Ouster (OUST) mengembangkan teknologi pengindraan dan persepsi untuk mesin yang beroperasi di dunia fisik. Platformnya menggabungkan lidar digital, kamera stereo, komputasi AI, fusi sensor, perangkat lunak persepsi dan model terlatih untuk otomasi industri, robotika, sistem otomotif, dan infrastruktur pintar. Posisi Physical AI yang lebih luas ini memberikan Ouster lebih banyak jalur pertumbuhan, meskipun saham tersebut tetap sensitif terhadap siklus penerapan pelanggan, harga perangkat keras, dan biaya integrasi teknologi yang diakuisisi.
Kuartal terbaru menunjukkan bahwa skala dan profitabilitas membaik bersamaan, meskipun bisnis ini masih melaporkan kerugian. Pendapatan Q2 2026 Ouster mencapai $54,6 juta, naik 56% year over year, karena Ouster mengirimkan lebih dari 17.000 sensor lidar dan kamera. Margin kotor GAAP meluas menjadi 49%, namun perusahaan masih mencatat kerugian bersih $18,1 juta, meninggalkan leverage operasional berkelanjutan sebagai ujian investasi utama.
Perkiraan saham OUST untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus platform Physical AI: Permintaan Rev8, adopsi stereo-vision dan ekspansi perangkat lunak persepsi dapat mempertahankan pertumbuhan pendapatan di atas 30% dan memindahkan EBITDA yang disesuaikan ke wilayah positif.
- Kasus adopsi dan profitabilitas: penerapan pelanggan yang lebih lambat, biaya integrasi akuisisi dan tekanan harga dapat memperpanjang kerugian dan mencegah basis pendapatan yang lebih tinggi mendukung re-rating yang tahan lama.
Panduan ini mengurai perkiraan saham OUST, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 Ouster 6 Agustus, filing kuartalan dan data pasar hingga 11 September, ditambah cara memperdagangkan futures saham OUST di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Ouster di September 2026
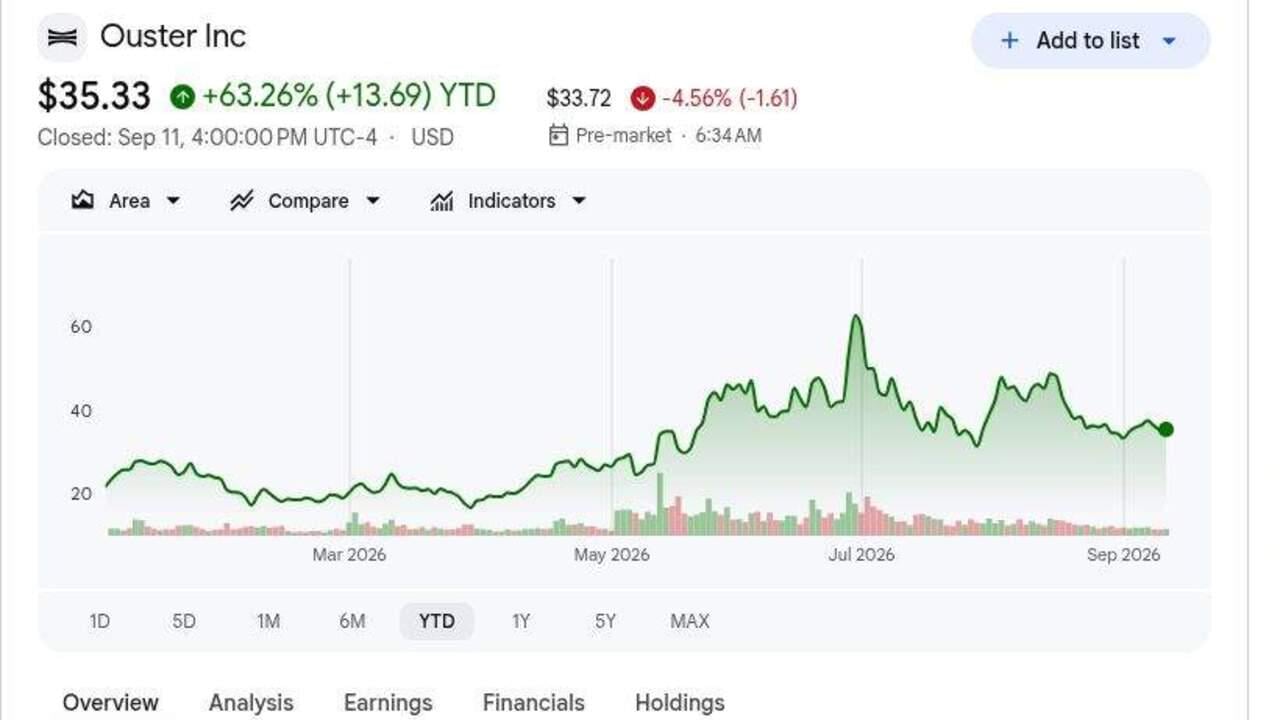
- OUST ditutup pada $35,33 pada 11 September dan naik 63,26% YTD: Reli tersebut mencerminkan pengiriman yang lebih kuat, margin yang membaik dan antusiasme seputar Physical AI. Saham tetap di bawah target rata-rata $61,25, meskipun kenaikan lebih lanjut tergantung pada konversi pertumbuhan menjadi arus kas yang tahan lama.
- Pendapatan Q2 mencapai $54,6 juta, naik 56% year over year: Penjualan mengalahkan konsensus sekitar $51 juta sebesar sekitar $3,6 juta dan naik 12% secara berurutan. Pertumbuhan di seluruh pelanggan industri dan infrastruktur pintar mengurangi ketergantungan pada satu siklus adopsi.
- Pengiriman sensor melebihi 17.000 unit: Lidar berkontribusi sekitar 53% dari total, dengan kamera membentuk saldo setelah akuisisi Stereolabs. Campuran yang lebih luas menciptakan lebih banyak titik masuk bagi pelanggan di seluruh perangkat keras, komputasi, dan perangkat lunak.
- Margin kotor GAAP meluas 400 basis poin menjadi 49%: Margin kotor non-GAAP mencapai 53%, naik 700 basis poin secara berurutan. Volume dan efisiensi yang lebih baik meningkatkan ekonomi unit dan mempersempit jalur dari kerugian EBITDA yang disesuaikan $4 juta.
- Panduan pendapatan Q3 sebesar $54,5 juta hingga $57,5 juta mengimplikasikan pertumbuhan lebih lanjut: Titik tengah $56 juta adalah sekitar 3% di atas Q2. Permintaan Rev8 dan produk Stereolabs harus mengimbangi waktu proyek normal untuk mencapai ujung atas.
Apa itu Ouster (OUST)?
Ouster adalah perusahaan pengindraan dan persepsi yang mendesain perangkat keras dan perangkat lunak yang memungkinkan mesin untuk memetakan dan memahami lingkungan tiga dimensi. Sensor lidar digitalnya menghasilkan data spasial resolusi tinggi, sementara kamera, komputasi tertanam, dan perangkat lunak persepsi mengubah data tersebut menjadi informasi yang dapat digunakan untuk peralatan otonom dan infrastruktur cerdas. Pelanggan beroperasi di seluruh otomasi gudang, logistik halaman, pertambangan, pertanian, manajemen lalu lintas, keamanan, pemetaan, dan robotika. Pendapatan berasal terutama dari pengiriman produk, dilengkapi dengan royalti dan peluang terkait perangkat lunak saat penerapan berkembang.
Arah jangka panjang Ouster berpusat pada platform Physical AI terpadu daripada komponen lidar mandiri. Akuisisi Stereolabs menambahkan kamera stereo, komputasi AI dan model visi, termasuk produk ZED X Nano, yang peluncuran Aprilnya menjadi yang terkuat dalam sejarah Stereolabs. Rev8 menambahkan warna asli ke lidar digital, dan mitra termasuk Flyability, GeoCue dan anak perusahaan John Deere GUSS Automation sedang mengevaluasi atau menerapkan sensor Ouster dalam inspeksi industri, pemetaan udara, dan pertanian presisi. Ekosistem ini dapat memperluas permintaan dan mempersingkat waktu integrasi di ribuan pelanggan.
Baca Lebih Lanjut: Saham Komputasi AI dan GPU Terbaik untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silikon Khusus
Ikhtisar Pendapatan Ouster (OUST) Q2 2026: Pertumbuhan Pendapatan, Pengiriman Sensor dan Ekspansi Margin
Ouster melaporkan pendapatan Q2 sebesar $54,6 juta versus sekitar $51 juta yang diperkirakan, naik 56% year over year dan 12% secara berurutan, sementara kerugian per saham GAAP sebesar $0,27 sekitar $0,03 lebih sempit dari konsensus. Pendapatan produk naik 51% menjadi $52,8 juta karena pengiriman melebihi 17.000 sensor, dan margin kotor GAAP meluas menjadi 49% dari 45% setahun sebelumnya. EBITDA yang disesuaikan tetap kerugian $4 juta, sementara panduan Q3 sebesar $54,5 juta hingga $57,5 juta menjaga jalur pertumbuhan tetap utuh.
Baca Lebih Lanjut: Ikhtisar Pendapatan Ouster (OUST) Q2 FY2026: Rekor Pendapatan $54,6M Memicu Penurunan Harga 4,78%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $51M |
$54,6M |
Mengalahkan. Sekitar $3,6M di atas konsensus; naik 56% YoY. |
|
Kerugian per saham GAAP Q2 |
Konsensus kerugian $0,30 |
Kerugian $0,27 |
Mengalahkan. Kerugian $0,03 lebih sempit dari yang diharapkan. |
|
Pendapatan produk Q2 |
$35,0M di Q2 2025 |
$52,8M |
Tumbuh. Naik 51% YoY dan 9% secara berurutan. |
|
Margin kotor GAAP Q2 |
45% di Q2 2025 |
49% |
Meluas. Meningkat 400 basis poin YoY. |
|
Margin kotor non-GAAP Q2 |
52% di Q2 2025 |
53% |
Meluas. Meningkat 100 basis poin YoY. |
|
Kerugian bersih GAAP Q2 |
Kerugian $20,6M di Q2 2025 |
Kerugian $18,1M |
Membaik. Kerugian menyempit sebesar $2,5M YoY. |
|
EBITDA yang disesuaikan Q2 |
Kerugian $5M di Q2 2025 |
Kerugian $4M |
Membaik. Kerugian menyempit sebesar $1M YoY. |
|
Pengiriman sensor Q2 |
— |
Lebih dari 17.000 |
Berskala. Lidar mewakili sekitar 53% dari unit. |
|
Kas dan investasi jangka pendek |
— |
$263M |
Tersedia. Mendukung investasi produk dan integrasi. |
|
Pandangan pendapatan Q3 2026 |
Aktual Q2 $54,6M |
$54,5M–$57,5M |
Dinaikkan. Titik tengah mengimplikasikan sekitar 3% pertumbuhan berurutan. |
- Pendapatan $54,6 juta tumbuh 56% dan mengalahkan konsensus sebesar $3,6 juta: Permintaan industri dan infrastruktur pintar memimpin kuartal di seluruh otomasi gudang, logistik halaman, dan transportasi. Pasar ini dapat berkembang secara independen dari otonomi kendaraan penumpang.
- Kerugian per saham $0,27 adalah $0,03 lebih sempit dari yang diharapkan: Kerugian bersih membaik menjadi $18,1 juta dari $20,6 juta setahun sebelumnya. Pertumbuhan pendapatan mencapai laba bersih, meskipun $46,7 juta biaya operasi masih membuat Ouster tidak menguntungkan.
- Pendapatan produk naik 51% menjadi $52,8 juta: Lebih dari 17.000 sensor dikirimkan, termasuk sekitar 9.000 unit lidar dan kontribusi kamera yang substansial. Volume yang lebih tinggi dapat meningkatkan efisiensi manufaktur seiring ekspansi campuran produk.
- Margin kotor GAAP meningkat dari 45% menjadi 49%: Margin kotor non-GAAP mencapai 53%, naik tujuh poin secara berurutan. Mempertahankan level ini akan mempersingkat jalur menuju break-even EBITDA.
- Panduan Q3 sebesar $54,5 juta hingga $57,5 juta memperpanjang tes pertumbuhan: Titik tengah $56 juta mengimplikasikan pertumbuhan berurutan yang sederhana setelah peningkatan 12% Q2. Rev8, pesanan industri berulang, dan permintaan Stereolabs harus mengimbangi waktu proyek yang tidak merata.
Pandangan Investasi Ouster (OUST) 2026: Kasus Bull $75 vs Kasus Bear $25
Tes utama adalah apakah Ouster dapat mengubah pertumbuhan sensor dan platform Physical AI yang lebih luas menjadi EBITDA yang disesuaikan positif tanpa mengorbankan margin kotor GAAP 49%.
Kasus Bull: Adopsi Physical AI Mendorong OUST Menuju $75
Kasus Bull mengasumsikan Rev8 menjadi sensor pilihan untuk otomasi industri, infrastruktur pintar, dan robotika, sementara kamera dan komputasi Stereolabs memperluas nilai yang dijual ke setiap penerapan. Pertumbuhan pendapatan tetap di atas 30%, margin kotor bertahan mendekati atau di atas 50%, dan kerugian EBITDA yang disesuaikan $4 juta berubah menjadi keuntungan yang berkelanjutan.
Pergerakan menuju $75 memerlukan pendapatan kuartalan berulang di atas titik tengah Q3 $56 juta, pertumbuhan pengiriman berkelanjutan melampaui 17.000 unit dan cross-selling yang terlihat di seluruh lidar, kamera, dan perangkat lunak. EBITDA yang disesuaikan positif, harga yang stabil, dan penerapan besar baru dengan mitra seperti GUSS Automation atau Flyability akan memberikan konfirmasi paling jelas.
Kasus Base: Pertumbuhan Industri Mempertahankan OUST Antara $40 dan $55
Kasus Base mengasumsikan penerapan industri dan infrastruktur cerdas tetap sehat, Rev8 menerima pesanan berulang, dan portofolio Stereolabs menambah pendapatan. Integrasi akuisisi dan pengeluaran penelitian berkelanjutan menyerap sebagian dari keuntungan margin kotor, meninggalkan EBITDA yang disesuaikan mendekati break-even daripada jelas positif.
OUST dapat diperdagangkan terutama antara $40 dan $55 dalam kondisi ini. Pendapatan dalam rentang Q3 $54,5 juta hingga $57,5 juta dan margin kotor di atas 40 akan mendukung rentang. Kembali ke kontraksi berurutan atau margin di bawah 45% akan melemahkan ujung atas.
Kasus Bear: Penundaan Adopsi Menarik OUST Menuju $25
Kasus Bear mengasumsikan proyek otomasi memanjang, pelanggan menunda penerapan armada, dan kompetitor menekan harga sensor. Volume yang lebih rendah akan mengurangi absorpsi manufaktur, sementara biaya integrasi dan pengembangan produk mempertahankan biaya operasi mendekati level Q2, memperpanjang kerugian bersih dan konsumsi kas.
Pergerakan menuju $25 menjadi lebih mungkin jika pendapatan turun di bawah $54,5 juta, margin kotor mundur menuju 43% yang dicatat di Q1, atau kerugian EBITDA yang disesuaikan melebar dari $4 juta. Pesanan berulang Rev8 yang lemah atau cross-selling kamera yang terbatas juga akan mengurangi valuasi yang diberikan untuk platform terpadu.
Perkiraan Harga Saham OUST untuk 2026 Oleh Analis Wall Street
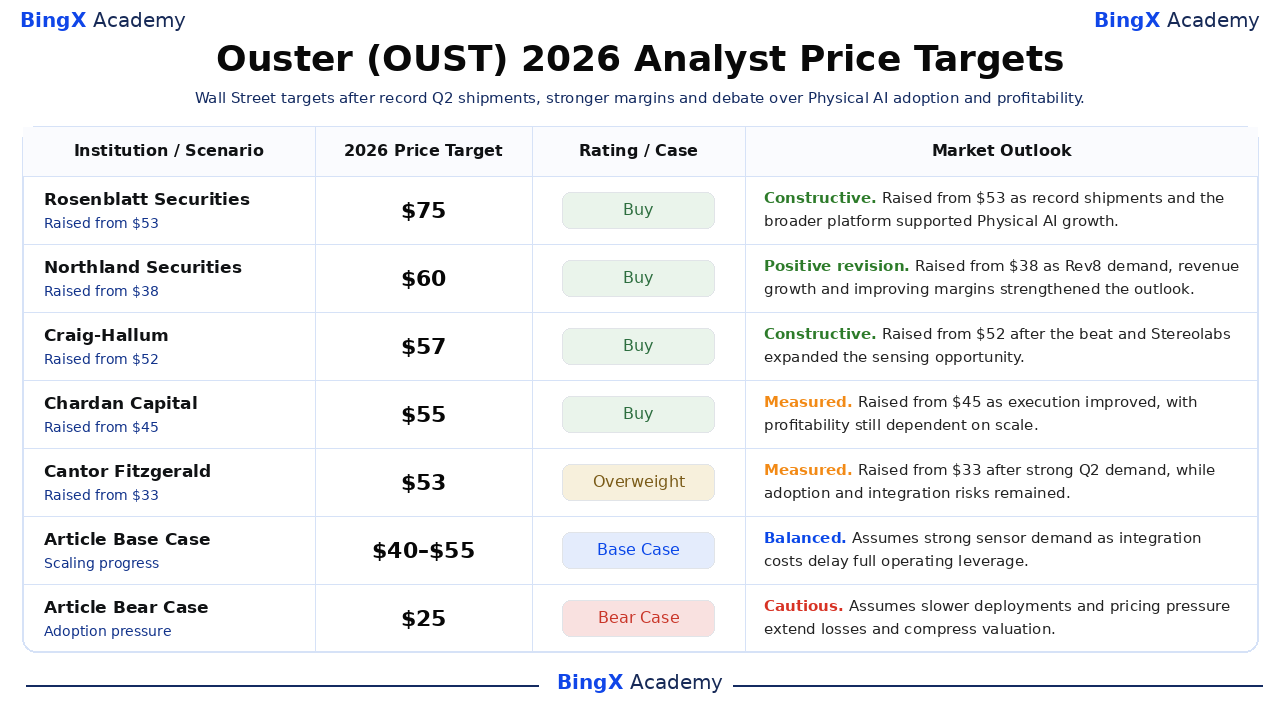
Aksi analis bertanggal ini mencakup $53 hingga $75 dan mencerminkan asumsi berbeda tentang adopsi Physical AI, ekspansi margin, dan integrasi Stereolabs. Ini adalah poin referensi pihak ketiga daripada perkiraan konsensus tunggal. Baris Base dan Bear akhir adalah skenario editorial BingX Academy dan tetap terpisah jelas.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Rosenblatt Securities / Kevin Cassidy |
$75 |
Buy |
Konstruktif. 8 Agustus: dinaikkan dari $53 karena pengiriman rekor dan platform yang lebih luas mendukung pertumbuhan Physical AI. |
|
Northland Securities / Tim Savageaux |
$60 |
Buy |
Revisi positif. 8 Agustus: dinaikkan dari $38 karena permintaan Rev8, pertumbuhan pendapatan, dan margin memperkuat outlook. |
|
Craig-Hallum / Richard Shannon |
$57 |
Buy |
Konstruktif. 7 Agustus: dinaikkan dari $52 setelah beat dan Stereolabs memperluas peluang pengindraan. |
|
Chardan Capital / Brian Dobson |
$55 |
Buy |
Terukur. 8 Agustus: dinaikkan dari $45 karena eksekusi membaik, dengan profitabilitas masih bergantung pada skala. |
|
Cantor Fitzgerald / Andres Sheppard |
$53 |
Overweight |
Terukur. 7 Agustus: dinaikkan dari $33 setelah permintaan Q2 yang kuat, sementara risiko integrasi tetap ada. |
|
Kasus Base Artikel |
$40–$55 |
Kasus Base |
Seimbang. Mengasumsikan permintaan sensor yang kuat karena biaya integrasi menunda leverage operasional penuh. |
|
Kasus Bear Artikel |
$25 |
Kasus Bear |
Hati-hati. Mengasumsikan penerapan yang lebih lambat dan tekanan harga memperpanjang kerugian dan menekan valuasi. |
Cara Memperdagangkan Saham Ouster (OUST) di BingX
Perdagangkan outlook permintaan Rev8, adopsi Physical AI, dan ekspansi margin Ouster menggunakan BingX TradFi dan alat BingX AI. Karena OUST dapat bereaksi tajam terhadap pengiriman kuartalan, penerapan pelanggan, dan pembaruan profitabilitas, trader harus mendefinisikan baik katalis maupun batas risiko sebelum memasuki posisi.
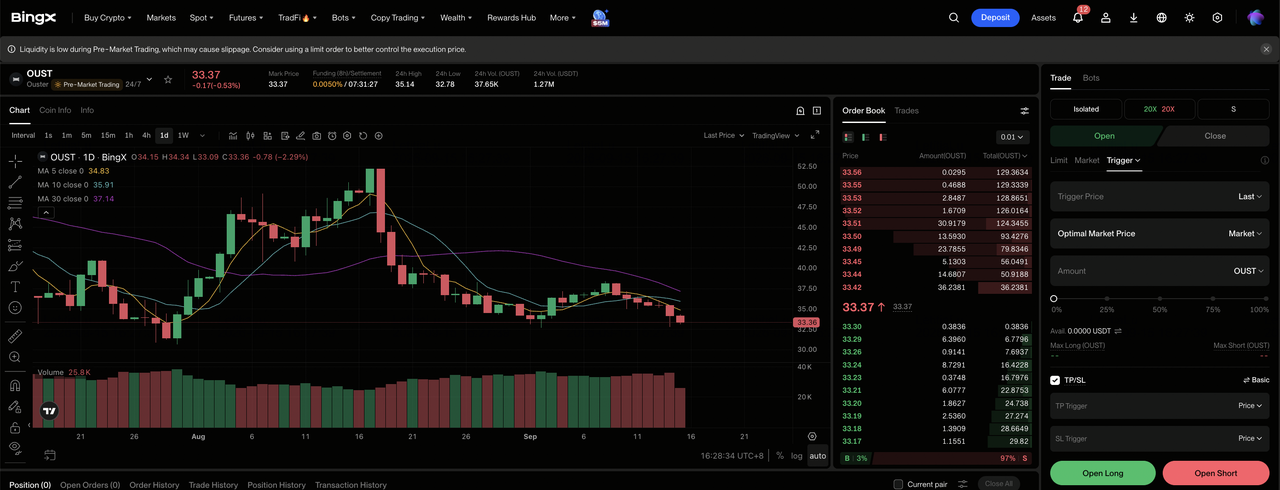
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Ouster (OUST). Cari dan pilih kontrak futures perpetual OUST-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika adopsi Rev8, pengiriman, dan margin terus membaik. Pilih Open Short jika penerapan melambat, harga melemah, atau kerugian melebar.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. OUST naik 63,26% YTD hingga 11 September, menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Laksanakan protokol risiko yang ketat. Atur level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. OUST dapat bereaksi cepat terhadap pesanan, peluncuran produk, panduan kuartalan, margin kotor, penggunaan kas, dan integrasi akuisisi.
5 Risiko Teratas yang Perlu Diperhatikan Investor Ouster di 2026
Valuasi Ouster bergantung pada adopsi, harga, integrasi, dan profitabilitas. Risiko ini dapat mempengaruhi pertumbuhan pendapatan, margin, dan arus kas masa depan.
- Adopsi pelanggan yang lebih lambat dapat mengurangi pertumbuhan pengiriman: Lebih dari 17.000 pengiriman Q2 mendukung pertumbuhan pendapatan 56%. Penerapan industri dan infrastruktur yang lebih lama dapat mengurangi utilisasi pabrik dan keuntungan kotor.
- Integrasi Stereolabs dapat memakan waktu lebih lama dari yang diharapkan: Kamera memperluas platform Ouster, tetapi roadmap produk, saluran penjualan, dan perangkat lunak masih memerlukan integrasi. Penundaan dapat meningkatkan biaya dan mengurangi manfaat cross-selling yang diharapkan.
- Kerugian bersih kuartalan $18,1 juta membuat risiko pembiayaan tetap relevan: Ouster memegang $263 juta dalam kas dan investasi jangka pendek, tetapi kerugian berkelanjutan mengurangi runway. Ekuitas tambahan dapat mendilusi pendapatan per saham masa depan.
- Masalah pemasok dapat menunda pengiriman: Ouster bergantung pada manufaktur termasuk Benchmark Electronics dan Fabrinet. Kekurangan komponen, tarif, atau masalah kualitas dapat menunda pendapatan dan meningkatkan biaya unit.
- Persaingan harga dapat menekan margin kotor 49%: Kompetitor lidar dan kamera terus meningkatkan produk mereka. Diskon untuk memenangkan program besar dapat mengurangi keuntungan kotor dan menunda break-even EBITDA yang disesuaikan.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Ouster di 2026?
Ouster memasuki paruh kedua dengan pendapatan kuartalan rekor $54,6 juta, lebih dari 17.000 pengiriman, dan margin kotor GAAP 49%. Angka-angka tersebut menunjukkan bahwa permintaan Physical AI dan efisiensi operasional sedang membaik. Pertanyaan yang tersisa adalah apakah platform terpadu dapat menghasilkan keuntungan kotor berulang yang cukup untuk menghilangkan kerugian EBITDA yang disesuaikan $4 juta.
Kasus Bull memerlukan adopsi Rev8, cross-selling kamera, dan EBITDA positif untuk mendukung $75. Kasus Bear mencerminkan penerapan yang lebih lambat, tekanan harga, dan kerugian berkelanjutan yang dapat menarik OUST menuju $25. Trader konservatif mungkin menunggu pendapatan di atas titik tengah Q3, margin 40-an tinggi yang stabil, dan kuartal EBITDA yang disesuaikan positif yang jelas.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti OUST melibatkan risiko tinggi kehilangan modal. Penundaan pelanggan, tekanan harga, cacat produk, gangguan pemasok, biaya integrasi, dilusi, dan perdagangan leverage dapat menghasilkan kerugian cepat. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Saham Komputasi AI dan GPU Terbaik untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silikon Khusus
- Saham Pusat Data AI Terbaik untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- 10 Saham Infrastruktur AI Terbaik untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham High-Performance Computing (HPC) Terbaik untuk Diperhatikan di 2026: Pemimpin Pasar Accelerated Computing
