Onsemi (ON) merancang dan memproduksi semikonduktor daya semikonduktor, chip analog, dan sensor gambar untuk kendaraan, sistem industri, dan infrastruktur energi. Perangkat silikon karbida dan daya canggihnya juga menangani sistem AI dengan kepadatan lebih tinggi. Konten daya yang lebih besar per aplikasi menciptakan peluang yang lebih besar, namun utilisasi pabrik, kualifikasi pelanggan yang panjang, dan permintaan otomotif yang tidak merata membuat pemulihan laba sensitif terhadap waktu pengiriman.
Kuartal terbaru menunjukkan peningkatan yang dipimpin oleh daya daripada pemulihan yang luas. Pendapatan Onsemi Q2 2026 mencapai $1,6035 miliar dan EPS non-GAAP naik menjadi $0,74, sementara pendapatan Power Solutions meningkat 19% dari tahun ke tahun. Penjualan analog masih menurun. Panduan Q3 menetapkan margin kotor non-GAAP sebesar 40% hingga 42%, menjadikan utilisasi pabrik dan konversi desain daya baru menjadi pengiriman sebagai ujian berikutnya.
Proyeksi saham ON untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan daya AI: Konten daya yang lebih besar, platform pelanggan baru, dan margin yang pulih mendukung ekspektasi laba yang lebih tinggi.
- Kasus pemulihan tidak merata: Kelemahan otomotif dan industri, biaya manufaktur, dan pembiayaan akuisisi membatasi valuasi yang diberikan investor terhadap pertumbuhan masa depan.
Panduan ini menguraikan proyeksi saham ON, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan laporan laba rugi, pengungkapan hari investor, dan pengumuman Oktober, ditambah cara memperdagangkan futures saham ON di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor onsemi pada Oktober 2026
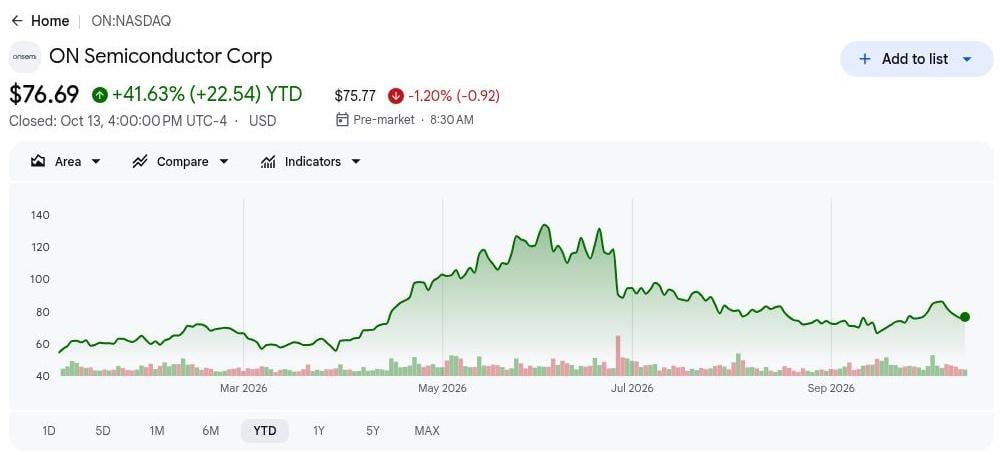
- Kenaikan YTD sebesar 41,63% membuat ON bergantung pada realisasi laba. Penutupan $76,69 pada 2026-10-13 mengikuti penurunan dari level musim panas yang terlihat dalam grafik. Kenaikan yang berkelanjutan membutuhkan ekspektasi laba yang lebih kuat karena peluang daya AI bersaing dengan kekhawatiran tentang pemulihan yang lebih luas.
- Pendapatan Q2 naik 9% menjadi $1,6035 miliar. EPS non-GAAP meningkat menjadi $0,74 dari $0,53 setahun sebelumnya. Kedua hasil tersebut melampaui titik tengah panduan manajemen. Pertumbuhan laba yang lebih cepat memperkuat argumen pemulihan dan meningkatkan pentingnya memberikan peningkatan margin berikutnya.
- Pendapatan Power Solutions meningkat 19% dari tahun ke tahun. Segmen senilai $829 juta menyediakan mesin pertumbuhan yang paling jelas dilaporkan. Partisipasi NVIDIA MGX menambahkan eksposur infrastruktur AI di luar elektrifikasi otomotif. Adopsi platform harus menjadi pengiriman yang berkelanjutan sebelum peluang tersebut dapat mendukung premi valuasi yang bertahan lama.
- Panduan margin kotor Q3 bergerak ke 40%–42%. Manajemen memproyeksikan pendapatan $1,65 miliar–$1,75 miliar dan EPS non-GAAP $0,81–$0,93. Laba bergantung pada bauran produk yang lebih baik dan ekonomi manufaktur. Hasil Q3 belum dilaporkan pada batas waktu 2026-10-14, sehingga peningkatan ini masih bersifat prospektif.
- Proyeksi pengiriman 10 GWh Sungrow menambahkan katalis penyimpanan energi yang konkret. Pada 2026-10-14, Sungrow mengadopsi modul hibrida EliteSiC untuk PowerTitan 3.0, dengan menyebut efisiensi inverter 0,4% lebih baik. Perkiraan pengiriman Eropa berkaitan dengan sistem Sungrow. Kemenangan desain ini memperluas eksposur jaringan tanpa mengungkapkan backlog dolar onsemi.
Apa Itu onsemi (ON)?
onsemi merancang dan memproduksi semikonduktor yang mengelola daya, mengendalikan sistem kelistrikan, dan memungkinkan penginderaan cerdas. Tiga bisnis utamanya adalah Power Solutions, Analog and Mixed-Signal, dan Intelligent Sensing, melayani elektrifikasi otomotif, otomasi industri, penyimpanan energi, dan pusat data. Teknologi silikon, silikon karbida (SiC), dan galium nitrida (GaN)-nya meningkatkan efisiensi daya di seluruh aplikasi ini. Tidak seperti desainer chip fabless, onsemi mengoperasikan fasilitas manufaktur sendiri, memberikan kontrol lebih besar atas produksi sekaligus membuat utilisasi pabrik dan bauran produk penting bagi profitabilitas.
onsemi memperluas ke aplikasi daya dengan pertumbuhan lebih tinggi melalui platform penginderaan dan kontrol Treo, perangkat GaNEXUS, dan Embedded Power Platform (EPP). Partisipasinya dalam NVIDIA MGX mendukung infrastruktur pusat data AI 800 VDC yang sedang berkembang, sementara adopsi Sungrow atas modul EliteSiC untuk PowerTitan 3.0 memperkuat posisinya dalam penyimpanan energi. Subaru juga sedang mengevaluasi EPP untuk kendaraan masa depan, dan akuisisi Synaptics yang direncanakan dapat memperluas kemampuan komputasi terhubung onsemi setelah penutupan. Bersama-sama, inisiatif-inisiatif ini memperluas peluangnya di luar permintaan otomotif dan memposisikan perusahaan untuk pertumbuhan di seluruh infrastruktur AI, daya industri, dan elektrifikasi generasi berikutnya.
Baca Selengkapnya: Saham Energi AI Terbaik untuk Dibeli pada 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pengembangan Daya AI
Ikhtisar Laba onsemi (ON) Q2 2026: Pertumbuhan Power Solutions 19% Mendorong Pemulihan Margin
Pendapatan Q2 2026 mencapai $1,6035 miliar, di atas titik tengah panduan perusahaan sebesar $1,585 miliar, dan EPS non-GAAP adalah $0,74 dibandingkan titik tengah $0,71. Pendapatan Power Solutions tumbuh 19% menjadi $829 juta, sementara margin kotor non-GAAP mencapai 39,3%. Panduan Q3 sebesar $1,65 miliar hingga $1,75 miliar pendapatan dan margin kotor 40% hingga 42% menunjukkan pemulihan lebih lanjut, meskipun permintaan analog yang lebih lemah membuat peningkatan tersebut tidak merata.
Baca Selengkapnya: Onsemi (ON) Ikhtisar Laba Q2 2026: Pertumbuhan Daya AI dan Panduan Q3 yang Lebih Tinggi Mengangkat Saham 0,47%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 |
Panduan $1,535M–$1,635M |
$1,6035M |
Di atas. $18,5 juta di atas titik tengah; naik 9% YoY. |
|
EPS dilutif non-GAAP Q2 |
Panduan $0,65–$0,77 |
$0,74 |
Di atas. $0,03 di atas titik tengah; naik 40% YoY. |
|
Laba bersih GAAP Q2 |
$170,3 juta setahun sebelumnya |
$226,8 juta |
Meningkat. Naik $56,5 juta, atau 33%, dari tahun ke tahun. |
|
Margin kotor non-GAAP Q2 |
Panduan 38%–40% |
39,30% |
Di atas. 30 basis poin di atas titik tengah. |
|
Pendapatan Power Solutions Group |
$698,2 juta setahun sebelumnya |
$829,0 juta |
Tumbuh. Naik 19% dari tahun ke tahun. |
|
Prospek pendapatan Q3 |
Aktual Q2 $1,6035M |
$1,650M–$1,750M |
Lebih tinggi. Titik tengah $1,70M mengimplikasikan pertumbuhan sekuensial 6%. |
|
Prospek margin kotor non-GAAP Q3 |
Aktual Q2 39,3% |
40%–42% |
Lebih tinggi. Titik tengah 41% naik 170 basis poin. |
|
Arus kas operasi Q2 |
$184,3 juta setahun sebelumnya |
$459,7 juta |
Meningkat. Naik sekitar 150% dari tahun ke tahun. |
- Pendapatan melampaui titik tengah sebesar $18,5 juta. Penjualan naik dari $1,4687 miliar setahun sebelumnya dan $1,5133 miliar pada Q1. Peningkatan sekuensial mendukung pemulihan margin. Kenaikan kecil di atas panduan masih membutuhkan ketahanan pengiriman sebelum investor dapat mengasumsikan akselerasi yang lebih luas.
- EPS yang disesuaikan meningkat sekitar 40% dari tahun ke tahun. Hasil $0,74 dibandingkan dengan $0,53 pada Q2 2025; EPS GAAP mencapai $0,56. Pertumbuhan laba yang lebih cepat menandakan ekonomi yang lebih baik. Restrukturisasi dan penyesuaian akuisisi masih mempengaruhi hubungan antara laba yang dilaporkan dan valuasi yang diberikan investor.
- Segmen daya $829 juta membawa pertumbuhan terkuat. Power Solutions naik 19% dari tahun ke tahun, dibandingkan penurunan 2% dalam pendapatan Analog dan Mixed-Signal. Perbedaan ini mendukung tesis daya dan membatasi klaim pemulihan siklus yang lengkap. Partisipasi yang lebih luas akan mendiversifikasi peningkatan laba di masa depan.
- Arus kas bebas mencapai $425,4 juta, atau 26,5% dari pendapatan. Arus kas operasi sebesar $459,7 juta melebihi belanja modal sebesar $34,3 juta. Konversi kas mendukung fleksibilitas pembiayaan dan pengembalian modal. Tingkat investasi yang rendah memerlukan perhatian saat menilai kemampuan pengulangan melalui siklus manufaktur yang lebih penuh.
- Titik tengah EPS Q3 naik menjadi $0,87. Dibandingkan dengan $0,74 pada Q2, bersama titik tengah pendapatan $1,70 miliar. Penjualan, bauran, dan efisiensi pabrik harus meningkat bersama. Memberikan pendapatan tanpa langkah margin yang diproyeksikan akan melemahkan argumen leverage operasi meskipun ada pengumuman pelanggan AI baru.
Prospek Investasi onsemi (ON) 2026: Kasus Bull $100 vs. Kasus Bear $60
Prospek onsemi 2026 bergantung pada apakah permintaan daya yang lebih kuat meningkatkan utilisasi pabrik dan margin di luar satu segmen. Desain infrastruktur AI dan penyimpanan energi dapat menambah pertumbuhan di luar aplikasi otomotif. Kualifikasi pelanggan yang lebih lambat, pesanan industri yang lemah, atau pembiayaan akuisisi yang mahal akan membuat proyeksi pemulihan laba lebih sulit dicapai.
Kasus Bull: Pertumbuhan Daya AI Mendorong ON Menuju $100
Kasus Bull mengasumsikan pengiriman daya terus meningkat, pendapatan Q3 mendekati atau melampaui $1,70 miliar, dan margin kotor non-GAAP mencapai sekitar 41%. Utilisasi yang lebih tinggi menyebarkan biaya manufaktur tetap ke lebih banyak perangkat. Penerapan Sungrow dan partisipasi ekosistem NVIDIA memperluas peluang di luar kendaraan, sementara pesanan pelanggan berulang akan mendukung estimasi laba yang lebih kuat.
Pergerakan menuju $100 akan membutuhkan realisasi margin, panduan yang lebih kuat, dan bukti bahwa desain daya AI menjadi pengiriman yang berkelanjutan. Kesepakatan Synaptics yang direncanakan diharapkan ditutup nanti, sehingga skenario ini tidak bergantung pada laba akuisisi segera.
Kasus Dasar: Pemulihan Bertahap Mempertahankan ON antara $75 dan $85
Kasus Dasar mengasumsikan Q3 memenuhi panduan karena produk daya mengimbangi permintaan analog dan penginderaan yang lebih lemah. EPP dan GaNEXUS maju melalui kualifikasi pelanggan tanpa akselerasi pendapatan yang cepat. Penyerapan pabrik yang lebih baik mendukung laba, tetapi kisaran $75 hingga $85 tidak mengasumsikan bahwa setiap desain AI atau otomotif sudah dalam produksi volume.
ON dapat diperdagangkan terutama antara $75 dan $85 jika margin kotor tetap dalam kisaran 40% hingga 42% dan pesanan industri stabil. Peningkatan panduan akan mengangkat kisaran tersebut; miss pendapatan atau margin akan merusaknya.
Kasus Bear: Permintaan Lemah Menarik ON Menuju $60
Kasus Bear mengasumsikan pesanan kendaraan atau industri yang lebih lemah mendorong pendapatan di bawah batas panduan Q3 sebesar $1,65 miliar. Pengiriman yang lebih sedikit akan meninggalkan biaya pabrik tetap tersebar di basis yang lebih kecil, sementara adopsi produk daya yang lebih lambat membatasi kompensasi. Penurunan 2% Q2 Analog sudah menunjukkan bahwa pemulihan tidak merata.
Pergerakan menuju $60 akan menjadi lebih mungkin jika margin kotor turun di bawah 40%, penerapan penyimpanan energi terlambat, atau pembiayaan akuisisi membebani arus kas. Stabilisasi pesanan dan peningkatan panduan akan melemahkan kasus downside ini.
Proyeksi Harga Saham ON untuk 2026 oleh Analis Wall Street
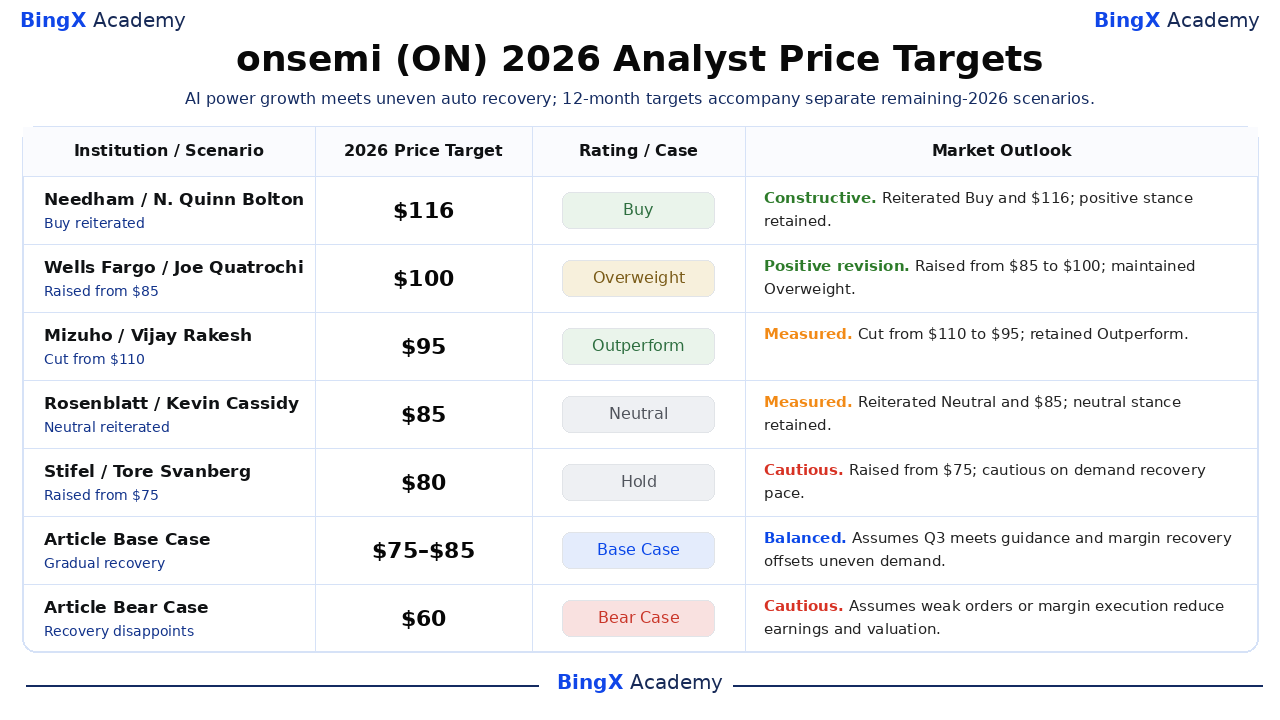
Tindakan analis yang tercatat ini adalah target referensi 12 bulan, bukan harga akhir tahun yang dijamin. Target terpilih berkisar antara $80–$116. Di mana buku besar hanya memverifikasi suatu tindakan, tidak ada alasan yang tidak diungkapkan yang dikaitkan. Dua baris terakhir adalah skenario editorial sisa 2026 yang terpisah, dengan asumsi yang dijelaskan di atas.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Pandangan Pasar |
|
Needham |
$116 |
Beli |
Konstruktif. 2026-10-02: N. Quinn Bolton mengkonfirmasi ulang Beli dan $116; sikap Beli dipertahankan. |
|
Wells Fargo |
$100 |
Overweight |
Revisi positif. 2026-10-02: Joe Quatrochi menaikkan target dari $85 menjadi $100 dan mempertahankan Overweight; revisi target positif. |
|
Mizuho |
$95 |
Outperform |
Terukur. 2026-09-17: Vijay Rakesh memotong target dari $110 menjadi $95 dan mempertahankan Outperform; target dipotong meskipun Outperform. |
|
Rosenblatt |
$85 |
Netral |
Terukur. 2026-09-17: Kevin Cassidy mengkonfirmasi ulang Netral dan $85; sikap Netral dipertahankan. |
|
Stifel |
$80 |
Tahan |
Hati-hati. 2026-10-05: Tore Svanberg menaikkan target dari $75 menjadi $80, mempertahankan Tahan karena visibilitas pemulihan industri dan otomotif masih terbatas. |
|
Kasus Dasar Artikel |
$75 hingga $85 |
Kasus Dasar |
Seimbang. Mengasumsikan Q3 memenuhi panduan dan pemulihan margin mengimbangi permintaan yang tidak merata. |
|
Kasus Bear Artikel |
$60 |
Kasus Bear |
Hati-hati. Mengasumsikan pesanan lemah atau eksekusi margin mengurangi laba dan valuasi. |
Cara Memperdagangkan Saham onsemi (ON) di BingX
Perdagangkan prospek daya AI, pemulihan margin, dan komputasi terhubung onsemi menggunakan BingX TradFi dan alat BingX AI. Karena ON dapat bereaksi tajam terhadap panduan laba, pengumuman pelanggan, dan perkembangan Synaptics, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
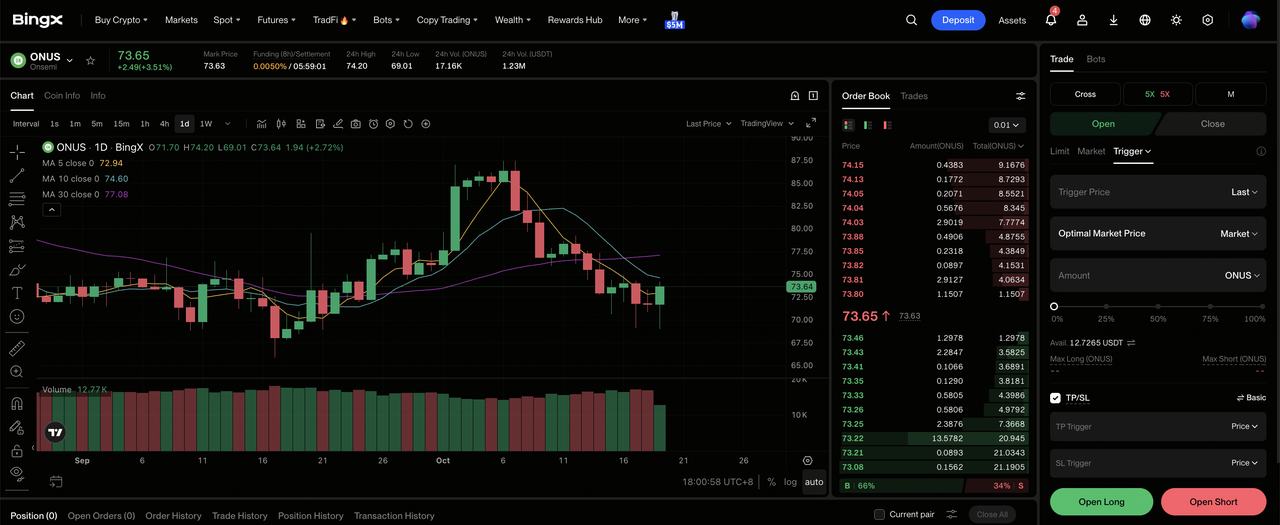
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dasbor bursa BingX.
Langkah 2: Pilih onsemi (ON). Cari dan pilih kontrak futures perpetual ONUS-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika Anda mengharapkan pengiriman daya AI dan margin kotor yang pulih untuk mengangkat laba. Pilih Buka Short jika Anda mengharapkan permintaan otomotif atau industri yang lemah untuk merusak panduan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan YTD ON sebesar 41,63% dan penurunan dari level musim panas membuat leverage konservatif dan ukuran posisi yang jelas menjadi penting.
Langkah 5: Terapkan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. ON dapat bereaksi cepat terhadap laba, panduan margin, pembaruan pelanggan penyimpanan energi, dan berita pembiayaan akuisisi.
5 Risiko Teratas yang Perlu Diperhatikan Investor onsemi pada 2026
Peluang onsemi dalam infrastruktur daya dan AI masih bergantung pada program pelanggan yang mencapai produksi pada skala yang meningkatkan utilisasi pabrik, margin, dan generasi kas.
- Permintaan pelanggan yang tidak merata dapat memperlambat pemulihan margin. Pendapatan Analog dan Mixed-Signal turun 2% pada Q2 saat Power Solutions berkembang. Pesanan otomotif atau industri yang lemah akan mengurangi utilisasi pabrik, menurunkan laba dan valuasi yang diberikan pada basis laba yang pulih.
- Adopsi teknologi dapat memakan waktu lebih lama dari ekspektasi pasar. Keterlibatan EPP Subaru melibatkan evaluasi awal. Penundaan kualifikasi atau pelanggan yang memilih arsitektur pesaing dapat menunda pendapatan yang diperlukan untuk memulihkan biaya pengembangan, menghasilkan pengembalian yang lebih lambat atas modal yang dikomitmenkan ke platform baru.
- Waktu infrastruktur AI dapat melemahkan visibilitas pengiriman. Partisipasi NVIDIA MGX bergantung pada jadwal penerapan pelanggan. Penundaan dalam konstruksi pusat data atau koneksi jaringan akan mendorong pengiriman ke depan, mengurangi visibilitas laba dan membuat premium berdasarkan pertumbuhan cepat lebih sulit dipertahankan.
- Kesepakatan Synaptics dapat menyerap fleksibilitas pembiayaan. Akuisisi tunai yang direvisi senilai $5,7 miliar membutuhkan kas dan pembiayaan, dengan penutupan yang diharapkan pada pertengahan 2027. Biaya bunga, pengeluaran integrasi, atau sinergi yang tertunda dapat mengurangi manfaat laba dan kas yang tersedia untuk pembelian kembali.
- Target keuangan jangka panjang dapat didiskon sebelum waktunya. Model 2030 menargetkan margin kotor yang disesuaikan sebesar 53% dan arus kas bebas tahunan sekitar $3,5 miliar. Kekurangan bauran atau utilisasi akan menurunkan laba yang diharapkan dan mengompresi kelipatan sebelum pendapatan menurun.
Pemikiran Akhir: Haruskah Anda Berinvestasi di onsemi pada 2026?
onsemi memiliki jalur yang kredibel dari perangkat daya khusus ke sistem AI dan infrastruktur energi yang lebih besar. Pertumbuhan Power Solutions, konversi kas yang meningkat, dan kemenangan desain Sungrow memberikan dukungan konkret untuk arah tersebut. Adopsi pelanggan, evaluasi teknik, dan ambisi keuangan masa depan memiliki jalur berbeda menuju pendapatan yang diakui dan pengembalian pemegang saham masa depan.
Kasus bull editorial $100 membutuhkan visibilitas laba yang lebih baik dan realisasi margin; kasus bear $60 mengasumsikan kekecewaan permintaan mengurangi laba dan valuasi. Kisaran dasar $75–$85 mencerminkan pemulihan yang tidak merata. Trader konservatif mungkin menunggu margin kotor Q3 yang dilaporkan, komentar permintaan pelanggan yang diperbarui, dan pembiayaan akuisisi yang lebih jelas sebelum meningkatkan eksposur ke peta jalan jangka panjang.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti ON melibatkan risiko kehilangan modal yang tinggi. Siklikalitas otomotif, biaya manufaktur, waktu penerapan AI, dan eksekusi akuisisi dapat mengubah prospek; perpetual berleverage menambah risiko likuidasi. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Energi AI Terbaik untuk Dibeli pada 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pengembangan Daya AI
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga AMD 2026: Bisakah Pertumbuhan AI Mendorong AMD Menuju $700?
- Prediksi Harga HPE 2026: Bisakah Pertumbuhan AI dan Jaringan Mendorong HPE Menuju $90?
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
- Prediksi Harga Oklo (OKLO) 2026: Bisakah Pencapaian Nuklir Mendorong OKLO Menuju $100?
