


Nebius Group (NBIS) menyediakan infrastruktur full-stack untuk pengembang dan perusahaan kecerdasan buatan. Platformnya menggabungkan komputasi yang dipercepat, jaringan, penyimpanan AI dan perangkat lunak yang dikelola di seluruh pusat data yang dibangun khusus, sementara Avride dan TripleTen menambahkan eksposur mobilitas otonom dan pendidikan teknologi. Cloud AI adalah mesin pertumbuhan utama, meskipun saham tetap sensitif terhadap jadwal konstruksi, ketersediaan GPU, utilitas dan biaya pembiayaan ekspansi kapasitas global.
Kuartal terbaru menunjukkan baik kekuatan maupun biaya dari ekspansi tersebut. Pendapatan Nebius Q2 2026 mencapai $582,3 juta, naik 454% secara year-over-year, dan EBITDA yang disesuaikan membaik dari kerugian $21,0 juta menjadi $236,2 juta. Namun, Nebius menghabiskan $5,657 miliar untuk properti, peralatan dan aset tidak berwujud selama kuartal tersebut, membuat pengiriman kapasitas dan pengembalian kas sama pentingnya dengan pertumbuhan permintaan headline.
Perkiraan saham NBIS untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus pertumbuhan cloud AI terkontrak: komitmen pelanggan besar, kapasitas baru dan utilitas yang lebih baik dapat menggerakkan pendapatan run-rate tahunan menuju target akhir tahun $7 miliar hingga $9 miliar dan mendukung valuasi yang lebih tinggi.
- Kasus modal dan eksekusi: penundaan konstruksi, utilitas yang lebih lemah atau lebih banyak pendanaan hutang dan ekuitas dapat mendorong arus kas bebas ke luar dan mengurangi nilai yang diberikan pada setiap saham.
Panduan ini menguraikan perkiraan saham NBIS, skenario harga 2026, risiko utama dan outlook analis, berdasarkan pada rilisan pendapatan Q2 2026 Nebius Group pada 12 Agustus, laporan keuangan interim dan data pasar hingga 11 September, plus cara trading futures saham NBIS di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Nebius Group pada September 2026
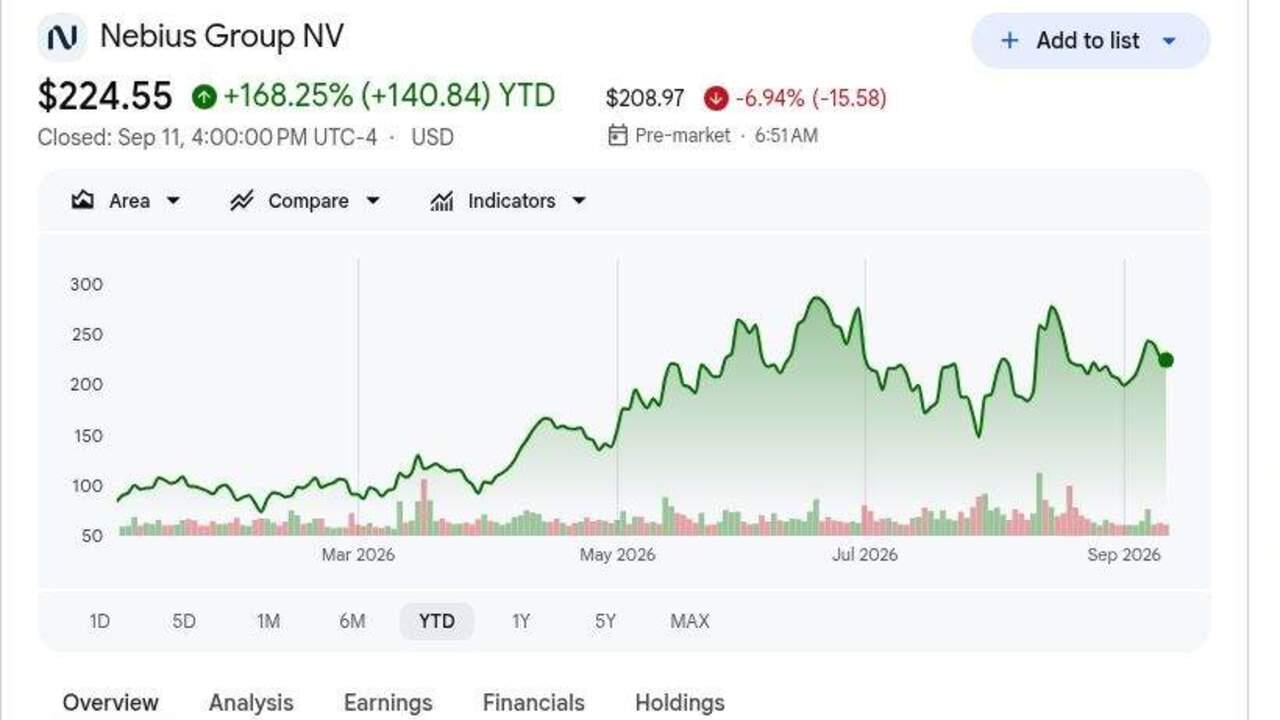
- NBIS ditutup pada USD 224,55 setelah meraih keuntungan 168,25% YTD: Reli mencerminkan re-rating besar Nebius sebagai penyedia infrastruktur AI. Saham masih berada di bawah target tinggi USD 415 Arete Research, menunjukkan bahwa ekspektasi tetap luas bahkan setelah pertumbuhan pendapatan kuartalan 454%.
- Pendapatan Q2 mencapai USD 582,3 juta, naik 454%: Penjualan meningkat dari USD 105,1 juta setahun sebelumnya dan mengalahkan konsensus sekitar USD 536 juta sebesar sekitar USD 46 juta. Hasil ini menunjukkan kapasitas komputasi terkontrak sedang dikonversi menjadi pendapatan yang dilaporkan.
- EBITDA yang disesuaikan membaik menjadi USD 236,2 juta: Nebius membalikkan kerugian EBITDA yang disesuaikan USD 21,0 juta dari Q2 2025 seiring utilitas dan skala meningkatkan ekonomi cloud. Kerugian operasional GAAP masih mencapai USD 175,9 juta setelah depresiasi dan amortisasi USD 259,7 juta.
- Manajemen mempertahankan target ARR akhir-2026 USD 7 miliar hingga USD 9 miliar: Itu dibandingkan dengan sekitar USD 3 miliar ARR sekitar update Q2. Mencapai target tergantung pada penerapan kapasitas GPU terkontrak dan konversi komitmen pelanggan selama paruh kedua.
- Pembelian infrastruktur kuartalan mencapai USD 5,657 miliar: Belanja modal naik dari USD 510,6 juta setahun sebelumnya, sementara pembelian enam bulan totalnya USD 8,130 miliar. Pembangunan ini memperluas kapasitas pendapatan tetapi juga meningkatkan persyaratan eksekusi dan pengembalian.
Apa itu Nebius Group (NBIS)?
Nebius Group adalah perusahaan teknologi yang berkantor pusat di Amsterdam yang berpusat pada platform cloud AI-native. Perusahaan mendesain dan mengoperasikan infrastruktur pusat data, kemudian menggabungkan akselerator NVIDIA dengan jaringan berkinerja tinggi, penyimpanan, manajemen kluster, inferensi yang dikelola, dan alat pengembang. Pelanggan menggunakan platform untuk pelatihan model, fine-tuning, inferensi, agen dan beban kerja intensif komputasi lainnya. Grup ini juga memiliki Avride, pengembang kendaraan otonom dan robot pengiriman, dan TripleTen, platform reskilling teknologi, plus saham di ClickHouse dan Toloka.
Strategi jangka panjangnya adalah memperluas daya dan kapasitas GPU melalui situs yang dimiliki dan kemitraan infrastruktur yang dapat mengurangi jumlah modal yang didanai Nebius sendiri. Microsoft dan Meta telah menyediakan komitmen anchor besar, Reflection AI menandatangani perjanjian komputasi multi-tahun, dan NVIDIA telah memperdalam hubungan komersial dan investasinya dengan perusahaan. Nebius juga menjadi mitra infrastruktur pilihan untuk penawaran AI sovereign Palantir, memperluas rutenya ke beban kerja pemerintah dan perusahaan teregulasi di luar permintaan public cloud standar.
Baca Lebih Lanjut: Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
Ikhtisar Pendapatan Nebius Group (NBIS) Q2 2026: Pertumbuhan Pendapatan, EBITDA dan Belanja Kapasitas
Nebius menghasilkan pendapatan Q2 sebesar $582,3 juta versus sekitar $536 juta yang diharapkan, kerugian per saham terdilusi $0,68 versus kerugian $0,36 yang diharapkan, dan EBITDA yang disesuaikan $236,2 juta versus kerugian $21,0 juta setahun sebelumnya. Arus kas operasional mencapai $2,246 miliar, dibantu oleh prabayar pelanggan, meskipun pembelian infrastruktur naik menjadi $5,657 miliar. Kuartal ini mengkonfirmasi permintaan yang cepat dan ekonomi yang disesuaikan membaik, sambil menunjukkan bahwa belanja penerapan dan profitabilitas GAAP tetap menjadi tradeoff utama.
Baca Lebih Lanjut: Ikhtisar Pendapatan Nebius Group (NBIS) Q2 2026: Beat Pendapatan $582,3M Mendorong Reli Harga 34,14%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $536M |
$582,3M |
Beat. Sekitar $46M di atas konsensus; naik 454% YoY. |
|
EPS terdilusi Q2 |
Konsensus kerugian $0,36 |
Kerugian $0,68 |
Meleset. Kerugian $0,32 lebih lebar dari konsensus. |
|
EBITDA yang disesuaikan Q2 |
Kerugian $21,0M setahun sebelumnya |
$236,2M |
Membaik. Skala cloud AI menggerakkan EBITDA yang disesuaikan tajam positif. |
|
Kerugian bersih yang disesuaikan Q2 |
Kerugian $91,5M setahun sebelumnya |
Kerugian $33,2M |
Menyempit. Kerugian yang disesuaikan membaik 64% YoY. |
|
Arus kas operasional Q2 |
$167,7M digunakan setahun sebelumnya |
$2,246B disediakan |
Positif. Kas pelanggan dan pendapatan ditangguhkan mendorong pembalikan. |
|
Pembelian infrastruktur Q2 |
$510,6M setahun sebelumnya |
$5,657B |
Dipercepat. Pembelian naik lebih dari sepuluh kali lipat. |
|
Kas dan setara |
$3,678B pada 31 Des 2025 |
$8,042B |
Diperluas. Pembiayaan dan kas pelanggan mendanai penerapan. |
|
Pendapatan ditangguhkan |
$1,578B pada 31 Des 2025 |
$5,975B |
Diperluas. Permintaan terkontrak menyediakan pendanaan di muka. |
|
Outlook ARR akhir-2026 |
Sebelumnya ditegaskan kembali |
$7B-$9B |
Dipertahankan. Memerlukan peningkatan kapasitas material lainnya. |
- Pendapatan USD 582,3 juta mengalahkan konsensus sekitar USD 46 juta: Penjualan naik 454% year over year, menunjukkan bahwa kapasitas cloud AI sedang dikonversi menjadi pendapatan dalam skala besar. Mempertahankan laju tersebut tergantung pada kluster baru yang mulai beroperasi tanpa penundaan konstruksi atau daya yang besar.
- Kerugian per saham terdilusi USD 0,68 meleset USD 0,32: Depresiasi dan amortisasi mencapai USD 259,7 juta saat peralatan baru mulai beroperasi. Ini menjelaskan mengapa EBITDA yang disesuaikan dapat membaik sebelum pendapatan GAAP dan arus kas bebas berubah konsisten positif.
- EBITDA yang disesuaikan mencapai USD 236,2 juta dari kerugian USD 21,0 juta: Ayunan menunjuk pada utilitas yang lebih baik dan leverage operasional. Setiap megawatt baru masih perlu menghasilkan laba kotor yang cukup untuk menutupi depresiasi, bunga dan investasi korporat.
- Arus kas operasional mencapai USD 2,246 miliar saat pendapatan ditangguhkan naik menjadi USD 5,975 miliar: Prabayar pelanggan membantu mendanai ekspansi, meskipun pertumbuhan pendapatan ditangguhkan kuartalan USD 1,197 miliar meningkatkan arus kas. Investor masih perlu memisahkan ekonomi layanan dari manfaat waktu.
- Pembelian infrastruktur USD 5,657 miliar hampir sepuluh kali pendapatan kuartalan: Belanja enam bulan mencapai USD 8,130 miliar dan properti serta peralatan naik menjadi USD 13,045 miliar. Pembangunan mendukung kapasitas masa depan, tetapi utilitas dan harga harus tetap kuat untuk membenarkan basis aset.
Baca Lebih Lanjut: Prediksi Harga CoreWeave (CRWV) 2026: Bisakah Permintaan Cloud AI Mendorong CRWV Menuju $175?
Outlook Investasi Nebius Group (NBIS) 2026: Kasus Bull $350 vs Kasus Bear $145
Nebius menggabungkan pertumbuhan cloud AI yang cepat dengan rencana ekspansi yang sangat intensif modal. Upside tergantung pada permintaan terkontrak, prabayar pelanggan dan peningkatan EBITDA yang disesuaikan, sementara risiko utama adalah pengeluaran infrastruktur naik lebih cepat dari utilitas dan pengembalian kas.
Kasus Bull: Permintaan Cloud AI yang Kuat Mendorong NBIS Menuju USD 350
Kasus Bull mengasumsikan Nebius menambah kapasitas sesuai jadwal, mengkonversi kontrak besar dengan Microsoft, Meta dan pelanggan lain, dan mempertahankan harga yang kuat pada platform akselerator yang lebih baru. Pendapatan tumbuh lebih cepat dari biaya infrastruktur, memungkinkan hasil EBITDA yang disesuaikan Q2 USD 236,2 juta berkembang menjadi leverage operasional yang lebih kuat.
Pergerakan menuju USD 350 akan memerlukan kemajuan yang jelas menuju target ARR akhir-2026 USD 7 miliar hingga USD 9 miliar, utilitas yang stabil dan lebih banyak modal mitra tanpa dilusi yang berat. Perkiraan pendapatan yang lebih tinggi dan kesenjangan yang lebih sempit antara arus kas operasional dan capex akan memperkuat kasus tersebut.
Kasus Base: Pertumbuhan Cloud AI yang Stabil Menjaga NBIS Antara USD 240 dan USD 300
Kasus Base mengasumsikan pendapatan cloud AI terus tumbuh dengan cepat, sementara investor tetap berhati-hati tentang pengembalian pada pembelian infrastruktur enam bulan USD 8,130 miliar. Pelanggan besar dan pembayaran di muka mendukung penerapan, meskipun depresiasi, bunga dan biaya eksekusi membatasi ekspansi valuasi lebih lanjut.
Di bawah skenario ini, NBIS bisa trading terutama antara USD 240 dan USD 300. Pertumbuhan pendapatan yang berkelanjutan, EBITDA yang disesuaikan positif dan kapasitas baru yang mulai beroperasi akan mendukung kisaran tersebut. Target ARR yang lebih rendah atau penundaan situs berulang akan melemahkan ujung atas.
Kasus Bear: Biaya Infrastruktur yang Lebih Tinggi Menarik NBIS Menuju USD 145
Kasus Bear mengasumsikan situs baru dibuka lebih lambat dari yang direncanakan atau beroperasi pada utilitas yang lebih rendah saat penerapan pelanggan bergeser. Nebius terus membayar peralatan, daya dan pembiayaan sebelum cukup pendapatan tiba, melemahkan pengembalian kas.
Pergerakan menuju USD 145 akan menjadi lebih mungkin jika kemajuan ARR gagal memenuhi panduan, EBITDA yang disesuaikan berubah negatif lagi atau Nebius bergantung pada lebih banyak pembiayaan terkait ekuitas. Konsentrasi pelanggan dapat menambah tekanan lebih lanjut jika penerapan besar pindah ke periode selanjutnya.
Perkiraan Harga Saham NBIS untuk 2026 oleh Analis Wall Street
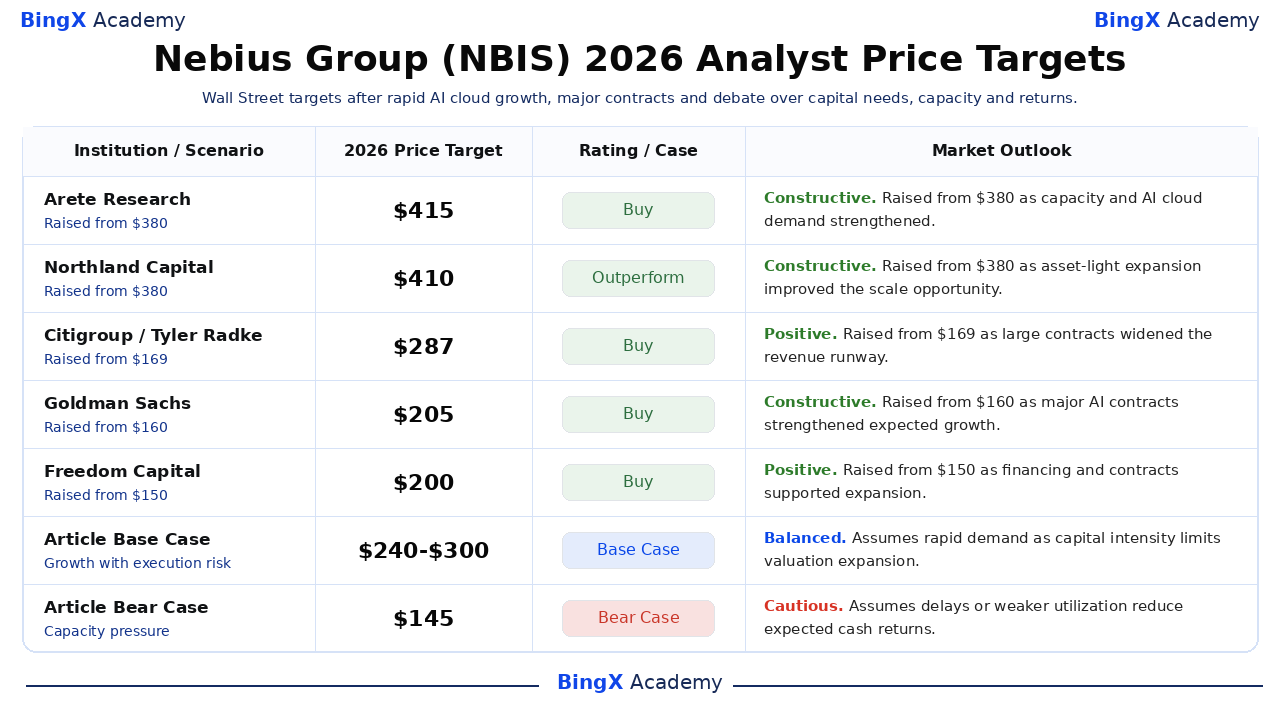
Lima target bertanggal ini berkisar dari $200 hingga $415 dan mencerminkan asumsi yang berbeda tentang kapasitas, pangsa pasar, pembiayaan dan utilitas. Ini adalah titik referensi pihak ketiga daripada janji harga. Baris Artikel Base dan Bear adalah skenario editorial BingX Academy dan diberi label secara terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Arete Research / Richard Kramer |
$415 |
Beli |
Konstruktif. 7 Agustus: dinaikkan dari $380 saat kapasitas terkontrak dan permintaan cloud AI menguat. |
|
Northland Capital / Michael Latimore |
$410 |
Outperform |
Konstruktif. 20 Juli: dinaikkan dari $380 saat model asset-light memperlebar peluang skala. |
|
Citigroup / Tyler Radke |
$287 |
Beli |
Positif. 23 Juni: dinaikkan dari $169 saat komitmen besar memperlebar landasan pendapatan. |
|
Goldman Sachs / George Tong |
$205 |
Beli |
Konstruktif. 16 April: dinaikkan dari $160 saat permintaan AI dan kontrak besar memperkuat pertumbuhan. |
|
Freedom Capital / Paul Meeks |
$200 |
Beli |
Positif. 20 Juli: dinaikkan dari $150 saat pembiayaan dan kontrak mendukung ekspansi. |
|
Kasus Base Artikel |
$240-$300 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan cepat saat intensitas modal membatasi ekspansi valuasi. |
|
Kasus Bear Artikel |
$145 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan atau utilitas yang lebih lemah mengurangi pengembalian kas yang diharapkan. |
Cara Trading Saham Nebius Group (NBIS) di BingX
Trading pertumbuhan cloud AI Nebius Group, penerapan kapasitas dan outlook pembiayaan menggunakan BingX TradFi dan alat BingX AI. Karena NBIS dapat bereaksi tajam terhadap kontrak, milestone kapasitas dan penggalangan modal, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
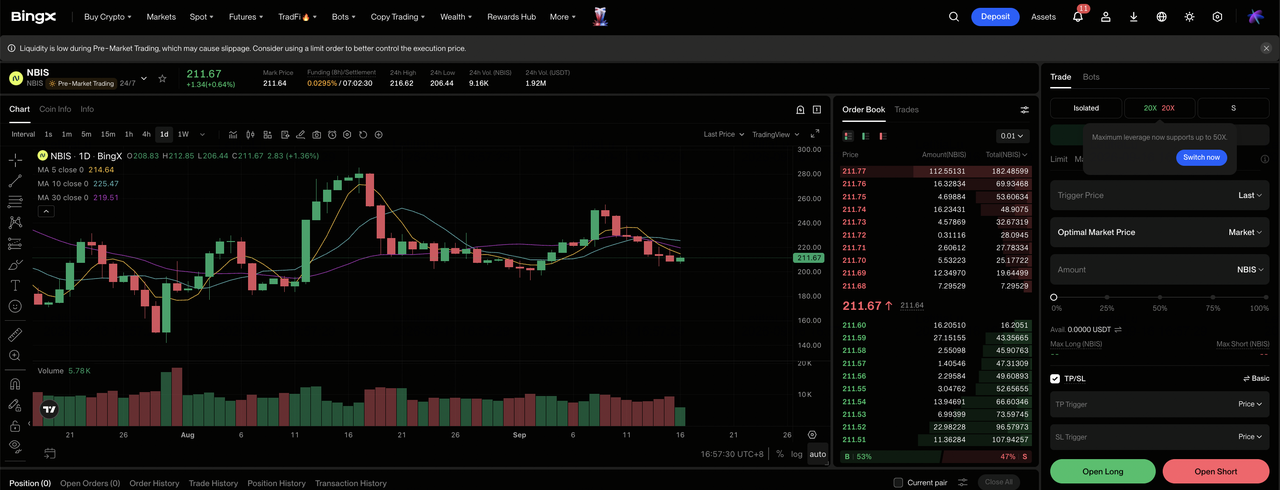
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Nebius Group (NBIS). Cari dan pilih kontrak futures perpetual NBIS-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika kontrak mengkonversi dan utilitas kapasitas mendukung margin. Pilih Buka Short jika penundaan, biaya pembiayaan atau dilusi melemahkan pengembalian yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Keuntungan YTD 168,25% menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Eksekusi protokol risiko yang ketat. Atur level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trading. NBIS dapat bereaksi cepat terhadap kontrak pelanggan, ketersediaan daya, penerapan GPU, pendapatan dan pembiayaan.
5 Risiko Teratas untuk Diwaspadai Investor Nebius Group di 2026
Valuasi Nebius tergantung pada ekspansi kapasitas, permintaan pelanggan, pembiayaan dan utilitas. Risiko ini dapat mempengaruhi arus kas, margin dan nilai per saham.
- Pengeluaran infrastruktur berat meningkatkan rintangan pengembalian: Pembelian infrastruktur kuartalan mencapai USD 5,657 miliar, hampir sepuluh kali pendapatan Q2. Jika utilitas atau harga mengecewakan, depresiasi dan biaya pembiayaan dapat naik lebih cepat dari laba kotor.
- Target ARR tergantung pada kapasitas baru yang online: Target USD 7 miliar hingga USD 9 miliar memerlukan pusat data, daya, jaringan dan akselerator untuk diterapkan sesuai jadwal. Penundaan konstruksi atau pasokan dapat mendorong pendapatan terkontrak ke periode selanjutnya.
- Pelanggan besar meningkatkan risiko konsentrasi: Microsoft, Meta dan pelanggan besar lainnya memberikan visibilitas permintaan yang kuat. Penerapan yang tertunda atau renegoisasi masih dapat mempengaruhi utilitas, harga dan penerimaan kas di beberapa kuartal.
- Hutang konvertibel dapat menekan nilai per saham: Nebius mengumpulkan USD 5,75 miliar melalui obligasi konvertibel baru untuk mendukung ekspansi. Biaya bunga dan konversi potensial meningkatkan risiko pembiayaan dan dilusi.
- Reli YTD 168,25% meninggalkan ruang lebih sedikit untuk meleset: Valuasi sudah mencerminkan pertumbuhan cepat dan eksekusi yang berhasil. Panduan ARR yang lebih rendah, margin yang lebih lemah atau penundaan pelanggan dapat menekan kelipatan bahkan jika pendapatan terus naik.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Nebius Group di 2026?
Nebius telah membangun bukti permintaan, dengan pendapatan Q2 naik 454% menjadi $582,3 juta dan EBITDA yang disesuaikan mencapai $236,2 juta. Prabayar pelanggan dan $5,975 miliar pendapatan ditangguhkan membantu mendukung ekspansi. Debat investasi sekarang kurang tergantung pada apakah permintaan AI ada dan lebih pada apakah perusahaan dapat menerapkan modal dengan cukup efisien untuk menghasilkan pengembalian kas yang tahan lama.
Kasus Bull memerlukan kapasitas dan kontrak untuk mendukung $350, sementara Kasus Bear mencerminkan penundaan, pembiayaan dan dilusi yang dapat menarik NBIS menuju $145. Trader konservatif mungkin memantau kemajuan menuju target ARR $7 miliar hingga $9 miliar, utilitas, EBITDA yang disesuaikan dan kesenjangan antara arus kas operasional dan pengeluaran infrastruktur.
Pengingat Risiko: Trading dan berinvestasi di saham seperti NBIS melibatkan risiko tinggi kehilangan modal. Penundaan konstruksi, kendala daya, konsentrasi pelanggan, hutang, dilusi, kompresi valuasi dan trading leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham High-Performance Computing (HPC) Teratas untuk Diperhatikan di 2026: Pemimpin Pasar Komputasi yang Dipercepat
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Saham Infrastruktur Cloud AI Teratas untuk Dibeli di 2026 di Tengah Capex Hyperscaler dan Boom Neocloud
- Prediksi Harga CoreWeave (CRWV) 2026: Bisakah Permintaan Cloud AI Mendorong CRWV Menuju $175?
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Outlook Saham Microsoft (MSFT) untuk 2026: Bisakah Pertumbuhan Azure AI dan Copilot Mendorong Saham MSFT ke $550+?
