MP Materials (MP) membangun rantai pasokan unsur tanah jarang AS dari bijih yang ditambang hingga bahan terpisah, logam, dan magnet permanen yang telah jadi. Mountain Pass menyediakan sumber daya hulu, sementara fasilitas Independence dan kampus 10X yang direncanakan memindahkan perusahaan ke manufaktur bernilai lebih tinggi. Integrasi vertikal ini menciptakan eksposur strategis terhadap transportasi, robotika, pertahanan, dan dirgantara, meskipun eksekusi tetap sensitif terhadap harga unsur tanah jarang, dukungan kebijakan, dan kualifikasi magnet.
MP Material Q2 2026 menunjukkan pertumbuhan material yang lebih cepat dan peningkatan pendapatan. Pendapatan mencapai $108,49 juta, naik 89% year over year dan di atas konsensus $96,89 juta yang dikutip, sementara EBITDA yang disesuaikan meningkat dari kerugian $12,535 juta menjadi positif $28,493 juta. Penjualan NdPr naik 127% menjadi 1.006 ton metrik, meskipun pendapatan Magnetics turun 17% selama peningkatan produksi.
Prakiraan saham MP untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus skala magnet domestik: output NdPr yang lebih tinggi, perlindungan harga, kualifikasi General Motors, dan ekspansi 10X memindahkan MP menuju campuran pendapatan hilir yang lebih berharga dan dapat dipertahankan.
- Kasus peningkatan dan penetapan harga: biaya start-up magnet, ketergantungan kebijakan, dan harga unsur tanah jarang yang volatil menunda konversi arus kas bebas meskipun volume material meningkat.
Panduan ini menguraikan prakiraan saham MP, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 MP Materials tanggal 6 Agustus, pengajuan kuartalan, dan data pasar hingga 15 September, ditambah cara memperdagangkan futures saham MP di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor MP Materials pada September 2026
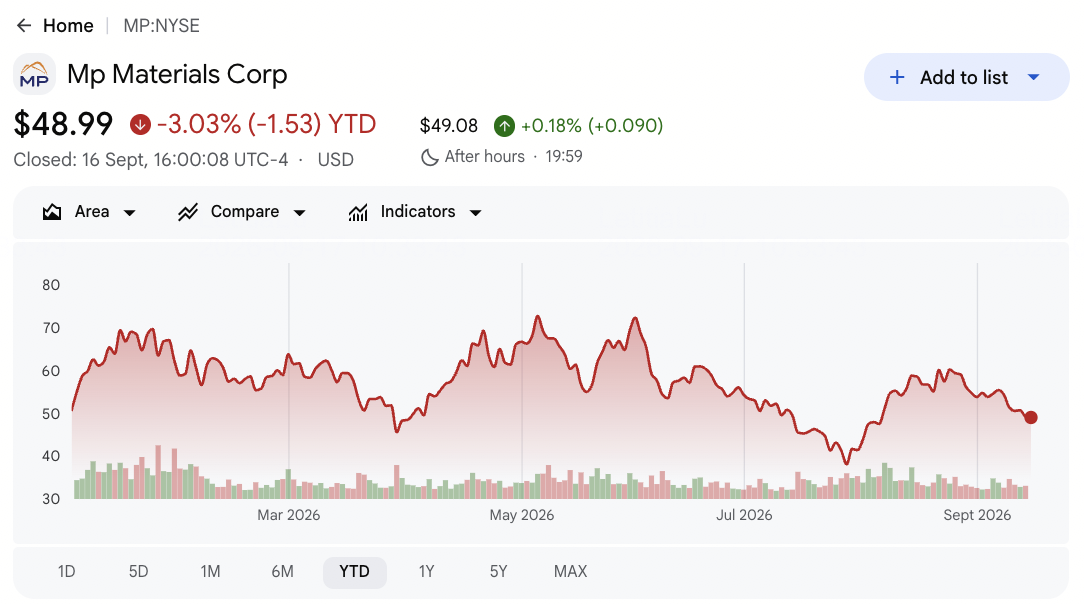
- MP ditutup di $49,17 setelah turun 2,67% YTD: Saham tetap hampir 51% di bawah tertinggi 52 minggu $100,25. Penurunan mencerminkan pergeseran dari antusiasme yang didorong kebijakan menuju bukti bahwa kapasitas magnet dapat menghasilkan margin dan arus kas yang tahan lama.
- Pendapatan Q2 mencapai $108,49 juta, naik 89%: Pendapatan mengalahkan konsensus $96,89 juta sekitar $11,6 juta. Penjualan NdPr terpisah dan penetapan harga yang lebih kuat mengimbangi berakhirnya pengiriman konsentrat, memberikan investor pandangan yang lebih jelas tentang ekonomi pemrosesan domestik.
- Penjualan NdPr naik 127% menjadi 1.006 ton metrik: Produksi meningkat 41% menjadi 840 ton metrik, menunjukkan bahwa pemisahan Tahap II sedang berkembang. Pergerakan inventori juga berkontribusi, jadi output berkelanjutan dan ekonomi konversi masih penting.
- Pendapatan perlindungan harga menambah $17,58 juta: Dukungan pemerintah AS membantu EBITDA yang disesuaikan Materials mencapai $32,505 juta. Investor masih perlu memisahkan pendapatan terkait kebijakan dari penetapan harga pasar yang mendasari ketika menilai profitabilitas yang dapat diulang.
- 10X, General Motors, dan Apple mendefinisikan tes pertumbuhan hilir: Kualifikasi Independence dan pengiriman komersial yang direncanakan menghubungkan basis sumber daya MP dengan magnet jadi. Kampus 10X yang lebih besar dan program Apple yang dimulai pada 2027 dapat memperluas skala dan eksposur pelanggan.
Apa itu MP Materials (MP)?
MP Materials memiliki dan mengoperasikan tambang dan situs pemrosesan unsur tanah jarang Mountain Pass di California. Perusahaan memproduksi konsentrat unsur tanah jarang, oksida neodymium-praseodymium (NdPr) terpisah dan logam, kemudian menggunakan bahan tersebut untuk memproduksi magnet permanen di Independence di Fort Worth, Texas. NdPr menggabungkan neodymium dan praseodymium, dua unsur tanah jarang yang digunakan untuk membuat magnet permanen berkekuatan tinggi untuk motor listrik. Segmen Materials memonetisasi penambangan, pemisahan, dan produksi logam, sementara Magnetics mencakup produk prekursor dan magnet jadi. Komponen ini sangat penting untuk motor listrik yang digunakan di seluruh kendaraan, peralatan industri, robotika, pertahanan, dan dirgantara.
Strateginya adalah mengurangi ketergantungan AS pada pemrosesan unsur tanah jarang asing melalui integrasi vertikal domestik. Kemitraan Departemen Perang AS mencakup perlindungan harga, pembiayaan, dan dukungan untuk kapasitas pemisahan dan magnet tambahan. General Motors adalah pelanggan jangkar untuk Independence, Apple telah berkomitmen pada magnet daur ulang buatan AS yang dimulai pada 2027, dan 10X direncanakan sebagai kampus manufaktur Texas yang lebih besar. MP juga mengumumkan joint venture Saudi dan perjanjian offtake gadolinium jangka panjang dengan pelanggan dirgantara dan pertahanan Amerika, memperluas beyond NdPr.
Baca Lebih Lanjut: Saham dan ETF Energi Terbaik untuk Dibeli pada 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
Ikhtisar Pendapatan MP Materials (MP) Q2 2026: Pertumbuhan NdPr, EBITDA Positif dan Peningkatan Magnet
MP Materials melaporkan pendapatan $108,49 juta versus $96,89 juta yang diharapkan, dengan pertumbuhan 89% didukung oleh produk NdPr terpisah. EPS dilusian yang disesuaikan adalah kerugian $0,01, sejalan dengan konsensus dan $0,12 lebih baik year over year, sementara EBITDA yang disesuaikan meningkat $41,028 juta menjadi positif $28,493 juta. Pendapatan Materials naik 155% menjadi $95,629 juta, meskipun pendapatan Magnetics turun 17% menjadi $16,524 juta karena Independence melewati kualifikasi dan start-up.
Baca Lebih Lanjut: Ikhtisar Pendapatan MP Materials (MP) Q2 FY2026: Pertumbuhan Pendapatan $108,5M Mendorong Rally Harga 7,62%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $96,89M |
$108,49M; +89% YoY |
Mengalahkan. Sekitar $11,6M di atas konsensus karena harga dan volume NdPr membaik. |
|
EPS dilusian yang disesuaikan Q2 |
Konsensus -$0,01 |
-$0,01 |
Sejalan. Membaik $0,12 YoY karena EBITDA yang disesuaikan menjadi positif. |
|
Kerugian per saham dilusian GAAP Q2 |
-$0,19 tahun sebelumnya |
-$0,11 |
Membaik. Kerugian per saham menyempit $0,08. |
|
Kerugian bersih Q2 |
-$30,872M tahun sebelumnya |
-$20,296M |
Membaik. Keuntungan Materials yang lebih tinggi mengimbangi biaya start-up magnet. |
|
EBITDA yang disesuaikan Q2 |
-$12,535M tahun sebelumnya |
$28,493M |
Membaik. Ayunan year-over-year mencapai $41,028M. |
|
Pendapatan Segmen Materials |
$37,532M tahun sebelumnya |
$95,629M; +155% |
Dipercepat. NdPr terpisah menggantikan penjualan konsentrat. |
|
Pendapatan Segmen Magnetics |
$19,861M tahun sebelumnya |
$16,524M; -17% |
Menurun. Campuran bergeser selama peningkatan Independence. |
|
Produksi NdPr |
597 ton metrik tahun sebelumnya |
840 ton metrik |
Diperluas. Produksi tumbuh 41%. |
|
Penjualan NdPr |
443 ton metrik tahun sebelumnya |
1.006 ton metrik |
Diperluas. Volume penjualan meningkat 127%. |
|
Pendapatan perlindungan harga |
Tidak ada pendapatan tahun sebelumnya |
$17,580M |
Ditambahkan. Dukungan kebijakan memperkuat profitabilitas Materials. |
- Pendapatan $108,49 juta mengalahkan konsensus sekitar $11,6 juta: Penjualan naik 89%, menunjukkan bahwa produk terpisah dapat menggantikan pendapatan konsentrat. Pertumbuhan berkelanjutan sekarang tergantung pada produksi, penetapan harga, dan permintaan hilir yang tetap selaras.
- EPS yang disesuaikan negatif $0,01 sesuai konsensus: Kerugian membaik $0,12 year over year karena volume yang lebih kuat dan perlindungan harga membantu hasil per saham. Perbaikan lebih lanjut tergantung pada kontribusi Magnetics yang lebih konsisten.
- EBITDA yang disesuaikan membaik $41,028 juta menjadi $28,493 juta: Ayunan menunjukkan leverage operasi yang jelas, meskipun $17,58 juta berasal dari pendapatan perlindungan harga. Investor masih perlu melacak profitabilitas yang disesuaikan kebijakan dan konversi kas.
- Pendapatan Materials naik 155% menjadi $95,629 juta: Pendapatan oksida dan logam NdPr mencapai $94,434 juta karena volume penjualan lebih dari dua kali lipat. Pergeseran campuran mendukung strategi MP untuk menangkap lebih banyak nilai melalui pemrosesan domestik.
- Penjualan NdPr naik 127% sementara pendapatan Magnetics turun 17%: Eksekusi hulu yang kuat kontras dengan bisnis hilir yang masih dalam kualifikasi. Pengiriman komersial, pengujian regulasi, dan penerimaan pelanggan harus membaik sebelum model penuh tambang-ke-magnet berkontribusi pada pendapatan yang tahan lama.
Prospek Investasi MP Materials (MP) 2026: Kasus Bull $95 vs Kasus Bear $35
Prospek MP 2026 tergantung pada apakah pertumbuhan pemrosesan unsur tanah jarang yang kuat dapat diterjemahkan menjadi bisnis magnet yang menguntungkan. Materials saat ini memberikan sebagian besar dukungan pendapatan, sementara Independence, 10X, dan kualifikasi pelanggan menentukan berapa banyak nilai yang dapat ditambahkan oleh strategi hilir.
Kasus Bull: Pertumbuhan Magnet yang Kuat Mendorong MP Menuju $95
Kasus Bull mengasumsikan Independence memasuki produksi komersial sesuai jadwal, kualifikasi General Motors berubah menjadi volume, dan kampus 10X maju tanpa overrun biaya besar. Produksi NdPr tetap di atas 800 ton metrik per kuartal, perlindungan harga mendukung ekonomi Materials, dan Apple menambahkan saluran permintaan besar lainnya.
Pergerakan menuju $95 akan memerlukan pendapatan Magnetics untuk membalikkan penurunan 17% dan EBITDA yang disesuaikan tetap positif di luar pendapatan pemerintah. Pengiriman tepat waktu, margin segmen yang lebih tinggi, dan kemajuan konstruksi 10X yang jelas akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Materials yang Stabil Menjaga MP Antara $60 dan $75
Kasus Dasar mengasumsikan volume NdPr terpisah terus tumbuh dan dukungan kebijakan membatasi downside, sementara biaya start-up magnet tetap tinggi selama peningkatan komersial. Materials memberikan sebagian besar pendapatan jangka dekat karena kualifikasi Independence berkembang secara bertahap dan 10X tetap menjadi peluang jangka panjang.
MP dapat diperdagangkan terutama antara $60 dan $75. EBITDA yang disesuaikan positif, penetapan harga NdPr yang stabil, dan kualifikasi pelanggan akan mendukung rentang tersebut. Penundaan magnet atau pendapatan terkait kebijakan yang lebih rendah akan membatasi ujung atas.
Kasus Bear: Penundaan Magnet Menarik MP Menuju $35
Kasus Bear mengasumsikan penetapan harga unsur tanah jarang melemah sementara pengiriman Independence tergelincir dan 10X memerlukan lebih banyak modal dari yang direncanakan. Margin Materials menurun, Magnetics tetap di bawah skala, dan konsentrasi pelanggan membatasi kekuatan penetapan harga.
Pergerakan menuju $35 akan menjadi lebih mungkin jika EBITDA yang disesuaikan menjadi negatif, output NdPr turun, atau volume magnet komersial melewatkan jadwal. Perkiraan pendapatan yang lebih rendah dan arus kas bebas yang lebih lemah akan menambah tekanan lebih lanjut.
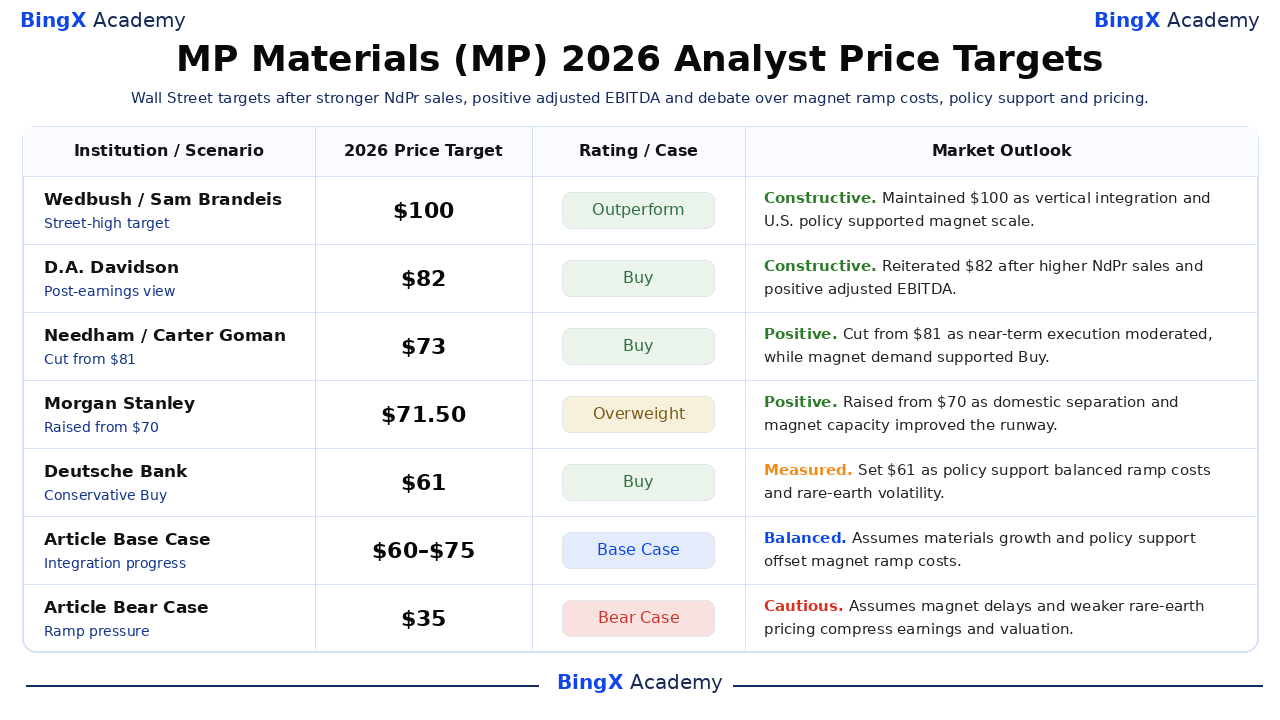
Prakiraan Harga Saham MP untuk 2026 Oleh Analis Wall Street
Target analis terpilih berkisar dari $60 hingga $100 dan menunjukkan ketidaksepakatan luas atas nilai dukungan kebijakan, manufaktur hilir, dan biaya peningkatan jangka dekat. Beberapa perusahaan mengurangi target tanpa meninggalkan rating positif. Tindakan bertanggal di bawah ini memisahkan target dua belas bulan Street dari skenario Base dan Bear independen artikel.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
Wedbush |
$100 |
Outperform |
Konstruktif. 8 Mei: mempertahankan pandangan tertinggi Street karena integrasi vertikal dan kebijakan AS mendukung kapasitas magnet. |
|
D.A. Davidson |
$82 |
Buy |
Konstruktif. 24 Agustus: mengulangi Buy setelah penjualan NdPr yang lebih tinggi dan EBITDA yang disesuaikan positif. |
|
Needham |
$73 |
Buy |
Positif. 22 Juli: dipotong dari $81 karena eksekusi jangka dekat moderat, sementara permintaan magnet mendukung Buy. |
|
Morgan Stanley |
$71,50 |
Overweight |
Positif. 8 Juli: dinaikkan dari $70 karena pemisahan domestik dan kapasitas magnet meningkatkan runway. |
|
Deutsche Bank |
$61 |
Buy |
Terukur. 9 Juli: menetapkan target konservatif yang menyeimbangkan dukungan kebijakan terhadap biaya peningkatan dan penetapan harga. |
|
JPMorgan |
$60 |
Overweight |
Terukur. 29 Juli: dipotong dari $75 karena perkiraan jangka dekat direset sementara nilai strategis tetap. |
|
Kasus Dasar Artikel |
$60-$75 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan Materials dan dukungan kebijakan mengimbangi biaya peningkatan magnet. |
|
Kasus Bear Artikel |
$35 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan magnet dan penetapan harga yang lebih lemah menekan pendapatan dan valuasi. |
Cara Memperdagangkan Saham MP Materials (MP) di BingX
Perdagangkan prospek NdPr, produksi magnet, dan dukungan kebijakan MP Materials menggunakan BingX TradFi dan BingX AI tools. Karena MP dapat bereaksi tajam terhadap harga unsur tanah jarang dan pengumuman pemerintah, tentukan katalis dan batas risiko terlebih dahulu.
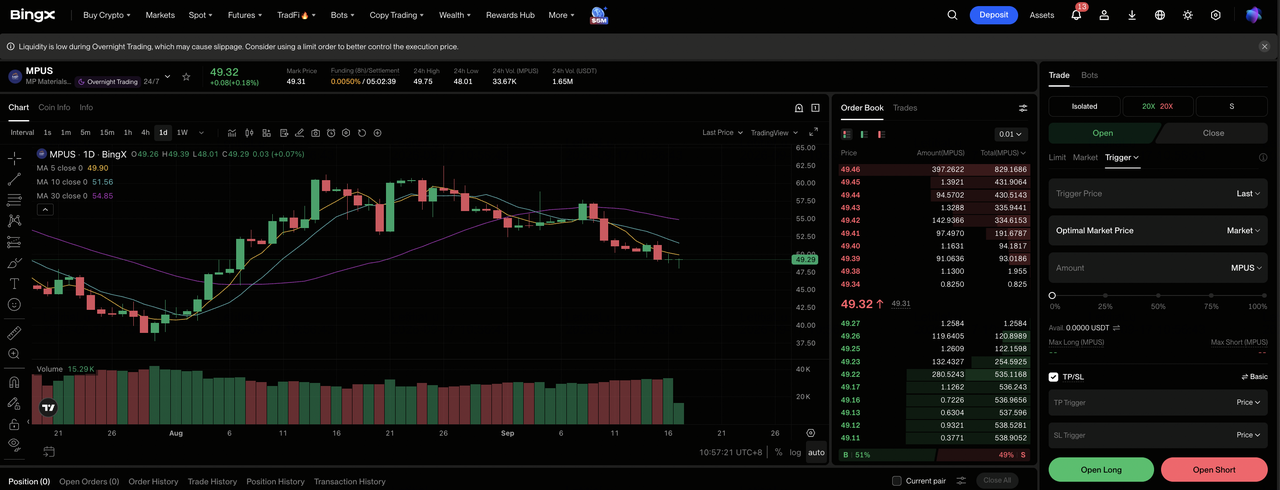
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus pada dashboard exchange BingX.
Langkah 2: Pilih MP Materials (MP). Cari dan pilih kontrak futures perpetual MP-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika kualifikasi magnet dan pertumbuhan Materials memvalidasi Kasus Bull. Pilih Open Short jika penundaan dan tekanan harga memvalidasi Kasus Bear.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Rentang 52 minggu MP $37,81-$100,25 mendukung leverage konservatif.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan.
5 Risiko Teratas yang Perlu Diperhatikan Investor MP pada 2026
MP Materials menghadapi risiko komoditas, eksekusi, kebijakan, dan pembiayaan saat memperluas dari bahan unsur tanah jarang menjadi magnet. Faktor-faktor ini dapat mempengaruhi pendapatan, arus kas, dan premi strategis yang diberikan pada saham.
- Harga unsur tanah jarang yang lebih rendah dapat menekan margin: Penetapan harga yang lebih kuat mendukung pendapatan Q2 bersama volume penjualan yang lebih tinggi. Pembalikan akan mengurangi pendapatan Materials dan meninggalkan lebih sedikit kas untuk Independence, 10X, dan kapasitas pemrosesan tambahan.
- Dukungan pemerintah dapat berubah seiring waktu: Perlindungan harga berkontribusi $17,58 juta pendapatan Q2 dan meningkatkan ekonomi jangka dekat. Perubahan pada pendanaan, pengadaan, atau prioritas kepemilikan dapat mengurangi dukungan langsung dan premi strategis MP.
- Kualifikasi magnet dapat memakan waktu lebih lama dari yang direncanakan: Pendapatan Magnetics turun 17% menjadi $16,524 juta selama peningkatan produksi. Pengujian yang tertunda atau penerimaan pelanggan akan menunda leverage operasi dan menjaga biaya start-up di depan penjualan.
- Pelanggan besar meningkatkan risiko eksekusi: General Motors menangkar Independence, sementara permintaan Apple dimulai nanti. Perubahan dalam jadwal, spesifikasi, atau volume dapat mempengaruhi utilisasi, waktu pendapatan, dan pengembalian kapasitas magnet.
- 10X dapat memerlukan lebih banyak modal dari yang diharapkan: Kampus baru membawa risiko konstruksi, peralatan, dan pembiayaan sebelum pendapatan dimulai. Overrun biaya dapat menekan arus kas bebas dan mengurangi nilai yang diciptakan oleh operasi Materials yang lebih kuat.
Pemikiran Akhir: Haruskah Anda Berinvestasi di MP pada 2026?
MP Materials menghadirkan Q2 yang lebih kuat, dengan pendapatan $108,49 juta, penjualan NdPr 1.006 ton metrik, dan EBITDA yang disesuaikan positif $28,493 juta. Angka-angka tersebut menunjukkan bahwa pemisahan domestik sedang berkembang. Pendapatan Magnetics $16,524 juta dan kualifikasi yang sedang berlangsung menunjukkan bahwa tesis hilir masih berkembang.
Kasus Bull memerlukan Independence dan 10X untuk menerjemahkan dukungan strategis menjadi margin magnet yang dapat diulang, mendukung $95. Kasus Bear mengikuti kualifikasi yang tertunda, harga unsur tanah jarang yang lebih lemah, dan tekanan modal menuju $35. Trader konservatif mungkin menunggu pengiriman magnet komersial, utilisasi pelanggan yang lebih jelas, dan EBITDA yang disesuaikan positif tidak termasuk pendapatan kebijakan yang tidak biasa sebelum memberikan premi kelipatan platform hilir.
Pengingat Risiko: Trading dan investasi pada saham seperti MP melibatkan risiko tinggi kehilangan modal. Harga komoditas, kebijakan industri, konstruksi, kualifikasi pelanggan, valuasi, dan leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham dan ETF Energi Terbaik untuk Dibeli pada 2026: Krisis Daya AI Bertemu Volatilitas Geopolitik
- Saham Energi AI Terbaik untuk Dibeli pada 2026: Nuklir, Gas, Sel Bahan Bakar, dan Pembangunan Daya AI
- Saham Pertahanan Terbaik untuk Dibeli pada 2026: Primes, Rudal, Drone, Ruang Angkasa, dan Peperangan yang Didukung AI
- Prediksi Harga Occidental Petroleum (OXY) 2026: Bisakah Minyak dan Deleveraging Mendorong OXY Menuju $85?
- Prediksi Harga ExxonMobil (XOM) 2026: Bisakah Minyak dan Pertumbuhan Produksi Mendorong XOM Menuju $205?
- Prediksi Harga Bloom Energy (BE) 2026: Bisakah Daya Pusat Data AI Mendorong BE Menuju $350?
