Figma (FIG) menyediakan platform berbasis browser di mana desainer, developer, manajer produk, dan pemasar membangun produk digital bersama-sama. Figma Design tetap menjadi kanvas kolaboratif utama, sementara FigJam, Dev Mode, Slides, Sites, Make, dan alat AI yang lebih baru memperluas platform dari ideation hingga kode, penerbitan, dan produksi konten. Alur kerja yang lebih luas tersebut menciptakan lebih banyak cara untuk memonetisasi setiap organisasi, meskipun juga membuat saham sensitif terhadap kompetisi AI generatif, permintaan seat, dan biaya menjalankan fitur AI.
Kuartal terbarunya menunjukkan adopsi yang cepat di samping perdebatan profitabilitas yang meluas. Pendapatan Figma Q2 2026 mencapai $370,1 juta, naik 48% year over year dan sekitar $18,1 juta di atas konsensus, sementara EPS yang disesuaikan sebesar $0,08 menggandakan estimasi $0,04. Net dollar retention mencapai 136%, meskipun kerugian operasional GAAP melebar menjadi $117,3 juta dan margin free cash flow turun menjadi 14%, membuat disiplin investasi menjadi pusat outlook.
Prakiraan saham FIG untuk 2026 sekarang terpusat pada dua pandangan yang bersaing:
- Kasus platform AI: Figma mengonversi lebih banyak pengguna enterprise ke kredit AI berbayar, memperluas jangkauan di luar desainer dan mempertahankan pertumbuhan pendapatan di atas rekan software konvensional.
- Kasus disrupsi dan margin: AI menurunkan hambatan desain tetapi menekan seat berbayar, meningkatkan biaya infrastruktur dan melemahkan profil cash flow yang dibutuhkan untuk mendukung kelipatan premium.
Panduan ini menguraikan prakiraan saham FIG, skenario harga 2026, risiko utama, dan outlook analis, berdasarkan rilis pendapatan Q2 2026 Figma tanggal 5 Agustus, filing kuartalan, dan data pasar hingga 9 September, plus cara memperdagangkan futures saham FIG di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Figma di September 2026
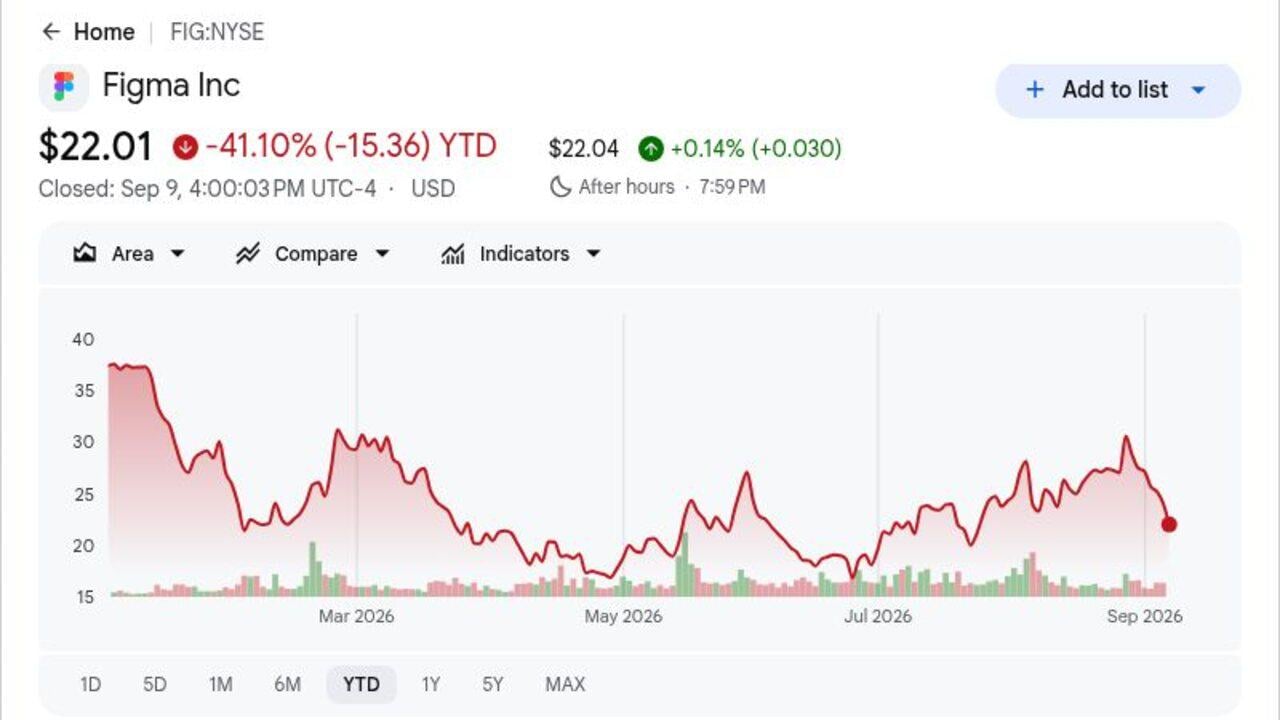
- FIG ditutup di $22,01 setelah turun 41,10% YTD: Penutupan berada di bawah harga IPO $33 meskipun pendapatan Q2 tumbuh 48%. Investor menuntut bukti yang lebih jelas bahwa Figma dapat mengubah penggunaan AI menjadi arus kas yang tahan lama.
- Pendapatan Q2 mencapai $370,1 juta dan melampaui konsensus sekitar $18,1 juta: Pertumbuhan berakselerasi menjadi 48% year over year untuk kuartal ketiga berturut-turut, sementara EPS yang disesuaikan sebesar $0,08 melampaui estimasi $0,04. Beat tersebut mengonfirmasi permintaan yang sehat di seluruh platform, meskipun tidak menyelesaikan perdebatan biaya.
- Net dollar retention mencapai 136% saat pelanggan memperluas penggunaan: Ukuran tersebut menunjukkan pelanggan yang ada menghabiskan 36% lebih banyak setelah churn dan kontraksi, didukung oleh seat tambahan, produk, dan kredit AI. Lebih dari setengah pelanggan berbayar di atas $10.000 dalam recurring revenue tahunan menggunakan agen Figma mingguan hingga akhir Juli.
- Panduan pendapatan FY2026 naik menjadi $1,463 miliar hingga $1,467 miliar: Titik tengah $1,465 miliar melebihi pandangan Street sebelumnya sekitar $1,437 miliar sebesar $28 juta. Outlook manajemen yang lebih tinggi mendukung kasus pertumbuhan, meskipun margin free cash flow 14% memberikan ruang yang lebih sedikit untuk kesalahan eksekusi.
- Lima target analis terbaru berkisar $30 hingga $37: Target Citi sebesar $37 berada 68% di atas penutupan referensi, sementara pandangan Piper Sandler sebesar $30 mengimplikasikan upside 36%. Rentang tersebut menangkap asumsi institusional yang berbeda secara signifikan tentang monetisasi AI dan risiko kompresi seat berbayar di masa depan.
Apa itu Figma (FIG)?
Figma adalah perusahaan software cloud yang dibangun di sekitar kolaborasi multiplayer untuk pengembangan produk digital. Figma Design menggabungkan desain antarmuka, prototyping, dan sistem desain dalam satu workspace browser, sementara FigJam mendukung brainstorming. Dev Mode menghubungkan spesifikasi ke engineering, dan Slides, Sites, Make, Buzz, dan Draw memperluas platform ke presentasi, penerbitan, kode, dan konten bermerek. Pendapatan sebagian besar berasal dari langganan professional, organisasi, dan enterprise, dengan kredit AI berbasis penggunaan menambah jalur lain.
Strategi jangka panjang Figma adalah menjadi sistem catatan bersama untuk pembuatan produk daripada aplikasi khusus desain. Ini menghubungkan desainer, developer, manajer produk, dan pemasar, dengan kreasi AI dan otomasi alur kerja yang memperluas basis pengguna. Figma mengatakan 95% dari Fortune 500 menggunakan produknya per Maret 2025, dengan pelanggan bernama termasuk Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe, dan Zoom. Integrasi dengan OpenAI, Google dan Anthropic juga menghubungkan konteks desain ke ekosistem AI utama.
Ringkasan Earnings Q2 2026 Figma (FIG): Pertumbuhan Pendapatan, Adopsi AI, dan Tekanan Margin
Figma menghasilkan pendapatan Q2 2026 sebesar $370,1 juta versus sekitar $352 juta yang diharapkan, EPS yang disesuaikan sebesar $0,08 versus $0,04 yang diharapkan, dan pertumbuhan tahunan 48%. Net dollar retention mencapai 136%, sementara lebih dari 50% pelanggan berbayar di atas $10.000 dalam ARR menggunakan agen Figma mingguan. Manajemen menaikkan panduan pendapatan FY2026 menjadi $1,463 miliar hingga $1,467 miliar, meskipun kerugian operasional GAAP sebesar $117,3 juta dan margin free cash flow 14% menunjukkan biaya investasi produk dan AI.
Baca Selengkapnya: Ringkasan Earnings Q2 2026 Figma (FIG): Pertumbuhan Pendapatan $370,1M dan Tekanan Margin Memicu Penjualan Harga 14,85%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus $352M |
$370,1M |
Melampaui. Sekitar $18,1M di atas konsensus; naik 48% YoY. |
|
EPS yang disesuaikan Q2 |
Konsensus $0,04 |
$0,08 |
Melampaui. Dua kali lipat estimasi konsensus. |
|
Hasil operasional GAAP Q2 |
Pendapatan $2,0M setahun sebelumnya |
Kerugian $117,3M |
Menurun. Investasi AI dan platform meningkatkan biaya. |
|
Net dollar retention |
— |
136% |
Kuat. Pelanggan yang ada memperluas pengeluaran sebesar 36% bersih. |
|
Margin free cash flow |
24% setahun sebelumnya |
14% |
Tertekan. Investasi melebihi pertumbuhan cash flow. |
|
Penggunaan agen AI enterprise |
— |
Lebih dari 50% |
Berkembang. Penggunaan mingguan di antara pelanggan berbayar di atas $10K ARR. |
|
Outlook pendapatan FY2026 |
Konsensus $1,437B |
$1,463B–$1,467B |
Dinaikkan. Titik tengah melebihi konsensus sekitar $28M. |
- Pendapatan $370,1 juta tumbuh 48% dan melampaui konsensus sebesar $18,1 juta: Pertumbuhan berakselerasi untuk kuartal ketiga berturut-turut, menunjukkan bahwa platform pengembangan produk masih berkembang meskipun ada kekhawatiran bahwa AI generatif dapat menggantikan bagian dari pekerjaan desain. Mempertahankan kecepatan tersebut akan mendukung kelipatan pendapatan yang lebih tinggi.
- EPS yang disesuaikan sebesar $0,08 menggandakan estimasi $0,04: Hasil tersebut menunjukkan earnings non-GAAP dapat tetap positif selama investasi produk yang agresif. Kerugian operasional GAAP namun mencapai $117,3 juta, sehingga investor harus membedakan profitabilitas yang disesuaikan dari biaya ekonomis kompensasi saham dan pengembangan.
- Net dollar retention sebesar 136% menunjukkan ekspansi pelanggan 36%: Seat tambahan, produk, dan kredit AI lebih dari mengimbangi churn dan kontraksi. Ekspansi tersebut penting karena mendukung pertumbuhan tanpa bergantung sepenuhnya pada logo baru, meskipun konsolidasi seat yang didorong AI dapat menguji retention di periode mendatang.
- Margin free cash flow turun 10 poin persentase menjadi 14%: Margin tahun sebelumnya adalah 24%, dan peningkatan biaya komputasi dan produk menyerap sebagian dari pertumbuhan pendapatan. Re-rating yang tahan lama memerlukan pendapatan kredit AI dan penurunan biaya inferensi untuk membangun kembali konversi kas daripada sekadar meningkatkan penggunaan.
- Titik tengah panduan $1,465 miliar melampaui konsensus sekitar $28 juta: Manajemen mengangkat rentangnya menjadi $1,463 miliar hingga $1,467 miliar setelah beat pendapatan. Pengiriman akan memvalidasi permintaan jangka pendek, meskipun pertanyaan investasi yang lebih besar tetap apakah pertumbuhan dapat diterjemahkan menjadi margin GAAP yang mengembang.
Outlook Investasi Figma (FIG) 2026: Kasus Bull $45 vs Kasus Bear $16
Perdebatan 2026 berpusat pada apakah pertumbuhan 48% dan retention 136% Figma dapat mengalahkan konversi kas yang lebih rendah dan kekhawatiran disrupsi AI. Upside memerlukan bukti bahwa kredit AI dan alur kerja yang lebih luas meningkatkan pendapatan per pelanggan tanpa mengikis permintaan seat.
Kasus Bull: Adopsi AI yang Kuat dan Ekspansi Platform Mendorong FIG Menuju $45
Kasus Bull mengasumsikan Figma berkembang melampaui desain menjadi coding, pemasaran, dan alur kerja kolaboratif yang lebih luas, dengan kredit AI menciptakan aliran pendapatan tambahan. Pertumbuhan pendapatan tetap di atas 35%, net retention tetap mendekati 130%, dan biaya model yang lebih rendah meningkatkan ekonomi Figma Make dan alat AI lainnya.
Pergerakan menuju $45 akan memerlukan pendapatan FY2026 mendekati atau di atas plafon panduan $1,467 miliar, margin free cash flow yang pulih, dan penggunaan AI berbayar yang lebih kuat di seluruh pelanggan enterprise. Adopsi berkelanjutan di antara developer dan pemasar akan memberikan konfirmasi yang paling jelas.
Kasus Base: Pertumbuhan Platform yang Stabil Menjaga FIG Antara $27 dan $35
Kasus Base mengasumsikan produk kolaborasi inti Figma tetap kuat sementara fitur AI memerlukan investasi berkelanjutan. Ekspansi dalam pelanggan yang ada mendukung pertumbuhan, tetapi perbaikan cash flow yang lebih lambat dan beberapa tekanan pada seat desain tradisional membatasi ekspansi valuasi lebih lanjut.
Dalam skenario ini, FIG dapat diperdagangkan terutama antara $27 dan $35. Pendapatan mendekati titik tengah $1,465 miliar, retention di atas 125%, dan profitabilitas yang disesuaikan stabil akan mendukung rentang, sementara konversi kredit AI yang lebih lemah akan membatasi upside.
Kasus Bear: Kompetisi AI dan Tekanan Margin Menarik FIG Menuju $16
Kasus Bear mengasumsikan alat AI generatif mengurangi permintaan untuk beberapa seat desain tradisional lebih cepat daripada Figma dapat mengimbangi dengan pendapatan developer, pemasar, dan berbasis penggunaan. Biaya inferensi yang lebih tinggi dan pengeluaran platform berkelanjutan akan menjaga profitabilitas di bawah tekanan.
Pergerakan menuju $16 akan menjadi lebih mungkin jika retention turun di bawah 120%, panduan pendapatan dipotong, atau margin free cash flow turun menjadi digit tunggal. Kompetisi yang lebih kuat dari Adobe, Canva, atau alat kreasi AI-native dapat menambah tekanan lebih lanjut.
Prakiraan Harga Saham FIG untuk 2026 oleh Analis Wall Street
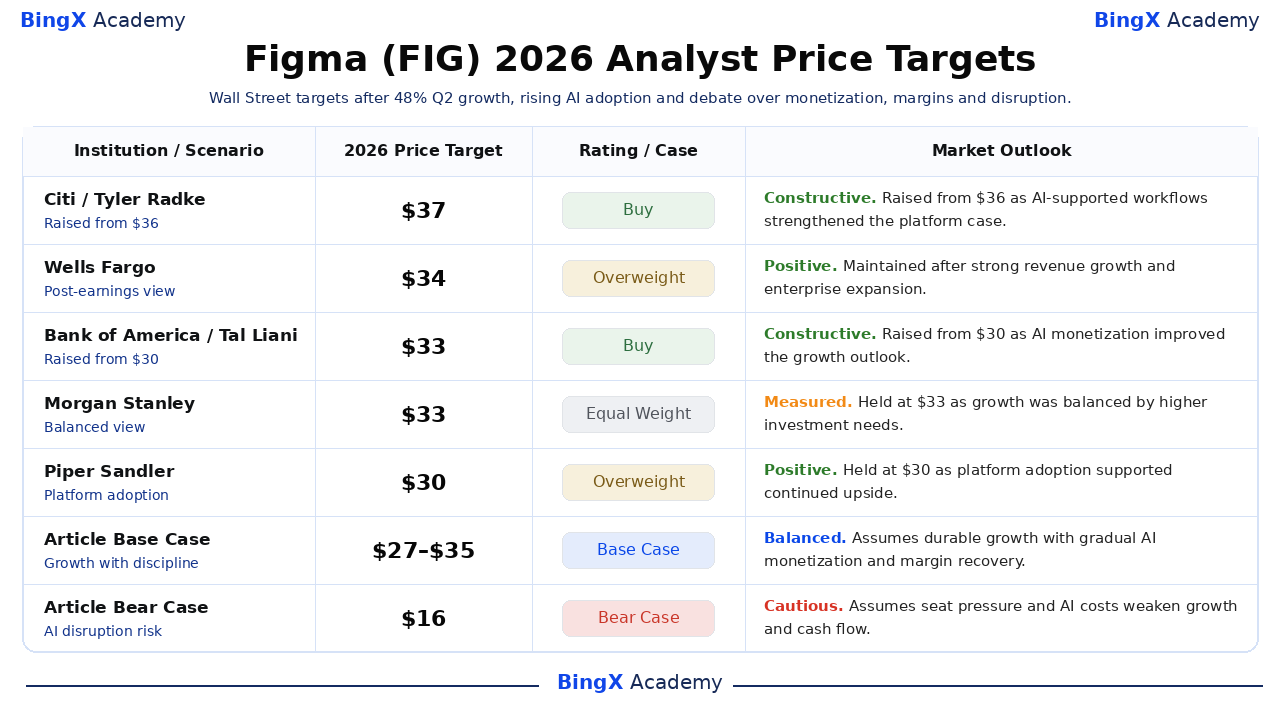
Lima tindakan institusional bertanggal ini mencakup $30 hingga $37 dan diurutkan dari tertinggi hingga terendah. Mereka mencerminkan pandangan yang berbeda tentang pertumbuhan dan margin. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy daripada prakiraan Wall Street atau hasil yang dijamin.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Citi |
$37 |
Buy |
Konstruktif. 7 Agustus: dinaikkan dari $36 karena alur kerja terstruktur yang didukung AI memperkuat kasus platform jangka panjang. |
|
Wells Fargo |
$34 |
Overweight |
Positif. 6 Agustus: dipertahankan setelah pertumbuhan pendapatan yang kuat dan ekspansi enterprise mendukung peluang. |
|
Bank of America |
$33 |
Buy |
Konstruktif. 19 Agustus: dinaikkan dari $30 karena monetisasi AI meningkatkan outlook pertumbuhan. |
|
Morgan Stanley |
$33 |
Equal Weight |
Terukur. 6 Agustus: dipertahankan karena pertumbuhan cepat diimbangi oleh kebutuhan investasi yang lebih tinggi dan risiko eksekusi. |
|
Piper Sandler |
$30 |
Overweight |
Positif. 6 Agustus: dipertahankan karena adopsi platform dan produk AI mendukung upside berkelanjutan. |
|
Kasus Base Artikel |
$27–$35 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan tahan lama dengan monetisasi AI bertahap dan pemulihan margin. |
|
Kasus Bear Artikel |
$16 |
Kasus Bear |
Berhati-hati. Mengasumsikan tekanan seat dan biaya AI melemahkan pertumbuhan dan cash flow. |
Cara Memperdagangkan Saham Figma (FIG) di BingX
Perdagangkan monetisasi AI Figma, ekspansi enterprise, dan outlook margin menggunakan BingX TradFi dan alat BingX AI. Karena FIG dapat bereaksi tajam terhadap pengumuman produk, panduan, dan sentimen sektor software, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi. Futures perpetual saham menggunakan leverage dan dapat memperbesar baik keuntungan maupun kerugian. Mereka tidak memberikan kepemilikan, hak suara, atau dividen, dan likuidasi dapat terjadi ketika margin menjadi tidak mencukupi.
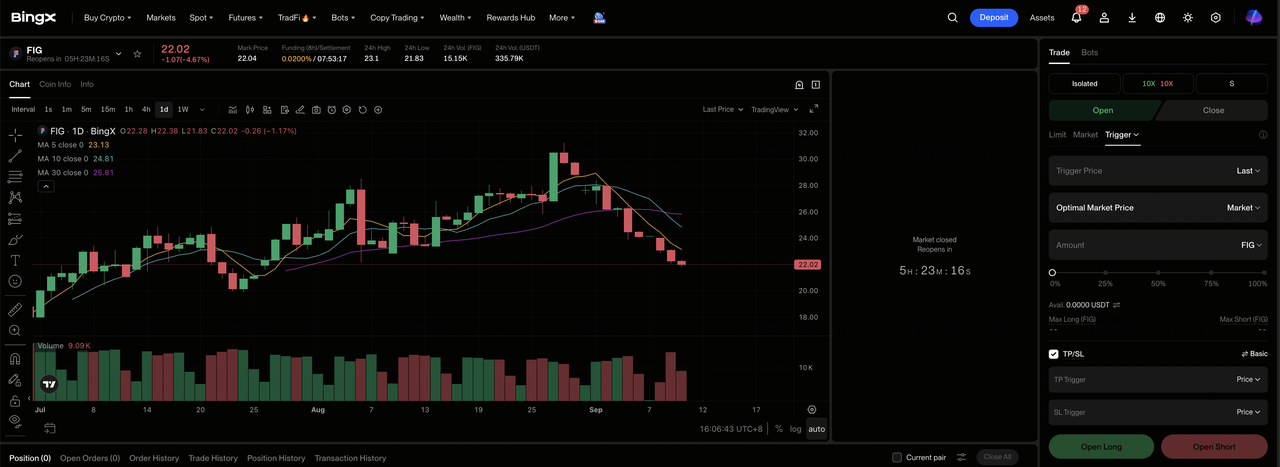
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Figma (FIG). Cari dan pilih kontrak futures perpetual FIG-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika kredit AI, ekspansi enterprise, dan margin mendukung estimasi yang lebih tinggi. Pilih Open Short jika kompresi seat atau biaya produk melemahkan pertumbuhan dan konversi kas.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan 41,10% YTD menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. FIG dapat bereaksi cepat terhadap earnings, rilis AI, panduan, retention, dan perubahan valuasi sektor software.
5 Risiko Teratas yang Perlu Diperhatikan untuk Investor Figma di 2026
Ekspansi AI Figma menciptakan peluang pertumbuhan yang lebih besar, tetapi juga dapat menekan seat berbayar, biaya infrastruktur, konversi kas, profitabilitas, dan valuasi.
- AI dapat mengurangi permintaan untuk seat desain berbayar: Net retention adalah 136%, tetapi jika tim yang lebih kecil dapat menyelesaikan lebih banyak pekerjaan dengan AI, perusahaan mungkin memotong seat desain konvensional sebelum pendapatan berbasis penggunaan sepenuhnya menggantikannya. Itu akan memperlambat pendapatan ekspansi dari pelanggan yang ada.
- Margin free cash flow 14% memberikan ruang yang lebih sedikit untuk tekanan biaya: Biaya inferensi, hosting, dan pengembangan yang lebih tinggi dapat mencegah pertumbuhan pendapatan yang kuat diterjemahkan menjadi generasi kas yang lebih baik. Penurunan lain dari margin 24% sebelumnya akan menimbulkan kekhawatiran tentang leverage operasional.
- Kerugian operasional GAAP $117,3 juta menjaga profitabilitas di bawah tekanan: Kompensasi saham yang berat dan investasi produk memperlebar kesenjangan antara earnings yang disesuaikan dan ekonomi pemegang saham. Jika dilusi tetap tinggi tanpa pertumbuhan cash flow yang lebih cepat, investor mungkin memberikan Figma kelipatan pendapatan yang lebih rendah.
- Kompetisi mencakup Adobe, Canva, dan produk AI-native: Pesaing dapat menekan harga, akuisisi pelanggan, dan diferensiasi produk, memaksa Figma untuk menghabiskan lebih banyak untuk mempertahankan keunggulan kolaboratifnya. Biaya switching yang lebih rendah juga dapat melemahkan retention.
- Sejarah pasar publik yang terbatas dapat memperbesar volatilitas: Ekspirasi lockup, penjualan insider, dan perubahan dalam kepemilikan institusional dapat menambah tekanan jual bahkan ketika hasil operasional tetap solid. Float yang dapat diperdagangkan lebih besar mungkin membebani saham sampai pasokan baru diserap.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Figma di 2026?
Momentum operasional Figma semakin jelas. Pendapatan tumbuh 48%, net dollar retention mencapai 136%, dan adopsi agen AI enterprise melewati 50% di antara pelanggan berbayar yang lebih besar. Perusahaan juga menaikkan panduan pendapatan tahun penuh, menunjukkan bahwa pengembangan produk kolaboratif terus menarik pengeluaran bahkan ketika AI generatif mengubah cara pekerjaan desain diselesaikan.
Kasus Bull memerlukan kredit AI dan ekspansi platform untuk membangun kembali leverage cash flow, sementara Kasus Bear berpusat pada kompresi seat, kompetisi, dan kerugian GAAP yang berkelanjutan. Trader konservatif mungkin menunggu margin free cash flow stabil, retention tetap di atas 125%, dan penggunaan AI berbayar menunjukkan bahwa pertumbuhan menjadi lebih efisien.
Pengingat Risiko: Trading dan investasi dalam ekuitas seperti FIG melibatkan risiko kehilangan modal yang tinggi. Kompetisi AI, volatilitas biaya penggunaan, pasokan pasca-IPO, dan leverage dapat memperbesar kerugian. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Saham Palantir (PLTR) 2026: Bisakah Pertumbuhan Komersial AS 149% Mendorong PLTR Menuju $255?
- Prediksi Harga AppLovin (APP) 2026: Bisakah AXON 2.0 dan E-Commerce Memicu Rebound $750?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
- Prediksi Harga Snap Inc. (SNAP) 2026: Bisakah Pertumbuhan Periklanan dan Langganan Mendorong SNAP Menuju $10?
- Prediksi Harga Reddit (RDDT) 2026: Bisakah Peluang Data AI Mendorong RDDT Menuju $300?
