


Cerebras Systems (CBRS) membangun prosesor skala wafer, sistem AI dan layanan cloud untuk pelatihan dan inferensi. Wafer Scale Engine-nya menempatkan komputasi, memori dan sumber daya komunikasi pada satu chip yang sangat besar, mengurangi overhead jaringan yang ditemukan dalam kluster multi-GPU konvensional. Perangkat keras tetap menjadi bagian dari model, sementara inferensi cloud menjadi semakin penting untuk pertumbuhan jangka panjang. Transisi ini memperluas peran Cerebras dalam infrastruktur AI, meskipun juga membuat saham rentan terhadap konsentrasi pelanggan, deployment pusat data dan profitabilitas.
Kuartal terbaru menunjukkan kedua sisi dari transisi tersebut. Pendapatan GAAP Cerebras Systems Q2 2026 mencapai $180,1 juta, naik 74% year over year, sementara pendapatan inti meningkat 103% menjadi $209,9 juta dan pendapatan GAAP cloud dan layanan lainnya naik 281% menjadi $126,0 juta. Margin kotor inti membaik menjadi 40,6%, namun perusahaan mencatat kerugian bersih GAAP sebesar $450,5 juta dan memberikan panduan hanya $214 juta hingga $216 juta untuk pendapatan inti Q3.
Perkiraan saham CBRS untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus inferensi cepat dan kapasitas: saldo obligasi kinerja yang tersisa sebesar $25,4 miliar, lebih dari 600 megawatt kapasitas live atau terkontrak dan kemitraan dengan OpenAI, AWS dan AMD dapat mendukung ekspansi cloud multi-tahun.
- Kasus konsentrasi dan profitabilitas: ketergantungan pelanggan, komitmen infrastruktur berat dan kesenjangan lebar antara GAAP dan hasil inti dapat menjaga pendapatan di bawah level yang diperlukan untuk pemulihan valuasi yang tahan lama.
Panduan ini menguraikan perkiraan saham CBRS, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan rilis pendapatan Q2 2026 Cerebras Systems tanggal 12 Agustus, pengajuan kuartalan dan data pasar hingga 11 September, plus cara trading futures saham CBRS di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Harus Diketahui Investor Cerebras Systems di September 2026
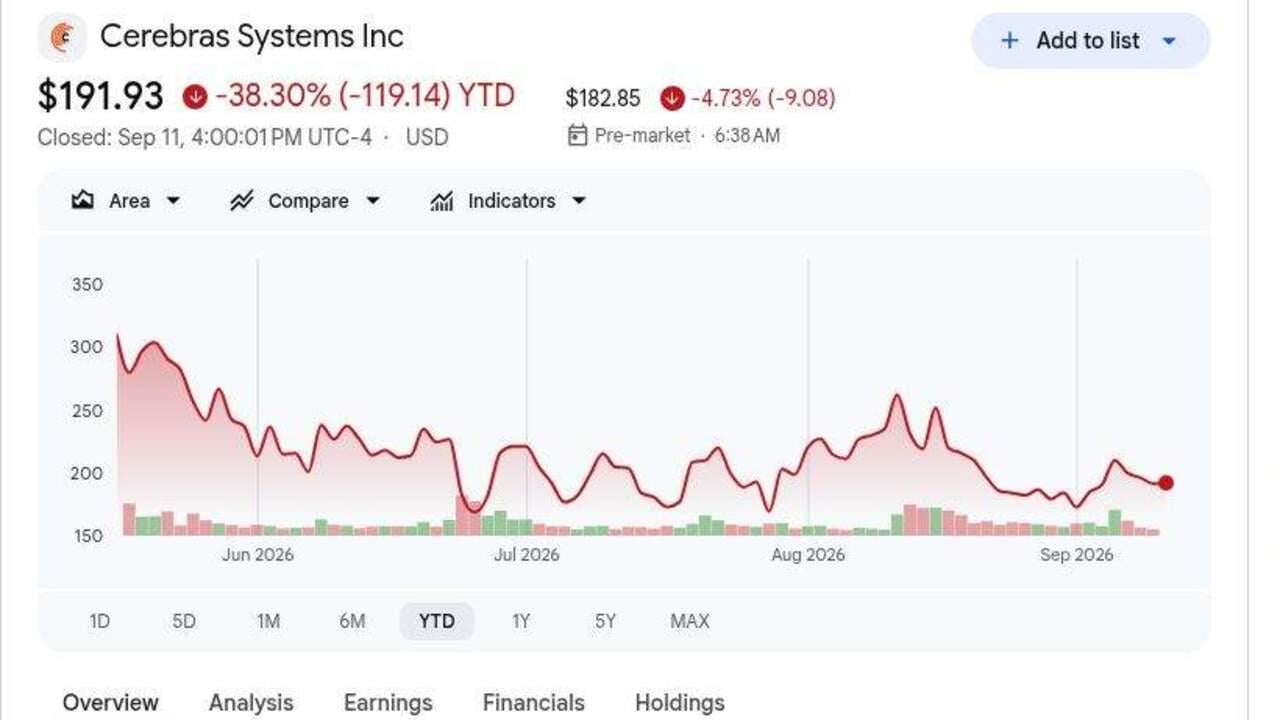
- CBRS ditutup pada $191,93 pada 11 September dan turun 38,30% YTD: Saham berakhir hanya $6,93 di atas harga IPO $185 setelah dibuka pada $350 dan mencapai $385 pada debut. Pembalikan menunjukkan betapa cepatnya valuasi dapat terkompresi ketika pertumbuhan AI yang kuat bertemu dengan ekspektasi tinggi.
- Pendapatan GAAP Q2 mencapai $180,1 juta, naik 74%: Hasilnya melewatkan konsensus $194,0 juta sekitar $13,9 juta, sementara pendapatan inti $209,9 juta mengalahkan estimasi sekitar $191 juta. Kesenjangan membuat kinerja yang dilaporkan versus inti menjadi penting untuk valuasi.
- Pendapatan GAAP cloud dan layanan naik 281% menjadi $126,0 juta: Pendapatan cloud inti meningkat 287% menjadi $127,7 juta, dibandingkan dengan $54,1 juta pendapatan perangkat keras. Pergeseran campuran mendukung model bisnis yang lebih berulang, meskipun kapasitas dan biaya pusat data masih penting.
- Obligasi kinerja yang tersisa mencapai $25,4 miliar: Saldo meningkat dari $24,6 miliar pada akhir 2025 dan mencakup komitmen multi-tahun OpenAI yang besar. Jadwal deployment dan ketersediaan kapasitas akan menentukan seberapa cepat backlog tersebut berubah menjadi pendapatan dan kas.
- Kapasitas dalam kontrak melebihi 600 megawatt: Cerebras mengharapkan kapasitas manufaktur meningkat lebih dari sepuluh kali lipat pada 2026 melalui Flex, Sanmina dan Rocket EMS, dengan pasokan wafer TSMC terjamin. Peluangnya besar, meskipun utilisasi dan margin masih perlu membenarkan investasi.
Apa itu Cerebras Systems (CBRS)?
Cerebras Systems adalah perusahaan infrastruktur AI yang merancang prosesor, sistem komputer lengkap, perangkat lunak dan layanan cloud. Wafer Scale Engine-nya menggunakan seluruh wafer silikon sebagai satu prosesor, menggabungkan core komputasi padat, SRAM on-chip dan komunikasi bandwidth tinggi untuk mengurangi bottleneck interkoneksi dari kluster GPU terdistribusi. Pelanggan dapat membeli sistem CS untuk penggunaan on-premises atau mengakses komputasi Cerebras melalui API cloud pelatihan dan inferensi. Oleh karena itu, pendapatan berasal dari perangkat keras, kapasitas cloud dan layanan terkait, dengan inferensi menjadi mesin pertumbuhan utama.
Strategi jangka panjang berpusat pada penskalaan inferensi cepat di seluruh infrastruktur milik dan mitra. OpenAI memilih Cerebras untuk program kapasitas multi-tahun dan menggunakan sistemnya untuk GPT-5.6 Sol pada 750 token per detik. TSMC memproduksi prosesor skala wafer Cerebras, memberikan perusahaan akses ke produksi semikonduktor canggih saat memperluas kapasitas sistem dan cloud. Cerebras juga mengembangkan inferensi yang didisagregasi dengan AMD untuk produksi di Q4 2026 dan berencana memperluas arsitektur tersebut ke Amazon Bedrock melalui AWS di awal 2027. Pengguna dan mitra yang disebutkan termasuk CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense dan GSK, memberikan platform eksposur di seluruh coding, keamanan, keuangan dan ilmu kehidupan.
Baca Selengkapnya: Saham Komputasi AI dan GPU Teratas untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silikon Kustom
Ikhtisar Pendapatan Cerebras Systems (CBRS) Q2 2026: Pertumbuhan Cloud, Kemajuan Margin dan Panduan yang Dinaikkan
Cerebras melaporkan pendapatan GAAP Q2 sebesar $180,1 juta versus konsensus $194,0 juta, sementara pendapatan inti $209,9 juta melebihi estimasi sekitar $191 juta dan tumbuh 103% year over year. Kerugian yang disesuaikan $0,05 per saham lebih sempit dari kerugian $0,17 yang diharapkan, pendapatan cloud GAAP naik 281% menjadi $126,0 juta dan margin kotor inti membaik sekitar 940 basis poin menjadi 40,6%. Manajemen menaikkan panduan pendapatan inti sepanjang tahun menjadi $880 juta hingga $890 juta, meskipun kerugian bersih GAAP sebesar $450,5 juta dan pertumbuhan sekuensial Q3 yang moderat membuat profitabilitas tetap menjadi fokus.
Baca Selengkapnya: Ikhtisar Pendapatan Cerebras Systems (CBRS) Q2 2026: Miss Pendapatan $180M Memicu Penjualan Harga 11,85%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan GAAP Q2 2026 |
Konsensus $194,0M |
$180,1M |
Terlewat. Sekitar $13,9M di bawah konsensus; naik 74% YoY. |
|
Pendapatan inti Q2 2026 |
Konsensus $191,0M |
$209,9M |
Menang. Sekitar $18,9M di atas konsensus; naik 103% YoY. |
|
Kerugian yang disesuaikan per saham Q2 |
Konsensus kerugian $0,17 |
Kerugian $0,05 |
Menang. Kerugian $0,12 lebih sempit dari yang diharapkan. |
|
Kerugian bersih GAAP Q2 |
Pendapatan bersih $309,5M di Q2 2025 |
Kerugian $450,5M |
Terbalik. Kompensasi saham terkait IPO memperlebar kerugian. |
|
Pendapatan GAAP cloud dan layanan Q2 |
$33,0M di Q2 2025 |
$126,0M |
Dipercepat. Pendapatan meningkat 281% YoY. |
|
Margin kotor inti Q2 |
31,2% di Q2 2025 |
40,60% |
Diperluas. Membaik sekitar 940 basis poin YoY. |
|
Obligasi kinerja yang tersisa |
$24,6B pada akhir tahun 2025 |
$25,4B |
Meningkat. Permintaan terkontrak multi-tahun bertambah sekitar $0,8B. |
|
Outlook pendapatan inti Q3 2026 |
Pendapatan inti Q2 sebesar $209,9M |
$214M-$216M |
Lebih tinggi. Mengimplikasikan hanya sekitar 2%-3% pertumbuhan sekuensial. |
|
Outlook pendapatan inti FY2026 |
Sebelumnya $855M-$865M |
$880M-$890M |
Dinaikkan. Titik tengah naik $25M. |
- Pendapatan GAAP tumbuh 74% menjadi USD 180,1 juta tetapi melewatkan konsensus USD 13,9 juta: Hasilnya mengkonfirmasi pertumbuhan pesat, meskipun item pass-through dan amortisasi warrant menciptakan kesenjangan lebar versus USD 209,9 juta pendapatan inti. Kedua ukuran penting ketika menilai pertumbuhan dan ekonomi pemegang saham.
- Kerugian yang disesuaikan USD 0,05 per saham mengalahkan USD 0,12: Margin operasi inti membaik sekitar 2.600 basis poin year over year menjadi negatif 16%. Leverage operasi membaik, meskipun bisnis masih memerlukan lebih banyak pertumbuhan dan disiplin biaya untuk mencapai pendapatan yang berkelanjutan.
- Pendapatan cloud sebesar USD 126,0 juta meningkat 281%: Cloud dan layanan menghasilkan sekitar 70% dari pendapatan GAAP, sementara perangkat keras turun menjadi USD 54,1 juta dari USD 70,3 juta. Pergeseran campuran meningkatkan potensi berulang tetapi meningkatkan pentingnya utilisasi pusat data dan biaya daya.
- Margin kotor inti membaik 940 basis poin menjadi 40,6%: Manajemen mengatakan penyewaan sistem sementara mengurangi margin sekitar 500 basis poin. Kapasitas baru dapat mengurangi tekanan tersebut, membuat pemulihan margin menjadi tes kunci efisiensi infrastruktur.
- Panduan pendapatan inti sepanjang tahun naik menjadi USD 880 juta hingga USD 890 juta: Titik tengah USD 885 juta adalah USD 25 juta di atas titik tengah sebelumnya, sementara panduan Q3 sebesar USD 214 juta hingga USD 216 juta hanya mengimplikasikan pertumbuhan sekuensial 2% hingga 3%. Ramp Q4 yang lebih kuat masih diperlukan untuk mencapai target tahunan.
Outlook Investasi Cerebras Systems (CBRS) 2026: Kasus Bull $330 vs Kasus Bear $150
Perdebatan investasi adalah apakah Cerebras dapat mengonversi permintaan inferensi cepat dan obligasi $25,4 miliar menjadi pendapatan cloud yang menguntungkan cukup cepat untuk membenarkan kelipatan pertumbuhan premium.
Kasus Bull: Permintaan Inferensi AI yang Kuat Mendorong CBRS Menuju $330
Kasus Bull mengasumsikan deployment OpenAI, distribusi AWS dan kemitraan inferensi AMD mendorong utilisasi yang lebih tinggi di lebih dari 600 megawatt kapasitas live atau terkontrak. Pendapatan cloud terus tumbuh dengan cepat, output manufaktur naik lebih dari sepuluh kali lipat dan margin kotor inti membaik dari 40,6% Q2 saat biaya sewa sementara memudar.
Pergerakan menuju $330 akan memerlukan Cerebras mencapai target tahunan USD 880 juta hingga USD 890 juta tanpa kemunduran margin lain, diikuti oleh kemajuan yang dapat dipercaya menuju rencana manajemen untuk melipattigakan pendapatan pada 2027. Estimasi yang meningkat, campuran pelanggan yang lebih luas dan leverage operasi yang lebih baik akan memperkuat kasus.
Kasus Base: Permintaan AI yang Stabil Menjaga CBRS Antara $240 dan $290
Kasus Base mengasumsikan permintaan inferensi tetap kuat dan kapasitas terkontrak terus tumbuh, sementara investor menunggu bukti bahwa pusat data baru dapat dibiayai dan diisi secara efisien. OpenAI tetap menjadi pelanggan utama, meskipun konsentrasi dan kesenjangan antara GAAP dan hasil inti membatasi valuasi.
CBRS dapat diperdagangkan terutama antara $240 dan $290 dalam kondisi ini. Pendapatan inti mendekati titik tengah tahunan USD 885 juta, obligasi kinerja yang tersisa di atas USD 25 miliar dan margin kotor yang membaik akan mendukung rentang. Utilisasi yang lemah atau pertumbuhan 2027 yang lebih lambat akan membatasi ujung atas.
Kasus Bear: Biaya Lebih Tinggi dan Konsentrasi Pelanggan Menarik CBRS Menuju $150
Kasus Bear mengasumsikan kapasitas hadir lebih lambat atau dengan utilisasi yang lebih lemah, meninggalkan Cerebras dengan biaya infrastruktur sebelum pendapatan yang cukup tiba. Penundaan atau renegosiasi oleh OpenAI atau pelanggan utama lainnya akan melemahkan konversi backlog dan arus kas.
Pergerakan menuju $150 akan menjadi lebih mungkin jika pendapatan inti melewatkan floor panduan USD 880 juta, margin kotor inti turun di bawah 38% atau obligasi kinerja yang tersisa menurun secara material. Kerugian yang persisten dan pasokan saham tambahan dapat menambah tekanan lebih lanjut.
Perkiraan Harga Saham CBRS untuk 2026 Oleh Analis Wall Street
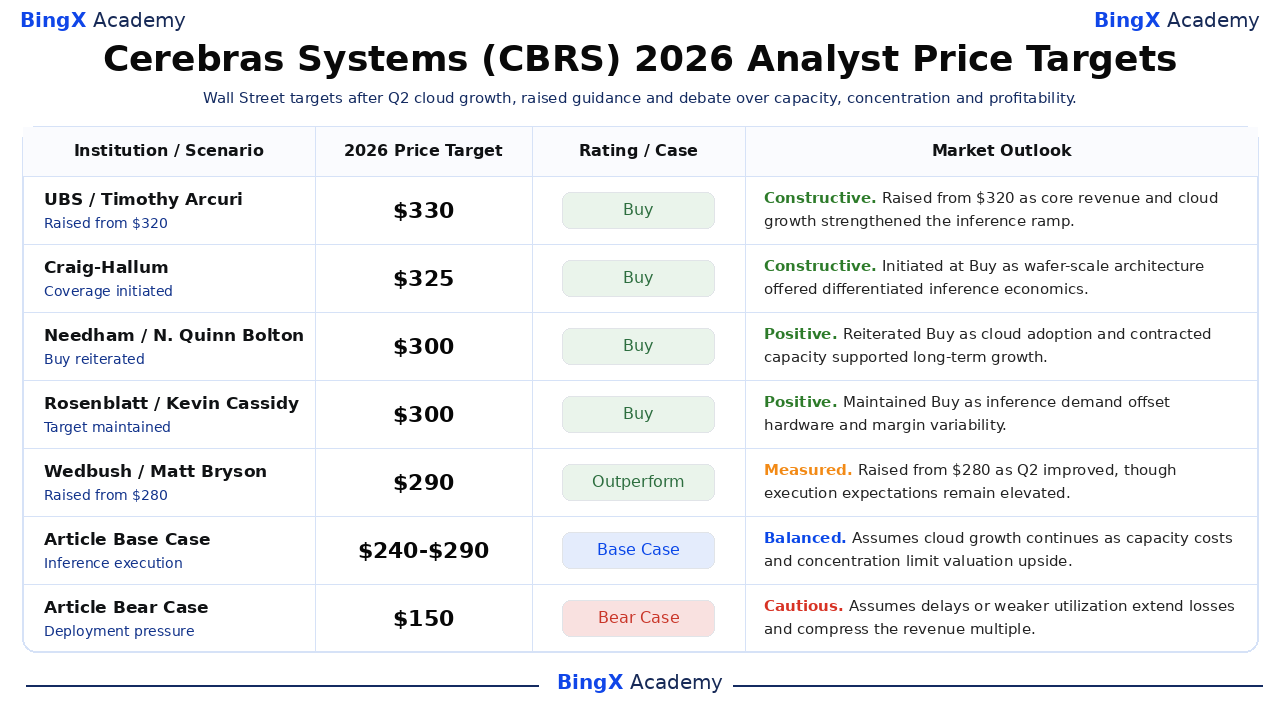
Lima tindakan analis yang bertanggal ini berkisar dari $290 hingga $330 dan mencerminkan pandangan konstruktif tentang kinerja inferensi yang berbeda, adopsi cloud dan kapasitas terkontrak. Rentang yang sempit juga menunjukkan bahwa model Street berbagi asumsi pertumbuhan yang serupa. Mereka adalah titik referensi pihak ketiga, bukan janji harga. Baris Base dan Bear adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
UBS / Timothy Arcuri |
$330 |
Beli |
Konstruktif. 13 Agustus: dinaikkan dari $320 setelah pendapatan inti, pertumbuhan cloud dan panduan mendukung ramp inferensi. |
|
Craig-Hallum / Richard Shannon |
$325 |
Beli |
Konstruktif. 9 Juni: memulai cakupan pada arsitektur skala wafer yang berbeda dan permintaan inferensi cepat. |
|
Needham / N. Quinn Bolton |
$300 |
Beli |
Positif. 19 Agustus: menegaskan kembali Beli karena adopsi cloud dan kapasitas terkontrak mendukung pertumbuhan jangka panjang. |
|
Rosenblatt / Kevin Cassidy |
$300 |
Beli |
Positif. 19 Agustus: mempertahankan Beli karena permintaan inferensi mengimbangi variabilitas perangkat keras dan margin. |
|
Wedbush / Matt Bryson |
$290 |
Outperform |
Terukur. 13 Agustus: dinaikkan dari $280 saat Q2 membaik, meskipun ekspektasi eksekusi tetap tinggi. |
|
Kasus Base Artikel |
$240-$290 |
Kasus Base |
Seimbang. Mengasumsikan pertumbuhan cloud berlanjut saat biaya kapasitas dan konsentrasi membatasi upside valuasi. |
|
Kasus Bear Artikel |
$150 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan atau utilisasi yang lebih lemah memperpanjang kerugian dan memampatkan kelipatan pendapatan. |
Cara Trading Saham Cerebras Systems (CBRS) di BingX
Trading outlook pertumbuhan inferensi, deployment kapasitas dan margin Cerebras Systems menggunakan BingX TradFi dan tools BingX AI. Karena CBRS dapat bereaksi tajam terhadap pengumuman pelanggan, panduan dan pasokan saham pasca-IPO, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
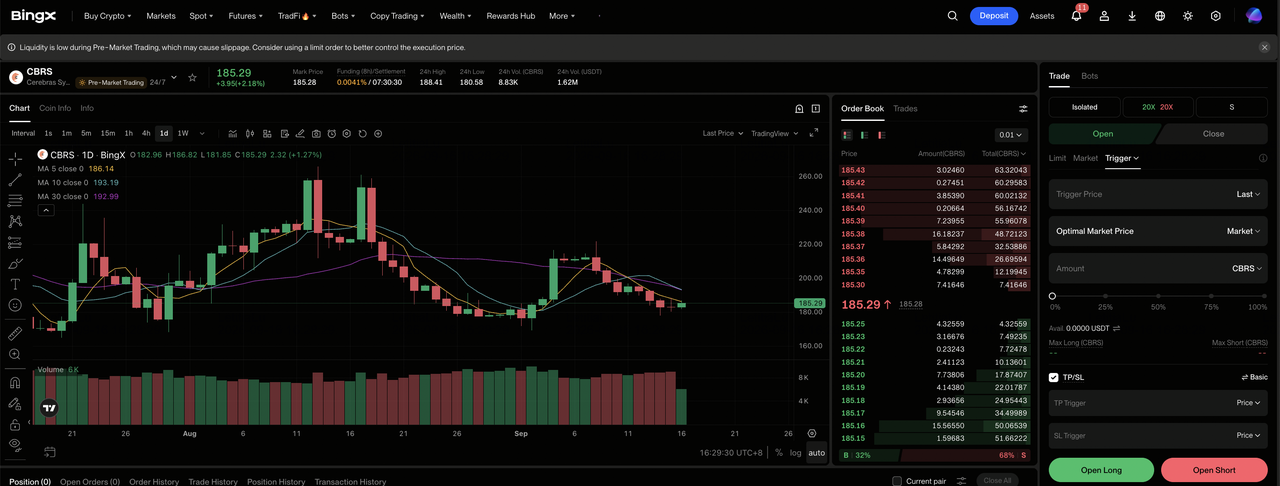
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Cerebras Systems (CBRS). Cari dan pilih kontrak futures perpetual CBRS-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika permintaan inferensi berubah menjadi utilisasi dan margin yang lebih tinggi. Pilih Open Short jika penundaan kapasitas, konsentrasi pelanggan atau kerugian melemahkan ekonomi per saham.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Penurunan YTD 38,30% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. CBRS dapat bereaksi cepat terhadap deployment, kesepakatan pelanggan, panduan, margin, tindakan analis dan unlock saham.
5 Risiko Teratas yang Harus Diperhatikan Investor Cerebras Systems di 2026
Valuasi Cerebras tergantung pada permintaan pelanggan, ekspansi kapasitas, akuntansi dan kompetisi. Risiko ini dapat mempengaruhi konversi pendapatan, kebutuhan kas dan nilai per saham.
- Konsentrasi pelanggan dapat menunda konversi backlog: Obligasi kinerja yang tersisa mencapai USD 25,4 miliar, dengan OpenAI mewakili bagian besar dari permintaan terkontrak. Penundaan atau renegosiasi dapat mendorong pendapatan ke periode kemudian dan mengurangi nilai yang diberikan kepada backlog.
- Ekspansi kapasitas memerlukan investasi awal yang berat: Cerebras memiliki lebih dari 600 megawatt kapasitas live atau terkontrak. Jika utilisasi naik perlahan, depresiasi dan biaya operasi dapat naik sebelum profit kotor yang cukup tiba.
- Pendapatan GAAP dan inti dapat berbeda secara signifikan: Pendapatan GAAP Q2 adalah USD 180,1 juta versus USD 209,9 juta pendapatan inti. Amortisasi warrant dan penyesuaian pass-through dapat membuat pertumbuhan headline lebih sulit dibandingkan antar periode.
- NVIDIA dan chip kustom dapat menekan permintaan: Cerebras menawarkan inferensi skala wafer yang berbeda, tetapi pelanggan masih dapat memilih GPU atau akselerator internal. Ekonomi atau kinerja pesaing yang lebih baik dapat mengurangi utilisasi dan daya penetapan harga.
- Kerugian besar menjaga risiko dilusi tetap relevan: Kerugian GAAP Q2 mencapai USD 450,5 juta, sebagian karena kompensasi terkait IPO. Kerugian berkelanjutan, penerbitan ekuitas masa depan atau unlock saham pasca-IPO dapat menekan nilai per saham dan meningkatkan volatilitas.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Cerebras Systems di 2026?
Cerebras telah menetapkan kasus pertumbuhan yang terukur. Pendapatan inti berlipat ganda menjadi $209,9 juta, pendapatan cloud hampir berlipat empat dan obligasi mencapai $25,4 miliar. Kemitraan dengan OpenAI, AWS dan AMD memperkuat relevansi komersial teknologi, sementara lebih dari 600 megawatt kapasitas menciptakan ruang untuk deployment yang lebih besar. Pertanyaan yang belum terpecahkan adalah apakah infrastruktur tersebut dapat menghasilkan margin yang tahan lama.
Kasus Bull memerlukan permintaan terkontrak menjadi pendapatan yang menguntungkan, mendukung $330. Kasus Bear mencerminkan penundaan deployment, konsentrasi dan kerugian yang persisten yang dapat menarik CBRS menuju $150. Trader konservatif dapat memantau pendapatan inti Q3 terhadap rentang $214 juta-$216 juta, margin kotor inti terhadap 38%-40% dan bukti bahwa campuran pelanggan meluas.
Pengingat Risiko: Trading dan berinvestasi di ekuitas seperti CBRS melibatkan risiko tinggi kehilangan modal. Konsentrasi pelanggan, penundaan kapasitas, penyesuaian akuntansi, kompetisi, pasokan saham dan trading leverage dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- 10 Saham Infrastruktur AI Teratas untuk Dibeli di 2026: Pemimpin Manufaktur dan Desain Chip
- Saham Infrastruktur Cloud AI Teratas untuk Dibeli di 2026 di Tengah Capex Hyperscaler dan Boom Neocloud
- Saham Server AI Teratas untuk Dibeli di 2026: Sistem Skala Rack, Server GPU, dan Infrastruktur Server AI
- Apa itu OpenAI Pre-IPO dan Cara Trading di BingX?
- Prediksi Harga AMD 2026: Bisakah Pertumbuhan AI Mendorong AMD Menuju $700?
- Prediksi Harga TSMC (TSM) 2026: Bisakah Permintaan AI Rekor Mengangkat Saham TSM ke $527?
