
ASML Holding (ASML) menyediakan sistem litografi yang memungkinkan produsen chip mencetak sirkuit yang semakin rumit. Peralatan sinar ultraviolet ekstrem mendukung produksi logika dan memori canggih, sementara peningkatan basis terinstal dan layanan meningkatkan produktivitas setelah pengiriman. Investasi fabrikasi terkait AI memperluas permintaan, tetapi pembangunan peralatan yang kompleks, penerimaan pelanggan, dan lisensi ekspor menentukan seberapa banyak permintaan tersebut menjadi penjualan jangka pendek yang menguntungkan.
Kuartal terbaru menunjukkan output sistem yang lebih kuat dan ekonomi basis terinstal yang lebih baik. Penjualan bersih ASML Q3 mencapai €11,662M ($13,06M), penjualan basis terinstal sebesar €3,289M ($3,68M), dan margin kotor naik menjadi 57,5%. Manajemen juga menyatakan bahwa pasokan yang direncanakan untuk 2027 dan 2028 tidak akan sepenuhnya memenuhi perkiraan pelanggan. Pertanyaan yang tersisa adalah apakah ASML dapat memperluas pengiriman tanpa melemahkan margin atau mendorong terlalu banyak permintaan ke tahun-tahun berikutnya.
Perkiraan saham ASML untuk 2026 kini berpusat pada dua pandangan yang bersaing:
- Kasus kapasitas EUV: Permintaan chip canggih yang kuat, pertumbuhan pengiriman Q4, dan produktivitas peralatan yang lebih tinggi dapat mendukung peningkatan penjualan dan margin seiring perusahaan memperluas pasokan.
- Kasus eksekusi dan valuasi: Kesenjangan kapasitas, kontrol ekspor, atau siklus investasi AI yang lebih lemah dapat membuat hasil di bawah ekspektasi setelah kenaikan harga saham yang tajam.
Panduan ini menguraikan perkiraan saham ASML, skenario harga 2026, risiko utama, dan prospek analis, berdasarkan rilis Q3 ASML pada 14 Oktober dan data pasar hingga 19 Oktober, ditambah cara memperdagangkan futures saham ASML di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor ASML Holding di Oktober 2026
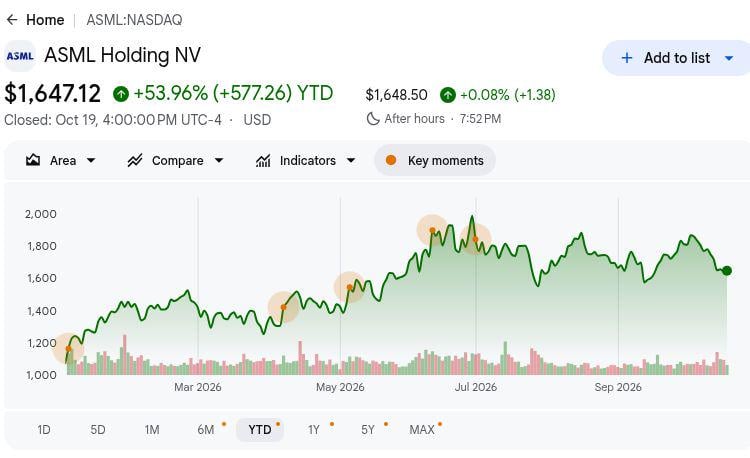
- ASML ditutup pada $1.647,12 pada 19 Oktober, naik 53,96% year to date: Harga referensi Google Finance masih berada di bawah tertinggi 52 minggu sebesar $1.999,96. Setelah reli tajam, kembali ke level tertinggi tersebut membutuhkan peralatan yang sudah terkirim, bukan sekadar minat pelanggan jangka panjang.
- Penjualan Q3 tumbuh 55% menjadi €11,662M ($13,06M): Hasilnya 25% di atas €9,326M ($10,44M) di kuartal sebelumnya, meskipun kira-kira €0,19M ($0,21M) di bawah perkiraan LSEG sebesar €11,85M ($13,27M). Pertumbuhan dan selisih kecil keduanya harus diuji terhadap pengiriman.
- Pendapatan basis terinstal mencapai €3,289M ($3,68M): Penjualan layanan dan opsi lapangan naik dari €2,762M ($3,09M) di Q2, dibantu oleh peningkatan produktivitas. Mesin yang sudah ada menghasilkan pendapatan peningkatan yang membantu mendongkrak margin kotor kuartalan ke 57,5%, meredam dampak waktu pengiriman.
- Panduan Q4 menargetkan penjualan €14,2M–€15,2M ($15,90M–$17,02M): Titik tengahnya €14,7M ($16,46M) sekitar 26% di atas Q3. ASML juga menaikkan batas bawah panduan penuh tahunnya menjadi €44M ($49,26M). Jadwal pengiriman tersebut, yang belum menjadi pendapatan yang diakui, menguji kasus bullish.
- Inisiatif fotomask TSMC menargetkan peningkatan produktivitas lebih dari 40%: Dalam presentasi Oktobernya, ASML mendeskripsikan langkah High-NA EUV bersama menuju masker 12 inci untuk eksposur masker ganda dan secara terpisah melaporkan pengiriman sistem metrologi YieldStar 550. Inisiatif masker masih memerlukan implementasi pelanggan sebelum menjadi pendapatan.
Apa Itu ASML Holding (ASML)?
ASML Holding adalah perusahaan peralatan semikonduktor asal Belanda yang mengembangkan sistem litografi yang digunakan untuk memproduksi chip canggih. Mesin sinar ultraviolet ekstrem (EUV)-nya sangat penting untuk memproduksi prosesor terdepan, sementara sistem sinar ultraviolet dalam (DUV) mendukung berbagai proses manufaktur semikonduktor yang lebih luas. ASML juga menyediakan peralatan metrologi, perangkat lunak litografi komputasional, dan layanan yang meningkatkan presisi dan produktivitas pembuatan chip. Bisnisnya sangat terkait dengan perangkat keras AI, produksi semikonduktor canggih, dan siklus investasi chip global.
ASML memasok produsen semikonduktor utama, termasuk TSMC, Samsung Electronics, Intel, SK hynix, dan Micron. Peta jalan teknologinya berfokus pada High-NA EUV, metrologi canggih, dan kapasitas manufaktur yang lebih besar. Pada Oktober 2026, ASML menguraikan inisiatif TSMC yang menargetkan peningkatan produktivitas lebih dari 40% dalam eksposur masker ganda menggunakan fotomask 12 inci. ASML juga telah mengirimkan sistem metrologi YieldStar 550 dan sedang mengevaluasi kapasitas melampaui ekspansi 30% yang direncanakan pada 2028 untuk memenuhi permintaan pelanggan yang meningkat.
Ikhtisar Pendapatan Q3 2026 ASML Holding (ASML): Margin Kuat dan Panduan Lebih Tinggi Mengimbangi Selisih Pendapatan
ASML melaporkan penjualan bersih Q3 2026 sebesar €11,662M ($13,06M), naik 55% tahun ke tahun tetapi di bawah perkiraan konsensus €11,85M ($13,27M). Margin kotor meningkat menjadi 57,5%, didukung oleh €3,289M ($3,68M) dalam penjualan basis terinstal, sementara EPS dasar mencapai €12,95 ($14,50). Manajemen menaikkan panduan pendapatan penuh tahun menjadi €44M hingga €45M ($49,26M hingga $50,38M), dengan pengiriman Q4 yang lebih kuat dan penerimaan pelanggan kini menjadi inti dari prospek pertumbuhan.
Baca Selengkapnya: Ikhtisar Pendapatan ASML Q3 FY2026: Pendapatan Rekor Dibayangi Kelemahan Semikonduktor dalam Penjualan 3,94%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Total penjualan bersih Q3 |
LSEG €11,85M ($13,27M) |
€11,662M ($13,06M) |
Meleset. €0,19M ($0,21M) di bawah konsensus; naik 55% YoY. |
|
Laba bersih Q3 |
Q2 €2,918M ($3,27M) |
€4,960M ($5,55M) |
Lebih tinggi. Naik 70% secara berurutan. |
|
EPS dasar Q3 |
Q2 €7,59 ($8,50) |
€12,95 ($14,50) |
Lebih tinggi. Naik €5,36 ($6,00). |
|
Penjualan basis terinstal Q3 |
Q2 €2,762M ($3,09M) |
€3,289M ($3,68M) |
Pertumbuhan. Naik 19% secara berurutan. |
|
Margin kotor Q3 |
Q2 54,0% |
57,50% |
Lebih tinggi. Naik 3,5 poin persentase. |
|
Sistem baru yang terjual Q3 |
Q2 86 |
113 |
Pertumbuhan. 27 sistem lebih banyak. |
|
Panduan penjualan Q4 |
Q3 €11,662M ($13,06M) |
€14,2M–€15,2M ($15,90M–$17,02M) |
Lebih tinggi. Titik tengah naik 26% secara berurutan. |
|
Panduan penjualan FY2026 |
Sebelumnya €43M–€45M ($48,14M–$50,38M) |
€44M–€45M ($49,26M–$50,38M) |
Dinaikkan. Batas bawah naik €1M ($1,12M). |
- Penjualan Q3 naik 55% tahun ke tahun, namun meleset dari satu perkiraan: Hasil €11,662M ($13,06M) dibandingkan dengan €7,516M ($8,41M) setahun sebelumnya dan €11,85M ($13,27M) dalam perkiraan LSEG. Pergeseran pengiriman dapat memindahkan perkiraan kuartalan tanpa mengakhiri permintaan.
- Volume sistem baru meningkat menjadi 113 dari 86: ASML menjual 27 sistem litografi baru lebih banyak dibandingkan Q2, dan penjualan sistem maju menjadi sekitar €8,4M ($9,40M) dari €6,6M ($7,39M). Throughput yang lebih tinggi membuat penerimaan pelanggan Q4 menjadi lebih penting.
- Penjualan basis terinstal naik 19% secara berurutan: Hasil €3,289M ($3,68M) mengikuti €2,762M ($3,09M) di Q2, dengan manajemen menyebut permintaan peningkatan produktivitas melebihi rencananya. Peningkatan tersebut dapat meningkatkan output dari peralatan pelanggan yang sudah ada sebelum pabrik baru menerima mesin tambahan; peningkatan ini juga membantu mendongkrak margin kotor kuartalan melampaui level 54,0% sebelumnya.
- Margin kotor mengembang sebesar 3,5 poin persentase: Q3 mencapai 57,5% versus 54,0% di Q2, sementara laba bersih meningkat menjadi €4,960M ($5,55M) dari €2,918M ($3,27M). EPS dasar mencapai €12,95 ($14,50). Margin tersebut mendukung valuasi jika bauran peningkatan dan ekonomi sistem bertahan dalam skala besar.
- Panduan 2026 naik sementara pasokan 2028 yang direncanakan masih tertinggal dari perkiraan: Penjualan penuh tahun kini diperkirakan pada €44M–€45M ($49,26M–$50,38M), versus rentang €43M–€45M ($48,14M–$50,38M) sebelumnya. ASML sedang menyelidiki output 2028 melampaui ekspansi 30% yang sebelumnya dikomunikasikan. Minat pelanggan dalam pesanan 2029–30 bukan merupakan pendapatan yang sudah dibukukan.
Prospek Investasi ASML Holding (ASML) 2026: Kasus Bull $2.500 vs. Kasus Bear $1.250
Prospek ASML 2026 bergantung pada mengkonversi permintaan EUV yang kuat, peningkatan basis terinstal, dan ekspansi kapasitas masa depan menjadi pertumbuhan pendapatan yang berkelanjutan. Pengiriman sistem yang lebih tinggi dan peningkatan produktivitas mendukung sisi positif, sementara kendala manufaktur, siklus pengeluaran pelanggan, dan kenaikan harga saham 53,96% YTD menjadikan eksekusi dan valuasi sebagai pertimbangan penting.
Kasus Bull: Permintaan EUV yang Kuat Mendorong ASML Menuju $2.250–$2.500
Kasus Bull mengasumsikan pendapatan Q4 mendekati batas panduan €15,2M ($17,02M), dengan margin kotor bertahan mendekati 57%. Peningkatan basis terinstal yang kuat dan peningkatan produktivitas High-NA EUV dapat mendukung output sistem yang lebih tinggi, sementara kapasitas manufaktur tambahan 2028 membantu mengkonversi permintaan pelanggan menjadi pengiriman masa depan.
Pergerakan menuju $2.250–$2.500 akan mengharuskan ASML melampaui tertinggi 52 minggu sebesar $1.999,96, melaksanakan pengiriman Q4, dan menunjukkan konversi pesanan 2027–28 yang lebih kuat. Konfirmasi ekspansi kapasitas dan margin yang berkelanjutan akan memberikan dukungan lebih lanjut untuk valuasi yang lebih tinggi.
Kasus Dasar: Pertumbuhan Peralatan yang Stabil Menjaga ASML di Antara $1.650 dan $2.000
Kasus Dasar mengasumsikan pendapatan Q4 mencapai sekitar titik tengah panduan €14,7M ($16,46M), menjaga penjualan penuh tahun dalam €44M hingga €45M ($49,26M hingga $50,38M). Peningkatan basis terinstal mendukung margin, sementara kendala kapasitas dan jadwal produksi pelanggan secara bertahap menggeser beberapa pengiriman peralatan ke periode yang lebih lambat.
ASML dapat diperdagangkan antara $1.650 dan $2.000 jika pendapatan Q4 memenuhi panduan, margin kotor tetap mendekati 57%, dan penambahan kapasitas yang direncanakan berjalan. Pesanan yang lebih kuat dapat mengangkat saham di atas kisaran, sementara penundaan pengiriman atau panduan yang lebih lemah akan meningkatkan tekanan ke bawah.
Kasus Bear: Penundaan Pengiriman Menarik ASML Menuju $1.250–$1.450
Kasus Bear mengasumsikan pelanggan menunda investasi kapasitas semikonduktor atau ASML gagal memenuhi jadwal pengiriman Q4 yang ambisius. Pendapatan di bawah batas panduan €14,2M ($15,90M), margin yang lebih lemah, atau adopsi High-NA EUV yang lebih lambat dapat membatasi pertumbuhan pendapatan. Pembatasan ekspor dan penundaan penerimaan peralatan akan menambah tekanan.
Pergerakan menuju $1.250–$1.450 akan menjadi lebih mungkin jika hasil Q4 meleset dari panduan, pengiriman peralatan 2027 melemah, atau pelanggan membatalkan daripada menunda pesanan. Menyusul reli YTD yang kuat dari ASML, ekspektasi pendapatan yang lebih rendah juga dapat memicu koreksi valuasi yang signifikan.
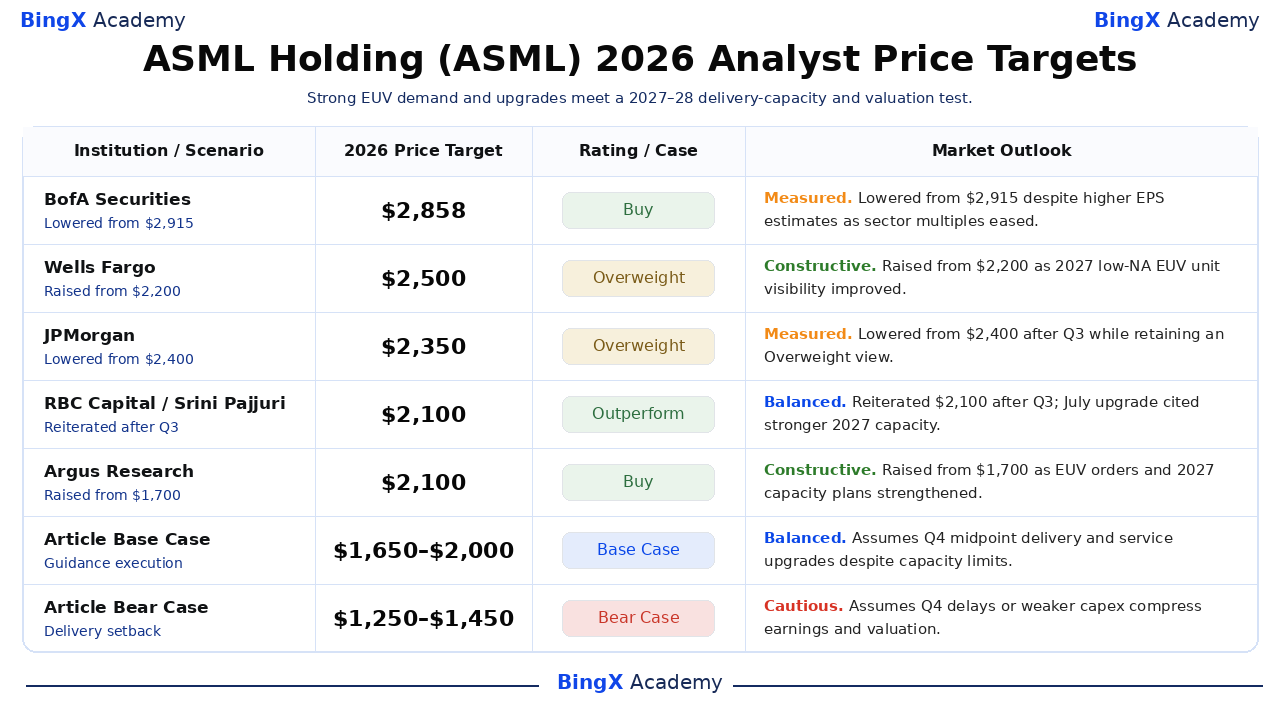
Perkiraan Harga Saham ASML untuk 2026 oleh Analis Wall Street
Ini adalah target institusi bertanggal untuk saham ASML yang terdaftar di AS, bukan janji harga akhir tahun. Tindakan Wells Fargo dan Argus mengikuti Q2, sementara penurunan BofA dan JPMorgan serta penegasan kembali RBC mencerminkan pembaruan Oktober. Rentang $2.100–$2.858 mencerminkan ketidakpastian valuasi; dua baris terakhir adalah skenario editorial.
|
Institusi / Skenario |
Target Harga 2026 |
Peringkat / Kasus |
Prospek Pasar |
|
BofA Securities |
$2.858 |
Beli |
Terukur. 15 Oktober: Diturunkan dari $2.915 meskipun perkiraan EPS lebih tinggi karena kelipatan valuasi sektor menyusut. |
|
Wells Fargo |
$2.500 |
Overweight |
Konstruktif. 16 Juli: Dinaikkan dari $2.200 setelah hasil yang lebih kuat, mengutip ruang lingkup lebih dari 90 unit low-NA EUV pada 2027. |
|
JPMorgan |
$2.350 |
Overweight |
Terukur. 15 Oktober: Diturunkan dari $2.400 sambil mempertahankan Overweight setelah pembaruan kuartal Oktober. |
|
RBC Capital |
$2.100 |
Outperform |
Seimbang. 14 Oktober: Menegaskan kembali $2.100 setelah pembaruan Q3; peningkatan Juli mencerminkan ekspektasi kapasitas low-NA yang lebih tinggi untuk 2027. |
|
Argus Research |
$2.100 |
Beli |
Konstruktif. 15 Juli: Dinaikkan dari $1.700 setelah Q2, menyoroti pesanan EUV yang kuat dan penambahan kapasitas 2027. |
|
Kasus Dasar Artikel |
$1.650–$2.000 |
Kasus Dasar |
Seimbang. Mengasumsikan pengiriman titik tengah Q4 dan peningkatan layanan meskipun ada keterbatasan kapasitas. |
|
Kasus Bear Artikel |
$1.250–$1.450 |
Kasus Bear |
Berhati-hati. Mengasumsikan penundaan Q4 atau belanja modal yang lebih lemah menekan pendapatan dan valuasi. |
Cara Memperdagangkan Saham ASML Holding (ASML) di BingX
Perdagangkan prospek permintaan EUV dan kapasitas pengiriman ASML Holding menggunakan BingX TradFi dan alat BingX AI. Karena ASML dapat bereaksi tajam terhadap pengiriman sistem, margin kotor, dan rencana pengeluaran produsen chip, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
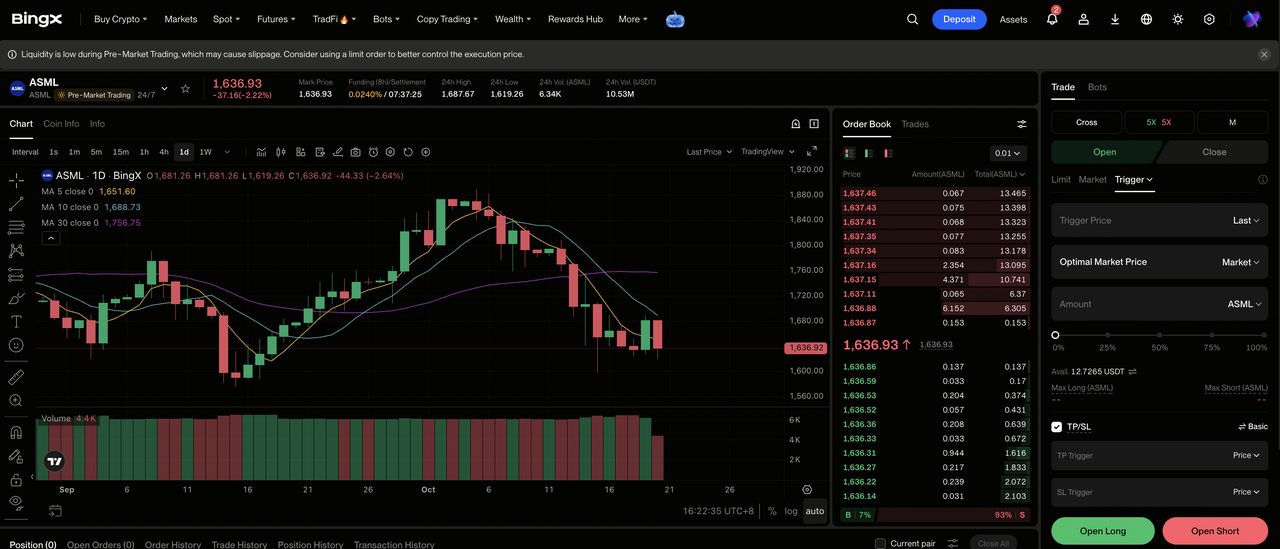
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dasbor bursa BingX.
Langkah 2: Pilih ASML Holding (ASML). Cari dan pilih kontrak futures perpetual ASML-USDT.
Langkah 3: Pilih arah Anda. Pilih Buka Long jika Anda mengharapkan pengiriman Q4 dan rencana kapasitas EUV akan memperkuat pendapatan. Pilih Buka Short jika Anda mengharapkan penundaan pelanggan atau meleset dari panduan Q4.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kenaikan year-to-date ASML sebesar 53,96% membuat leverage yang konservatif dan ukuran posisi yang jelas menjadi penting di sekitar pendapatan.
Langkah 5: Terapkan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. ASML dapat bereaksi cepat terhadap data pengiriman sistem baru, komitmen kapasitas, aturan ekspor, dan rencana pengeluaran produsen chip utama.
5 Risiko Teratas yang Perlu Diperhatikan Investor ASML Holding di 2026
Permintaan multi-tahun mungkin mencapai pendapatan lebih lambat atau dengan margin yang lebih rendah dari yang diharapkan, sementara aturan ekspor dan valuasi dapat memperbesar perubahan nilai per saham.
- Hambatan kapasitas dapat menunda penjualan yang diakui: Manajemen mengatakan pasokan 2027 dan 2028 yang saat ini direncanakan kurang dari perkiraan pelanggan. Pembangunan peralatan yang lebih lama dapat menunda pengiriman dan EPS jangka pendek meskipun permintaan ada, mengurangi nilai panduan jangka pendek.
- Pengeluaran AI bisa menjadi lebih selektif: Foundry dan produsen memori berinvestasi besar berdasarkan asumsi tentang permintaan chip AI di masa depan. Jika komitmen modal melambat, minat 2029–30 mungkin gagal menjadi pesanan, melemahkan visibilitas backlog dan valuasi.
- Kontrol ekspor dapat mempersempit pasar yang dapat diakses: Penjualan peralatan canggih ke China tunduk pada lisensi dan pembatasan yang berubah. Lisensi yang lebih ketat dapat mengurangi volume dan menggeser bauran sementara penugasan ulang membutuhkan waktu, secara material menekan leverage operasional.
- Ekonomi High-NA masih memerlukan adopsi: Kolaborasi fotomask TSMC menggambarkan tujuan produktivitas di atas 40% untuk langkah masker ganda tertentu, bukan penerapan luas yang dijamin. Integrasi yang tertunda akan memperlambat utilisasi peralatan dan pendapatan opsi lapangan di masa depan.
- Valuasi dan mata uang dapat memperbesar kekecewaan: Listing AS telah naik 53,96% year to date pada 19 Oktober. Margin yang lebih lemah dapat mengkompresi kelipatan, sementara perubahan mata uang mengubah pendapatan yang diterjemahkan dalam dolar untuk investor AS.
Pemikiran Akhir: Haruskah Anda Berinvestasi di ASML Holding pada 2026?
ASML memasuki kuartal terakhir dengan kombinasi yang langka: €11,662M ($13,06M) dalam penjualan Q3, margin kotor 57,5%, peningkatan basis terinstal yang meningkat, dan permintaan pelanggan yang menurut manajemen melebihi pasokan yang saat ini direncanakan untuk dua tahun ke depan. EUV mendasari ekspansi logika canggih dan memori. Masalahnya adalah kapan mesin dan peningkatan dapat dikirimkan.
Kasus bull $2.250–$2.500 membutuhkan eksekusi Q4 di batas atas dan kapasitas tambahan; kasus bear $1.250–$1.450 mencerminkan kemunduran pengiriman atau permintaan. Keduanya bukan perkiraan yang dijamin. Investor yang konservatif dapat memantau volume sistem yang diterima Q4, margin kotor, dan rencana kapasitas 2027–28 yang pasti sebelum menetapkan nilai yang tahan lama untuk siklus permintaan berikutnya.
Pengingat Risiko: Perdagangan dan investasi dalam ekuitas seperti ASML melibatkan risiko kerugian modal yang tinggi. Penundaan pengiriman, perubahan pengeluaran produsen chip, pembatasan ekspor, dan pergeseran valuasi dapat menggerakkan saham secara tajam. Lakukan penelitian independen sebelum mengalokasikan modal.
Bacaan Terkait
- Saham Manufaktur Chip AI Terbaik untuk Dibeli di 2026: TSMC, ASML, dan Pembuatan Chip Canggih
- Prediksi Harga TSMC (TSM) 2026: Bisakah Permintaan AI Rekor Mengangkat Saham TSM ke $527?
- Prediksi Harga Intel (INTC) 2026: Bisakah Permintaan CPU AI Mendorong INTC Menuju $145?
- Prediksi Harga Micron (MU) 2026: Bisakah Permintaan Memori AI Mendorong MU Menuju $2.100?
- Prediksi Harga Saham SK Hynix (SKHYNIX) 2026: Bisakah Pemimpin Memori AI SKHYNIX Menembus $1.300?
- Prediksi Harga Saham Samsung 2026: ₩480.000 Street-High Supercycle Memori atau Perangkap Krisis Pemogokan?
