
ASE Technology Holding adalah penyedia layanan perakitan dan pengujian semikonduktor outsourcing terbesar di dunia, menawarkan kemasan canggih, pengujian chip, dan layanan manufaktur elektronik. Portofolio kemasannya mencakup flip-chip, fan-out, integrasi 2.5D dan 3D, system-in-package, dan teknologi wafer-level yang digunakan di akselerator AI, smartphone, elektronik otomotif, dan komputasi berkinerja tinggi. ADR memberikan investor AS eksposur ke rantai pasokan kemasan semikonduktor Taiwan, meskipun hasil tetap sensitif terhadap konsentrasi pelanggan, siklus kapasitas, dan translasi mata uang.
Kuartal terbaru menunjukkan seberapa cepat kemasan terkait AI menjadi bagian yang lebih besar dari bisnis. Pendapatan ASE Technology Q2 mencapai NT$191,06 miliar ($6,05 miliar), naik 27% year over year, sementara pendapatan kemasan naik 36,3% menjadi NT$126,15 miliar ($4,00 miliar). Laba bersih meningkat 180% menjadi NT$21,85 miliar ($692 juta), mendukung rencana belanja modal 2026 yang lebih tinggi sebesar $10,5 miliar karena ASE memperluas kapasitas kemasan dan pengujian canggih.
Prakiraan saham ASX untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus kapasitas dan utilisasi kemasan AI: permintaan kemasan canggih, utilisasi yang lebih kuat, dan penerapan modal yang disiplin dapat mengubah kapasitas yang diperluas ASE menjadi pendapatan, margin, dan arus kas yang tahan lama.
- Kasus siklus kapasitas dan eksekusi: permintaan akhir yang lemah, ramp-up pelanggan yang lambat, atau kapasitas baru yang kurang dimanfaatkan dapat menunda konversi earnings yang diharapkan dan menekan pengembalian investasi.
Panduan ini memecah prakiraan saham ASX, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis Q2 2026 ASE Technology tanggal 30 Juli, materi keuangan dan data pasar hingga 18 September, plus cara trading futures saham ASX di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor ASE Technology di September 2026
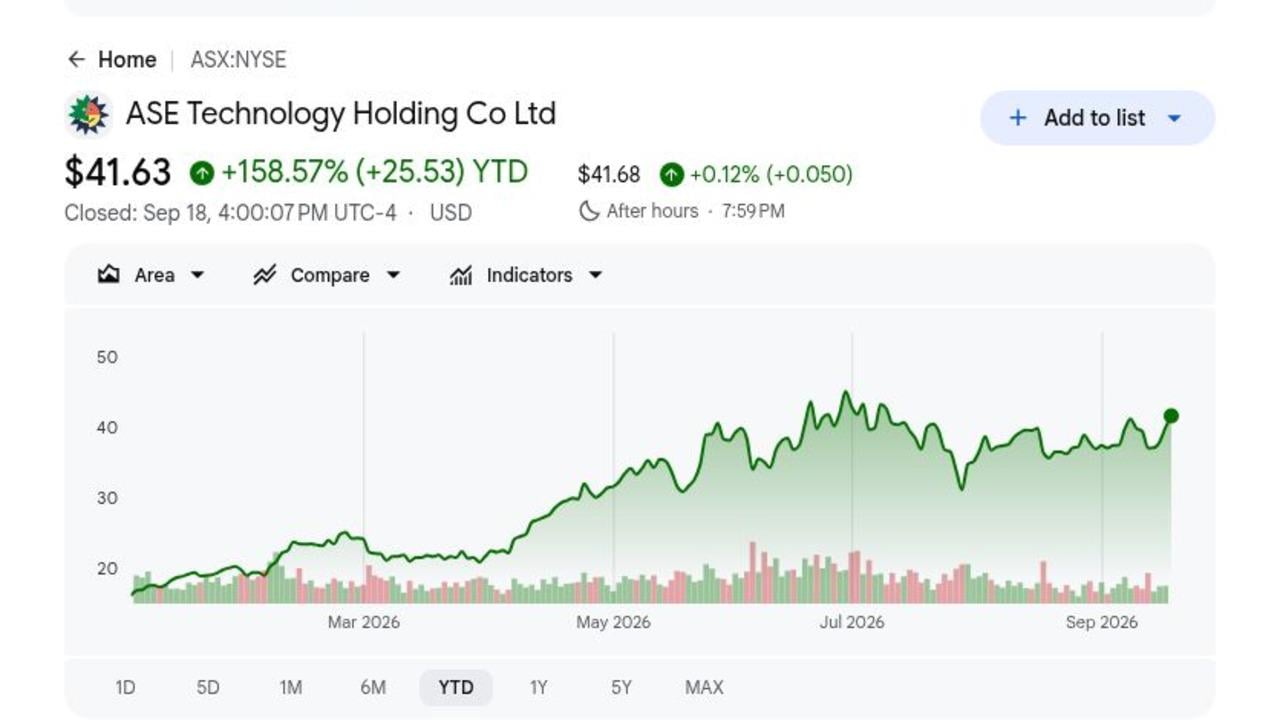
- ASX ditutup pada $41,59 pada 18 September setelah naik 158,57% selama setahun terakhir: Reli mencerminkan pertumbuhan kemasan AI yang cepat dan meninggalkan sedikit ruang untuk kesalahan eksekusi. Kenaikan lebih lanjut sekarang bergantung pada kapasitas baru yang diterjemahkan menjadi pendapatan dan earnings yang berkelanjutan.
- Pendapatan Q2 mencapai NT$191,06 miliar ($6,05 miliar), naik 27%: Pendapatan kemasan naik 36,3% menjadi NT$126,15 miliar ($4,00 miliar), menjadikan permintaan semikonduktor canggih sebagai pendorong pertumbuhan utama. Hasil ini memberikan baseline yang kuat untuk update earnings berikutnya.
- Laba bersih naik 180% menjadi NT$21,85 miliar ($692 juta): EPS dilusian sebesar NT$4,50 ($0,29 per ADR) mengalahkan konsensus $0,23 sebesar $0,06. Earnings yang lebih kuat menunjukkan bahwa permintaan kemasan yang lebih tinggi sudah mencapai bottom line.
- Belanja modal 2026 meningkat $2,0 miliar menjadi $10,5 miliar: Anggaran yang lebih besar dapat mendukung lebih banyak kapasitas kemasan dan pengujian AI. Pengembalian masih bergantung pada utilisasi, permintaan pelanggan, dan eksekusi yang disiplin karena depresiasi naik.
- Pendapatan kemasan leading-edge diperkirakan melebihi $3,5 miliar pada 2026: Target meningkat dari $3,2 miliar karena permintaan pelanggan menguat. Memenuhi atau mengalahkan outlook tersebut akan memberikan bukti yang lebih jelas bahwa ekspansi kemasan AI ASE dapat mempertahankan re-rating saat ini.
Apa Itu ASE Technology (ASX)?
ASE Technology Holding menyediakan kemasan, perakitan, dan pengujian semikonduktor outsourcing melalui unit operasi ASE, SPIL, dan terkait. Perusahaan menerima wafer fabrikasi dari perancang chip dan foundry, mengemas die individual atau sistem multi-chip, melakukan wafer probing dan pengujian akhir, serta menyediakan material interkoneksi. Pelanggan mencakup AI, data center, komunikasi, konsumen, otomotif, dan pasar industri. Bisnis manufaktur elektronik terpisah menambahkan perakitan sistem dan layanan rantai pasokan, memberikan grup aliran pendapatan di luar pekerjaan OSAT inti.
Strategi jangka panjang berpusat pada kapasitas kemasan dan pengujian leading-edge yang diperlukan untuk akselerator AI yang lebih besar dan sistem memori bandwidth tinggi. ASE dan SPIL adalah bagian dari TSMC's 3DFabric Alliance, mendukung kemasan dan pengujian backend di sekitar platform canggih seperti CoWoS, InFO, dan SoIC. SPIL juga merupakan pemasok utama dalam NVIDIA's ekosistem chip AI, dengan kapasitas yang berkembang untuk perakitan dan pengujian canggih. Manajemen mengangkat ekspektasi pendapatan kemasan canggih leading-edge 2026 di atas $3,5 miliar dan menaikkan belanja modal sebesar $2,0 miliar menjadi $10,5 miliar. Komitmen tersebut dapat memperdalam hubungan pelanggan, meskipun pengembalian bergantung pada utilisasi dan yield karena kapasitas baru memasuki produksi.
Ikhtisar Earnings ASE Technology (ASX) Q2 2026: Kemajuan Operasional Memenuhi Intensitas Modal
ASE menyampaikan pendapatan Q2 2026 sebesar NT$191,06 miliar ($6,05 miliar), naik 27% year over year, sementara pendapatan kemasan naik 36,3% menjadi NT$126,15 miliar ($4,00 miliar). EPS dilusian mencapai NT$4,50 ($0,29 per ADR), di atas konsensus $0,23, dan laba bersih meningkat 180% menjadi NT$21,85 miliar ($692 juta). Manajemen juga menaikkan belanja modal 2026 menjadi $10,5 miliar, menjadikan utilisasi dan pengembalian pada kapasitas AI baru sebagai tradeoff utama.
Baca Selengkapnya: Ikhtisar Earnings ASE Technology (ASX) Q2 2026: Pendapatan $6,05B dan Capex yang Lebih Tinggi Mendorong Reli 11,73%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan bersih Q2 2026 |
Konsensus NT$190,0B ($6,02B) |
NT$191,06B ($6,05B) |
Beat. naik 27% YoY. Hasil memperbarui baseline operasional. |
|
EPS dilusian Q2 |
Konsensus USD $0,23/ADR |
NT$4,50 ($0,29/ADR) |
Beat. sebesar USD $0,06/ADR. Hasil memperbarui baseline operasional. |
|
Laba bersih Q2 |
— |
NT$21,85B ($692M) |
Beat. Naik 180% YoY. Hasil memperbarui baseline operasional. |
|
Pendapatan kemasan |
— |
NT$126,15B ($4,00B) |
Beat. Naik 36,3% YoY. Hasil memperbarui baseline operasional. |
|
Belanja modal 2026 |
Sebelumnya USD $8,5B |
USD $10,5B |
Dinaikkan. sebesar USD $2,0B. Hasil memperbarui baseline operasional. |
|
Kemasan canggih 2026 |
Sebelumnya USD $3,2B |
Di atas USD $3,5B |
Dinaikkan. atas permintaan AI. Hasil memperbarui baseline operasional. |
- Pendapatan bersih Q2 mencapai NT$191,06 miliar ($6,05 miliar), naik 27%: Pendapatan mengalahkan konsensus NT$190,0 miliar dan menunjukkan permintaan yang kuat di seluruh bisnis kemasan dan pengujian ASE. Hasil ini memberikan basis pendapatan yang lebih tinggi menuju paruh kedua.
- EPS dilusian mencapai NT$4,50 ($0,29 per ADR), mengalahkan konsensus sebesar $0,06: Earnings beat menunjukkan bahwa pendapatan yang lebih kuat diterjemahkan menjadi laba per saham. Perbaikan margin yang berkelanjutan akan menentukan seberapa banyak permintaan AI tambahan mencapai bottom line.
- Laba bersih naik 180% menjadi NT$21,85 miliar ($692 juta): Peningkatan tajam memperkuat modal yang dihasilkan secara internal karena ASE memperluas kapasitas canggih. Pertumbuhan earnings yang berkelanjutan dapat membantu mengimbangi permintaan kas dari rencana investasi yang lebih besar.
- Pendapatan kemasan meningkat 36,3% menjadi NT$126,15 miliar ($4,00 miliar): Permintaan semikonduktor canggih tetap menjadi pendorong pertumbuhan utama. Pertumbuhan kemasan AI yang berkelanjutan adalah kunci untuk mempertahankan momentum earnings saat ini.
- Belanja modal 2026 meningkat $2,0 miliar menjadi $10,5 miliar: Anggaran yang lebih besar mendukung ekspansi kemasan dan pengujian canggih. Pengembalian sekarang bergantung pada utilisasi, permintaan pelanggan, dan kapasitas baru yang masuk layanan sesuai jadwal.
Outlook Investasi ASE Technology (ASX) 2026: Bull Case $50 vs Bear Case $30
Outlook ASE 2026 bergantung pada apakah permintaan kemasan AI yang cepat dapat menyerap kapasitas baru cukup cepat untuk mendukung margin dan pengembalian pada rencana belanja modal yang lebih tinggi. Pertumbuhan Q2 yang kuat memberikan bukti permintaan, sementara utilisasi dan timing pelanggan tetap menjadi risiko utama.
Bull Case: Permintaan Kemasan AI yang Kuat Mendorong ASX Menuju $50
Bull Case mengasumsikan permintaan kemasan canggih tetap kuat karena ASE memperluas kapasitas untuk akselerator AI dan komputasi berkinerja tinggi. Pendapatan kemasan terus tumbuh pada tingkat tinggi, kapasitas baru mencapai utilisasi yang sehat, dan margin membaik karena volume berskala.
Pergerakan menuju $50 akan memerlukan pendapatan kemasan leading-edge memenuhi atau melebihi target di atas $3,5 miliar, utilisasi yang lebih kuat di seluruh kapasitas baru, dan pertumbuhan earnings yang berkelanjutan setelah laba bersih Q2 naik 180%. Margin yang stabil meskipun rencana capex $10,5 miliar akan memperkuat kasus tersebut.
Base Case: Pertumbuhan Kemasan yang Stabil Menjaga ASX Antara $40 dan $46
Base Case mengasumsikan permintaan kemasan terkait AI tetap sehat, meskipun kapasitas baru meningkat secara bertahap dan depresiasi membatasi ekspansi margin. Kemasan tetap menjadi mesin pertumbuhan utama sementara permintaan semikonduktor yang lebih luas tetap campur.
Dalam skenario ini, ASX bisa diperdagangkan terutama antara $40 dan $46. Pertumbuhan kemasan yang berkelanjutan, kemajuan menuju target kemasan canggih $3,5 miliar, dan margin yang stabil akan mendukung kisaran tersebut. Utilisasi yang lebih lambat atau permintaan pelanggan yang lebih lemah akan membatasi ujung atas.
Bear Case: Permintaan AI yang Lebih Lambat Menarik ASX Menuju $30
Bear Case mengasumsikan permintaan kemasan AI melambat atau pelanggan menunda komitmen kapasitas sementara ASE terus menghabiskan banyak untuk ekspansi. Utilisasi yang lebih rendah akan membuat depresiasi dan biaya tetap lainnya naik lebih cepat daripada pendapatan, menekan margin dan arus kas bebas.
Pergerakan menuju $30 akan menjadi lebih mungkin jika pendapatan kemasan canggih meleset dari target 2026, pertumbuhan kemasan melambat tajam, atau margin melemah karena program investasi $10,5 miliar meningkat. Ekspektasi earnings yang lebih rendah akan menambah tekanan lebih lanjut.
Prakiraan Harga Saham ASX untuk 2026 oleh Analis Wall Street
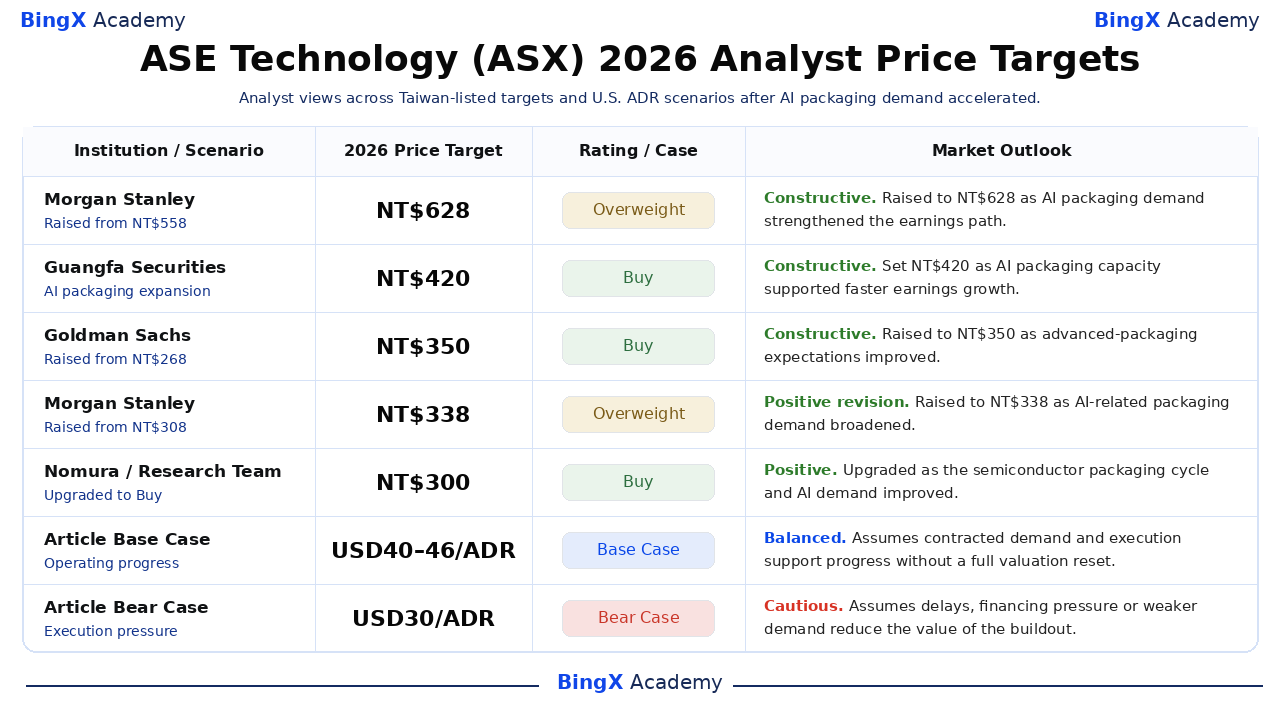
Tindakan analis menunjukkan spread yang luas antara potensi strategis jangka panjang dan risiko eksekusi jangka pendek. Tabel mempertahankan tindakan tertanggal dan menggunakan kasus Base dan Bear artikel hanya sebagai skenario editorial. Dispersi mencerminkan asumsi yang berbeda untuk timing pelanggan, intensitas modal, margin, dan konversi menjadi arus kas per saham.
|
Institusi |
Target Harga 2026 |
Rating |
Outlook Pasar |
|
Morgan Stanley |
NT$628 |
Overweight |
Konstruktif. 3 Agustus: Menaikkan target terdaftar Taiwan dari NT$558 karena permintaan kemasan dan pengujian leading-edge menguat. |
|
Guangfa Securities |
NT$420 |
Buy |
Konstruktif. 15 Maret: Menetapkan target bullish terdaftar Taiwan karena kapasitas kemasan AI dan estimasi earnings bergerak lebih tinggi. |
|
Goldman Sachs |
NT$350 |
Buy |
Konstruktif. 6 Februari: Menaikkan target terdaftar Taiwan dari NT$268 setelah ekspektasi kemasan canggih yang lebih kuat. |
|
Morgan Stanley |
NT$338 |
Overweight |
Revisi positif. 6 Februari: Menaikkan target terdaftar Taiwan dari NT$308 karena permintaan kemasan terkait AI meluas. |
|
Nomura |
NT$300 |
Buy |
Positif. 30 Oktober: Mengupgrade perusahaan terkait ADR AS dari Neutral ke Buy karena siklus kemasan membaik. |
|
Base Case Artikel |
USD $40–$46/ADR |
Base Case |
Seimbang. Mengasumsikan kemajuan operasional mendukung proyek tanpa reset valuasi penuh. |
|
Bear Case Artikel |
USD $30/ADR |
Bear Case |
Hati-hati. Mengasumsikan penundaan atau permintaan yang lebih lemah menekan earnings dan valuasi. |
Cara Trading Saham ASE Technology (ASX) di BingX
Trading tonggak operasional, outlook permintaan, dan valuasi ASE Technology menggunakan BingX TradFi dan BingX AI tools. Karena ASX dapat bereaksi tajam terhadap earnings, panduan, dan update proyek, tentukan katalis dan batas risiko sebelum memasuki posisi.
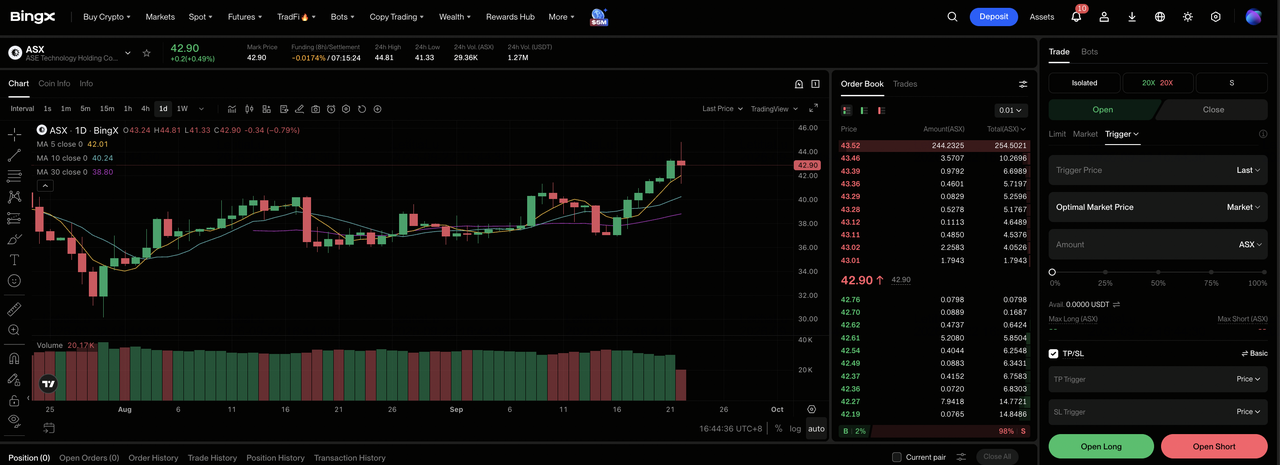
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih ASE Technology (ASX). Cari dan pilih kontrak futures perpetual ASX-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika eksekusi dan permintaan menguat. Pilih Open Short jika penundaan, utilisasi yang lebih lemah, atau tekanan pembiayaan merusak tesis.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Kisaran besar saham 2026 menunjukkan mengapa leverage konservatif dan sizing yang jelas penting.
Langkah 5: Eksekusi protokol risiko yang ketat. Atur Take-Profit dan Stop-Loss (TP/SL) levels sebelum atau segera setelah memasuki trade. Monitor earnings, panduan, pembiayaan, dan tonggak proyek yang disebutkan.
5 Risiko Teratas yang Perlu Diperhatikan Investor ASE Technology di 2026
Outlook ASE bergantung pada permintaan AI, timing pelanggan, utilisasi kapasitas, dan pengembalian pada rencana investasi yang lebih besar. Risiko-risiko ini dapat melemahkan margin, arus kas, dan valuasi yang diberikan pada pertumbuhan masa depan.
- Ekspansi kapasitas bisa tiba sebelum permintaan: ASE menaikkan belanja modal 2026 menjadi $10,5 miliar. Jika kapasitas kemasan baru meningkat lebih cepat dari permintaan pelanggan, depresiasi dan biaya tetap lainnya dapat menekan margin dan arus kas bebas.
- Pelanggan besar dapat menciptakan risiko timing: Program kemasan canggih sering bergantung pada sejumlah kecil pelanggan semikonduktor besar. Peluncuran produk yang tertunda atau perubahan pesanan dapat membuat kapasitas baru kurang dimanfaatkan dan menggeser pendapatan antar kuartal.
- Permintaan AI bisa normal: Pendapatan kemasan naik 36,3% di Q2 karena permintaan terkait AI dipercepat. Investasi akselerator atau komputasi berkinerja tinggi yang lebih lambat dapat melemahkan utilisasi dan mengurangi pengembalian yang diharapkan dari kapasitas baru.
- Pengeluaran yang lebih tinggi bisa menekan pengembalian kas: Memperluas kemasan dan pengujian canggih memerlukan investasi peralatan dan fasilitas yang substansial. Jika earnings tidak tumbuh cukup cepat, lebih banyak kas dapat tetap terikat dalam kapasitas daripada dividen, buyback, atau perbaikan neraca.
- Reli harga saham yang kuat meninggalkan sedikit ruang untuk kemelencengan: ASX naik 158,57% selama setahun terakhir. Pertumbuhan kemasan yang lebih lambat, margin yang lebih lemah, atau outlook kemasan canggih yang lebih rendah dapat menekan valuasi bahkan jika pendapatan terus naik.
Pemikiran Akhir: Haruskah Anda Berinvestasi di ASE Technology di 2026?
Tesis ASE Technology 2026 memiliki dukungan terukur dari keuangan yang dilaporkan dan tonggak strategis yang disebutkan. Peluang bergantung pada mengkonversi permintaan menjadi pendapatan dan arus kas tanpa kehilangan fleksibilitas keuangan. Investor harus memantau tonggak operasional berikutnya, komitmen pelanggan, belanja modal, dan margin bersama-sama. Periode pelaporan lengkap berikutnya harus membuat konversi tersebut lebih terlihat dan memisahkan antusiasme sementara dari kemajuan operasional yang tahan lama.
Bull Case memerlukan eksekusi yang konsisten dan pengembalian yang membaik untuk mendukung $50. Bear Case mencerminkan penundaan, permintaan yang lebih lemah, atau tekanan pembiayaan yang dapat menarik ASX menuju $30. Pendekatan konservatif akan menunggu bukti bahwa investasi saat ini menghasilkan nilai per saham yang tahan lama. Periode pelaporan lengkap berikutnya harus membuat konversi tersebut lebih terlihat dan memisahkan antusiasme sementara dari kemajuan operasional yang tahan lama.
Pengingat Risiko: Futures perpetual terkait saham melibatkan leverage dan dapat memperkuat kerugian. Target analis dan skenario artikel adalah titik referensi kondisional, bukan jaminan.
Bacaan Terkait
- Saham Semikonduktor AI Teratas untuk Dibeli di 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
- Saham High-Performance Computing (HPC) Teratas yang Perlu Diperhatikan di 2026: Pemimpin Pasar Accelerated Computing
- Saham High-Bandwidth Memory (HBM) Teratas untuk Dibeli dalam Supercycle Memori 2026
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga TSMC (TSM) 2026: Bisakah Permintaan AI Rekor Mengangkat Saham TSM ke $527?
