
Arm Holdings (ARM) mengembangkan arsitektur CPU, kekayaan intelektual sistem, dan platform komputasi yang digunakan di smartphone, server cloud, kendaraan, dan perangkat terhubung. Model lisensi-dan-royalti menyediakan eksposur semikonduktor AI yang luas tanpa memiliki pabrik fabrikasi, sementara subsistem komputasi dan silikon produksi menjadi semakin penting. Ekspansi tersebut meningkatkan peluang AI Arm, namun juga meningkatkan risiko eksekusi, pasokan, dan campuran margin.
Kuartal terbaru menunjukkan permintaan kuat di kedua sisi model tersebut. Pendapatan Q1 FY2027 ARM mencapai $1,289 miliar, naik 22% year over year, karena pendapatan royalti naik 22% menjadi $715 juta dan pendapatan lisensi tumbuh 23% menjadi $574 juta. Royalti pusat data lebih dari dua kali lipat, menjadikan adopsi infrastruktur sebagai dukungan paling jelas untuk valuasi premium.
Perkiraan saham ARM untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus royalti AI dan nilai-per-sistem: tingkat royalti yang lebih tinggi, adopsi Neoverse, dan permintaan CPU Arm AGI dapat memperluas partisipasi Arm dalam infrastruktur AI.
- Kasus eksekusi dan valuasi: lisensi yang tidak merata, biaya silikon-produksi, dan kelipatan premium dapat mengalahkan permintaan kuat jika konversi pendapatan atau margin mengecewakan.
Panduan ini menguraikan perkiraan saham ARM, skenario harga 2026, risiko kunci dan pandangan analis, berdasarkan rilis Q1 fiskal 2027 Arm tanggal 29 Juli, materi investor dan data pasar hingga 4 September, ditambah cara trading futures saham ARM di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Arm Holdings di September 2026
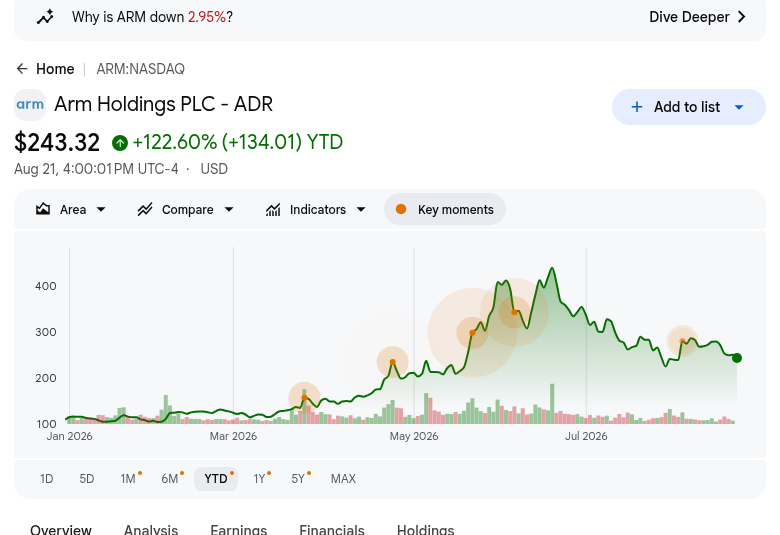
- ARM ditutup pada $252,09 pada 4 September setelah naik sekitar 115% YTD: Saham telah lebih dari dua kali lipat pada 2026 tetapi masih diperdagangkan jauh di bawah puncak Juni $452,70, menunjukkan optimisme AI yang kuat dan sensitivitas tinggi terhadap perubahan ekspektasi pertumbuhan.
- Pendapatan Q1 fiskal mencapai $1,289 miliar, naik 22% year over year: Pendapatan muncul sekitar $29 juta di atas konsensus $1,26 miliar, sementara EPS non-GAAP $0,45 mengalahkan estimasi $0,40. Kuartal ini menunjukkan bahwa pertumbuhan pendapatan terus diterjemahkan menjadi laba meskipun investasi lebih tinggi.
- Royalti pusat data lebih dari dua kali lipat karena pengiriman Neoverse melewati 1,5 miliar core: 500 juta core terbaru dikirim hanya dalam sembilan bulan, dibandingkan dengan enam tahun untuk miliar pertama. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200, dan Qualcomm Dragonfly C1000 menunjukkan adopsi CPU Arm yang lebih luas di infrastruktur AI.
- Permintaan CPU Arm AGI melebihi $2 miliar di fiskal 2027 dan 2028: Manajemen sebelumnya menggambarkan peluang $1 miliar dan telah menyampaikan produk awal kepada beberapa pelanggan. Prospek permintaan yang lebih besar memperluas peluang pendapatan Arm, meskipun masih perlu dikonversi menjadi pengiriman dan margin yang menarik.
- Target Wall Street terpilih berkisar dari $280 hingga $500: Target Outperform $500 Bernstein mencerminkan permintaan CPU agentic-AI yang lebih kuat, sementara target Overweight $280 Wells Fargo memasukkan kehati-hatian eksekusi dan valuasi yang lebih besar. Spread $220 menunjukkan kepercayaan luas pada posisi strategis Arm tetapi ketidaksepakatan besar atas valuasi.
Apa itu Arm Holdings (ARM)?
Arm Holdings adalah perusahaan kekayaan intelektual semikonduktor yang merancang arsitektur CPU, core prosesor, IP sistem, alat pengembangan, dan subsistem komputasi. Pelanggan membayar biaya lisensi untuk mengakses teknologi dan royalti berulang ketika chip berbasis Arm dikirim. Platformnya mencakup smartphone, tablet, PC, server cloud, sistem otomotif, peralatan industri, dan perangkat terhubung. Model yang ringan aset memungkinkan pendapatan untuk berkembang di seluruh pengiriman pelanggan tanpa Arm mengoperasikan pabrik wafer sendiri.
Strategi Arm saat ini bergerak melampaui core prosesor individu menuju subsistem komputasi bernilai tinggi dan silikon produksi bermerek Arm. NVIDIA's Vera CPU, Google's Axion, AWS Graviton5, Microsoft's Cobalt 200 dan Qualcomm's yang direncanakan Dragonfly C1000 semua menggunakan teknologi Arm di pusat data. Arm juga telah memperkenalkan Performix dengan dukungan Microsoft, MongoDB, Redis, dan SAP, memperkuat lapisan perangkat lunak yang membantu pengembang mengoptimalkan beban kerja di seluruh rantai pasokan semikonduktor AI.
Baca Selengkapnya: Saham Semikonduktor AI Teratas untuk Dibeli di 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
Ikhtisar Laba Q1 FY2027 Arm Holdings (ARM): Pendapatan, EPS, dan Pertumbuhan Pusat Data
Arm menyampaikan pendapatan Q1 fiskal sebesar $1,289 miliar versus sekitar $1,26 miliar yang diharapkan, EPS non-GAAP $0,45 versus $0,40 yang diharapkan, dan laba bersih GAAP $270 juta. Pendapatan royalti naik 22% menjadi $715 juta, lisensi tumbuh 23% menjadi $574 juta, dan panduan pendapatan Q2 mencapai $1,33 miliar hingga $1,43 miliar. Tradeoff utama adalah pertumbuhan AI yang lebih cepat terhadap tuntutan eksekusi silikon yang meningkat.
Baca Selengkapnya: Berita Laba Q1 FY2027 Arm Holdings (ARM): Pendapatan Rekor dan Pertumbuhan Pusat Data Angkat Saham 7,40%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q1 FY2027 |
Konsensus $1,26M |
$1,289M |
Mengalahkan. Sekitar $29M di atas konsensus; naik 22% YoY. |
|
EPS terdilusi non-GAAP Q1 |
Konsensus $0,40 |
$0,45 |
Mengalahkan. Lima sen di atas konsensus; naik 29% YoY. |
|
EPS terdilusi GAAP Q1 |
— |
$0,25 |
Membaik. Lebih dari dua kali lipat dari $0,12 setahun sebelumnya. |
|
Laba bersih GAAP Q1 |
— |
$270M |
Membaik. Naik dari $130M setahun sebelumnya. |
|
Pendapatan royalti Q1 |
— |
$715M; +22% YoY |
Rekor. Royalti pusat data lebih dari dua kali lipat. |
|
Pendapatan lisensi dan lainnya Q1 |
— |
$574M; +23% YoY |
Rekor. Pembaruan bernilai tinggi mendukung pertumbuhan. |
|
Arus kas operasi Q1 |
— |
$902M |
Kuat. Generasi kas mendanai perluasan R&D dan pekerjaan silikon. |
|
Arus kas bebas non-GAAP Q1 |
— |
$665M |
Positif. Konversi kas tetap kuat meskipun ada investasi. |
|
Prospek pendapatan Q2 FY2027 |
Sekitar pandangan Street $1,36M |
$1,33M hingga $1,43M |
Di atas titik tengah. Titik tengah $1,38M melebihi pandangan Street yang dikutip. |
|
Prospek EPS non-GAAP Q2 FY2027 |
— |
$0,43 hingga $0,51 |
Konstruktif. Titik tengah menunjukkan pertumbuhan laba yang berkelanjutan. |
- Pendapatan $1,289 miliar tumbuh 22% dan mengalahkan konsensus sekitar $29 juta: Baik lisensi maupun royalti berkontribusi, mengurangi ketergantungan pada satu aliran pendapatan di kuartal ini. Hasilnya mendukung klaim Arm bahwa permintaan AI sedang meluas di cloud, edge, dan sistem fisik daripada tetap terbatas pada satu kategori produk.
- EPS non-GAAP $0,45 mengalahkan estimasi $0,40 sebesar lima sen: EPS terdilusi GAAP juga naik menjadi $0,25 dari $0,12 dan laba bersih naik menjadi $270 juta dari $130 juta. Ekspansi laba menunjukkan kemajuan operasional, meskipun investor masih perlu memisahkan ekonomi dasar dari kompensasi berbasis saham dan ukuran yang disesuaikan.
- Pendapatan royalti naik 22% menjadi rekor $715 juta: Royalti pusat data lebih dari dua kali lipat dan Armv9 plus subsistem komputasi meningkatkan tingkat royalti di perangkat konsumen. Pertumbuhan di infrastruktur dan arsitektur yang lebih baru penting karena ekspansi royalti yang berkelanjutan menyediakan ekonomi berulang yang dapat mengimbangi waktu yang volatil dalam perjanjian lisensi besar.
- Arus kas operasi mencapai $902 juta dan arus kas bebas non-GAAP mencapai $665 juta: Angka-angka ini melebihi pendapatan operasi GAAP dan menyediakan sumber daya untuk investasi teknik, kapasitas, dan silikon-produksi. Konversi kas yang berkelanjutan akan membantu Arm mendanai pertumbuhan CPU AGI tanpa membiarkan model bisnis yang lebih intensif modal mengikis fleksibilitas keuangannya.
- Panduan pendapatan Q2 mencapai $1,33 miliar hingga $1,43 miliar: Titik tengah $1,38 miliar berada di atas pandangan Street $1,36 miliar yang dikutip, dan panduan EPS non-GAAP adalah $0,43 hingga $0,51. Menyampaikan mendekati ujung atas akan memperkuat momentum, sementara miss akan meningkatkan kekhawatiran tentang waktu lisensi dan konversi CPU AGI.
Prospek Investasi Arm Holdings (ARM) 2026: Kasus Bull $350 vs Kasus Bear $180
Prospek 2026 tergantung pada apakah royalti pusat data dan pendapatan CPU Arm AGI dapat berkembang tanpa melemahkan ekonomi margin tinggi yang membuat model lisensi Arm berharga.
Kasus Bull: Royalti Pusat Data dan Permintaan CPU AGI Dorong ARM Menuju $350
Kasus Bull mengasumsikan royalti pusat data terus tumbuh jauh di atas pendapatan perusahaan secara keseluruhan karena deployment NVIDIA Vera, Google Axion, AWS Graviton5, dan Microsoft Cobalt berkembang. Lebih dari $2 miliar permintaan CPU AGI yang ditunjukkan dikonversi menjadi pengiriman, sementara pendapatan royalti mempertahankan generasi kas dan mengimbangi kebutuhan manufaktur dan modal kerja tambahan dari silikon produksi.
Pergerakan menuju $350 akan memerlukan pendapatan kuartalan mendekati atau di atas langit-langit panduan $1,43 miliar, pertumbuhan royalti dua digit yang berkelanjutan, dan bukti bahwa pendapatan CPU AGI membawa margin yang disiplin. Peningkatan panduan, lisensi bernilai tinggi tambahan, dan arus kas naik bersamaan dengan pengiriman silikon akan memberikan konfirmasi yang paling jelas; konversi pelanggan yang tertunda akan melemahkan kasusnya.
Kasus Base: Pertumbuhan Royalti Menjaga ARM Antara $250 dan $310
Kasus Base mengasumsikan royalti dan lisensi tetap menjadi mesin laba utama Arm sementara subsistem komputasi dan pendapatan CPU AGI berkembang secara bertahap. Royalti pusat data terus berkembang, Armv9 mendukung nilai per perangkat, dan waktu lisensi kuartalan tetap tidak merata. Investasi operasional naik, meskipun $665 juta arus kas bebas non-GAAP baru-baru ini memberikan ruang untuk mendanai roadmap.
Dalam skenario ini, ARM dapat diperdagangkan terutama antara $250 dan $310 karena investor menyeimbangkan pertumbuhan pendapatan 22% terhadap risiko eksekusi dan kelipatan premium. Pendapatan dalam rentang Q2 $1,33 miliar hingga $1,43 miliar, margin stabil, dan pengiriman CPU AGI bertahap akan mendukung rentang tersebut; royalti yang lebih lambat atau konversi kas yang lebih lemah akan menantangnya.
Kasus Bear: Penundaan Silikon dan Kompresi Kelipatan Tarik ARM Menuju $180
Kasus Bear mengasumsikan peluang CPU AGI besar bergerak lebih jauh ke periode masa depan karena pelanggan mengubah jadwal deployment atau rencana kapasitas. Lisensi tetap lumpy, permintaan smartphone melemah, dan biaya silikon-produksi naik sebelum pendapatan material muncul. Pertumbuhan royalti yang lebih lambat kemudian akan membuat biaya operasional dan komitmen pasokan lebih memberatkan laba dan konversi kas.
Pergerakan menuju $180 akan menjadi lebih mungkin jika pendapatan turun di bawah dasar panduan $1,33 miliar, pertumbuhan royalti pusat data melambat secara material, atau komentar margin kotor melemah ketika pengiriman silikon dimulai. Arm dapat mempertahankan posisi arsitektur yang kuat, namun estimasi yang lebih rendah dan kelipatan pertumbuhan yang terkompresi akan mendominasi hasil saham jangka pendek.
Perkiraan Harga Saham ARM untuk 2026 Oleh Analis Wall Street
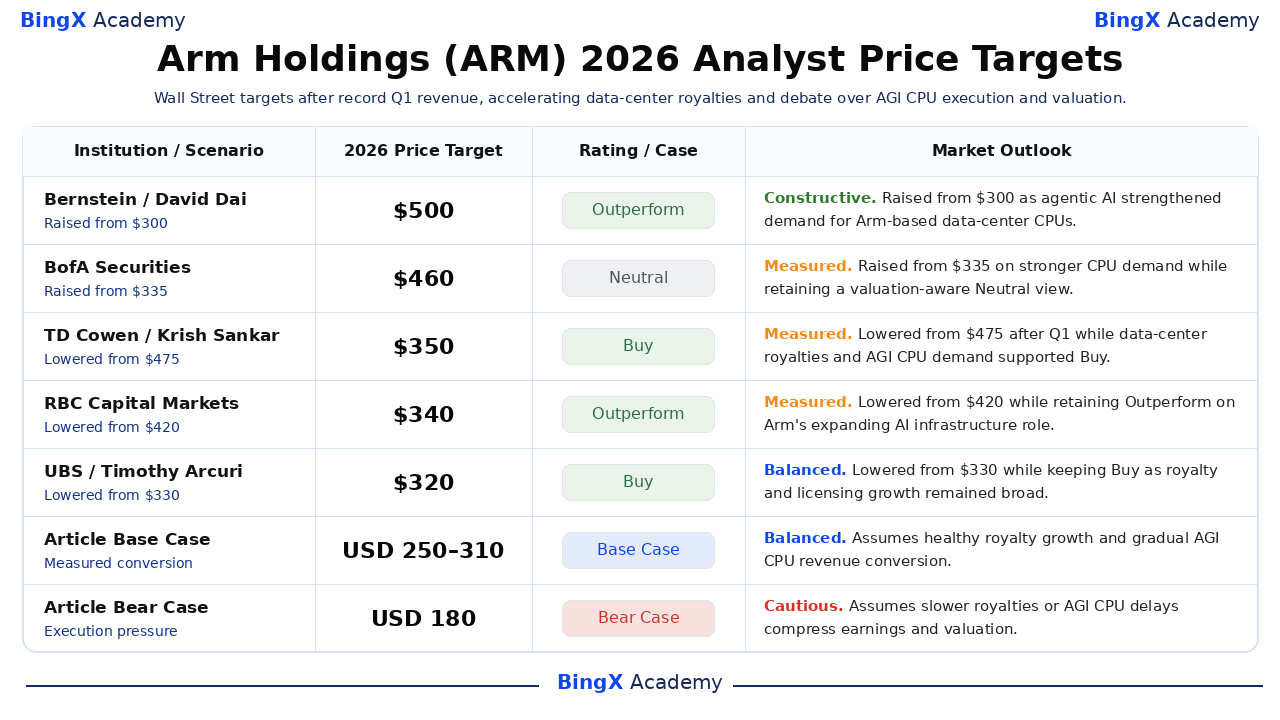
Target analis terpilih mencakup $280 hingga $500, dibandingkan dengan penutupan ARM $252,09 pada 4 September. Bernstein dan BofA menaikkan target mereka selama re-rating CPU Juni, sementara beberapa perusahaan mengurangi target setelah Q1 fiskal meskipun mempertahankan rating positif. Dispersi mengukur ketidaksepakatan atas valuasi dan waktu konversi; skenario artikel tetap estimasi editorial terpisah.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Prospek Pasar |
|
Bernstein |
$500 |
Outperform |
Konstruktif. 17 Juni: dinaikkan dari $300 karena agentic AI memperkuat permintaan CPU pusat data berbasis Arm. |
|
BofA Securities |
$460 |
Neutral |
Terukur. 23 Juni: dinaikkan dari $335 atas permintaan CPU yang lebih kuat sambil mempertahankan pandangan Neutral yang sadar valuasi. |
|
TD Cowen |
$350 |
Buy |
Terukur. 30 Juli: diturunkan dari $475 setelah Q1 sementara royalti pusat data dan permintaan CPU AGI mendukung Buy. |
|
RBC Capital Markets |
$340 |
Outperform |
Terukur. 30 Juli: diturunkan dari $420 sambil mempertahankan Outperform atas peran infrastruktur AI Arm yang berkembang. |
|
UBS |
$320 |
Buy |
Seimbang. 30 Juli: diturunkan dari $330 sambil mempertahankan Buy karena pertumbuhan royalti dan lisensi tetap luas. |
|
Wells Fargo |
$280 |
Overweight |
Seimbang. 30 Juli: diturunkan dari $320 karena risiko eksekusi dan valuasi mengimbangi momentum pusat data. |
|
Kasus Base Artikel |
$250 hingga $310 |
Kasus Base |
Seimbang. Mengasumsikan royalti yang sehat dan konversi pendapatan CPU AGI bertahap. |
|
Kasus Bear Artikel |
$180 |
Kasus Bear |
Hati-hati. Mengasumsikan royalti yang lebih lambat atau penundaan CPU AGI mengkompresi laba dan valuasi. |
Cara Trading Saham Arm Holdings (ARM) di BingX
Trading royalti pusat data Arm, konversi CPU AGI, dan prospek valuasi menggunakan BingX TradFi dan alat BingX AI. Karena ARM dapat bereaksi tajam terhadap waktu lisensi, laba, dan milestone produk, trader harus menentukan katalisis dan batas risiko sebelum memasuki posisi.
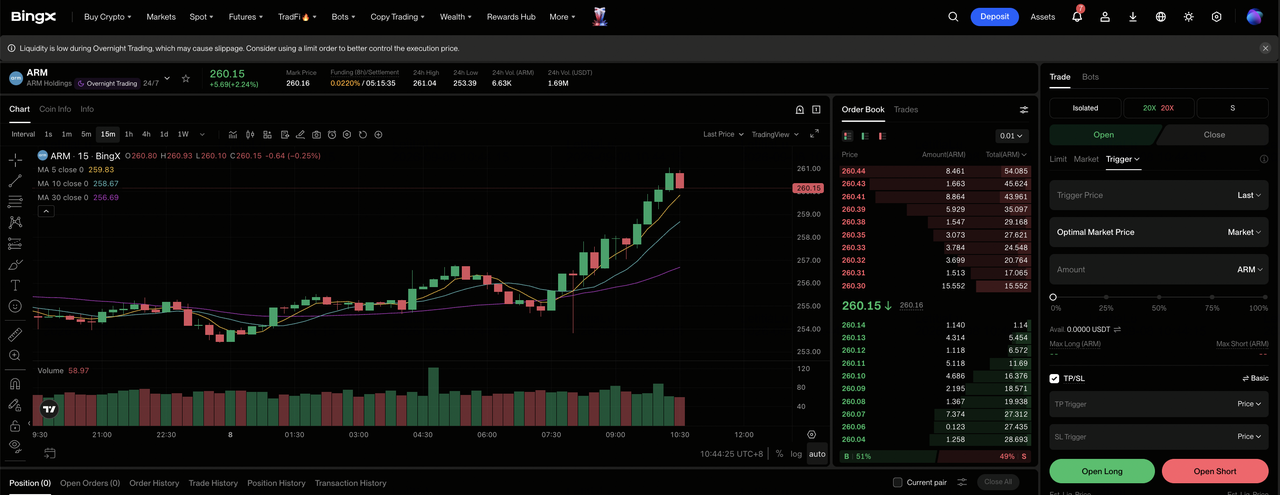
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Arm Holdings (ARM). Cari dan pilih kontrak futures perpetual ARM-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika royalti pusat data berakselerasi dan permintaan CPU AGI dikonversi dengan menguntungkan. Pilih Open Short jika waktu lisensi melemah atau biaya silikon menekan margin.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Rentang tahunan ARM yang luas $100,02 hingga $452,70 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. ARM dapat bereaksi cepat terhadap kemenangan lisensi, tren royalti, panduan laba, kontrol ekspor, dan milestone CPU AGI.
5 Risiko Teratas yang Perlu Diperhatikan Investor Arm Holdings di 2026
ARM menggabungkan potensi pertumbuhan AI yang kuat dengan valuasi premium, jadi masalah eksekusi dapat dengan cepat mempengaruhi ekspektasi laba dan kelipatan yang bersedia dibayar investor.
- Valuasi premium menyisakan sedikit ruang untuk kekecewaan: ARM ditutup di $252,09 setelah naik sekitar 115% YTD, dalam rentang 2026 $100,02 hingga $452,70. Miss pendapatan atau EPS yang modest karena itu dapat memicu kompresi kelipatan bahkan jika perusahaan tetap menguntungkan dan tumbuh.
- Pendapatan lisensi dapat membuat pertumbuhan kuartalan tidak merata: Pendapatan lisensi Q1 fiskal mencapai $574 juta dan termasuk perjanjian strategis besar yang waktunya dapat bervariasi. Pembaruan yang tertunda atau deal besar yang lebih sedikit dapat melemahkan pendapatan jangka pendek sebelum royalti berulang mengimbangi kesenjangan.
- Bergerak ke silikon produksi menambah biaya dan risiko eksekusi baru: Lebih dari $2 miliar permintaan CPU AGI memperluas peluang Arm, tetapi kapasitas manufaktur, inventori, dan modal kerja memperkenalkan risiko yang tidak ada dalam model lisensi IP murni. Biaya yang tiba sebelum pengiriman dapat menekan margin dan arus kas bebas.
- Siklus smartphone dan hyperscaler masih penting: Tingkat royalti Armv9 yang lebih tinggi dapat diimbangi oleh pengiriman perangkat yang lebih lemah, sementara pertumbuhan pusat data tergantung sebagian pada sekelompok kecil pelanggan cloud besar. Permintaan handset yang lebih lambat atau deployment cloud yang tertunda akan menekan pertumbuhan royalti.
- Geopolitik dan konsentrasi pemegang saham dapat meningkatkan ketidakpastian: Kontrol ekspor dapat membatasi akses teknologi di pasar penting, sementara SoftBank tetap menjadi pemegang saham pengendali Arm. Perubahan regulasi atau keputusan tata kelola dapat mempersempit pasar yang dapat dialamatkan dan meningkatkan premi risiko yang diterapkan pada ARM.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Saham ARM pada 2026?
Arm memasuki September dengan pertumbuhan pendapatan 22%, pendapatan royalti dan lisensi rekor, royalti pusat data yang lebih dari dua kali lipat, dan lebih dari $2 miliar permintaan CPU AGI yang ditunjukkan. Fakta-fakta tersebut mendukung tesis komputasi AI, namun harga referensi $252,09 sudah menyematkan kemajuan substansial. Pertanyaan kunci adalah apakah pendapatan silikon baru dapat berkembang tanpa melemahkan margin atau konversi kas.
Kasus Base $250 hingga $310 memerlukan royalti yang sehat, pendapatan dalam panduan, dan komersialisasi CPU AGI yang terukur. Kasus Bull $350 membutuhkan adopsi pusat data yang lebih cepat dan konversi pelanggan yang menguntungkan, sementara Kasus Bear $180 mencerminkan penundaan dan kompresi kelipatan. Investor konservatif harus memantau royalti pusat data, waktu lisensi, pengiriman CPU AGI, margin kotor, dan arus kas bebas secara bersamaan.
Pengingat Risiko: Skenario ARM adalah estimasi penelitian kondisional, bukan saran investasi atau pengembalian yang dijamin. Saham dan kontrak perpetual TradFi dapat kehilangan nilai, dan kontrak leverage dapat dilikuidasi. Tinjau data, asumsi, dan ketentuan BingX saat ini secara independen sebelum mengambil risiko.
Bacaan Terkait
- Saham Semikonduktor AI Teratas untuk Dibeli di 2026: Panduan Lengkap Chip AI dan Rantai Pasokan
- Saham Komputasi AI dan GPU Teratas untuk Dibeli di 2026: Pergeseran ke Inferensi dan Silikon Kustom
- Saham Pusat Data AI Teratas untuk Dibeli di 2026: Cloud, Server, dan Infrastruktur Komputasi AI
- Prospek Harga Saham Nvidia (NVDA) untuk 2026: Bisakah Blackwell dan Vera Rubin Membawa NVDA Kembali ke $300?
- Perkiraan Saham Qualcomm (QCOM) 2026: Bisakah AI dan Diversifikasi Mendorong QCOM di Atas $200?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
