AMC Entertainment Holdings (AMC) adalah eksibitor teater terbesar di dunia, mengoperasikan sekitar 850 bioskop dan 9.600 layar di seluruh Amerika Serikat dan Eropa. Penjualan tiket tetap menjadi mesin permintaan utamanya, dengan makanan dan minuman, biaya tambahan format premium, keanggotaan loyalitas dan iklan menambah pendapatan per kunjungan. Jadwal film yang lebih kuat memberikan AMC potensi pemulihan yang signifikan, meskipun biaya tetap yang tinggi, layanan utang dan penerbitan ekuitas berulang membuat saham sangat sensitif terhadap kehadiran dan kondisi pembiayaan.
Kuartal terbarunya memberikan bukti operasional terkuat dalam bertahun-tahun. Pendapatan AMC Q2 2026 mencapai rekor $1,60 miliar, naik 14,2% year over year dan sekitar $130 juta di atas konsensus LSEG $1,47 miliar. EPS yang disesuaikan sebesar $0,14 mengalahkan ekspektasi kerugian $0,06, EBITDA yang disesuaikan naik 70% menjadi $321,4 juta dan arus kas bebas mencapai $190,1 juta. Pertanyaan utama adalah berapa banyak dari perbaikan tersebut yang dapat diperoleh setiap saham setelah AMC menjual 105,3 juta saham lagi pada bulan Juni.
Prediksi saham AMC untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus pemulihan box office: Kalender rilis yang lebih luas, format besar premium dan pengeluaran yang lebih tinggi per tamu dapat menjaga EBITDA dan arus kas bebas positif, mengurangi tekanan refinancing dan mendukung pergerakan menuju $4,50.
- Kasus kendala neraca: Utang, biaya bunga, biaya bioskop tetap dan jumlah saham yang jauh lebih besar dapat menyerap pemulihan operasional, membatasi nilai per saham bahkan ketika kehadiran meningkat.
Panduan ini menguraikan prediksi saham AMC, skenario harga 2026, risiko utama dan pandangan analis, berdasarkan hasil Q2 2026 AMC Entertainment tanggal 20 Juli, pengajuan investor dan data pasar hingga 9 September, plus cara memperdagangkan futures saham AMC di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor AMC pada September 2026
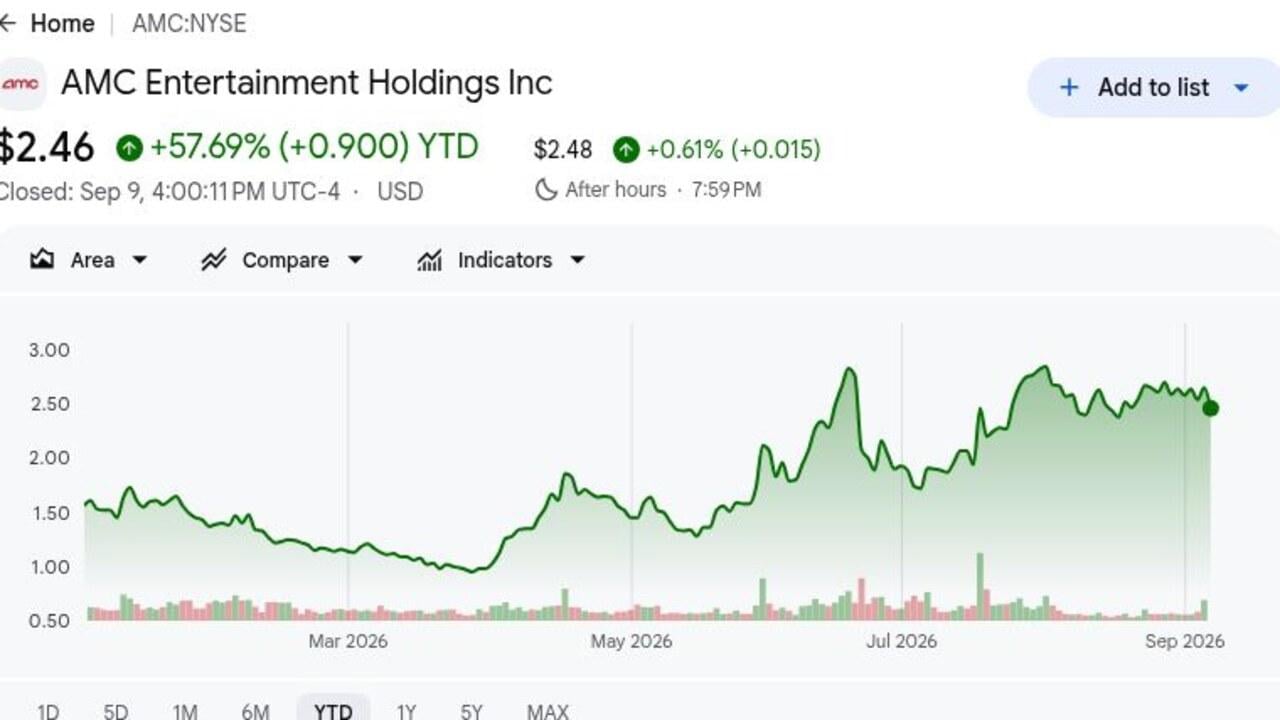
- AMC ditutup pada $2,46 pada 9 September setelah naik 57,69% year to date: Saham naik dari dekat $1 di awal tahun hingga hampir $3 selama musim panas. Penutupan berada dekat target $2,50 B. Riley dan di bawah target $4 Wedbush, menunjukkan bagaimana pasar mendiskon bagian dari pemulihan.
- Pendapatan Q2 sebesar $1,60 miliar naik 14,2% dan mengalahkan konsensus sekitar $130 juta: Enam film menghasilkan akhir pekan pembukaan domestik di atas $75 juta. AMC menyebutnya sebagai kuartal box office terkuat dalam tujuh tahun, mendukung utilisasi bioskop yang lebih baik di seluruh sirkuitnya.
- EPS yang disesuaikan sebesar $0,14 mengalahkan ekspektasi kerugian $0,06 sebesar $0,20: EBITDA yang disesuaikan meningkat 70% menjadi $321,4 juta. Hasil ini menunjukkan sensitivitas pendapatan dari jaringan biaya tetap ketika kehadiran meningkat, meskipun tidak menghilangkan biaya bunga.
- Arus kas bebas mencapai $190,1 juta ketika kehadiran tumbuh hampir 14%: Kehadiran AS meningkat 12% dan kehadiran internasional naik sekitar 18%. Kas yang dihasilkan secara internal dapat mendanai peningkatan bioskop dan pembayaran bunga tanpa penggalangan modal atau pertukaran utang langsung lainnya.
- AMC menggalang $150 juta dengan menjual 105,3 juta saham pada bulan Juni: Hasil kotor rata-rata sekitar $1,42 per saham sebelum biaya. Modal tersebut meningkatkan likuiditas, namun keuntungan perusahaan kini harus dibagi di seluruh basis kepemilikan yang lebih besar untuk investor.
Apa itu AMC Entertainment Holdings (AMC)?
AMC Entertainment adalah perusahaan eksibisi teater yang menjual tiket film serta makanan dan minuman melalui sirkuit bioskop global. Sekitar 850 bioskop dan 9.600 layarnya mencakup lokasi di Amerika Serikat serta pasar Eropa yang dioperasikan di bawah Odeon dan merek regional lainnya. Pendapatan tiket masuk bergantung pada ketersediaan film, kehadiran dan penetapan harga tiket, sementara konsesi, iklan dan pengalaman premium meningkatkan pendapatan per tamu. AMC juga menggunakan AMC Stubs, langganan A-List, tiket mobile dan data pelanggan langsung untuk meningkatkan frekuensi dan retensi di seluruh bisnis dengan biaya sewa, tenaga kerja dan teknologi yang substansial.
Arah jangka panjang AMC berpusat pada membuat bioskop lebih berbeda dan produktif daripada hanya menambahkan layar konvensional. Go Plan memperluas IMAX, Dolby Cinema, Laser at AMC dan format premium atau ekstra besar bermerek AMC, didukung oleh peningkatan proyeksi, kursi rebahan dan pilihan makanan yang lebih luas. Studio besar termasuk Disney dan Universal telah mempertahankan jendela eksklusif teater untuk rilis penting, mempertahankan bioskop sebagai tujuan berbayar pertama untuk film-film tentpole. AMC juga meluncurkan Leawood Films pada 2026 untuk mendistribusikan rilis independen dan yang dibiayai pembuat film, upaya jangka panjang untuk meningkatkan utilisasi layar dan berpartisipasi dalam ekonomi di luar eksibisi saja.
Ikhtisar Pendapatan AMC Entertainment (AMC) Q2 2026: Rekor Pendapatan, Arus Kas dan Pertumbuhan Kehadiran
AMC menghasilkan pendapatan Q2 rekor $1,60 miliar versus estimasi LSEG $1,47 miliar, EPS yang disesuaikan $0,14 versus kerugian $0,06 yang diharapkan, dan EBITDA yang disesuaikan $321,4 juta, naik 70%. Total kehadiran meningkat hampir 14%, termasuk pertumbuhan 12% di Amerika Serikat dan sekitar 18% secara internasional, sementara arus kas bebas mencapai $190,1 juta. Cetak tersebut menunjukkan leverage operasional yang kuat, meskipun penggalangan ATM $150 juta dan 105,3 juta saham baru menunjukkan mengapa peningkatan likuiditas dan nilai per saham dapat bergerak ke arah yang berbeda.
Baca Lebih Lanjut: Berita Pendapatan AMC (AMC) Q2 2026: Operasi Rekor Mengimbangi Neraca yang Masih Berat
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 2026 |
Konsensus LSEG $1,47B |
$1,60B |
Mengalahkan. Sekitar $130M di atas konsensus; naik 14,2% YoY. |
|
EPS disesuaikan Q2 |
Konsensus LSEG -$0,06 |
$0,14 |
Mengalahkan. Kejutan positif $0,20 versus kerugian yang diharapkan. |
|
EBITDA disesuaikan Q2 |
— |
$321,4M |
Membaik. Meningkat 70% YoY ke rekor kuartalan. |
|
Arus kas bebas Q2 |
— |
$190,1M |
Positif. Mengubah rebound box office menjadi likuiditas. |
|
Total kehadiran |
— |
Hampir +14% YoY |
Dipercepat. Kehadiran AS naik 12% dan kehadiran internasional sekitar 18%. |
|
Akhir pekan pembukaan di atas $75M |
— |
6 film |
Diperluas. Beberapa rilis mendukung kuartal tersebut. |
|
Penawaran ekuitas ATM Juni |
— |
$150M dari 105,3M saham |
Dilutif. Menambah likuiditas dekat harga kotor rata-rata $1,42. |
- Pendapatan $1,60 miliar melampaui konsensus sekitar $130 juta: Peningkatan 14,2% mencerminkan kuartal box office terkuat dalam tujuh tahun. Enam pembukaan domestik di atas $75 juta mengurangi ketergantungan pada satu hit dan meningkatkan utilisasi bioskop di seluruh sirkuit.
- EPS yang disesuaikan $0,14 mengalahkan kerugian yang diharapkan sebesar $0,20: Pertumbuhan tiket dan konsesi mencapai bottom line. Keuntungan meningkatkan kasus pemulihan, meskipun layanan utang, sewa dan belanja modal masih memerlukan kas substansial dari operasi bioskop.
- Kehadiran meningkat hampir 14%, dipimpin oleh pertumbuhan internasional sekitar 18%: Kehadiran AS naik 12%, membuat rebound geografis luas. Lebih banyak tamu menggerakkan tiket masuk dan menciptakan peluang lain untuk menjual konsesi, keanggotaan, iklan dan kursi premium selama setiap kunjungan bioskop.
- EBITDA yang disesuaikan naik 70% menjadi $321,4 juta: EBITDA tumbuh jauh lebih cepat daripada peningkatan pendapatan 14,2%, menggambarkan leverage operasional. Mempertahankan hubungan tersebut akan memperkuat kapasitas refinancing, sementara pasokan film yang lebih lemah dapat dengan cepat membalikkannya dan menekan arus kas kuartalan.
- Arus kas bebas $190,1 juta meningkatkan opsi pembiayaan AMC: Kas dapat mendukung Go Plan dan mengurangi ketergantungan pada pasar modal. Penggalangan ekuitas $150 juta berarti investor masih memerlukan beberapa periode yang didanai secara internal sebelum mengasumsikan dilusi telah berakhir.
Outlook Investasi AMC Entertainment (AMC) 2026: Kasus Bull $4,50 vs Kasus Bear $1,20
Outlook AMC 2026 tergantung pada apakah rebound operasional Q2 menjadi sumber arus kas bebas yang tahan lama sebelum biaya utang atau saham tambahan menyerap perbaikan tersebut. Rentang berikut adalah skenario editorial berdasarkan asumsi operasional, bukan janji Wall Street.
Kasus Bull: Box Office Kuat dan Format Premium Mendorong AMC Menuju $4,50
Kasus Bull mengasumsikan 2026 menjadi tahun terkuat untuk bioskop sejak pandemi, dengan rilis besar mendukung kehadiran setelah kuartal kedua yang rekor. Layar premium, peningkatan kursi rebahan dan pengeluaran makanan dan minuman yang lebih tinggi meningkatkan pendapatan per tamu. EBITDA yang disesuaikan AMC sebesar $321,4 juta juga menunjukkan bagaimana kehadiran yang lebih tinggi dapat mengangkat pendapatan lebih cepat daripada pendapatan.
Pergerakan menuju $4,50 akan memerlukan arus kas bebas tetap positif setelah mencapai $190,1 juta pada Q2. Cakupan bunga yang lebih kuat, penerbitan saham baru yang lebih sedikit, jadwal rilis studio yang konsisten dan perpanjangan utang lebih lanjut akan mendukung skenario ini. Dilusi yang diperbaharui akan melemahkan kasus ini bahkan jika pendapatan perusahaan terus tumbuh.
Kasus Base: Pemulihan Bertahap Menjaga AMC Antara $2,50 dan $3,25
Kasus Base mengasumsikan kehadiran dan permintaan format premium tetap lebih kuat daripada 2025, meskipun hasil kuartalan terus tergantung pada kalender rilis film. Pendapatan dan EBITDA membaik sepanjang tahun penuh, tetapi utang AMC, biaya bunga dan 105,3 juta saham yang dijual pada Juni membatasi berapa banyak kemajuan tersebut yang mencapai setiap saham yang ada.
Di bawah skenario ini, AMC bisa diperdagangkan terutama antara $2,50 dan $3,25, dekat target harga dari B. Riley, Benchmark dan Macquarie. Arus kas bebas positif dan likuiditas stabil akan mendukung ujung bawah rentang. Bergerak di atas $3,25 akan memerlukan pengurangan utang yang lebih jelas tanpa dilusi lebih lanjut, dan kembali ke arus kas bebas negatif akan melemahkan kasus utama.
Kasus Bear: Pasokan Film Lemah dan Dilusi Lebih Lanjut Menarik AMC Menuju $1,20
Kasus Bear mengasumsikan jadwal rilis melemah setelah musim panas, menyebabkan kehadiran menurun terhadap perbandingan yang lebih kuat. Biaya sewa, tenaga kerja dan teknologi tetap akan menekan EBITDA ketika kehadiran turun. Arus kas operasional yang lebih rendah juga dapat meningkatkan ketergantungan AMC pada refinancing, pertukaran utang atau penerbitan ekuitas tambahan.
Pergerakan menuju $1,20 akan menjadi lebih mungkin jika arus kas bebas berubah negatif, diskon utang melebar atau manajemen meluncurkan penawaran at-the-market besar lainnya. Target $1,20 Citigroup mencerminkan pandangan downside ini. AMC masih bisa menghasilkan pertumbuhan pendapatan tahun penuh, tetapi jumlah saham yang meningkat dan biaya pembiayaan yang tinggi dapat terus mengurangi nilai per saham.
Prediksi Harga Saham AMC untuk 2026 Oleh Analis Wall Street
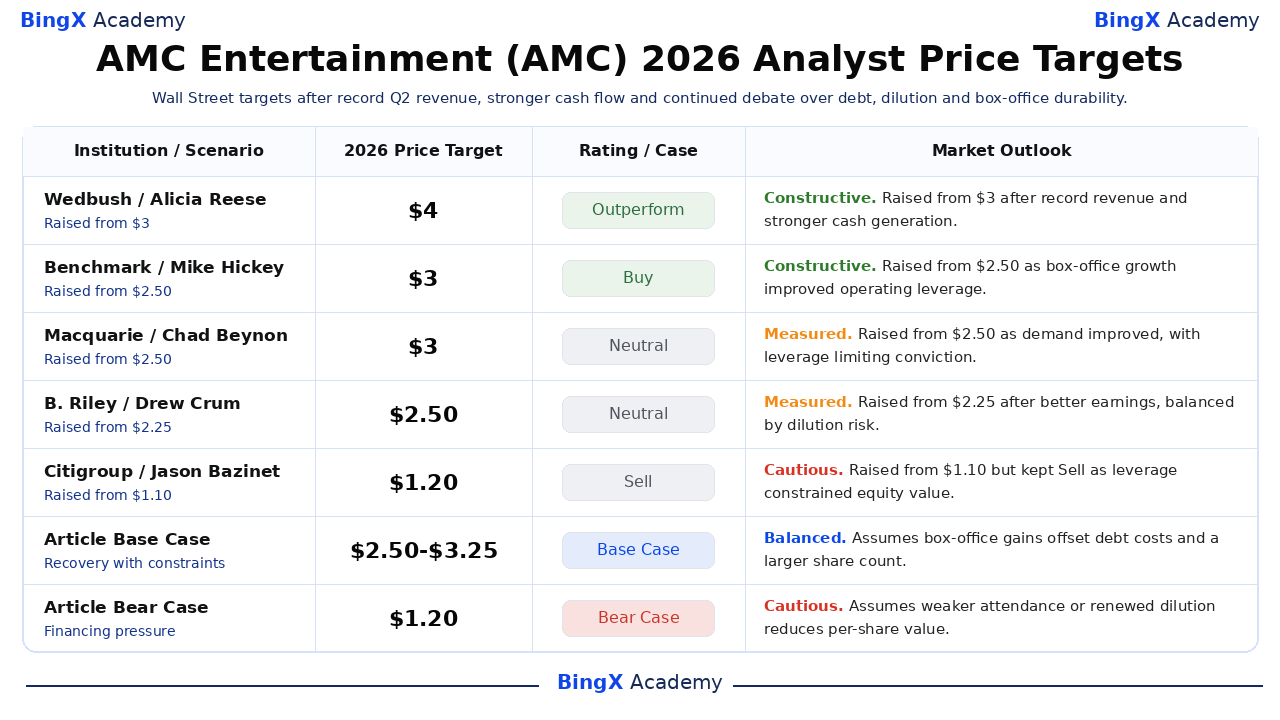
Wall Street tetap terbagi setelah kuartal rekor AMC. Lima aksi analis terpilih berkisar dari target Outperform $4 Wedbush hingga target Sell $1,20 Citigroup, mencerminkan ketidaksepakatan tentang apakah leverage operasional box office yang lebih kuat dapat mengungguli biaya pembiayaan dan dilusi di seluruh basis saham AMC yang lebih besar.
|
Institusi |
Target Harga 2026 |
Rating |
Outlook Pasar |
|
Wedbush |
$4,00 |
Outperform |
Konstruktif. 21 Juli: dinaikkan dari $3 setelah pendapatan Q2 rekor dan generasi kas yang lebih kuat. |
|
Benchmark |
$3,00 |
Buy |
Konstruktif. 21 Juli: dinaikkan dari $2,50 karena pemulihan box office meningkatkan kepercayaan pada leverage operasional. |
|
Macquarie |
$3,00 |
Neutral |
Terukur. 2 September: dinaikkan dari $2,50 karena permintaan membaik, dengan leverage dan dilusi membatasi keyakinan. |
|
B. Riley |
$2,50 |
Neutral |
Terukur. 22 Juli: dinaikkan dari $2,25 setelah pendapatan Q2 yang lebih baik, diseimbangkan oleh risiko utang dan dilusi. |
|
Citigroup |
$1,20 |
Sell |
Hati-hati. 7 Mei: dinaikkan dari $1,10 tetapi mempertahankan Sell karena leverage membatasi nilai per saham. |
|
Kasus Base Artikel |
$2,50-$3,25 |
Kasus Base |
Seimbang. Mengasumsikan keuntungan box office mengimbangi biaya utang dan jumlah saham yang lebih besar. |
|
Kasus Bear Artikel |
$1,20 |
Kasus Bear |
Hati-hati. Mengasumsikan kehadiran yang lebih lemah atau dilusi yang diperbaharui mengurangi nilai per saham. |
Cara Memperdagangkan Saham AMC Entertainment (AMC) di BingX
Perdagangkan pemulihan box office AMC, outlook arus kas dan risiko dilusi menggunakan BingX TradFi dan alat BingX AI. Karena AMC dapat bereaksi tajam terhadap hasil akhir pekan pembukaan, pendapatan dan pengumuman pembiayaan, trader harus menentukan katalis dan batas risiko sebelum memasuki posisi.
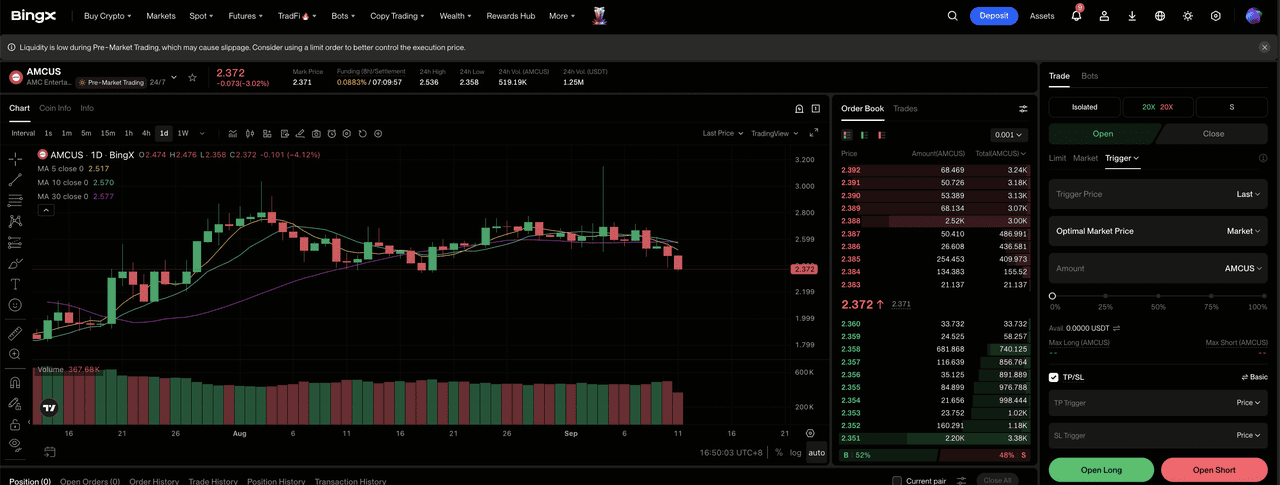
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih AMC Entertainment (AMC). Cari dan pilih kontrak AMC-USDT perpetual futures.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan kehadiran dan format premium mempertahankan arus kas bebas positif. Pilih Open Short jika jadwal rilis yang lebih lemah, tekanan refinancing atau penerbitan ekuitas baru mengurangi nilai per saham.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. AMC naik 24% setelah pendapatan Q2 dan telah naik 57,69% year to date, menunjukkan mengapa leverage konservatif dan sizing posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki trade. AMC dapat bereaksi dengan cepat terhadap pembukaan film, perubahan jadwal studio, arus kas kuartalan, pertukaran utang dan pengungkapan ATM.
5 Risiko Teratas yang Harus Diperhatikan Investor AMC Entertainment pada 2026
Pemulihan operasional AMC masih membawa risiko ekuitas yang substansial karena hasilnya tetap sangat sensitif terhadap pasokan film, biaya tetap, kewajiban utang dan penerbitan saham lebih lanjut.
- Jadwal film yang lebih lemah dapat membalikkan pertumbuhan pendapatan AMC 14,2%: Studio mengontrol jadwal rilis, dan penundaan dapat mengurangi kehadiran tanpa menghasilkan penurunan langsung dalam biaya sewa atau tenaga kerja. Bahkan beberapa akhir pekan yang berkinerja buruk dapat memiliki efek yang tidak proporsional pada EBITDA.
- Pembayaran utang bersaing dengan peningkatan bioskop: Kas yang dihabiskan untuk bunga dan refinancing tidak dapat digunakan untuk layar premium, kursi rebahan, sistem proyeksi atau perbaikan makanan dan minuman. Biaya pinjaman yang lebih tinggi dapat mengurangi nilai yang diciptakan oleh pemulihan operasional AMC dan meninggalkan lebih sedikit kas yang tersedia untuk menjaga bioskopnya tetap kompetitif.
- Penerbitan ekuitas lebih lanjut dapat mencairkan keuntungan per saham: AMC menggalang $150 juta dengan menjual 105,3 juta saham melalui program at-the-market Juni. Penerbitan tambahan pada harga saham rendah akan menyebarkan perbaikan apa pun dalam pendapatan, EBITDA dan arus kas di sejumlah saham yang lebih besar.
- Streaming dapat mengurangi kehadiran dan melemahkan daya penetapan harga: Jendela eksklusif teater dari Disney, Universal dan studio lain membantu bioskop menarik penonton sebelum film mencapai platform streaming. Jendela yang lebih pendek atau lebih banyak rilis langsung ke streaming dapat mengurangi peluang kehadiran dan membuat biaya bioskop tetap AMC lebih sulit ditutup.
- Biaya tetap AMC dapat memperbesar penurunan: EBITDA yang disesuaikan meningkat 70% ketika pendapatan tumbuh 14,2%, menunjukkan manfaat leverage operasional selama pemulihan. Struktur biaya yang sama dapat bekerja secara terbalik jika kehadiran menurun, menempatkan tekanan yang diperbaharui pada EBITDA dan arus kas bebas.
Pemikiran Akhir: Apakah Anda Harus Berinvestasi di AMC Entertainment pada 2026?
AMC memasuki sisa 2026 dengan bukti operasional terbaiknya dalam bertahun-tahun. Pendapatan rekor $1,60 miliar mengalahkan konsensus, EPS yang disesuaikan mengubah kerugian yang diharapkan menjadi keuntungan, EBITDA yang disesuaikan mencapai $321,4 juta dan arus kas bebas berjumlah $190,1 juta. Jadwal yang lebih luas dan format premium mendukung pemulihan. Kendala yang menentukan adalah apakah likuiditas dapat menguat tanpa menambahkan 105,3 juta saham lain.
Kasus bull menuju $4,50 memerlukan beberapa periode arus kas positif tanpa dilusi besar. Kasus base menjaga AMC antara $2,50 dan $3,25, sementara kasus bear $1,20 tumbuh lebih kredibel jika pasokan film melemah atau kebutuhan pembiayaan kembali. Trader konservatif mungkin menunggu konfirmasi melalui kehadiran, konversi EBITDA, cakupan bunga dan kemampuan AMC untuk mendanai peningkatan tanpa penerbitan ekuitas besar lainnya.
Pengingat Risiko: Memperdagangkan dan berinvestasi dalam ekuitas seperti AMC melibatkan risiko tinggi kehilangan modal. AMC terpapar volatilitas jadwal film, biaya utang dan refinancing, dilusi, biaya operasional tetap dan perubahan perilaku konsumen. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga Netflix (NFLX) 2026: Bisakah Saham NFLX Rebound ke $125 dengan Iklan dan Olahraga Langsung?
- Prediksi Saham GameStop (GME) 2026: Survivor Retail atau Juggernaut Holding Co.?
- Prediksi Harga Meta (META) 2026: Bisakah Monetisasi AI Mendorong META Menuju $1.000?
- Prediksi Harga Alphabet (GOOGL) 2026: Bisakah Pertumbuhan Cloud 82% dan AI Mendorong Saham GOOGL ke $430?
- Prediksi Harga Reddit (RDDT) 2026: Bisakah Peluang Data AI Mendorong RDDT Menuju $300?
