
Ambarella (AMBA) adalah desainer chip fabless yang prosesor visi hemat dayanya melayani kamera otomotif, sistem keamanan, drone, robotika, dan perangkat edge. Basis pemrosesan videonya tetap penting, sementara CVflow chip AI bernilai tinggi menjadi pusat pertumbuhan. Transisi ini memperluas pasar AI fisiknya namun meninggalkan hasil yang terpapar biaya manufaktur, waktu desain, dan permintaan pelanggan.
Kuartal terbaru menunjukkan penjualan edge-AI mencapai rekor tanpa pemulihan margin. Pendapatan Ambarella Q2 FY2027 mencapai $108,1 juta, naik 13,2%, sementara kerugian bersih GAAP menyempit menjadi $6,7 juta dari $20,0 juta. Kas dan sekuritas utang yang dapat dipasarkan berjumlah $272,3 juta, memberikan Ambarella landasan untuk meningkatkan program CV7 dan X7 meskipun mengkonversi desain baru menjadi pengiriman volume yang lebih tinggi tetap diperlukan untuk menyerap biaya proses lanjutan.
Prakiraan saham AMBA untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus ekspansi edge-AI: X7, CV7, dan basis terpasang 50 juta plus memperluas pasar yang dapat dituju Ambarella, sementara perjanjian saluran tujuh tahun membantu lebih banyak pelanggan enterprise beralih dari evaluasi ke produksi.
- Kasus konversi margin: biaya proses lanjutan, konsentrasi pelanggan, dan siklus kualifikasi otomotif yang panjang menjaga pertumbuhan pendapatan di bawah tingkat yang diperlukan untuk re-rating yang tahan lama.
Panduan ini menguraikan prakiraan saham AMBA, skenario harga 2026, risiko utama, dan pandangan analis, berdasarkan rilis pendapatan Q2 2027 fiskal Ambarella tanggal 3 September, 10-Q, dan data pasar hingga 5 Oktober, plus cara memperdagangkan futures saham AMBA di BingX TradFi dengan kolateral USDT.
5 Hal Teratas yang Perlu Diketahui Investor Ambarella di Oktober 2026
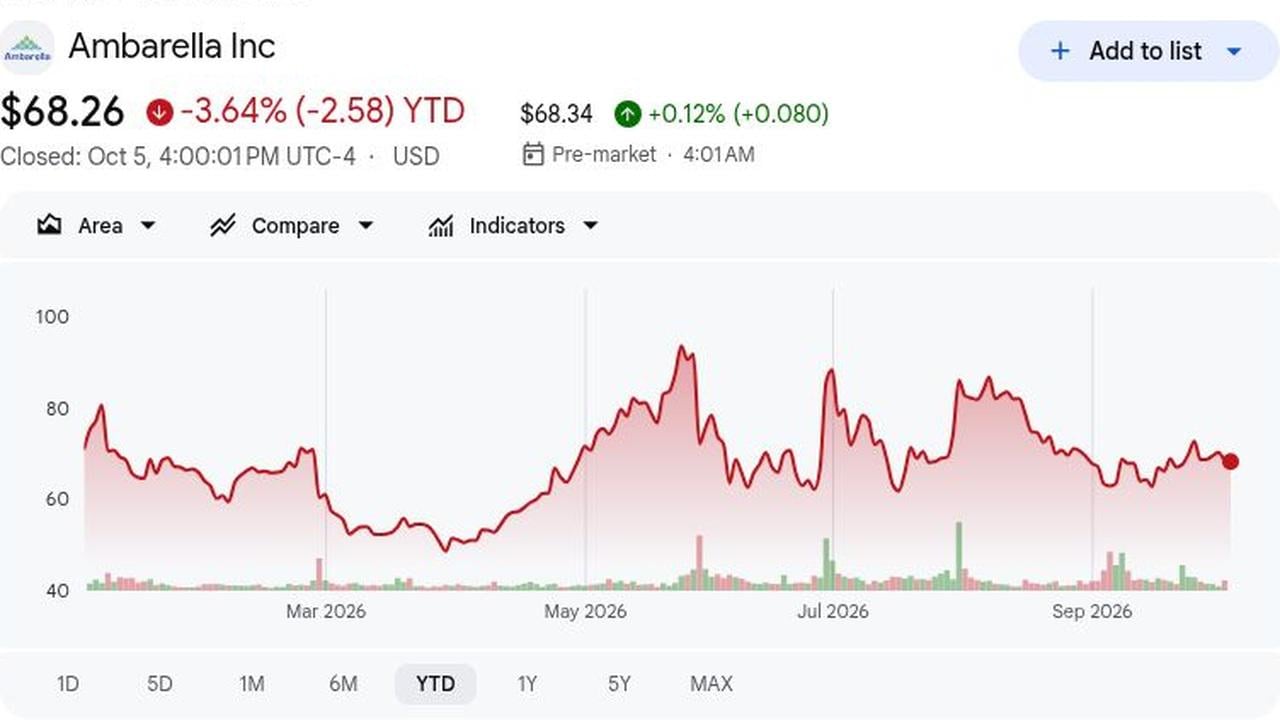
- AMBA ditutup di $68,26 pada 5 Oktober dan turun 3,64% YTD: AMBA ditutup di $68,26 pada 5 Oktober, turun 3,64% YTD, antara terendah 52 minggu $48,30 dan tertinggi $96,69. Saham juga melonjak sekitar 19% setelah spekulasi akuisisi NXP 31 Juli, menunjukkan bagaimana rumor dapat mengaburkan hasil operasi.
- Pendapatan Q2 FY2027 naik 13,2% menjadi $108,1 juta: Pendapatan Q2 sebesar $108,1 juta tumbuh 13,2% dan mengalahkan konsensus sebesar $0,36 juta. Beat yang sempit menunjukkan permintaan yang stabil untuk chip inferensi AI berharga lebih tinggi, tetapi meninggalkan debat margin yang belum terselesaikan.
- Lebih dari 50 juta AI SoC Ambarella telah dikirim: Lebih dari 50 juta AI SoC telah dikirim, dan penjualan edge-AI rekor datang dengan permintaan CV75/CV72 yang kuat di otomotif dan IoT. CV7 menawarkan lebih dari 2,5 kali kinerja AI generasi sebelumnya pada 4nm, mendukung keuntungan campuran produk masa depan.
- Panduan pendapatan Q3 mencapai $115 juta hingga $124 juta: Panduan pendapatan Q3 sebesar $115 juta hingga $124 juta menempatkan titik tengah di $119,5 juta, $0,2 juta di atas konsensus dan sekitar 10% di atas $108,5 juta setahun yang lalu. Pandangan margin yang disesuaikan 59% hingga 60% menandakan tekanan biaya node lanjutan yang berlanjut.
- Target Wall Street berkisar dari $65 hingga $120: Target berkisar dari $65 hingga $120. Pandangan Beli $120 Rosenblatt kontras dengan target $65 Roth MKM dan penurunan peringkat Craig-Hallum 4 September menjadi Hold di $70, menunjukkan ketidaksepakatan mengenai apakah pertumbuhan AI fisik dapat mengimbangi risiko eksekusi dan margin.
Apa itu Ambarella (AMBA)?
Ambarella mendesain sistem-on-chip yang menggabungkan kompresi video, pemrosesan gambar, computer vision, dan akselerasi AI. Chipnya digunakan dalam kamera otomotif dan sistem bantuan pengemudi, kamera keamanan, drone, robotika, dan perangkat terhubung lainnya di mana penggunaan daya rendah dan pemrosesan pada perangkat menjadi penting. Sebagai perusahaan semikonduktor fabless, Ambarella mendesain chip dan perangkat lunaknya tetapi mengandalkan foundri eksternal dan mitra perakitan untuk manufaktur. Model tersebut membuat perusahaan tetap fokus pada desain chip, meskipun peningkatan produk masih bergantung pada kualifikasi, hasil, dan jadwal produksi pelanggan.
Ambarella berkembang dari prosesor yang berfokus pada kamera menjadi aplikasi edge dan AI fisik yang lebih luas. SoC visi CV7 4nm-nya menangani beban kerja persepsi pada perangkat, sementara X7 menambahkan akselerasi AI mandiri untuk sistem berbasis Arm dan x86. Mitra seperti Macnica, Capgemini, Google Cloud, Ultralytics, dan ZEDEDA mendukung distribusi, pengembangan, penyebaran model, dan manajemen armada, membantu pelanggan beralih dari evaluasi menuju produksi di seluruh kendaraan, robotika, peralatan industri, dan sistem keamanan.
Tinjauan Pendapatan Ambarella (AMBA) Q2 FY2027: Pertumbuhan Edge-AI Menghadapi Tekanan Margin
Pendapatan Q2 FY2027 adalah $108,12 juta versus konsensus $107,76 juta; EPS non-GAAP adalah $0,18 versus $0,17. Pendapatan tumbuh 13,2% dan kerugian bersih GAAP menyempit menjadi $6,7 juta dari $20 juta, tetapi margin kotor non-GAAP turun 120 basis poin menjadi 59,3%. Titik tengah Q3 sebesar $119,5 juta melampaui konsensus sebesar $0,2 juta, menjaga pertumbuhan tetap utuh sementara profitabilitas tetap menjadi pertanyaan utama.
Baca Lebih Lanjut: Tinjauan Pendapatan Ambarella (AMBA) Q2 FY2027: Beat Pendapatan Sempit dan Tekanan Margin Mengirim Saham Turun 0,77%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q2 FY2027 |
Konsensus $107,76M |
$108,12M |
Beat. $0,36M di atas konsensus; naik 13,2% YoY. |
|
EPS terdilusi non-GAAP Q2 |
Konsensus $0,17 |
$0,18 |
Beat. Satu sen di atas konsensus; naik dari $0,15. |
|
Kerugian bersih GAAP Q2 |
Kerugian $20,0M setahun sebelumnya |
Kerugian $6,7M |
Membaik. Kerugian menyempit sebesar $13,3M. |
|
Margin kotor GAAP Q2 |
58,9% setahun sebelumnya |
57,70% |
Lebih rendah. Menyusut 120 basis poin. |
|
Margin kotor non-GAAP Q2 |
60,5% setahun sebelumnya |
59,30% |
Lebih rendah. Menyusut 120 basis poin. |
|
Kas dan sekuritas utang yang dapat dipasarkan |
$261,2M setahun sebelumnya |
$272,3M |
Lebih tinggi. Naik $11,1M year over year. |
|
Pandangan pendapatan Q3 FY2027 |
Konsensus $119,3M |
$115M hingga $124M |
Sesuai. Titik tengah $119,5M adalah $0,2M di atas konsensus. |
|
Pandangan margin kotor non-GAAP Q3 |
60,9% setahun sebelumnya |
59% hingga 60% |
Lebih rendah. Titik tengah mengimplikasikan tekanan 140 basis poin. |
- Pendapatan $108,1 juta tumbuh 13,2% year over year: Pendapatan meningkat $12,6 juta menjadi $108,1 juta, naik 13,2% YoY, terutama pada pengiriman yang lebih tinggi dari prosesor inferensi AI yang lebih mahal. Beat konsensus $0,36 juta sempit, sehingga perbaikan campuran terlihat tetapi belum menjadi kejutan pendapatan yang besar.
- EPS terdilusi non-GAAP naik 20% menjadi $0,18: EPS non-GAAP naik 20% menjadi $0,18, dengan pendapatan bersih yang disesuaikan meningkat menjadi $8,2 juta dari $6,4 juta. Beat konsensus satu sen bersifat konstruktif, meskipun kredit R&D GAAP sekali waktu $9,0 juta membatasi kesimpulan tentang efisiensi berulang.
- Kerugian bersih GAAP menyempit sebesar $13,3 juta menjadi $6,7 juta: Kerugian bersih GAAP menyempit $13,3 juta menjadi $6,7 juta karena kerugian operasi membaik menjadi $8,1 juta dari $22,0 juta. Arus kas operasi enam bulan tetap negatif $25,9 juta karena inventori menyerap modal kerja.
- Margin kotor non-GAAP turun 120 basis poin menjadi 59,3%: Margin kotor non-GAAP turun 120 basis poin menjadi 59,3%; pengajuan menyebutkan biaya proses lanjutan, sebagian diimbangi oleh campuran yang menguntungkan. Panduan Q3 sebesar 59% hingga 60% menunjukkan CV7 dan X7 membutuhkan skala yang lebih besar sebelum pertumbuhan penjualan mengangkat margin.
- Titik tengah Q3 $119,5 juta mengimplikasikan pertumbuhan sekitar 10%: Titik tengah Q3 $119,5 juta mengimplikasikan pertumbuhan sekitar 10% YoY dari $108,5 juta dan hampir cocok dengan konsensus $119,3 juta. Rentang $9 juta dan kewajiban pembelian $49,0 juta membuat konversi permintaan dan disiplin inventori menjadi kunci.
Pandangan Investasi Ambarella (AMBA) 2026: Kasus Bull $130 vs Kasus Bear $55
Pandangan Ambarella 2026 tergantung pada apakah permintaan edge-AI yang lebih kuat dapat mengubah produk baru seperti CV7 dan X7 menjadi pertumbuhan pendapatan yang berkelanjutan dan generasi kas yang lebih baik. Sisi positifnya berasal dari adopsi yang lebih luas di seluruh pasar otomotif, robotika, keamanan, dan industri, sementara kualifikasi yang lebih lambat, tekanan margin, dan biaya operasi yang lebih tinggi tetap menjadi risiko utama.
Kasus Bull: Permintaan Edge-AI yang Kuat Mendorong AMBA Menuju $130
Kasus Bull mengasumsikan chip seri CV yang lebih baru dari Ambarella, termasuk CV75, CV72, dan CV7, terus tumbuh di seluruh aplikasi yang membutuhkan pemrosesan visi dan AI real-time, seperti kamera bantuan pengemudi, sistem keamanan, drone, dan robot. Akselerator X7-nya, yang menambahkan pemrosesan AI ke sistem berbasis Arm atau x86, juga memperluas peluang ke beban kerja industri dan AI fisik yang lebih luas di luar perangkat yang berfokus pada kamera.
Pergerakan menuju $130 akan memerlukan pendapatan Q3 mendekati ujung tinggi $124 juta, peningkatan panduan lebih lanjut, margin kotor non-GAAP di atas 60%, dan bukti yang lebih kuat bahwa X7 bergerak dari evaluasi pelanggan ke produksi. Arus kas operasi positif akan memberikan konfirmasi tambahan.
Kasus Dasar: Pertumbuhan Edge-AI yang Stabil Menjaga AMBA Antara $80 dan $105
Kasus Dasar mengasumsikan permintaan untuk chip visi dan AI Ambarella tetap sehat, sementara program otomotif dan perusahaan membutuhkan waktu untuk mencapai volume. Produk seri CV terus mendukung beban kerja kamera dan persepsi, sementara X7 secara bertahap memperluas adopsi dalam robotika, sistem industri, dan perangkat lain yang membutuhkan pemrosesan AI lokal.
AMBA bisa diperdagangkan terutama antara $80 dan $105 jika pertumbuhan pendapatan tetap di atas 10%, kas tetap di atas $250 juta, dan margin kotor non-GAAP bertahan mendekati 59% hingga 60%. Peningkatan pelanggan yang lebih lambat kemungkinan akan membatasi ujung atas.
Kasus Bear: Peningkatan Produk yang Lebih Lambat Menarik AMBA Menuju $55
Kasus Bear mengasumsikan penyebaran chip AI baru tergelincir, kualifikasi otomotif membutuhkan waktu lebih lama, dan biaya pengembangan dan saluran yang lebih tinggi memberatkan profitabilitas. Adopsi chip visi yang lebih baru dan X7 yang lebih lambat akan mengurangi manfaat yang diharapkan dari pergeseran Ambarella menuju aplikasi edge-AI yang lebih luas.
Pergerakan menuju $55 akan menjadi lebih mungkin jika pendapatan meleset dari panduan, inventori naik di atas $76,9 juta Juli, atau arus kas operasi keluar berlanjut. Konversi produksi X7 yang lemah akan menambah tekanan lebih lanjut.
Prakiraan Harga Saham AMBA untuk 2026 Oleh Analis Wall Street
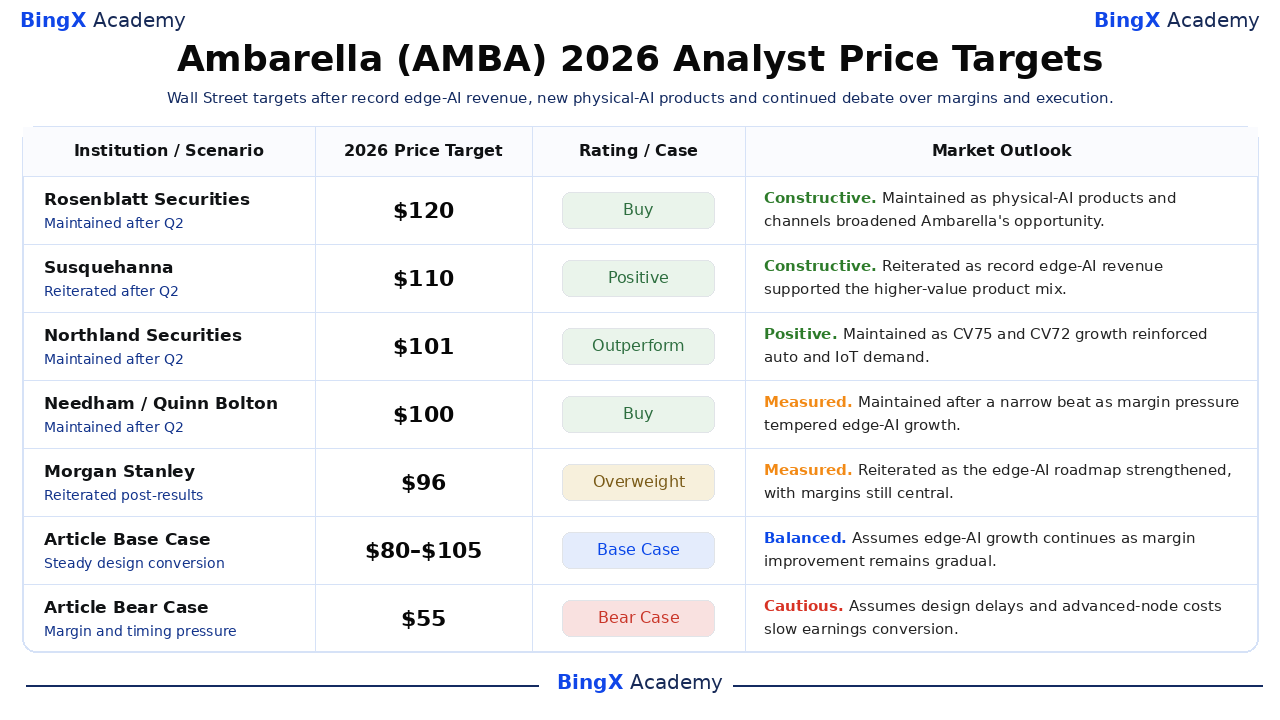
Tabel ini merangkum tindakan pihak ketiga bertanggal yang tersedia hingga 5 Oktober. Rentang $65 hingga $120 mencerminkan ketidakpastian atas pertumbuhan, margin, dan eksekusi daripada janji harga tunggal. Baris Kasus Dasar dan Bear artikel bersifat editorial skenario dan dipisahkan dari tindakan analis nyata.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Pandangan Pasar |
|
Rosenblatt Securities / Kevin Cassidy |
$120 |
Buy |
Konstruktif. 15 September: dipertahankan karena produk dan saluran AI fisik memperluas peluang Ambarella. |
|
Susquehanna / Christopher Rolland |
$110 |
Positive |
Konstruktif. 4 September: ditegaskan kembali karena pendapatan edge-AI rekor mendukung campuran produk bernilai tinggi. |
|
Northland Securities / Gus Richard |
$101 |
Outperform |
Positif. 4 September: dipertahankan karena pertumbuhan CV75 dan CV72 memperkuat permintaan otomotif dan IoT. |
|
Needham / Quinn Bolton |
$100 |
Buy |
Terukur. 4 September: dipertahankan setelah beat sempit karena tekanan margin meredam pertumbuhan edge-AI. |
|
Morgan Stanley / Joseph Moore |
$96 |
Overweight |
Terukur. 18 September: ditegaskan kembali karena roadmap edge-AI menguat, dengan margin masih sentral. |
|
Stifel Nicolaus / Tore Svanberg |
$90 |
Buy |
Seimbang. 4 September: dipertahankan karena titik tengah Q3 $119,5 juta menjaga pertumbuhan tetap utuh meskipun ekspektasi margin lebih rendah. |
|
Kasus Dasar Artikel |
$80 hingga $105 |
Kasus Dasar |
Seimbang. Mengasumsikan pertumbuhan edge-AI berlanjut karena perbaikan margin tetap bertahap. |
|
Kasus Bear Artikel |
$55 |
Kasus Bear |
Hati-hati. Mengasumsikan penundaan desain dan biaya node lanjutan memperlambat konversi pendapatan. |
Cara Memperdagangkan Saham Ambarella (AMBA) di BingX
Perdagangkan siklus produk edge-AI Ambarella, kemitraan AI fisik, dan pandangan margin menggunakan BingX TradFi dan alat BingX AI. Karena AMBA dapat bereaksi tajam terhadap pendapatan, design wins, peluncuran produk, dan laporan akuisisi, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
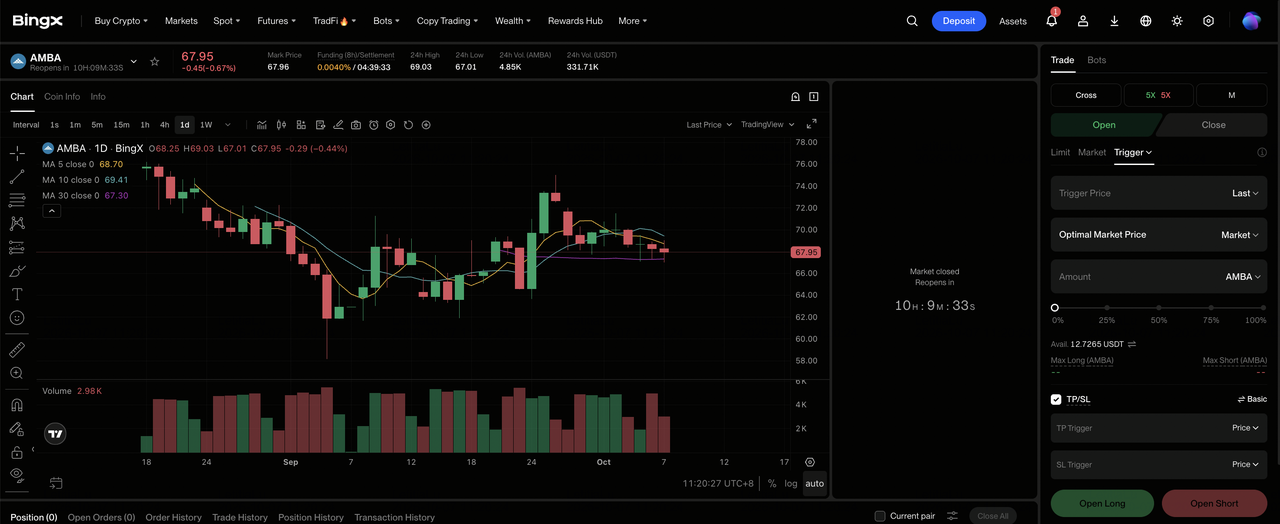
Langkah 1: Akses BingX TradFi. Daftar dan navigasi ke bagian TradFi khusus di dashboard exchange BingX.
Langkah 2: Pilih Ambarella (AMBA). Cari dan pilih kontrak futures perpetual AMBA-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika Anda mengharapkan pendapatan edge-AI dan adopsi X7 menguat sementara margin kotor stabil. Pilih Open Short jika Anda mengharapkan penundaan desain atau biaya node lanjutan melemahkan konversi pendapatan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Lonjakan rumor akuisisi 31 Juli sekitar 19% menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. AMBA dapat bereaksi cepat terhadap panduan kuartalan, waktu design-win, perubahan margin kotor, peluncuran produk, dan laporan strategis.
5 Risiko Teratas yang Harus Diperhatikan Investor Ambarella di 2026
Pasar edge-AI Ambarella sedang tumbuh, tetapi produksi yang menguntungkan bergantung pada konversi desain menjadi volume sambil melindungi margin dan menghasilkan kas untuk mendanai pengembangan lebih lanjut.
- Kompresi margin kotor dapat membatasi konversi pendapatan: Margin kotor GAAP dan non-GAAP keduanya turun 120 basis poin di Q2, dan rentang yang disesuaikan Q3 tetap di bawah level 60,9% tahun sebelumnya. Biaya node lanjutan dan memori yang persisten dapat menjaga pertumbuhan keuntungan di bawah pertumbuhan pendapatan.
- Siklus desain yang panjang dapat menunda pendapatan AI fisik: program otomotif dan industri sering memerlukan validasi sebelum produksi volume. Jika kemenangan CV7 atau X7 bergeser ke periode selanjutnya, Ambarella akan terus mendanai engineering dan pengembangan saluran sebelum menerima kontribusi penjualan yang diharapkan.
- Konsentrasi distributor dan pelanggan dapat memperkuat volatilitas: WT Microelectronics dan Hakuto menangani porsi yang berarti dari penjualan tidak langsung. Perubahan dalam pembelian, inventori, atau waktu pelanggan akhir oleh karena itu dapat menghasilkan ayunan kuartalan yang tajam bahkan ketika pipeline jangka panjang tetap utuh.
- Pertumbuhan inventori dapat mengonsumsi kas: inventori naik menjadi $76,9 juta dari $52,2 juta pada 31 Januari, dan arus kas operasi enam bulan negatif $25,9 juta. Jika permintaan dikonversi lebih lambat dari yang direncanakan, risiko write-down dan kebutuhan modal kerja dapat mengurangi nilai per saham.
- Spekulasi strategis dapat memutuskan harga dari eksekusi: AMBA melompat sekitar 19% setelah laporan NXP Juli, meskipun tidak ada transaksi yang selesai diumumkan. Jika ekspektasi pengambilalihan memudar, saham mungkin direprice menuju pendapatan mandiri sebelum produk baru menghasilkan keuntungan yang cukup.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Ambarella di 2026?
Ambarella memiliki momentum edge-AI: pendapatan Q2 naik 13,2%, penjualan edge-AI mencapai rekor, lebih dari 50 juta AI SoC telah dikirim, dan mitra termasuk Macnica, Capgemini, ZEDEDA, dan Ultralytics mendukung penyebaran. X7 juga memperluas pasar di luar sistem yang dibangun di sekitar SoC Ambarella, memberikan Ambarella rute lain ke pendapatan akselerator di luar chip kamera tradisional.
Debatnya adalah konversi. Kasus bull $130 membutuhkan design wins, mitra, dan produk node lanjutan untuk mengangkat pendapatan dan margin bersama-sama; kasus bear $55 mendapat bobot jika margin tetap di bawah 60%, inventori naik, atau program tergelincir. Trader konservatif dapat mengamati apakah Q3 mencapai titik tengah $119,5 juta dan arus kas operasi membaik.
Pengingat Risiko: Trading dan berinvestasi dalam ekuitas seperti AMBA melibatkan risiko tinggi kehilangan modal. Siklus semikonduktor, penundaan desain, biaya manufaktur, konsentrasi pelanggan, dan spekulasi akuisisi dapat menciptakan pergerakan harga yang tajam. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga IBM (IBM) 2026: Bisakah Pertumbuhan Software dan Quantum Mendorong IBM Menuju $350?
- Prediksi Harga Marvell Technology (MRVL) 2026: Bisakah Silikon AI Kustom Mendorong MRVL Menuju $350?
- Prediksi Harga NVIDIA (NVDA) 2026: Bisakah Pertumbuhan Infrastruktur AI Mendorong NVDA Menuju $420?
- Prediksi Harga Applied Materials (AMAT) 2026: Bisakah Permintaan Peralatan AI Mendorong AMAT Menuju $850?
- Prediksi Harga Texas Instruments (TXN) 2026: Bisakah Pemulihan Analog Mendorong TXN Menuju $380?
