


Adobe adalah pemimpin perangkat lunak berlangganan yang melayani kreator, pengguna dokumen, dan tim pemasaran perusahaan melalui Creative Cloud, Document Cloud, dan Experience Cloud. Produk kreatif tetap menjadi mesin pendapatan terbesar, sementara Acrobat, Firefly, dan alur kerja perusahaan menjadi lebih penting untuk akuisisi pengguna dan pertumbuhan jangka panjang. Keluasan tersebut memberikan Adobe beberapa rute untuk memonetisasi AI, meskipun juga membuat saham sensitif terhadap platform desain baru, penambahan ARR yang lebih lambat, dan eksekusi kepemimpinan.
Kuartal terbaru menunjukkan bahwa permintaan tetap tahan lama meskipun pasar mempertanyakan tingkat pertumbuhan. Pendapatan Q3 FY2026 Adobe mencapai $6,76 miliar, naik 13% year over year, dan EPS non-GAAP naik 15% menjadi $6,13. ARR yang mengutamakan AI tumbuh lebih dari 150%, meskipun titik tengah panduan pendapatan Q4 sebesar $6,825 miliar berada sedikit di bawah konsensus $6,84 miliar dan membuat perdebatan tetap fokus pada konversi pengguna gratis menjadi pendapatan berulang berbayar.
Prakiraan saham ADBE untuk 2026 sekarang berpusat pada dua pandangan yang bersaing:
- Kasus monetisasi AI dan pertumbuhan berulang: Firefly, Acrobat AI Assistant, dan GenStudio dapat mengonversi lebih dari 1 miliar pengguna bulanan menjadi alur kerja berbayar, mempercepat kembali ARR dan mendukung kelipatan yang lebih tinggi.
- Kasus persaingan dan eksekusi: Alat AI gratis dan berbiaya rendah dapat memperlambat penambahan berbayar, sementara pergantian eksekutif menunda strategi yang diperlukan untuk memulihkan kepercayaan investor.
Panduan ini merinci prakiraan saham ADBE, skenario harga 2026, risiko utama, dan pandangan analis, dengan mengacu pada rilis pendapatan Q3 FY2026 Adobe tanggal 10 September 2026, filing kuartalan, dan data pasar hingga 11 September, ditambah cara memperdagangkan futures saham ADBE di BingX TradFi dengan jaminan USDT.
5 Hal Teratas yang Perlu Diketahui Investor Adobe pada September 2026
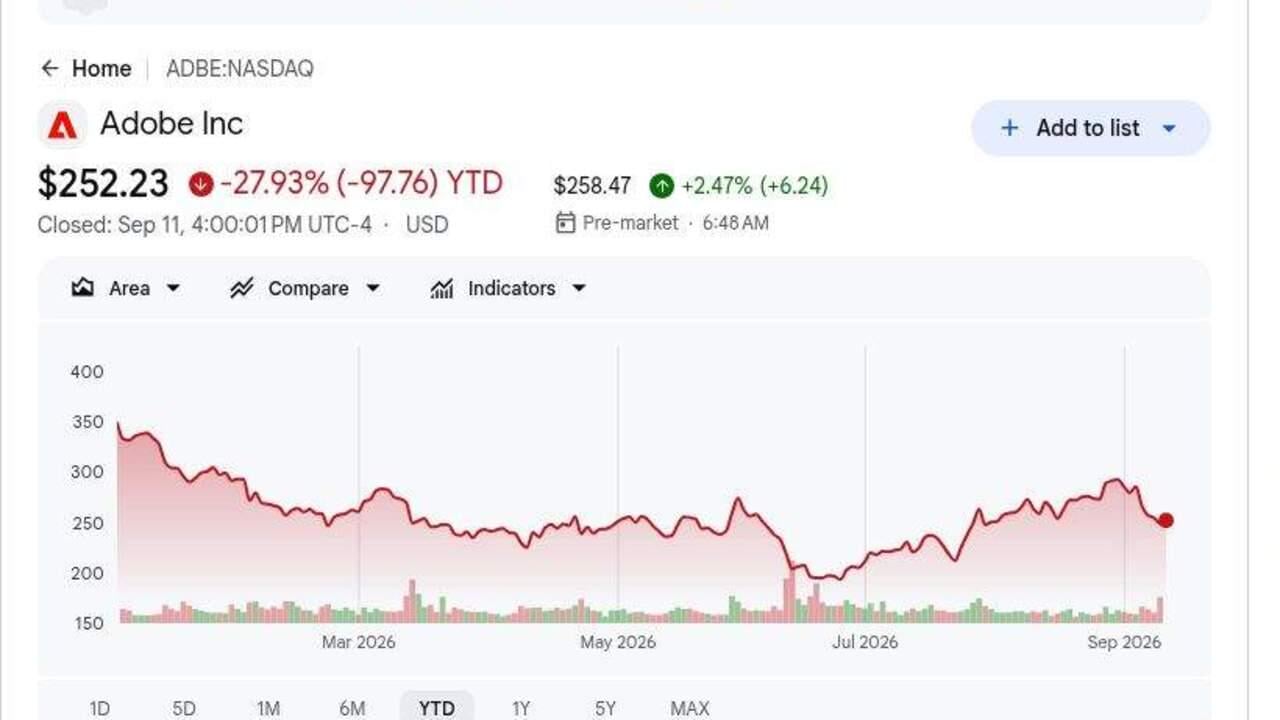
- ADBE ditutup pada $252,23 pada 11 September dan turun 28% YTD: Saham tetap jauh di bawah puncak siklus sebelumnya meskipun ada kemenangan pendapatan Q3. Kesenjangan menunjukkan bahwa kekhawatiran seputar persaingan AI generatif dan pertumbuhan pendapatan berulang masih mempengaruhi valuasi.
- Pendapatan Q3 mencapai $6,76 miliar, naik 13%: Pendapatan mengalahkan konsensus FactSet $6,69 miliar, sementara pendapatan berlangganan naik sekitar 14% menjadi $6,58 miliar. Basis berulang besar Adobe tetap menjadi pertahanan penting terhadap pesaing kreatif berbiaya rendah.
- ARR yang mengutamakan AI tumbuh lebih dari 150% karena pengguna bulanan melewati 1 miliar: Adobe juga mencapai lebih dari 100 juta pengguna kreatif freemium, naik lebih dari 70%. Tes kunci adalah apakah jangkauan tersebut dapat dikonversi menjadi langganan berbayar tanpa melemahkan ARR baru bersih.
- Panduan pendapatan FY2026 naik menjadi $26,576 miliar hingga $26,626 miliar: Titik tengah baru sekitar $153 juta di atas titik tengah sebelumnya. Panduan EPS non-GAAP juga meningkat menjadi $24,45 hingga $24,50, menunjukkan leverage biaya yang berkelanjutan.
- Panduan pendapatan Q4 sebesar $6,80 miliar hingga $6,85 miliar bersifat campuran: Titik tengah $6,825 miliar sedikit di bawah konsensus $6,84 miliar, sementara titik tengah EPS $6,325 melebihi perkiraan $6,31. Pertumbuhan pendapatan yang lebih cepat tetap menjadi sinyal yang lebih penting daripada kemenangan EPS lain yang didorong margin.
Apa Itu Adobe (ADBE)?
Adobe adalah perusahaan perangkat lunak global yang dibangun di sekitar produk berlangganan untuk membuat, mengedit, mengelola, dan mengukur konten digital. Creative Cloud mencakup Photoshop, Illustrator, Premiere Pro, dan Firefly, Document Cloud berpusat pada Acrobat dan alur kerja PDF, dan Experience Cloud membantu perusahaan mengelola pemasaran, analitik, dan perjalanan pelanggan. Pendapatan berlangganan menyuplai $6,58 miliar dari total $6,76 miliar Q3, menjadikan pembaruan, penetapan harga, dan keterlibatan produk sebagai mesin ekonomi sentral. Model ini menghasilkan margin kotor yang tinggi dan arus kas berulang, meskipun AI generatif telah menurunkan hambatan untuk alat kreatif saingan.
Arah jangka panjang Adobe menggabungkan AI generatif dan agentik dengan saluran akuisisi freemium yang lebih luas. Firefly tertanam di seluruh Creative Cloud dan Adobe Express, Acrobat AI Assistant memperluas alur kerja dokumen berbayar, dan GenStudio menghubungkan produksi konten dengan pemasaran perusahaan. Perusahaan melewati 1 miliar pengguna aktif bulanan di Q3, termasuk lebih dari 100 juta pengguna kreatif freemium, dan ARR yang mengutamakan AI tumbuh lebih dari 150% year over year. Anil Chakravarthy dijadwalkan menjadi chief executive pada 1 Desember, menjadikan konversi jangkauan tersebut menjadi ARR berbayar yang tahan lama sebagai tes strategis sentral.
Tinjauan Pendapatan Q3 FY2026 Adobe (ADBE): Pendapatan, EPS, dan Pendorong Pertumbuhan
Adobe menyampaikan pendapatan Q3 rekor $6,76 miliar versus $6,69 miliar yang diharapkan, EPS non-GAAP $6,13 versus $6,08 yang diharapkan, total ARR $27,50 miliar, dan arus kas operasi rekor $2,52 miliar. ARR yang mengutamakan AI tumbuh lebih dari 150%, dan manajemen menaikkan pendapatan FY2026 menjadi $26,576 miliar–$26,626 miliar, meskipun titik tengah pendapatan Q4 tetap sedikit di bawah konsensus.
Baca Selengkapnya: Tinjauan Pendapatan Q3 FY2026 Adobe (ADBE): Kemenangan Pendapatan $6,76 Miliar Mendorong Reli Harga 1,37%
|
Metrik Keuangan |
Panduan / Konsensus |
Dilaporkan / Aktual |
Kejutan |
|
Pendapatan Q3 FY2026 |
Konsensus FactSet $6,69 Miliar |
$6,76 Miliar |
Mengalahkan. $70 juta di atas konsensus dan naik 13% YoY. |
|
EPS terdilusi non-GAAP Q3 |
Konsensus FactSet $6,08 |
$6,13 |
Mengalahkan. $0,05 di atas konsensus dan naik 15% YoY. |
|
EPS terdilusi GAAP Q3 |
$4,18 satu tahun sebelumnya |
$4,62 |
Membaik. Meningkat 11% YoY. |
|
Total ARR akhir |
— |
$27,50 Miliar |
Diperluas. ARR yang mengutamakan AI tumbuh lebih dari 150% YoY. |
|
Arus kas operasi Q3 |
$2,20 Miliar satu tahun sebelumnya |
$2,52 Miliar |
Rekor. Meningkat sekitar 15% YoY. |
|
Pendapatan berlangganan Q3 |
$5,79 Miliar satu tahun sebelumnya |
$6,58 Miliar |
Tumbuh. Meningkat sekitar 14% YoY. |
|
Outlook pendapatan Q4 FY2026 |
Konsensus $6,84 Miliar |
$6,80 Miliar–$6,85 Miliar |
Campuran. Titik tengah $6,825 Miliar sedikit di bawah konsensus. |
|
Outlook pendapatan FY2026 |
Sebelumnya $26,40 Miliar–$26,50 Miliar |
$26,576 Miliar–$26,626 Miliar |
Dinaikkan. Titik tengah meningkat sekitar $153 juta. |
|
Outlook EPS non-GAAP FY2026 |
Sebelumnya $24,20–$24,30 |
$24,45–$24,50 |
Dinaikkan. Titik tengah meningkat $0,225. |
- Pendapatan USD 6,76 miliar mengalahkan konsensus dengan USD 70 juta: Penjualan naik 13% dari USD 5,99 miliar satu tahun sebelumnya, menunjukkan bahwa langganan inti terus tumbuh meskipun ada kekhawatiran disrupsi AI. Hasilnya mendukung basis pendapatan dan laba yang lebih kuat.
- EPS non-GAAP USD 6,13 mengalahkan dengan USD 0,05 dan naik 15%: Pendapatan operasi mencapai USD 2,97 miliar, memungkinkan keuntungan tumbuh lebih cepat dari pendapatan. Itu menunjukkan Adobe masih menghasilkan leverage operasi.
- Pendapatan berlangganan USD 6,58 miliar tumbuh sekitar 14%: Langganan menyuplai lebih dari 97% dari total pendapatan. Pembaruan dan konversi pengguna berbayar karena itu tetap lebih penting daripada penjualan produk.
- Arus kas operasi mencapai rekor USD 2,52 miliar: Adobe menggunakan USD 2,23 miliar untuk membeli kembali 9,5 juta saham. Generasi kas yang kuat mendukung buyback dan meningkatkan leverage laba per saham.
- Target FY2026 bergerak lebih tinggi meskipun panduan pendapatan Q4 campuran: Pendapatan sekarang menargetkan USD 26,576 miliar hingga USD 26,626 miliar dan EPS non-GAAP menargetkan USD 24,45 hingga USD 24,50. Titik tengah pendapatan Q4 USD 6,825 miliar tetap sedikit di bawah konsensus.
Outlook Investasi Adobe (ADBE) 2026: Kasus Bull $350 vs Kasus Bear $190
Outlook 2026 tergantung pada apakah bukti operasi dapat membenarkan valuasi yang tersirat oleh harga saham saat ini. Rentang berikut adalah skenario editorial BingX Academy daripada prakiraan Wall Street.
Kasus Bull: Adopsi AI yang Kuat Mendorong ADBE Menuju USD 350
Kasus Bull mengasumsikan fitur Firefly, Express, dan Acrobat AI mengonversi lebih banyak dari 1 miliar pengguna bulanan Adobe menjadi rencana berbayar. Pertumbuhan ARR yang mengutamakan AI tetap di atas 150%, pendapatan berlangganan tetap dalam pertumbuhan digit ganda, dan CEO yang akan datang memberikan rencana yang jelas untuk ARR baru bersih yang lebih kuat.
Pergerakan menuju USD 350 akan memerlukan pendapatan Q4 mendekati ujung atas USD 6,80 miliar hingga USD 6,85 miliar, konversi berbayar yang lebih cepat, dan margin operasi mendekati 44%. Perkiraan ARR yang lebih tinggi akan memperkuat kasus tersebut.
Kasus Dasar: Pertumbuhan Langganan yang Stabil Menjaga ADBE Antara USD 260 dan USD 310
Kasus Dasar mengasumsikan Creative Cloud, Acrobat, dan Experience Cloud mempertahankan basis terpasang mereka, sementara AI freemium memperluas jangkauan lebih cepat daripada ARR berbayar. Pendapatan terus tumbuh pada tingkat digit ganda yang rendah, sementara buyback mendukung EPS.
Di bawah skenario ini, ADBE dapat diperdagangkan terutama antara USD 260 dan USD 310. Pendapatan FY2026 dalam panduan, pertumbuhan ARR yang mengutamakan AI di atas 100%, dan arus kas yang stabil akan mendukung rentang tersebut. Miss pendapatan Q4 atau konversi berbayar yang lebih lemah akan membatasi ujung atas.
Kasus Bear: Pertumbuhan yang Lebih Lambat Menarik ADBE Menuju USD 190
Kasus Bear mengasumsikan pesaing AI menangkap lebih banyak alur kerja kreatif sementara Adobe menghabiskan lebih banyak untuk mempertahankan basis penggunanya. Pengguna freemium mengonversi lebih lambat, kekuatan penetapan harga melemah, dan perubahan kepemimpinan menunda keputusan produk atau penjualan.
Pergerakan menuju USD 190 akan menjadi lebih mungkin jika pertumbuhan pendapatan turun di bawah 10%, ARR yang mengutamakan AI melambat tajam, atau panduan FY2027 mengecewakan. Perkiraan laba yang lebih rendah dan kelipatan valuasi yang lebih lemah akan menambah tekanan lebih lanjut.
Prakiraan Harga Saham ADBE untuk 2026 Oleh Analis Wall Street
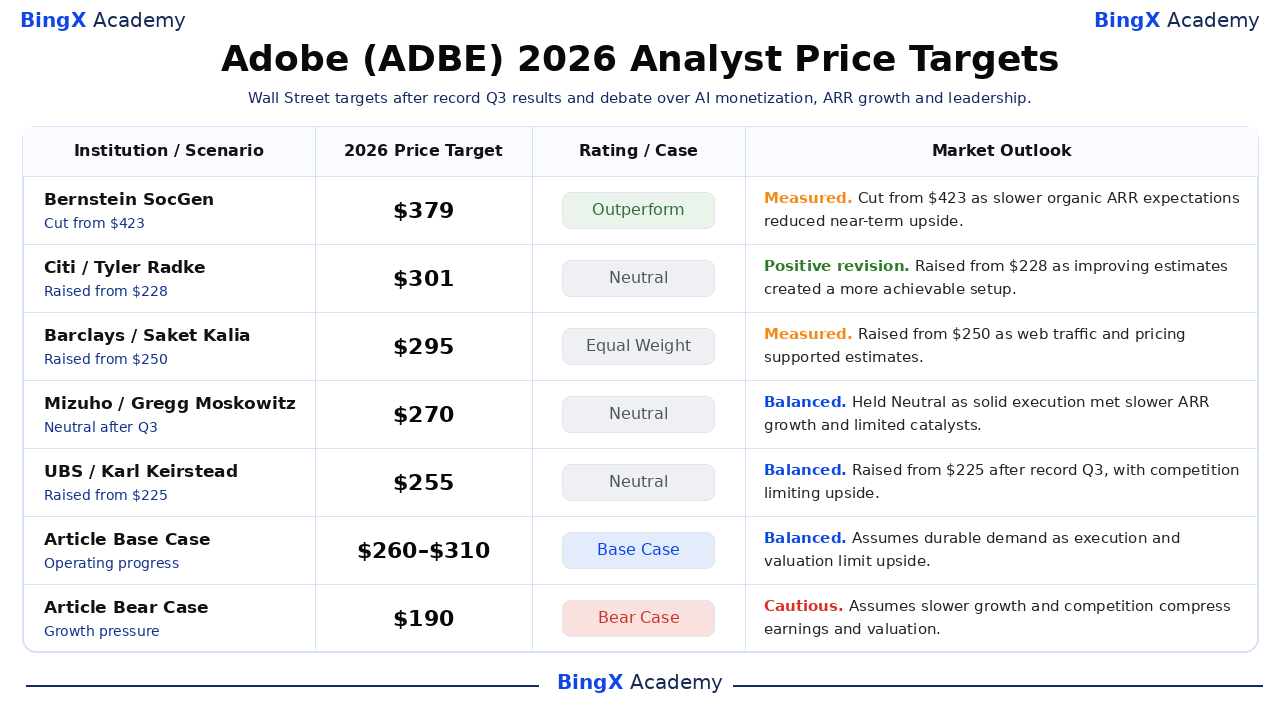
Lima tindakan bertanggal ini diurutkan dari tertinggi ke terendah dan menunjukkan bagaimana analis menimbang pertumbuhan, persaingan, margin, dan valuasi. Mereka adalah titik referensi pihak ketiga daripada janji harga. Baris Base dan Bear terakhir adalah skenario editorial BingX Academy.
|
Institusi / Skenario |
Target Harga 2026 |
Rating / Kasus |
Outlook Pasar |
|
Bernstein SocGen / Mark Moerdler |
$379 |
Outperform |
Terukur. 12 Juni: dipotong dari $423 karena perusahaan mempertahankan pandangan jangka panjang yang positif setelah Q2, meskipun ekspektasi ARR organik yang lebih lambat mengurangi kasus valuasi. |
|
Citi / Tyler Radke |
$301 |
Neutral |
Revisi positif. 1 September: dinaikkan dari $228 karena perusahaan menaikkan targetnya sebelum Q3 karena perkiraan yang membaik menciptakan setup yang lebih dapat dicapai, sambil mempertahankan rating netral. |
|
Barclays / Saket Kalia |
$295 |
Equal Weight |
Terukur. 3 September: dinaikkan dari $250 karena lalu lintas web yang kuat dan penetapan harga mendukung perkiraan, meskipun manfaat penetapan harga Q4 yang terbatas menjaga rating tetap seimbang. |
|
Mizuho / Gregg Moskowitz |
$270 |
Neutral |
Seimbang. 11 September: dipertahankan karena eksekusi q3 tetap solid, sementara pertumbuhan ARR yang lebih lambat dan katalis jangka pendek yang terbatas membatasi kasus re-rating. |
|
UBS / Karl Keirstead |
$255 |
Neutral |
Seimbang. 11 September: dinaikkan dari $225 karena target meningkat setelah hasil Q3 rekor, meskipun kekhawatiran kompetitif dan penetapan harga menjaga rating di Neutral. |
|
Kasus Dasar Artikel |
$260–$310 |
Kasus Dasar |
Seimbang. Mengasumsikan permintaan yang tahan lama karena eksekusi dan valuasi membatasi upside. |
|
Kasus Bear Artikel |
$190 |
Kasus Bear |
Hati-hati. Mengasumsikan pertumbuhan yang lebih lambat dan persaingan menekan laba dan valuasi. |
Cara Memperdagangkan Saham Adobe (ADBE) di BingX
Perdagangkan outlook monetisasi AI, pertumbuhan langganan, dan transisi kepemimpinan Adobe menggunakan BingX TradFi dan BingX AI tools. Karena ADBE dapat bereaksi tajam terhadap laba, panduan, dan pembaruan produk, trader harus menentukan baik katalis maupun batas risiko sebelum memasuki posisi.
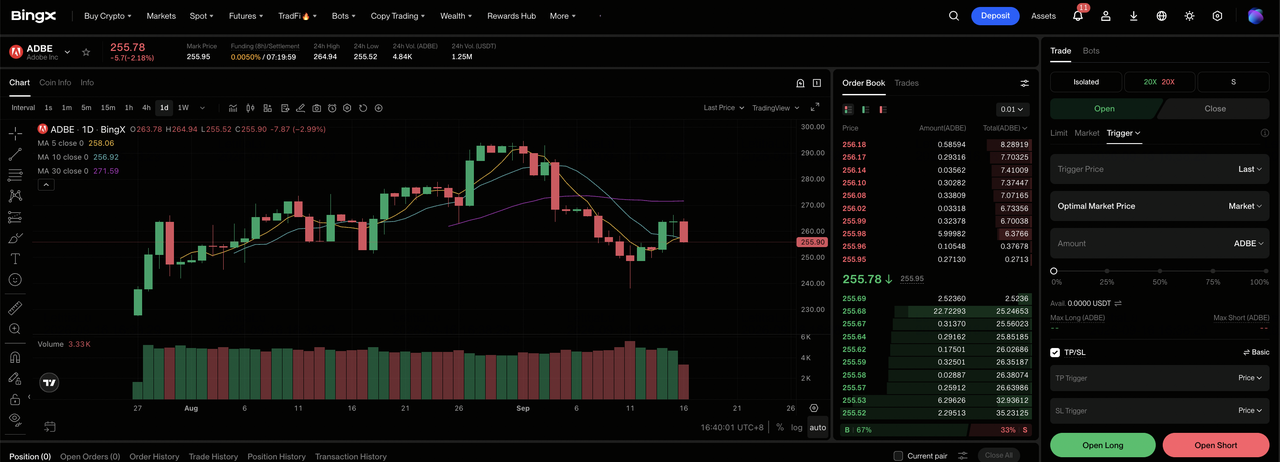
Langkah 1: Akses BingX TradFi. Daftar dan navigasikan ke bagian TradFi khusus di dashboard bursa BingX.
Langkah 2: Pilih Adobe (ADBE). Cari dan pilih kontrak futures perpetual ADBE-USDT.
Langkah 3: Pilih arah Anda. Pilih Open Long jika pertumbuhan dan margin mendukung Kasus Bull. Pilih Open Short jika persaingan atau eksekusi melemahkan ekonomi per saham yang diharapkan.
Langkah 4: Pilih leverage dan mode margin. Pilih Isolated atau Cross-Margin berdasarkan toleransi risiko Anda. Volatilitas saham 2026 menunjukkan mengapa leverage konservatif dan ukuran posisi yang jelas penting.
Langkah 5: Jalankan protokol risiko yang ketat. Tetapkan level Take-Profit dan Stop-Loss (TP/SL) sebelum atau segera setelah memasuki perdagangan. ADBE dapat bereaksi dengan cepat terhadap hasil, panduan, revisi analis, dan berita industri.
5 Risiko Teratas yang Harus Diwaspadai Investor Adobe pada 2026
Outlook Adobe tergantung pada permintaan, monetisasi AI, eksekusi, dan valuasi. Risiko-risiko ini dapat mempengaruhi laba, arus kas, dan kelipatan yang diberikan pada saham.
- Persaingan AI dapat memperlambat pertumbuhan berbayar: Adobe memiliki lebih dari 1 miliar pengguna bulanan, tetapi alat berbiaya rendah dapat melemahkan konversi dan memperlambat pertumbuhan dari basis ARR $27,50 miliar. Itu akan menekan ekspektasi pendapatan dan valuasi.
- Pertumbuhan freemium dapat melampaui monetisasi: Adobe memiliki lebih dari 100 juta pengguna kreatif freemium. Jika infrastruktur dan biaya dukungan naik lebih cepat dari konversi berbayar, margin dan arus kas bebas dapat melemah.
- Perubahan kepemimpinan dapat memperlambat eksekusi: Anil Chakravarthy menjadi CEO pada 1 Desember setelah masa jabatan panjang Shantanu Narayen, sementara peran CFO juga telah berubah. Penundaan strategis dapat mengurangi kepercayaan pada target pertumbuhan FY2027.
- Pertumbuhan ARR yang lebih lambat dapat menekan valuasi: Pendapatan berlangganan mewakili lebih dari 97% dari total penjualan. Bahkan tekanan pembaruan atau penetapan harga yang sederhana dapat melemahkan visibilitas pendapatan dan kelipatan laba.
- Buyback tidak dapat sepenuhnya mengimbangi pertumbuhan yang lebih lambat: Adobe menghabiskan $2,23 miliar untuk membeli kembali 9,5 juta saham di Q3. Jika pendapatan melambat, jumlah saham yang lebih rendah mungkin tidak cukup untuk mengimbangi kompresi kelipatan.
Pemikiran Akhir: Haruskah Anda Berinvestasi di Adobe pada 2026?
Adobe tetap menjadi franchise berlangganan yang sangat menguntungkan dengan ARR $27,50 miliar, arus kas operasi kuartalan $2,52 miliar, dan lebih dari 1 miliar pengguna bulanan. Angka-angka tersebut memberikan basis yang kuat, meskipun saham masih memerlukan bukti bahwa jangkauan AI dapat memulihkan pertumbuhan berbayar yang tahan lama. Pendapatan Q4 dan konversi berbayar harus menunjukkan apakah strategi freemium menciptakan nilai yang tahan lama.
Kasus Bull mendukung $350 jika pertumbuhan diterjemahkan menjadi laba per saham yang lebih kuat. Kasus Bear menunjuk ke $190 jika persaingan, margin, atau tekanan eksekusi melemahkan perkiraan. Trader konservatif mungkin menunggu pembaruan pendapatan, pertumbuhan berulang, dan margin berikutnya sebelum meningkatkan eksposur. Bukti tersebut menawarkan basis yang lebih jelas untuk memilih antara dua skenario dan mengendalikan ukuran posisi.
Pengingat Risiko: Trading dan berinvestasi dalam saham seperti ADBE melibatkan risiko tinggi kehilangan modal. Miss laba, perubahan panduan, persaingan, pergeseran valuasi, dan trading berleveraj dapat menghasilkan kerugian cepat. Lakukan riset independen sebelum mengalokasikan modal.
Bacaan Terkait
- Prediksi Harga AppLovin (APP) 2026: Bisakah Pertumbuhan AXON Mendorong APP Menuju $600?
- Prediksi Harga Figma (FIG) 2026: Launchpad AI $36,00 atau Perangkap Hangover Post-IPO yang Terlalu Mahal?
- Prediksi Harga CrowdStrike (CRWD) 2026: Bisakah Keamanan AI dan Falcon Flex Mendorong CRWD Menuju $280?
- Outlook Saham Microsoft (MSFT) untuk 2026: Bisakah Pertumbuhan Azure AI dan Copilot Mendorong Saham MSFT ke $550+?
- Outlook Harga Saham Cisco (CSCO) untuk 2026: Bisakah Pertumbuhan AI dan Splunk Mendorong CSCO Kembali ke $90?
