Vistra (VST) combine une large flotte de production d'électricité aux États-Unis avec une activité de vente au détail d'électricité desservant des millions de clients. Les centrales nucléaires et au gaz naturel peuvent répondre à la demande permanente des centres de données, tandis que les contrats à long terme avec les hyperscalers pourraient rendre les revenus plus prévisibles. Les prix de l'électricité en gros, les résultats de couverture et le temps nécessaire pour étendre la capacité nucléaire déterminent encore combien de cette opportunité se traduit en liquidités pour les actionnaires.
Le dernier trimestre a montré une économie de production plus solide sous des revenus et des bénéfices déclarés plus faibles. Le chiffre d'affaires de Vistra au T2 a baissé de 5,5 % à 4,017 milliards de dollars et le bénéfice net a glissé à 305 millions de dollars, mais l'EBITDA ajusté courant a augmenté de 31,0 % à 1,767 milliard de dollars, les prix réalisés et les centrales acquises ayant soutenu les résultats. Vistra a réaffirmé ses fourchettes de trésorerie et d'EBITDA pour 2026. La livraison des contrats et la conversion durable des liquidités restent les tests au-delà d'un trimestre de production solide.
Les prévisions du cours de l'action VST pour 2026 s'articulent désormais autour de deux visions opposées :
- Le scénario haussier de l'énergie sous contrat : Les accords avec Meta et AWS, une flotte de production renforcée et la nouvelle demande des centres de données soutiennent un EBITDA durable et une valorisation plus élevée.
- Le scénario baissier du marché libre : Des courbes de prix de l'électricité plus faibles, des retards de projets ou des besoins de financement plus importants compromettent les perspectives de trésorerie avant que les nouveaux contrats n'apportent une contribution significative.
Ce guide analyse les prévisions de l'action VST, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats du deuxième trimestre de Vistra du 7 août, la présentation aux investisseurs et les données de marché jusqu'au 19 octobre, ainsi que comment trader les contrats à terme sur l'action VST sur BingX TradFi avec des garanties en USDT.
Les 5 points essentiels pour les investisseurs de Vistra en octobre 2026
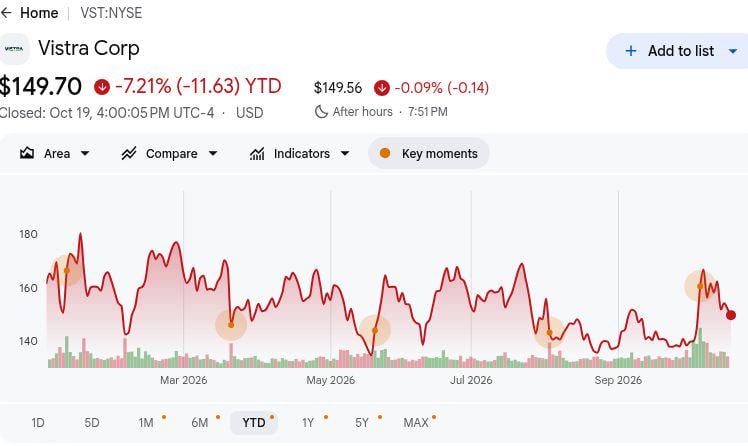
- VST a clôturé à 149,70 $ le 19 octobre, en baisse de 7,21 % depuis le début de l'année. Le cours de clôture de la session constitue une référence pour les prévisions ci-dessous. Son écart par rapport à l'objectif d'octobre de BMO Capital à 210 $ met en évidence la hausse potentielle que les analystes anticipent, bien que cet objectif dépende des résultats futurs et des hypothèses de valorisation.
- Le chiffre d'affaires du T2 a baissé de 5,5 % à 4,017 milliards de dollars. Les ventes ont diminué par rapport à 4,250 milliards de dollars un an plus tôt, tandis que le bénéfice net a glissé de 22 millions de dollars à 305 millions de dollars. Un EBITDA de production plus solide contrastait avec des résultats globaux plus faibles, rendant les marges sur l'électricité réalisées plus importantes pour évaluer la performance opérationnelle.
- L'EBITDA ajusté courant a augmenté de 418 millions de dollars à 1,767 milliard de dollars. L'EBITDA du segment Est est passé à 642 millions de dollars contre 418 millions de dollars, tandis que le Texas a progressé à 311 millions de dollars contre 142 millions de dollars. Des prix de l'énergie et de la capacité plus élevés, ainsi qu'un trimestre complet d'activité des centrales Lotus, ont soutenu la croissance, bien que les conditions du marché de l'électricité puissent fluctuer.
- Vistra a réaffirmé ses prévisions d'EBITDA 2026 comprises entre 6,8 milliards et 7,6 milliards de dollars. Le flux de trésorerie disponible ajusté courant avant croissance reste projeté entre 3,925 milliards et 4,725 milliards de dollars. Environ 100 % de la production attendue pour 2026 était couverte au 3 août, offrant une visibilité, tandis que l'opportunité 2027 de 7,4 milliards à 7,8 milliards de dollars reste préliminaire plutôt que formelle.
- L'accord nucléaire de Meta portant sur 2 609 MW renforce les perspectives de croissance à long terme de Vistra. Les accords sur 20 ans couvrent 2 176 MW de production existante et 433 MW d'augmentations de capacité planifiées, avec des livraisons débutant fin 2026. Un engagement conditionnel de prêt fédéral de 4,2 milliards de dollars annoncé le 5 octobre pourrait soutenir l'expansion, bien que le financement n'ait pas encore été reçu.
Qu'est-ce que Vistra (VST) ?
Vistra est une société de production d'électricité intégrée basée au Texas qui génère et vend de l'électricité à travers les États-Unis. Elle exploite environ 44 000 mégawatts de capacité provenant d'installations nucléaires, au gaz naturel, au charbon, solaires et de stockage par batteries, tout en desservant environ cinq millions de clients au détail. Son activité combine des ventes récurrentes d'électricité au détail avec des revenus de production en gros, permettant à Vistra de bénéficier à la fois de la demande des clients et de l'évolution des prix de l'électricité. Les principales opérations couvrent les marchés de l'électricité au Texas et dans l'est des États-Unis, où les prix de l'énergie, les paiements de capacité et les conditions météorologiques influencent la rentabilité.
Vistra élargit son rôle dans l'infrastructure IA et des centres de données en sécurisant des accords d'électricité à long terme avec de grandes entreprises technologiques. Ses contrats sur 20 ans avec Meta couvrent 2 609 mégawatts de capacité nucléaire, incluant des améliorations planifiées jusqu'en 2034, tandis qu'un accord avec AWS soutient la demande à Comanche Peak. Vistra développe également la coentreprise d'infrastructure de centres de données Helix et poursuit l'acquisition de Cogentrix pour élargir son portefeuille énergétique. Ces initiatives positionnent l'entreprise pour bénéficier de la hausse de la demande d'électricité liée à l'IA, la croissance future dépendant des livraisons sous contrat, des améliorations nucléaires, de l'exécution des projets et de la génération de trésorerie.
En savoir plus : Meilleures actions énergétiques IA à acheter en 2026 : nucléaire, gaz, piles à combustible et le développement de l'énergie IA
Vistra (VST) T2 2026 Aperçu des résultats : Des marges de production solides compensent le recul du chiffre d'affaires
Vistra a publié un chiffre d'affaires de 4,017 milliards de dollars au T2 2026, en baisse de 5,5 % en glissement annuel, tandis que le bénéfice net a diminué à 305 millions de dollars contre 327 millions de dollars. Cependant, l'EBITDA ajusté courant a augmenté de 31 % à 1,767 milliard de dollars, porté par des marges de production plus solides dans ses opérations à l'Est et au Texas. La direction a réaffirmé ses prévisions d'EBITDA ajusté pour l'ensemble de l'année comprises entre 6,8 milliards et 7,6 milliards de dollars, ainsi que ses prévisions de flux de trésorerie disponible ajusté avant croissance de 3,925 milliards à 4,725 milliards de dollars, renforçant les attentes d'une performance opérationnelle et d'une génération de trésorerie plus solides.
|
Indicateur financier |
Guidance / Consensus |
Publié / Réel |
Surprise |
|
Chiffre d'affaires T2 |
4,250 Md$ un an plus tôt |
4,017 Md$ |
Inférieur. En baisse de 233 M$, soit 5,5 %. |
|
Bénéfice net T2 |
327 M$ un an plus tôt |
305 M$ |
Inférieur. En baisse de 22 M$ sur les marques de couverture. |
|
EBITDA ajusté T2 |
1,349 Md$ un an plus tôt |
1,767 Md$ |
Amélioré. En hausse de 418 M$, soit 31,0 %. |
|
EBITDA Est T2 |
418 M$ un an plus tôt |
642 M$ |
Amélioré. En hausse de 224 M$. |
|
EBITDA Texas T2 |
142 M$ un an plus tôt |
311 M$ |
Amélioré. En hausse de 169 M$. |
|
Flux de trésorerie opérationnel S1 |
1,171 Md$ un an plus tôt |
2,222 Md$ |
Amélioré. En hausse de 1,051 Md$. |
|
Guidance EBITDA ajusté 2026 |
6,8 Md–7,6 Md guidance précédente |
6,8 Md–7,6 Md |
Réaffirmé. Fourchette inchangée. |
|
Guidance FCFaC ajusté 2026 |
3,925 Md–4,725 Md guidance précédente |
3,925 Md–4,725 Md |
Réaffirmé. Fourchette inchangée. |
- Le chiffre d'affaires a baissé de 5,5 % à 4,017 milliards de dollars malgré des marges de production plus solides. Les ventes ont diminué de 233 millions de dollars par rapport à 4,250 milliards de dollars, tandis que l'EBITDA ajusté courant a augmenté de 31,0 %. Des prix de l'électricité réalisés plus élevés et des revenus de capacité ont contribué à compenser le recul des ventes, soulignant l'importance de la rentabilité de la production.
- Le bénéfice net est tombé à 305 millions de dollars en raison de pertes sur dérivés plus élevées. Le bénéfice a diminué de 22 millions de dollars par rapport à 327 millions de dollars un an plus tôt, incluant 488 millions de dollars de pertes latentes supplémentaires. Ces mouvements comptables peuvent différer de l'économie réelle de la production, rendant l'EBITDA ajusté important parallèlement aux résultats publiés.
- L'EBITDA de production Est a bondi de 224 millions de dollars à 642 millions de dollars. L'EBITDA du Texas a également progressé de 169 millions de dollars à 311 millions de dollars, soutenu par des prix de l'énergie et de la capacité plus élevés et les contributions des actifs Lotus. Les deux régions ont stimulé la croissance des résultats, bien que les résultats futurs restent sensibles aux prix de l'électricité.
- Le flux de trésorerie opérationnel du premier semestre a augmenté de 1,051 milliard de dollars à 2,222 milliards de dollars. La génération de trésorerie a progressé par rapport à 1,171 milliard de dollars un an plus tôt, soutenant une meilleure performance opérationnelle. Les dépenses de croissance et les obligations de dette restent importantes alors que Vistra vise entre 3,925 milliards et 4,725 milliards de dollars de flux de trésorerie disponible ajusté annuel avant croissance.
- Vistra a maintenu ses prévisions d'EBITDA 2026 comprises entre 6,8 milliards et 7,6 milliards de dollars. Environ 100 % de la production attendue pour 2026 et 94 % des volumes 2027 étaient couverts au 3 août, soutenant la visibilité des résultats. L'opportunité 2027 de 7,4 milliards à 7,8 milliards de dollars reste préliminaire et exclut les contributions potentielles de Meta et de Cogentrix.
Vistra (VST) Perspectives d'investissement 2026 : Scénario haussier à 250 $ contre scénario baissier à 110 $
La valorisation de Vistra dépend de la capacité des marges de production plus solides et de la nouvelle demande nucléaire sous contrat à se traduire en flux de trésorerie disponible durable. Le carnet de couvertures 2026 offre une visibilité à court terme utile, tandis que le démarrage progressif de Meta, les améliorations nucléaires planifiées, l'exposition au marché libre et les choix de financement laissent le rythme de la hausse moins certain. Les fourchettes suivantes sont des scénarios éditoriaux, et non des objectifs de Wall Street.
Le scénario haussier : La demande nucléaire sous contrat pousse VST vers 250 $
Le scénario haussier suppose que Vistra maintient de solides marges de production à l'Est et au Texas au fur et à mesure que les livraisons nucléaires liées à Meta débutent fin 2026. Des accords supplémentaires pour l'alimentation des centres de données et une acquisition réussie de Cogentrix pourraient renforcer les résultats, tandis que le prêt fédéral proposé pourrait aider à financer les améliorations de la capacité nucléaire. Une forte génération de trésorerie soutiendrait également les rachats d'actions continus.
Une progression vers 250 $ nécessiterait que Vistra atteigne sa guidance d'EBITDA ajusté 2026 de 6,8 milliards à 7,6 milliards de dollars et démontre une meilleure visibilité des revenus sous contrat pour 2027. Les progrès sur les 433 MW d'améliorations nucléaires, les accords d'alimentation supplémentaires et un flux de trésorerie disponible soutenu soutiendraient une valorisation plus élevée.
Le scénario de base : Une génération de trésorerie stable maintient VST entre 155 $ et 195 $
Le scénario de base suppose que la flotte de production de Vistra et les couvertures existantes soutiennent les prévisions de la direction pour 2026, tandis que les nouveaux contrats nucléaires contribuent progressivement. Des résultats de production plus solides assurent la stabilité, bien que les fluctuations du marché de gros et la comptabilité des dérivés puissent créer des résultats trimestriels irréguliers. Les acquisitions et les dépenses d'infrastructure peuvent également limiter les liquidités disponibles pour les rachats.
VST pourrait se négocier entre 155 $ et 195 $ si l'EBITDA ajusté reste dans la fourchette de 6,8 milliards à 7,6 milliards de dollars et si le flux de trésorerie disponible ajusté avant croissance atteint entre 3,925 milliards et 4,725 milliards de dollars. Une exécution opérationnelle continue soutiendrait la fourchette, tandis que des résultats de novembre plus faibles ou des retards dans les livraisons de contrats pourraient peser sur les perspectives.
Le scénario baissier : La baisse des prix de l'électricité tire VST vers 110 $
Le scénario baissier suppose que la baisse des prix de l'électricité en gros réduit la valeur de la production future non couverte de Vistra. Des retards dans les améliorations nucléaires, un financement moins favorable ou des coûts d'acquisition plus élevés pourraient également peser sur le flux de trésorerie. Ces revers affaibliraient la contribution attendue de la demande croissante d'électricité des centres de données.
Une évolution vers 110 $ deviendrait plus probable si l'EBITDA ajusté tombait en dessous du plancher de guidance 2026 de 6,8 milliards de dollars, si les prix de l'électricité 2027 se détérioraient ou si les jalons nucléaires liés à Meta prenaient du retard. Des attentes de flux de trésorerie plus faibles et des rendements de projet réduits pourraient déclencher une compression de valorisation malgré la capacité de production existante de Vistra.
Prévisions du cours de l'action VST pour 2026 par les analystes de Wall Street
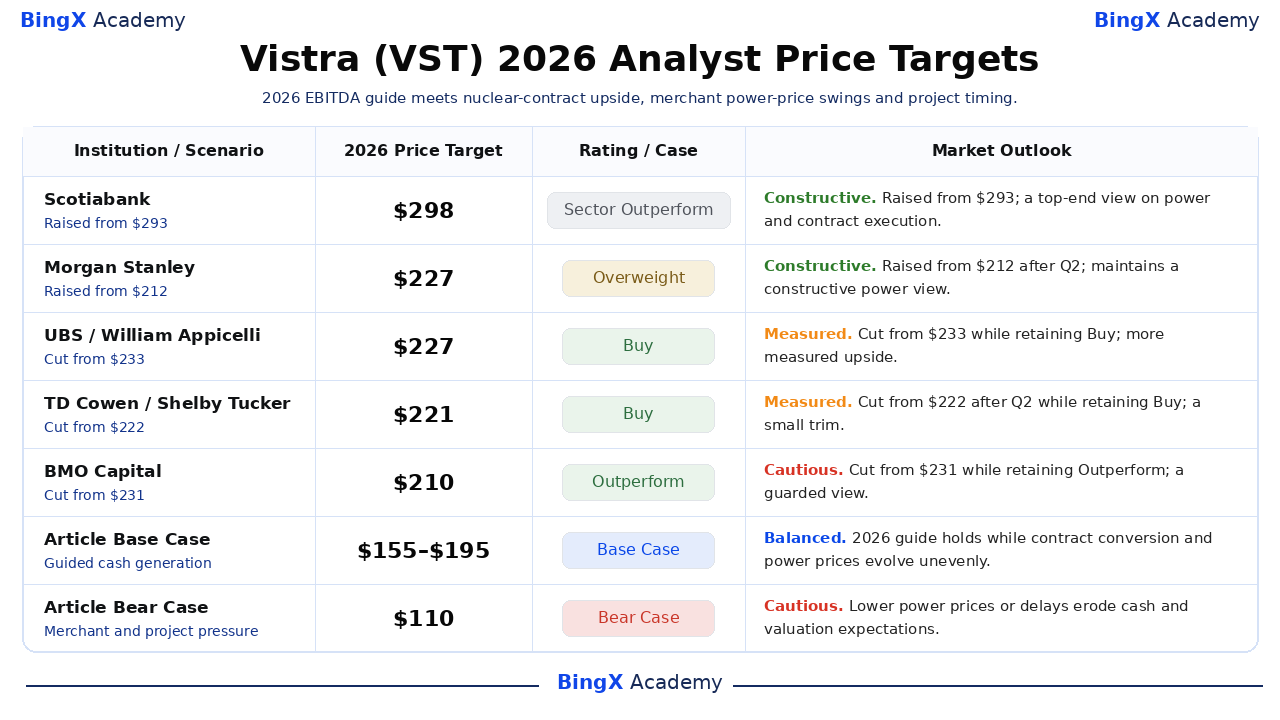
Cinq actions d'analystes nommés et datées fournissent des points de référence extérieurs, et non une prévision consensuelle. L'objectif de 298 $ de Scotiabank en juillet est bien au-dessus de l'objectif d'octobre de BMO Capital à 210 $, et les deux restent au-dessus de la clôture VST du 19 octobre à 149,70 $. Leurs notations et révisions reflètent différentes hypothèses concernant les revenus nucléaires sous contrat, les prix de l'électricité sur le marché libre et l'exécution. Les deux dernières lignes sont des scénarios éditoriaux de cet article, distincts de la recherche des courtiers.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives de marché |
|
Scotiabank / Andrew Weisel |
298 $ |
Surperformance sectorielle |
Constructif. 15 juillet : Relevé de 293 $ tout en maintenant la Surperformance sectorielle ; l'objectif le plus élevé sélectionné exige une forte exécution. |
|
Morgan Stanley / Stephen Byrd |
227 $ |
Surpondérer |
Constructif. 21 août : Relevé de 212 $ tout en maintenant la note Surpondérer après les résultats du deuxième trimestre. |
|
UBS / William Appicelli |
227 $ |
Achat |
Mesuré. 28 juillet : Réduit de 233 $ tout en maintenant la note Achat, atténuant les hypothèses de hausse à court terme. |
|
TD Cowen / Shelby Tucker |
221 $ |
Achat |
Mesuré. 19 août : Réduit de 222 $ tout en maintenant la note Achat ; la réduction d'un dollar laisse une notation constructive. |
|
BMO Capital / James Thalacker |
210 $ |
Surperformance |
Prudent. 5 octobre : Réduit de 231 $ tout en maintenant la Surperformance, témoignant d'une vision d'octobre plus prudente. |
|
Scénario de base de l'article |
155 $ à 195 $ |
Scénario de base |
Équilibré. La guidance se maintient tandis que les contrats contribuent progressivement et que la conversion de trésorerie soutient les rachats. |
|
Scénario baissier de l'article |
110 $ |
Scénario baissier |
Prudent. La baisse des prix de l'électricité et les retards de projets pèsent sur la génération de trésorerie et la valorisation. |
Comment trader l'action Vistra (VST) sur BingX
Tradez les contrats nucléaires, les marges de production et les perspectives de génération de trésorerie de Vistra en utilisant les outils BingX TradFi et BingX AI. Étant donné que VST peut réagir fortement aux résultats, aux mouvements du marché de l'électricité et aux jalons des projets, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
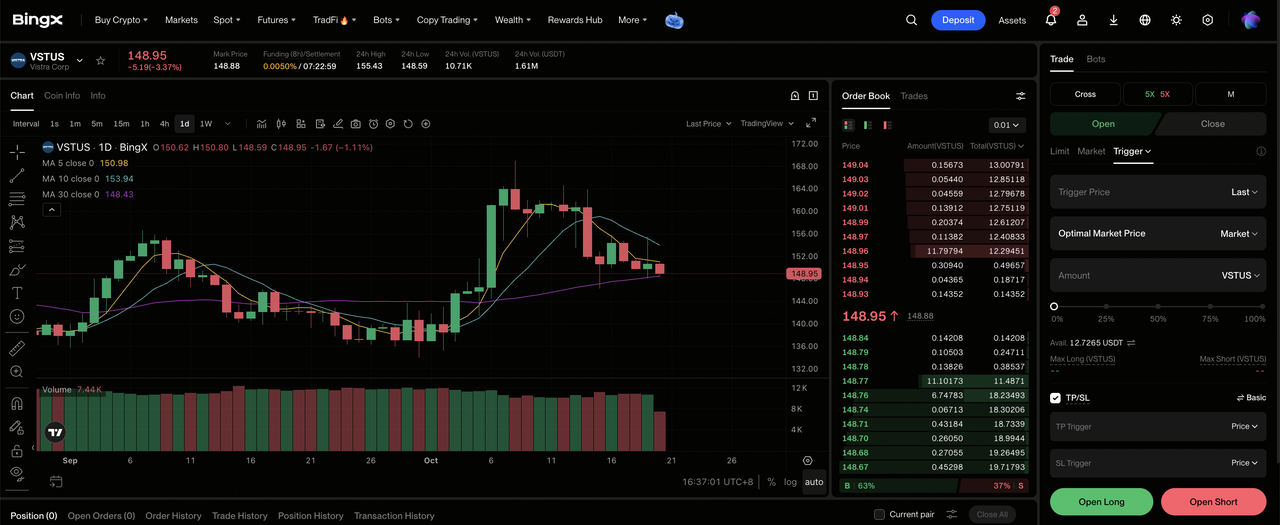
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Vistra (VST). Recherchez et sélectionnez le contrat à terme perpétuel VSTUS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous anticipez un flux de trésorerie de production plus solide et des livraisons nucléaires sous contrat. Sélectionnez Ouvrir Short si vous anticipez des prix de l'électricité plus bas ou des retards dans les jalons des projets.
Étape 4 : Sélectionner le levier et le mode de marge. Choisissez Marge isolée ou croisée en fonction de votre tolérance au risque. VST a baissé de 7,21 % depuis le début de l'année jusqu'au 19 octobre, de sorte qu'un levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Prise de profit et Stop-Loss (TP/SL) avant ou immédiatement après l'entrée dans le trade. VST peut réagir rapidement aux résultats de novembre, aux mises à jour des PPA et aux changements des prix de l'électricité en gros.
Les 5 principaux risques à surveiller pour les investisseurs de Vistra en 2026
Les solides résultats de production de Vistra, la production d'électricité couverte et les opportunités nucléaires en expansion soutiennent ses perspectives de croissance. Cependant, les prix de l'électricité, l'exécution des projets, les conditions de financement et l'allocation du capital restent des facteurs importants déterminant dans quelle mesure cette croissance se traduit en flux de trésorerie et en rendements pour les actionnaires.
- La baisse des prix de l'électricité pourrait affaiblir les résultats futurs. Environ 72 % de la production attendue pour 2028 était couverte au 3 août, laissant une exposition plus importante aux prix du marché qu'en 2026. Des baisses soutenues des prix de l'électricité sur ERCOT ou PJM pourraient réduire les flux de trésorerie futurs et peser sur la valorisation de VST.
- Les retards dans l'expansion nucléaire pourraient reporter les revenus sous contrat. Les accords de Meta incluent 433 MW d'améliorations de capacité planifiées jusqu'en 2034. Des retards dans la construction, les licences ou les équipements pourraient reporter les livraisons et les flux de trésorerie associés.
- Le financement conditionnel pourrait augmenter les coûts du projet. L'engagement de prêt du Département de l'énergie de 4,2 milliards de dollars reste soumis à des conditions techniques, juridiques, environnementales et financières. Un financement retardé pourrait augmenter le coût des améliorations nucléaires.
- Les investissements de croissance pourraient limiter les rachats d'actions. L'acquisition en cours de Cogentrix et l'engagement de Helix allant jusqu'à 1 milliard de dollars nécessitent du capital. Les coûts d'intégration et les obligations de dette pourraient entrer en concurrence avec l'autorisation de rachat restante d'environ 1,2 milliard de dollars.
- La volatilité des dérivés pourrait compliquer la visibilité des résultats. Le bénéfice net du T2 a baissé de 22 millions de dollars malgré une augmentation de l'EBITDA ajusté de 418 millions de dollars, en partie en raison de 488 millions de dollars de pertes latentes supplémentaires sur dérivés. Des règlements de couverture défavorables pourraient affecter les résultats et la liquidité.
Réflexions finales : Faut-il investir dans Vistra en 2026 ?
Vistra dispose d'actifs de production réels, d'une large base de clients au détail et d'accords nucléaires à long terme signés plutôt que d'un simple pipeline de projets futurs. L'EBITDA ajusté courant du deuxième trimestre a augmenté de 31,0 % et la direction a maintenu une fourchette de 6,8 milliards à 7,6 milliards de dollars pour 2026, même si le bénéfice net en normes GAAP s'est assoupli. La clôture de l'action à 149,70 $ le 19 octobre reflète un marché qui teste encore dans quelle mesure cette solidité opérationnelle se convertira en flux de trésorerie disponible durable.
Le scénario haussier à 250 $ nécessite une meilleure conversion des contrats et une économie de marché de l'électricité continue ; le scénario baissier à 110 $ suppose des prix sur le marché libre plus faibles et une exécution nucléaire plus lente. Entre les deux, la fourchette de base de 155 $ à 195 $ dépend de la confirmation de la guidance de trésorerie et d'une progression mesurée des projets. Les investisseurs à la recherche de preuves plus solides peuvent surveiller la mise à jour des résultats prévue le 6 novembre, les changements dans les couvertures 2027 et les jalons concrets pour les livraisons Meta et la transaction Cogentrix.
Avertissement sur les risques : Le trading et l'investissement dans des actions comme VST impliquent un risque élevé de perte en capital. Les prix de l'électricité en gros, les marques sur dérivés, le calendrier des projets nucléaires, le financement et l'effet de levier peuvent modifier rapidement les résultats. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Meilleures actions énergétiques IA à acheter en 2026 : nucléaire, gaz, piles à combustible et le développement de l'énergie IA
- Meilleures actions de centres de données IA à acheter en 2026 : cloud, serveurs et infrastructure de calcul IA
- Prévision du cours de Bloom Energy (BE) 2026 : L'alimentation des centres de données IA peut-elle pousser BE vers 350 $ ?
- Prévision du cours d'Oklo (OKLO) 2026 : Les jalons nucléaires peuvent-ils pousser OKLO vers 100 $ ?
- Prévision du cours de NuScale Power (SMR) 2026 : La conversion des projets peut-elle pousser SMR vers 20 $ ?
