
UiPath (PATH) fournit des logiciels d'automatisation d'entreprise et d'orchestration métier qui coordonnent les agents IA, les robots, les personnes et les applications à travers des flux de travail gouvernés. L'automatisation des processus robotiques reste la base installée, tandis que Maestro, la création d'agents, l'intelligence des processus, les tests et la compréhension de documents élargissent la plateforme. Cette évolution augmente l'exposition aux dépenses d'IA d'entreprise, mais laisse également PATH sensible aux nouveaux concurrents, à la consolidation des clients et au rythme de la monétisation de l'IA agentique.
Le dernier trimestre a montré une croissance durable et une meilleure rentabilité sans résoudre complètement le débat sur la demande. Les revenus du Q2 fiscal 2027 d'UiPath ont atteint 410,3 millions de dollars, en hausse de 13 % d'une année sur l'autre, tandis que le taux de renouvellement annualisé a augmenté de 12 % à 1,938 milliard de dollars et l'ARR net nouveau a atteint 37 millions de dollars. L'argument plus large dépend de la capacité des contrats menés par l'IA à accélérer l'ARR net nouveau plus rapidement que ne ralentissent les charges de travail d'automatisation matures.
Les prévisions pour l'action PATH en 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario d'automatisation agentique à 23 $ : Maestro devient la couche de contrôle pour les flux de travail d'IA d'entreprise, accélérant l'ARR et maintenant l'effet de levier opérationnel.
- Le scénario de perturbation concurrentielle à 10 $ : Les outils natifs IA réduisent la demande d'automatisation traditionnelle et maintiennent la croissance de nouveaux clients en dessous du niveau requis pour une réévaluation.
Ce guide détaille les prévisions de l'action PATH, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, s'appuyant sur la publication des résultats du Q2 fiscal 2027 du 3 septembre d'UiPath, le dépôt trimestriel et les données de marché jusqu'au 15 septembre, plus comment trader les futures d'actions PATH sur BingX TradFi avec un collatéral USDT.
Top 5 des choses que les investisseurs UiPath doivent savoir en septembre 2026
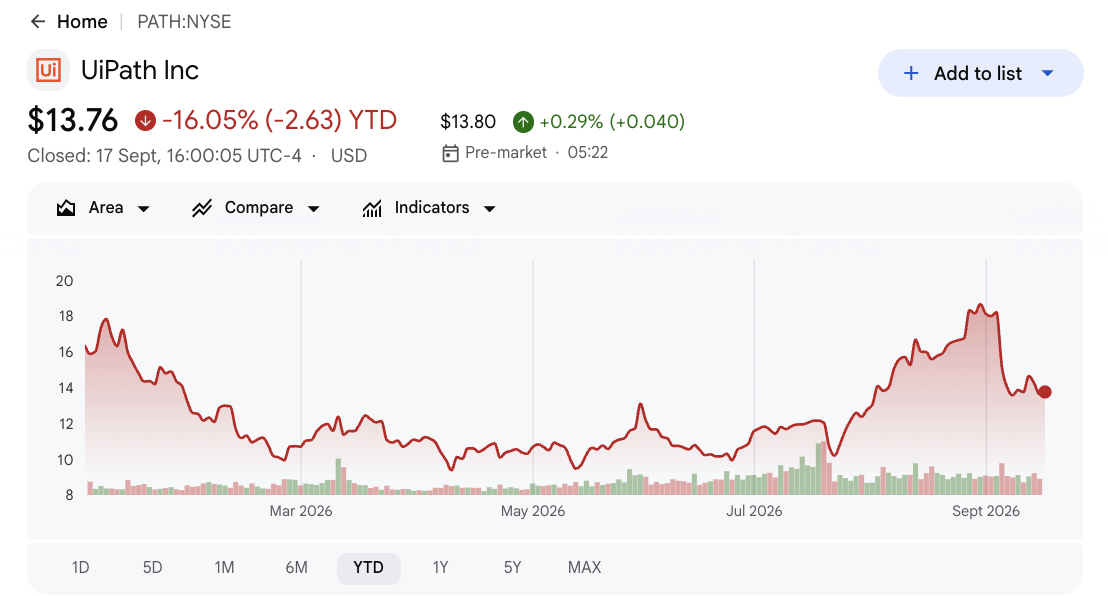
- PATH a clôturé à 13,76 $ le 17 septembre et était en baisse de 16,05 % en 2026 : Les actions ont chuté d'environ 16 % après Q2 malgré un dépassement des revenus et des prévisions annuelles plus élevées. La réaction montre que les investisseurs veulent une preuve plus claire que l'adoption de l'IA peut accélérer les revenus récurrents.
- Les revenus trimestriels ont atteint 410,3 millions de dollars et ont dépassé le consensus d'environ 12,4 millions de dollars : Les revenus ont augmenté de 13 % d'une année sur l'autre par rapport à l'estimation de 397,85 millions de dollars. Les prévisions Q3 de 440 à 445 millions de dollars pointent vers une croissance plus lente d'environ 8 %.
- L'ARR a augmenté de 12 % à 1,938 milliard de dollars avec 37 millions de dollars d'ARR net nouveau : La rétention nette basée sur le dollar est restée à 109 %, montrant que les clients existants ont continué à étendre leurs dépenses. Un support d'évaluation plus fort nécessitera que les produits IA génèrent des additions nettes plus importantes, pas seulement de la rétention.
- Le résultat opérationnel GAAP a atteint 32 millions de dollars et le résultat opérationnel non-GAAP a atteint 89 millions de dollars : UiPath a généré une marge opérationnelle non-GAAP de 22 % et 31 millions de dollars de flux de trésorerie libre ajusté. La rentabilité donne à la direction plus de marge pour investir dans les agents IA et l'orchestration tout en maintenant la discipline.
- Les prévisions de revenus pour l'année complète ont augmenté à 1,789-1,794 milliard de dollars : Le point médian a augmenté de 13 millions de dollars par rapport à la fourchette précédente. La direction s'attend également à un ARR de fin d'année de 2,065-2,070 milliards de dollars et environ 445 millions de dollars de résultat opérationnel non-GAAP.
Qu'est-ce qu'UiPath (PATH) ?
UiPath est une société de logiciels d'entreprise construite autour de l'automatisation, de l'orchestration et de l'amélioration des processus. Sa plateforme combine l'automatisation des processus robotiques, les API, les agents IA, la compréhension de documents, l'exploration de processus, les tests et la gouvernance afin que les organisations puissent automatiser le travail à travers les systèmes hérités et les applications cloud modernes. Les clients achètent généralement des abonnements à terme, de la maintenance et des services connexes, créant des revenus récurrents mesurés par le taux de renouvellement annualisé. La plateforme est utilisée dans la finance, la santé, le gouvernement, les télécommunications et d'autres environnements réglementés où l'auditabilité et l'exécution déterministe importent.
La stratégie à long terme est de positionner UiPath Maestro comme une couche d'orchestration connectant les agents IA, les robots logiciels, les applications d'entreprise et les employés. Maestro Flow ajoute un canevas axé sur les développeurs, et Maestro Case cible les flux de travail riches en exceptions comme les enquêtes et les approbations. UiPath étend également la distribution à travers Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte et d'autres partenaires technologiques et de conseil. Cette direction fait évoluer l'entreprise au-delà de la RPA autonome vers la couche d'application logicielle IA plus large sans abandonner la base d'automatisation gouvernée.
Aperçu des résultats Q2 FY2027 d'UiPath (PATH) : Revenus, ARR et effet de levier opérationnel s'améliorent
UiPath a rapporté 410,3 millions de dollars de revenus contre 397,85 millions de dollars attendus, un dépassement d'environ 12,4 millions de dollars et une croissance de 13 % d'une année sur l'autre. Le BPA non-GAAP a égalé le consensus à 0,15 $, le BPA dilué GAAP s'est amélioré à 0,07 $ contre zéro, et l'ARR a augmenté de 12 % à 1,938 milliard de dollars avec une rétention de 109 %. La direction a relevé les revenus de l'année complète à 1,789-1,794 milliard de dollars et conservé environ 445 millions de dollars de résultat opérationnel non-GAAP. La tension principale est de savoir si l'amélioration des marges peut être associée à une croissance plus rapide des revenus récurrents menés par l'IA.
Lire la suite : Aperçu des résultats Q2 FY2027 d'UiPath (PATH) : 410M$ de revenus dépassés déclenchent une chute de prix de 16,63 %
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 FY2027 |
397,85M$ consensus |
410,3M$ |
Dépassé. Environ 12,4M$ au-dessus du consensus ; en hausse de 13 % d'une année sur l'autre. |
|
BPA non-GAAP Q2 |
0,15$ consensus |
0,15$ |
Atteint. La discipline opérationnelle a compensé l'investissement continu. |
|
BPA dilué GAAP Q2 |
0,00$ il y a un an |
0,07$ |
Amélioré. La rentabilité GAAP s'est étendue. |
|
Taux de renouvellement annualisé |
1,730 milliard$ il y a un an |
1,938 milliard$ |
Étendu. L'ARR a augmenté de 12 % avec 37M$ d'ARR net nouveau. |
|
Rétention nette basée sur le dollar |
— |
109 % |
Positif. Les clients existants ont étendu leurs dépenses. |
|
Résultat opérationnel non-GAAP |
— |
89M$ |
Rentable. La marge a atteint environ 22 %. |
|
Perspectives de revenus Q3 FY2027 |
— |
440M$-445M$ |
Plus élevé séquentiellement. Le point médian implique environ 8 % de croissance d'une année sur l'autre. |
|
Perspectives de revenus FY2027 |
Précédent 1,776-1,781 milliard$ |
1,789-1,794 milliard$ |
Augmenté. Le point médian a augmenté de 13M$. |
|
Résultat opérationnel non-GAAP FY2027 |
— |
Environ 445M$ |
Discipliné. Les prévisions préservent l'effet de levier opérationnel. |
- Des revenus de 410,3 millions de dollars ont dépassé le consensus d'environ 12,4 millions de dollars : Le taux de croissance de 13 % montre que la plateforme d'automatisation continue de s'étendre malgré les préoccupations de perturbation IA. Le prochain test est de savoir si Q3 atteindra la fourchette de 440 à 445 millions de dollars.
- Le BPA non-GAAP de 0,15 $ a égalé le consensus : Le résultat net GAAP a atteint 36,1 millions de dollars et le BPA dilué s'est amélioré à 0,07 $. La rentabilité réduit la nécessité de choisir entre l'investissement dans la plateforme et la discipline financière à court terme. Un revenu GAAP continu rendrait l'amélioration plus durable.
- L'ARR de 1,938 milliard de dollars a augmenté de 12 % avec 37 millions de dollars d'ARR net nouveau : La rétention de 109 % confirme l'expansion parmi les clients existants, mais le chiffre net-nouveau plus petit maintient l'acquisition et la monétisation IA au centre du débat. Des additions plus rapides sont nécessaires pour une réévaluation plus forte.
- Le résultat opérationnel non-GAAP a atteint 89 millions de dollars : La marge de 22 % et 31 millions de dollars de flux de trésorerie libre ajusté montrent que la croissance atteint les résultats opérationnels. UiPath détenait également 1,405 milliard de dollars en espèces, équivalents et titres négociables. Cette liquidité soutient l'investissement produit et les acquisitions sélectives.
- Les prévisions de revenus de l'année complète ont augmenté de 13 millions de dollars au point médian : La nouvelle fourchette de 1,789-1,794 milliard de dollars se situe au-dessus des perspectives précédentes, tandis que les prévisions d'ARR de fin d'année de 2,065-2,070 milliards de dollars nécessitent une augmentation supplémentaire de 127 à 132 millions de dollars.
Perspectives d'investissement UiPath (PATH) 2026 : Scénario haussier à 23 $ vs Scénario baissier à 10 $
Les perspectives 2026 d'UiPath dépendent de la capacité des agents IA et de l'orchestration à accélérer les revenus récurrents sans affaiblir les marges. Les déploiements d'automatisation existants et la forte rentabilité fournissent un soutien, tandis que l'ARR net nouveau plus lent et la concurrence native IA restent les principaux risques.
Le scénario haussier : Une forte adoption d'agents IA pousse PATH vers 23 $
Le scénario haussier suppose que Maestro, les agents IA et l'automatisation gouvernée gagnent des déploiements plus larges à travers les entreprises réglementées. Dix-huit des 20 principales transactions Q2 d'UiPath incluaient l'IA, montrant que les nouveaux produits entrent dans de vrais déploiements clients plutôt que de rester des pilotes isolés.
Un mouvement vers 23 $ nécessiterait que l'ARR net nouveau dépasse 37 millions de dollars, que la rétention reste proche ou au-dessus de 109 % et que la marge opérationnelle reste forte alors que l'investissement continue. Un ARR de fin d'année au-dessus de 2,065 milliards de dollars renforcerait le scénario.
Le scénario de base : Une croissance ARR stable maintient PATH entre 15 $ et 18 $
Le scénario de base suppose que les revenus et l'ARR continuent de croître à des taux à deux chiffres bas, tandis que la rentabilité compense l'acquisition plus lente de clients. Les déploiements RPA existants et la distribution partenaire soutiennent les renouvellements, bien que la concurrence limite l'expansion de l'évaluation.
Sous ce scénario, PATH pourrait trader principalement entre 15 $ et 18 $. Des revenus dans les prévisions, une rétention proche de 109 % et un résultat opérationnel non-GAAP autour de l'objectif annuel de 445 millions de dollars soutiendraient la fourchette. L'ARR net nouveau restant proche de 37 millions de dollars plafonnerait la hausse.
Le scénario baissier : Une concurrence IA plus forte tire PATH vers 10 $
Le scénario baissier suppose que les entreprises automatisent de plus en plus via les fournisseurs cloud, d'applications et de modèles, réduisant la demande pour une plateforme d'orchestration séparée. Les cycles de grandes transactions pourraient également s'allonger alors que les clients comparent UiPath avec les outils IA intégrés.
Un mouvement vers 10 $ deviendrait plus probable si la croissance ARR tombe en dessous de 10 %, la rétention chute sous 100 % ou les prévisions de revenus de l'année complète sont réduites. Des marges fortes adouciraient l'impact, bien qu'une croissance récurrente plus lente exercerait probablement une pression sur l'évaluation.
Prévisions de prix de l'action PATH pour 2026 par les analystes de Wall Street
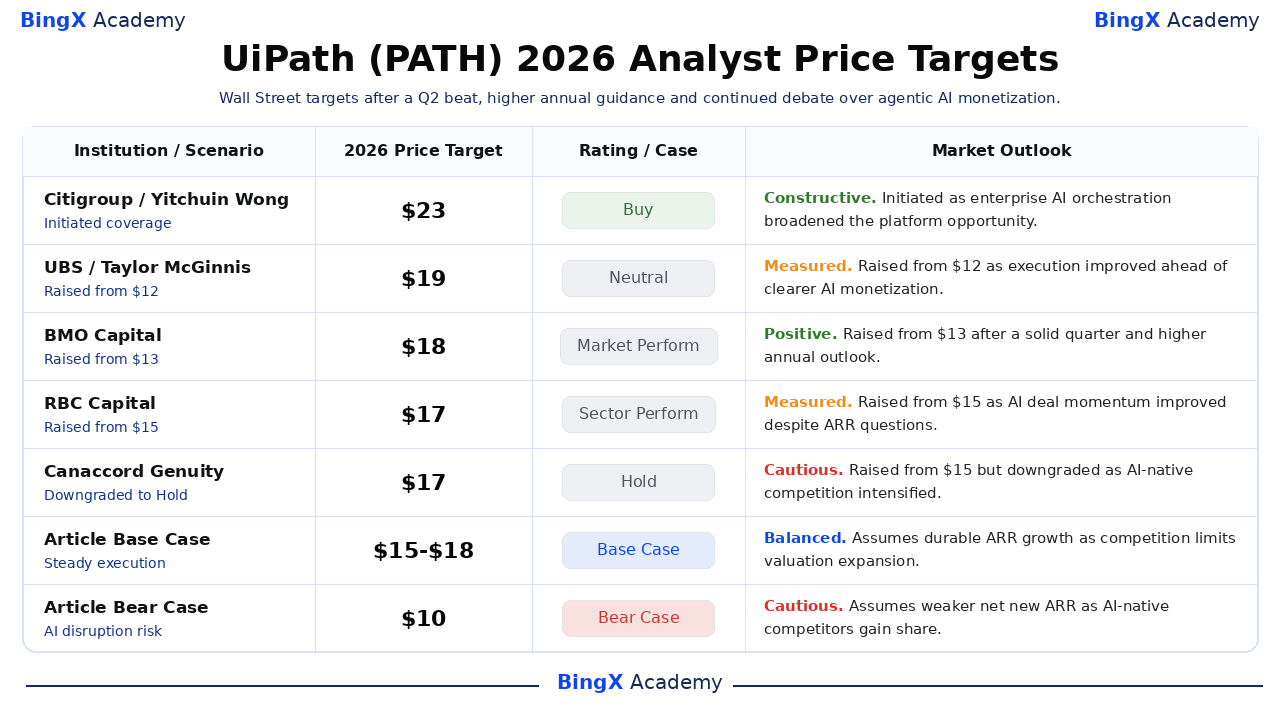
Les actions d'analystes après Q2 montrent une large gamme d'interprétations. Citigroup a initié à l'Achat avec un objectif de 23 $, tandis que Canaccord a relevé son objectif à 17 $ et dégradé les actions à Conserver. Le groupe reconnaît une exécution améliorée mais reste divisé sur le rythme et la défensabilité de la monétisation IA agentique.
|
Institution |
Objectif de prix 2026 |
Notation |
Perspectives du marché |
|
Citigroup |
23 $ |
Achat |
Constructif. 8 septembre : initié car l'orchestration IA d'entreprise a élargi l'opportunité de plateforme. |
|
UBS |
19 $ |
Neutre |
Mesuré. 31 août : relevé de 12 $ car l'exécution s'est améliorée avant une monétisation IA plus claire. |
|
BMO Capital |
18 $ |
Performance du marché |
Positif. 4 septembre : relevé de 13 $ après un trimestre solide et des perspectives annuelles plus élevées. |
|
RBC Capital |
17 $ |
Performance du secteur |
Mesuré. 4 septembre : relevé de 15 $ car l'élan des transactions IA s'est amélioré malgré les questions sur l'ARR. |
|
Canaccord Genuity |
17 $ |
Conserver |
Prudent. 4 septembre : relevé de 15 $ mais dégradé car la concurrence native IA s'est intensifiée. |
|
Scénario de base de l'article |
15 $-18 $ |
Scénario de base |
Équilibré. Suppose une croissance ARR durable car la concurrence limite l'expansion de l'évaluation. |
|
Scénario baissier de l'article |
10 $ |
Scénario baissier |
Prudent. Suppose un ARR net nouveau plus faible car les concurrents natifs IA gagnent des parts de marché. |
Comment trader l'action UiPath (PATH) sur BingX
Tradez l'adoption IA agentique d'UiPath, la croissance des revenus récurrents et les perspectives de marge en utilisant BingX TradFi et les outils BingX AI. Parce que PATH peut réagir fortement aux résultats, aux annonces de produits et aux développements concurrentiels, définissez à la fois la thèse et la limite de perte avant d'entrer dans une position.
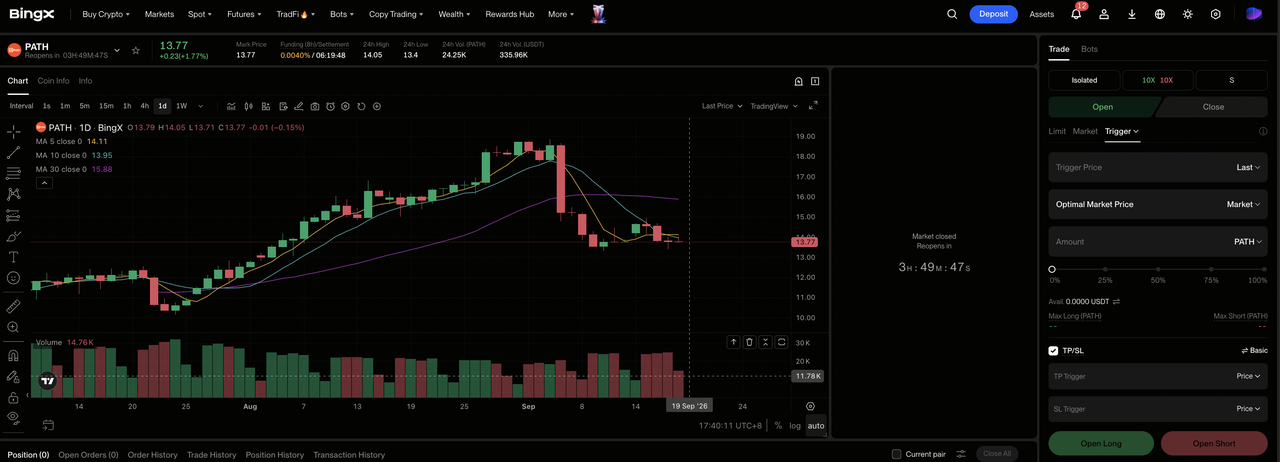
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner UiPath (PATH). Recherchez et sélectionnez le contrat futures perpétuels PATH-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si la conversion de transactions agentiques s'accélère et les marges restent fermes. Sélectionnez Ouvrir une position courte si la concurrence native IA ralentit l'ARR ou les prévisions s'affaiblissent.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La baisse d'environ 16 % post-résultats montre pourquoi un effet de levier conservateur est important.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. Surveillez l'ARR net nouveau, la rétention, les prévisions et les lancements de produits concurrentiels.
Top 5 des risques à surveiller pour les investisseurs UiPath en 2026
UiPath a amélioré la rentabilité tandis que son marché d'automatisation change rapidement. Ces risques peuvent ralentir les revenus récurrents, affaiblir la rétention et faire pression sur l'évaluation même si les résultats restent positifs.
- Les concurrents natifs IA pourraient ralentir la croissance de nouveaux clients : Les fournisseurs cloud et logiciels peuvent intégrer l'automatisation directement dans leurs plateformes. Cela pourrait réduire les nouveaux déploiements UiPath, augmenter les remises et affaiblir la rétention à long terme.
- L'ARR net nouveau pourrait rester trop bas : Q2 a ajouté 37 millions de dollars d'ARR net nouveau. Si les additions ne s'accélèrent pas, la visibilité des revenus futurs pourrait s'affaiblir et l'objectif d'ARR de fin d'année deviendrait plus difficile à atteindre.
- Les grandes transactions peuvent se déplacer entre les trimestres : Les projets d'automatisation d'entreprise nécessitent souvent de longues approbations. Les décisions retardées peuvent déplacer l'ARR et les revenus vers des périodes ultérieures même lorsque le pipeline de ventes reste actif.
- Les changements de direction peuvent créer un risque d'exécution : Les changements à travers les finances et les opérations ajoutent une nouvelle responsabilité pendant une transition produit majeure. La perturbation dans les ventes, les finances ou la livraison pourrait ralentir la conversion alors que les clients évaluent les produits agentiques d'UiPath.
- Un multiple d'évaluation plus bas pourrait limiter la hausse : Une croissance plus lente ou des taux d'intérêt plus élevés peuvent réduire le multiple que les investisseurs paient même si UiPath reste rentable. Une croissance ARR plus forte et une demande de nouveaux clients seraient nécessaires pour compenser cette pression.
Réflexions finales : Devriez-vous investir dans UiPath en 2026 ?
Le Q2 d'UiPath a montré une entreprise opérationnelle plus saine, avec un dépassement de revenus de 12,4 millions de dollars, une croissance ARR de 12 %, un résultat opérationnel GAAP positif et des prévisions annuelles plus élevées. L'action a encore besoin de preuves que les produits agentiques peuvent augmenter l'ARR net nouveau plutôt que simplement protéger la base installée. Les investisseurs devraient surveiller ensemble les additions ARR, la rétention, la participation IA dans les grandes transactions et la marge opérationnelle, car la croissance sans monétisation ou la marge sans nouvelle demande laisseraient la thèse incomplète.
Un cadre de décision conservateur chercherait que l'ARR net nouveau dépasse 37 millions de dollars, que la rétention reste proche de 109 % et que le résultat opérationnel non-GAAP annuel se dirige vers 445 millions de dollars. Réussir les trois tests soutiendrait le scénario de base ou haussier. Une croissance récurrente plus lente, une rétention plus faible ou des preuves que les outils IA intégrés déplacent UiPath favoriseraient le scénario baissier malgré la rentabilité actuelle.
Rappel de risque : Les futures perpétuels liés aux actions impliquent un effet de levier et peuvent amplifier les pertes. Les objectifs d'analystes et les scénarios d'articles sont des points de référence conditionnels, pas des garanties.
Lectures connexes
- Prévision de prix Adobe (ADBE) 2026 : La monétisation IA peut-elle pousser ADBE vers 520 $ ?
- Prévision de prix AppLovin (APP) 2026 : La croissance AXON peut-elle pousser APP vers 600 $ ?
- Prévision de prix Figma (FIG) 2026 : Rampe de lancement IA à 36,00 $ ou piège de gueule de bois post-IPO surévalué ?
- Prévision de prix CrowdStrike (CRWD) 2026 : La sécurité IA et Falcon Flex peuvent-ils pousser CRWD vers 280 $ ?
- Prévision de prix Arm Holdings (ARM) 2026 : La demande de calcul IA peut-elle pousser ARM vers 350 $ ?
