

TeraWulf (WULF) développe et exploite une infrastructure numérique alimentée par l'énergie pour l'intelligence artificielle, l'informatique haute performance et le minage de bitcoin. Lake Mariner reste son plus grand campus opérationnel, et de nouveaux projets dans le Kentucky et le Maryland sont destinés à faire des baux HPC de longue durée le principal moteur de revenus. Cette transition élargit l'opportunité au-delà du bitcoin, bien qu'elle augmente aussi l'exposition au calendrier de construction, au financement de projet et à la concentration des clients.
Le dernier trimestre a montré que la transition est en cours mais incomplète. Les revenus Q2 2026 de TeraWulf ont atteint 44,8 millions de dollars, avec 31,9 millions de dollars de revenus de location HPC représentant 71% du total, même si les revenus consolidés ont diminué de 6% d'une année sur l'autre. Le cas d'investissement dépend maintenant de savoir si 336 MW en construction peuvent commencer à générer des loyers dans les temps sans que les coûts en capital ou la dilution n'écrasent l'économie contractuelle.
Les prévisions de l'action WULF pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de l'infrastructure IA à 40$ : Les livraisons de Lake Mariner et le bail Anthropic de 401 MW convertissent l'énergie sécurisée en flux de trésorerie HPC prévisible et de longue durée.
- Le cas du risque d'exécution à 10$ : les retards de construction, les coûts de financement ou une nouvelle émission d'actions affaiblissent les rendements avant que les campus contractuels n'atteignent leur pleine utilisation.
Ce guide détaille les prévisions de l'action WULF, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur les résultats Q2 2026 de TeraWulf du 5 août, le dossier trimestriel et les données de marché jusqu'au 15 septembre, plus comment trader les Futures de l'action WULF sur BingX TradFi avec collatéral USDT.
Top 5 des choses que les investisseurs TeraWulf doivent savoir en septembre 2026
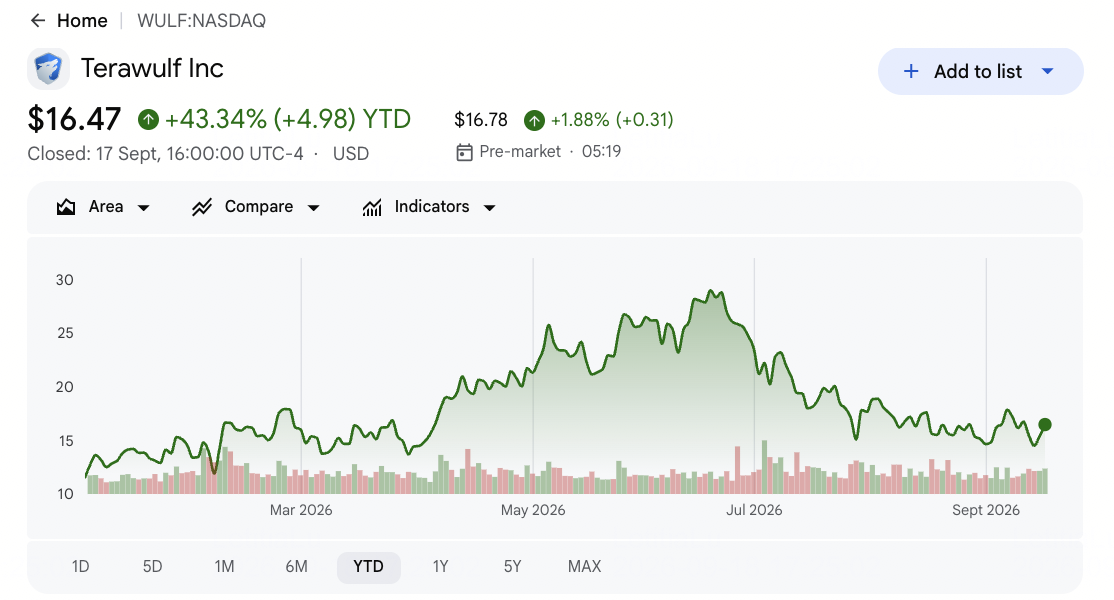
- WULF a clôturé à 16,47$ le 17 septembre et était en hausse de 43,34% en 2026 : Le rallye reflète une réévaluation majeure autour de la capacité de centres de données IA. Les actions restent en dessous de la moyenne Street de 35,48$, bien qu'une hausse supplémentaire dépende de la conversion des baux signés en capacité livrée et flux de trésorerie.
- Les revenus Q2 ont atteint 44,8 millions de dollars et ont manqué le consensus d'environ 5,7 millions de dollars : Les revenus ont chuté par rapport aux 47,6 millions de dollars de l'année précédente alors que les revenus de minage de bitcoin ont chuté à 12,8 millions de dollars. La déception montre pourquoi la transition ne peut être jugée seulement par les valeurs contractuelles à long terme.
- Les revenus de location HPC ont atteint 31,9 millions de dollars et ont fourni 71% des ventes : TeraWulf avait 81 MW générant des revenus à la fin du trimestre et a augmenté cela à 102 MW après la mise en service de CB-3. Le changement de mix montre que le calcul contractuel remplace les revenus de minage plus volatils.
- 336 MW supplémentaires étaient en construction après que 102 MW soient entrés en service : CB-4 devrait commencer la livraison par phases au second semestre 2026, avec CB-5 visé pour début 2027. À 8 à 10 millions de dollars par MW IT critique, le respect des délais et le contrôle des coûts restent centraux.
- Le bail Anthropic représente 19 milliards de dollars de revenus à terme initial : L'accord de 20 ans couvre environ 401 MW à Justified et pourrait atteindre 33 milliards de dollars avec les deux extensions de cinq ans. La livraison initiale est prévue pour le second semestre 2027, créant une forte visibilité mais aussi une longue période de construction.
Qu'est-ce que TeraWulf (WULF) ?
TeraWulf est un développeur d'infrastructure numérique américain qui combine le contrôle de terrains, de connexions électriques et de construction de centres de données avec des opérations d'installation continues. Son campus Lake Mariner dans l'État de New York héberge à la fois des locataires HPC et des équipements de minage de bitcoin, permettant à l'infrastructure électrique existante d'être reconvertie en capacité de calcul de plus grande valeur. Les revenus proviennent de baux HPC à long terme et du minage d'actifs numériques, bien que la direction stratégique favorise de plus en plus les charges de travail IA contractuelles. La société développe également de grands campus où l'énergie sécurisée est l'actif rare.
La plateforme à long terme s'étend maintenant sur Lake Mariner et Lake Hawkeye dans l'État de New York, Justified et Muskie dans le Kentucky, et Chesapeake dans le Maryland. Anthropic s'est engagé à environ 401 MW à Justified, Fluidstack loue de la capacité Lake Mariner, et Google fournit un support de crédit lié aux obligations Fluidstack. La direction vise également 250 MW à 500 MW de contractualisation IT supplémentaire chaque année. Ces relations connectent TeraWulf au cycle d'investissement plus large des centres de données IA tout en laissant l'économie de livraison dépendante de l'énergie, de la construction et du financement.
Lire la suite : Top des actions d'informatique haute performance (HPC) à surveiller en 2026 : Les leaders du marché du calcul accéléré
Aperçu des résultats Q2 2026 de TeraWulf (WULF) : La location HPC devient le principal moteur de revenus
TeraWulf a rapporté 44,8 millions de dollars de revenus contre une estimation de consensus de 50,49 millions de dollars, une déception d'environ 5,7 millions de dollars et une baisse de 6% d'une année sur l'autre. La perte GAAP par action a atteint 1,94$ contre une perte attendue de 0,19$, bien que le résultat ait inclus une perte de réévaluation des warrants de 755,7 millions de dollars. Le changement opérationnel était plus constructif : les revenus de location HPC ont atteint 31,9 millions de dollars, 102 MW produisaient des revenus après la livraison de CB-3, et 3,0 milliards de dollars de liquidités et liquidités restreintes soutenaient 336 MW en construction. La tension est de savoir si la croissance contractuelle peut dépasser les coûts en capital et la dilution.
|
Métrique financière |
Orientation / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
50,49M$ consensus |
44,8M$ |
Déçu. Environ 5,7M$ sous le consensus et en baisse de 6% YoY. |
|
BPA dilué Q2 |
Perte de 0,19$ consensus |
Perte de 1,94$ |
Déçu. Réévaluation des warrants et coûts de développement ont élargi la perte. |
|
Revenus de location HPC |
Aucune contribution l'année précédente |
31,9M$ |
Escaladé. HPC a fourni 71% des revenus. |
|
Capacité IT générant des revenus |
81 MW au 30 juin |
102 MW après CB-3 |
Élargi. CB-3 a activé 600M$ de support de crédit Google. |
|
Capacité en construction |
— |
336 MW |
En progression. CB-4 commence la livraison en H2 2026. |
|
Liquidités et liquidités restreintes |
— |
Environ 3,0Md$ |
Liquide. Le financement soutient la construction contractuelle. |
|
Bail Anthropic |
— |
19Md$ terme initial |
Contractuel. Le bail de 401 MW peut atteindre 33Md$ avec extensions. |
|
Objectif de contractualisation annuel |
Objectif précédent |
250-500 MW |
Réaffirmé. La direction a maintenu l'objectif annuel. |
- Les revenus de 44,8 millions de dollars ont déçu le consensus d'environ 5,7 millions de dollars : La baisse de 6% d'une année sur l'autre a reflété la chute des revenus d'actifs numériques à 12,8 millions de dollars contre 47,6 millions de dollars. Les nouveaux revenus HPC ont atténué la chute mais n'étaient pas encore assez importants pour stimuler la croissance globale.
- La perte GAAP par action de 1,94$ était de 1,75$ plus large que le consensus : Une perte de réévaluation des warrants de 755,7 millions de dollars a largement alimenté le résultat comptable. Les investisseurs doivent encore séparer la volatilité non monétaire des intérêts récurrents et des coûts de construction.
- Les revenus HPC de 31,9 millions de dollars ont atteint 71% des ventes trimestrielles : Le mix confirme que TeraWulf devient un loueur d'infrastructure IA plutôt que de rester principalement un mineur de bitcoin. L'incertitude clé est le coût et le délai requis pour mettre chaque mégawatt contractuel en service.
- La capacité générant des revenus est passée de 81 MW à 102 MW : L'achèvement de CB-3 a satisfait les conditions pour 600 millions de dollars de support de crédit Google. Répéter ce jalon à travers CB-4 et CB-5 est le prochain test d'exécution majeur.
- Environ 3,0 milliards de dollars de liquidités ont soutenu 336 MW en construction : La liquidité est substantielle, mais le coût attendu de 8 à 10 millions de dollars par MW IT critique maintient le développement très intensif en capital. Rester dans l'orientation des coûts est essentiel à la valeur par action.
Lire la suite : Prédiction de prix CoreWeave (CRWV) 2026 : La demande cloud IA peut-elle pousser CRWV vers 175$ ?
Perspectives d'investissement TeraWulf (WULF) 2026 : Cas haussier à 40$ vs cas baissier à 10$
Les perspectives 2026 de TeraWulf dépendent de savoir si sa construction de centres de données IA peut passer de la capacité contractuelle aux mégawatts producteurs de revenus sans retards majeurs ou dilution. La location HPC pilote maintenant la plupart des revenus, mais le coût de construction et le financement restent les principaux tests d'exécution.
Le cas haussier : Une forte croissance des centres de données IA pousse WULF vers 40$
Le cas haussier suppose que CB-4 et CB-5 entrent en service dans les temps, élevant la capacité productrice de revenus bien au-delà de 102 MW. Le bail Anthropic de 19 milliards de dollars, les engagements Fluidstack et le support de crédit Google rendent le chemin des revenus plus prévisible et réduisent la dépendance aux prix du bitcoin.
Un mouvement vers 40$ nécessiterait une livraison dans la fourchette de coûts de 8 à 10 millions de dollars par MW, de nouveaux contrats dans l'objectif annuel de 250 MW à 500 MW et une dilution limitée du financement de projet. L'augmentation des revenus HPC et des flux de trésorerie opérationnels récurrents renforcerait le cas.
Le cas de base : Une croissance stable de la capacité maintient WULF entre 24$ et 32$
Le cas de base suppose que la construction progresse globalement dans les temps et que la location HPC devient la source de revenus dominante. Les investisseurs escomptent encore le long écart entre les dépenses en capital et le commencement du loyer, laissant la construction de 336 MW exposée au risque de calendrier et de financement.
Dans ce scénario, WULF pourrait trader principalement entre 24$ et 32$. La croissance trimestrielle des mégawatts producteurs de revenus, l'orientation stable des coûts et plus de clients soutenus par le crédit soutiendraient la fourchette. Une montée en puissance plus lente ou des dépenses financées par actions plafonneraient le haut de la fourchette.
Le cas baissier : Les retards de projet et la dilution tirent WULF vers 10$
Le cas baissier suppose que les calendriers de projet glissent, les coûts de construction augmentent ou le financement devient plus cher. Puisque la capacité Anthropic ne commence qu'au second semestre 2027, les retards pousseraient les revenus contractuels majeurs plus loin.
Un mouvement vers 10$ deviendrait plus probable si la capacité générant des revenus stagne près de 102 MW, la contractualisation annuelle tombe sous 250 MW ou une nouvelle émission d'actions augmente matériellement. Une économie bitcoin plus faible pourrait ajouter une pression supplémentaire avant que les revenus HPC ne montent complètement en puissance.
Prévisions de prix de l'action WULF pour 2026 par les analystes de Wall Street
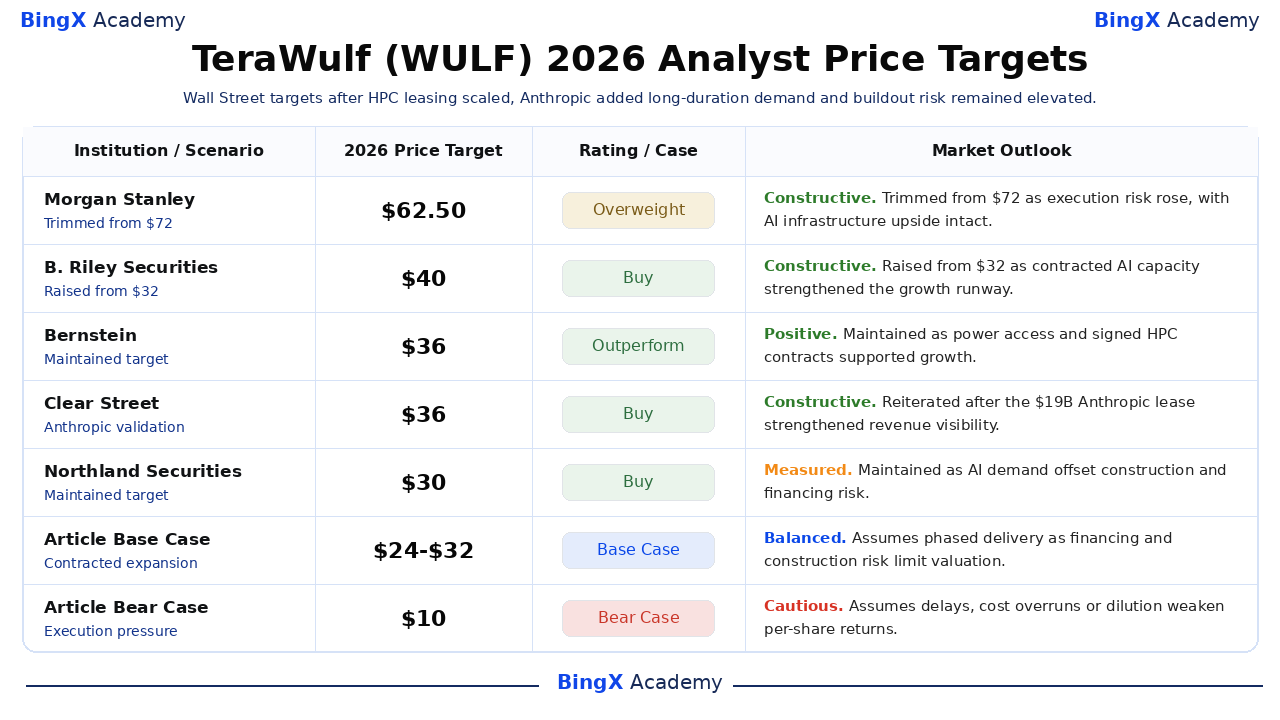
Wall Street reste constructif, bien que les objectifs couvrent différentes hypothèses sur la valeur des contrats, le financement et l'exécution. L'objectif de 62,50$ de Morgan Stanley est la référence la plus élevée sélectionnée, tandis que l'objectif de 30$ de Northland est le plus bas parmi ces cinq actions nommées. Il s'agit d'objectifs à 12 mois plutôt que de garanties ou des scénarios éditoriaux de l'article.
|
Institution |
Objectif de prix 2026 |
Note |
Perspectives de marché |
|
Morgan Stanley |
62,50$ |
Surpondérer |
Constructif. 13 août : réduit de 72$ car les hypothèses ajustées au risque ont changé, avec le potentiel d'infrastructure IA intact. |
|
B. Riley Securities |
40$ |
Acheter |
Constructif. 3 août : relevé de 32$ car la capacité IA contractuelle a renforcé la piste. |
|
Bernstein |
36$ |
Surperformer |
Positif. 1er septembre : maintenu car l'accès à l'énergie et les contrats HPC signés ont soutenu la croissance. |
|
Clear Street |
36$ |
Acheter |
Constructif. 6 juillet : réitéré après que le bail Anthropic de 19 milliards de dollars ait validé la plateforme. |
|
Northland Securities |
30$ |
Acheter |
Mesuré. 10 septembre : maintenu car la demande IA a compensé le risque de construction et de financement. |
|
Cas de base de l'article |
24$-32$ |
Cas de base |
Équilibré. Suppose une livraison par phases car le risque de financement et de construction limite la valorisation. |
|
Cas baissier de l'article |
10$ |
Cas baissier |
Prudent. Suppose des retards, des dépassements de coûts ou une dilution affaiblissant les rendements par action. |
Comment trader l'action TeraWulf (WULF) sur BingX
Tradez les perspectives de livraison de capacité, de contrats IA et de financement de TeraWulf en utilisant BingX TradFi et les outils BingX AI. Parce que WULF peut réagir fortement aux mises à jour de construction, au financement et aux prix du bitcoin, définissez le catalyseur et la limite de risque avant d'entrer dans une position.
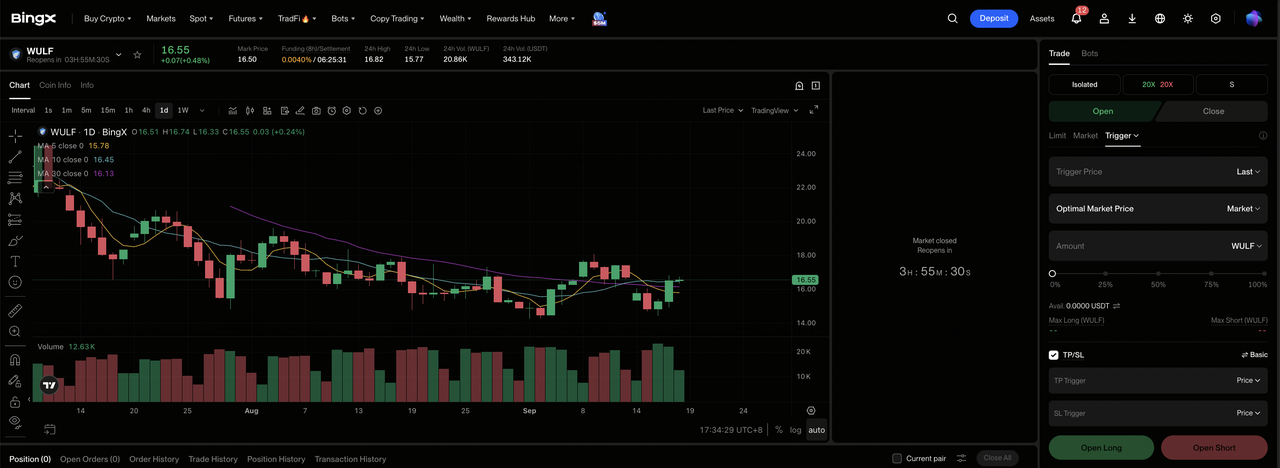
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord d'échange BingX.
Étape 2 : Sélectionnez TeraWulf (WULF). Recherchez et sélectionnez le contrat Futures perpétuels WULF-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir longue si la livraison HPC s'accélère et le financement reste contrôlé. Sélectionnez Ouvrir courte si les retards de construction, la dilution ou une économie de minage plus faible presse la valeur par action.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La sensibilité de WULF aux contrats et au financement rend l'effet de levier conservateur important.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré dans le trade. Surveillez la livraison de capacité, les coûts de projet, le financement et les prix du bitcoin.
Top 5 des risques à surveiller pour les investisseurs TeraWulf en 2026
TeraWulf a une grande demande IA contractuelle, mais sa construction reste intensive en capital. Ces risques peuvent retarder les revenus, augmenter les besoins de financement et réduire la valeur par action.
- Les retards de construction pourraient reporter le loyer : TeraWulf a 336 MW en construction. Les retards pourraient prolonger la consommation de liquidités, pousser les revenus de location vers des périodes ultérieures et reporter le support de financement lié aux installations terminées.
- Des coûts de financement plus élevés pourraient affaiblir les rendements de projet : Les campus multi-milliards de dollars nécessitent de la dette, du financement de projet ou des fonds propres. Plus de charges d'intérêt ou des termes de financement restrictifs laisseraient moins de liquidités pour l'expansion future et les actionnaires.
- Les gros clients augmentent le risque de concentration : Anthropic, Fluidstack et Google soutiennent des parties majeures de la stratégie d'infrastructure IA de TeraWulf. Un déploiement retardé ou un changement de contrat d'un gros client pourrait affecter l'utilisation, le calendrier des revenus et les termes de financement.
- Le financement par actions pourrait diluer les actionnaires : De nouvelles actions peuvent financer la capacité mais réduisent la revendication de chaque action existante sur les flux de trésorerie futurs. L'émission à un prix d'action plus bas augmenterait la dilution requise pour financer le même budget de construction.
- Les retards d'énergie et de permis pourraient ralentir la croissance de capacité : Les mégawatts contrôlés ne peuvent générer de loyer tant que l'interconnexion, les services publics et les installations ne sont pas prêts. Les retards réglementaires ou énergétiques pourraient donc pousser les revenus contractuels et la génération de liquidités plus loin.
Réflexions finales : Devriez-vous investir dans TeraWulf en 2026 ?
TeraWulf a des preuves plus solides d'une transition d'infrastructure IA qu'il y a un an. La location HPC contribue déjà à 71% des revenus trimestriels, 102 MW génèrent des loyers et le bail Anthropic de 19 milliards de dollars crée une demande de longue durée. La preuve manquante est la livraison génératrice de liquidités à l'échelle. Les investisseurs devraient surveiller les mégawatts entrant en service, le coût par MW, les termes de financement et le nombre d'actions plutôt que de valoriser les titres contractuels seuls.
Un cadre de décision conservateur nécessiterait que la livraison de CB-4 commence dans le calendrier déclaré, que les coûts de développement restent près de 8 à 10 millions de dollars par MW IT critique et que le financement évite une dilution excessive. Les progrès contre ces tests renforceraient les cas de base et haussier. Le glissement, des coûts de financement plus élevés ou un nombre d'actions croissant favoriseraient le cas baissier même si la demande contractuelle reste intacte.
Rappel de risque : Les Futures perpétuels liés aux actions impliquent un effet de levier et peuvent amplifier les pertes. Les objectifs d'analystes et les scénarios d'articles sont des points de référence conditionnels, pas des garanties.
Lecture connexe
- Top des actions d'informatique haute performance (HPC) à surveiller en 2026 : Les leaders du marché du calcul accéléré
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions de minage Bitcoin à acheter en 2026 : Le hashrate BTC rencontre le pivot d'infrastructure IA
- Prédiction de prix MARA Holdings (MARA) 2026 : L'échelle Bitcoin et l'infrastructure IA peuvent-elles pousser MARA vers 24$ ?
- Prédiction de prix CleanSpark (CLSK) 2026 : 27,00$ Hyperscaler IA ou piège de minage short-squeezé à 32% ?
- Prédiction de prix IREN Limited (IREN) 2026 : L'expansion cloud IA peut-elle faire monter IREN plus haut ?
