


Super Micro Computer (SMCI), communément connue sous le nom de Supermicro, conçoit des systèmes complets de serveurs, de stockage et à l'échelle des racks pour l'intelligence artificielle, le cloud, l'entreprise et les charges de travail périphériques. Ses solutions modulaires Building Block combinent des processeurs, des accélérateurs, de la mémoire, de la mise en réseau, de l'alimentation et du refroidissement dans des configurations construites autour des exigences des clients. L'infrastructure IA reste le principal moteur de croissance, bien que le calendrier des projets, l'approvisionnement en composants et les exigences de fonds de roulement puissent rendre les revenus et la génération de trésorerie volatiles.
Le dernier trimestre a montré à la fois l'ampleur de la demande et la variabilité du modèle. Les ventes nettes du Q4 FY2026 de SMCI ont atteint 11,1 milliards de dollars, en hausse de 93 % d'une année sur l'autre mais environ 450 millions de dollars en dessous du consensus cité. Le BPA non-GAAP a atteint 1,70 $, la marge brute GAAP a rebondi à 17,5 % et la direction a entamé l'exercice FY2027 avec plus de 60 milliards de dollars de nouvelles commandes. L'argument d'investissement dépend de la transformation de ce pipeline en livraisons rentables sans un autre renversement de flux de trésorerie.
Les prévisions d'actions SMCI pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas d'expansion des racks IA à grande échelle : Un pipeline de commandes record, un refroidissement liquide direct et une capacité de fabrication supérieure à 6 000 racks par mois pourraient soutenir les perspectives de revenus FY2027 de 65 à 72 milliards de dollars et pousser SMCI vers 60 $.
- Le cas de la marge et de la conversion de trésorerie : Le calendrier des grands projets, la concentration des clients, les systèmes IA à plus faible marge et l'augmentation des stocks pourraient maintenir le flux de trésorerie libre en dessous des bénéfices et tirer l'action vers 24 $.
Ce guide détaille les prévisions d'actions SMCI, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur le communiqué des résultats Q4 FY2026 du 11 août de Supermicro, les dépôts annuels et les données de marché jusqu'au 15 septembre, plus comment trader les futures d'actions SMCI sur BingX TradFi avec garantie USDT.
Top 5 des choses à savoir pour les investisseurs Supermicro en septembre 2026
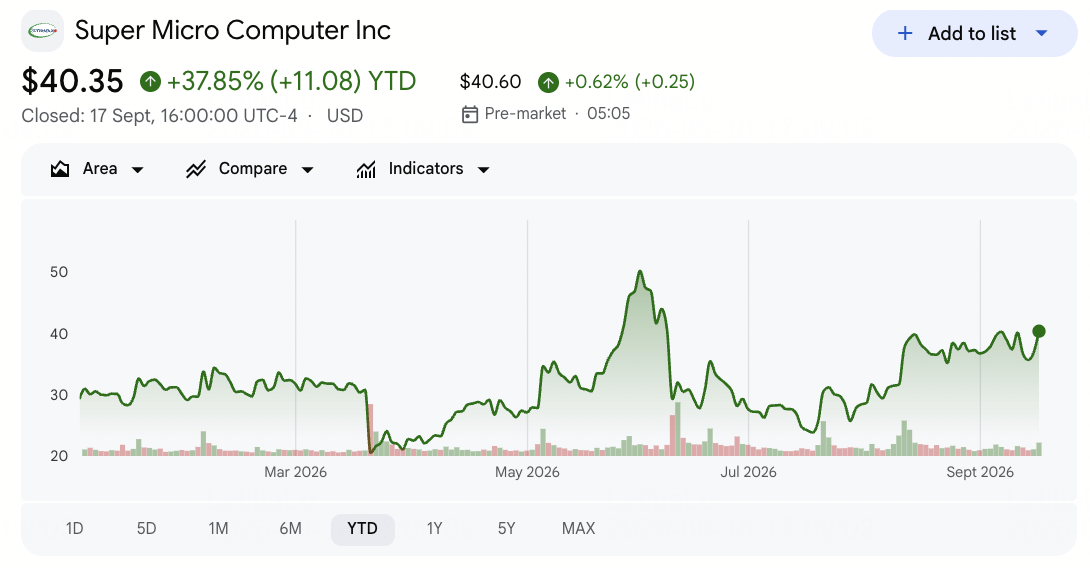
- SMCI a clôturé à 40,35 $ le 17 septembre et est resté en hausse de 37,85 % depuis le début de l'année : Les actions se négociaient encore environ 39 % en dessous du sommet de 58,78 $ sur 52 semaines, montrant que la croissance de l'IA reste attrayante mais que les préoccupations d'exécution, de conformité et de marge pèsent encore sur la valorisation.
- Les revenus du Q4 ont atteint 11,1 milliards de dollars, en hausse de 93 % d'une année sur l'autre : Les ventes ont augmenté par rapport à 5,8 milliards de dollars un an plus tôt et 10,2 milliards de dollars au Q3, mais ont encore manqué le consensus d'environ 11,55 milliards de dollars. La disponibilité des sites clients peut continuer à déplacer de grandes quantités de revenus entre les trimestres.
- La marge brute GAAP a rebondi à 17,5 % contre 9,9 % au Q3 : Un meilleur mix client et produit a augmenté la rentabilité et aidé le BPA non-GAAP à atteindre 1,70 $ contre 0,94 $ attendu. La direction s'attend à ce que la marge du Q1 FY2027 se normalise entre 10,4 % et 10,8 %, faisant de la durabilité le test clé.
- Plus de 60 milliards de dollars de nouvelles commandes ont créé un carnet de commandes record : Supermicro a ajouté plusieurs centaines de clients d'entreprise et autres et a terminé l'exercice FY2026 avec neuf clients générant plus d'1 milliard de dollars chacun. Le mix plus large réduit la dépendance à un compte, bien que le calendrier des commandes continue de piloter les revenus trimestriels.
- Les orientations de revenus FY2027 ont atteint 65 à 72 milliards de dollars : Le point médian de 68,5 milliards de dollars se situe environ 16 milliards de dollars au-dessus de l'estimation de Wall Street citée de 52,5 milliards de dollars. La réaliser nécessite des revenus du Q1 de 14,5 à 15,5 milliards de dollars et suffisamment de composants, d'alimentation et de capacité client pour convertir le carnet de commandes dans les temps.
Qu'est-ce que Super Micro Computer (SMCI) ?
Super Micro Computer est un fabricant d'infrastructure qui conçoit et assemble des serveurs, des plateformes de stockage, des systèmes de mise en réseau et des centres de données complets. Son modèle Building Block Solutions utilise des composants communs et des conceptions modulaires pour configurer les produits autour de différentes combinaisons de CPU, GPU, mémoire, stockage et de mise en réseau. Les clients incluent les opérateurs cloud, les entreprises, les gouvernements, les fournisseurs de télécommunications et les entreprises technologiques. Les revenus dépendent des livraisons de matériel, bien que la vitesse d'ingénierie, la conception thermique et la capacité à fournir des racks intégrés créent une différenciation.
La stratégie à long terme de Supermicro se concentre sur les solutions Data Center Building Block et le refroidissement liquide direct pour les clusters IA haute densité. L'entreprise soutient les plateformes de NVIDIA, AMD et Intel et étend la fabrication aux États-Unis, à Taïwan et en Malaisie au-delà de 6 000 racks par mois, y compris une capacité pour plus de 3 000 racks refroidis par liquide. Les revenus d'entreprise et de canal ont atteint 5,6 milliards de dollars au Q4, en hausse de 172 % d'une année sur l'autre, élargissant l'activité au-delà de quelques déploiements hyperscale.
Aperçu des résultats Q4 FY2026 de Super Micro Computer (SMCI) : revenus, BPA et croissance de l'infrastructure IA
Supermicro a rapporté 11,1 milliards de dollars de revenus contre environ 11,55 milliards de dollars attendus, mais le BPA non-GAAP de 1,70 $ a dépassé l'estimation de 0,94 $ alors que la marge brute GAAP rebondissait à 17,5 %. Les revenus de l'année complète ont augmenté de 78 % à 39,1 milliards de dollars, le flux de trésorerie opérationnel du Q4 est revenu à un positif de 747 millions de dollars et plus de 60 milliards de dollars de nouvelles commandes ont soutenu une perspective FY2027 de 65 à 72 milliards de dollars. La principale tension est de savoir si le mix exceptionnel du Q4 peut se traduire en marges et flux de trésorerie durables alors que le volume des livraisons s'accélère.
|
Métrique financière |
Orientation / Consensus |
Rapporté / Réel |
Surprise |
|
Ventes nettes Q4 FY2026 |
Consensus Visible Alpha de 11,55 Md$ |
11,1 Md$ |
Manqué. Environ 450 M$ en dessous du consensus, bien qu'en hausse de 93 % d'une année sur l'autre. |
|
BPA dilué non-GAAP Q4 |
Consensus 0,94 $ ; orientation 0,65 $–0,79 $ |
1,70 $ |
Dépassé. 0,76 $ au-dessus du consensus et plus que doublé d'une année sur l'autre. |
|
BPA dilué GAAP Q4 |
Orientation 0,53 $–0,67 $ |
1,62 $ |
Dépassé. 0,95 $ au-dessus du plafond d'orientation. |
|
Marge brute GAAP Q4 |
9,9 % au Q3 FY2026 |
17,50 % |
Élargie. Augmentation de 760 points de base séquentiellement. |
|
Flux de trésorerie opérationnel Q4 |
6,6 Md$ utilisés au Q3 FY2026 |
747 M$ fournis |
Amélioré. Retour à la génération de trésorerie trimestrielle positive. |
|
Ventes nettes FY2026 |
22,0 Md$ en FY2025 |
39,1 Md$ |
Croissance. Augmentation de 78 % d'une année sur l'autre. |
|
Résultat net GAAP FY2026 |
1,0 Md$ en FY2025 |
2,2 Md$ |
Croissance. Plus que doublé d'une année sur l'autre. |
|
Perspectives revenus Q1 FY2027 |
Consensus FactSet 11,8 Md$ |
14,5 Md$–15,5 Md$ |
Au-dessus. Point médian de 15,0 Md$ a dépassé le consensus de 3,2 Md$. |
|
Perspectives revenus FY2027 |
Estimation Wall Street 52,5 Md$ |
65 Md$–72 Md$ |
Au-dessus. Point médian de 68,5 Md$ a dépassé l'estimation de 16 Md$. |
- Les revenus de 11,1 milliards de dollars ont augmenté de 93 % mais ont manqué le consensus d'environ 450 millions de dollars : La disponibilité de l'infrastructure client a reporté plusieurs contrats au Q1 FY2027 ou plus tard. Ce calendrier explique pourquoi le carnet de commandes peut s'étendre rapidement sans que chaque commande devienne des revenus ou une collecte de trésorerie du même trimestre.
- Le BPA non-GAAP de 1,70 $ a battu le consensus de 0,76 $ : Le chiffre a également dépassé le plafond d'orientation de 0,79 $ et a augmenté par rapport à 0,41 $ un an plus tôt. Un mix favorable a entraîné la hausse, donc la marge attendue de 10,4 % à 10,8 % du Q1 testera la reproductibilité du gain de bénéfices.
- La marge brute GAAP a atteint 17,5 %, en hausse de 9,9 % séquentiellement : La récupération de 760 points de base a porté la marge opérationnelle non-GAAP à 14,3 % contre 7,2 %. L'expansion des marges peut créer un levier de bénéfices substantiel, bien qu'un renversement se transmettrait rapidement à travers le BPA rapporté et la valorisation.
- Le flux de trésorerie opérationnel s'est amélioré à 747 millions de dollars positifs contre une utilisation de 6,6 milliards de dollars : Le flux de trésorerie libre trimestriel a atteint environ 722 millions de dollars. Le flux de trésorerie opérationnel de l'année complète est resté négatif de 6,8 milliards de dollars alors que les stocks ont terminé à 12,9 milliards de dollars, gardant la conversion de trésorerie au centre de la thèse.
- Les orientations de revenus FY2027 de 65 à 72 milliards de dollars impliquent une croissance allant jusqu'à 84 % : Les perspectives reposent sur un carnet de commandes record, la demande d'IA et l'échelle de fabrication. La conversion doit se produire sans une autre poussée de fonds de roulement ou effondrement de marge pour que la croissance des revenus augmente la valeur par action.
Lire plus : Prédiction de prix de Dell Technologies (DELL) 2026 : hausse IA de 700 $ vs risque d'exécution de 380 $
Perspectives d'investissement Super Micro Computer (SMCI) 2026 : cas haussier à 60 $ vs cas baissier à 24 $
Les perspectives de SMCI dépendent de la conversion de plus de 60 milliards de dollars de nouvelles commandes en revenus, marges et trésorerie assez rapidement pour valider les prévisions FY2027. Les fourchettes suivantes sont des scénarios éditoriaux de BingX Academy plutôt que des objectifs de Wall Street ou des promesses de prix.
Le cas haussier : forte demande de serveurs IA pousse SMCI vers 60 $
Le cas haussier suppose que les revenus du Q1 atterrissent près du plafond d'orientation de 15,5 milliards de dollars et que le pipeline de commandes soutient la croissance tout au long du reste du FY2027. Le refroidissement liquide direct devient un différenciateur plus fort à mesure que la densité d'alimentation des racks augmente, tandis que la capacité de fabrication supérieure à 6 000 racks par mois aide à raccourcir les délais de déploiement.
Un mouvement vers 60 $ nécessiterait des revenus près de la moitié supérieure de la fourchette de 65 à 72 milliards de dollars, une marge brute se stabilisant au-dessus de 11 % après le Q1 et un flux de trésorerie opérationnel positif sur plusieurs trimestres. Une croissance plus lente des stocks et une diversification client plus large renforceraient le cas.
Le cas de base : demande IA stable maintient SMCI entre 38 $ et 48 $
Le cas de base suppose que le carnet de commandes se convertit largement selon le calendrier, bien que le mix de produits et de clients ramène la marge brute du niveau de 17,5 % du Q4. La croissance des revenus reste forte, tandis que le financement des stocks, le calendrier des projets et la concurrence empêchent les bénéfices et le flux de trésorerie libre d'augmenter aussi rapidement que les ventes.
Dans ce scénario, SMCI pourrait se négocier principalement entre 38 $ et 48 $. Des revenus du Q1 dans la fourchette de 14,5 à 15,5 milliards de dollars, un BPA non-GAAP dans la fourchette de 1,01 $ à 1,10 $ et une marge brute près de 10,4 % à 10,8 % soutiendraient la fourchette. Un autre retard de livraison majeur ou renversement de flux de trésorerie plafonnerait l'extrémité supérieure.
Le cas baissier : marges plus faibles, retards de projets et surveillance légale tirent SMCI vers 24 $
Le cas baissier suppose que les installations client, la disponibilité d'alimentation ou le calendrier des composants retardent la conversion des commandes tandis que la concurrence maintient les prix agressifs. Les stocks et créances augmentent avant l'arrivée de la trésorerie, tandis que la surveillance légale et de conformité continue ajoute des coûts et pourrait affaiblir la confiance des clients ou investisseurs.
Un mouvement vers 24 $ deviendrait plus probable si les revenus FY2027 tombent en dessous de 65 milliards de dollars, la marge brute chute en dessous de 9 %, le flux de trésorerie opérationnel redevient matériellement négatif ou les problèmes légaux et de conformité s'aggravent. Des estimations de bénéfices plus faibles et une confiance plus faible tant dans l'exécution que dans la gouvernance exerceraient une pression sur la valorisation.
Prévisions de prix des actions SMCI pour 2026 par les analystes de Wall Street
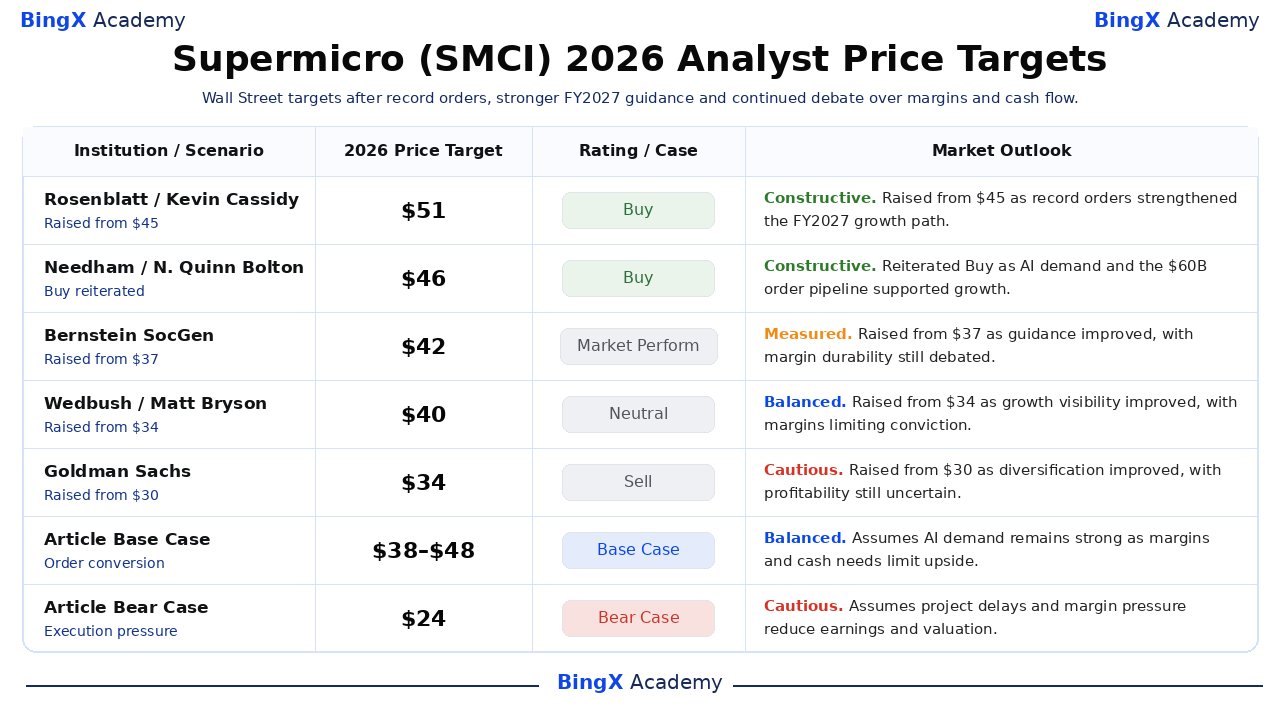
Les analystes restent divisés entre la demande record d'IA et le fardeau de marge, de fonds de roulement et d'exécution nécessaire pour la servir. Les cinq actions datées ci-dessous vont de l'achat à la vente et montrent différentes hypothèses pour la conversion des commandes. Ces objectifs sont des points de référence tiers plutôt que des promesses de prix. Les lignes Base et Baissier sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives du marché |
|
Rosenblatt / Kevin Cassidy |
51 $ |
Acheter |
Constructif. 12 août : relevé de 45 $ alors que les commandes record renforçaient la voie de croissance FY2027. |
|
Needham / N. Quinn Bolton |
46 $ |
Acheter |
Constructif. 12 août : réitéré car la demande IA et le pipeline de 60 milliards de dollars soutenaient la croissance. |
|
Bernstein SocGen / Mark Newman |
42 $ |
Performance du marché |
Mesuré. 13 août : relevé de 37 $ car les orientations se sont améliorées, la durabilité des marges étant encore débattue. |
|
Wedbush / Matt Bryson |
40 $ |
Neutre |
Équilibré. 12 août : relevé de 34 $ car la visibilité de croissance s'est améliorée, les marges limitant la conviction. |
|
Goldman Sachs / Katherine Murphy |
34 $ |
Vendre |
Prudent. 12 août : relevé de 30 $ car la diversification s'est améliorée, la rentabilité restant incertaine. |
|
Cas de base de l'article |
38 $–48 $ |
Cas de base |
Équilibré. Suppose que la demande IA reste forte alors que les marges et les besoins de trésorerie limitent la hausse. |
|
Cas baissier de l'article |
24 $ |
Cas baissier |
Prudent. Suppose que les retards de projets et la pression sur les marges réduisent les bénéfices et la valorisation. |
Comment trader les actions Super Micro Computer (SMCI) sur BingX
Tradez les perspectives de rack IA, refroidissement liquide et marge de Supermicro en utilisant BingX TradFi et les outils BingX AI. Parce que SMCI peut réagir fortement au calendrier des projets, aux bénéfices et aux nouvelles de conformité, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
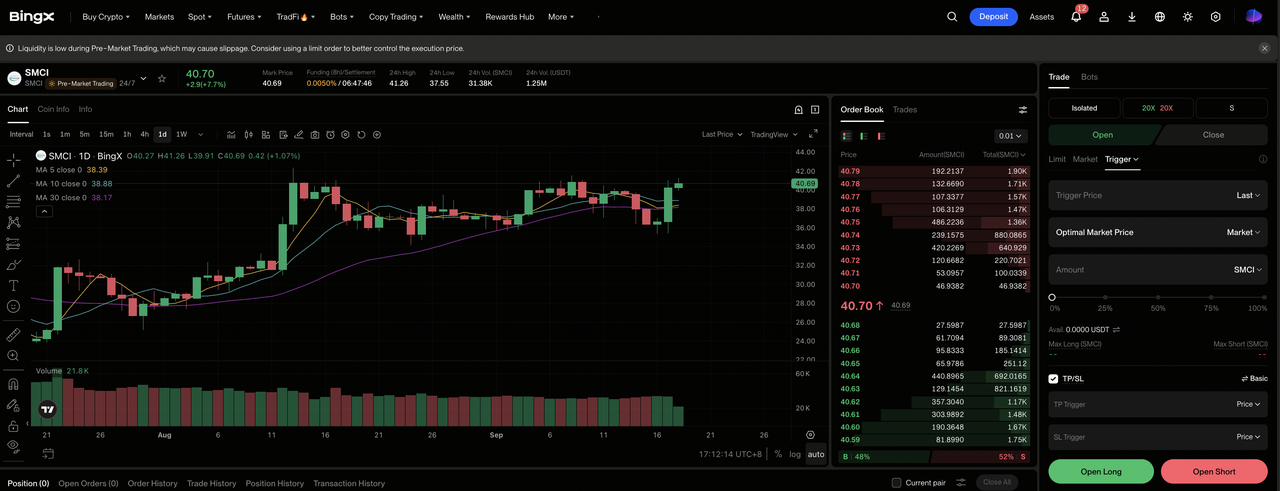
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Super Micro Computer (SMCI). Recherchez et sélectionnez le contrat futures perpétuels SMCI-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si la conversion des commandes et les marges soutiennent le cas haussier. Sélectionnez Ouvrir une position courte si les retards ou les exigences de trésorerie affaiblissent l'économie attendue par action.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou Marge croisée selon votre tolérance au risque. L'écart de 39 % de SMCI par rapport à son sommet sur 52 semaines montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. SMCI peut réagir rapidement aux orientations, livraisons, marges et développements réglementaires.
Top 5 des risques à surveiller pour les investisseurs Supermicro en 2026
Le modèle de croissance de Supermicro dépend des achats de composants, des stocks, de la disponibilité des clients et du paiement final. Ces risques peuvent affecter les marges, le flux de trésorerie et la valeur par action.
- Les fluctuations de marge brute peuvent l'emporter sur la croissance des revenus : La marge brute GAAP est passée de 9,9 % au Q3 à 17,5 % au Q4, tandis que les orientations du Q1 pointent vers 10,4 % à 10,8 %. Même un changement de marge d'un point sur des revenus de plusieurs milliards de dollars peut affecter matériellement le BPA.
- Le fonds de roulement peut absorber la trésorerie rapidement : Le flux de trésorerie opérationnel FY2026 était négatif de 6,8 milliards de dollars et les stocks ont terminé à 12,9 milliards de dollars. Si les stocks continuent de croître plus rapidement que les livraisons, les besoins de financement pourraient augmenter malgré des revenus rapportés solides.
- Les gros clients peuvent créer un risque de calendrier : Neuf clients ont généré plus d'1 milliard de dollars chacun en FY2026. Une installation retardée ou un changement de spécification d'un acheteur majeur pourrait déplacer les revenus entre les trimestres et réduire l'utilisation des usines.
- Les règles d'exportation peuvent restreindre les produits et clients : Les serveurs IA avancés utilisent des composants contrôlés soumis à des règles changeantes selon les juridictions. Des restrictions plus strictes ou des problèmes de conformité pourraient retarder les livraisons et éliminer la demande de certains marchés.
- La concurrence peut maintenir les marges des systèmes IA faibles : Dell, HPE, les opérateurs cloud et les ODM se disputent bon nombre des mêmes déploiements basés sur des accélérateurs. Une tarification agressive pourrait transformer le carnet de commandes en revenus sans produire suffisamment de flux de trésorerie pour soutenir une valorisation plus élevée.
Réflexions finales : devriez-vous investir dans Super Micro Computer en 2026 ?
Supermicro entre fin 2026 avec des preuves de demande exceptionnelles. Les revenus du Q4 ont augmenté de 93 %, les nouvelles commandes ont dépassé 60 milliards de dollars et les orientations FY2027 ont atteint 65 à 72 milliards de dollars. Les mêmes résultats montrent aussi pourquoi l'action reste contestée. Les revenus ont manqué le consensus, la marge du Q1 devrait se normaliser et le flux de trésorerie opérationnel de l'année complète est resté profondément négatif.
Le cas haussier soutient 60 $ si la conversion des commandes, le refroidissement liquide et la demande d'entreprise plus large produisent à la fois des bénéfices et de la trésorerie. Le cas baissier pointe vers 24 $ si les retards de projets, les contrôles à l'exportation ou la pression sur les marges affaiblissent les estimations. Les traders conservateurs peuvent attendre les revenus du Q1, la marge brute, les stocks et le flux de trésorerie opérationnel avant d'augmenter l'exposition.
Rappel de risque : Le trading et l'investissement dans des actions comme SMCI impliquent un risque élevé de perte de capital. Les échecs de bénéfices, les changements d'orientations, la concurrence, l'action réglementaire, les changements de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de centres de données IA à acheter en 2026 : cloud, serveurs et infrastructure de calcul IA
- Top des actions de serveurs IA à acheter en 2026 : systèmes à l'échelle des racks, serveurs GPU et infrastructure de serveurs IA
- Prédiction de prix NVIDIA (NVDA) 2026 : la croissance de l'infrastructure IA peut-elle pousser NVDA vers 420 $ ?
- Prédiction de prix AMD 2026 : la croissance de l'IA peut-elle pousser AMD vers 700 $ ?
- Prédiction de prix Intel (INTC) 2026 : la demande de CPU IA peut-elle pousser INTC vers 145 $ ?
