
SLB (SLB) est une société mondiale de technologie énergétique fournissant la caractérisation de réservoirs, le forage, les complétions, les systèmes de production, les logiciels numériques et les services intégrés. L'activité internationale et offshore reste au cœur de l'activité, tandis que ChampionX, SLB OneSubsea, Digital et les Solutions de centre de données élargissent la composition des revenus. Cette diversification crée de nouvelles voies de croissance, bien que les résultats restent sensibles aux dépenses des producteurs, à l'accès régional, au calendrier des projets et à l'exécution de l'intégration.
Le dernier trimestre a montré une amélioration de la dynamique séquentielle par rapport à une rentabilité plus faible d'une année sur l'autre. Les revenus de SLB au T2 2026 ont atteint 8,972 milliards de dollars, en hausse de 3% séquentiellement et de 5% d'une année sur l'autre, tandis que le BPA ajusté de 0,55$ a dépassé le consensus de 0,51$. La marge EBITDA ajustée s'est élargie de 83 points de base séquentiellement à 21,2%, bien que l'EBITDA soit resté 7% en dessous de l'année précédente. Le cas d'investissement dépend de la conversion de l'étendue géographique et du portefeuille en flux de trésorerie plus élevé.
Les prévisions d'actions SLB pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de croissance international, numérique et de centres de données : L'activité offshore, l'intégration ChampionX, la croissance de 18% du Digital et l'acquisition prévue de Kelvion pourraient élargir la base de bénéfices de SLB et pousser l'action vers 75$.
- Le cas de disruption et d'allocation du capital : Les interruptions au Moyen-Orient, les revenus sous-jacents plus faibles excluant ChampionX et l'exécution d'une acquisition de 4,1 milliards de dollars pourraient affaiblir les marges et tirer les actions vers 45$.
Ce guide détaille les prévisions d'actions SLB, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur les résultats du T2 2026 de SLB du 24 juillet, le dépôt trimestriel et les données de marché jusqu'au 15 septembre, plus comment trader les contrats à terme d'actions SLB sur BingX TradFi avec un collatéral USDT.
Top 5 des choses que les investisseurs SLB doivent savoir en septembre 2026
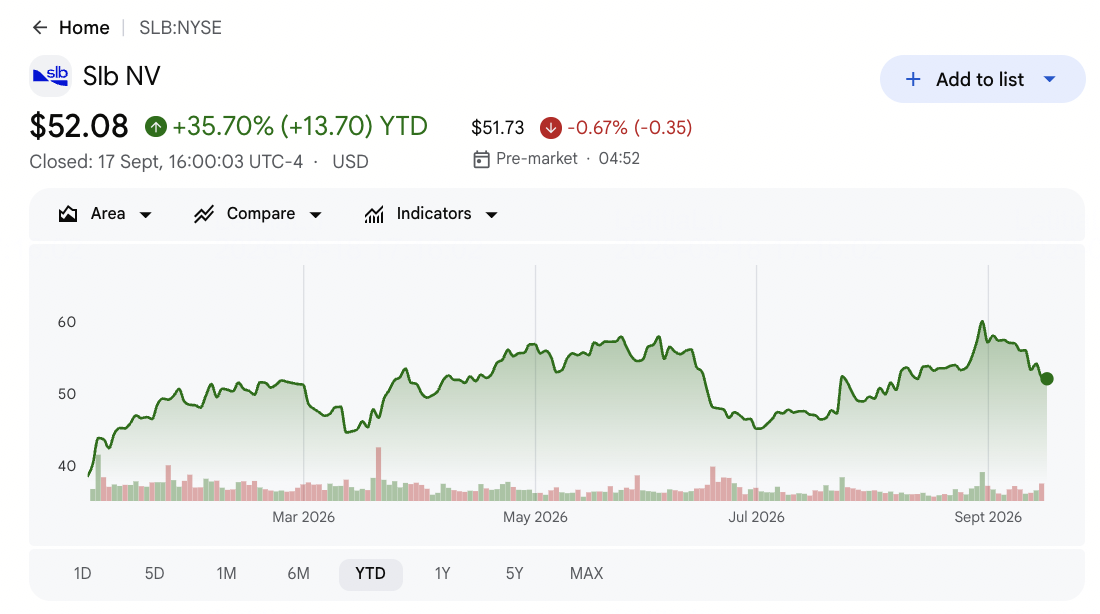
- SLB a clôturé à 52,08$ le 17 septembre et était en hausse de 35,70% depuis le début de l'année : Les actions sont restées environ 10% en dessous du plus haut sur 52 semaines de 60,46$. Le rallye reflète un sentiment énergétique plus fort et les espoirs de diversification, bien que la fourchette cible des analystes de 61$ à 72$ laisse moins de potentiel de hausse après le mouvement depuis le début de l'année.
- Les revenus du T2 ont atteint 8,972 milliards de dollars et ont battu le consensus d'environ 302 millions de dollars : Les revenus ont augmenté de 3% séquentiellement et de 5% d'une année sur l'autre. ChampionX a contribué 870 millions de dollars, tandis que les revenus organiques ont diminué de 5%, montrant que la croissance par acquisition masque encore une activité sous-jacente plus faible.
- Le BPA ajusté de 0,55$ a battu le consensus de 0,04$ : L'EBITDA ajusté a atteint 1,899 milliard de dollars et la marge s'est améliorée de 83 points de base séquentiellement à 21,2%. Le BPA a encore chuté de 26% d'une année sur l'autre, montrant que la rentabilité ne s'est pas complètement rétablie.
- Les revenus numériques ont augmenté de 18% à 697 millions de dollars : Les ventes numériques internationales ont augmenté de 14%, tandis que les revenus des Solutions de centres de données nord-américaines ont augmenté de 80%. Ces activités ajoutent une croissance moins sensible aux matières premières, bien qu'elles restent beaucoup plus petites que les opérations pétrolières principales de SLB.
- L'accord Kelvion de 4,1 milliards de dollars vise 4,5 à 5,0 milliards de dollars de revenus de centres de données en 2028 : La transaction comprend 3,4 milliards de dollars en espèces et environ 700 millions de dollars de dette assumée. SLB s'attend à 700 à 800 millions de dollars d'EBITDA ajusté combiné d'ici 2028, faisant de l'intégration et des rendements les tests clés.
Qu'est-ce que SLB (SLB) ?
SLB est l'une des plus grandes entreprises mondiales de services et de technologies énergétiques. Elle fournit des outils, équipements, logiciels et expertise utilisés pour caractériser les réservoirs, construire des puits, compléter et stimuler la production, gérer les développements sous-marins et optimiser les actifs producteurs. Les clients comprennent les compagnies pétrolières nationales, les producteurs internationaux et les indépendants dans plus de 100 pays. Les revenus dépendent des dépenses en capital des clients, des attributions de projets offshore, des livraisons d'équipements et de l'accès opérationnel dans les principales régions productrices.
L'orientation à long terme de SLB combine le leadership pétrolier principal avec les activités numériques, de production et d'infrastructure. ChampionX ajoute des produits chimiques de production et un système de levage artificiel, SLB OneSubsea élargit l'exposition sous-marine, et la plateforme Delfi et la relation avec NVIDIA supportent les flux de travail d'IA industrielle. L'acquisition prévue de Kelvion ajoute des équipements de refroidissement et de transfert de chaleur aux Solutions de centres de données et plus que double l'opportunité de revenus de SLB par gigawatt de capacité livrée. La stratégie peut diversifier les flux de trésorerie, bien qu'elle ajoute des risques d'intégration et d'allocation du capital.
Aperçu des résultats T2 2026 de SLB (SLB) : Revenus, BPA et récupération internationale
SLB a livré des revenus T2 de 8,972 milliards de dollars contre 8,67 milliards de dollars attendus, un BPA ajusté de 0,55$ contre 0,51$ attendu, un EBITDA ajusté de 1,899 milliard de dollars et un flux de trésorerie opérationnel de 1,36 milliard de dollars. Les revenus numériques ont augmenté de 18% à 697 millions de dollars, les revenus d'Amérique du Nord ont augmenté de 36% à 2,244 milliards de dollars et la direction a guidé une croissance séquentielle des revenus T3 de 3%-4%. Le trimestre s'est amélioré séquentiellement, bien que les revenus organiques et les bénéfices d'une année sur l'autre soient restés sous pression.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 2026 |
Consensus 8,67 Md$ |
8,972 Md$ |
Dépassé. Environ 302 M$ au-dessus du consensus et en hausse de 5% d'une année sur l'autre. |
|
BPA dilué ajusté T2 |
Consensus 0,51$ |
0,55$ |
Dépassé. 0,04$ au-dessus du consensus, bien qu'en baisse de 26% d'une année sur l'autre. |
|
BPA dilué GAAP T2 |
0,74$ une année plus tôt |
0,52$ |
Diminué. En baisse de 30% d'une année sur l'autre et en hausse de 4% séquentiellement. |
|
EBITDA ajusté T2 |
2,051 Md$ une année plus tôt |
1,899 Md$ |
Mitigé. En baisse de 7% d'une année sur l'autre et en hausse de 7% séquentiellement. |
|
Marge EBITDA ajustée T2 |
20,3% au T1 2026 |
21,20% |
Élargie. Augmentée de 83 pb séquentiellement. |
|
Flux de trésorerie opérationnel T2 |
— |
1,36 Md$ |
Positif. A soutenu 716 M$ de flux de trésorerie libre. |
|
Revenus numériques T2 |
591 M$ une année plus tôt |
697 M$ |
Augmenté. En hausse de 18% d'une année sur l'autre et de 9% séquentiellement. |
|
Revenus Amérique du Nord T2 |
1,655 Md$ une année plus tôt |
2,244 Md$ |
Augmenté. En hausse de 36% d'une année sur l'autre avec le soutien de ChampionX. |
|
Perspectives revenus T3 2026 |
Réel T2 de 8,972 Md$ |
En hausse de 3%-4% séquentiellement |
Guidé. Implique environ 9,24-9,33 Md$. |
- Les revenus de 8,972 milliards de dollars ont battu le consensus d'environ 302 millions de dollars : L'Amérique du Nord a augmenté de 4% séquentiellement, l'Amérique latine a augmenté de 12% et l'Europe et l'Afrique ont progressé de 6%. Ces gains ont plus que compensé une baisse de 4% des revenus du Moyen-Orient et de l'Asie.
- Le BPA ajusté de 0,55$ a dépassé le consensus de 0,04$ : Le chiffre a augmenté de 6% séquentiellement mais a diminué de 26% d'une année sur l'autre. La comparaison montre une amélioration de l'exécution à court terme sans une récupération complète du pouvoir de gain, de la conversion de trésorerie ou de la structure de marge de l'année précédente.
- La marge EBITDA ajustée s'est élargie de 83 points de base à 21,2% : L'EBITDA ajusté a augmenté de 7% séquentiellement à 1,899 milliard de dollars. La marge est restée 284 points de base en dessous de l'année précédente, nécessitant plus de récupération avant que l'action puisse s'appuyer sur l'effet de levier opérationnel.
- Le flux de trésorerie opérationnel a atteint 1,36 milliard de dollars et le flux de trésorerie libre a atteint 716 millions de dollars : La génération de trésorerie s'est améliorée à mesure que l'activité et les encaissements se sont renforcés. Un flux de trésorerie libre plus élevé en seconde moitié d'année est important car les dividendes, les rachats et la transaction Kelvion sont tous en concurrence pour le capital.
- Les prévisions de revenus T3 prévoient une croissance séquentielle de 3%-4% : La fourchette implique environ 9,24 à 9,33 milliards de dollars, avec environ 75 points de base d'expansion supplémentaire de la marge EBITDA ajustée discutée lors de l'appel. La livraison soutiendrait la récupération malgré la disruption non résolue au Moyen-Orient.
Perspectives d'investissement 2026 de SLB (SLB) : Scénario haussier à 75$ vs Scénario baissier à 45$
Les perspectives 2026 de SLB dépendent de savoir si une activité internationale plus forte, l'intégration de ChampionX et une croissance plus rapide du Digital et des centres de données peuvent compenser la disruption régionale et des revenus organiques plus faibles. L'accord Kelvion ajoute une autre voie de croissance, bien que l'intégration et les rendements de trésorerie restent des tests clés.
Le scénario haussier : Une forte croissance internationale pousse SLB vers 75$
Le scénario haussier suppose que l'Amérique latine, l'Europe, l'Afrique et l'activité offshore continuent de compenser la disruption au Moyen-Orient. Les synergies ChampionX améliorent l'économie des systèmes de production, le Digital continue de croître à un rythme à deux chiffres et Kelvion donne aux Solutions de centres de données une voie crédible vers 4,5 à 5,0 milliards de dollars de revenus d'ici 2028.
Un mouvement vers 75$ nécessiterait des revenus T3 près de 9,33 milliards de dollars, environ 75 points de base d'expansion séquentielle de la marge EBITDA et un flux de trésorerie libre plus fort en seconde moitié d'année. La preuve que Kelvion peut atteindre 700 à 800 millions de dollars d'EBITDA ajusté en 2028 sans affaiblir les rendements pour les actionnaires renforcerait le cas.
Le scénario de base : Une croissance internationale stable maintient SLB entre 58$ et 68$
Le scénario de base suppose que l'activité internationale principale reste résiliente et que ChampionX soutient la croissance nord-américaine, tandis que la récupération au Moyen-Orient reste inégale. Les revenus du Digital et des centres de données s'étendent, bien que les coûts d'intégration et l'investissement Kelvion empêchent le flux de trésorerie d'augmenter aussi rapidement que les revenus.
Sous ce scénario, SLB pourrait se négocier principalement entre 58$ et 68$. Une croissance séquentielle des revenus de 3% à 4%, l'amélioration de la marge EBITDA et un flux de trésorerie libre supérieur à 1 milliard de dollars dans un trimestre plus fort soutiendraient la fourchette. Les baisses de revenus organiques ou des progrès d'intégration plus lents plafonneraient la limite supérieure.
Le scénario baissier : Des dépenses énergétiques plus faibles tirent SLB vers 45$
Le scénario baissier suppose que la disruption au Moyen-Orient se poursuit tandis que des prix des matières premières plus bas réduisent les dépenses des producteurs ailleurs. ChampionX et Kelvion ajoutent des dettes, des coûts d'intégration et des exigences d'exécution avant que les synergies attendues n'atteignent pleinement les bénéfices.
Un mouvement vers 45$ deviendrait plus probable si les revenus T3 ratent les prévisions, la marge EBITDA tombe en dessous de 20% ou le flux de trésorerie libre s'affaiblit malgré des ventes rapportées plus élevées. Des dépenses clients plus faibles et un multiple d'évaluation plus faible ajouteraient une pression supplémentaire.
Prévisions de prix des actions SLB pour 2026 par les analystes de Wall Street
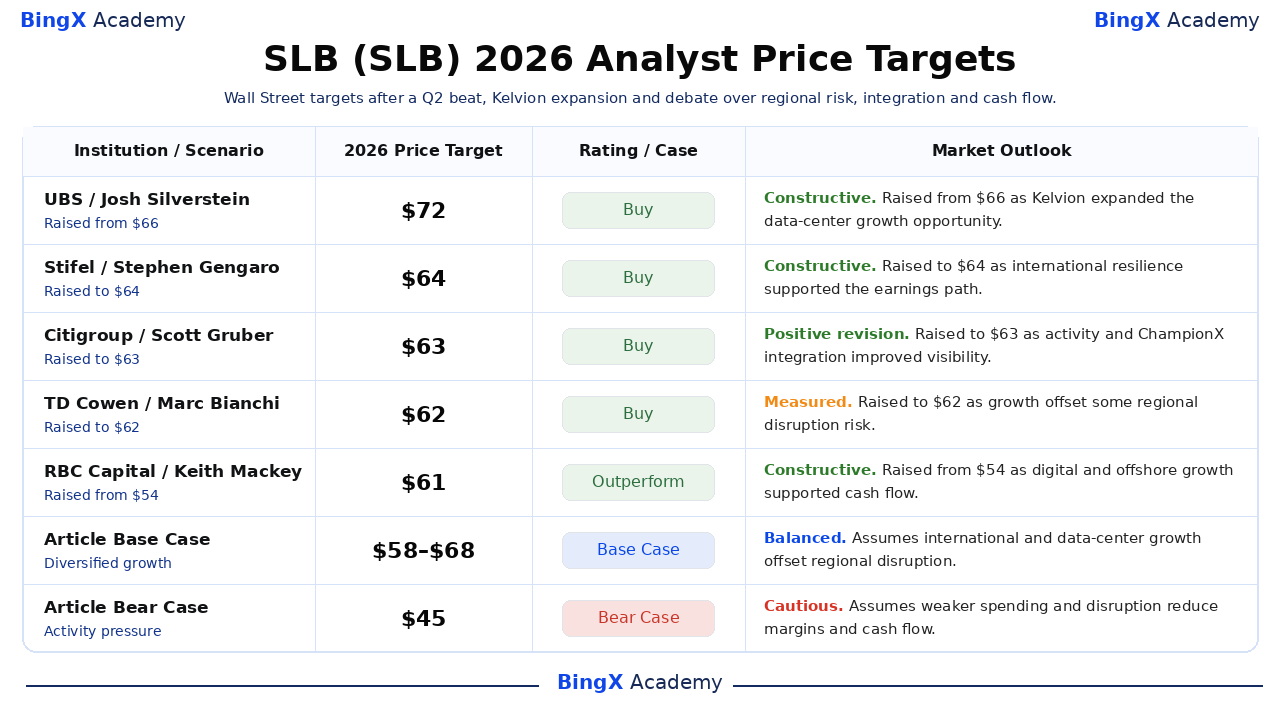
Wall Street reste constructif sur le portefeuille international, numérique et de production de SLB, et Kelvion a relevé le plafond pour l'exposition aux centres de données. Ces objectifs datés sont des points de référence tiers plutôt que des promesses de prix. Les lignes Scénario de base et Scénario baissier sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives de marché |
|
UBS / Josh Silverstein |
72$ |
Achat |
Constructif. 1er septembre : relevé de 66$ car Kelvion a élargi l'opportunité de croissance des centres de données. |
|
Stifel / Stephen Gengaro |
64$ |
Achat |
Constructif. 18 juin : relevé à 64$ car la résilience internationale a soutenu la voie des bénéfices. |
|
Citigroup / Scott Gruber |
63$ |
Achat |
Révision positive. 1er juillet : relevé à 63$ car l'activité et l'intégration ChampionX ont amélioré la visibilité. |
|
TD Cowen / Marc Bianchi |
62$ |
Achat |
Mesuré. 1er juillet : relevé à 62$ car la croissance a compensé certains risques de disruption régionale. |
|
RBC Capital / Keith Mackey |
61$ |
Surperformer |
Constructif. 16 juin : relevé de 54$ car la croissance numérique et offshore a soutenu le flux de trésorerie. |
|
Scénario de base de l'article |
58$-68$ |
Scénario de base |
Équilibré. Suppose que la croissance internationale et des centres de données compense la disruption régionale. |
|
Scénario baissier de l'article |
45$ |
Scénario baissier |
Prudent. Suppose que des dépenses plus faibles et la disruption réduisent les marges et le flux de trésorerie. |
Comment trader les actions SLB (SLB) sur BingX
Tradez les perspectives d'activité internationale, ChampionX et centres de données de SLB en utilisant BingX TradFi et les outils BingX AI. Parce que SLB peut réagir fortement aux prix du pétrole, aux conflits régionaux, aux résultats et aux acquisitions, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
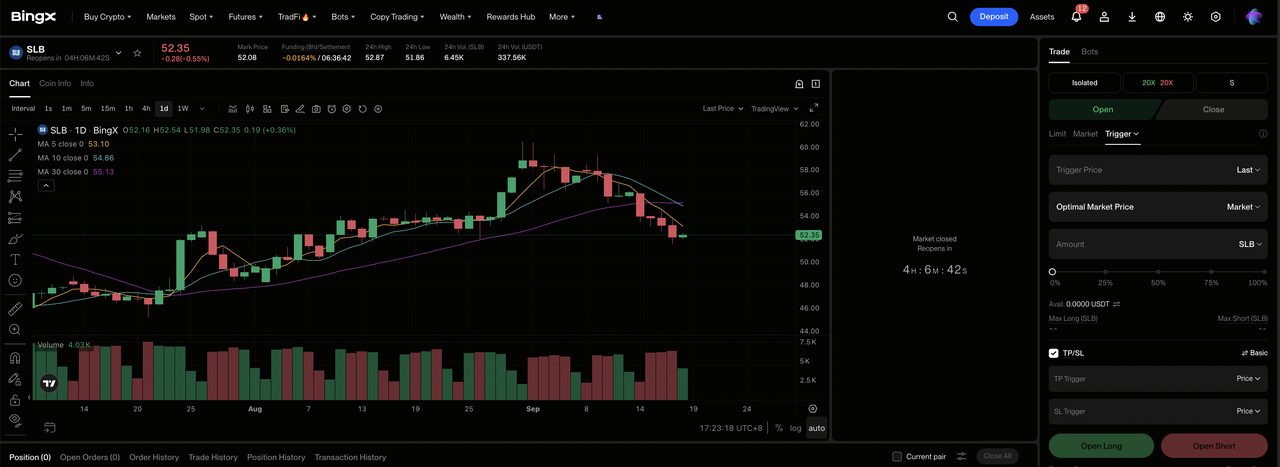
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section TradFi spécialisée sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez SLB (SLB). Recherchez et sélectionnez le contrat de futures perpétuels SLB-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir longue si la croissance internationale et la récupération des marges soutiennent le scénario haussier. Sélectionnez Ouvrir courte si la disruption ou des dépenses plus faibles réduisent le flux de trésorerie attendu.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée en fonction de votre tolérance au risque. Le gain de 41,22% depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez les niveaux de Take Profit et Stop Loss (TP/SL) avant ou immédiatement après être entré dans le trade. SLB peut réagir rapidement aux prix des matières premières, à l'accès aux champs, aux prévisions et aux développements d'acquisitions.
Top 5 des risques à surveiller pour les investisseurs SLB en 2026
La valeur de SLB dépend de l'activité des clients, de l'exécution régionale, des marges et de l'allocation du capital. Ces risques peuvent affecter le flux de trésorerie libre et l'évaluation attribuée à l'action.
- La disruption au Moyen-Orient pourrait réduire l'activité à haute valeur : Les revenus du Moyen-Orient et de l'Asie ont chuté de 14% d'une année sur l'autre à 2,572 milliards de dollars. Des limites continues sur la mobilisation ou les opérations des clients pourraient presser les revenus avant que les coûts s'ajustent.
- La croissance par acquisition peut masquer une demande organique plus faible : Les revenus rapportés ont augmenté de 5%, tandis que les revenus excluant ChampionX ont diminué de 5%. Si l'activité sous-jacente reste faible, plus du cas de bénéfices dépendra des synergies d'acquisition.
- Kelvion ajoute un risque significatif d'allocation du capital : SLB paiera 3,4 milliards de dollars en espèces et assumera environ 700 millions de dollars de dette. Les retards d'intégration ou une demande de centres de données plus faible pourraient réduire les rendements et limiter les rachats.
- Les dépenses des clients dépendent encore des prix des matières premières : Des prix pétroliers plus bas ou une économie de projet plus faible peuvent retarder les attributions de forage et de production. Une utilisation plus faible presserait les marges et le flux de trésorerie même si le Digital continue de croître.
- Un portefeuille plus large augmente la complexité d'exécution : ChampionX, OneSubsea, Digital et les Solutions de centres de données servent différents clients et nécessitent différentes capacités opérationnelles. Une vente croisée faible ou des dépassements de coûts pourraient réduire les bénéfices de marge attendus de la diversification.
Réflexions finales : Devriez-vous investir dans SLB en 2026 ?
SLB entre dans la fin de 2026 avec une dynamique séquentielle en amélioration. Les revenus ont battu le consensus d'environ 302 millions de dollars, la marge EBITDA ajustée s'est élargie de 83 points de base et les prévisions T3 pointent vers une autre étape vers le haut. ChampionX, Digital et Kelvion créent également des voies de croissance au-delà de l'activité de forage conventionnelle, bien que les revenus organiques aient diminué de 5% et le BPA ajusté d'une année sur l'autre soit resté 26% plus bas.
Le scénario haussier soutient 75$ si la récupération internationale, l'expansion des marges et l'intégration des centres de données renforcent le flux de trésorerie libre. Le scénario baissier pointe vers 45$ si la disruption régionale, des budgets plus faibles ou l'exécution des acquisitions pressent les estimations. Les traders conservateurs peuvent attendre les revenus T3, la marge EBITDA, le flux de trésorerie libre et les détails de financement Kelvion avant d'augmenter l'exposition.
Rappel de risque : Le trading et l'investissement dans des actions comme SLB impliquent un risque élevé de perte de capital. Les prix des matières premières, les événements géopolitiques, les échecs de résultats, le risque d'acquisition, les changements d'évaluation et le trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Actions pétrolières vs Actions de gaz naturel vs ETF énergétiques en 2026 : Quel est le meilleur investissement ?
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions énergétiques IA à acheter en 2026 : Nucléaire, gaz, piles à combustible et déploiement énergétique IA
- Top des actions et ETF énergétiques à acheter en 2026 : La crise énergétique IA rencontre la volatilité géopolitique
- Prédiction de prix Bloom Energy (BE) 2026 : L'énergie des centres de données IA peut-elle pousser BE vers 350$ ?
- Prédiction de prix NVIDIA (NVDA) 2026 : La croissance de l'infrastructure IA peut-elle pousser NVDA vers 420$ ?
