

Red Cat Holdings (RCAT) développe des drones fabriqués aux États-Unis et des systèmes autonomes pour les clients de défense, de sécurité nationale et de sécurité publique. Teal Drones et FlightWave Aerospace fournissent des aéronefs tactiques menés par Black Widow et Edge 130, tandis que Blue Ops étend la plateforme aux véhicules de surface non habités. Cette stratégie multi-domaines élargit le marché adressable, mais laisse RCAT sensible au calendrier d'attribution gouvernementale, à l'exécution de fabrication et aux pertes opérationnelles.
Le T2 de RCAT a montré une croissance rapide depuis une base restreinte avec une rentabilité encore incertaine. Le chiffre d'affaires a atteint 20,19 millions de dollars, en hausse de 527% d'une année sur l'autre mais 2,39 millions de dollars en dessous du consensus, tandis que la marge brute s'est améliorée à 16,1% contre 11,6%. La direction a réaffirmé 150 à 180 millions de dollars de revenus 2026, signifiant que la montée en puissance des expéditions du second semestre doit être beaucoup plus importante que la première.
Les prévisions du cours de l'action RCAT pour 2026 se concentrent maintenant sur deux vues concurrentes :
- Le cas de conversion de programme et d'échelle de production : Les livraisons Black Widow, la demande alliée et les attributions maritimes convertissent le carnet de commandes en expéditions tandis qu'une utilisation d'usine plus élevée fait évoluer la marge brute vers la fourchette 25% à 30%.
- Le cas de retard d'attribution et de financement : Les décisions d'approvisionnement se décalent vers la droite, les coûts de production restent élevés et les pertes opérationnelles consomment la trésorerie avant que les revenus annuels n'atteignent l'objectif de 150 à 180 millions de dollars.
Ce guide décompose les prévisions du cours de l'action RCAT, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication T2 du 6 août 2026 de Red Cat, le dépôt trimestriel et les données de marché jusqu'au 24 septembre.
Top 5 des choses à savoir pour les investisseurs Red Cat en septembre 2026
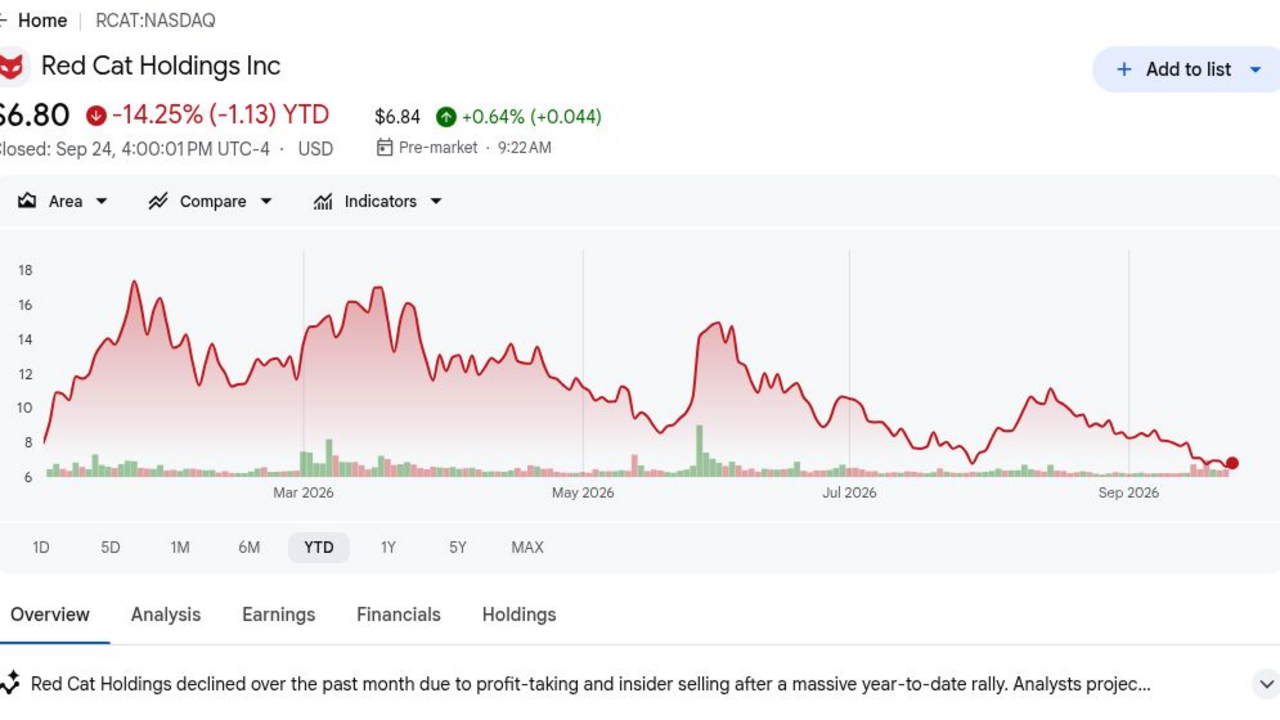
- La clôture à 6,80$ a laissé RCAT en baisse de 14,25% YTD : Le prix de référence du 24 septembre était 64% en dessous du plus haut 52 semaines de 18,78$. La baisse montre que les investisseurs ont escompté une conversion d'attribution plus lente même si l'objectif de consensus de 16,50$ restait plus du double de la clôture.
- 20,19 millions de dollars de revenus T2 ont augmenté de 527% : Les ventes ont augmenté de 3,2 millions de dollars il y a un an, mais ont manqué le consensus de 22,58 millions de dollars de 2,39 millions de dollars. La combinaison confirme une forte montée en puissance et montre pourquoi le calendrier d'expédition compte encore pour les résultats trimestriels.
- La marge brute de 16,1% s'est améliorée de 4,5 points de pourcentage : Le profit brut a atteint 3,3 millions de dollars contre 0,4 million de dollars il y a un an, et la marge a augmenté de 12,7% au T1. Une meilleure absorption des frais généraux soutient le modèle, bien que le niveau reste en dessous des fournisseurs de défense matures.
- 150 à 180 millions de dollars de revenus annuels reste l'objectif : Le consensus était proche de 155,05 millions de dollars, dans la fourchette de la direction. Atteindre même l'extrémité basse nécessite une montée en puissance abrupte du second semestre, faisant de la production Black Widow et des expéditions maritimes le test d'exécution central.
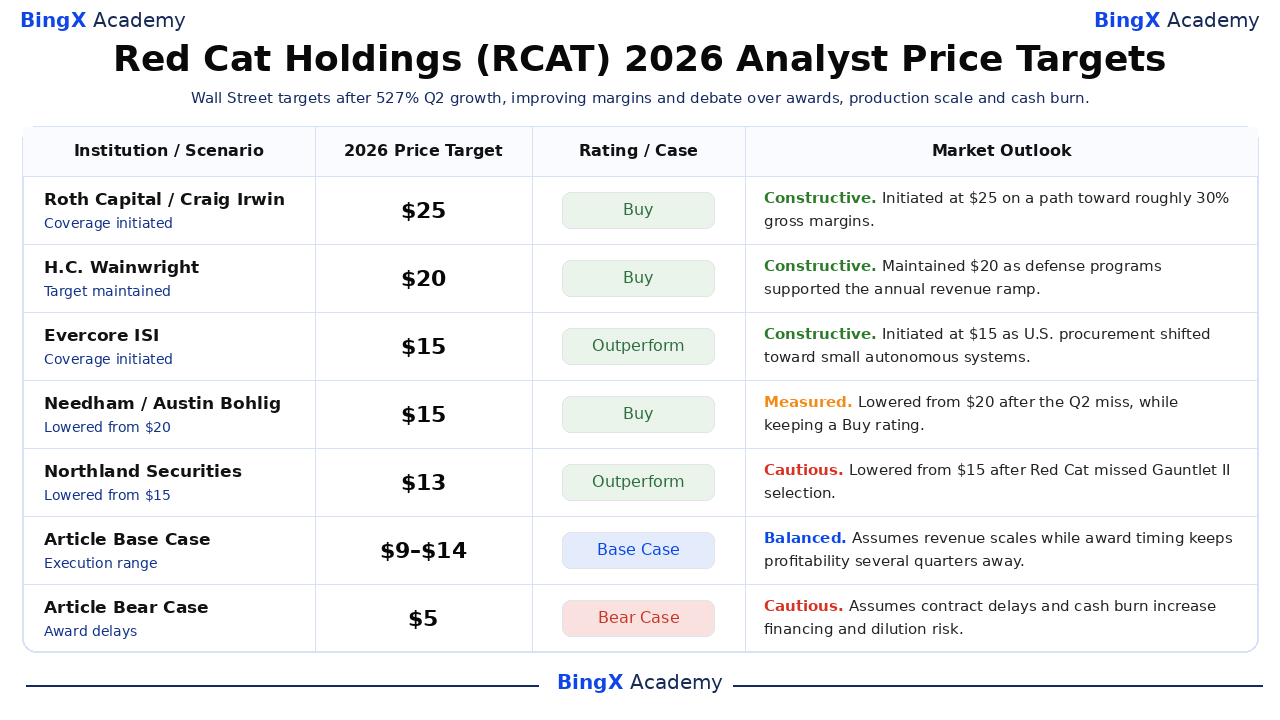
- Les objectifs d'analystes de 25$ à 9$ montrent un désaccord inhabituellement large : L'objectif de 25$ de Roth Capital suppose une voie vers 30% de marges brutes, tandis que l'objectif de 9$ de Piper Sandler attend des attributions plus validées. L'écart de 16$ capture comment les résultats d'approvisionnement peuvent changer rapidement les estimations et l'évaluation.
Qu'est-ce que Red Cat Holdings (RCAT) ?
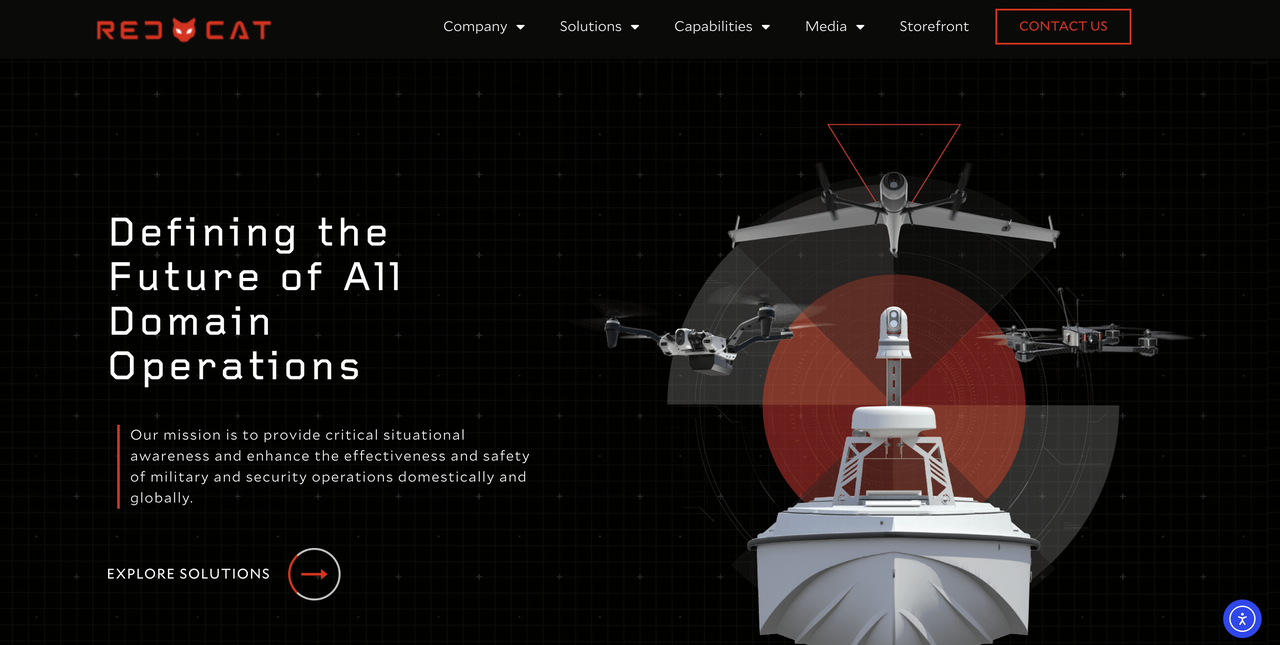
Red Cat est une entreprise de technologie de défense basée aux États-Unis spécialisée dans les petits aéronefs non habités et les systèmes robotiques autonomes. Teal Drones fabrique les quadricoptères Black Widow et Teal 2, FlightWave Aerospace ajoute la plateforme VTOL longue endurance Edge 130, et la gamme FANG s'adresse aux missions en vue à la première personne. Les revenus proviennent principalement du matériel, des logiciels, des accessoires et des livraisons de programmes gouvernementaux. La base de clients comprend les branches militaires américaines, les agences fédérales, les organisations de sécurité publique et les acheteurs de défense alliés.
Le plan à long terme consiste à construire une Famille de Systèmes connectés à travers l'air, la terre et la mer plutôt que de s'appuyer sur un seul aéronef. Black Widow ancre le programme de Reconnaissance à Courte Portée de l'Armée américaine, tandis qu'Edge 130 élargit les choix d'endurance et de charge utile. Blue Ops et son partenariat Havoc étendent l'autonomie collaborative aux véhicules de surface non habités. Red Cat développe également la production domestique, intègre des acquisitions et poursuit des relations de fabrication dans le pays pour les clients internationaux, ce qui peut augmenter la demande adressable si les programmes se convertissent en commandes financées.
Aperçu des Résultats T2 2026 de Red Cat Holdings (RCAT) : Croissance des Revenus et Amélioration de la Marge Soulignent le Défi d'Exécution
Red Cat a rapporté 20,19 millions de dollars de revenus contre 22,58 millions de dollars attendus, une perte GAAP de 0,26$ par action contre un consensus de perte de 0,17$, et 3,3 millions de dollars de profit brut. Les revenus ont augmenté de 527%, la marge brute a atteint 16,1% contre 11,6% il y a un an et la trésorerie plus les titres négociables totalisaient 131,9 millions de dollars. La direction a réaffirmé 150 à 180 millions de dollars de revenus 2026, laissant l'exécution concentrée dans le second semestre.
|
Métrique Financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 2026 |
22,58M$ consensus |
20,19M$ |
Manqué. 2,39M$ en dessous du consensus ; +527% YoY. |
|
BPA dilué GAAP T2 |
-0,17$ consensus |
-0,26$ |
Manqué. La perte était 0,09$ plus large que le consensus. |
|
Profit brut T2 |
0,4M$ il y a un an |
3,3M$ |
Amélioré. Augmenté de 2,9M$ avec la montée en volume. |
|
Marge brute T2 |
11,6% il y a un an ; 12,7% au T1 |
16,10% |
Élargie. +4,5 points YoY et +3,4 points séquentiellement. |
|
Perte opérationnelle T2 |
— |
-27,3M$ |
Sous pression. La perte restait plus importante que les revenus trimestriels. |
|
Trésorerie et titres négociables |
— |
131,9M$ |
Financé. Le solde soutient les dépenses de production et d'intégration. |
|
Objectif revenus AF2026 |
155,05M$ consensus |
150M$–180M$ |
Réaffirmé. L'extrémité basse restait proche du consensus. |
- 20,19 millions de dollars de revenus ont augmenté de 527% mais ont manqué de 2,39 millions de dollars : Les ventes ont augmenté de 3,2 millions de dollars il y a un an alors que les livraisons de défense s'étendaient. Le manqué montre que la croissance seule ne supprime pas le risque de calendrier car quelques dates d'acceptation ou d'expédition peuvent décaler les revenus trimestriels.
- La perte GAAP de 0,26$ par action était 0,09$ plus large que le consensus : La perte opérationnelle a atteint 27,3 millions de dollars, dépassant les revenus trimestriels rapportés. Red Cat a donc besoin de plus que la croissance des ventes, puisque l'utilisation d'usine et les dépenses opérationnelles doivent s'améliorer ensemble avant que l'échelle ne crée des gains par action.
- 3,3 millions de dollars de profit brut ont augmenté de 2,9 millions de dollars : La marge brute a augmenté à 16,1% contre 11,6% il y a un an et 12,7% au T1. Le progrès séquentiel soutient la thèse de fabrication de la direction, bien que neuf à quatorze points supplémentaires soient nécessaires pour approcher la fourchette long terme de 25% à 30%.
- 131,9 millions de dollars de liquidités fournissent une piste de production : La trésorerie et les titres négociables réduisent la pression de financement immédiate alors que Red Cat intègre FlightWave et étend sa capacité. Le solde compte car l'entreprise doit financer l'inventaire et la main-d'œuvre avant que les grandes livraisons gouvernementales ne se traduisent en trésorerie client.
- 150 à 180 millions de dollars de revenus annuels ont été réaffirmés : L'extrémité basse se situe près du consensus de 155,05 millions de dollars, mais les résultats du premier semestre laissent la plupart des ventes pour les trimestres ultérieurs. Les investisseurs ont besoin de preuves que les programmes contractés progressent dans la production plutôt que de rester des opportunités de pipeline à long terme.
Perspectives d'Investissement 2026 de Red Cat Holdings (RCAT) : Cas Haussier 18$ vs Cas Baissier 5$
Les perspectives 2026 de Red Cat dépendent de la capacité de la croissance rapide des revenus à se traduire en livraisons de drones cohérentes, des marges plus fortes et des pertes opérationnelles plus faibles. Le potentiel de hausse vient de la conversion de programmes et de l'expansion de la demande de défense, tandis que le calendrier d'attribution, l'exécution de fabrication et l'utilisation de trésorerie restent les principaux risques.
Le Cas Haussier : La Croissance des Programmes de Drones Pousse RCAT vers 18$
Le Cas Haussier suppose que la production Black Widow, la demande internationale de petits drones et les programmes maritimes créent une cadence d'expédition plus forte. Les revenus T2 ont augmenté de 527% et la marge brute a atteint 16,1%, montrant qu'un volume plus élevé peut améliorer l'efficacité de fabrication depuis une base faible.
Un mouvement vers 18$ nécessiterait des revenus annuels près de l'extrémité haute de 180 millions de dollars, une marge brute approchant 25%, et des attributions financées s'étendant en 2027. Les pertes opérationnelles devraient également se rétrécir depuis 27,3 millions de dollars pour que des ventes plus élevées se traduisent en économies par action plus fortes.
Le Cas de Base : Des Livraisons Régulières Maintiennent RCAT entre 9$ et 14$
Le Cas de Base suppose que les revenus croissent rapidement alors que les livraisons Black Widow et Edge 130 s'étendent, bien que les calendriers d'acceptation client restent irréguliers. La marge brute s'améliore au-dessus de 20%, mais l'investissement de fabrication et le développement Blue Ops maintiennent l'entreprise non rentable pour le reste de l'année.
RCAT pourrait négocier principalement entre 9$ et 14$ si les revenus atteignent l'extrémité basse de 150 millions de dollars et que la trésorerie reste au-dessus de 100 millions de dollars. Des livraisons trimestrielles cohérentes soutiendraient la fourchette, tandis que des attributions manquées ou des marges en dessous de 15% l'affaibliraient.
Le Cas Baissier : Des Commandes Plus Lentes Tirent RCAT vers 5$
Le Cas Baissier suppose que les décisions d'approvisionnement se déplacent en 2027 et que la capacité de fabrication fonctionne en dessous des attentes. Avec une perte opérationnelle trimestrielle de 27,3 millions de dollars, un volume de production plus faible réduirait l'absorption des frais généraux et rendrait l'amélioration de marge brute de 16,1% plus difficile à maintenir.
Un mouvement vers 5$ deviendrait plus probable si les revenus annuels tombent en dessous de 150 millions de dollars, si la marge brute retourne vers 12%, ou si la trésorerie décline rapidement depuis 131,9 millions de dollars. Un financement par actions supplémentaire réduirait la valeur par action de la croissance future des programmes.
Prévisions de Prix de l'Action RCAT pour 2026 par les Analystes de Wall Street
Six actions datées produisent une fourchette d'objectifs de 9$ à 25$, reflétant des vues divergentes sur la conversion de programmes et l'échelle de fabrication. Ce sont des points de référence tiers plutôt que des promesses de prix. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy et restent séparées de la recherche de Wall Street.
|
Institution / Scénario |
Objectif Prix 2026 |
Note / Cas |
Perspective Marché |
|
Roth Capital |
25$ |
Acheter |
Constructive. 1er juin : initié sur une voie vers environ 30% de marges brutes avec la montée en volume. |
|
H.C. Wainwright |
20$ |
Acheter |
Constructive. 7 août : maintenu l'objectif car les programmes de défense soutenaient la montée des revenus. |
|
Evercore ISI |
15$ |
Surperformer |
Constructive. 31 août : initié car l'approvisionnement américain se déplaçait vers les petits systèmes autonomes. |
|
Needham |
15$ |
Acheter |
Mesuré. 7 août : abaissé de 20$ après le manqué T2 tout en conservant une note Acheter. |
|
Northland Securities |
13$ |
Surperformer |
Prudent. 17 septembre : abaissé de 15$ après que Red Cat ait manqué la sélection Gauntlet II. |
|
Piper Sandler |
9$ |
Neutre |
Prudent. 2 septembre : initié en attendant des attributions militaires et gouvernementales plus validées. |
|
Cas de Base Article |
9$–14$ |
Cas de Base |
Équilibré. Suppose que les revenus montent en puissance tandis que le calendrier d'attribution maintient la rentabilité à plusieurs trimestres. |
|
Cas Baissier Article |
5$ |
Cas Baissier |
Prudent. Suppose des retards de contrat et une consommation de trésorerie augmentant le risque de financement et de dilution. |
Top 5 des Risques à Surveiller pour les Investisseurs Red Cat en 2026
L'évaluation de Red Cat dépend de la transformation des opportunités de défense en livraisons rentables. Chaque risque ci-dessous peut réduire la visibilité des revenus, la piste de trésorerie ou la valeur par action attribuée aux programmes futurs.
- Le calendrier d'attribution peut déplacer les revenus entre années : L'approvisionnement gouvernemental inclut les tests, les protestations, les budgets et les jalons d'acceptation. Un programme retardé peut déplacer une grande partie de l'objectif de 150 à 180 millions de dollars en 2027 sans éliminer la demande sous-jacente.
- L'échelle de fabrication peut ne pas produire assez de marge : La marge brute s'est améliorée à 16,1%, mais l'entreprise a encore rapporté une perte opérationnelle de 27,3 millions de dollars. Les coûts de composants, les reprises ou la faible utilisation pourraient empêcher le volume de se traduire en rentabilité.
- La concentration client augmente la volatilité des résultats : Les programmes de défense américains peuvent représenter de grandes commandes individuelles. Perdre Gauntlet II a déjà amené Northland à abaisser son objectif à 13$, montrant comment une décision peut réduire les estimations sur plusieurs années.
- La consommation de trésorerie peut mener à la dilution : Le solde de liquidités de 131,9 millions de dollars fournit une piste, mais l'inventaire, la capacité et les acquisitions consomment du capital avant la livraison. Si les pertes restent près des niveaux T2, une future émission d'actions pourrait réduire la valeur par action.
- La concurrence peut presser les prix et les taux de gain : AeroVironment, les fournisseurs de drones privés et les entreprises émergentes de systèmes autonomes se disputent les mêmes budgets. Red Cat doit prouver la fiabilité, l'approvisionnement domestique et les avantages logiciels intégrés pour défendre à la fois les attributions et les marges.
Réflexions Finales : Devriez-vous Investir dans Red Cat en 2026 ?
Red Cat a dépassé une histoire de développement à revenus minimaux. Les ventes T2 ont atteint 20,19 millions de dollars, la croissance a atteint 527% et la marge brute s'est améliorée à 16,1%. La question d'investissement centrale est de savoir si les programmes financés peuvent soutenir la montée en puissance beaucoup plus importante du second semestre nécessaire pour l'objectif annuel de 150 à 180 millions de dollars.
Le Cas Haussier vers 18$ nécessite une conversion de programmes, une expansion de marge et des pertes plus étroites. Le Cas Baissier vers 5$ reflète les retards d'attribution et le risque de dilution. Les traders conservateurs peuvent surveiller ensemble les livraisons acceptées, la marge brute, l'utilisation de trésorerie opérationnelle et la liquidité de fin d'année, plutôt que de traiter les annonces de contrats seules comme preuve de gains durables.
Rappel de Risque : Le trading et l'investissement dans des actions comme RCAT implique un risque de perte en capital. Les petites entreprises de défense, les contrats gouvernementaux et les produits à effet de levier peuvent produire des changements de prix rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Meilleures Actions de Défense à Acheter en 2026 : Principaux, Missiles, Drones, Espace et Guerre Habilitée par IA
- Meilleures Actions Spatiales à Acheter Avant l'IPO SpaceX
- Prévision de Prix Rocket Lab (RKLB) 2026 : La Nouvelle Fusée et la Croissance de Défense Peuvent-elles Pousser RKLB vers 150$ ?
- Prévision de Prix AST SpaceMobile (ASTS) 2026 : Le Déploiement BlueBird Peut-il Pousser ASTS vers 120$ ?
- Prévision de Prix Planet Labs (PL) 2026 : La Demande de Défense Peut-elle Pousser PL vers 35$ ?
- Prévision de Prix Lockheed Martin (LMT) 2026 : Le Carnet de Commandes Record Peut-il Pousser LMT vers 700$ ?
