

Quantinuum (QNT) est une entreprise de informatique quantique complète qui développe du matériel à ions piégés, des logiciels d'exploitation, des produits de cybersécurité et des outils d'application. Helios fournit la plateforme matérielle commerciale actuelle, tandis que Nexus, TKET, InQuanto et Quantum Origin étendent l'activité vers l'accès développeur, la chimie et la cryptographie. Cette étendue crée plusieurs voies vers les revenus, bien que la valorisation reste sensible au calendrier des contrats, aux jalons techniques et au coût de construction des systèmes tolérants aux pannes.
Le dernier trimestre a montré une activité commerciale plus rapide à partir d'une base réduite. Les revenus du Q2 de Quantinuum ont augmenté de 279% à 8 millions de dollars et les réservations ont atteint 81 millions de dollars en juin, incitant la direction à établir des prévisions de revenus 2026 de 28 à 32 millions de dollars et à relever plus tard les attentes de réservations à au moins 120 millions de dollars. L'EBITDA ajusté a encore affiché une perte de 68 millions de dollars, laissant la vitesse de commercialisation et la discipline de dépenses au centre du dossier d'investissement.
Les prévisions d'actions QNT pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le scénario de commercialisation tolérante aux pannes : Le déploiement Oracle, des réservations plus solides et la performance continue d'Helios pourraient valider la plateforme complète et rapprocher les revenus futurs de Sol et Apollo.
- Le scénario d'exécution à long terme : La conversion inégale des contrats, les clients concentrés et les dépenses de recherche persistantes pourraient maintenir les pertes bien au-dessus des revenus et comprimer la valorisation post-IPO.
Ce guide décompose les prévisions d'actions QNT, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur le communiqué de résultats Q2 2026 du 11 août de Quantinuum, le dépôt trimestriel et les données de marché jusqu'au 15 septembre, plus comment trader les futures d'actions QNT sur BingX TradFi avec collatéral USDT.
Top 5 des points à connaître pour les investisseurs Quantinuum en septembre 2026
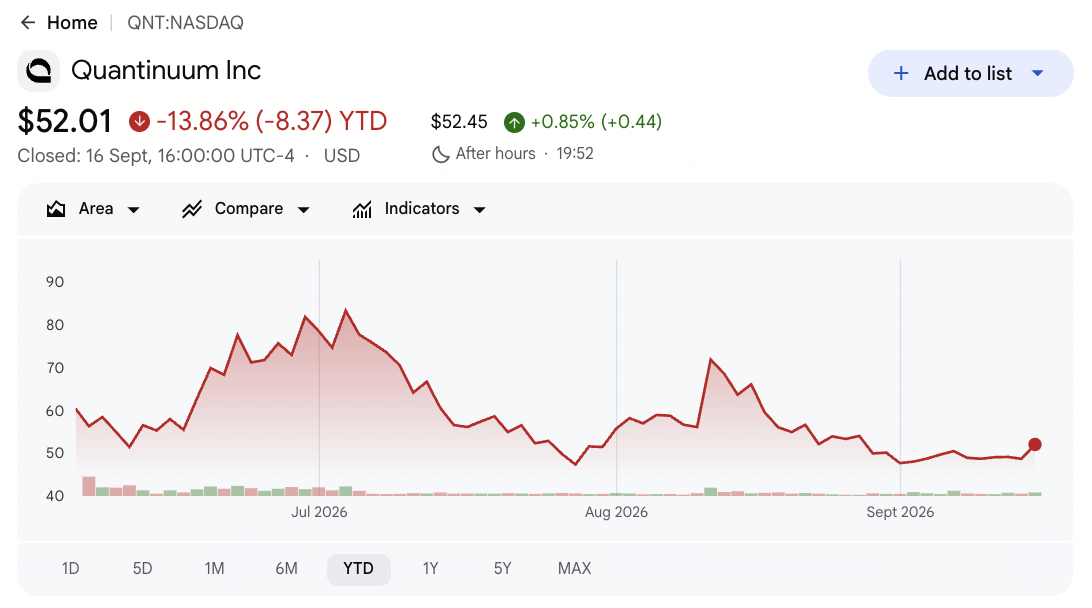
- QNT a clôturé à 48,63 $, soit 18,95% sous son prix d'IPO de 60$ : Les actions sont également restées 44% sous le sommet de juillet de 86,79 $, montrant à quelle vitesse l'enthousiasme autour des jalons quantiques peut s'inverser quand le calendrier de commercialisation devient le focus.
- Les revenus du Q2 ont augmenté de 279% à 8 millions de dollars : Les ventes ont augmenté par rapport aux 2,1 millions de dollars d'il y a un an et ont légèrement dépassé les attentes publiées. La croissance est forte, bien que les revenus trimestriels ne couvrent encore qu'une petite partie du résultat EBITDA ajusté négatif de 68 millions de dollars.
- Les attentes de réservations ont augmenté à au moins 120 millions de dollars : Quantinuum avait 81 millions de dollars réservés jusqu'en juin avant que l'accord Oracle Helios n'améliore la visibilité. L'écart par rapport aux prévisions de revenus annuels de 28 à 32 millions de dollars montre que la conversion des contrats prendra plusieurs périodes.
- La trésorerie et les investissements à court terme ont atteint 2,1 milliards de dollars : L'IPO de juin a levé 1,68 milliard de dollars grâce à la vente de 28 millions d'actions à 60 $. La plus grande piste de financement soutient le développement de Sol pour 2027 et d'Apollo pour 2029, bien que la discipline de dépenses reste importante tandis que les pertes restent élevées.
- Un prix CHIPS R&D de 100 millions de dollars soutient la feuille de route de fabrication : L'accord de septembre ajoute un soutien fédéral aux côtés de GlobalFoundries et Monarch Quantum. Le financement réduit une partie du fardeau de développement, bien que les progrès techniques doivent encore se convertir en systèmes commerciaux reproductibles et en revenus clients.
Qu'est-ce que Quantinuum (QNT) ?
Quantinuum est une entreprise d'informatique quantique intégrée formée en 2021 à partir d'Honeywell Quantum Solutions et Cambridge Quantum. L'entreprise construit des ordinateurs quantiques à ions piégés et vend l'accès via des services cloud, des systèmes directs et des contrats de développement. Son portefeuille logiciel comprend TKET pour l'optimisation des circuits, InQuanto pour la chimie computationnelle, Nexus pour le développement d'applications gérées et Quantum Origin pour la génération de clés cryptographiques. Les revenus proviennent de l'accès au matériel, des services, des logiciels et des contrats de recherche sur les marchés gouvernementaux, industriels, financiers et scientifiques.
La stratégie à long terme combine de meilleures performances de qubits logiques avec une distribution d'entreprise plus large. Oracle prévoit de déployer le système Helios de Quantinuum via Oracle Cloud Infrastructure, donnant aux clients d'entreprise un chemin cloud direct vers son matériel quantique, tandis que HPE intègre les systèmes Quantinuum avec des environnements de calcul haute performance pour des charges de travail hybrides quantique-classique. BMW a également étendu une collaboration multi-années en science des matériaux. Quantinuum travaille avec NVIDIA sur la recherche quantique-IA, Quanta Computer sur la fabrication future de systèmes et le Département du Commerce américain sur la capacité de chaîne d'approvisionnement domestique. Ces relations soutiennent la feuille de route d'Helios à Sol en 2027 et Apollo en 2029.
Aperçu des résultats Q2 2026 de Quantinuum (QNT) : croissance des revenus, réservations et feuille de route quantique
Quantinuum a rapporté des revenus Q2 de 8 millions de dollars, en hausse de 279% par rapport à 2,1 millions de dollars il y a un an, et une perte ajustée par action de 0,28 $ qui a égalé les attentes publiées. La perte nette GAAP s'est élargie à 597 millions de dollars, la perte EBITDA ajustée a atteint 68 millions de dollars et la marge brute ajustée s'est maintenue à 62%. La direction a fixé les prévisions de revenus 2026 à 28-32 millions de dollars, puis a relevé les attentes de réservations à au moins 120 millions de dollars après l'accord Oracle, séparant un intérêt commercial plus rapide de l'investissement lourd continu.
|
Métrique financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 |
2,1M$ il y a un an |
8,0M$ |
Croissance. En hausse de 279% en glissement annuel et légèrement au-dessus des attentes publiées. |
|
Perte nette ajustée Q2 par action |
Perte consensus de 0,28$ |
Perte de 0,28$ |
Atteint. La perte ajustée a égalé les attentes publiées. |
|
Perte nette GAAP Q2 |
Perte de 57M$ il y a un an |
Perte de 597M$ |
Élargie. La rémunération en actions liée à l'IPO et la réévaluation des warrants ont largement contribué à l'augmentation. |
|
EBITDA ajusté Q2 |
Perte de 43M$ il y a un an |
Perte de 68M$ |
Élargie. L'investissement en R&D et commercialisation est resté bien au-dessus des revenus. |
|
Marge brute GAAP Q2 |
-91,4% négatif il y a un an |
-64,4% négatif |
Améliorée. La marge a augmenté de 27 points de pourcentage. |
|
Marge brute ajustée Q2 |
62,6% il y a un an |
62,00% |
Stable. Baisse de seulement 60 points de base malgré le calendrier des contrats. |
|
Trésorerie et investissements à court terme |
N/A |
2,1Md$ |
Étendue. L'IPO de 1,68Md$ a fourni une piste de financement pour la feuille de route matérielle. |
|
Perspectives de revenus EF2026 |
Perspectives antérieures implicites inférieures |
28M$-32M$ |
Relevées. Les premières prévisions formelles d'entreprise publique se centrent sur 30M$. |
|
Perspectives de réservations EF2026 |
81M$ réservés au 30 juin |
Au moins 120M$ |
Relevées. L'accord Oracle Helios a amélioré la visibilité commerciale. |
- Les revenus de 8 millions de dollars ont augmenté de 279% par rapport à 2,1 millions de dollars : Le trimestre a montré que l'accès aux systèmes, les services et l'activité écosystémique commencent à se convertir en ventes. La petite base rend encore les contrats individuels importants pour les comparaisons trimestrielles.
- La perte ajustée de 0,28$ par action a égalé les attentes : Cela fournit une vue opérationnelle plus claire que la perte GAAP de 1,93$ attribuable aux détenteurs de Classe A. Les revenus doivent encore croître plus rapidement que les dépenses de recherche et commercialisation.
- La marge brute GAAP s'est améliorée de 27 points de pourcentage à -64,4% négatif : La marge brute ajustée est restée à 62%, en baisse de seulement 60 points de base. L'écart reflète les importants effets de rémunération en actions et d'amortissement liés à l'IPO et à la base matérielle.
- La perte EBITDA ajustée s'est élargie à 68 millions de dollars contre 43 millions de dollars : Les dépenses ont soutenu la performance d'Helios, la validation de Sol et le prototypage d'Apollo. La croissance des revenus doit s'accélérer considérablement avant que ces investissements ne se traduisent en effet de levier opérationnel.
- Les prévisions de revenus annuels ont atteint 28-32 millions de dollars : Le point médian de 30 millions de dollars reste bien en dessous de l'attente de réservations ultérieure de 120 millions de dollars car les travaux réservés se convertissent au fil du temps. Le déploiement Oracle et l'adoption plus large de Nexus doivent encore transformer le carnet de commandes en revenus reconnus.
Perspectives d'investissement 2026 de Quantinuum (QNT) : scénario haussier à 155$ vs scénario baissier à 35$
Les perspectives 2026 de QNT dépendent de savoir si les réservations commerciales et les jalons techniques peuvent réduire l'écart entre une valeur de marché de plus de 12 milliards de dollars et 28-32 millions de dollars de revenus annuels attendus. Oracle, le prix CHIPS de 100 millions de dollars et une fidélité logique proche de cinq neuf soutiennent le dossier stratégique. La perte EBITDA ajustée trimestrielle de 68 millions de dollars et la dépendance à un nombre limité de gros contrats maintiennent la valorisation très sensible à l'exécution.
Le scénario haussier : une adoption quantique plus forte pousse QNT vers 155$
Le scénario haussier suppose que le déploiement Oracle Helios produit des revenus visibles, les réservations dépassent le plancher de 120 millions de dollars et l'adoption de Nexus s'étend au-delà de 180 organisations. Une fidélité logique proche de cinq neuf, la validation de Sol et le soutien fédéral à la fabrication renforcent la confiance dans la capacité de Quantinuum à faire évoluer des systèmes à ions piégés fiables.
Un mouvement vers 155$ nécessiterait plus de gros contrats commerciaux, une conversion claire des réservations et des progrès continus vers les calendriers Sol 2027 et Apollo 2029. Une marge brute ajustée proche de 62% et des pertes croissant plus lentement que les revenus renforcerait le dossier.
Le scénario de base : des progrès commerciaux réguliers maintiennent QNT entre 80$ et 105$
Le scénario de base suppose que les revenus 2026 se situent dans la fourchette de 28-32 millions de dollars et que les relations Oracle, HPE et Quanta progressent sans accélérer brutalement les revenus reconnus. La position de liquidité de 2,1 milliards de dollars soutient le développement, bien que l'EBITDA ajusté reste profondément négatif car Sol et Apollo absorbent l'investissement.
QNT pourrait trader principalement entre 80$ et 105$ sous ces conditions. Des réservations supérieures à 120 millions de dollars, des jalons techniques stables et une diversification plus large de la clientèle soutiendraient la fourchette. Les retards de contrats, des marges ajustées plus faibles ou une utilisation de trésorerie plus élevée plafonneraient l'extrémité supérieure.
Le scénario baissier : une adoption client plus lente tire QNT vers 35$
Le scénario baissier suppose que le déploiement en entreprise reste expérimental et que les revenus contractuels arrivent plus tard que prévu. Quelques gros clients continuent de dominer les ventes, les pertes EBITDA ajustées restent proches du rythme Q2 et les jalons techniques nécessitent plus de capital avant que les systèmes tolérants aux pannes ne soutiennent de larges charges de travail.
Un mouvement vers 35$ deviendrait plus probable si les revenus annuels ratent les 28 millions de dollars, les réservations se convertissent lentement ou Sol glisse au-delà de 2027. La pression de vente post-IPO et un multiple de valorisation plus faible pour les entreprises quantiques non rentables ajouteraient une pression supplémentaire.
Prévisions de prix des actions QNT pour 2026 par les analystes de Wall Street
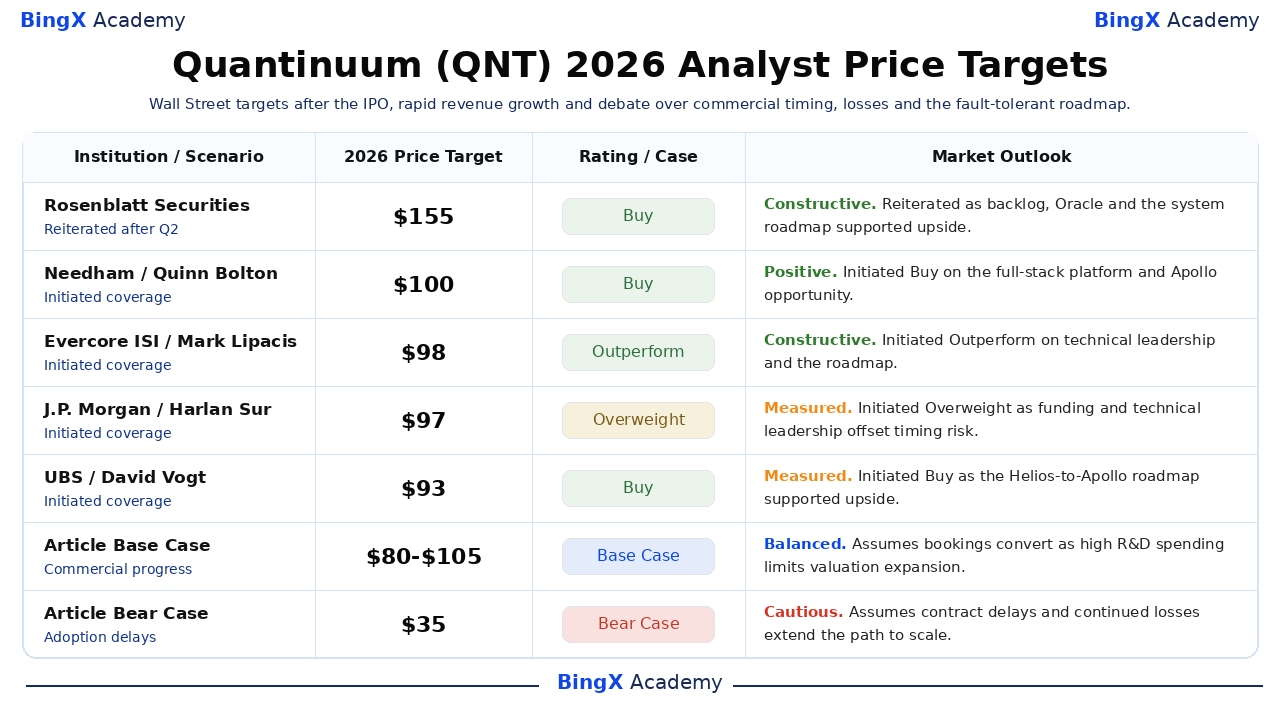
Ces actions d'analystes datées s'étendent de 93$ à 155$ et reflètent différentes hypothèses sur le leadership technique, la vitesse de commercialisation et la feuille de route Helios-à-Apollo. Ce sont des points de référence tiers plutôt que des promesses de prix. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Scénario |
Perspectives de marché |
|
Rosenblatt Securities / John McPeake |
155$ |
Acheter |
Constructif. 19 août : réitéré car le carnet de commandes commercial, Oracle et la feuille de route système soutenaient la hausse. |
|
Needham / Quinn Bolton |
100$ |
Acheter |
Positif. 29 juin : initié Acheter sur la plateforme complète et l'opportunité Apollo à long terme. |
|
Evercore ISI / Mark Lipacis |
98$ |
Surperformance |
Constructif. 29 juin : initié Surperformance sur le leadership technique et une feuille de route tolérante aux pannes crédible. |
|
J.P. Morgan / Harlan Sur |
97$ |
Surpondération |
Mesuré. 29 juin : initié car le financement et le leadership technologique compensent le risque de commercialisation. |
|
UBS / David Vogt |
93$ |
Acheter |
Mesuré. 29 juin : initié Acheter car la feuille de route Helios-à-Apollo soutenait la hausse. |
|
Scénario de base de l'article |
80$-105$ |
Scénario de base |
Équilibré. Suppose que les réservations se convertissent tandis que les dépenses R&D élevées limitent l'expansion de valorisation. |
|
Scénario baissier de l'article |
35$ |
Scénario baissier |
Prudent. Suppose des retards de contrats et des pertes continues qui prolongent le chemin vers l'échelle. |
Comment trader les actions Quantinuum (QNT) sur BingX
Tradez le déploiement Helios de Quantinuum, la croissance des réservations et la feuille de route tolérante aux pannes en utilisant BingX TradFi et les outils BingX AI. Parce que QNT peut réagir brusquement aux jalons techniques, aux prix gouvernementaux et au calendrier des contrats, les traders doivent définir le catalyseur et les limites de risque avant d'entrer dans une position.
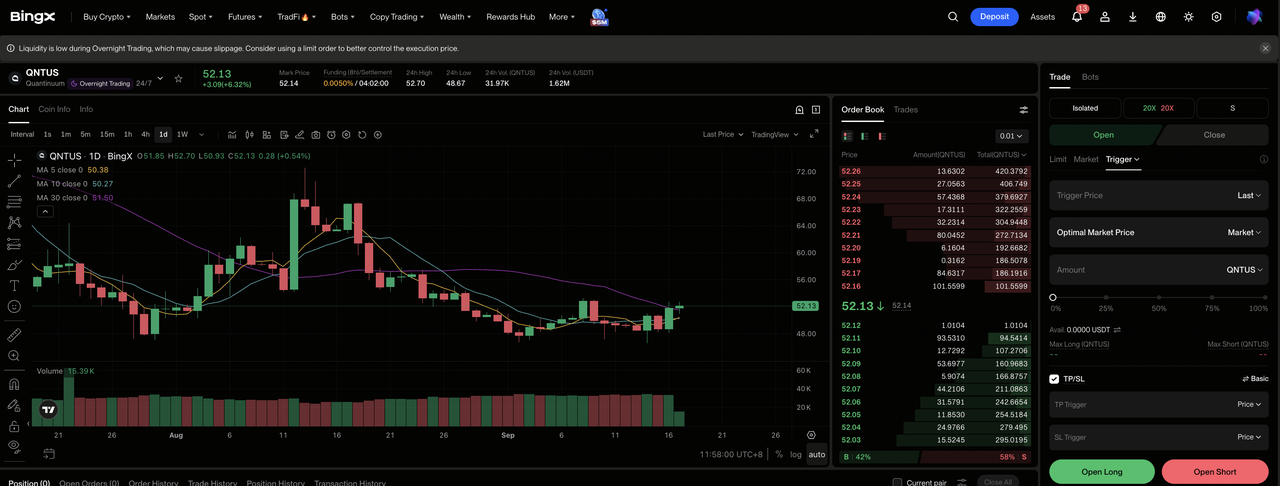
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'exchange BingX.
Étape 2 : Sélectionnez Quantinuum (QNT). Recherchez et sélectionnez le contrat de futures perpétuels QNT-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si les réservations se convertissent et les jalons techniques restent dans les temps. Sélectionnez Ouvrir une position courte si les retards d'adoption ou les pertes plus larges affaiblissent la valorisation.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. QNT a clôturé 18,95% sous son prix d'IPO de 60$, montrant pourquoi un effet de levier conservateur et un dimensionnement clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez les niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. QNT peut bouger rapidement autour des benchmarks système, des réservations, des prévisions et du financement fédéral.
Top 5 des risques à surveiller pour les investisseurs Quantinuum en 2026
La valorisation de Quantinuum dépend de l'adoption commerciale, l'exécution technique, les dépenses et l'offre post-IPO. Ces risques peuvent affecter le calendrier des revenus, l'utilisation de trésorerie et la valeur par action.
- Les réservations peuvent se convertir plus lentement qu'attendu : Les perspectives de réservations de 120 millions de dollars sont bien au-dessus du point médian de revenus de 30 millions de dollars car les contrats se convertissent sur plusieurs périodes. Les retards pourraient maintenir les revenus faibles par rapport à la base de coûts et réduire la valeur attribuée au carnet de commandes.
- Les grosses pertes pourraient réduire la piste de financement : La perte EBITDA ajustée Q2 a atteint 68 millions de dollars malgré le solde de liquidité de 2,1 milliards de dollars. Des calendriers de développement Sol et Apollo plus longs augmenteraient l'utilisation de trésorerie avant une commercialisation plus large.
- La concentration client peut rendre les revenus inégaux : RIKEN représentait environ 60% des revenus 2025. Oracle améliore la diversification, bien que les jalons d'acceptation retardés ou les programmes gouvernementaux pourraient encore affecter matériellement la croissance trimestrielle.
- La feuille de route tolérante aux pannes pourrait glisser : Sol est planifié pour 2027 et Apollo pour 2029. Des retards matériels, de correction d'erreurs ou de fabrication retarderaient la capacité commerciale et affaibliraient la confiance dans la feuille de route.
- L'offre d'actions post-IPO pourrait pressuriser la valorisation : QNT a déjà chuté sous son prix d'IPO de 60$ après avoir atteint 86,79$. Les expirations de lock-up, la rémunération en actions ou une vente plus large du quantique pourraient comprimer le multiple même si les jalons techniques restent intacts.
Réflexions finales : devriez-vous investir dans Quantinuum en 2026 ?
Quantinuum a une plateforme complète différenciée, des progrès mesurables de fidélité logique et plus de 2,1 milliards de dollars de liquidité. Les revenus ont augmenté de 279%, Oracle ajoute un canal de distribution important et le prix CHIPS de 100 millions de dollars soutient la fabrication domestique. La base commerciale reste petite, cependant, et une perte EBITDA ajustée de 68 millions de dollars fait du chemin de la réalisation technique au flux de trésorerie durable la question décisive.
Le scénario haussier nécessite une conversion plus rapide des réservations et une livraison système à temps pour soutenir 155$. Le scénario baissier reflète les retards de contrats, les pertes continues et une valorisation plus faible qui pourrait tirer QNT vers 35$. Les traders conservateurs peuvent attendre des revenus client plus larges, une économie Oracle plus claire et des preuves que la croissance annuelle réduit l'écart perte-revenus.
Rappel de risque : Le trading et l'investissement dans des actions comme QNT implique un risque élevé de perte de capital. Les revers de développement quantique, retards de contrats, concentration client, brûlure de trésorerie, dilution et trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top 10 des actions d'informatique quantique à surveiller en 2026 : entreprises pilotant la computation de nouvelle génération
- Top des actions de calcul haute performance (HPC) à surveiller en 2026 : leaders du marché de l'informatique accélérée
- Perspectives du prix des actions Oracle (ORCL) pour 2026 : l'infrastructure cloud IA peut-elle ramener ORCL à ses sommets ?
- Prédiction de prix HPE 2026 : la croissance de l'IA et du réseau peut-elle pousser HPE vers 90$ ?
- Prédiction de prix IonQ (IONQ) 2026 : la croissance quantique complète peut-elle pousser IONQ vers 65$ ?
