

Pfizer (PFE) est une société biopharmaceutique mondiale dont le portefeuille de médicaments sur ordonnance couvre l'oncologie, la médecine interne, les vaccins, l'inflammation et l'immunologie, et les maladies rares. Eliquis, Vyndaqel, Prevnar, Padcev et d'autres médicaments supportent désormais davantage la base de revenus alors que la demande liée à la pandémie diminue. Cette ampleur offre plusieurs voies de croissance, bien que PFE reste sensible aux expirations de brevets, aux résultats cliniques, à la tarification des médicaments et à la productivité des acquisitions récentes.
Le dernier trimestre a montré que la transition progressait sans combler l'écart de revenus à long terme. Les revenus Q2 2026 de Pfizer ont atteint 15,0 milliards de dollars, le BPA ajusté dilué était de 0,77 $ et le portefeuille non-COVID a suffisamment augmenté pour compenser une baisse de 95% des revenus de Paxlovid et une baisse de 34% des revenus de Comirnaty. La direction a relevé les prévisions de revenus annuels, bien que le cas d'investissement dépende encore de la conversion des actifs d'oncologie et d'obésité en croissance durable post-brevet.
Les prévisions d'actions PFE pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas du pipeline, du portefeuille et des économies : Eliquis, Vyndaqel, Padcev et les nouveaux actifs Seagen peuvent maintenir la croissance non-COVID alors que 9,7 milliards de dollars d'économies planifiées améliorent le pouvoir de génération de revenus et soutiennent un mouvement vers 38 $.
- Le cas des brevets, des essais cliniques et de la pression tarifaire : une érosion plus rapide des produits établis, des déceptions du pipeline ou des rendements d'acquisition plus faibles pourraient laisser les revenus en dessous du niveau requis pour une réévaluation et tirer PFE vers 22 $.
Ce guide détaille les prévisions d'actions PFE, les scénarios de prix 2026, les principaux risques et les perspectives des analystes, s'appuyant sur le communiqué de résultats Q2 2026 de Pfizer du 4 août, le dépôt trimestriel et les données de marché jusqu'au 15 septembre, plus comment trader les futures d'actions PFE sur BingX TradFi avec du collatéral USDT.
Top 5 des choses à savoir pour les investisseurs Pfizer en septembre 2026
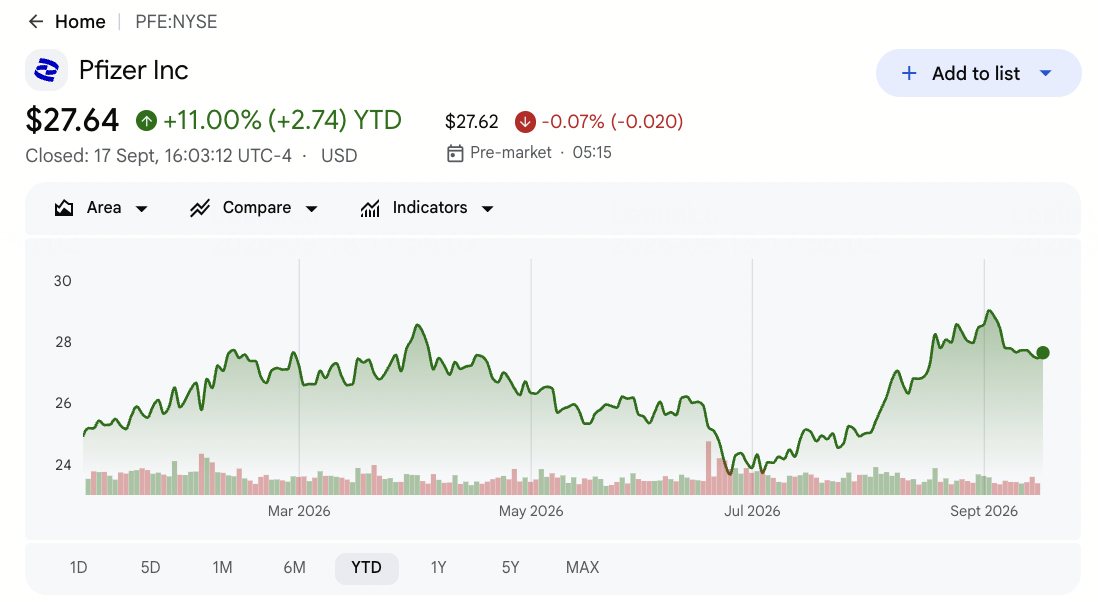
- PFE a clôturé à 27,55 $ le 15 septembre et était en hausse de 10,29% YTD : Les actions se sont négociées près de la moyenne des analystes de 28,39 $ et en dessous du maximum de 35 $ de la rue. Une hausse supplémentaire dépend de si les progrès du pipeline et les économies de coûts peuvent surpasser les pertes de brevets à venir.
- Les revenus Q2 ont atteint 15,0 milliards de dollars, en hausse de 1% opérationnellement : Les ventes ont dépassé le consensus de 14,95 milliards de dollars d'environ 50 millions de dollars. La forte demande d'Eliquis et des nouveaux produits a compensé une autre forte baisse des revenus liés à la pandémie.
- Le BPA ajusté de 0,77 $ a dépassé le consensus de 0,09 $ : Le résultat a surpassé l'estimation de 0,68 $ et a soutenu les prévisions annuelles inchangées de 2,80 $ à 3,00 $. Le contrôle des coûts a aidé les revenus malgré les charges d'acquisition et d'actifs incorporels.
- Les prévisions de revenus 2026 ont augmenté à 60,5 milliards à 62,5 milliards de dollars : Le point médian a augmenté de 500 millions de dollars car les produits non-COVID ont performé environ 1,5 milliard de dollars mieux que prévu initialement. Paxlovid et Comirnaty restent des compensations volatiles.
- Pfizer vise désormais 9,7 milliards de dollars d'économies jusqu'en 2029 : La société a ajouté 2,5 milliards de dollars aux programmes précédemment annoncés. Les économies peuvent soutenir les marges et le dividende, bien que les réductions doivent encore préserver la productivité de la recherche et l'exécution commerciale.
Qu'est-ce que Pfizer (PFE) ?
Pfizer est une société pharmaceutique basée sur la recherche qui découvre, développe, fabrique et commercialise des médicaments sur ordonnance et des vaccins dans le monde entier. Ses revenus proviennent de produits brevetés vendus par l'intermédiaire de grossistes, d'hôpitaux, de pharmacies et de programmes de santé publique, avec des revenus d'alliance également générés par des produits tels qu'Eliquis. Le portefeuille couvre l'oncologie, la médecine interne, les vaccins, les soins spécialisés et les soins primaires. Ce modèle opérationnel combine de vastes programmes de développement clinique, une fabrication réglementée, une commercialisation mondiale et une gestion du cycle de vie sur des médicaments avec différentes durées de brevets.
Sa stratégie à long terme se concentre sur le remplacement des franchises vieillissantes par la croissance de l'oncologie, de l'obésité et des soins spécialisés. L'acquisition de Seagen de 43 milliards de dollars a élargi le portefeuille de conjugués anticorps-médicament de Pfizer grâce à Padcev et à d'autres actifs anticancéreux, tandis que la transaction Metsera de 10 milliards de dollars a ajouté des candidats contre l'obésité, notamment le bérobénatide. Pfizer continue les partenariats vaccinaux avec BioNTech et Valneva, et travaille avec Arvinas sur la thérapie du cancer du sein. Ces relations élargissent le pipeline, bien que leur valeur dépende du succès clinique, des approbations, de l'exécution du lancement et des rendements commerciaux sur plusieurs années plutôt qu'un trimestre.
Aperçu des résultats Q2 2026 de Pfizer (PFE) : dépassement du BPA, prévisions de revenus plus élevées et transition du portefeuille
Pfizer a rapporté des revenus Q2 de 15,0 milliards de dollars contre environ 14,95 milliards de dollars attendus, un BPA ajusté dilué de 0,77 $ contre un consensus de 0,68 $ et une perte rapportée par action de 0,06 $. Les revenus d'alliance Eliquis ont atteint environ 2,16 milliards de dollars alors que les revenus de Paxlovid ont chuté de 95% à 60 millions de dollars et Comirnaty a diminué de 34% à 260 millions de dollars. La direction a relevé les prévisions de revenus annuels à 60,5 milliards à 62,5 milliards de dollars et a conservé les prévisions de BPA ajusté de 2,80 $ à 3,00 $, séparant une exécution opérationnelle plus forte des risques de brevets et de portefeuille persistants.
|
Indicateur financier |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
14,95 milliards $ consensus |
15,0 milliards $ |
Dépassé. Environ 50 millions $ au-dessus du consensus ; en hausse de 1% opérationnellement. |
|
BPA ajusté dilué |
0,68 $ consensus |
0,77 $ |
Dépassé. 0,09 $ au-dessus du consensus. |
|
BPA rapporté dilué |
— |
$(0,06) |
Perte. Les charges d'acquisition et d'actifs incorporels ont affecté les résultats GAAP. |
|
Revenus d'alliance Eliquis |
— |
2,16 milliards $ |
Fort. La demande a aidé à compenser l'érosion des produits COVID. |
|
Revenus Paxlovid |
— |
60 millions $ |
Baissé. En baisse de 95% d'une année sur l'autre. |
|
Revenus Comirnaty |
— |
260 millions $ |
Baissé. En baisse de 34% d'une année sur l'autre. |
|
Perspectives de revenus 2026 |
59,5–62,5 milliards $ précédent |
60,5–62,5 milliards $ |
Relevé. Point médian augmenté de 500 millions $. |
|
Perspectives BPA ajusté 2026 |
2,80–3,00 $ précédent |
2,80–3,00 $ |
Réaffirmé. La force du portefeuille a compensé la pression COVID. |
|
Économies jusqu'en 2029 |
7,2 milliards $ précédemment ciblés |
9,7 milliards $ total |
Élargi. Ajouté 2,5 milliards $ d'économies planifiées. |
- Des revenus de 15,0 milliards de dollars ont dépassé le consensus d'environ 50 millions de dollars : Les ventes ont augmenté de 1% opérationnellement malgré des revenus COVID nettement inférieurs. Le mix montre que les médicaments établis et acquis portent plus du portefeuille, bien que la croissance reste modeste avant les pertes majeures de brevets.
- Le BPA ajusté de 0,77 $ a dépassé l'estimation de 0,68 $ de 0,09 $ : Le résultat soutient la fourchette annuelle de Pfizer de 2,80 $ à 3,00 $. Le BPA rapporté négatif de 0,06 $ montre encore comment la comptabilité d'acquisition et les charges d'actifs incorporels peuvent séparer la rentabilité GAAP et ajustée.
- Eliquis a généré environ 2,16 milliards de dollars alors que Paxlovid a chuté à 60 millions de dollars : Paxlovid a diminué de 95% et Comirnaty a chuté de 34%, augmentant l'importance de la croissance non-COVID. Eliquis, Vyndaqel et Padcev restent des ponts clés vers les lancements ultérieurs du pipeline.
- Le point médian des prévisions de revenus a augmenté de 500 millions de dollars : Le nouveau point médian de 61,5 milliards de dollars reflète les produits non-COVID fonctionnant environ 1,5 milliard de dollars au-dessus du plan original. La saisonnalité COVID et les taux de change limitent encore combien de cette force atteint les prévisions.
- Le total des économies ciblées a atteint 9,7 milliards de dollars jusqu'en 2029 : Les 2,5 milliards de dollars supplémentaires peuvent protéger les marges pendant la pression de perte d'exclusivité. Pfizer doit encore réduire les coûts sans ralentir les programmes d'oncologie et d'obésité destinés à reconstruire la croissance après 2028.
Lire plus : Prédiction de prix Merck (MRK) 2026 : L'élan du pipeline peut-il pousser l'action MRK vers 170 $ ?
Perspectives d'investissement Pfizer (PFE) 2026 : Cas haussier 38 $ vs Cas baissier 22 $
Les perspectives 2026 de Pfizer dépendent de si les nouveaux médicaments, les progrès du pipeline et les économies de coûts peuvent compenser la baisse des revenus COVID et les pertes de brevets à venir. Le principal potentiel de hausse vient de programmes d'oncologie et d'obésité plus forts, tandis que le principal risque est que les nouveaux lancements échouent à remplacer les produits vieillissants assez rapidement.
Le cas haussier : Une croissance médicamenteuse plus forte pousse PFE vers 38 $
Le cas haussier suppose qu'Eliquis, Vyndaqel, Padcev et autres produits non-COVID maintiennent la croissance, tandis que les programmes d'obésité et d'oncologie atteignent des étapes importantes. Le plan d'économies de 9,7 milliards de dollars améliore aussi les marges sans affaiblir les lancements, aidant les revenus à terminer près de la limite supérieure des prévisions de 60,5 à 62,5 milliards de dollars.
Un mouvement vers 38 $ nécessiterait des révisions d'estimations soutenues, des décisions cliniques ou réglementaires favorables et des preuves plus claires que les nouveaux produits peuvent remplacer les pertes majeures de brevets après 2028. Un flux de trésorerie fort et l'amélioration des rendements des actifs acquis renforceraient le cas.
Le cas de base : Des revenus stables maintiennent PFE entre 28 $ et 31 $
Le cas de base suppose que la croissance non-COVID et les économies de coûts compensent largement la baisse des ventes COVID et la pression précoce des brevets. Les revenus restent dans les prévisions, le BPA ajusté reste proche de 2,90 $ et les progrès du pipeline continuent sans changer matériellement les perspectives de croissance à long terme.
PFE pourrait se négocier principalement entre 28 $ et 31 $ dans ces conditions. Des prévisions stables, un mix de produits plus fort et des dépenses disciplinées soutiendraient la fourchette. Des progrès de pipeline retardés et une incertitude continue autour des expirations de brevets plafonneraient la limite supérieure.
Le cas baissier : Les pertes de brevets et les revers médicamenteux tirent PFE vers 22 $
Le cas baissier suppose que les produits établis déclinent plus rapidement tandis que les actifs majeurs du pipeline sont retardés, échouent aux essais ou se lancent en dessous des attentes. L'investissement lié aux acquisitions génère alors moins de revenus que prévu, affaiblissant la reprise des revenus même si les réductions de coûts continuent.
Un mouvement vers 22 $ deviendrait plus probable si les revenus annuels tombent en dessous de 60,5 milliards de dollars, le BPA ajusté chute sous 2,80 $ ou la direction abaisse les attentes à long terme du pipeline. La pression tarifaire ou une couverture de dividende plus faible ajouteraient une pression supplémentaire.
Prévisions de prix d'action PFE pour 2026 par les analystes de Wall Street
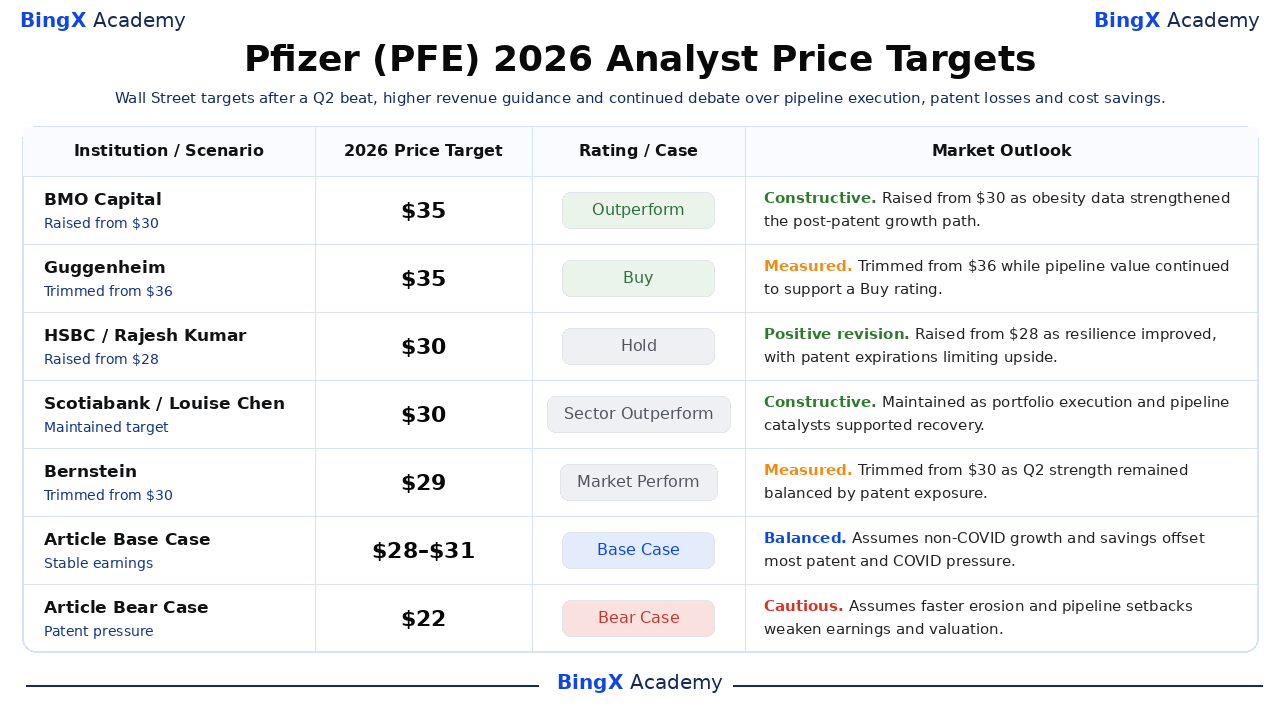
Ces cinq actions datées s'étendent de 29 $ à 35 $ et montrent un marché divisé entre l'optimisme du pipeline et la prudence face à la falaise des brevets. Ce sont des points de référence tiers plutôt qu'une prévision unique ou une promesse de prix. Les lignes Base et Baissier sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives du marché |
|
BMO Capital / Evan Seigerman |
35 $ |
Surperformance |
Constructif. 9 septembre : relevé de 30 $ après que les données du programme d'obésité ont amélioré les perspectives du pipeline. |
|
Guggenheim / Seamus Fernandez |
35 $ |
Achat |
Mesuré. 13 juillet : réduit de 36 $ tandis que la valeur du pipeline continue de compenser le risque d'exécution. |
|
HSBC / Rajesh Kumar |
30 $ |
Maintenir |
Révision positive. 10 septembre : relevé de 28 $ car la résilience s'est améliorée, avec les expirations de brevets limitant le potentiel de hausse. |
|
Scotiabank / Louise Chen |
30 $ |
Surperformance sectorielle |
Constructif. 24 août : maintenu car l'exécution du portefeuille et les catalyseurs du pipeline ont soutenu la reprise. |
|
Bernstein / Courtney Breen |
29 $ |
Performance du marché |
Mesuré. 21 août : réduit de 30 $ car la force Q2 est restée équilibrée par l'exposition aux brevets. |
|
Cas de base de l'article |
28–31 $ |
Cas de base |
Équilibré. Suppose que la croissance non-COVID et les économies compensent la plupart des pressions de brevets et COVID. |
|
Cas baissier de l'article |
22 $ |
Cas baissier |
Prudent. Suppose une érosion plus rapide et des revers du pipeline affaiblissent les revenus et la valorisation. |
Comment trader l'action Pfizer (PFE) sur BingX
Tradez les perspectives de croissance du portefeuille, du pipeline et des économies de Pfizer en utilisant BingX TradFi et les outils BingX AI. Parce que PFE peut réagir aux résultats d'essais, aux décisions réglementaires, aux décisions de brevets et aux prévisions, les traders devraient définir le catalyseur et les limites de risque avant d'entrer en position.
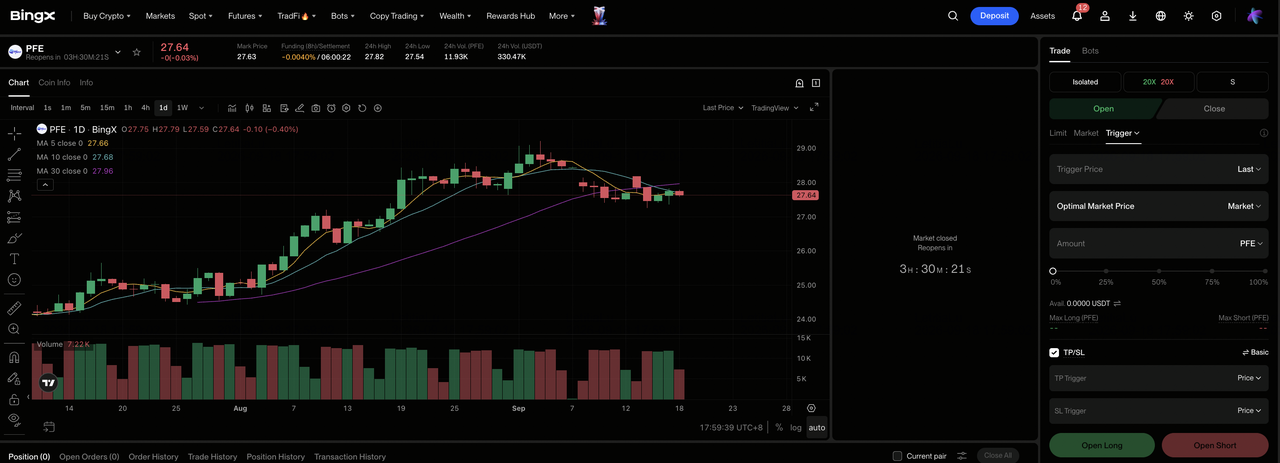
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Pfizer (PFE). Recherchez et sélectionnez le contrat futures perpétuels PFE-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si la croissance non-COVID et les progrès du pipeline soutiennent les estimations. Sélectionnez Ouvrir une position courte si l'érosion des brevets ou les revers cliniques affaiblissent les revenus.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. L'étendue de scénario de 22 $ à 38 $ montre pourquoi un effet de levier conservateur est important.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade.
Top 5 des risques à surveiller pour les investisseurs Pfizer en 2026
Les perspectives de Pfizer dépendent des expirations de brevets, de l'exécution du pipeline, des acquisitions, de la politique de prix et de la demande COVID. Ces risques peuvent affecter les revenus futurs, les flux de trésorerie et la valorisation.
- Les expirations de brevets pourraient retirer des milliards des revenus : Si les nouveaux produits ne remplacent pas l'exclusivité perdue, les ventes et marges pourraient chuter même si Pfizer réduit les coûts. Des revenus plus faibles affaibliraient aussi la couverture des dividendes.
- Les échecs cliniques pourraient effacer la valeur du pipeline : Les programmes d'oncologie et d'obésité en phase tardive dépendent encore de résultats positifs d'efficacité, de sécurité et réglementaires. Une étude échouée pourrait déclencher des dépréciations et forcer Pfizer à dépenser plus sur des actifs de remplacement.
- Seagen et Metsera peuvent prendre plus de temps pour livrer des rendements : Pfizer s'est engagé 43 milliards de dollars pour Seagen et 10 milliards de dollars pour Metsera. Des lancements plus lents ou des retards de développement pourraient réduire les rendements d'acquisition et laisser plus du cas de revenus dépendant des économies de coûts.
- La pression sur les prix des médicaments pourrait affaiblir les marges : Les négociations gouvernementales, les rabais et les restrictions des payeurs peuvent réduire les prix réalisés. Si la croissance des prescriptions ne compense pas une tarification plus basse, le profit des produits pourrait chuter plus rapidement que les revenus en titre.
- Les revenus COVID restent volatils : Paxlovid a chuté de 95% et Comirnaty a diminué de 34% au Q2. La demande saisonnière, les achats gouvernementaux et la circulation virale peuvent encore déplacer les résultats annuels loin des attentes.
Réflexions finales : Devriez-vous investir dans Pfizer en 2026 ?
Le dépassement Q2 de Pfizer, les prévisions de revenus plus élevées et le programme d'économies élargi de 9,7 milliards de dollars montrent une société qui se stabilise après la réinitialisation COVID. L'action offre aussi une exposition à un large portefeuille commercialisé et aux pipelines d'oncologie et d'obésité. La question centrale est de savoir si ces actifs peuvent remplacer les revenus perdus aux expirations de brevets plutôt que seulement soutenir la base actuelle.
Le cas haussier a besoin de victoires du pipeline et de marges plus fortes pour soutenir 38 $. Le cas baissier reflète une érosion plus rapide, des rendements d'acquisition plus faibles et un mouvement vers 22 $. Les traders conservateurs peuvent surveiller le BPA ajusté annuel, la croissance non-COVID, les résultats cliniques pivots, les rendements d'acquisition et le flux de trésorerie libre avant de traiter la reprise comme suffisamment durable pour soutenir une réévaluation de valorisation soutenue.
Rappel de risque : Trader et investir dans des actions comme PFE implique un risque de perte de capital. Les échecs cliniques, les décisions réglementaires, les pertes de brevets, la pression tarifaire, l'exécution d'acquisition et le trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Meilleures actions pharmaceutiques à acheter en 2026 : médicaments anticancéreux, médicaments amaigrissants, ARNm et nouveaux médicaments
- Prédiction de prix Moderna (MRNA) 2026 : L'élan du vaccin anticancer peut-il pousser l'action MRNA vers 180 $ ?
- Prédiction de prix Merck (MRK) 2026 : L'élan du pipeline peut-il pousser l'action MRK vers 170 $ ?
- Prédiction de prix Novo Nordisk (NVO) 2026 : L'élan de Wegovy peut-il pousser NVO vers 60 $ ?
- Prédiction de prix AbbVie (ABBV) 2026 : La croissance des médicaments d'immunologie peut-elle pousser ABBV vers 325 $ ?
- Prédiction de prix Eli Lilly (LLY) 2026 : La demande de médicaments amaigrissants peut-elle pousser LLY vers 1 600 $ ?
