Ouster (OUST) développe une technologie de détection et de perception pour les machines fonctionnant dans le monde physique. Sa plateforme combine le lidar numérique, les caméras stéréo, les calculs IA, la fusion de capteurs, le logiciel de perception et les modèles entraînés pour l'automatisation industrielle, la robotique, les systèmes automobiles et l'infrastructure intelligente. Cette position plus large dans l'IA physique donne à Ouster plus de voies de croissance, bien que l'action reste sensible aux cycles de déploiement des clients, aux prix du matériel et au coût d'intégration de la technologie acquise.
Le dernier trimestre a montré que l'échelle et la rentabilité s'améliorent ensemble, bien que l'entreprise rapporte toujours des pertes. Le chiffre d'affaires Q2 2026 d'Ouster a atteint 54,6 millions de dollars, en hausse de 56 % en glissement annuel, car Ouster a expédié plus de 17 000 capteurs lidar et caméra. La marge brute GAAP s'est étendue à 49 %, mais l'entreprise a toujours enregistré une perte nette de 18,1 millions de dollars, laissant l'effet de levier opérationnel soutenu comme le test d'investissement clé.
Les prévisions de l'action OUST pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de plateforme d'IA physique : La demande Rev8, l'adoption de la vision stéréo et l'expansion du logiciel de perception pourraient maintenir la croissance des revenus au-dessus de 30 % et faire passer l'EBITDA ajusté en territoire positif.
- Le scénario d'adoption et de rentabilité : des déploiements clients plus lents, des coûts d'intégration d'acquisitions et une pression sur les prix pourraient prolonger les pertes et empêcher la base de revenus plus élevée de soutenir une revalorisation durable.
Ce guide détaille les prévisions de l'action OUST, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats Q2 2026 d'Ouster du 6 août, le dépôt trimestriel et les données de marché jusqu'au 11 septembre, plus comment trader les futures d'actions OUST sur BingX TradFi avec du collatéral USDT.
Top 5 des choses à savoir pour les investisseurs Ouster en septembre 2026
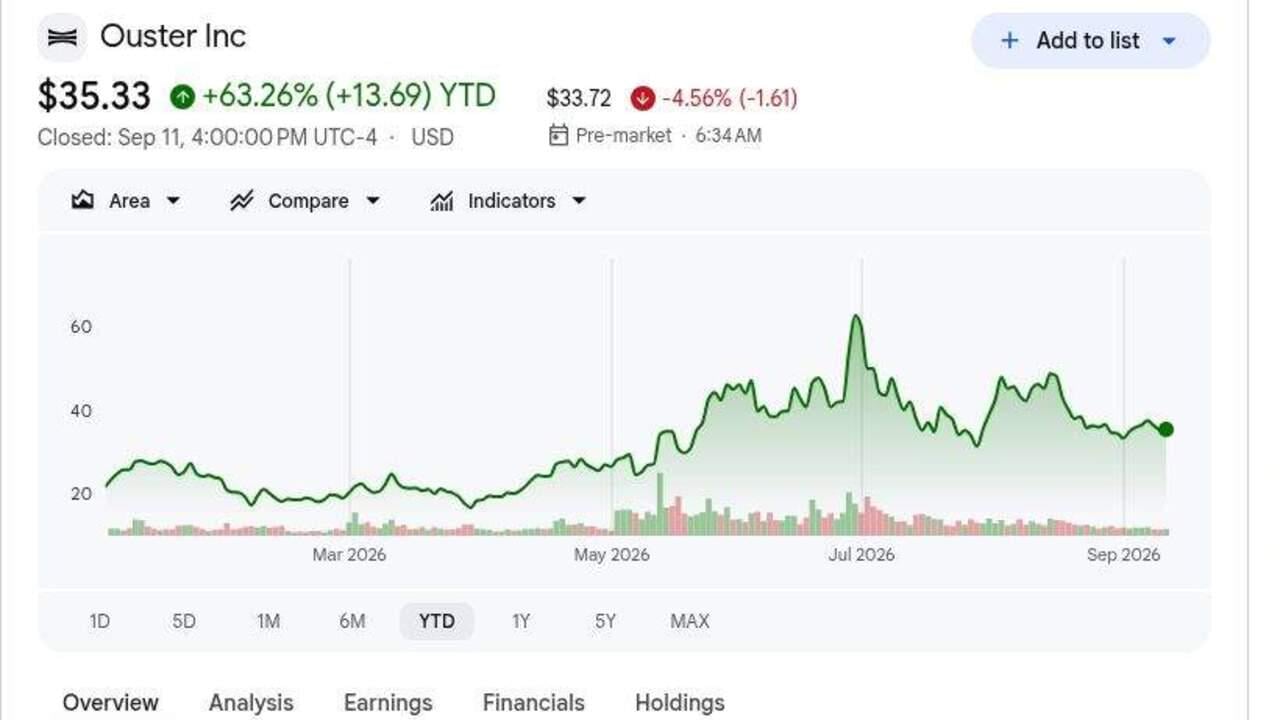
- OUST a clôturé à 35,33 $ le 11 septembre et était en hausse de 63,26 % depuis le début de l'année : Le rallye reflète des expéditions plus fortes, l'amélioration des marges et l'enthousiasme autour de l'IA physique. Les actions restent inférieures à l'objectif moyen de 61,25 $, bien qu'une nouvelle hausse dépende de la conversion de la croissance en flux de trésorerie durable.
- Le chiffre d'affaires Q2 a atteint 54,6 millions de dollars, en hausse de 56 % en glissement annuel : Les ventes ont dépassé le consensus d'environ 51 millions de dollars d'environ 3,6 millions de dollars et ont augmenté de 12 % séquentiellement. La croissance chez les clients industriels et d'infrastructure intelligente réduit la dépendance à un cycle d'adoption.
- Les expéditions de capteurs ont dépassé 17 000 unités : Le lidar a contribué à environ 53 % du total, les caméras constituant le solde après l'acquisition de Stereolabs. Le mix plus large crée plus de points d'entrée pour les clients à travers le matériel, les calculs et les logiciels.
- La marge brute GAAP s'est étendue de 400 points de base à 49 % : La marge brute non-GAAP a atteint 53 %, en hausse de 700 points de base séquentiellement. Un meilleur volume et une meilleure efficacité améliorent l'économie unitaire et rétrécissent le chemin par rapport à la perte d'EBITDA ajusté de 4 millions de dollars.
- Les prévisions de revenus Q3 de 54,5 à 57,5 millions de dollars impliquent une croissance supplémentaire : Le point médian de 56 millions de dollars est d'environ 3 % au-dessus du Q2. La demande Rev8 et les produits Stereolabs doivent compenser le timing normal des projets pour atteindre le haut de la fourchette.
Qu'est-ce qu'Ouster (OUST) ?
Ouster est une entreprise de détection et de perception qui conçoit du matériel et des logiciels permettant aux machines de cartographier et comprendre les environnements tridimensionnels. Ses capteurs lidar numériques génèrent des données spatiales haute résolution, tandis que les caméras, les calculs embarqués et les logiciels de perception transforment ces données en informations utilisables pour l'équipement autonome et l'infrastructure intelligente. Les clients opèrent dans l'automatisation d'entrepôts, la logistique de cour, l'exploitation minière, l'agriculture, la gestion du trafic, la sécurité, la cartographie et la robotique. Les revenus proviennent principalement des expéditions de produits, complétés par les redevances et les opportunités liées aux logiciels à mesure que les déploiements se développent.
L'orientation à long terme d'Ouster se concentre sur une plateforme d'IA physique unifiée plutôt que sur un composant lidar autonome. L'acquisition de Stereolabs a ajouté des caméras stéréo, des calculs IA et des modèles de vision, y compris le produit ZED X Nano, dont le lancement en avril est devenu le plus fort de l'histoire de Stereolabs. Rev8 ajoute la couleur native au lidar numérique, et des partenaires incluant Flyability, GeoCue et la filiale de John Deere GUSS Automation évaluent ou déploient des capteurs Ouster dans l'inspection industrielle, la cartographie aérienne et l'agriculture de précision. Cet écosystème peut élargir la demande et raccourcir le temps d'intégration pour des milliers de clients.
En savoir plus : Top des actions de calcul IA et GPU à acheter en 2026 : Le passage à l'inférence et au silicium personnalisé
Aperçu des résultats Q2 2026 d'Ouster (OUST) : Croissance du chiffre d'affaires, expéditions de capteurs et expansion des marges
Ouster a rapporté un chiffre d'affaires Q2 de 54,6 millions de dollars contre environ 51 millions de dollars attendus, en hausse de 56 % en glissement annuel et de 12 % séquentiellement, tandis que la perte GAAP par action de 0,27 $ était d'environ 0,03 $ plus étroite que le consensus. Les revenus produits ont augmenté de 51 % à 52,8 millions de dollars avec des expéditions dépassant 17 000 capteurs, et la marge brute GAAP s'est étendue à 49 % contre 45 % il y a un an. L'EBITDA ajusté est resté une perte de 4 millions de dollars, tandis que les prévisions Q3 de 54,5 à 57,5 millions de dollars ont maintenu la trajectoire de croissance intacte.
En savoir plus : Aperçu des résultats Q2 FY2026 d'Ouster (OUST) : Un record de revenus de 54,6M$ déclenche une vente de 4,78%
|
Métrique financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q2 2026 |
Consensus 51M$ |
54,6M$ |
Dépassé. Environ 3,6M$ au-dessus du consensus ; +56% AA. |
|
Perte GAAP Q2 par action |
Consensus perte 0,30$ |
Perte 0,27$ |
Dépassé. La perte était 0,03$ plus étroite qu'attendu. |
|
Revenus produits Q2 |
35,0M$ en Q2 2025 |
52,8M$ |
Croissance. +51% AA et +9% séquentiel. |
|
Marge brute GAAP Q2 |
45% en Q2 2025 |
49% |
Étendue. Amélioration de 400 points de base AA. |
|
Marge brute non-GAAP Q2 |
52% en Q2 2025 |
53% |
Étendue. Amélioration de 100 points de base AA. |
|
Perte nette GAAP Q2 |
Perte 20,6M$ en Q2 2025 |
Perte 18,1M$ |
Améliorée. La perte s'est réduite de 2,5M$ AA. |
|
EBITDA ajusté Q2 |
Perte 5M$ en Q2 2025 |
Perte 4M$ |
Amélioré. La perte s'est réduite de 1M$ AA. |
|
Expéditions de capteurs Q2 |
— |
Plus de 17 000 |
Mise à l'échelle. Le lidar représentait environ 53% des unités. |
|
Trésorerie et investissements court terme |
— |
263M$ |
Disponible. Soutient l'investissement produit et intégration. |
|
Perspectives revenus Q3 2026 |
54,6M$ Q2 réel |
54,5M$–57,5M$ |
Relevé. Le point médian implique environ 3% de croissance séquentielle. |
- Un chiffre d'affaires de 54,6 millions de dollars a progressé de 56% et battu le consensus de 3,6 millions de dollars : La demande industrielle et d'infrastructure intelligente a mené le trimestre à travers l'automatisation d'entrepôts, la logistique de cour et le transport. Ces marchés peuvent évoluer indépendamment de l'autonomie des véhicules de tourisme.
- La perte de 0,27$ par action était 0,03$ plus étroite qu'attendu : La perte nette s'est améliorée à 18,1 millions de dollars contre 20,6 millions de dollars il y a un an. La croissance du chiffre d'affaires atteint le résultat net, bien que 46,7 millions de dollars de dépenses opérationnelles maintiennent encore Ouster non rentable.
- Les revenus produits ont augmenté de 51% à 52,8 millions de dollars : Plus de 17 000 capteurs expédiés, incluant environ 9 000 unités lidar et une contribution substantielle de caméras. Des volumes plus élevés peuvent améliorer l'efficacité de fabrication à mesure que le mix produits s'élargit.
- La marge brute GAAP a augmenté de 45% à 49% : La marge brute non-GAAP a atteint 53%, en hausse de sept points séquentiellement. Maintenir ces niveaux raccourcirait le chemin vers l'équilibre EBITDA.
- Les prévisions Q3 de 54,5 à 57,5 millions de dollars prolongent le test de croissance : Le point médian de 56 millions de dollars implique une croissance séquentielle modeste après l'augmentation de 12% du Q2. Rev8, les commandes industrielles répétées et la demande Stereolabs doivent compenser le timing de projet inégal.
Perspectives d'investissement 2026 d'Ouster (OUST) : Scénario haussier 75$ vs Scénario baissier 25$
Le test central est de savoir si Ouster peut transformer la croissance des capteurs et une plateforme d'IA physique plus large en EBITDA ajusté positif sans sacrifier la marge brute GAAP de 49%.
Le scénario haussier : L'adoption de l'IA physique pousse OUST vers 75$
Le scénario haussier suppose que Rev8 devient un capteur préféré pour l'automatisation industrielle, l'infrastructure intelligente et la robotique, tandis que les caméras et calculs Stereolabs élargissent la valeur vendue dans chaque déploiement. La croissance du chiffre d'affaires reste au-dessus de 30%, la marge brute se maintient près ou au-dessus de 50%, et la perte d'EBITDA ajusté de 4 millions de dollars se transforme en profit durable.
Un mouvement vers 75$ nécessite des revenus trimestriels répétés au-dessus du point médian Q3 de 56 millions de dollars, une croissance continue des expéditions au-delà de 17 000 unités et une vente croisée visible à travers lidar, caméras et logiciels. Un EBITDA ajusté positif, des prix stables et de nouveaux grands déploiements avec des partenaires comme GUSS Automation ou Flyability fourniraient la confirmation la plus claire.
Le scénario de base : La croissance industrielle maintient OUST entre 40$ et 55$
Le scénario de base suppose que les déploiements industriels et d'infrastructure intelligente restent sains, Rev8 reçoit des commandes répétées et le portefeuille Stereolabs ajoute du chiffre d'affaires. L'intégration d'acquisition et les dépenses de recherche continues absorbent une partie du gain de profit brut, laissant l'EBITDA ajusté près de l'équilibre plutôt que clairement positif.
OUST pourrait se négocier principalement entre 40$ et 55$ dans ces conditions. Un chiffre d'affaires dans la fourchette Q3 de 54,5 à 57,5 millions de dollars et une marge brute dans les hauts 40 soutiendrait la fourchette. Un retour à la contraction séquentielle ou une marge en dessous de 45% affaiblirait le haut de la fourchette.
Le scénario baissier : Les retards d'adoption tirent OUST vers 25$
Le scénario baissier suppose que les projets d'automatisation s'allongent, les clients retardent les déploiements de flottes et les concurrents font pression sur les prix des capteurs. Un volume plus faible réduirait l'absorption manufacturière, tandis que les coûts d'intégration et de développement produit maintiennent les dépenses opérationnelles près du niveau Q2, prolongeant les pertes nettes et la consommation de trésorerie.
Un mouvement vers 25$ devient plus probable si le chiffre d'affaires tombe en dessous de 54,5 millions de dollars, la marge brute recule vers les 43% enregistrés en Q1, ou les pertes d'EBITDA ajusté s'élargissent à partir de 4 millions de dollars. De faibles commandes répétées pour Rev8 ou une vente croisée de caméras limitée réduiraient également la valorisation attribuée à la plateforme unifiée.
Prévisions de prix de l'action OUST pour 2026 par les analystes de Wall Street
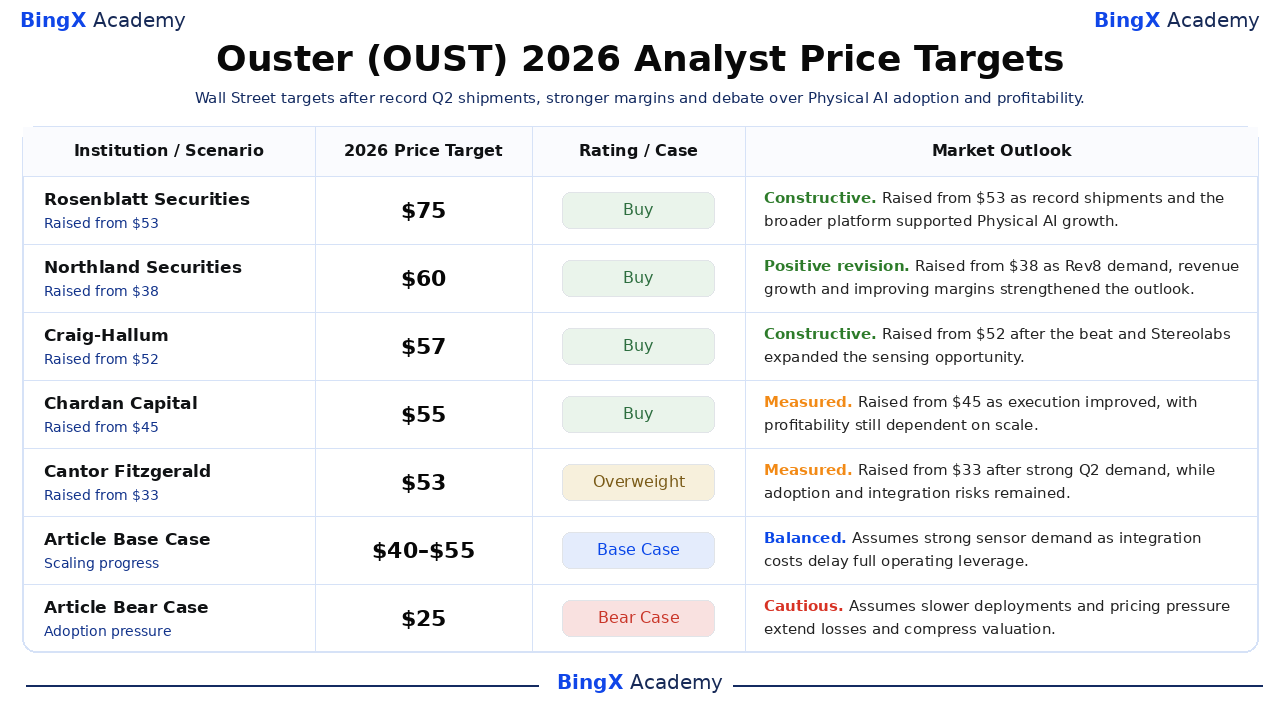
Ces actions d'analystes datées s'étendent de 53$ à 75$ et reflètent différentes hypothèses sur l'adoption de l'IA physique, l'expansion des marges et l'intégration Stereolabs. Ce sont des points de référence tiers plutôt qu'une prévision de consensus unique. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy et restent clairement séparés.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Scénario |
Perspectives de marché |
|
Rosenblatt Securities / Kevin Cassidy |
75$ |
Achat |
Constructif. 8 août : relevé de 53$ car les expéditions record et la plateforme plus large ont soutenu la croissance de l'IA physique. |
|
Northland Securities / Tim Savageaux |
60$ |
Achat |
Révision positive. 8 août : relevé de 38$ car la demande Rev8, la croissance du chiffre d'affaires et les marges ont renforcé les perspectives. |
|
Craig-Hallum / Richard Shannon |
57$ |
Achat |
Constructif. 7 août : relevé de 52$ après le dépassement et Stereolabs ont élargi l'opportunité de détection. |
|
Chardan Capital / Brian Dobson |
55$ |
Achat |
Mesuré. 8 août : relevé de 45$ car l'exécution s'est améliorée, la rentabilité dépendant toujours de l'échelle. |
|
Cantor Fitzgerald / Andres Sheppard |
53$ |
Surpondérer |
Mesuré. 7 août : relevé de 33$ après une forte demande Q2, tandis que les risques d'intégration demeuraient. |
|
Scénario de base de l'article |
40$–55$ |
Scénario de base |
Équilibré. Suppose une forte demande de capteurs car les coûts d'intégration retardent le plein effet de levier opérationnel. |
|
Scénario baissier de l'article |
25$ |
Scénario baissier |
Prudent. Suppose des déploiements plus lents et une pression sur les prix prolongent les pertes et compriment la valorisation. |
Comment trader l'action Ouster (OUST) sur BingX
Tradez les perspectives de demande Rev8, d'adoption de l'IA physique et d'expansion des marges d'Ouster en utilisant BingX TradFi et les outils BingX AI. Parce qu'OUST peut réagir fortement aux expéditions trimestrielles, aux déploiements clients et aux mises à jour de rentabilité, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
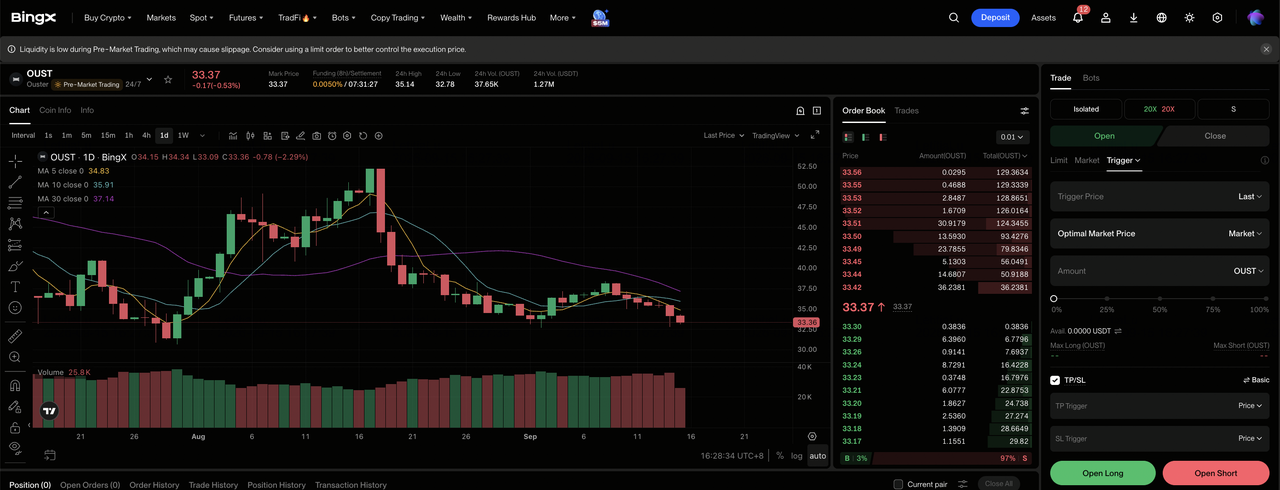
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord d'échange BingX.
Étape 2 : Sélectionnez Ouster (OUST). Recherchez et sélectionnez le contrat de futures perpétuels OUST-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir position longue si l'adoption Rev8, les expéditions et les marges continuent de s'améliorer. Sélectionnez Ouvrir position courte si les déploiements ralentissent, les prix s'affaiblissent ou les pertes s'élargissent.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. OUST a gagné 63,26% depuis le début de l'année jusqu'au 11 septembre, montrant pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez les niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. OUST peut réagir rapidement aux commandes, lancements de produits, prévisions trimestrielles, marge brute, utilisation de trésorerie et intégration d'acquisitions.
Top 5 des risques à surveiller pour les investisseurs Ouster en 2026
La valorisation d'Ouster dépend de l'adoption, des prix, de l'intégration et de la rentabilité. Ces risques peuvent affecter la croissance du chiffre d'affaires, les marges et les flux de trésorerie futurs.
- Une adoption client plus lente pourrait réduire la croissance des expéditions : Plus de 17 000 expéditions Q2 ont soutenu une croissance du chiffre d'affaires de 56%. Des déploiements industriels et d'infrastructure plus longs pourraient réduire l'utilisation d'usine et le profit brut.
- L'intégration Stereolabs pourrait prendre plus de temps que prévu : Les caméras élargissent la plateforme d'Ouster, mais les feuilles de route produits, les canaux de vente et les logiciels nécessitent encore une intégration. Des retards pourraient augmenter les coûts et réduire les bénéfices de vente croisée attendus.
- Une perte nette trimestrielle de 18,1 millions de dollars maintient le risque de financement pertinent : Ouster détenait 263 millions de dollars en trésorerie et investissements court terme, mais les pertes continues réduisent la piste. Des actions supplémentaires pourraient diluer les bénéfices futurs par action.
- Les problèmes de fournisseurs pourraient retarder les livraisons : Ouster s'appuie sur des fabricants incluant Benchmark Electronics et Fabrinet. Les pénuries de composants, les tarifs ou les problèmes de qualité pourraient retarder les revenus et augmenter les coûts unitaires.
- La concurrence sur les prix pourrait faire pression sur la marge brute de 49% : Les concurrents lidar et caméra continuent d'améliorer leurs produits. Les remises pour gagner de gros programmes pourraient réduire le profit brut et retarder l'équilibre EBITDA ajusté.
Réflexions finales : Devriez-vous investir dans Ouster en 2026 ?
Ouster est entré dans la seconde moitié avec un chiffre d'affaires trimestriel record de 54,6 millions de dollars, plus de 17 000 expéditions et une marge brute GAAP de 49%. Ces chiffres montrent que la demande d'IA physique et l'efficacité opérationnelle s'améliorent. La question restante est de savoir si la plateforme unifiée peut générer suffisamment de profit brut récurrent pour éliminer la perte d'EBITDA ajusté de 4 millions de dollars.
Le scénario haussier nécessite l'adoption Rev8, la vente croisée de caméras et un EBITDA positif pour soutenir 75$. Le scénario baissier reflète des déploiements plus lents, une pression sur les prix et des pertes continues qui pourraient tirer OUST vers 25$. Les traders conservateurs peuvent attendre des revenus au-dessus du point médian Q3, des marges stables dans les hauts 40 et un trimestre clair d'EBITDA ajusté positif.
Rappel de risque : Le trading et l'investissement dans des actions comme OUST impliquent un risque élevé de perte en capital. Les retards clients, la pression sur les prix, les défauts produits, les perturbations fournisseurs, les coûts d'intégration, la dilution et le trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Prévision de prix NVIDIA (NVDA) 2026 : La croissance de l'infrastructure IA peut-elle propulser NVDA vers 420$ ?
- Top des actions de calcul IA et GPU à acheter en 2026 : Le passage à l'inférence et au silicium personnalisé
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et de la conception de puces
- Top des actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché du calcul accéléré
