
Oracle (ORCL) vend de la technologie de base de données, l'infrastructure cloud et des applications d'entreprise. Sa base logicielle mature fournit encore des revenus récurrents et des relations clients, tandis qu'Oracle Cloud Infrastructure, ou OCI, devient plus importante pour la croissance à long terme. Cette transition donne à Oracle une exposition directe à la demande d'entraînement et d'inférence IA, bien qu'elle rende également l'action sensible aux coûts des centres de données, au calendrier des projets et à la concentration sur les grands clients.
Son dernier trimestre a montré l'accélération de la transition. Les revenus du Q1 FY2027 d'Oracle ont atteint 19,35 milliards de dollars, en hausse de 30% en glissement annuel, et le BPA dilué non-GAAP a atteint 1,92 $. Les revenus OCI ont bondi de 121% à 7,4 milliards de dollars, bien que 28,5 milliards de dollars de dépenses d'investissement trimestrielles et -5,40 milliards de dollars de flux de trésorerie disponible négatifs aient maintenu le financement et les rendements au centre du débat.
Les prévisions du titre ORCL pour 2026 se centrent maintenant sur deux visions concurrentes :
- Le cas de conversion cloud IA : un carnet de commandes de 664 milliards de dollars et une nouvelle capacité pourraient soutenir une croissance rapide des revenus et des bénéfices.
- Le cas d'intensité capitalistique : la dette, la dilution et un flux de trésorerie disponible faible pourraient limiter la valorisation même si OCI se développe.
Ce guide détaille les prévisions du titre ORCL, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats du Q1 FY2027 d'Oracle du 10 septembre, les divulgations trimestrielles et les données de marché jusqu'au 10 septembre, plus comment trader les futures d'actions ORCL sur BingX TradFi avec une garantie USDT.
Top 5 des choses que les investisseurs Oracle doivent savoir en septembre 2026
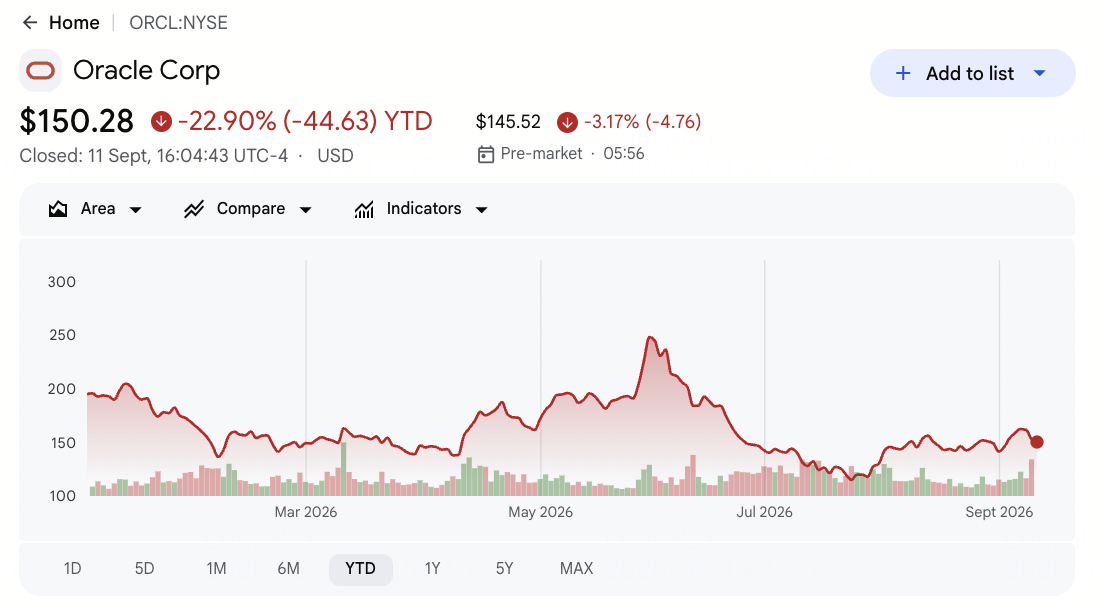
- ORCL a clôturé à 152,94 $ le 10 septembre et était en baisse de 21,53% depuis le début de l'année : Les actions sont restées à plus de 50% en dessous du sommet de 331,00 $ sur 52 semaines. Cet écart reflète les préoccupations concernant le financement, la concentration des clients et l'exécution tandis qu'Oracle développe son infrastructure IA.
- Les revenus trimestriels ont atteint 19,35 milliards de dollars, en hausse de 30% en glissement annuel : Les revenus ont dépassé le consensus d'environ 220 millions de dollars, tandis que le BPA ajusté de 1,92 $ a dépassé l'estimation de 1,74 $. La croissance d'OCI est maintenant suffisamment importante pour affecter matériellement les résultats consolidés.
- Les revenus OCI ont augmenté de 121% à 7,4 milliards de dollars : Le résultat a battu l'estimation d'environ 7,19 milliards de dollars alors que la demande d'entraînement et d'inférence IA augmentait. Oracle doit encore ajouter de la capacité assez rapidement pour convertir la demande en revenus.
- Les obligations de performance restantes ont atteint 664 milliards de dollars : Le carnet de commandes a dépassé l'attente d'environ 639,9 milliards de dollars, tandis qu'Oracle a signé plus de 30 milliards de dollars de nouveaux contrats cloud IA. Une meilleure conversion du carnet de commandes pourrait améliorer la visibilité des revenus futurs.
- Les dépenses d'investissement ont atteint 28,5 milliards de dollars alors que le flux de trésorerie disponible est tombé à -5,40 milliards de dollars négatifs : La consommation de trésorerie était meilleure que l'estimation négative de -9,56 milliards de dollars, aidée par les prépaiements des clients. Même ainsi, les dépenses supérieures aux revenus trimestriels maintiennent l'attention sur les préoccupations de financement et de retour sur investissement.
Qu'est-ce qu'Oracle (ORCL) ?
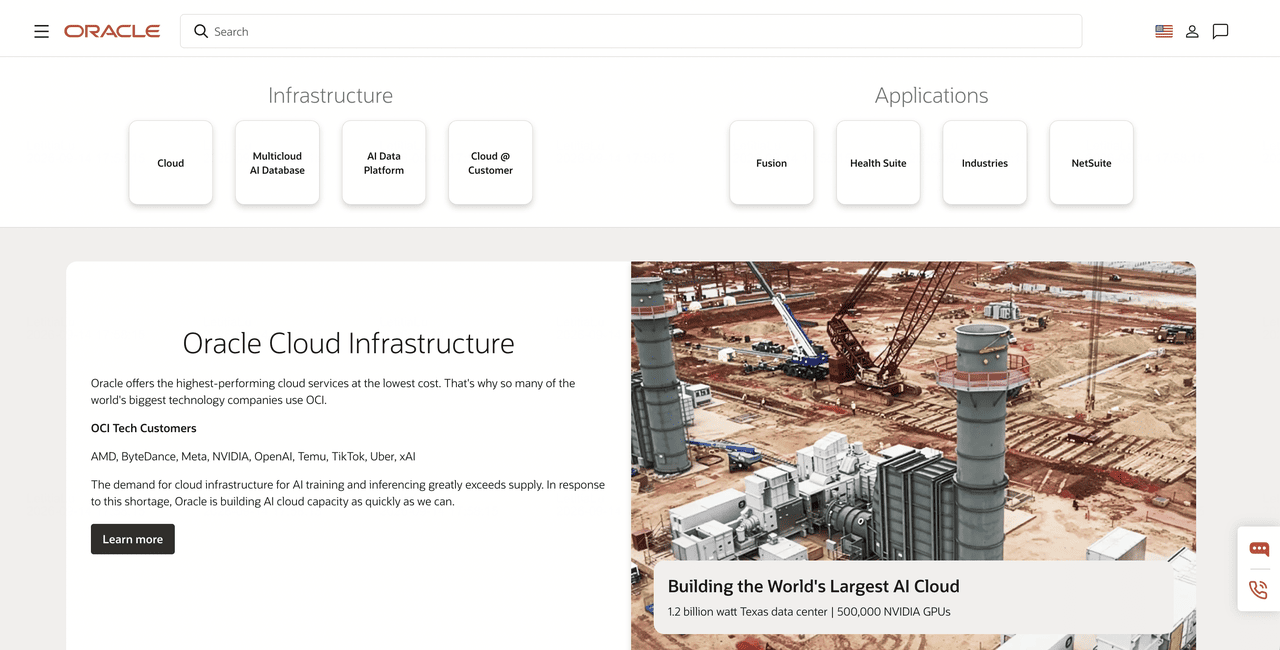
Oracle est une entreprise de technologie d'entreprise construite autour des bases de données, des services cloud et des applications métier. OCI fournit l'informatique, le stockage, la mise en réseau et l'infrastructure IA accélérée, tandis qu'Oracle AI Database et Exadata gèrent les données d'entreprise de grande valeur. Fusion fournit des logiciels cloud pour la finance, les ressources humaines, les chaînes d'approvisionnement et les opérations client, avec NetSuite servant les organisations plus petites et de taille moyenne. Les revenus proviennent d'abonnements, de la consommation cloud, de licences logicielles, du support et de services liés au matériel dans des environnements privés, publics et multi-cloud.
La stratégie à long terme d'Oracle connecte l'infrastructure IA avec les données et flux de travail déjà utilisés par les grandes organisations. OpenAI, Meta, NVIDIA, xAI, ByteDance, TikTok et Uber font partie des clients technologiques nommés sur le site d'Oracle, et Oracle développe sa capacité IA pour répondre à une demande qui dépasse encore l'offre. Son empreinte de base de données multi-cloud s'étend également à AWS, Microsoft Azure et Google Cloud, permettant aux clients d'exécuter les bases de données Oracle aux côtés d'autres plateformes cloud. Fusion, Oracle Health et les applications industrielles étendent cette stratégie de l'infrastructure vers les flux de travail métier récurrents.
Lire la suite : Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
Aperçu des résultats Q1 FY2027 d'Oracle (ORCL) : Revenus, croissance OCI et amélioration de la consommation de trésorerie
Oracle a livré 19,35 milliards de dollars de revenus contre 19,13 milliards attendus, un BPA ajusté de 1,92 $ contre 1,74 $ attendu et des revenus OCI de 7,4 milliards de dollars, en hausse de 121%. Le bénéfice net GAAP a augmenté de 60% à 4,70 milliards de dollars, les obligations de performance restantes ont atteint 664 milliards de dollars et le flux de trésorerie disponible était négatif de 5,40 milliards de dollars après 28,5 milliards de dollars de dépenses d'investissement. Le trimestre a renforcé le cas de la demande, bien que la conversion de trésorerie reste le compromis central.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q1 FY2027 |
Consensus 19,13 Md$ |
19,35 Md$ |
Battu. Environ 220 M$ au-dessus du consensus ; +30% en glissement annuel. |
|
BPA dilué non-GAAP Q1 |
Consensus 1,74 $ |
1,92 $ |
Battu. 0,18 $ au-dessus du consensus ; +31% en glissement annuel. |
|
Bénéfice net GAAP Q1 |
Consensus 4,10 Md$ |
4,70 Md$ |
Battu. +60% en glissement annuel grâce à l'échelle des revenus qui a dopé les bénéfices. |
|
BPA dilué GAAP Q1 |
— |
1,56 $ |
Amélioré. +54% en glissement annuel. |
|
Revenus cloud |
— |
11,6 Md$ ; +62% en glissement annuel |
Accéléré. Le cloud a représenté environ 60% du chiffre d'affaires total. |
|
Revenus OCI |
Consensus 7,19 Md$ |
7,4 Md$ ; +121% en glissement annuel |
Battu. La demande d'entraînement et d'inférence IA a plus que doublé les revenus IaaS. |
|
Obligations de performance restantes |
Consensus 639,9 Md$ |
664 Md$ |
Battu. Plus de 30 Md$ de nouveaux contrats cloud IA ont élargi la visibilité. |
|
Dépenses d'investissement Q1 |
— |
28,5 Md$ |
Élevé. Les dépenses ont dépassé les revenus trimestriels et ont pesé sur les flux de trésorerie. |
|
Flux de trésorerie disponible Q1 |
Consensus -9,56 Md$ |
-5,40 Md$ |
Meilleur. Les prépaiements des clients ont réduit la consommation de trésorerie attendue. |
|
Perspectives de croissance des revenus Q2 |
— |
30%-34% à devise constante |
Fort. Les revenus cloud devraient croître de 64%-70%. |
|
Perspectives de revenus FY2027 |
Précédent : environ 90 Md$ |
Au moins 90 Md$ |
Réaffirmé. La livraison de capacité reste le test de conversion clé. |
|
BPA non-GAAP FY2027 |
Précédent : 8,05 $ |
8,10 $ |
Relevé. Des revenus cloud plus élevés ont compensé la pression du financement et du mix. |
- Des revenus de 19,35 milliards de dollars ont battu le consensus d'environ 220 millions de dollars : Les ventes ont augmenté de 30% en glissement annuel alors que le cloud atteignait environ 60% des revenus. Ce changement de mix montre que la demande IA se convertit en ventes déclarées, bien que la performance reste modeste par rapport au carnet de commandes d'Oracle.
- Le BPA ajusté de 1,92 $ a battu l'estimation de 1,74 $ de 0,18 $ : Les bénéfices ajustés ont augmenté de 31%, tandis que le bénéfice net GAAP a augmenté de 60% à 4,70 milliards de dollars. La croissance des bénéfices aux côtés de l'expansion cloud aide à apaiser les inquiétudes selon lesquelles les dépenses d'infrastructure affaibliraient immédiatement l'effet de levier opérationnel.
- Les revenus OCI de 7,4 milliards de dollars ont augmenté de 121% et battu le consensus : Le résultat a dépassé l'estimation de 7,19 milliards de dollars alors qu'une capacité accrue de centres de données soutenait les charges de travail IA. Maintenir cette croissance nécessite qu'Oracle mette en ligne la puissance et la capacité de calcul sans retards majeurs ni dépassements de coûts.
- Les RPO de 664 milliards de dollars ont dépassé les attentes d'environ 24 milliards de dollars : Plus de 30 milliards de dollars de nouveaux contrats cloud IA ont élargi le carnet de commandes. De meilleures économies contractuelles pourraient réduire le fardeau du financement à mesure qu'une plus grande partie de cette demande se convertit en revenus.
- Le flux de trésorerie disponible était négatif de 5,40 milliards de dollars après 28,5 milliards de dollars de capex : Le déficit était de 4,16 milliards de dollars meilleur que le consensus, aidé par 11,36 milliards de dollars de prépaiements clients. La pression de financement s'est atténuée, bien que les flux de trésorerie opérationnels doivent encore rattraper la construction d'infrastructure.
Prédiction du prix de l'action Oracle 2026 : Cas haussier 260 $ vs Cas baissier 110 $
Les perspectives d'investissement d'Oracle dépendent de la rapidité avec laquelle son carnet de commandes de 664 milliards de dollars devient des revenus et si l'économie contractuelle peut soutenir les rendements après une construction inhabituellement intensive en capital. Les scénarios ci-dessous sont des fourchettes éditoriales, pas des objectifs de Wall Street ou des résultats garantis.
Le Cas Haussier : Une forte croissance cloud pousse ORCL vers 260 $
Le Cas Haussier suppose qu'OCI reste le principal moteur de croissance d'Oracle après une hausse des revenus de 121% à 7,4 milliards de dollars. Une nouvelle capacité convertit le carnet de commandes de 664 milliards de dollars selon le calendrier, les clients continuent de prépayer les déploiements et les nouveaux contrats IA nécessitent moins de capital que les accords antérieurs.
Un mouvement vers 260 $ nécessiterait une croissance des revenus Q2 de 30% à 34%, une croissance cloud proche de la fourchette guidée de 64% à 70% et une amélioration visible du flux de trésorerie disponible négatif de 5,40 milliards de dollars. Des mises à niveau continues du BPA au-delà du nouvel objectif FY2027 de 8,10 $ renforceraient le cas.
Le Cas de Base : Une croissance cloud stable maintient ORCL entre 185 $ et 225 $
Le Cas de Base suppose qu'OCI reste fort alors que la croissance se normalise par rapport à 121%, tandis que les abonnements aux bases de données et applications préservent les revenus récurrents. La conversion du carnet de commandes soutient au moins 90 milliards de dollars de revenus FY2027, bien que les dépenses importantes maintiennent le flux de trésorerie disponible et la valorisation sous les pics précédents.
Dans ce scénario, ORCL pourrait trader principalement entre 185 $ et 225 $. Les ajouts de capacité, des calendriers de projets stables et une consommation de trésorerie meilleure qu'attendue soutiendraient la fourchette. Des besoins en capital plus élevés sans croissance correspondante des revenus limiteraient le potentiel de hausse.
Le Cas Baissier : Les retards de centres de données tirent ORCL vers 110 $
Le Cas Baissier suppose que les projets de centres de données glissent ou que des clients majeurs reportent les charges de travail. Oracle porterait alors les coûts de financement, de bail et de construction avant l'arrivée de suffisamment de revenus cloud, maintenant le flux de trésorerie disponible négatif et affaiblissant la confiance dans le carnet de commandes de 664 milliards de dollars.
Un mouvement vers 110 $ deviendrait plus probable si la croissance d'OCI chute fortement sous les prévisions, si les revenus annuels ratent 90 milliards de dollars ou si le capex augmente au-delà des plans actuels. Des coûts d'intérêts plus élevés ou une émission d'actions ajouteraient une pression supplémentaire sur les bénéfices et la valorisation.
Prévisions de prix de l'action Oracle pour 2026 par les analystes de Wall Street
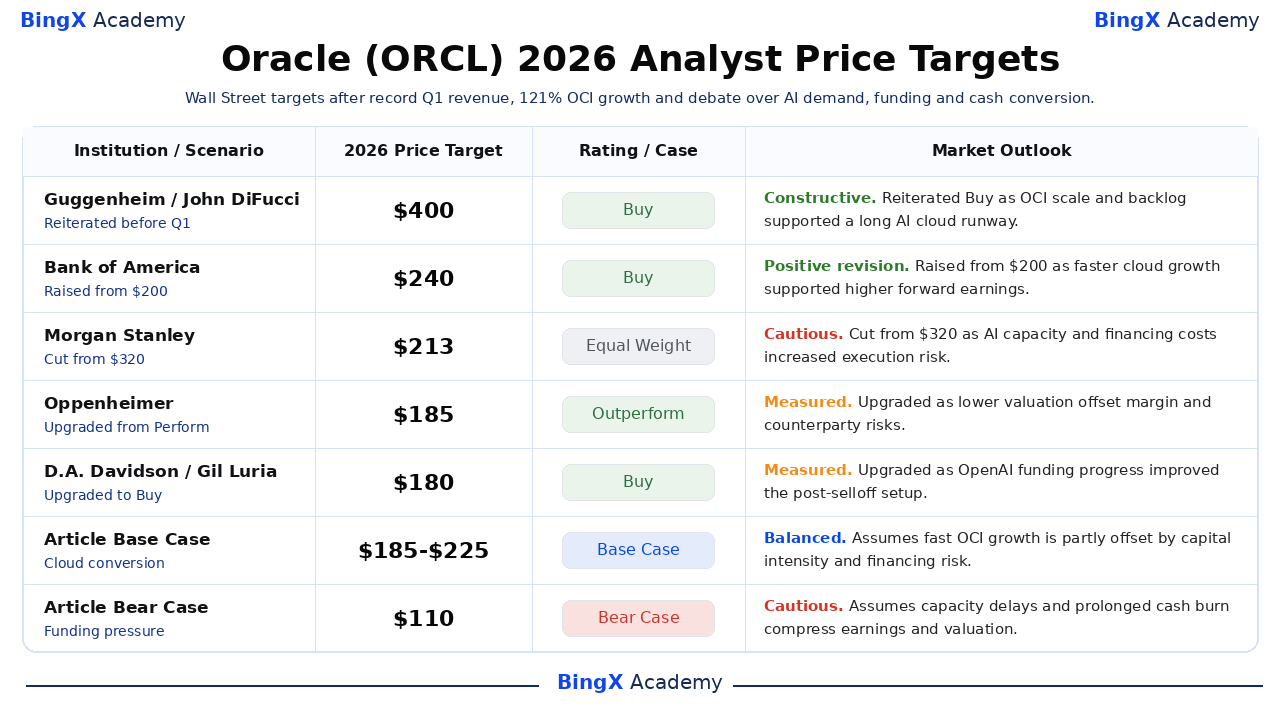
Les objectifs de Wall Street s'étendent de 180 $ à 400 $ sur les cinq actions citées, reflétant un désaccord sur la question de savoir si la croissance d'OCI et un carnet de commandes de 664 milliards de dollars peuvent l'emporter sur l'intensité capitalistique. Les objectifs précèdent ou précèdent immédiatement les résultats Q1, ils sont donc des points de référence plutôt que des prévisions post-résultats synchronisées ou des promesses de prix.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspectives de marché |
|
Guggenheim / John DiFucci |
400 $ |
Acheter |
Constructif. 8 septembre : réitéré alors que l'échelle d'OCI et le carnet de commandes soutenaient une longue piste cloud IA. |
|
Bank of America / Brad Sills |
240 $ |
Acheter |
Révision positive. 9 juin : relevé de 200 $ alors qu'une croissance cloud plus rapide soutenait des bénéfices futurs plus élevés. |
|
Morgan Stanley / Keith Weiss |
213 $ |
Pondération égale |
Prudent. 23 janvier : réduit de 320 $ alors que la capacité IA et les coûts de financement augmentaient le risque d'exécution. |
|
Oppenheimer / Brian Schwartz |
185 $ |
Surperformer |
Mesuré. 25 février : mis à niveau de Performer alors qu'une valorisation plus faible compensait les risques de marge et de contrepartie. |
|
D.A. Davidson / Gil Luria |
180 $ |
Acheter |
Mesuré. 9 février : mis à niveau vers Acheter alors que les progrès du financement d'OpenAI amélioraient la configuration post-selloff. |
|
Cas de Base de l'Article |
185 $-225 $ |
Cas de Base |
Équilibré. Suppose qu'une croissance rapide d'OCI est partiellement compensée par l'intensité capitalistique et le risque de financement. |
|
Cas Baissier de l'Article |
110 $ |
Cas Baissier |
Prudent. Suppose des retards de capacité et une consommation de trésorerie prolongée comprimant les bénéfices et la valorisation. |
Comment trader l'action Oracle (ORCL) sur BingX
Tradez la demande cloud IA d'Oracle, la livraison de capacité et les perspectives de flux de trésorerie en utilisant BingX TradFi et BingX AI outils. Parce qu'ORCL peut réagir fortement aux réservations cloud, aux plans de dépenses d'investissement et aux divulgations de grands clients, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
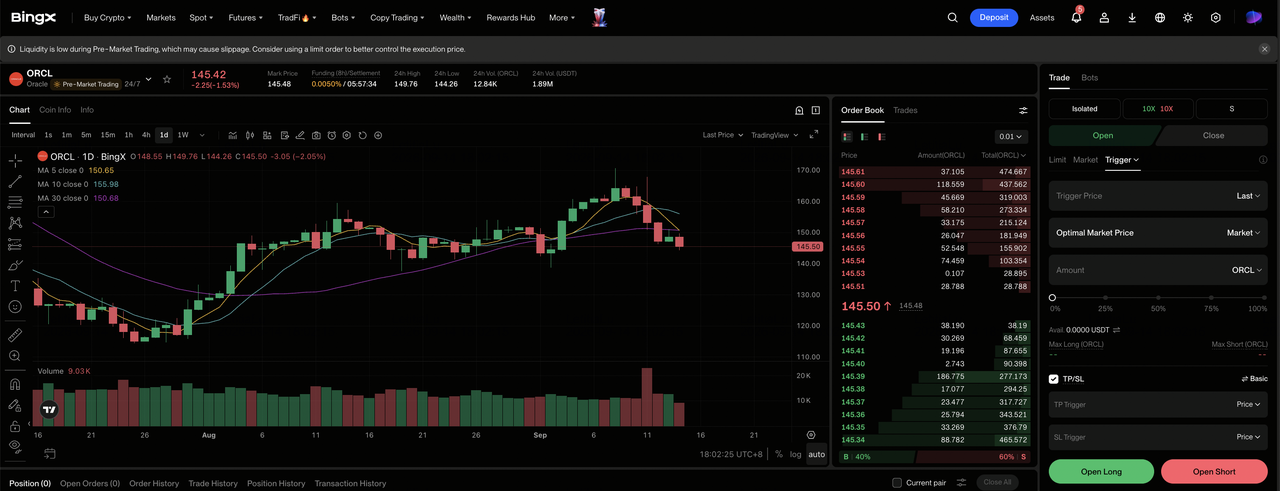
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de la bourse BingX.
Étape 2 : Sélectionner Oracle (ORCL). Recherchez et sélectionnez le contrat futures perpétuels ORCL-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si la croissance d'OCI et la conversion du carnet de commandes améliorent les bénéfices et le flux de trésorerie. Sélectionnez Ouvrir une position courte si les retards de capacité ou les coûts de financement affaiblissent les rendements.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La baisse de 21,53% depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. ORCL peut réagir rapidement aux prévisions cloud, aux mises à jour du carnet de commandes, aux plans capex et à la concentration des clients.
Top 5 des risques à surveiller pour les investisseurs Oracle en 2026
Le potentiel de hausse d'Oracle dépend de l'expansion de capacité, de la demande client, du financement et de l'économie cloud. Ces risques peuvent affecter la conversion des revenus, le flux de trésorerie disponible et la valorisation.
- Les lourdes dépenses d'investissement augmentent le seuil de rendement : Oracle a dépensé 28,5 milliards de dollars ce trimestre contre 19,35 milliards de dollars de revenus, contribuant à un flux de trésorerie disponible négatif de 5,40 milliards de dollars. Une utilisation lente ou des prix plus faibles pourraient laisser les coûts de financement et d'amortissement devancer les profits.
- Un carnet de commandes de 664 milliards de dollars augmente le risque d'exécution : Les gros contrats IA fournissent de la visibilité mais augmentent aussi la dépendance aux clients majeurs et au calendrier des projets. Des déploiements retardés pourraient affecter les revenus, l'utilisation et les encaissements sur plusieurs trimestres.
- La croissance d'OCI dépend de l'arrivée des centres de données à temps : Les revenus OCI ont augmenté de 121% à 7,4 milliards de dollars, mais l'expansion nécessite de l'énergie, du terrain, des équipements de réseau et des accélérateurs. Des retards de construction ou des pénuries d'approvisionnement pourraient ralentir la conversion du carnet de commandes.
- La croissance cloud pourrait presser les marges logicielles : OCI croît beaucoup plus rapidement que les activités logicielles traditionnelles d'Oracle. Si l'infrastructure à marge plus faible devient une plus grande part des revenus, les ventes peuvent augmenter rapidement tandis que les marges et la conversion de trésorerie s'améliorent plus lentement.
- Plus de financement pourrait réduire le potentiel par action : La construction d'Oracle peut nécessiter de la dette, des baux ou des actions supplémentaires. Des dépenses d'intérêts plus élevées ou une émission d'actions pourrait limiter la croissance du BPA même si les revenus cloud restent forts.
Réflexions finales : Devriez-vous investir dans Oracle en 2026 ?
Les résultats Q1 d'Oracle ont renforcé le cas opérationnel. Les revenus ont augmenté de 30%, les revenus OCI ont augmenté de 121%, le BPA ajusté a battu le consensus de 0,18 $ et les RPO ont atteint 664 milliards de dollars. La question clé n'est plus de savoir si la demande cloud IA existe. C'est de savoir si Oracle peut livrer de la capacité et transformer cette demande contractée en revenus rentables plus rapidement que l'investissement, les intérêts et la dilution ne consomment les gains.
Le Cas de Base 185 $-225 $ offre le cadre le plus équilibré car il reconnaît à la fois la conversion cloud rapide et le flux de trésorerie disponible négatif de 5,40 milliards de dollars. Un investisseur conservateur devrait surveiller la croissance d'OCI, les dépenses d'investissement trimestrielles, les prépaiements clients, les ajouts de RPO et les progrès vers au moins 90 milliards de dollars de revenus FY2027. Une amélioration sur ces mesures soutiendrait le potentiel de hausse, tandis que des retards de projets ou une consommation de trésorerie renouvelée renforcerait le Cas Baissier.
Rappel de risque : Ces scénarios sont des estimations de recherche conditionnelles, pas des conseils d'investissement ou des rendements garantis. Les actions et contrats à effet de levier peuvent perdre de la valeur, et les positions à effet de levier peuvent être liquidées.
Lectures connexes
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions de calcul IA et GPU à acheter en 2026 : Le passage à l'inférence et au silicium personnalisé
- Top des actions de semi-conducteurs IA à acheter en 2026 : Guide complet des puces IA et de la chaîne d'approvisionnement
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et de la conception de puces
- Top des actions d'hyperscaler IA à surveiller en 2026 : La course de 700 milliards de dollars de l'infrastructure cloud
- Top des actions d'infrastructure cloud IA à acheter en 2026 dans le contexte des dépenses d'investissement des hyperscalers et du boom du néocloud
