
Okta (OKTA) fournit des logiciels d'identité et de gestion d'accès dans le cloud pour les employés, les clients, les machines et les agents IA. Ses plateformes Workforce Identity et Customer Identity gèrent l'authentification, l'autorisation, la gouvernance et l'accès privilégié à travers les applications d'entreprise. Cette position indépendante donne à Okta une exposition aux dépenses de sécurité croissantes, bien que l'action reste sensible à la concurrence, au calendrier des contrats d'entreprise et à l'évaluation que les investisseurs accordent à la demande future d'agents IA.
Le dernier trimestre a renforcé l'argumentaire opérationnel. Le chiffre d'affaires du Q2 fiscal 2027 d'Okta a atteint 805 millions de dollars, en hausse de 11 % par rapport à l'année précédente, les obligations de performance restantes actuelles ont augmenté de 14 % à 2,585 milliards de dollars et le flux de trésorerie disponible a augmenté de 40 % à 227 millions de dollars. La question d'investissement est de savoir si les nouveaux produits de gouvernance, d'accès privilégié et d'agents IA peuvent maintenir la croissance contractée au-dessus du chiffre d'affaires déclaré alors que l'activité principale devient plus importante.
Les prévisions d'actions OKTA pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de la plateforme d'identité et des agents IA : une croissance plus rapide du cRPO, une adoption plus large des nouveaux produits de sécurité et un effet de levier opérationnel pourraient prolonger l'expansion à deux chiffres alors que les entreprises sécurisent les identités humaines et IA.
- Le cas de la concurrence et de la normalisation de la croissance : les plateformes rivales pourraient ralentir les réservations avant que les revenus des agents IA ne deviennent significatifs, réduisant les attentes de croissance et le multiple logiciel attribué à Okta.
Ce guide détaille les prévisions d'actions OKTA, les scénarios de prix pour 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats du Q2 fiscal 2027 d'Okta du 26 août, le dépôt trimestriel et les données de marché jusqu'au 18 septembre, plus comment trader les contrats à terme d'actions OKTA sur BingX TradFi avec garantie USDT.
Top 5 des Choses que les Investisseurs Okta Doivent Savoir en Septembre 2026
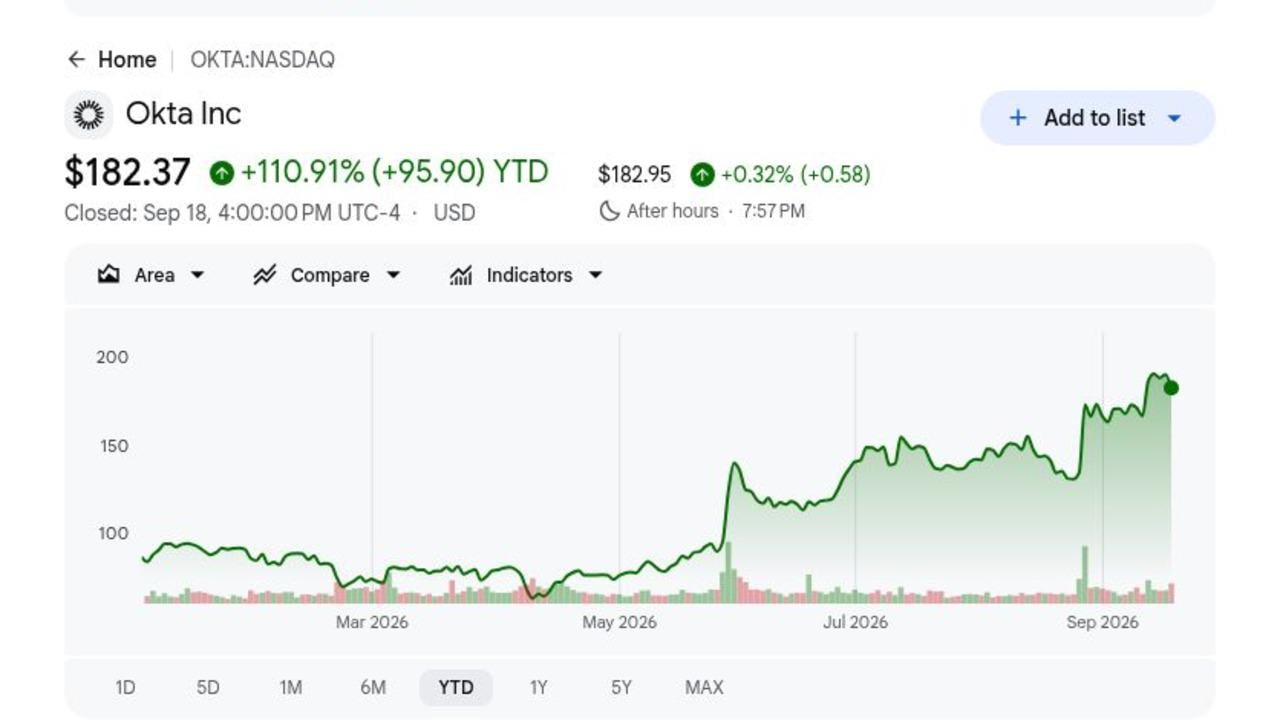
- OKTA a clôturé à 182,37 $ le 18 septembre et était en hausse de 110,91 % en 2026 : Le rallye reflète une exécution plus solide et une demande croissante de contrôles d'identité autour des agents IA. Avec des actions près du consensus d'analystes de 183,71 $, une hausse supplémentaire nécessiterait probablement des estimations de bénéfices plus élevées plutôt qu'une simple reprise.
- Le chiffre d'affaires du Q2 fiscal a atteint 805 millions de dollars, en hausse de 11 % : Le chiffre d'affaires a dépassé le milieu des prévisions d'Okta de 790 à 794 millions de dollars de 13 millions de dollars. Le chiffre d'affaires des abonnements a augmenté de 12 % à 793 millions de dollars et représentait 98,5 % des ventes totales.
- Le RPO actuel a augmenté de 14 % à 2,585 milliards de dollars : Le RPO total a augmenté de 17 % à 4,858 milliards de dollars, tous deux plus rapidement que la croissance du chiffre d'affaires de 11 % du trimestre. L'écart indique une demande contractée plus forte, bien que ce carnet de commandes doive encore se convertir en croissance soutenue du chiffre d'affaires.
- Le flux de trésorerie disponible a augmenté de 40 % à 227 millions de dollars : La marge de flux de trésorerie disponible s'est étendue de six points à 28 %, tandis que la marge opérationnelle GAAP s'est améliorée de 6 % à 13 %. Une meilleure conversion de trésorerie donne à Okta plus de marge pour financer le développement de produits et les rachats.
- Les prévisions de chiffre d'affaires fiscal 2027 ont augmenté à 3,216-3,226 milliards de dollars : Le milieu a augmenté de 21 millions de dollars par rapport à la fourchette précédente malgré environ un point de vent contraire de croissance du fait du transfert de plus de services professionnels vers les partenaires. Les prévisions de flux de trésorerie disponible annuel de 910 à 930 millions de dollars impliquent une marge de 28 % à 29 %.
Qu'est-ce qu'Okta (OKTA) ?
Okta est une société indépendante de sécurité d'identité dont la plateforme cloud connecte les utilisateurs et les machines aux applications sous des politiques gérées de manière centralisée. Workforce Identity Cloud inclut l'authentification unique, l'authentification multifactorielle adaptative, la gestion du cycle de vie, la gouvernance d'identité et l'accès privilégié. Customer Identity Cloud, construit autour d'Auth0, permet aux développeurs d'ajouter l'authentification et l'autorisation aux produits numériques. Les contrats d'abonnement génèrent presque tous les revenus, et la conception neutre de la plateforme permet aux clients de connecter des applications à travers plusieurs fournisseurs de cloud et de logiciels.
La stratégie à long terme consiste à aller au-delà de la connexion vers la gouvernance et la protection contre les menaces pour chaque identité, y compris les comptes non humains et les agents autonomes. Okta développe des contrôles de découverte, d'autorisation et de cycle de vie pour les agents IA tout en étendant l'Identity Governance et l'Accès Privilégié chez les clients existants. Les exemples de clients nommés incluent McLaren Racing, Wyndham, Hitachi, Booking.com, Mars et FedEx, donnant à la plateforme une exposition dans les environnements grand public, industriels et réglementés. Cette ampleur soutient la vente croisée, bien qu'elle place également Okta face aux offres d'identité groupées des plateformes logicielles plus importantes.
Aperçu des Résultats Q2 FY2027 d'Okta (OKTA) : Chiffre d'Affaires, cRPO et Flux de Trésorerie Accélèrent
Okta a livré 805 millions de dollars de chiffre d'affaires contre un milieu de prévisions de 792 millions de dollars, 1,05 $ de BPA non-GAAP dilué contre des perspectives de 0,95 $ à 0,97 $, et 2,585 milliards de dollars de cRPO, en hausse de 14 %. Le résultat opérationnel GAAP a atteint 107 millions de dollars et le flux de trésorerie disponible a atteint 227 millions de dollars. La direction a relevé les prévisions annuelles de chiffre d'affaires à 3,216-3,226 milliards de dollars, bien que la fourchette de croissance de 10 % à 11 % montre que des réservations plus solides doivent encore produire une réaccélération durable.
|
Métrique Financière |
Prévisions / Consensus |
Déclaré / Réel |
Surprise |
|
Chiffre d'affaires Q2 FY2027 |
Prévisions 790M$-794M$ |
805M$ |
Dépassé. 13M$ au-dessus du milieu ; en hausse de 11 % YoY. |
|
Chiffre d'affaires des abonnements |
711M$ il y a un an |
793M$ |
Étendu. En hausse de 12 % YoY. |
|
BPA non-GAAP dilué |
Prévisions 0,95$-0,97$ |
1,05$ |
Dépassé. Huit cents au-dessus du haut de gamme. |
|
RPO |
— |
4,858Mds$ ; +17% |
Accéléré. Le carnet de commandes a dépassé le chiffre d'affaires. |
|
RPO actuel |
— |
2,585Mds$ ; +14% |
Positif. La demande contractée à court terme s'est renforcée. |
|
Résultat opérationnel GAAP |
41M$ ; marge 6% il y a un an |
107M$ ; marge 13% |
Amélioré. La marge s'est étendue de sept points. |
|
Flux de trésorerie disponible |
162M$ ; marge 22% il y a un an |
227M$ ; marge 28% |
Étendu. Le flux de trésorerie a augmenté de 40%. |
|
Perspectives chiffre d'affaires FY2027 |
Précédent 3,19Mds$-3,21Mds$ |
3,216Mds$-3,226Mds$ |
Relevé. Le milieu a augmenté de 21M$. |
- Le chiffre d'affaires a dépassé le milieu des prévisions de 13 millions de dollars : Les ventes ont augmenté de 11 %, soutenues par une croissance des abonnements de 12 % alors que plus de travail de services a été transféré vers les partenaires. Le chiffre d'affaires des abonnements a atteint 793 millions de dollars et représentait 98,5 % des ventes totales, préservant la base de revenus récurrents d'Okta.
- Le BPA non-GAAP a atteint 1,05 $, en hausse de 15 % : Le résultat a dépassé le haut de gamme précédent de 0,08 $, tandis que le BPA GAAP dilué est passé de 0,37 $ à 0,65 $. Le bénéfice net GAAP a également augmenté à 116 millions de dollars contre 67 millions de dollars, montrant un effet de levier opérationnel plus fort.
- Le RPO a atteint 4,858 milliards de dollars, en hausse de 17 % : Le cRPO a augmenté de 14 %, également plus rapidement que le chiffre d'affaires déclaré. Le solde actuel de 2,585 milliards de dollars améliore la visibilité à court terme si les clients se déploient et renouvellent selon le calendrier.
- La marge de flux de trésorerie disponible s'est étendue à 28 % : L'amélioration de six points est venue aux côtés de 234 millions de dollars de flux de trésorerie opérationnel et de 2,299 milliards de dollars de trésorerie et d'investissements à court terme. Une génération de trésorerie plus forte donne à Okta plus de marge pour investir et racheter des actions.
- Les prévisions annuelles de chiffre d'affaires ont augmenté à un milieu de 3,221 milliards de dollars : La direction a absorbé environ un point de vent contraire des services et a quand même relevé la fourchette. Les prévisions Q3 de 813 à 817 millions de dollars impliquent environ 10 % de croissance, tandis que les prévisions annuelles de flux de trésorerie disponible de 910 à 930 millions de dollars impliquent une marge de 28 % à 29 %.
Lire plus : Prédiction de Prix Palo Alto Networks (PANW) 2026 : La Plateformisation Peut-elle Pousser PANW Vers 450 $ ?
Perspectives d'Investissement Okta (OKTA) 2026 : Cas Haussier 225 $ vs Cas Baissier 130 $
Les perspectives d'Okta pour 2026 dépendent de savoir si la sécurité des agents IA peut ajouter une nouvelle couche de croissance tandis que la demande d'identité principale et les marges de flux de trésorerie disponible restent solides. L'avantage vient d'une croissance plus rapide du cRPO et de la vente croisée, tandis que la concurrence et la valorisation plus élevée de l'action restent les principaux risques.
Le Cas Haussier : Forte Demande de Sécurité IA Pousse OKTA Vers 225 $
Le Cas Haussier suppose que la découverte, la gouvernance et l'autorisation des agents IA élargissent le marché d'Okta tandis que les réservations Workforce et Customer Identity restent saines. Le cRPO reste près ou au-dessus de 14 %, et la marge annuelle de flux de trésorerie disponible reste autour de la fourchette guidée de 28 % à 29 %.
Un mouvement vers 225 $ nécessiterait des dépassements répétés de chiffre d'affaires et de cRPO, une vente croisée plus forte de la gouvernance et de l'accès privilégié, et des preuves que les produits d'agents IA produisent de vrais contrats plutôt que seulement des pilotes. Les objectifs d'analystes près de 219 $ fourniraient un soutien supplémentaire.
Le Cas de Base : Croissance d'Identité Stable Maintient OKTA Entre 175 $ et 200 $
Le Cas de Base suppose que le chiffre d'affaires croît autour de 10 % à 11 % et que le cRPO reste dans les bas à mi-adolescents. La génération de trésorerie reste forte, bien que la concurrence et la valorisation plus élevée limitent une autre réévaluation majeure.
Sous ce scénario, OKTA pourrait trader principalement entre 175 $ et 200 $. Des renouvellements stables, un BPA annuel près des perspectives de 3,90 $ à 3,94 $ et un flux de trésorerie disponible au-dessus de 900 millions de dollars soutiendraient la fourchette. Le ralentissement du cRPO vers la croissance du chiffre d'affaires déclaré affaiblirait le haut de gamme.
Le Cas Baissier : Croissance Plus Lente et Concurrence Tirent OKTA Vers 130 $
Le Cas Baissier suppose que les plateformes plus importantes capturent plus de dépenses d'identité groupées tandis que la sécurité des agents IA prend plus de temps à monétiser. Des réservations plus lentes poussent le cRPO vers une croissance à un chiffre et affaiblissent la confiance dans une accélération soutenue du chiffre d'affaires.
Un mouvement vers 130 $ deviendrait plus probable si les prévisions chutent, les marges s'affaiblissent ou un autre incident de sécurité matériel ralentit les cycles de ventes. Même un flux de trésorerie positif peut ne pas empêcher la compression du multiple après la hausse YTD de 110,91 % de l'action.
Prévisions de Prix des Actions OKTA pour 2026 par les Analystes de Wall Street
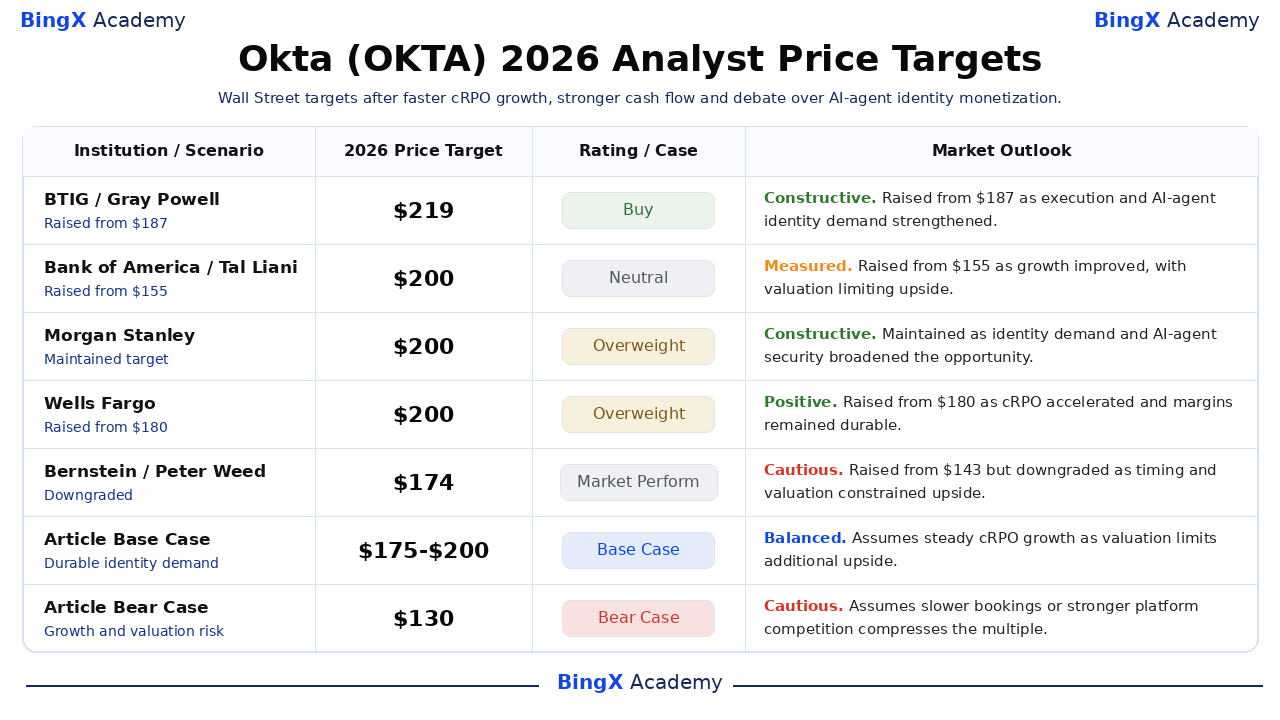
Les objectifs d'analystes restent divisés après le dépassement Q2 d'Okta. Les actions sélectionnées vont de 174 $ à 219 $, avec les firmes haussières soulignant le cRPO, les marges et la demande d'agents IA et Bernstein mettant en évidence le risque de timing et d'évaluation. Les scénarios d'articles sont listés séparément et ne représentent pas le consensus d'analystes.
|
Institution / Analyste |
Objectif de Prix 2026 |
Notation |
Perspectives de Marché |
|
BTIG / Gray Powell |
219$ |
Acheter |
Constructif. 17 septembre : relevé de 187$ car l'exécution et la demande d'identité d'agents IA se sont renforcées. |
|
Bank of America / Tal Liani |
200$ |
Neutre |
Mesuré. 18 septembre : relevé de 155$ car la croissance s'est améliorée, avec la valorisation limitant l'avantage. |
|
Morgan Stanley / Meta Marshall |
200$ |
Surpondérer |
Constructif. 18 septembre : maintenu car la demande d'identité et la sécurité d'agents IA ont élargi l'opportunité. |
|
Wells Fargo / Andrew Nowinski |
200$ |
Surpondérer |
Positif. 14 septembre : relevé de 180$ car le cRPO a accéléré et les marges sont restées durables. |
|
Bernstein / Peter Weed |
174$ |
Performance de Marché |
Prudent. 17 septembre : relevé de 143$ mais dégradé car le timing et la valorisation contraignaient l'avantage. |
|
Cas de Base de l'Article |
175$-200$ |
Cas de Base |
Équilibré. Suppose une croissance stable du cRPO car la valorisation limite l'avantage supplémentaire. |
|
Cas Baissier de l'Article |
130$ |
Cas Baissier |
Prudent. Suppose des réservations plus lentes ou une concurrence de plateforme plus forte comprimant le multiple. |
Comment Trader l'Action Okta (OKTA) sur BingX
Tradez les perspectives de sécurité d'identité, d'adoption d'agents IA et de flux de trésorerie d'Okta en utilisant BingX TradFi et BingX AI. Parce qu'OKTA peut réagir brusquement au cRPO, aux prévisions et aux nouvelles de cybersécurité, les traders doivent définir le catalyseur et la limite de perte avant d'entrer en position.
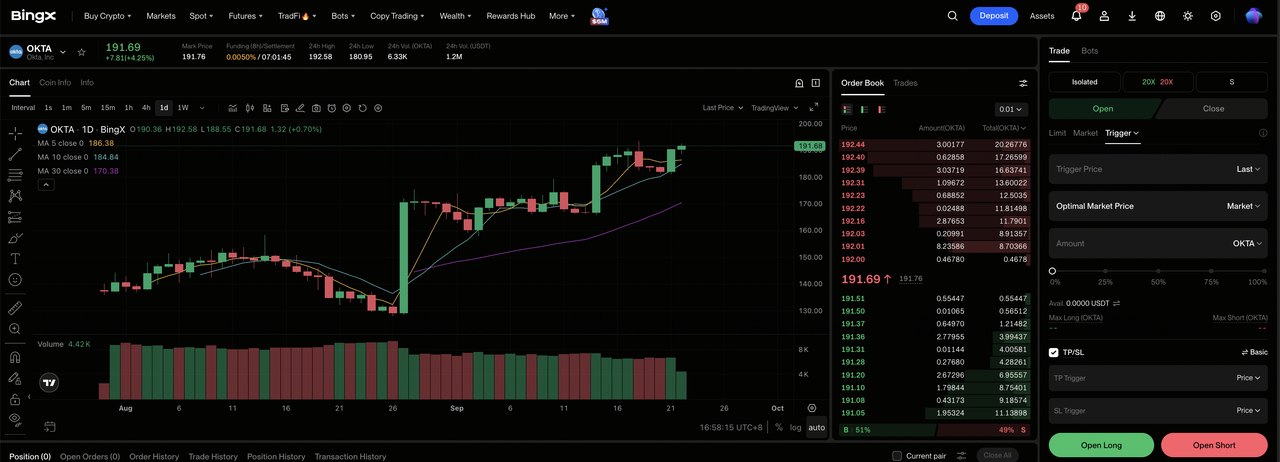
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section TradFi spécialisée sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Okta (OKTA). Rechercher et sélectionner le contrat de contrats à terme perpétuels OKTA-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir Long si le cRPO reste au-dessus de la croissance du chiffre d'affaires et que les gains d'identité d'agents IA s'étendent. Sélectionner Ouvrir Court si les réservations ralentissent ou la concurrence affaiblit les prévisions.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir Marge Isolée ou Croisée basé sur votre tolérance au risque. La hausse YTD de 110,91 % montre pourquoi l'effet de levier conservateur et le dimensionnement clair des positions importent.
Étape 5 : Exécuter des protocoles de risque stricts. Définir des niveaux de Prise de Bénéfices et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. OKTA peut bouger rapidement autour des résultats, prévisions, révisions d'analystes et incidents de sécurité.
Top 5 des Risques à Surveiller pour les Investisseurs OKTA en 2026
Les perspectives d'Okta dépendent de la concurrence, de la monétisation de l'IA, de la sécurité, du timing des accords et de l'évaluation. Ces risques peuvent affecter les réservations, la visibilité des revenus et le multiple attribué à l'action.
- La concurrence pourrait ralentir la croissance du cRPO : Les outils d'identité groupés des fournisseurs de logiciels plus importants pourraient allonger les cycles de ventes et réduire la vente croisée. La croissance du cRPO tombant en dessous du taux de 14 % du Q2 serait un signe précoce que la pression concurrentielle affecte la demande.
- Les revenus d'agents IA pourraient prendre plus de temps à évoluer : Les entreprises peuvent tester de nouveaux produits sans passer rapidement à un déploiement large. Si les contrats de production restent limités, l'identité d'agents IA pourrait contribuer moins de revenus qu'attendu tandis qu'Okta continue d'investir dans le développement et les ventes.
- Les incidents de sécurité pourraient endommager la confiance des clients : Une violation matérielle impliquant Okta ou un fournisseur clé pourrait créer des coûts de remédiation, de l'attrition et des ventes nouvelles plus lentes. Les grands clients pourraient également retarder les renouvellements en révisant les contrôles d'accès et l'exposition à la sécurité.
- Les grands contrats peuvent créer de la volatilité trimestrielle : Les renouvellements et extensions d'entreprise peuvent bouger entre les trimestres même lorsque la demande sous-jacente reste saine. Quelques accords retardés pourraient déformer la croissance du cRPO et presser les prévisions à court terme.
- La valorisation plus élevée laisse moins de marge pour les ratés : OKTA a gagné 110,91 % YTD et clôturé à 182,37 $, près du consensus d'analystes de 183,71 $. L'avantage supplémentaire dépend maintenant plus lourdement d'estimations de bénéfices plus élevées, rendant même une déception modeste des prévisions plus importante.
Réflexions Finales : Devriez-vous Investir dans OKTA en 2026 ?
Les résultats Q2 d'Okta ont combiné 11 % de croissance du chiffre d'affaires, 14 % de croissance du cRPO, une marge opérationnelle GAAP de 13 % et 227 millions de dollars de flux de trésorerie disponible. Ce mélange montre une plateforme d'identité plus forte avec une économie améliorée. Le débat restant est de savoir si les contrôles d'agents IA et les nouveaux produits de gouvernance peuvent maintenir des réservations plus rapides après que l'action a déjà plus que doublé en 2026.
Le Cas Haussier a besoin que le cRPO reste en avance sur les revenus et que les marges soutiennent 225 $. Le Cas Baissier reflète des réservations plus lentes, une concurrence de plateforme plus forte et un mouvement vers 130 $. Les traders conservateurs peuvent surveiller le cRPO, les gains de grands clients, les divulgations de contrats d'agents IA, la marge de flux de trésorerie disponible et les prévisions annuelles avant de traiter la valorisation actuelle comme durable.
Rappel de Risque : Trader et investir dans des actions comme OKTA implique un risque de perte de capital. La concurrence, les incidents de sécurité, le timing des contrats, les changements d'évaluation et le trading avec effet de levier peuvent produire des pertes rapides. Menez une recherche indépendante avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix Adobe (ADBE) 2026 : La Monétisation de l'IA Peut-elle Pousser ADBE Vers 350 $ ?
- Prédiction de Prix UiPath (PATH) 2026 : L'IA Agentique Peut-elle Pousser PATH Vers 23 $ ?
- Prédiction de Prix Oracle (ORCL) 2026 : La Croissance du Cloud IA Peut-elle Pousser ORCL Vers 260 $ ?
- Prédiction de Prix CrowdStrike (CRWD) 2026 : La Sécurité IA et Falcon Flex Peuvent-ils Pousser CRWD Vers 280 $ ?
- Prédiction de Prix Arm Holdings (ARM) 2026 : La Demande de Calcul IA Peut-elle Pousser ARM Vers 350 $ ?
