


Nebius Group (NBIS) fournit une infrastructure complète pour les développeurs d'intelligence artificielle et les entreprises. Sa plateforme combine le calcul accéléré, le réseau, le stockage IA et les logiciels gérés à travers des centres de données spécialement conçus, tandis qu'Avride et TripleTen ajoutent une exposition à la mobilité autonome et à l'éducation technologique. Le cloud IA est le principal moteur de croissance, bien que l'action reste sensible aux calendriers de construction, à la disponibilité des GPU, à l'utilisation et au coût du financement d'un déploiement de capacité mondial.
Le dernier trimestre a montré à la fois la puissance et le coût de cette expansion. Le chiffre d'affaires du T2 2026 de Nebius a atteint 582,3 millions de dollars, en hausse de 454 % d'une année sur l'autre, et l'EBITDA ajusté s'est amélioré d'une perte de 21,0 millions de dollars à 236,2 millions de dollars. Cependant, Nebius a dépensé 5,657 milliards de dollars en propriétés, équipements et actifs incorporels au cours du trimestre, rendant la livraison de capacité et les retours en espèces aussi importants que la croissance de la demande.
Les prévisions de l'action NBIS pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de croissance contractuelle du cloud IA : les engagements de grands clients, les nouvelles capacités et une meilleure utilisation pourraient porter le chiffre d'affaires annualisé vers l'objectif de 7 à 9 milliards de dollars en fin d'année et soutenir une valorisation plus élevée.
- Le scénario du capital et de l'exécution : les retards de construction, une utilisation plus faible ou davantage de financement par dette et capitaux propres pourraient retarder les flux de trésorerie libres et réduire la valeur attribuée à chaque action.
Ce guide détaille les prévisions de l'action NBIS, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur les résultats du T2 2026 de Nebius Group publiés le 12 août, les états financiers intermédiaires et les données du marché jusqu'au 11 septembre, plus comment trader les futures de l'action NBIS sur BingX TradFi avec de la garantie USDT.
Top 5 des choses à savoir pour les investisseurs de Nebius Group en septembre 2026
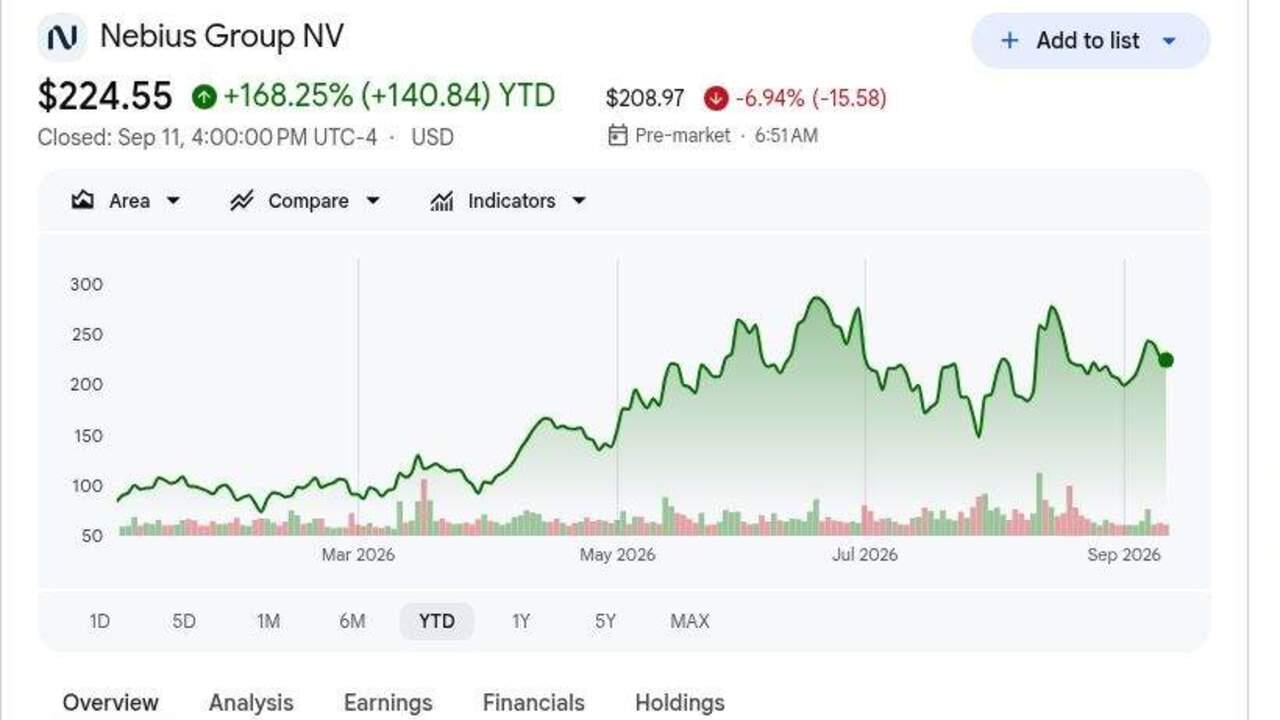
- NBIS a clôturé à 224,55 USD après un gain de 168,25 % depuis le début de l'année : Le rallye reflète une réévaluation majeure de Nebius en tant que fournisseur d' infrastructure IA. Les actions restent en dessous de l'objectif élevé de 415 USD d'Arete Research, montrant que les attentes restent larges même après une croissance trimestrielle du chiffre d'affaires de 454 %.
- Le chiffre d'affaires du T2 a atteint 582,3 millions USD, en hausse de 454 % : Les ventes ont augmenté par rapport aux 105,1 millions de dollars d'il y a un an et ont dépassé le consensus d'environ 536 millions de dollars d'environ 46 millions de dollars. Le résultat montre que la capacité de calcul contractuelle se convertit en chiffre d'affaires déclaré.
- L'EBITDA ajusté s'est amélioré à 236,2 millions USD : Nebius a inversé une perte EBITDA ajustée de 21,0 millions de dollars du T2 2025 grâce à l'amélioration de l'utilisation et de l'économie cloud à grande échelle. La perte opérationnelle selon les PCGR a encore atteint 175,9 millions de dollars après 259,7 millions de dollars d'amortissements.
- La direction a maintenu un objectif ARR de fin 2026 de 7 à 9 milliards USD : Cela se compare à environ 3 milliards de dollars d'ARR autour de la mise à jour du T2. Atteindre l'objectif dépend du déploiement de la capacité GPU contractuelle et de la conversion des engagements clients au cours du second semestre.
- Les achats d'infrastructure trimestriels ont atteint 5,657 milliards USD : Les dépenses d'investissement ont augmenté par rapport à 510,6 millions de dollars il y a un an, tandis que les achats semestriels ont totalisé 8,130 milliards de dollars. Le déploiement augmente la capacité de revenus mais augmente aussi les exigences d'exécution et de retour.
Qu'est-ce que Nebius Group (NBIS) ?
Nebius Group est une entreprise technologique basée à Amsterdam centrée sur une plateforme cloud native IA. L'entreprise conçoit et exploite l'infrastructure de centres de données, puis combine les accélérateurs NVIDIA avec des réseaux haute performance, du stockage, la gestion de clusters, l'inférence gérée et des outils de développement. Les clients utilisent la plateforme pour l'entraînement de modèles, l'ajustement fin, l'inférence, les agents et d'autres charges de travail intensives en calcul. Le groupe possède également Avride, un développeur de véhicules autonomes et de robots de livraison, et TripleTen, une plateforme de requalification technologique, plus des participations dans ClickHouse et Toloka.
Sa stratégie à long terme est d'étendre la puissance et la capacité GPU par des sites propriétaires et des partenariats d'infrastructure qui peuvent réduire le montant de capital que Nebius finance seul. Microsoft et Meta ont fourni de gros engagements d'ancrage, Reflection AI a signé un accord de calcul pluriannuel, et NVIDIA a approfondi sa relation commerciale et d'investissement avec l'entreprise. Nebius est également devenu un partenaire d'infrastructure privilégié pour l'offre IA souveraine de Palantir, élargissant sa route vers les charges de travail gouvernementales et d'entreprises réglementées au-delà de la demande standard de cloud public.
Lire plus : Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
Aperçu des résultats T2 2026 de Nebius Group (NBIS) : Croissance du chiffre d'affaires, EBITDA et dépenses de capacité
Nebius a livré un chiffre d'affaires T2 de 582,3 millions de dollars contre environ 536 millions de dollars attendus, une perte diluée par action de 0,68 $ contre une perte attendue de 0,36 $, et un EBITDA ajusté de 236,2 millions de dollars contre une perte de 21,0 millions de dollars il y a un an. Les flux de trésorerie opérationnels ont atteint 2,246 milliards de dollars, aidés par les prépaiements clients, bien que les achats d'infrastructure aient augmenté à 5,657 milliards de dollars. Le trimestre a confirmé la demande rapide et l'amélioration de l'économie ajustée, tout en montrant que les dépenses de déploiement et la rentabilité selon les PCGR restent les principaux compromis.
|
Métrique financière |
Orientation / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires T2 2026 |
Consensus 536 M$ |
582,3 M$ |
Dépassé. Environ 46 M$ au-dessus du consensus ; en hausse de 454 % d'une année sur l'autre. |
|
BPA dilué T2 |
Consensus perte 0,36 $ |
Perte 0,68 $ |
Manqué. La perte était 0,32 $ plus large que le consensus. |
|
EBITDA ajusté T2 |
Perte 21,0 M$ il y a un an |
236,2 M$ |
Amélioré. L'échelle du cloud IA a rendu l'EBITDA ajusté fortement positif. |
|
Perte nette ajustée T2 |
Perte 91,5 M$ il y a un an |
Perte 33,2 M$ |
Réduite. La perte ajustée s'est améliorée de 64 % d'une année sur l'autre. |
|
Flux de trésorerie opérationnels T2 |
167,7 M$ utilisés il y a un an |
2,246 Md$ fournis |
Positif. Les liquidités clients et les revenus différés ont provoqué l'inversion. |
|
Achats d'infrastructure T2 |
510,6 M$ il y a un an |
5,657 Md$ |
Accéléré. Les achats ont augmenté de plus de dix fois. |
|
Liquidités et équivalents |
3,678 Md$ au 31 déc. 2025 |
8,042 Md$ |
Élargi. Le financement et les liquidités clients ont financé le déploiement. |
|
Revenus différés |
1,578 Md$ au 31 déc. 2025 |
5,975 Md$ |
Élargi. La demande contractuelle a fourni un financement anticipé. |
|
Perspectives ARR fin 2026 |
Précédemment réitéré |
7-9 Md$ |
Maintenu. Nécessite une autre augmentation significative de capacité. |
- Le chiffre d'affaires de 582,3 millions USD a dépassé le consensus d'environ 46 millions USD : Les ventes ont augmenté de 454 % d'une année sur l'autre, montrant que la capacité du cloud IA se convertit en revenus à grande échelle. Maintenir ce rythme dépend de l'entrée en service de nouveaux clusters sans retards majeurs de construction ou d'alimentation.
- La perte diluée par action de 0,68 USD a manqué de 0,32 USD : L'amortissement a atteint 259,7 millions de dollars alors que de nouveaux équipements entraient en service. Cela explique pourquoi l'EBITDA ajusté peut s'améliorer avant que les bénéfices selon les PCGR et les flux de trésorerie libres ne deviennent constamment positifs.
- L'EBITDA ajusté a atteint 236,2 millions USD contre une perte de 21,0 millions USD : Le revirement indique une meilleure utilisation et un effet de levier opérationnel. Chaque nouveau mégawatt doit encore générer suffisamment de marge brute pour couvrir l'amortissement, les intérêts et l'investissement corporatif.
- Les flux de trésorerie opérationnels ont atteint 2,246 milliards USD alors que les revenus différés grimpaient à 5,975 milliards USD : Les prépaiements clients aident à financer l'expansion, bien que 1,197 milliard de dollars de croissance trimestrielle des revenus différés ait stimulé les flux de trésorerie. Les investisseurs doivent encore séparer l'économie des services des avantages de calendrier.
- Les achats d'infrastructure de 5,657 milliards USD représentaient près de dix fois le chiffre d'affaires trimestriel : Les dépenses semestrielles ont atteint 8,130 milliards de dollars et les propriétés et équipements ont augmenté à 13,045 milliards de dollars. Le déploiement soutient la capacité future, mais l'utilisation et la tarification doivent rester suffisamment fortes pour justifier la base d'actifs.
Lire plus : Prévision de prix CoreWeave (CRWV) 2026 : La demande de cloud IA peut-elle pousser CRWV vers 175 $ ?
Perspectives d'investissement 2026 de Nebius Group (NBIS) : Scénario haussier 350 $ vs. scénario baissier 145 $
Nebius combine une croissance rapide du cloud IA avec un plan d'expansion très intensif en capital. Le potentiel haussier dépend de la demande contractuelle, des prépaiements clients et de l'amélioration de l'EBITDA ajusté, tandis que le principal risque est que les dépenses d'infrastructure augmentent plus vite que l'utilisation et les retours en espèces.
Le scénario haussier : La forte demande de cloud IA pousse NBIS vers 350 USD
Le scénario haussier suppose que Nebius ajoute de la capacité selon le calendrier, convertit les contrats majeurs avec Microsoft, Meta et d'autres clients, et maintient une tarification forte sur les plateformes d'accélération plus récentes. Les revenus croissent plus vite que les coûts d'infrastructure, permettant au résultat EBITDA ajusté de 236,2 millions de dollars du T2 de se développer en un effet de levier opérationnel plus fort.
Un mouvement vers 350 USD nécessiterait des progrès clairs vers l'objectif ARR de 7 à 9 milliards de dollars fin 2026, une utilisation stable et plus de capital partenaire sans dilution importante. Des estimations de revenus plus élevées et un écart plus étroit entre les flux de trésorerie opérationnels et les dépenses d'investissement renforceraient le scénario.
Le scénario de base : La croissance constante du cloud IA maintient NBIS entre 240 et 300 USD
Le scénario de base suppose que les revenus du cloud IA continuent de croître rapidement, tandis que les investisseurs restent prudents concernant les retours sur 8,130 milliards de dollars d'achats d'infrastructure semestriels. Les gros clients et les paiements anticipés soutiennent le déploiement, bien que l'amortissement, les intérêts et les coûts d'exécution limitent l'expansion de valorisation supplémentaire.
Dans ce scénario, NBIS pourrait se négocier principalement entre 240 et 300 USD. La croissance continue des revenus, l'EBITDA ajusté positif et la nouvelle capacité entrant en service soutiendraient la fourchette. Un objectif ARR plus bas ou des retards de sites répétés affaibliraient le haut de la fourchette.
Le scénario baissier : Des coûts d'infrastructure plus élevés tirent NBIS vers 145 USD
Le scénario baissier suppose que de nouveaux sites ouvrent plus tard que prévu ou fonctionnent à une utilisation plus faible alors que les déploiements clients changent. Nebius continue de payer pour l'équipement, l'électricité et le financement avant l'arrivée de suffisamment de revenus, affaiblissant les retours en espèces.
Un mouvement vers 145 USD deviendrait plus probable si les progrès ARR sont en deçà des orientations, si l'EBITDA ajusté redevient négatif ou si Nebius s'appuie sur plus de financement lié aux capitaux propres. La concentration des clients pourrait ajouter une pression supplémentaire si un déploiement majeur se déplace vers une période ultérieure.
Prévisions de prix de l'action NBIS pour 2026 par les analystes de Wall Street
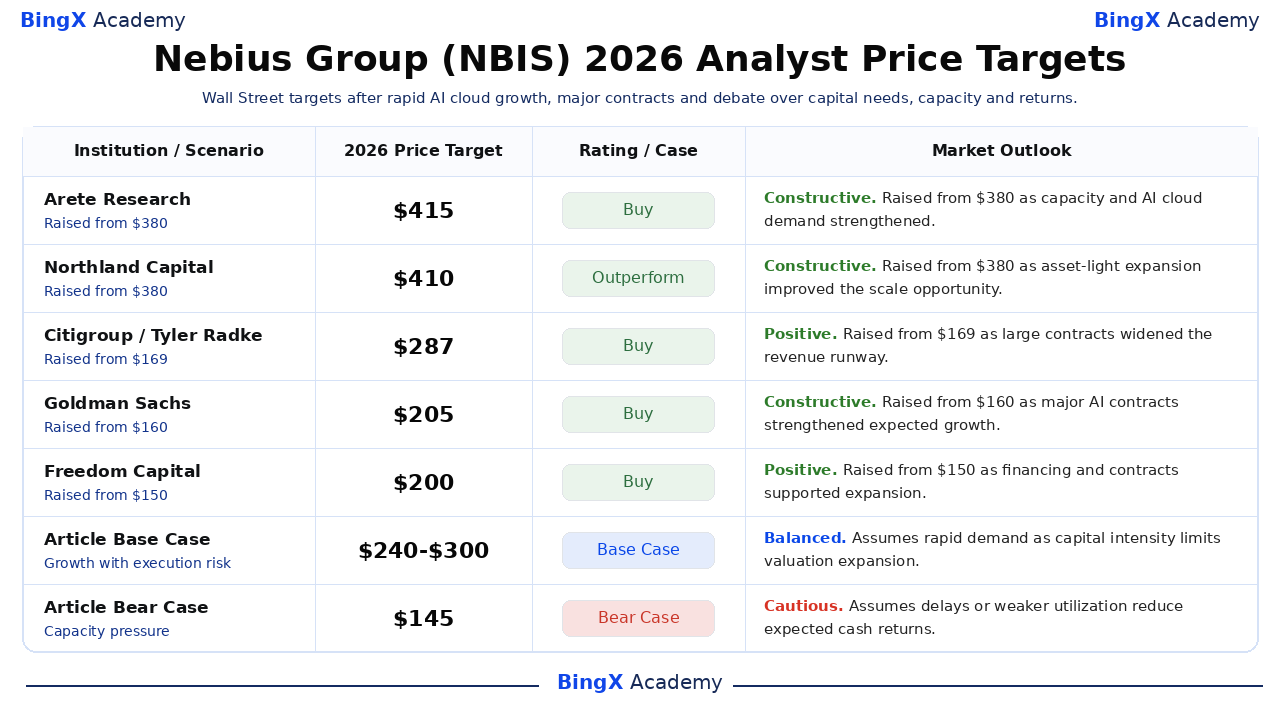
Ces cinq objectifs datés vont de 200 $ à 415 $ et reflètent différentes hypothèses sur la capacité, les parts de marché, le financement et l'utilisation. Il s'agit de points de référence tiers plutôt que de promesses de prix. Les lignes Base et Baissier de l'article sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Scénario |
Perspectives du marché |
|
Arete Research / Richard Kramer |
415 $ |
Achat |
Constructive. 7 août : relevé de 380 $ alors que la capacité contractuelle et la demande de cloud IA se renforçaient. |
|
Northland Capital / Michael Latimore |
410 $ |
Surperformance |
Constructive. 20 juillet : relevé de 380 $ car un modèle peu intensif en actifs a élargi l'opportunité d'échelle. |
|
Citigroup / Tyler Radke |
287 $ |
Achat |
Positive. 23 juin : relevé de 169 $ car de gros engagements ont élargi la piste de revenus. |
|
Goldman Sachs / George Tong |
205 $ |
Achat |
Constructive. 16 avril : relevé de 160 $ car la demande IA et les contrats majeurs ont renforcé la croissance. |
|
Freedom Capital / Paul Meeks |
200 $ |
Achat |
Positive. 20 juillet : relevé de 150 $ car le financement et les contrats ont soutenu l'expansion. |
|
Scénario de base de l'article |
240-300 $ |
Scénario de base |
Équilibré. Suppose une croissance rapide alors que l'intensité capitalistique limite l'expansion de valorisation. |
|
Scénario baissier de l'article |
145 $ |
Scénario baissier |
Prudent. Suppose des retards ou une utilisation plus faible réduisant les retours en espèces attendus. |
Comment trader l'action Nebius Group (NBIS) sur BingX
Tradez la croissance du cloud IA de Nebius Group, le déploiement de capacité et les perspectives de financement en utilisant BingX TradFi et les outils BingX AI. Parce que NBIS peut réagir fortement aux contrats, aux jalons de capacité et aux levées de capital, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
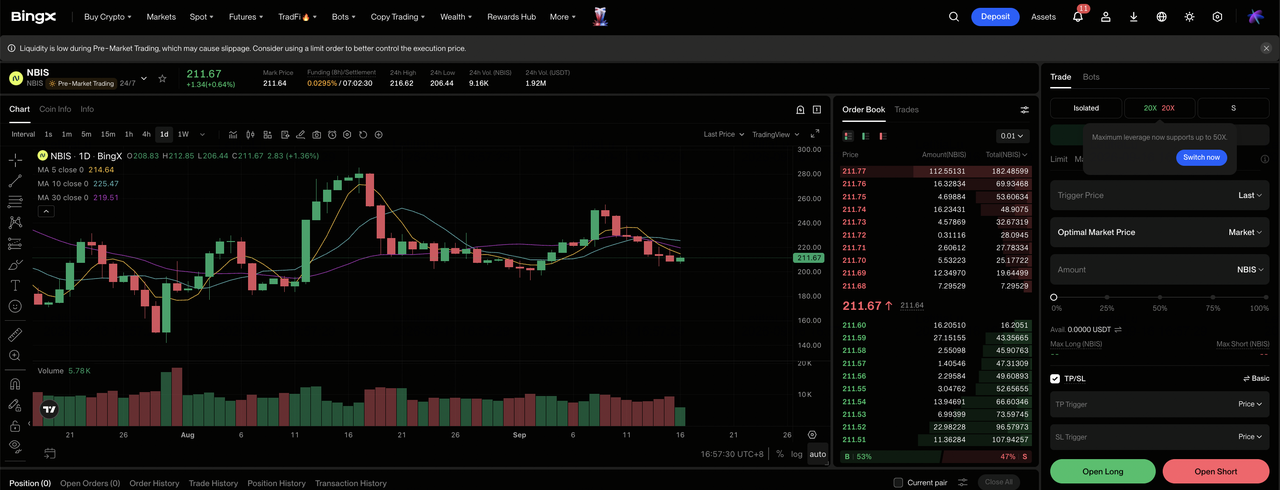
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Nebius Group (NBIS). Recherchez et sélectionnez le contrat de futures perpétuels NBIS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir long si les contrats se convertissent et que l'utilisation de la capacité soutient les marges. Sélectionnez Ouvrir court si les retards, les coûts de financement ou la dilution affaiblissent les retours attendus.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. Un gain de 168,25 % depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de prise de bénéfices et stop-loss (TP/SL) avant ou immédiatement après avoir entré le trade. NBIS peut réagir rapidement aux contrats clients, à la disponibilité d'électricité, aux déploiements de GPU, aux résultats et au financement.
Top 5 des risques à surveiller pour les investisseurs de Nebius Group en 2026
La valorisation de Nebius dépend de l'expansion de capacité, de la demande des clients, du financement et de l'utilisation. Ces risques peuvent affecter les flux de trésorerie, les marges et la valeur par action.
- Les lourdes dépenses d'infrastructure augmentent le seuil de rentabilité : Les achats d'infrastructure trimestriels ont atteint 5,657 milliards de dollars, près de dix fois le chiffre d'affaires du T2. Si l'utilisation ou la tarification déçoit, l'amortissement et les coûts de financement pourraient augmenter plus vite que la marge brute.
- L'objectif ARR dépend de la mise en service de nouvelles capacités : L'objectif de 7 à 9 milliards de dollars nécessite que les centres de données, l'électricité, les réseaux et les accélérateurs se déploient selon le calendrier. Les retards de construction ou d'approvisionnement pourraient repousser les revenus contractuels vers des périodes ultérieures.
- Les gros clients augmentent le risque de concentration : Microsoft, Meta et d'autres clients majeurs offrent une forte visibilité de la demande. Un déploiement retardé ou une renégociation pourrait encore affecter l'utilisation, la tarification et les encaissements sur plusieurs trimestres.
- La dette convertible peut presser la valeur par action : Nebius a levé 5,75 milliards de dollars via de nouvelles obligations convertibles pour soutenir l'expansion. Les coûts d'intérêt et la conversion potentielle augmentent le risque de financement et de dilution.
- Le rallye de 168,25 % depuis le début de l'année laisse moins de marge d'erreur : La valorisation reflète déjà une croissance rapide et une exécution réussie. Des orientations ARR plus faibles, des marges plus faibles ou des retards clients pourraient comprimer le multiple même si le chiffre d'affaires continue d'augmenter.
Réflexions finales : Devriez-vous investir dans Nebius Group en 2026 ?
Nebius a établi des preuves de demande, avec un chiffre d'affaires T2 en hausse de 454 % à 582,3 millions de dollars et un EBITDA ajusté atteignant 236,2 millions de dollars. Les prépaiements clients et 5,975 milliards de dollars de revenus différés aident à soutenir l'expansion. Le débat d'investissement dépend maintenant moins de savoir si la demande IA existe et plus de savoir si l'entreprise peut déployer le capital suffisamment efficacement pour produire des retours en espèces durables.
Le scénario haussier nécessite que la capacité et les contrats soutiennent 350 $, tandis que le scénario baissier reflète les retards, le financement et la dilution qui pourraient tirer NBIS vers 145 $. Les traders conservateurs peuvent surveiller les progrès vers l'objectif ARR de 7 à 9 milliards de dollars, l'utilisation, l'EBITDA ajusté et l'écart entre les flux de trésorerie opérationnels et les dépenses d'infrastructure.
Rappel de risque : Le trading et l'investissement dans des actions comme NBIS impliquent un risque élevé de perte de capital. Les retards de construction, les contraintes d'électricité, la concentration des clients, la dette, la dilution, la compression de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top des actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché du calcul accéléré
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Top des actions d'infrastructure cloud IA à acheter en 2026 au milieu des dépenses d'investissement des hyperscalers et du boom du néocloud
- Prévision de prix CoreWeave (CRWV) 2026 : La demande de cloud IA peut-elle pousser CRWV vers 175 $ ?
- Prévision de prix NVIDIA (NVDA) 2026 : La croissance de l'infrastructure IA peut-elle conduire NVDA vers 420 $ ?
- Perspectives Microsoft (MSFT) pour 2026 : La croissance d'Azure AI et de Copilot peut-elle pousser l'action MSFT à 550 $ et plus ?
