

Lightwave Logic (LWLG) développe des polymères électro-optiques propriétaires pour les modulateurs optiques haute vitesse utilisés dans les communications de données et les systèmes photoniques. Ses matériaux Perkinamine sont conçus pour déplacer plus de données avec une tension d'entraînement plus faible que les approches conventionnelles, tandis que l'approvisionnement en matériaux, les licences de propriété intellectuelle et les redevances de production forment le modèle de revenus à long terme. Cette opportunité donne à LWLG une exposition aux centres de données IA, mais rend l'action très sensible à la qualification client, aux rendements de fonderie et au calendrier de commercialisation.
Le dernier trimestre a montré des progrès techniques et clients sans une inflexion significative des revenus. Lightwave Logic Q2 2026 les revenus de licences et de redevances ont atteint 32 751 $, en hausse de 27,9% par rapport à 25 605 $, tandis que la perte nette s'est élargie de 33% à 6,61 millions de dollars. Les liquidités et titres négociables totalisaient 95,91 millions de dollars sans dette, donnant à la direction une marge de manœuvre pour poursuivre cinq programmes clients de phase 3, même si les revenus de production en volume ne sont pas attendus avant 2027 au plus tôt.
Les prévisions de l'action LWLG pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le scénario de qualification et d'intégration de fonderie : Cinq programmes clients en phase tardive, multiples voies de fonderie et le PDK SilTerra convertissent la validation technique en engagements de production, donnant aux investisseurs la preuve que le cycle de conception de 18 à 24 mois peut soutenir une montée en puissance en 2027.
- Le scénario de retard et de dilution : La fiabilité, le rendement ou les calendriers clients glissent au-delà de 2027 tandis que les dépenses opérationnelles trimestrielles restent au-dessus de 7 millions de dollars, étendant l'écart entre les revenus de licences modestes et le capital requis pour la commercialisation.
Ce guide détaille les prévisions de l'action LWLG, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur le dépôt Q2 de Lightwave Logic du 14 août 2026 et les données de marché jusqu'au 24 septembre, plus comment trader les contrats à terme de l'action LWLG sur BingX TradFi avec une garantie USDT.
Top 5 des Choses que les Investisseurs de Lightwave Logic Doivent Savoir en Septembre 2026
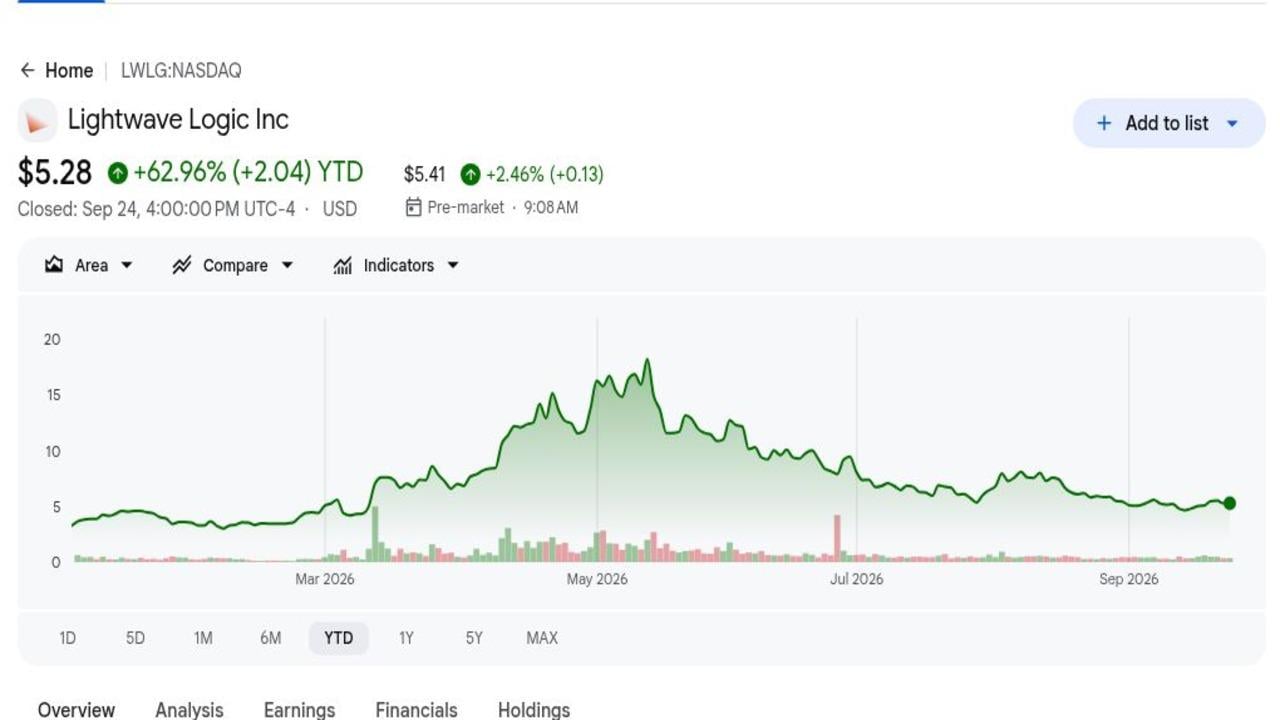
- 5,28 $ a laissé LWLG en hausse de 62,96% depuis le début de l'année : La clôture de référence du 24 septembre reflétait une réévaluation substantielle depuis le début de 2026, mais restait 47,2% en dessous de l'objectif de 10 $ de Freedom Capital Markets. Cet écart montre à quel point la valorisation dépend encore des programmes clients atteignant la production.
- 32 751 $ de revenus Q2 ont augmenté de 27,9% : Les revenus de licences et redevances ont augmenté par rapport aux 25 605 $ de l'année précédente, mais sont restés minimes par rapport aux 7,30 millions de dollars de dépenses opérationnelles trimestrielles. La croissance des revenus confirme donc l'activité et l'engagement client, pas l'échelle commerciale ou la rentabilité durable.
- Cinq programmes clients ont atteint la phase 3 : La phase 3 couvre normalement le travail de prototype vers produit final et peut durer 12 à 18 mois. Les progrès à ce stade sont plus utiles pour la prise de décision que les évaluations précoces, bien qu'ils ne garantissent toujours pas une commande de production, un rendement acceptable ou une qualification client finale.
- 95,91 millions de dollars de liquidités soutiennent les opérations jusqu'en décembre 2027 : Les liquidités totalisaient 47,21 millions de dollars et les titres négociables ajoutaient 48,70 millions de dollars au 30 juin. Le bilan sans dette réduit la pression de financement immédiate tandis que le travail de qualification continue à travers plusieurs programmes de fonderie et clients.
- 2027 reste la première année de production en volume attendue : La direction a dit que les revenus de 2026 devraient principalement provenir des matériaux, NRE et prototypes. Le calendrier signifie que les retours des investisseurs dépendent des jalons techniques et des décisions clients contraignantes arrivant avant que les pertes opérationnelles ne consomment trop de la piste actuelle.
Qu'est-ce que Lightwave Logic (LWLG) ?
Lightwave Logic est une entreprise de matériaux spécialisés et de propriété intellectuelle développant des polymères électro-optiques Perkinamine pour la photonique sur silicium et d'autres circuits photoniques intégrés. Les matériaux modifient leurs propriétés optiques lorsqu'un champ électrique est appliqué, permettant des modulateurs compacts qui convertissent les données électriques en signaux optiques. LWLG ne fabrique pas de transceivers ou modules complets. Elle vise à vendre des matériaux polymères, licencier des compositions et processus d'intégration, permettre les PDK clients et gagner des redevances lorsque les dispositifs qualifiés entrent en production.
La stratégie à long terme est de rendre l'intégration de polymères reproductible à travers les fonderies de semi-conducteurs établies. Lightwave Logic a travaillé avec Advanced Micro Foundry sur des processus de photonique sur silicium de 200 millimètres, avec SilTerra et Luceda Photonics sur un PDK qui a complété un premier tapeout 2026, et avec QPICs sur des applications de photonique quantique. Son pipeline commercial cible les liens 800 Gbps et 1,6 Tbps pour les clusters IA, et le cadre de conception guide les fonderies, fabricants de modules et clients systèmes à travers l'évaluation, la conception de produit, la qualification et la préparation de production.
Aperçu des Résultats Q2 2026 de Lightwave Logic (LWLG) : Croissance des Revenus et 95,91M$ de Liquidités Compensent des Pertes Plus Importantes
Lightwave Logic a rapporté des revenus de licences et redevances Q2 de 32 751 $, en hausse de 27,9% par rapport à 25 605 $, tandis que la perte nette s'est élargie de 33% à 6,61 millions de dollars et la perte par action est restée à 0,04 $. Les dépenses R&D ont augmenté de 48% à 3,88 millions de dollars et les frais généraux ont augmenté de 49% à 3,42 millions de dollars. Les liquidités de 47,21 millions de dollars plus 48,70 millions de dollars de titres négociables ont financé le plan de commercialisation, mais la base de coûts trimestrielle éclipsait toujours les revenus.
|
Métrique Financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 licences et redevances |
25 605 $ l'année précédente |
32 751 $ |
Augmenté. En hausse de 27,9% d'une année sur l'autre. |
|
Perte nette Q2 |
4,97M$ l'année précédente |
6,61M$ |
Élargie. La perte a augmenté de 33%. |
|
Perte Q2 par action |
-0,04 $ l'année précédente |
-0,04 $ |
Stable. L'émission d'actions a compensé la perte par action plus importante. |
|
Dépenses R&D Q2 |
2,62M$ l'année précédente |
3,88M$ |
Augmenté. En hausse de 48% sur le travail de commercialisation. |
|
Dépenses G&A Q2 |
2,30M$ l'année précédente |
3,42M$ |
Augmenté. En hausse de 49% d'une année sur l'autre. |
|
Liquidités et équivalents |
— |
47,21M$ |
Financé. Partie des 95,91M$ de liquidités totales. |
|
Titres négociables |
— |
48,70M$ |
Liquides. Soutient la piste jusqu'en décembre 2027. |
- Revenus de 32 751 $ ont augmenté de 7 146 $ : Le gain de 27,9% provenait des licences et redevances, sans coût des ventes rapporté. L'accord montre une activité commerciale, bien que les revenus restent beaucoup trop faibles pour soutenir la base de coûts actuelle.
- La perte nette s'est élargie de 1,65 million de dollars à 6,61 millions de dollars : L'augmentation des coûts salariaux, de compensation en actions, de services professionnels et liés aux brevets a entraîné l'augmentation. La perte plus importante augmente l'importance d'une conversion client plus rapide avant la fin de la piste déclarée.
- Les dépenses R&D ont augmenté de 48% à 3,88 millions de dollars : Les dépenses ont soutenu les matériaux, la fabrication de wafers, les prototypes et l'intégration de fonderie. L'augmentation devient plus précieuse si elle fait avancer les programmes de phase 3 vers la qualification et de plus gros paiements clients.
- Les dépenses opérationnelles trimestrielles ont augmenté de 48% à 7,30 millions de dollars : Les frais généraux ont augmenté parallèlement à la R&D, laissant les dépenses plus de 200 fois supérieures aux revenus rapportés. Le levier opérationnel reste donc un objectif de commercialisation future plutôt qu'une force financière actuelle.
- Les liquidités ont atteint 95,91 millions de dollars : Lightwave Logic détenait 47,21 millions de dollars de liquidités et 48,70 millions de dollars de titres négociables, soutenant sa piste déclarée jusqu'en décembre 2027. La société a également levé 27,88 millions de dollars par son accord de vente Roth au premier semestre, montrant que d'autres retards pourraient encore augmenter le risque de dilution.
Perspectives d'Investissement 2026 de Lightwave Logic (LWLG) : Scénario Haussier à 10 $ vs Scénario Baissier à 3 $
Les perspectives 2026 de Lightwave Logic dépendent de la capacité de ses programmes clients en phase tardive à passer de la qualification à des engagements de production crédibles avant que la piste de liquidités actuelle ne devienne une contrainte. Le potentiel haussier vient d'une intégration réussie de fonderie et d'une validation client plus forte, tandis que les retards de qualification, les coûts opérationnels élevés et la dilution restent les principaux risques.
Le Scénario Haussier : Les Progrès de Qualification Client Poussent LWLG Vers 10 $
Le Scénario Haussier suppose que plusieurs programmes de phase 3 complètent la qualification de fiabilité et de fonderie, avec au moins un client établissant un calendrier de production crédible pour 2027. Le tapeout début 2026 de SilTerra et cinq programmes en phase tardive fournissent des preuves tangibles que la commercialisation progresse.
Un mouvement vers 10 $ nécessiterait des engagements de production signés, des résultats de wafers reproductibles et une économie unitaire plus claire avant que la piste de décembre 2027 ne devienne une contrainte. Des revenus de matériaux ou NRE augmentant significativement au-dessus de 32 751 $ fourniraient la première confirmation financière.
Le Scénario de Base : Des Progrès Client Réguliers Maintiennent LWLG Entre 6 $ et 8 $
Le Scénario de Base suppose que le travail de PDK et client continue de progresser sans revenus de volume significatifs en 2026. La position de liquidités de 95,91 millions de dollars limite la pression de financement à court terme, mais les investisseurs escomptent toujours le calendrier de phase 3 de 12 à 18 mois et les rendements de production incertains.
LWLG pourrait trader principalement entre 6 $ et 8 $ si les cinq programmes en phase tardive restent actifs et la direction préserve au moins six trimestres de piste. Les pertes s'accélérant au-delà du niveau Q2 ou les clients reculant dans le cycle de conception affaibliraient la fourchette.
Le Scénario Baissier : Les Retards de Qualification Tirent LWLG Vers 3 $
Le Scénario Baissier suppose que la fiabilité, le rendement ou les calendriers clients poussent la production au-delà de 2027. Avec des dépenses opérationnelles trimestrielles à 7,30 millions de dollars et des revenus inférieurs à 33 000 $, d'autres retards augmenteraient la probabilité d'un financement en actions supplémentaire.
Un mouvement vers 3 $ deviendrait plus probable si les programmes de phase 3 échouent à produire des engagements, les liquidités chutent plus vite que prévu, ou la direction étend le calendrier de production en volume. Une dilution supplémentaire réduirait la valeur future de licence par action.
Prévisions de Prix de l'Action LWLG pour 2026 par les Analystes de Wall Street
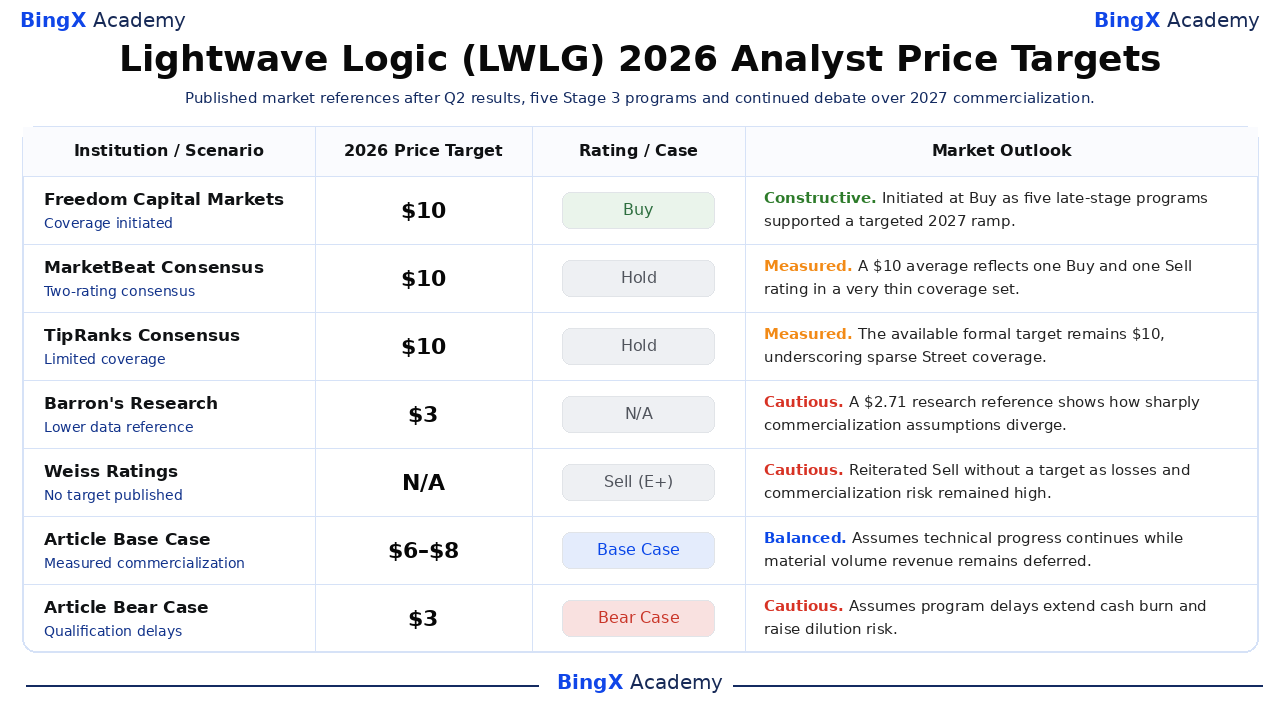
LWLG n'a pas cinq objectifs de prix indépendants et nommés de Wall Street. Le tableau sépare donc l'initiation formelle de 10 $ de Freedom Capital Markets des agrégateurs de consensus, une référence de données de recherche plus basse et une notation de vente sans objectif. Cette couverture mince est elle-même un signal de risque, et les deux scénarios d'article BingX Academy restent clairement étiquetés.
|
Institution / Scénario |
Objectif de Prix 2026 |
Notation / Scénario |
Perspectives de Marché |
|
Freedom Capital Markets |
10 $ |
Achat |
Constructif. 17 septembre : initié car cinq programmes en phase tardive et financement jusqu'en 2027 ont soutenu la commercialisation. |
|
Consensus MarketBeat |
10 $ |
Conserver |
Mesuré. 25 septembre : deux notations publiées incluaient un Achat et une Vente. |
|
Consensus TipRanks |
10 $ |
Conserver |
Mesuré. 24 septembre : l'objectif formel disponible restait 10 $ après la nouvelle initiation. |
|
Données de Recherche Barron's |
2,71 $ |
N/A |
Prudent. 22 septembre : une référence plus basse illustrait une dispersion de valorisation inhabituellement large. |
|
Notations Weiss |
N/A |
Vente (E+) |
Prudent. 17 juillet : réitéré Vente sans publier d'objectif de prix. |
|
Scénario de Base de l'Article |
6–8 $ |
Scénario de Base |
Équilibré. Suppose que les progrès techniques continuent tandis que les revenus de volume matériel restent différés. |
|
Scénario Baissier de l'Article |
3 $ |
Scénario Baissier |
Prudent. Suppose que les retards de programme étendent la consommation de liquidités et augmentent le risque de dilution. |
Comment Trader l'Action Lightwave Logic (LWLG) sur BingX
Tradez les perspectives de qualification client, d'intégration de fonderie et de piste de liquidités de Lightwave Logic en utilisant BingX TradFi et les outils BingX AI. Parce que LWLG peut réagir fortement aux jalons techniques et au financement, les traders doivent définir le catalyseur et les limites de risque avant d'entrer en position.
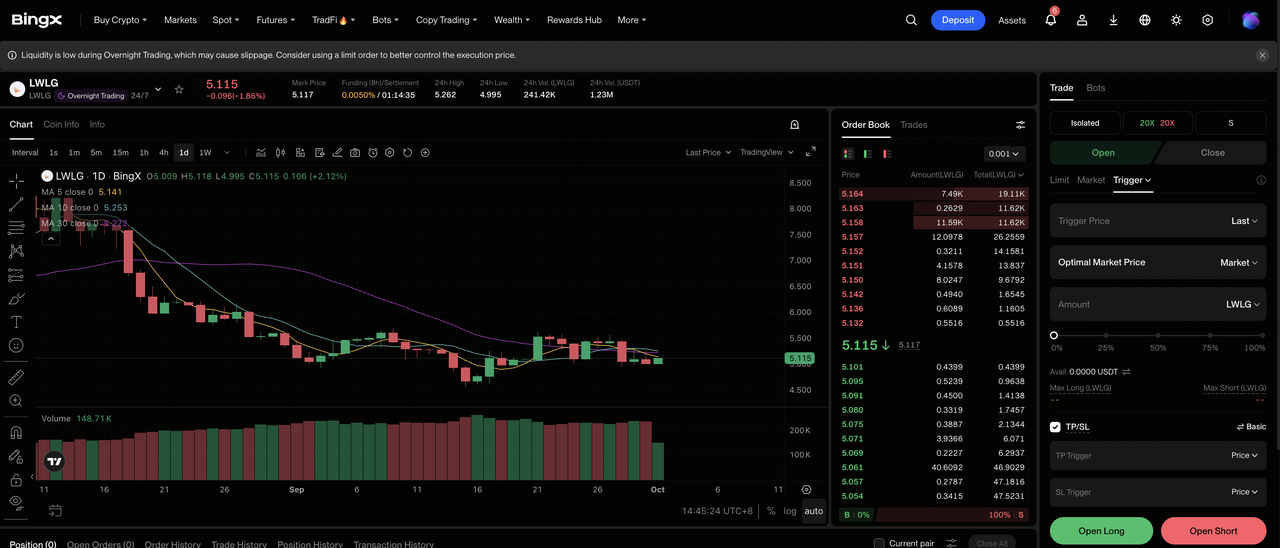
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Lightwave Logic (LWLG). Recherchez et sélectionnez le contrat contrats à terme perpétuels LWLG-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si la qualification client et les progrès de fonderie se renforcent. Sélectionnez Ouvrir Short si le calendrier des programmes glisse ou le risque de dilution augmente.
Étape 4 : Sélectionner le levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. Le gain de 62,96% depuis le début de l'année montre pourquoi un levier conservateur et un dimensionnement de position clair comptent.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez les niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. LWLG peut réagir rapidement aux résultats de fonderie, aux victoires de conception, à la consommation de liquidités et à l'émission d'actions.
Top 5 des Risques à Surveiller pour les Investisseurs de Lightwave Logic en 2026
La valorisation de Lightwave Logic dépend de la transformation des programmes techniques en production commerciale. Les retards dans la qualification, l'exécution de fonderie ou la conversion client pourraient repousser les revenus et augmenter le risque de dilution.
- La qualification peut prendre plus de temps que prévu : La fiabilité, le rendement et les exigences du système client peuvent empêcher les programmes de progresser au-delà de la phase 3. Les retards au-delà de 2027 reporteraient les redevances tandis que les coûts R&D et d'ingénierie continuent.
- Les revenus dépendent d'un petit nombre de clients : Un client représentait au moins 10% des revenus, tandis que toutes les ventes du premier semestre provenaient de Suisse. Un retard ou la perte d'un programme pourrait affecter matériellement une base de revenus déjà petite.
- L'exécution de fonderie est partiellement hors du contrôle de LWLG : Les calendriers de wafers, la préparation PDK et les rendements d'intégration dépendent de partenaires externes. Les tapeouts manqués ou les résultats incohérents pourraient retarder les tests clients et les jalons de production.
- Les pertes opérationnelles peuvent mener à la dilution : La perte nette Q2 a atteint 6,61 millions de dollars, tandis que les produits d'actions du premier semestre ont dépassé 27 millions de dollars par l'accord Roth. D'autres émissions d'actions réduiraient la réclamation de chaque action existante sur les revenus de licence futurs.
- Le rallye de 62,96% depuis le début de l'année augmente la sensibilité d'exécution : LWLG a clôturé à 5,28 $ après un fort gain 2026. L'échec à convertir cinq programmes de phase 3 en engagements clients pourrait rapidement presser la valorisation même si les progrès techniques continuent.
Réflexions Finales : Devriez-vous Investir dans Lightwave Logic en 2026 ?
Lightwave Logic a cinq programmes clients en phase tardive, de multiples relations de fonderie et 95,91 millions de dollars de liquidités pour soutenir le travail de qualification continu. Les revenus Q2 ont augmenté de 27,9%, mais 32 751 $ de ventes restent très faibles par rapport à une perte nette de 6,61 millions de dollars et 7,30 millions de dollars de dépenses opérationnelles.
Le Scénario Haussier dépend des engagements clients, des résultats de fabrication reproductibles et d'un calendrier de production plus clair soutenant un chemin vers 10 $. Le Scénario Baissier se centre sur les retards de qualification et la dilution supplémentaire qui pourrait tirer LWLG vers 3 $. Les investisseurs peuvent suivre les progrès de phase 3, les dates de production contraignantes, l'utilisation de liquidités trimestrielle et l'émission d'actions pour des preuves de quel scénario se développe.
Rappel de Risque : Trader et investir dans des actions comme LWLG implique un risque de perte de capital. Les revers de commercialisation, la dilution, les changements de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Menez une recherche indépendante avant d'allouer du capital.
Lecture Connexe
- Top Actions de Centres de Données IA à Acheter en 2026 : Cloud, Serveurs et Infrastructure de Calcul IA
- Top Actions Optiques IA à Acheter en 2026 : Photonique, Optique, Fibre et Interconnexions de Centres de Données
- Top Actions Réseau IA 2026 : Fabric IA, Commutateurs, Cuivre, Fibre et Connectivité Optique
- Prédiction de Prix Coherent (COHR) 2026 : La Demande Optique IA Peut-elle Pousser COHR Vers 500 $ ?
- Prédiction de Prix Lumentum (LITE) 2026 : L'Optique IA Peut-elle Pousser LITE Vers 1 300 $ ?
