Fermi est une entreprise en phase de développement d' infrastructure IA et une société d'énergie privée qui construit le Projet Matador dans le Texas Panhandle. Le campus est conçu pour combiner la production de gaz naturel en amont du compteur, l'énergie publique, le solaire, les batteries et la capacité nucléaire à long terme avec des centres de données hyperscale. Ce modèle intégré cible les clients IA qui ont besoin d'une puissance à l'échelle du gigawatt plus rapidement que l'interconnexion réseau conventionnelle ne peut fournir, bien que l'entreprise reste sans revenus et dépendante de la construction, des permis et du capital externe.
Le cas d'investissement a changé en août lorsque Fermi a signé un bail de 15 ans avec TensorWave couvrant 222 MW et environ 6,5 milliards de dollars de revenus contractuels sur la durée initiale. Fermi Q2 n'a toujours produit aucun revenu et une perte nette de 25,8 millions de dollars, avec 91,7 millions de dollars de liquidités et de liquidités restreintes au 30 juin. Le financement ultérieur a levé plus de 431 millions de dollars, donnant au projet plus de marge de manœuvre alors que la direction vise environ 200 MW de puissance commerciale initiale sur six mois et 1,5 GW sur 18 à 24 mois.
Les prévisions d'actions FRMI pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de conversion des locataires et de première puissance : Les jalons TensorWave, les engagements clients supplémentaires et la livraison de puissance dans les délais pourraient convertir le Projet Matador d'une plateforme de développement en revenus d'infrastructure contractuelle.
- Le cas de construction et de financement : les retards de projet, des exigences de capital plus élevées ou une demande locative plus faible pourraient repousser les revenus et augmenter la dilution avant que le campus n'atteigne l'échelle commerciale.
Ce guide détaille les prévisions d'actions FRMI, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication Q2 2026 de Fermi du 13 août, le 10-Q et les données de marché jusqu'au 18 septembre, plus comment négocier les contrats à terme d'actions FRMI sur BingX TradFi avec une garantie USDT.
Top 5 des choses que les investisseurs Fermi doivent savoir en septembre 2026
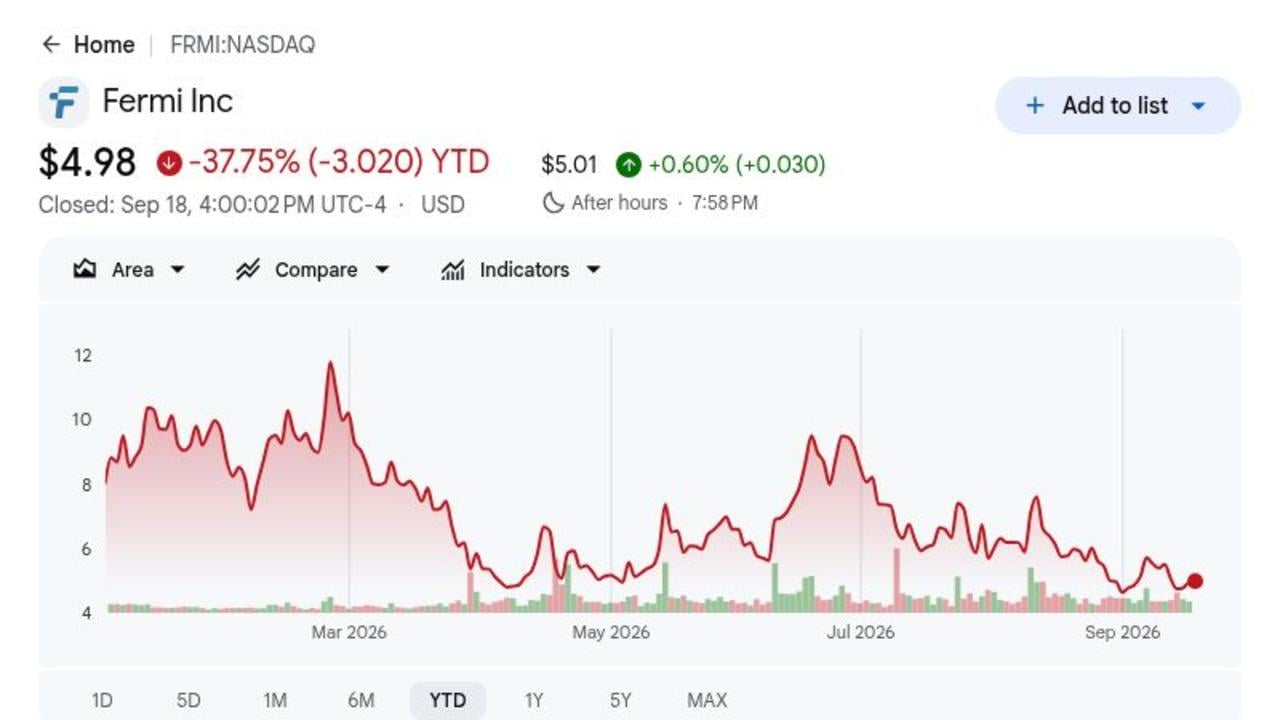
- FRMI a clôturé à 4,98 $ le 18 septembre, environ 76% en dessous de son prix d'introduction en bourse de 21 $ : La décote reflète le risque pré-revenus même après que le bail TensorWave ait amélioré la visibilité commerciale. Une hausse supplémentaire dépend maintenant des progrès de construction et de la conversion de la capacité contractuelle en flux de trésorerie futurs.
- Le bail TensorWave représente environ 6,5 milliards de dollars de revenus sur 15 ans : La phase un couvre 222 MW, avec deux options d'expansion qui pourraient tripler l'empreinte du client. L'accord donne à Fermi un ancrage commercial mesurable, bien que les revenus dépendent toujours de la livraison du projet dans les délais.
- La perte nette Q2 s'est élargie à 25,8 millions de dollars, soit 0,04 $ par action : La perte par action a battu le consensus de 0,05 $, tandis que les frais généraux et administratifs ont atteint 26,8 millions de dollars. Le résultat souligne le coût d'exploitation d'une plateforme en phase de développement avant que les revenus de bail majeurs ne commencent.
- Les immobilisations corporelles du Projet Matador ont atteint environ 1,55 milliard de dollars : Fermi a investi 185,0 millions de dollars au cours du Q2 alors que trois turbines Siemens de classe F ont augmenté les actifs de puissance installés à 1,5 GW. Les retours dépendent maintenant de la discipline de construction, de la demande des clients et de l'utilisation opportune.
- Plus de 431 millions de dollars d'obligations convertibles à 5% ont étendu la liquidité : Le prix de conversion de 9,52 $ et le prix d'exercice plafonné de 14,64 $ réduisent le risque de dilution à court terme. La dette et les dépenses de construction restent substantielles, faisant de l'exécution du financement et du projet un élément central de la valeur par action.
Qu'est-ce que Fermi (FRMI) ?
Fermi America développe des réseaux électriques privés et des campus de centres de données pour l'intelligence artificielle et l'informatique avancée. Son principal actif est le Projet Matador, un site d'environ 8 400 acres dans le Texas Panhandle destiné à intégrer la production d'énergie, la transmission, le refroidissement, la fibre et les installations informatiques en amont du compteur. Fermi prévoit de générer des revenus grâce à des baux de centres de données et des arrangements énergétiques à long terme plutôt qu'en vendant des logiciels ou des puces. Le modèle nécessite une construction initiale importante avant que les revenus locatifs contractuels ne commencent.
Le plan à long terme se concentre sur la mise à l'échelle du Projet Matador vers 17 GW, sous réserve de contrats clients, de financement et de permis. TensorWave est devenu le premier client d'ancrage grâce à un bail de 222 MW avec deux options d'expansion, et Hillcore Energy Capital a convenu d'une structure pour environ 2,6 GW de génération supplémentaire. Siemens a fourni trois turbines de classe F, avec Primoris et TSK soutenant l'ingénierie et la construction. Le PDG Lee McIntire apporte une expérience de Bechtel, CH2M Hill et TerraPower alors que le projet passe des travaux de site vers la première puissance.
Aperçu des résultats Q2 2026 de Fermi (FRMI) : Progrès opérationnel face à l'intensité capitalistique
Fermi est resté sans revenus au Q2 2026 et a rapporté une perte nette de 25,8 millions de dollars, soit 0,04 $ par action, contre un consensus de perte de 0,05 $. Les frais généraux et administratifs ont atteint 26,8 millions de dollars, les liquidités totales et restreintes s'élevaient à 91,7 millions de dollars, et les immobilisations corporelles brutes ont atteint environ 1,55 milliard de dollars après un investissement trimestriel de 185,0 millions de dollars. Le financement ultérieur de 431 millions d'obligations convertibles a amélioré la marge de manœuvre, bien que la construction et la dette rendent l'exécution des jalons plus importante que les revenus à court terme.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 |
Pré-revenus |
0$ |
Mesuré. Phase de développement. Le résultat met à jour la ligne de base opérationnelle. |
|
Perte nette Q2 |
Perte de 6,3M$ l'année précédente |
25,8M$ |
Mesuré. Élargie sur le déploiement. Le résultat met à jour la ligne de base opérationnelle. |
|
Perte Q2 par action |
Consensus de perte de 0,05$ |
Perte de 0,04$ |
Battu. de 0,01$. Le résultat met à jour la ligne de base opérationnelle. |
|
Liquidités et liquidités restreintes |
— |
91,7M$ |
Mesuré. Avant le financement de juillet. Le résultat met à jour la ligne de base opérationnelle. |
|
Immobilisations corporelles |
935,3M$ en déc. 2025 |
1,55Md$ |
Mesuré. Le déploiement a progressé. Le résultat met à jour la ligne de base opérationnelle. |
|
Capital Q2 investi dans les immobilisations |
— |
185,0M$ |
Mesuré. Les dépenses du projet ont continué. Le résultat met à jour la ligne de base opérationnelle. |
|
Dette en cours |
109,8M$ en déc. 2025 |
520,1M$ |
Mesuré. La dépendance au financement a augmenté. Le résultat met à jour la ligne de base opérationnelle. |
- Les revenus Q2 sont restés à 0$ : Fermi est encore en phase de développement, donc la valorisation actuelle dépend des progrès de construction et des revenus locatifs futurs plutôt que des ventes rapportées. Le test clé est de savoir si la capacité contractuelle commence à se convertir en revenus opérationnels dans les délais.
- La perte nette Q2 s'est élargie à 25,8 millions de dollars : Des dépenses de développement et d'entreprise plus élevées reflètent l'ampleur du déploiement du Projet Matador. Les pertes sont susceptibles de rester élevées jusqu'à ce que la capacité de centre de données contractuelle commence à générer des revenus.
- La perte par action de 0,04$ a battu le consensus de 0,01$ : La perte par action plus étroite que prévu offre des preuves limitées de contrôle des coûts, bien que l'entreprise reste pré-revenus. Les progrès de construction et de financement comptent plus que le BPA trimestriel à ce stade.
- Les liquidités et liquidités restreintes ont atteint 91,7 millions de dollars avant le financement de juillet : Le solde a fourni une liquidité à court terme avant des levées de capitaux supplémentaires. Fermi doit encore faire correspondre les dépenses aux jalons de construction et à la demande contractuelle des clients.
- Les immobilisations corporelles ont atteint 1,55 milliard de dollars : La base d'actifs croissante montre que le Projet Matador passe de la planification à l'infrastructure physique. Les retours dépendent maintenant de l'achèvement de la capacité à temps et de la conversion de ces actifs en revenus de centre de données contractuels.
Perspectives d'investissement 2026 pour Fermi (FRMI) : Cas haussier à 18$ vs Cas baissier à 3$
Les perspectives 2026 de Fermi dépendent de savoir si le Projet Matador atteint les jalons clés de construction et d'énergie tandis que le bail TensorWave se rapproche de la génération de revenus. Le potentiel de hausse vient de la conversion de la capacité contractuelle en infrastructure opérationnelle, tandis que le financement, le calendrier de construction et la dilution restent les principaux risques.
Le cas haussier : TensorWave et la première puissance poussent FRMI vers 18$
Le cas haussier suppose que le Projet Matador reste dans les délais, que la première puissance arrive comme prévu et que le bail TensorWave de 222 MW progresse vers le service. Des engagements clients supplémentaires et un déploiement de turbines réussi amélioreraient la confiance que Fermi peut transformer sa grande position énergétique en revenus de centre de données récurrents.
Un mouvement vers 18$ nécessiterait des jalons de construction clairs, une liquidité adéquate et une dilution limitée à mesure que les dépenses augmentent. Les progrès vers la livraison TensorWave, plus de mégawatts contractuels et des preuves que les coûts du projet restent dans le budget renforceraient le cas.
Le cas de base : Progrès stable du projet maintient FRMI entre 7$ et 11$
Le cas de base suppose que la construction et l'infrastructure énergétique continuent de progresser tandis que TensorWave reste engagé, bien que des revenus significatifs soient encore à une certaine distance. Fermi maintient suffisamment de liquidité pour financer le développement, mais l'intensité capitalistique maintient les investisseurs concentrés sur la livraison plutôt que sur la valeur contractuelle à long terme seule.
FRMI pourrait se négocier principalement entre 7$ et 11$ dans ces conditions. Des progrès continus du Projet Matador, un financement stable et aucun retard client majeur soutiendraient la fourchette. Une construction plus lente ou une émission d'actions supplémentaire plafonnerait l'extrémité supérieure.
Le cas baissier : Retards de projet et dilution tirent FRMI vers 3$
Le cas baissier suppose que les jalons de construction glissent, que l'infrastructure énergétique prenne plus de temps à compléter ou que les calendriers de déploiement des clients se reportent. Fermi continuerait alors à porter les coûts de développement et de financement sans revenus locatifs correspondants.
Un mouvement vers 3$ deviendrait plus probable si la livraison TensorWave est retardée, si les dépenses de construction augmentent matériellement au-dessus du plan ou si Fermi a besoin d'un financement en actions supplémentaire substantiel. La valeur du projet à long terme pourrait rester intacte, mais un chemin plus long vers les revenus et une plus grande dilution exerceraient une pression sur l'action.
Prévisions de prix d'actions FRMI pour 2026 par les analystes de Wall Street
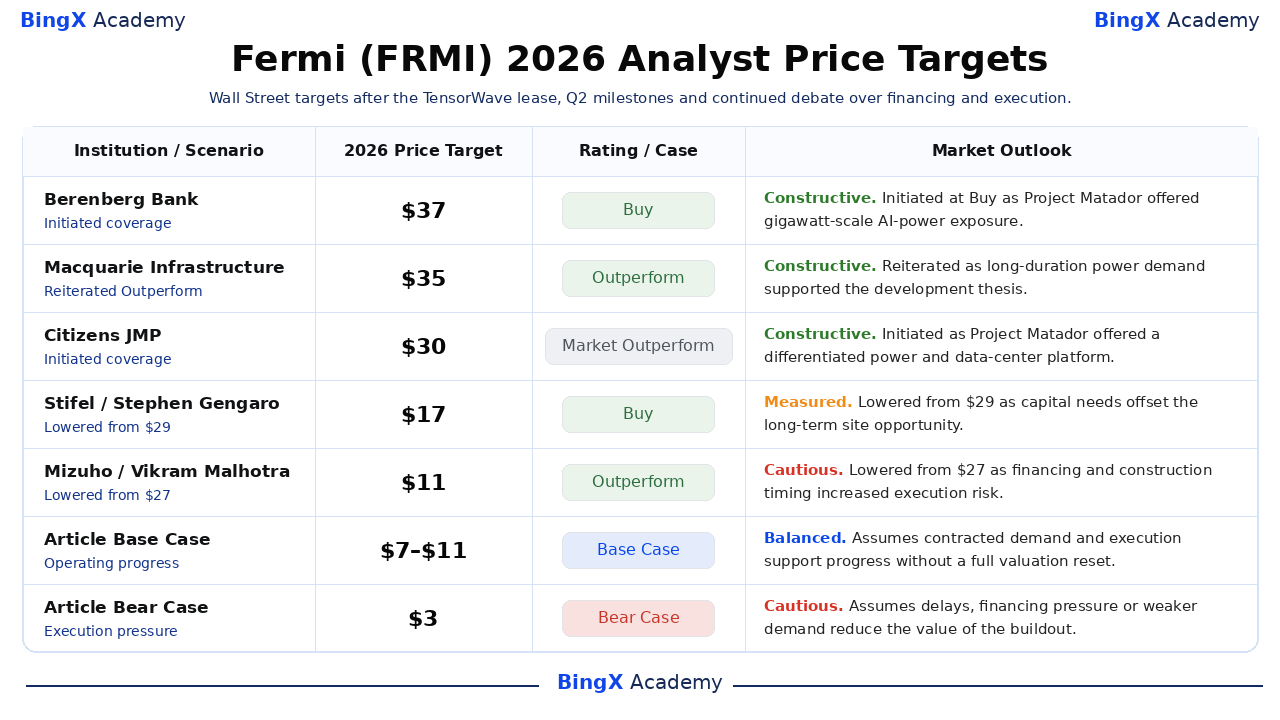
Les actions d'analystes montrent un large écart entre le potentiel stratégique à long terme et le risque d'exécution à court terme. Le tableau conserve les actions datées et utilise uniquement les cas de base et baissier de l'article comme scénarios éditoriaux. La dispersion reflète différentes hypothèses pour le calendrier des clients, l'intensité capitalistique, les marges et la conversion en flux de trésorerie par action.
|
Institution |
Objectif de prix 2026 |
Note |
Perspectives du marché |
|
Berenberg Bank |
37$ |
Acheter |
Constructive. 27 octobre : Couverture initiée après l'introduction en bourse autour de l'opportunité énergétique IA à l'échelle du gigawatt du Projet Matador. |
|
Macquarie Infrastructure |
35$ |
Surperformance |
Constructive. 12 novembre : Réitéré Surperformance alors que le potentiel énergétique contractuel soutenait la thèse de développement à long terme. |
|
Citizens JMP |
30$ |
Surperformance du marché |
Constructive. 9 février : Couverture initiée sur la valeur potentielle de la plateforme énergétique et de centre de données du Projet Matador. |
|
Stifel |
17$ |
Acheter |
Mesuré. 23 juin : Abaissé l'objectif de 29$ alors que les besoins en capital et le calendrier d'exécution compensent l'opportunité du site. |
|
Mizuho |
11$ |
Surperformance |
Prudent. 28 juillet : Abaissé l'objectif de 27$ alors que le financement, le calendrier des locataires et le risque de construction ont augmenté. |
|
Cas de base de l'article |
7$–11$ |
Cas de base |
Équilibré. Suppose que les progrès opérationnels soutiennent le projet sans réinitialisation complète de la valorisation. |
|
Cas baissier de l'article |
3$ |
Cas baissier |
Prudent. Suppose des retards ou une demande plus faible comprimant les bénéfices et la valorisation. |
Comment négocier les actions Fermi (FRMI) sur BingX
Négociez les jalons opérationnels, les perspectives de demande et la valorisation de Fermi en utilisant BingX TradFi et les outils BingX AI. Parce que FRMI peut réagir brusquement aux résultats, aux guidances et aux mises à jour de projet, définissez le catalyseur et les limites de risque avant d'entrer dans une position.
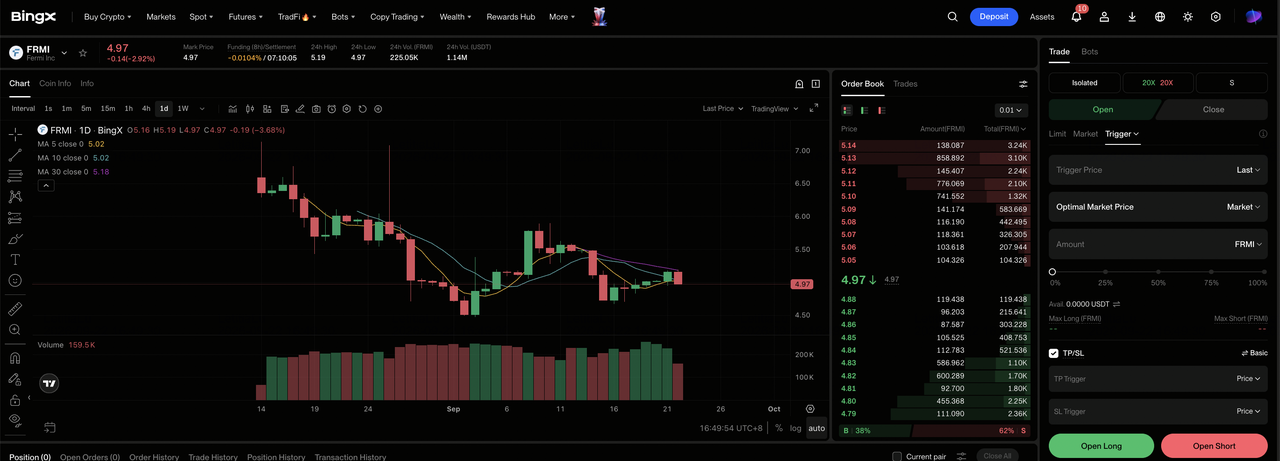
Étape 1 : Accéder à BingX TradFi. S'inscrire et naviguer vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Fermi (FRMI). Rechercher et sélectionner le contrat contrats à terme perpétuels FRMI-USDT.
Étape 3 : Choisir votre direction. Sélectionner Ouvrir Long si l'exécution et la demande se renforcent. Sélectionner Ouvrir Short si les retards, une utilisation plus faible ou la pression de financement nuisent à la thèse.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisir Marge isolée ou croisée en fonction de votre tolérance au risque. La large fourchette 2026 de l'action montre pourquoi un effet de levier conservateur et un dimensionnement clair comptent.
Étape 5 : Exécuter des protocoles de risque stricts. Définir des niveaux de Prise de bénéfices et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. Surveiller les résultats, les guidances, le financement et les jalons de projet nommés.
Top 5 des risques à surveiller pour les investisseurs Fermi en 2026
Les perspectives de Fermi dépendent des progrès de construction, du financement, des engagements clients et de la demande future d'infrastructure IA. Ces risques peuvent retarder les revenus, augmenter la dilution ou réduire la valeur assignée au Projet Matador.
- Les retards de projet pourraient repousser davantage les revenus : Fermi reste sans revenus tandis que le Projet Matador est en construction. Les retards dans l'énergie, les bâtiments ou la livraison clients prolongeraient la consommation de liquidités avant que les paiements de bail ne commencent.
- Des besoins de financement importants pourraient faire pression sur la valeur par action : La construction de centres de données à grande échelle nécessite un capital de dette et d'actions substantiel. Des coûts d'emprunt plus élevés ou une émission d'actions supplémentaire pourraient réduire les retours futurs pour les actionnaires existants.
- TensorWave crée un risque de concentration client : Le bail de première phase de 222 MW est un ancrage commercial majeur pour le Projet Matador. Un retard de déploiement, un changement de contrat ou une demande d'expansion plus faible de TensorWave pourrait matériellement affecter l'utilisation et le calendrier des revenus.
- Une demande d'infrastructure IA plus lente pourrait réduire les retours de projet : Fermi construit de la capacité pour la demande IA et HPC à long terme. Si les dépenses des hyperscalers ou du cloud IA ralentissent, la nouvelle infrastructure pourrait prendre plus de temps à louer et obtenir des retours acceptables.
- La valorisation pré-revenus laisse peu de marge aux erreurs d'exécution : La valeur actuelle de FRMI dépend largement des flux de trésorerie contractuels futurs plutôt que des bénéfices actuels. Des jalons manqués, des coûts de construction plus élevés ou une demande client plus faible pourraient comprimer la valorisation bien avant que les revenus ne commencent.
Réflexions finales : Devriez-vous investir dans Fermi en 2026 ?
La thèse 2026 de Fermi a un soutien mesurable des données financières rapportées et des jalons stratégiques nommés. L'opportunité dépend de la conversion de la demande en revenus et flux de trésorerie sans perdre la flexibilité financière. Les investisseurs devraient surveiller ensemble les prochains jalons opérationnels, les engagements clients, les dépenses en capital et les marges. La prochaine période de reporting complétée devrait rendre cette conversion plus visible et séparer l'enthousiasme temporaire des progrès opérationnels durables.
Le cas haussier nécessite une exécution cohérente et des retours améliorés pour soutenir 18$. Le cas baissier reflète les retards, une demande plus faible ou la pression de financement qui pourrait tirer FRMI vers 3$. Une approche conservatrice attendrait des preuves que l'investissement actuel produit une valeur par action durable. La prochaine période de reporting complétée devrait rendre cette conversion plus visible et séparer l'enthousiasme temporaire des progrès opérationnels durables.
Rappel de risque : Les contrats à terme perpétuels liés aux actions impliquent un effet de levier et peuvent amplifier les pertes. Les objectifs d'analystes et les scénarios d'articles sont des points de référence conditionnels, pas des garanties.
Lectures connexes
- Top des actions énergétiques IA à acheter en 2026 : Nucléaire, Gaz, Piles à combustible et le déploiement énergétique IA
- Top des actions de calcul haute performance (HPC) à surveiller en 2026 : Leaders du marché de l'informatique accélérée
- Top des actions de centres de données IA à acheter en 2026 : Cloud, serveurs et infrastructure de calcul IA
- Prédiction de prix Bloom Energy (BE) 2026 : L'énergie des centres de données IA peut-elle pousser BE vers 350$ ?
- Prédiction de prix Oklo (OKLO) 2026 : Les jalons nucléaires peuvent-ils pousser OKLO vers 100$ ?
