


Cerebras Systems (CBRS) développe des processeurs à l'échelle de la plaquette, des systèmes d'IA et des services cloud pour l'entraînement et l'inférence. Son Wafer Scale Engine place le calcul, la mémoire et les ressources de communication sur une puce très large, réduisant les frais de réseau trouvés dans les grappes multi-GPU conventionnelles. Le matériel reste une partie du modèle, tandis que l'inférence cloud devient plus importante pour la croissance à long terme. Cette transition élargit le rôle de Cerebras dans l' infrastructure IA, bien qu'elle laisse également l'action sensible à la concentration des clients, au déploiement de centres de données et à la rentabilité.
Le dernier trimestre a montré les deux côtés de cette transition. Le chiffre d'affaires GAAP Q2 2026 de Cerebras Systems a atteint 180,1 millions de dollars, en hausse de 74% par rapport à l'année précédente, tandis que le chiffre d'affaires principal a augmenté de 103% à 209,9 millions de dollars et le chiffre d'affaires GAAP des services cloud et autres a augmenté de 281% à 126,0 millions de dollars. La marge brute principale s'est améliorée à 40,6%, mais la société a enregistré une perte nette GAAP de 450,5 millions de dollars et guidé seulement 214 à 216 millions de dollars de chiffre d'affaires principal Q3.
Les prévisions d'action CBRS pour 2026 se concentrent maintenant sur deux opinions concurrentes :
- Le cas de l'inférence rapide et de la capacité : un solde d'obligations de performance restantes de 25,4 milliards de dollars, plus de 600 mégawatts de capacité en direct ou contractée et des partenariats avec OpenAI, AWS et AMD pourraient soutenir une expansion cloud multi-années.
- Le cas de la concentration et de la rentabilité : la dépendance aux clients, les lourds engagements d'infrastructure et un large écart entre les résultats GAAP et principaux pourraient maintenir les bénéfices en dessous du niveau requis pour une reprise durable de la valorisation.
Ce guide décompose les prévisions d'action CBRS, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats Q2 2026 du 12 août de Cerebras Systems, le dépôt trimestriel et les données de marché jusqu'au 11 septembre, plus comment trader les futures d'action CBRS sur BingX TradFi avec du collatéral USDT.
Top 5 des choses que les investisseurs de Cerebras Systems doivent savoir en septembre 2026
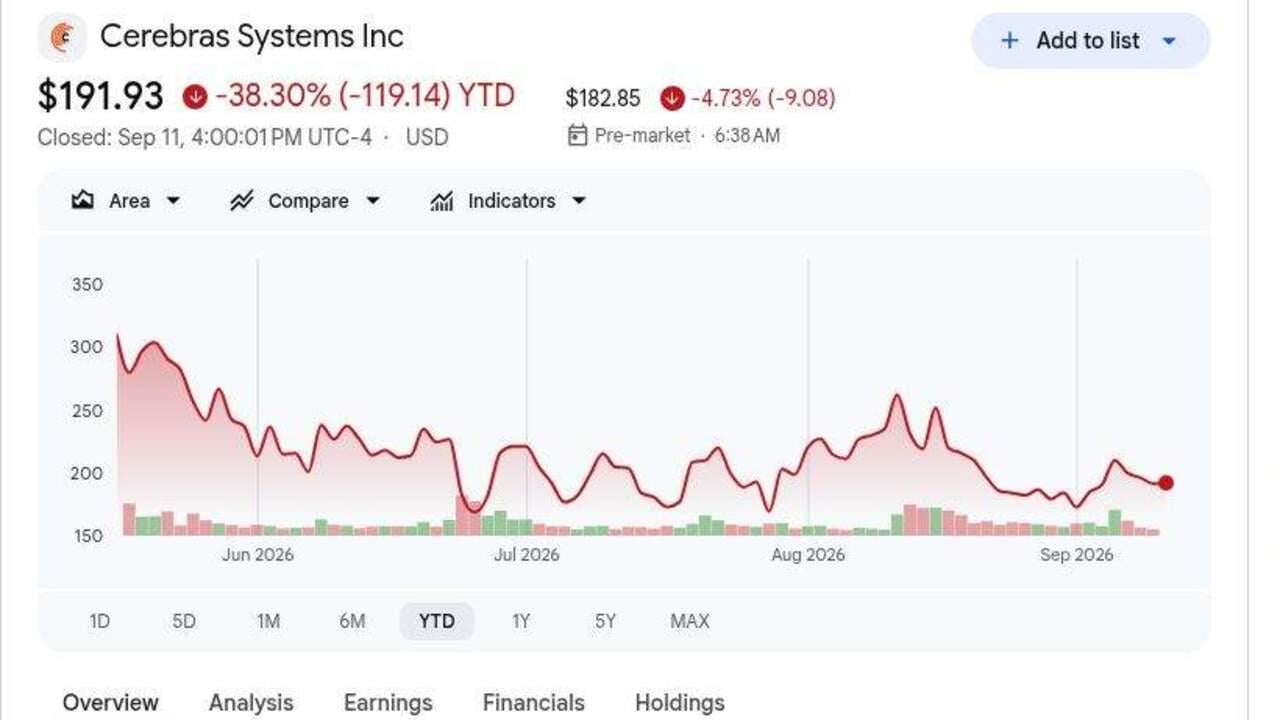
- CBRS a clôturé à 191,93 $ le 11 septembre et était en baisse de 38,30% depuis le début de l'année : Les actions ont terminé seulement 6,93 $ au-dessus du prix d'IPO de 185 $ après avoir ouvert à 350 $ et atteint 385 $ lors des débuts. Le renversement montre à quelle vitesse la valorisation peut se comprimer lorsqu'une forte croissance IA rencontre des attentes élevées.
- Le chiffre d'affaires GAAP Q2 a atteint 180,1 millions de dollars, en hausse de 74% : Le résultat a manqué le consensus de 194,0 millions de dollars d'environ 13,9 millions de dollars, tandis que le chiffre d'affaires principal de 209,9 millions de dollars a battu l'estimation d'environ 191 millions de dollars. L'écart rend la performance rapportée par rapport à la performance principale importante pour la valorisation.
- Le chiffre d'affaires GAAP cloud et services a augmenté de 281% à 126,0 millions de dollars : Le chiffre d'affaires cloud principal a augmenté de 287% à 127,7 millions de dollars, comparé à 54,1 millions de dollars de chiffre d'affaires matériel. Le changement de mix soutient un modèle commercial plus récurrent, bien que les coûts de capacité et de centres de données restent importants.
- Les obligations de performance restantes ont atteint 25,4 milliards de dollars : Le solde a augmenté de 24,6 milliards de dollars à la fin de 2025 et comprend un important engagement multi-années d'OpenAI. Les calendriers de déploiement et la disponibilité de la capacité détermineront la rapidité avec laquelle ce carnet de commandes se convertit en chiffre d'affaires et en liquidités.
- La capacité sous contrat a dépassé 600 mégawatts : Cerebras s'attend à ce que la capacité de fabrication augmente plus de dix fois en 2026 grâce à Flex, Sanmina et Rocket EMS, avec l'approvisionnement en plaquettes TSMC sécurisé. L'opportunité est importante, bien que l'utilisation et les marges doivent encore justifier l'investissement.
Qu'est-ce que Cerebras Systems (CBRS) ?
Cerebras Systems est une société d'infrastructure IA qui conçoit des processeurs, des systèmes informatiques complets, des logiciels et des services cloud. Son Wafer Scale Engine utilise une plaquette de silicium entière comme un processeur, combinant des cœurs de calcul denses, de la SRAM sur puce et une communication haute bande passante pour réduire les goulots d'étranglement d'interconnexion des grappes GPU distribuées. Les clients peuvent acheter des systèmes CS pour une utilisation sur site ou accéder au calcul Cerebras via des API cloud d'entraînement et d'inférence. Le chiffre d'affaires provient donc du matériel, de la capacité cloud et des services connexes, l'inférence devenant le principal moteur de croissance.
La stratégie à long terme se concentre sur la mise à l'échelle d'une inférence rapide sur une infrastructure détenue et partenaire. OpenAI a sélectionné Cerebras pour un programme de capacité multi-années et utilisé ses systèmes pour GPT-5.6 Sol à 750 tokens par seconde. TSMC fabrique les processeurs à l'échelle de plaquette de Cerebras, donnant à l'entreprise accès à la production de semi-conducteurs avancés alors qu'elle étend la capacité système et cloud. Cerebras développe également une inférence désagrégée avec AMD pour la production au Q4 2026 et prévoit d'étendre cette architecture à Amazon Bedrock via AWS début 2027. Les utilisateurs nommés et partenaires incluent CrowdStrike, Cognition, Lovable, Block, Figma, AlphaSense et GSK, donnant à la plateforme une exposition au codage, à la sécurité, à la finance et aux sciences de la vie.
Lire plus : Top des actions de calcul IA et GPU à acheter en 2026 : Le passage à l'inférence et au silicium personnalisé
Aperçu des résultats Q2 2026 de Cerebras Systems (CBRS) : Croissance cloud, progrès des marges et guidance relevée
Cerebras a rapporté 180,1 millions de dollars de chiffre d'affaires GAAP Q2 contre le consensus de 194,0 millions de dollars, tandis que le chiffre d'affaires principal de 209,9 millions de dollars a dépassé l'estimation d'environ 191 millions de dollars et a augmenté de 103% par rapport à l'année précédente. La perte ajustée de 0,05 $ par action était plus faible que la perte de 0,17 $ attendue, le chiffre d'affaires cloud GAAP a augmenté de 281% à 126,0 millions de dollars et la marge brute principale s'est améliorée d'environ 940 points de base à 40,6%. La direction a relevé la guidance du chiffre d'affaires principal de l'année complète à 880 à 890 millions de dollars, bien qu'une perte nette GAAP de 450,5 millions de dollars et une croissance séquentielle Q3 modeste aient maintenu la rentabilité au centre de l'attention.
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires GAAP Q2 2026 |
194,0M $ consensus |
180,1M $ |
Manqué. Environ 13,9M $ en dessous du consensus ; en hausse de 74% YoY. |
|
Chiffre d'affaires principal Q2 2026 |
191,0M $ consensus |
209,9M $ |
Battu. Environ 18,9M $ au-dessus du consensus ; en hausse de 103% YoY. |
|
Perte ajustée par action Q2 |
Perte de 0,17 $ consensus |
Perte de 0,05 $ |
Battu. La perte était 0,12 $ plus faible que prévu. |
|
Perte nette GAAP Q2 |
309,5M $ de revenu net en Q2 2025 |
450,5M $ de perte |
Inversé. La rémunération en actions liée à l'IPO a élargi la perte. |
|
Chiffre d'affaires GAAP cloud et services Q2 |
33,0M $ en Q2 2025 |
126,0M $ |
Accéléré. Le chiffre d'affaires a augmenté de 281% YoY. |
|
Marge brute principale Q2 |
31,2% en Q2 2025 |
40,60% |
Élargie. Améliorée d'environ 940 points de base YoY. |
|
Obligations de performance restantes |
24,6Md $ à la fin de 2025 |
25,4Md $ |
Augmenté. La demande contractée multi-années a augmenté d'environ 0,8Md $. |
|
Prévisions chiffre d'affaires principal Q3 2026 |
Chiffre d'affaires principal Q2 de 209,9M $ |
214M $-216M $ |
Plus élevé. Implique seulement environ 2%-3% de croissance séquentielle. |
|
Prévisions chiffre d'affaires principal AF2026 |
Précédent 855M $-865M $ |
880M $-890M $ |
Relevé. Le point médian a augmenté de 25M $. |
- Le chiffre d'affaires GAAP a augmenté de 74% à 180,1 millions USD mais a manqué le consensus de 13,9 millions USD : Le résultat confirme une croissance rapide, bien que les éléments de transfert et l'amortissement des warrants aient créé un large écart par rapport aux 209,9 millions USD de chiffre d'affaires principal. Les deux mesures importent lors de l'évaluation de la croissance et de l'économie des actionnaires.
- La perte ajustée de 0,05 USD par action a battu de 0,12 USD : La marge opérationnelle principale s'est améliorée d'environ 2 600 points de base par rapport à l'année précédente à -16%. L'effet de levier opérationnel s'améliore, bien que l'entreprise ait encore besoin de plus de croissance et de discipline des coûts pour atteindre des bénéfices durables.
- Le chiffre d'affaires cloud de 126,0 millions USD a augmenté de 281% : Le cloud et les services ont généré environ 70% du chiffre d'affaires GAAP, tandis que le matériel est tombé à 54,1 millions USD de 70,3 millions USD. Le changement de mix améliore le potentiel récurrent mais augmente l'importance de l'utilisation des centres de données et des coûts d'alimentation.
- La marge brute principale s'est améliorée de 940 points de base à 40,6% : La direction a déclaré que les locations temporaires de systèmes ont réduit la marge d'environ 500 points de base. La nouvelle capacité pourrait soulager cette pression, faisant de la reprise des marges un test clé de l'efficacité de l'infrastructure.
- Les prévisions du chiffre d'affaires principal de l'année complète ont augmenté à 880 à 890 millions USD : Le point médian de 885 millions USD est 25 millions USD au-dessus du point médian précédent, tandis que les prévisions Q3 de 214 à 216 millions USD impliquent seulement 2% à 3% de croissance séquentielle. Une accélération Q4 plus forte est encore nécessaire pour atteindre l'objectif annuel.
Perspectives d'investissement 2026 de Cerebras Systems (CBRS) : Cas haussier de 330 $ vs cas baissier de 150 $
Le débat d'investissement est de savoir si Cerebras peut convertir la demande d'inférence rapide et 25,4 milliards de dollars d'obligations en chiffre d'affaires cloud rentable assez rapidement pour justifier un multiple de croissance premium.
Le cas haussier : Une forte demande d'inférence IA pousse CBRS vers 330 $
Le cas haussier suppose que les déploiements OpenAI, la distribution AWS et les partenariats d'inférence AMD stimulent une utilisation plus élevée sur plus de 600 mégawatts de capacité en direct ou contractée. Le chiffre d'affaires cloud continue de croître rapidement, la production manufacturière augmente plus de dix fois et la marge brute principale s'améliore par rapport aux 40,6% Q2 alors que les coûts de location temporaire s'estompent.
Un mouvement vers 330 $ nécessiterait que Cerebras atteigne l'objectif annuel de 880 à 890 millions USD sans autre revers de marge, suivi par un progrès crédible vers le plan de la direction de plus que tripler le chiffre d'affaires en 2027. L'augmentation des estimations, un mix client plus large et un meilleur effet de levier opérationnel renforceraient le cas.
Le cas de base : Une demande IA constante maintient CBRS entre 240 $ et 290 $
Le cas de base suppose que la demande d'inférence reste forte et que la capacité contractée continue de croître, tandis que les investisseurs attendent la preuve que les nouveaux centres de données peuvent être financés et remplis efficacement. OpenAI reste un client majeur, bien que la concentration et l'écart entre les résultats GAAP et principaux limitent la valorisation.
CBRS pourrait trader principalement entre 240 $ et 290 $ dans ces conditions. Le chiffre d'affaires principal près du point médian annuel de 885 millions USD, les obligations de performance restantes au-dessus de 25 milliards USD et l'amélioration de la marge brute soutiendraient la fourchette. Une faible utilisation ou une croissance 2027 plus lente plafonnerait le haut de la fourchette.
Le cas baissier : Des coûts plus élevés et la concentration des clients tirent CBRS vers 150 $
Le cas baissier suppose que la capacité arrive plus lentement ou à une utilisation plus faible, laissant Cerebras avec des coûts d'infrastructure avant l'arrivée de suffisamment de chiffre d'affaires. Un retard ou une renégociation par OpenAI ou un autre client majeur affaiblirait la conversion du carnet de commandes et les flux de trésorerie.
Un mouvement vers 150 $ deviendrait plus probable si le chiffre d'affaires principal manque le plancher des prévisions de 880 millions USD, si la marge brute principale tombe en dessous de 38% ou si les obligations de performance restantes diminuent matériellement. Les pertes persistantes et l'offre d'actions supplémentaire pourraient ajouter une pression supplémentaire.
Prévisions de prix de l'action CBRS pour 2026 par les analystes de Wall Street
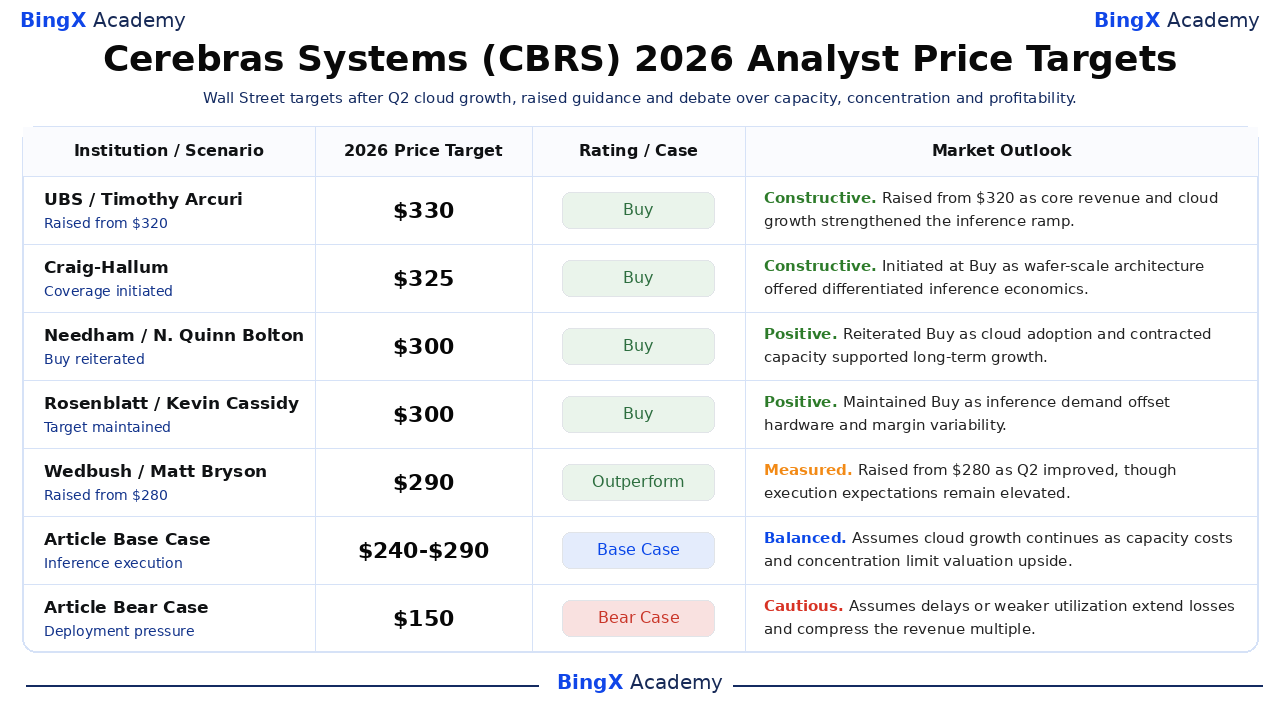
Ces cinq actions d'analystes datées vont de 290 $ à 330 $ et reflètent des vues constructives sur la performance d'inférence différenciée, l'adoption cloud et la capacité contractée. La fourchette étroite montre également que les modèles de Street partagent des hypothèses de croissance similaires. Ce sont des points de référence tiers, pas des promesses de prix. Les lignes Base et Bear sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspective de marché |
|
UBS / Timothy Arcuri |
330 $ |
Acheter |
Constructif. 13 août : relevé de 320 $ après que le chiffre d'affaires principal, la croissance cloud et les prévisions aient soutenu l'accélération de l'inférence. |
|
Craig-Hallum / Richard Shannon |
325 $ |
Acheter |
Constructif. 9 juin : couverture initiée sur l'architecture différenciée à l'échelle de plaquette et la demande d'inférence rapide. |
|
Needham / N. Quinn Bolton |
300 $ |
Acheter |
Positif. 19 août : réitéré Acheter alors que l'adoption cloud et la capacité contractée soutenaient la croissance à long terme. |
|
Rosenblatt / Kevin Cassidy |
300 $ |
Acheter |
Positif. 19 août : maintenu Acheter alors que la demande d'inférence compensait la variabilité du matériel et des marges. |
|
Wedbush / Matt Bryson |
290 $ |
Surperformer |
Mesuré. 13 août : relevé de 280 $ alors que Q2 s'améliorait, bien que les attentes d'exécution restent élevées. |
|
Cas de base de l'article |
240 $-290 $ |
Cas de base |
Équilibré. Suppose que la croissance cloud continue alors que les coûts de capacité et la concentration limitent l'avantage de valorisation. |
|
Cas baissier de l'article |
150 $ |
Cas baissier |
Prudent. Suppose que les retards ou une utilisation plus faible prolongent les pertes et compriment le multiple de chiffre d'affaires. |
Comment trader l'action Cerebras Systems (CBRS) sur BingX
Tradez les perspectives de croissance d'inférence, de déploiement de capacité et de marge de Cerebras Systems en utilisant BingX TradFi et les outils BingX AI. Parce que CBRS peut réagir fortement aux annonces clients, aux prévisions et à l'offre d'actions post-IPO, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
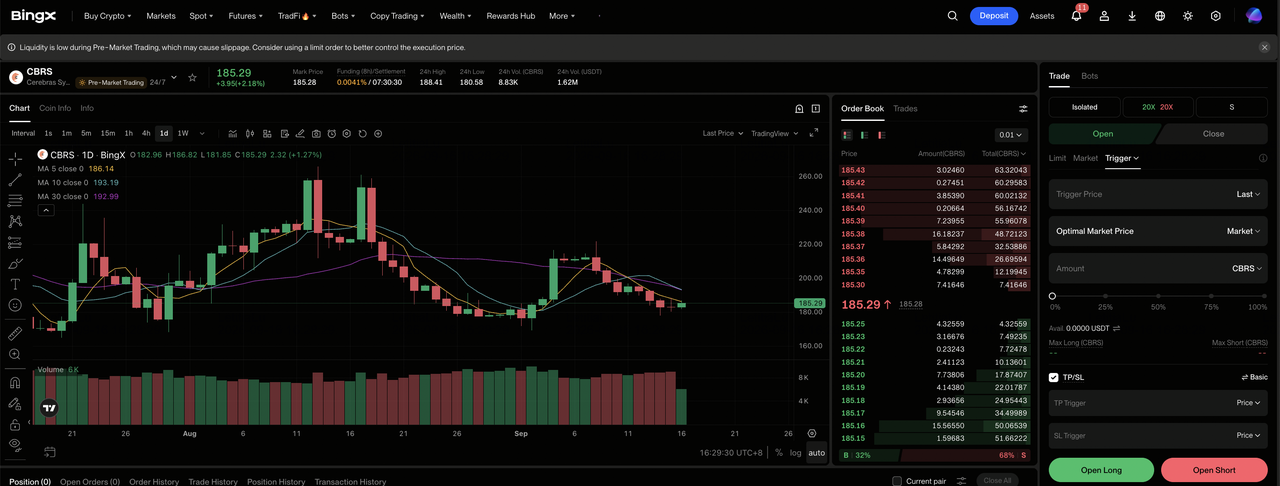
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Cerebras Systems (CBRS). Recherchez et sélectionnez le contrat futures perpétuels CBRS-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir une position longue si la demande d'inférence se convertit en utilisation et marges plus élevées. Sélectionnez Ouvrir une position courte si les retards de capacité, la concentration des clients ou les pertes affaiblissent l'économie par action.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou Marge croisée basé sur votre tolérance au risque. La baisse de 38,30% depuis le début de l'année montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définir des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. CBRS peut réagir rapidement aux déploiements, aux accords clients, aux prévisions, aux marges, aux actions d'analystes et aux déblocages d'actions.
Top 5 des risques à surveiller pour les investisseurs de Cerebras Systems en 2026
La valorisation de Cerebras dépend de la demande des clients, de l'expansion de capacité, de la comptabilité et de la concurrence. Ces risques peuvent affecter la conversion de chiffre d'affaires, les besoins en liquidités et la valeur par action.
- La concentration des clients pourrait retarder la conversion du carnet de commandes : Les obligations de performance restantes ont atteint 25,4 milliards USD, avec OpenAI représentant une grande part de la demande contractée. Les retards ou renégociations pourraient pousser le chiffre d'affaires vers des périodes ultérieures et réduire la valeur attribuée au carnet de commandes.
- L'expansion de capacité nécessite de lourds investissements initiaux : Cerebras a plus de 600 mégawatts de capacité en direct ou contractée. Si l'utilisation augmente lentement, la dépréciation et les coûts opérationnels pourraient augmenter avant l'arrivée de suffisamment de profit brut.
- Les chiffres d'affaires GAAP et principaux peuvent différer significativement : Le chiffre d'affaires GAAP Q2 était de 180,1 millions USD contre 209,9 millions USD de chiffre d'affaires principal. L'amortissement des warrants et les ajustements de transfert peuvent rendre la croissance des gros titres plus difficile à comparer entre les périodes.
- NVIDIA et les puces personnalisées pourraient faire pression sur la demande : Cerebras offre une inférence différenciée à l'échelle de plaquette, mais les clients peuvent encore choisir des GPU ou des accélérateurs internes. De meilleures économies ou performances rivales pourraient réduire l'utilisation et le pouvoir de tarification.
- Les grandes pertes maintiennent le risque de dilution pertinent : La perte GAAP Q2 a atteint 450,5 millions USD, en partie due à la rémunération liée à l'IPO. Les pertes continues, l'émission d'actions futures ou les déblocages d'actions post-IPO pourraient faire pression sur la valeur par action et augmenter la volatilité.
Réflexions finales : Devriez-vous investir dans Cerebras Systems en 2026 ?
Cerebras a établi un cas de croissance mesurable. Le chiffre d'affaires principal a doublé à 209,9 millions de dollars, le chiffre d'affaires cloud a presque quadruplé et les obligations ont atteint 25,4 milliards de dollars. Les partenariats avec OpenAI, AWS et AMD renforcent la pertinence commerciale de la technologie, tandis que plus de 600 mégawatts de capacité créent de la place pour des déploiements plus importants. La question non résolue est de savoir si cette infrastructure peut produire des marges durables.
Le cas haussier nécessite que la demande contractée devienne un chiffre d'affaires rentable, soutenant 330 $. Le cas baissier reflète les retards de déploiement, la concentration et les pertes persistantes qui pourraient tirer CBRS vers 150 $. Les traders conservateurs peuvent surveiller le chiffre d'affaires principal Q3 contre la fourchette de 214-216 millions de dollars, la marge brute principale contre 38%-40% et les preuves que le mix client s'élargit.
Rappel de risque : Le trading et l'investissement dans des actions comme CBRS impliquent un risque élevé de perte de capital. La concentration des clients, les retards de capacité, les ajustements comptables, la concurrence, l'offre d'actions et le trading avec effet de levier peuvent produire des pertes rapides. Menez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Top 10 des actions d'infrastructure IA à acheter en 2026 : Leaders de la fabrication et de la conception de puces
- Top des actions d'infrastructure cloud IA à acheter en 2026 dans le boom des Capex d'hyperscaler et du Neocloud
- Top des actions de serveurs IA à acheter en 2026 : Systèmes à l'échelle rack, serveurs GPU et infrastructure de serveurs IA
- Qu'est-ce que OpenAI Pre-IPO et comment le trader sur BingX ?
- Prédiction de prix AMD 2026 : La croissance IA peut-elle pousser AMD vers 700 $ ?
- Prédiction de prix TSMC (TSM) 2026 : La demande IA record peut-elle élever l'action TSM à 527 $ ?
