
ASML Holding (ASML) fournit les systèmes de lithographie qui permettent aux fabricants de puces d'imprimer des circuits de plus en plus complexes. Les outils à ultraviolets extrêmes soutiennent la production de logique avancée et de mémoire, tandis que les mises à niveau de la base installée et les services améliorent la productivité après livraison. Les investissements en fabrication liés à l'IA stimulent la demande, mais la construction d'équipements complexes, l'acceptation par les clients et les licences d'exportation déterminent la part de cette demande qui se traduit en ventes rentables à court terme.
Le dernier trimestre a montré une production de systèmes plus solide et de meilleures économies de base installée. Les ventes nettes d'ASML au T3 ont atteint 11,662 milliards d'euros (13,06 milliards de dollars), les ventes de la base installée se sont élevées à 3,289 milliards d'euros (3,68 milliards de dollars), et la marge brute a progressé à 57,5 %. La direction a également indiqué que l'offre prévue pour 2027 et 2028 ne répondrait pas pleinement aux prévisions des clients. La question qui demeure est de savoir si ASML peut augmenter ses livraisons sans détériorer ses marges ni reporter trop de demande sur les années suivantes.
Les prévisions sur l'action ASML pour 2026 s'articulent désormais autour de deux visions concurrentes :
- Le scénario de capacité EUV : Une demande solide de puces avancées, la croissance des livraisons au T4 et une meilleure productivité des outils peuvent soutenir la hausse des ventes et des marges à mesure que l'entreprise développe son offre.
- Le scénario d'exécution et de valorisation : Des écarts de capacité, des contrôles à l'exportation ou un cycle d'investissement IA plus faible pourraient laisser les résultats en deçà des attentes après une forte hausse du cours de l'action.
Ce guide analyse les prévisions sur l'action ASML, les scénarios de prix pour 2026, les principaux risques et les perspectives des analystes, en s'appuyant sur la publication des résultats du T3 d'ASML le 14 octobre et les données de marché jusqu'au 19 octobre, ainsi que sur comment trader les contrats à terme sur l'action ASML sur BingX TradFi avec des garanties en USDT.
Les 5 points essentiels pour les investisseurs d'ASML Holding en octobre 2026
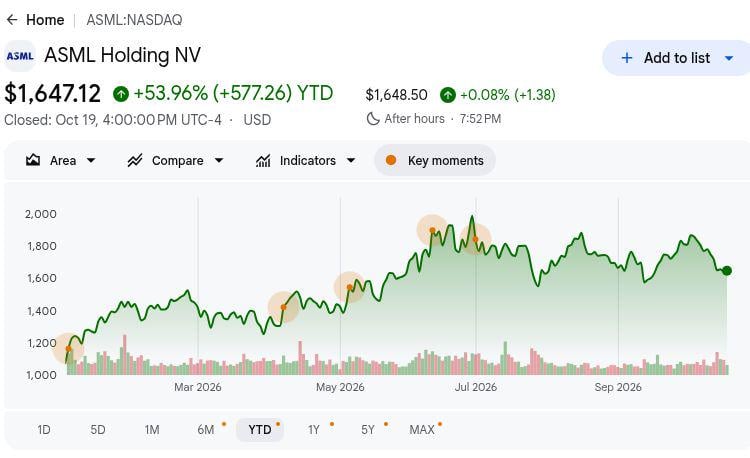
- ASML a clôturé à 1 647,12 $ le 19 octobre, en hausse de 53,96 % depuis le début de l'année : Le cours de référence Google Finance restait toujours inférieur au plus haut sur 52 semaines de 1 999,96 $. Après une forte hausse, un retour à ce niveau exige des outils livrés, et non un simple intérêt client à long terme.
- Les ventes du T3 ont progressé de 55 % pour atteindre 11,662 milliards d'euros (13,06 milliards de dollars) : Ce résultat dépasse de 25 % les 9,326 milliards d'euros (10,44 milliards de dollars) du trimestre précédent, bien qu'il soit inférieur d'environ 0,19 milliard d'euros (0,21 milliard de dollars) à l'estimation LSEG de 11,85 milliards d'euros (13,27 milliards de dollars). La croissance et un léger écart doivent tous deux être mis à l'épreuve des expéditions.
- Les revenus de la base installée ont atteint 3,289 milliards d'euros (3,68 milliards de dollars) : Les ventes de services et d'options terrain ont progressé par rapport aux 2,762 milliards d'euros (3,09 milliards de dollars) du T2, grâce aux mises à niveau de productivité. Les machines existantes ont généré des revenus de mise à niveau qui ont contribué à porter la marge brute trimestrielle à 57,5 %, amortissant ainsi les délais d'expédition.
- Les prévisions pour le T4 tablent sur des ventes comprises entre 14,2 et 15,2 milliards d'euros (15,90 et 17,02 milliards de dollars) : Le point médian de 14,7 milliards d'euros (16,46 milliards de dollars) représente environ 26 % de plus que le T3. ASML a également relevé le bas de sa fourchette annuelle à 44 milliards d'euros (49,26 milliards de dollars). Ce calendrier de livraison, et non les revenus encore comptabilisés, met à l'épreuve le scénario haussier.
- L'initiative de photomasques avec TSMC vise une amélioration de la productivité supérieure à 40 % : Dans sa présentation d'octobre, ASML a décrit une initiative High-NA EUV conjointe vers des masques 12 pouces pour l'exposition à double masque et a signalé séparément l'expédition du système de métrologie YieldStar 550. L'initiative sur les masques nécessite encore une mise en œuvre par les clients avant de générer des revenus.
Qu'est-ce qu'ASML Holding (ASML) ?
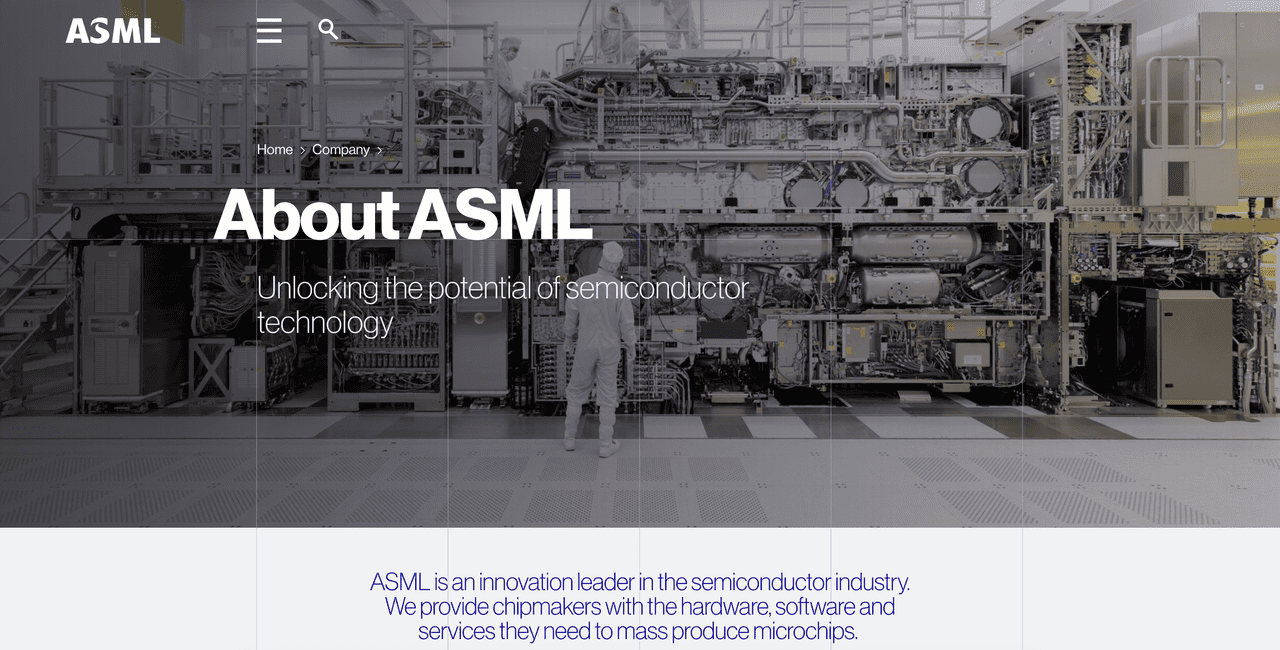
ASML Holding est une entreprise néerlandaise d'équipements semi-conducteurs qui développe des systèmes de lithographie utilisés pour fabriquer des puces avancées. Ses machines à ultraviolets extrêmes (EUV) sont indispensables à la production de processeurs de pointe, tandis que les systèmes à ultraviolets profonds (DUV) soutiennent une gamme plus large de processus de fabrication de semi-conducteurs. ASML fournit également des équipements de métrologie, des logiciels de lithographie computationnelle et des services qui améliorent la précision et la productivité de la fabrication de puces. Son activité est étroitement liée au matériel IA, à la production avancée de semi-conducteurs et aux cycles mondiaux d'investissement dans les puces.
ASML approvisionne les principaux fabricants de semi-conducteurs, notamment TSMC, Samsung Electronics, Intel, SK Hynix et Micron. Sa feuille de route technologique est axée sur le High-NA EUV, la métrologie avancée et l'augmentation de la capacité de fabrication. En octobre 2026, ASML a présenté une initiative avec TSMC visant une amélioration de la productivité supérieure à 40 % pour l'exposition à double masque à l'aide de photomasques 12 pouces. Elle a également expédié le système de métrologie YieldStar 550 et évalue une capacité allant au-delà de son expansion de 30 % prévue d'ici 2028 pour répondre à la demande croissante des clients.
ASML Holding (ASML) - Aperçu des résultats du T3 2026 : Des marges solides et des prévisions rehaussées compensent le manque de revenus
ASML a publié des ventes nettes au T3 2026 de 11,662 milliards d'euros (13,06 milliards de dollars), en hausse de 55 % en glissement annuel, mais en deçà de l'estimation de consensus de 11,85 milliards d'euros (13,27 milliards de dollars). La marge brute s'est améliorée à 57,5 %, soutenue par 3,289 milliards d'euros (3,68 milliards de dollars) de ventes de la base installée, tandis que le BPA de base a atteint 12,95 euros (14,50 dollars). La direction a relevé ses prévisions de chiffre d'affaires annuel à 44-45 milliards d'euros (49,26-50,38 milliards de dollars), les expéditions plus importantes au T4 et l'acceptation par les clients étant désormais au cœur des perspectives de croissance.
|
Indicateur financier |
Prévisions / Consensus |
Publié / Réel |
Surprise |
|
Ventes nettes totales T3 |
LSEG 11,85 milliards € (13,27 milliards $) |
11,662 milliards € (13,06 milliards $) |
En dessous du consensus de 0,19 milliard € (0,21 milliard $) ; en hausse de 55 % en glissement annuel. |
|
Résultat net T3 |
T2 : 2,918 milliards € (3,27 milliards $) |
4,960 milliards € (5,55 milliards $) |
En hausse. Progression de 70 % séquentielle. |
|
BPA de base T3 |
T2 : 7,59 € (8,50 $) |
12,95 € (14,50 $) |
En hausse de 5,36 € (6,00 $). |
|
Ventes de la base installée T3 |
T2 : 2,762 milliards € (3,09 milliards $) |
3,289 milliards € (3,68 milliards $) |
En croissance. Hausse de 19 % séquentielle. |
|
Marge brute T3 |
T2 : 54,0 % |
57,50 % |
En hausse de 3,5 points de pourcentage. |
|
Nouveaux systèmes vendus T3 |
T2 : 86 |
113 |
En croissance. 27 systèmes supplémentaires. |
|
Prévisions de ventes T4 |
T3 : 11,662 milliards € (13,06 milliards $) |
14,2 à 15,2 milliards € (15,90 à 17,02 milliards $) |
En hausse. Point médian en progression de 26 % séquentielle. |
|
Prévisions de ventes FY2026 |
Précédent : 43 à 45 milliards € (48,14 à 50,38 milliards $) |
44 à 45 milliards € (49,26 à 50,38 milliards $) |
Relevé. Borne basse en hausse de 1 milliard € (1,12 milliard $). |
- Les ventes T3 ont progressé de 55 % en glissement annuel, mais ont manqué une estimation : Le résultat de 11,662 milliards d'euros (13,06 milliards de dollars) se compare à 7,516 milliards d'euros (8,41 milliards de dollars) un an plus tôt et à la prévision LSEG de 11,85 milliards d'euros (13,27 milliards de dollars). Un décalage d'expédition peut faire varier les estimations trimestrielles sans mettre fin à la demande.
- Le volume de nouveaux systèmes est passé de 86 à 113 : ASML a vendu 27 nouveaux systèmes de lithographie de plus qu'au T2, et les ventes de systèmes ont progressé à environ 8,4 milliards d'euros (9,40 milliards de dollars) contre 6,6 milliards d'euros (7,39 milliards de dollars). Un débit plus élevé rend l'acceptation par les clients au T4 plus déterminante.
- Les ventes de la base installée ont progressé de 19 % séquentiellement : Le résultat de 3,289 milliards d'euros (3,68 milliards de dollars) fait suite aux 2,762 milliards d'euros (3,09 milliards de dollars) du T2, la direction citant une demande de mises à niveau de productivité supérieure à son plan. Ces mises à niveau peuvent augmenter la production des outils existants des clients avant qu'une nouvelle usine reçoive des machines supplémentaires ; elles ont également contribué à porter la marge brute trimestrielle au-dessus du niveau précédent de 54,0 %.
- La marge brute s'est élargie de 3,5 points de pourcentage : Le T3 a atteint 57,5 % contre 54,0 % au T2, tandis que le résultat net a augmenté à 4,960 milliards d'euros (5,55 milliards de dollars) contre 2,918 milliards d'euros (3,27 milliards de dollars). Le BPA de base a atteint 12,95 euros (14,50 dollars). Cette marge soutient la valorisation si la composition des mises à niveau et l'économie des systèmes se maintiennent à grande échelle.
- Les prévisions 2026 ont été relevées tandis que l'offre planifiée pour 2028 reste en deçà des prévisions : Les ventes annuelles sont désormais attendues entre 44 et 45 milliards d'euros (49,26 à 50,38 milliards de dollars), contre une fourchette précédente de 43 à 45 milliards d'euros (48,14 à 50,38 milliards de dollars). ASML étudie une production 2028 au-delà d'une expansion de 30 % précédemment communiquée. L'intérêt des clients pour les commandes 2029-30 n'est pas un chiffre d'affaires comptabilisé.
ASML Holding (ASML) - Perspectives d'investissement 2026 : Scénario haussier à 2 500 $ contre scénario baissier à 1 250 $
Les perspectives 2026 d'ASML dépendent de la capacité à convertir une forte demande EUV, les mises à niveau de la base installée et l'expansion future de la capacité en une croissance soutenue des bénéfices. Des livraisons de systèmes plus importantes et une productivité améliorée soutiennent le potentiel haussier, tandis que les contraintes de fabrication, les cycles de dépenses des clients et une hausse du cours de 53,96 % depuis le début de l'année font de l'exécution et de la valorisation des considérations importantes.
Le scénario haussier : Une forte demande EUV propulse ASML vers 2 250–2 500 $
Le scénario haussier suppose que les revenus du T4 approchent le plafond de prévisions de 15,2 milliards d'euros (17,02 milliards de dollars), avec une marge brute se maintenant près de 57 %. De solides mises à niveau de la base installée et des améliorations de productivité High-NA EUV pourraient soutenir une production de systèmes plus élevée, tandis qu'une capacité de fabrication supplémentaire en 2028 contribue à convertir la demande des clients en livraisons futures.
Une progression vers 2 250–2 500 $ nécessiterait qu'ASML dépasse son plus haut sur 52 semaines de 1 999,96 $, exécute les expéditions du T4 et démontre une meilleure conversion des commandes 2027-28. Une expansion confirmée des capacités et des marges soutenues apporteraient un soutien supplémentaire à une valorisation plus élevée.
Le scénario de base : Une croissance régulière des équipements maintient ASML entre 1 650 $ et 2 000 $
Le scénario de base suppose que les revenus du T4 atteignent environ le point médian des prévisions de 14,7 milliards d'euros (16,46 milliards de dollars), maintenant les ventes annuelles dans la fourchette de 44 à 45 milliards d'euros (49,26 à 50,38 milliards de dollars). Les mises à niveau de la base installée soutiennent les marges, tandis que les contraintes de capacité et les calendriers de production des clients déplacent progressivement certaines livraisons d'équipements vers des périodes ultérieures.
ASML pourrait évoluer entre 1 650 $ et 2 000 $ si les revenus du T4 atteignent les prévisions, si la marge brute reste proche de 57 % et si les ajouts de capacité prévus progressent. Des commandes plus solides pourraient faire monter l'action au-delà de cette fourchette, tandis que des retards d'expédition ou des prévisions plus faibles augmenteraient la pression à la baisse.
Le scénario baissier : Les retards de livraison entraînent ASML vers 1 250–1 450 $
Le scénario baissier suppose que les clients reportent leurs investissements en capacité de semi-conducteurs ou qu'ASML ne tienne pas son ambitieux calendrier de livraisons au T4. Des revenus inférieurs au plancher de prévisions de 14,2 milliards d'euros (15,90 milliards de dollars), des marges plus faibles ou un adoption plus lente du High-NA EUV pourraient limiter la croissance des bénéfices. Les restrictions à l'exportation et les retards d'acceptation des équipements ajouteraient de la pression.
Une évolution vers 1 250–1 450 $ deviendrait plus probable si les résultats du T4 manquent les prévisions, si les livraisons d'équipements 2027 faiblissent ou si les clients annulent plutôt que de reporter leurs commandes. À la suite du fort rallye annuel d'ASML, des attentes de bénéfices plus faibles pourraient également déclencher une correction de valorisation significative.
Prévisions du cours de l'action ASML pour 2026 selon les analystes de Wall Street
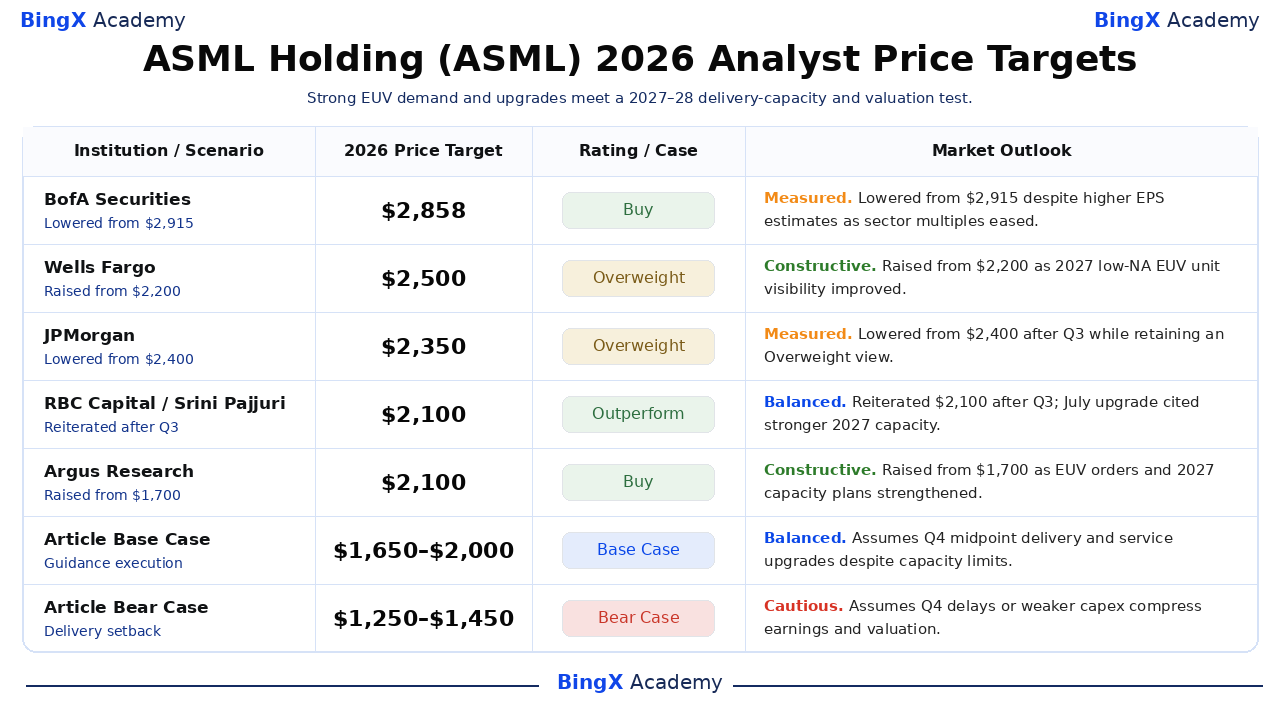
Ce sont des objectifs de cours d'institutions datés pour les actions ASML cotées aux États-Unis, et non des promesses de prix en fin d'année. Les actions de Wells Fargo et d'Argus ont suivi le T2, tandis que les réductions de BofA et JPMorgan et la réitération de RBC reflètent la mise à jour d'octobre. L'écart de 2 100–2 858 $ reflète l'incertitude de valorisation ; les deux dernières lignes sont des scénarios éditoriaux.
|
Institution / Scénario |
Objectif de cours 2026 |
Notation / Cas |
Perspectives de marché |
|
BofA Securities |
2 858 $ |
Achat |
Mesuré. 15 octobre : Abaissé depuis 2 915 $ malgré des prévisions de BPA plus élevées en raison de la contraction des multiples de valorisation du secteur. |
|
Wells Fargo |
2 500 $ |
Surpondérer |
Constructif. 16 juillet : Relevé depuis 2 200 $ après des résultats plus solides, citant le potentiel de plus de 90 unités EUV basse-NA en 2027. |
|
JPMorgan |
2 350 $ |
Surpondérer |
Mesuré. 15 octobre : Abaissé depuis 2 400 $ tout en maintenant la note Surpondérer après la mise à jour du trimestre d'octobre. |
|
RBC Capital |
2 100 $ |
Surperformance |
Équilibré. 14 octobre : Réitéré à 2 100 $ après la mise à jour du T3 ; sa mise à niveau de juillet reflétait des attentes de capacité basse-NA plus élevées pour 2027. |
|
Argus Research |
2 100 $ |
Achat |
Constructif. 15 juillet : Relevé depuis 1 700 $ après le T2, mettant en avant de solides commandes EUV et les ajouts de capacité 2027. |
|
Scénario de base de l'article |
1 650–2 000 $ |
Scénario de base |
Équilibré. Suppose une livraison au point médian du T4 et des mises à niveau de services malgré les contraintes de capacité. |
|
Scénario baissier de l'article |
1 250–1 450 $ |
Scénario baissier |
Prudent. Suppose que des retards au T4 ou une réduction des dépenses d'investissement compressent les bénéfices et la valorisation. |
Comment trader l'action ASML Holding (ASML) sur BingX
Tradez les perspectives de demande EUV et de capacité de livraison d'ASML Holding en utilisant BingX TradFi et les outils BingX AI. Étant donné qu'ASML peut réagir fortement aux livraisons de systèmes, aux marges brutes et aux plans de dépenses des fabricants de puces, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
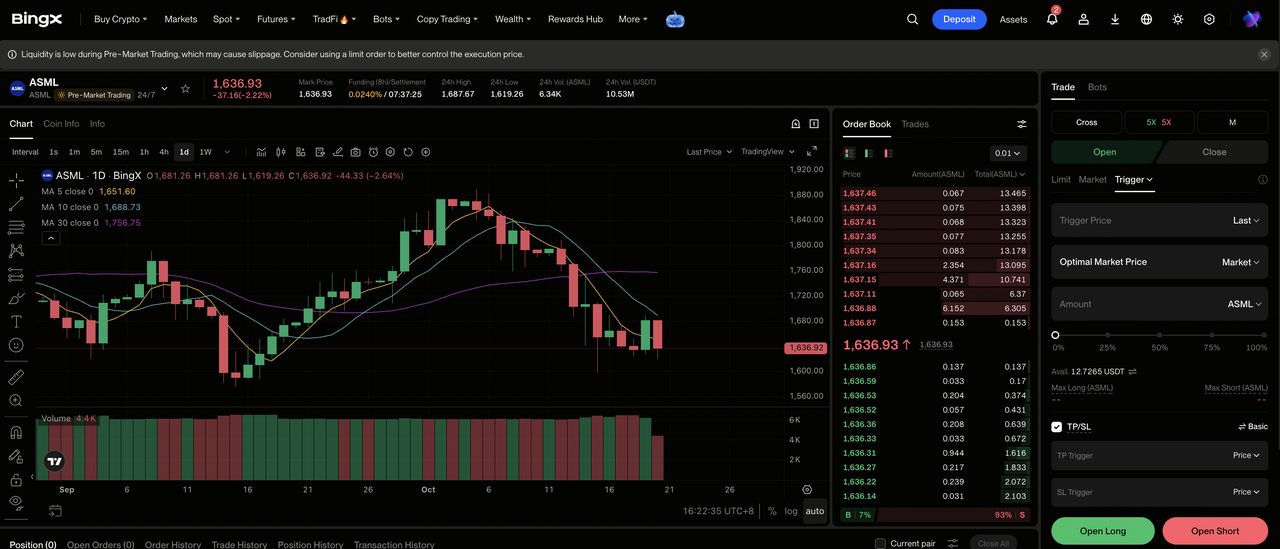
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et accédez à la section spécialisée TradFi sur le tableau de bord de la plateforme BingX.
Étape 2 : Sélectionner ASML Holding (ASML). Recherchez et sélectionnez le contrat de contrats à terme perpétuels ASML-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Position longue si vous anticipez que les livraisons du T4 et les plans de capacité EUV renforceront les bénéfices. Sélectionnez Position courte si vous anticipez des reports de clients ou un manquement aux prévisions du T4.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge isolée ou Marge croisée en fonction de votre tolérance au risque. La hausse de 53,96 % d'ASML depuis le début de l'année rend important un effet de levier conservateur et un dimensionnement clair des positions autour des résultats.
Étape 5 : Appliquer des protocoles de gestion des risques stricts. Définissez des niveaux de prise de bénéfices et de stop-loss (TP/SL) avant ou immédiatement après l'entrée en position. ASML peut réagir rapidement aux nouvelles données de livraison de systèmes, aux engagements de capacité, aux règles d'exportation et aux plans de dépenses des principaux fabricants de puces.
Les 5 principaux risques à surveiller pour les investisseurs d'ASML Holding en 2026
La demande pluriannuelle pourrait se traduire en bénéfices plus tard ou avec une marge inférieure aux attentes, tandis que les règles d'exportation et la valorisation peuvent amplifier la variation de la valeur par action.
- Les goulots d'étranglement des capacités peuvent différer les ventes comptabilisées : La direction indique que l'offre actuellement planifiée pour 2027 et 2028 est insuffisante par rapport aux prévisions des clients. Des durées de construction plus longues peuvent différer les livraisons et le BPA à court terme malgré la demande, réduisant la valeur des prévisions à court terme.
- Les dépenses en IA pourraient devenir plus sélectives : Les fonderies et les fabricants de mémoire investissent massivement sur la base d'hypothèses concernant la demande future de puces IA. Si les engagements de capital ralentissent, l'intérêt pour les commandes 2029-30 pourrait ne pas se concrétiser, affaiblissant la visibilité du carnet de commandes et la valorisation.
- Les contrôles à l'exportation peuvent réduire le marché adressable : Les ventes d'équipements avancés en Chine sont soumises à des licences et à des restrictions changeantes. Un durcissement des licences peut réduire les volumes et modifier le mix produits, tandis que la réaffectation prend du temps, déprimant sensiblement le levier opérationnel.
- L'économie du High-NA nécessite encore une adoption : La collaboration sur les photomasques avec TSMC décrit un objectif de productivité supérieur à 40 % pour une étape spécifique à double masque, et non un déploiement généralisé garanti. Un retard d'intégration ralentirait l'utilisation des outils et les revenus futurs des options terrain.
- La valorisation et la devise peuvent amplifier les déceptions : La cotation américaine avait progressé de 53,96 % depuis le début de l'année au 19 octobre. Des marges plus faibles pourraient comprimer le multiple, tandis que les variations de change modifient les bénéfices traduits en dollars pour les investisseurs américains.
Conclusion : Faut-il investir dans ASML Holding en 2026 ?
ASML aborde le dernier trimestre avec une combinaison rare : 11,662 milliards d'euros (13,06 milliards de dollars) de ventes au T3, une marge brute de 57,5 %, des mises à niveau croissantes de la base installée et une demande clients que la direction indique dépasser l'offre actuellement planifiée pour les deux prochaines années. L'EUV est le socle de l'expansion de la logique avancée et de la mémoire. La question est de savoir quand les machines et les mises à niveau pourront être livrées.
Le scénario haussier à 2 250–2 500 $ nécessite une exécution au haut de la fourchette du T4 et une capacité supplémentaire ; le scénario baissier à 1 250–1 450 $ reflète des revers de livraison ou de demande. Aucun n'est une prévision garantie. Un investisseur prudent peut surveiller le volume de systèmes acceptés au T4, la marge brute et les plans fermes de capacité 2027-28 avant d'attribuer une valeur durable au prochain cycle de demande.
Avertissement sur les risques : Le trading et l'investissement dans des actions comme ASML comportent un risque élevé de perte en capital. Les retards de livraison, les changements dans les dépenses des fabricants de puces, les restrictions à l'exportation et les variations de valorisation peuvent faire évoluer le cours de manière significative. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures complémentaires
- Les meilleures actions de fabrication de puces IA à acheter en 2026 : TSMC, ASML et la fabrication avancée de puces
- Prévision du cours de TSMC (TSM) 2026 : Une demande IA record peut-elle porter l'action TSM à 527 $ ?
- Prévision du cours d'Intel (INTC) 2026 : La demande de CPU IA peut-elle pousser INTC vers 145 $ ?
- Prévision du cours de Micron (MU) 2026 : La demande de mémoire IA peut-elle pousser MU vers 2 100 $ ?
- Prévision du cours de l'action SK Hynix (SKHYNIX) 2026 : Le leader de la mémoire IA SKHYNIX peut-il franchir 1 300 $ ?
- Prévision du cours de l'action Samsung 2026 : Supercycle mémoire à ₩480 000 ou piège de crise sociale ?
