Vistra (VST) combina una gran flota de generación eléctrica en EE. UU. con un negocio minorista de electricidad que atiende a millones de clientes. Las centrales nucleares y de gas natural pueden satisfacer la demanda ininterrumpida de los centros de datos, mientras que los contratos a largo plazo con hiperescaladores podrían hacer que los ingresos sean más predecibles. Los precios mayoristas de la electricidad, los resultados de cobertura y el tiempo necesario para ampliar la capacidad nuclear siguen determinando cuánto de esa oportunidad se convierte en efectivo para los accionistas.
El último trimestre mostró una economía de generación más sólida bajo unos ingresos y beneficios reportados más débiles. Los ingresos de Vistra en el segundo trimestre cayeron un 5,5% hasta 4.017 millones de dólares y el beneficio neto descendió a 305 millones de dólares, pero el EBITDA ajustado continuo aumentó un 31,0% hasta 1.767 millones de dólares, impulsado por los precios realizados y las plantas adquiridas. Vistra reafirmó sus rangos de caja y EBITDA para 2026. La entrega de contratos y la conversión sostenida de efectivo siguen siendo las pruebas más allá de un sólido trimestre de generación.
Las previsiones del precio de la acción VST para 2026 se centran ahora en dos visiones contrapuestas:
- El escenario alcista de energía contratada: Los acuerdos con Meta y AWS, una flota de generación más sólida y la nueva demanda de centros de datos respaldan un EBITDA sostenido y una valoración más elevada.
- El escenario bajista del mercado libre: Curvas de precios energéticos más débiles, retrasos en proyectos o mayores necesidades de financiación socavan las perspectivas de caja antes de que los nuevos contratos realicen una contribución significativa.
Esta guía analiza las previsiones de la acción VST, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el comunicado del segundo trimestre de Vistra del 7 de agosto, la presentación para inversores y los datos de mercado hasta el 19 de octubre, además de cómo operar con futuros de acciones VST en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que deben saber los inversores de Vistra en octubre de 2026
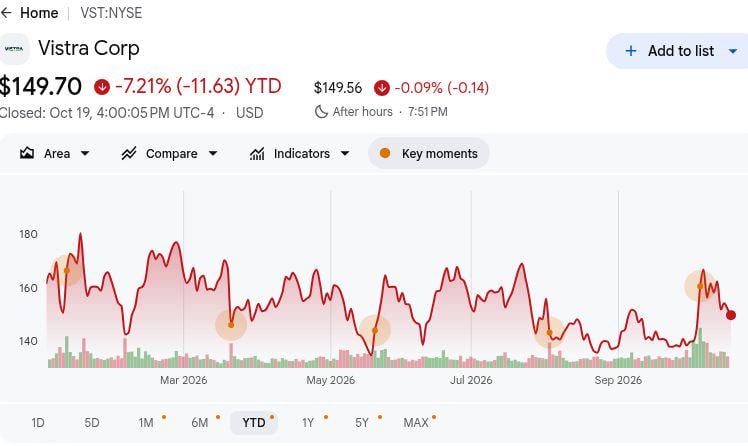
- VST cerró a $149,70 el 19 de octubre, con una caída del 7,21% en lo que va de año. El precio de la sesión completada sirve de referencia para las previsiones que se exponen a continuación. Su distancia respecto al objetivo de $210 de BMO Capital para octubre pone de relieve el potencial alcista que ven los analistas, aunque ese objetivo depende de las expectativas de beneficios futuros y de los supuestos de valoración.
- Los ingresos del segundo trimestre cayeron un 5,5% hasta 4.017 millones de dólares. Las ventas bajaron desde los 4.250 millones de dólares del año anterior, mientras que el beneficio neto descendió 22 millones de dólares hasta 305 millones. El mayor EBITDA de generación contrastó con unos resultados principales más débiles, haciendo que los márgenes de electricidad realizados sean más importantes para evaluar el rendimiento operativo.
- El EBITDA ajustado continuo aumentó 418 millones de dólares hasta 1.767 millones de dólares. El EBITDA del segmento Este subió hasta 642 millones de dólares desde 418 millones, mientras que el de Texas escaló hasta 311 millones desde 142 millones. Los mayores precios de energía y capacidad, junto con un trimestre completo de las plantas Lotus, respaldaron el crecimiento, aunque las condiciones del mercado eléctrico pueden fluctuar.
- Vistra reafirmó sus perspectivas de EBITDA para 2026 de entre 6.800 y 7.600 millones de dólares. El flujo de caja libre ajustado continuo antes del crecimiento se mantiene proyectado entre 3.925 millones y 4.725 millones de dólares. Aproximadamente el 100% de la generación prevista para 2026 estaba cubierta a 3 de agosto, lo que proporciona visibilidad, mientras que la oportunidad preliminar de entre 7.400 y 7.800 millones de dólares para 2027 sigue siendo orientativa y no una guía formal.
- El acuerdo nuclear de 2.609 MW con Meta refuerza las perspectivas de crecimiento a largo plazo de Vistra. Los acuerdos a 20 años cubren 2.176 MW de producción existente y 433 MW de ampliaciones de capacidad planificadas, con entregas que comienzan a finales de 2026. Un compromiso condicional de préstamo federal de 4.200 millones de dólares anunciado el 5 de octubre podría respaldar la expansión, aunque la financiación aún no se ha recibido.
¿Qué es Vistra (VST)?
Vistra es una empresa energética integrada con sede en Texas que genera y vende electricidad en todo Estados Unidos. Opera aproximadamente 44.000 megavatios de capacidad procedente de instalaciones nucleares, de gas natural, carbón, solar y de almacenamiento en baterías, al tiempo que atiende a unos cinco millones de clientes de electricidad al por menor. Su negocio combina las ventas recurrentes de electricidad al por menor con los ingresos de generación mayorista, lo que permite a Vistra beneficiarse tanto de la demanda de los clientes como de la variación de los precios de la electricidad. Las principales operaciones abarcan los mercados eléctricos de Texas y el este de EE. UU., donde los precios de la energía, los pagos por capacidad y las condiciones meteorológicas influyen en la rentabilidad.
Vistra está ampliando su papel en la infraestructura de IA y centros de datos mediante la firma de acuerdos de suministro eléctrico a largo plazo con grandes empresas tecnológicas. Sus contratos a 20 años con Meta cubren 2.609 megavatios de capacidad nuclear, incluidas las actualizaciones planificadas hasta 2034, mientras que un acuerdo con AWS respalda la demanda en Comanche Peak. Vistra también está desarrollando el proyecto de infraestructura de centros de datos Helix y persiguiendo la adquisición de Cogentrix para ampliar su cartera energética. Estas iniciativas posicionan a la empresa para beneficiarse del aumento de la demanda eléctrica de la IA, con un crecimiento futuro que depende de las entregas contratadas, las actualizaciones nucleares, la ejecución de proyectos y la generación de caja.
Resumen de resultados del segundo trimestre de 2026 de Vistra (VST): Sólidos márgenes de generación compensan el descenso de ingresos
Vistra reportó ingresos del segundo trimestre de 2026 de 4.017 millones de dólares, un 5,5% menos interanual, mientras que el beneficio neto descendió a 305 millones desde 327 millones de dólares. Sin embargo, el EBITDA ajustado continuo aumentó un 31% hasta 1.767 millones de dólares, impulsado por márgenes de generación más sólidos en sus operaciones del Este y Texas. La dirección reafirmó su guía de EBITDA ajustado para el año completo de entre 6.800 y 7.600 millones de dólares y las perspectivas de flujo de caja libre ajustado antes del crecimiento de entre 3.925 millones y 4.725 millones de dólares, reforzando las expectativas de un rendimiento operativo y una generación de caja más sólidos.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos del segundo trimestre |
$4.250M un año antes |
$4.017M |
Inferior. Bajó $233M, o un 5,5%. |
|
Beneficio neto del segundo trimestre |
$327M un año antes |
$305M |
Inferior. Bajó $22M por valoraciones de cobertura. |
|
EBITDA ajustado del segundo trimestre |
$1.349M un año antes |
$1.767M |
Mejorado. Subió $418M, o un 31,0%. |
|
EBITDA del segmento Este del segundo trimestre |
$418M un año antes |
$642M |
Mejorado. Subió $224M. |
|
EBITDA de Texas del segundo trimestre |
$142M un año antes |
$311M |
Mejorado. Subió $169M. |
|
Flujo de caja operativo del primer semestre |
$1.171M un año antes |
$2.222M |
Mejorado. Subió $1.051M. |
|
Guía de EBITDA ajustado 2026 |
6.800M–7.600M guía anterior |
6.800M–7.600M |
Reafirmada. Rango sin cambios. |
|
Guía de FCFaC ajustado 2026 |
3.925M–4.725M guía anterior |
3.925M–4.725M |
Reafirmada. Rango sin cambios. |
- Los ingresos cayeron un 5,5% hasta 4.017 millones de dólares a pesar de unos márgenes de generación más sólidos. Las ventas disminuyeron 233 millones de dólares desde los 4.250 millones, mientras que el EBITDA ajustado continuo subió un 31,0%. Los mayores precios de electricidad realizados y los ingresos por capacidad ayudaron a compensar las menores ventas, poniendo de relieve la importancia de la rentabilidad de la generación.
- El beneficio neto cayó a 305 millones de dólares en medio de mayores pérdidas por derivados. El beneficio descendió 22 millones desde los 327 millones del año anterior, incluidos 488 millones en pérdidas no realizadas adicionales. Estos movimientos contables pueden diferir de la economía real de generación, lo que hace que el EBITDA ajustado sea importante junto con los beneficios reportados.
- El EBITDA de generación del segmento Este saltó 224 millones de dólares hasta 642 millones. El EBITDA de Texas también aumentó 169 millones hasta 311 millones, respaldado por mayores precios de energía y capacidad y las contribuciones de los activos Lotus. Ambas regiones impulsaron el crecimiento de los beneficios, aunque los resultados futuros siguen siendo sensibles a los precios de la electricidad.
- El flujo de caja operativo del primer semestre aumentó 1.051 millones de dólares hasta 2.222 millones. La generación de caja aumentó desde los 1.171 millones del año anterior, respaldando un rendimiento operativo más sólido. El gasto en crecimiento y las obligaciones de deuda siguen siendo importantes mientras Vistra apunta a entre 3.925 y 4.725 millones de dólares en flujo de caja libre ajustado anual antes del crecimiento.
- Vistra mantuvo sus perspectivas de EBITDA para 2026 de entre 6.800 y 7.600 millones de dólares. Aproximadamente el 100% de la generación prevista para 2026 y el 94% de los volúmenes de 2027 estaban cubiertos a 3 de agosto, lo que respalda la visibilidad de los beneficios. La oportunidad preliminar de entre 7.400 y 7.800 millones de dólares para 2027 sigue siendo orientativa y excluye las posibles contribuciones de Meta y Cogentrix.
Perspectivas de inversión de Vistra (VST) para 2026: Escenario alcista de $250 frente al bajista de $110
La valoración de Vistra depende de si los márgenes de generación más sólidos y la nueva demanda nuclear contratada pueden traducirse en un flujo de caja libre duradero. El libro de coberturas de 2026 ofrece una visibilidad útil a corto plazo, mientras que el inicio escalonado de Meta, las actualizaciones nucleares planificadas, la exposición al mercado libre y las decisiones de financiación dejan el ritmo de la revalorización menos definido. Los siguientes rangos son escenarios editoriales, no objetivos de Wall Street.
El escenario alcista: La demanda nuclear contratada impulsa VST hacia $250
El escenario alcista asume que Vistra mantiene sólidos márgenes de generación en el Este y Texas a medida que las entregas nucleares relacionadas con Meta comienzan a finales de 2026. Acuerdos adicionales de suministro eléctrico para centros de datos y una adquisición exitosa de Cogentrix podrían reforzar los beneficios, mientras que el préstamo federal propuesto podría ayudar a financiar las actualizaciones de capacidad nuclear. Una sólida generación de caja también respaldaría la continuación de las recompras de acciones.
Un movimiento hacia $250 requeriría que Vistra cumpla su guía de EBITDA ajustado para 2026 de entre 6.800 y 7.600 millones de dólares y demuestre una mayor visibilidad de los ingresos contratados para 2027. El progreso en las actualizaciones nucleares de 433 MW, acuerdos de suministro adicionales y un flujo de caja libre sostenido respaldarían una valoración más elevada.
El escenario base: La generación de caja estable mantiene VST entre $155 y $195
El escenario base asume que la flota de generación de Vistra y las coberturas existentes respaldan las perspectivas de gestión para 2026, mientras que los nuevos contratos nucleares contribuyen gradualmente. Los mayores beneficios de generación proporcionan estabilidad, aunque las fluctuaciones de los precios mayoristas de la electricidad y la contabilidad de derivados pueden generar resultados trimestrales irregulares. Las adquisiciones y el gasto en infraestructura también pueden limitar el efectivo disponible para recompras.
VST podría cotizar entre $155 y $195 si el EBITDA ajustado se mantiene dentro del rango de 6.800 a 7.600 millones de dólares y el flujo de caja libre ajustado antes del crecimiento alcanza entre 3.925 y 4.725 millones de dólares. Una ejecución operativa continuada respaldaría el rango, mientras que unos resultados de noviembre más débiles o retrasos en las entregas de contratos podrían presionar las perspectivas.
El escenario bajista: La debilidad de los precios de la electricidad arrastra VST hacia $110
El escenario bajista asume que el descenso de los precios mayoristas de la electricidad reduce el valor de la generación futura no cubierta de Vistra. Los retrasos en las actualizaciones nucleares, una financiación menos favorable o mayores costes de adquisición también podrían presionar el flujo de caja. Estos contratiempos debilitarían la contribución esperada del crecimiento de la demanda eléctrica de los centros de datos.
Un movimiento hacia $110 sería más probable si el EBITDA ajustado cae por debajo del umbral de guía de 6.800 millones de dólares para 2026, los precios de la electricidad para 2027 se deterioran, o los hitos nucleares relacionados con Meta se retrasan. Las menores expectativas de flujo de caja y la debilidad de los retornos de los proyectos podrían desencadenar una compresión de la valoración a pesar de la capacidad de generación existente de Vistra.
Previsiones del precio de la acción VST para 2026 según los analistas de Wall Street
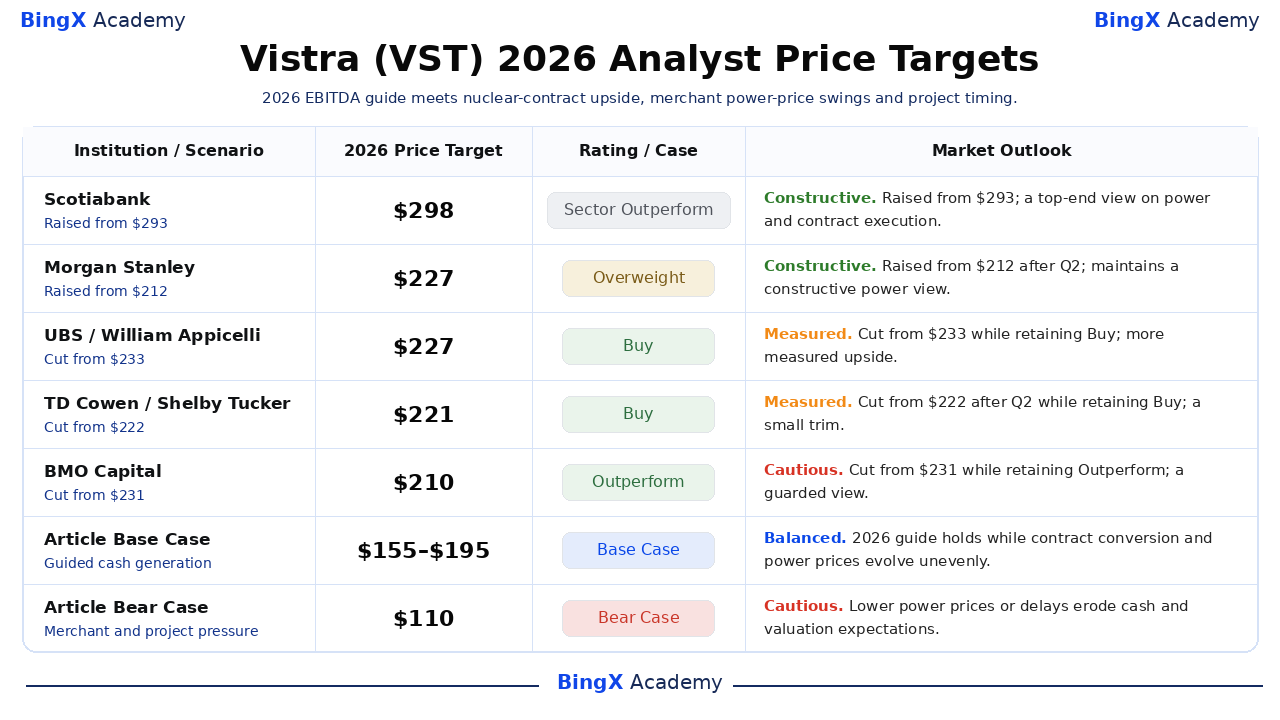
Cinco acciones de analistas con nombre y fecha proporcionan puntos de referencia externos, no una previsión acordada. El objetivo de $298 de Scotiabank en julio se sitúa muy por encima del objetivo de $210 de BMO Capital para octubre, y ambos permanecen por encima del cierre de VST el 19 de octubre a $149,70. Sus calificaciones y revisiones reflejan diferentes supuestos sobre los ingresos nucleares contratados, los precios de la electricidad en el mercado libre y la ejecución. Las dos últimas filas son escenarios editoriales de este artículo, separados de la investigación real de brokers.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Scotiabank / Andrew Weisel |
$298 |
Superar al sector |
Constructivo. 15 de julio: Elevado desde $293 manteniendo la calificación de Superar al sector; el objetivo más alto seleccionado exige una ejecución sólida. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Sobreponderar |
Constructivo. 21 de agosto: Elevado desde $212 manteniendo Sobreponderar tras los resultados del segundo trimestre. |
|
UBS / William Appicelli |
$227 |
Comprar |
Moderado. 28 de julio: Reducido desde $233 manteniendo Comprar, moderando los supuestos de revalorización a corto plazo. |
|
TD Cowen / Shelby Tucker |
$221 |
Comprar |
Moderado. 19 de agosto: Reducido desde $222 manteniendo Comprar; el recorte de un dólar deja una calificación constructiva. |
|
BMO Capital / James Thalacker |
$210 |
Superar |
Cauteloso. 5 de octubre: Reducido desde $231 manteniendo Superar, mostrando una visión de octubre más prudente. |
|
Escenario base del artículo |
$155 a $195 |
Escenario base |
Equilibrado. La guía se mantiene mientras los contratos contribuyen gradualmente y la conversión de caja respalda las recompras. |
|
Escenario bajista del artículo |
$110 |
Escenario bajista |
Cauteloso. La debilidad de los precios de la electricidad y los retrasos en proyectos presionan la generación de caja y la valoración. |
Cómo operar con acciones de Vistra (VST) en BingX
Opera con los contratos nucleares de Vistra, los márgenes de generación y las perspectivas de generación de caja utilizando BingX TradFi y las herramientas de BingX AI. Dado que VST puede reaccionar bruscamente a los resultados, los movimientos del mercado eléctrico y los hitos de los proyectos, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
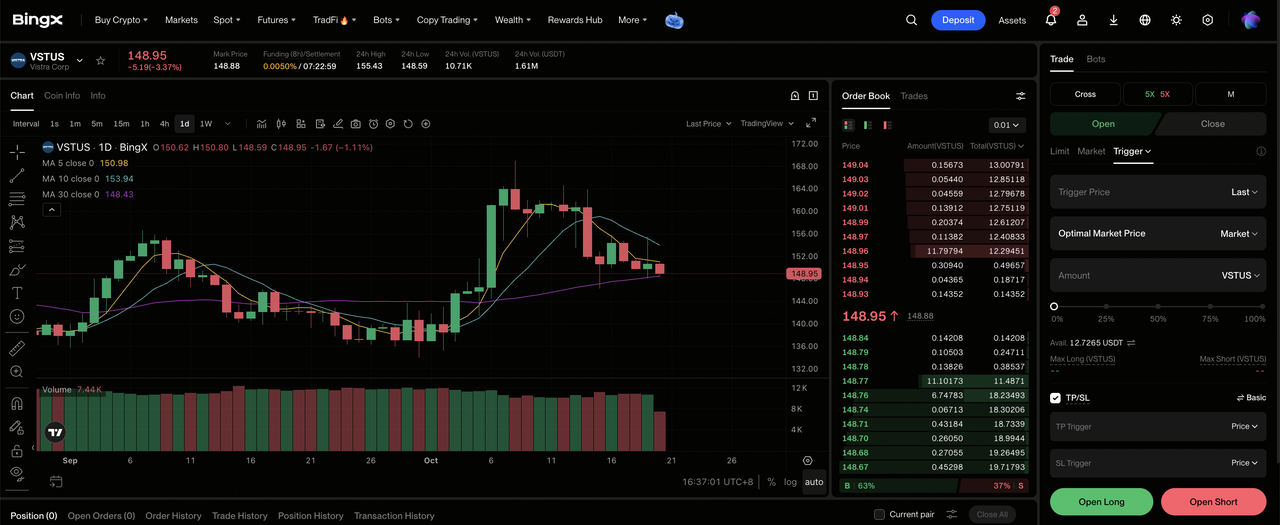
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel de control de BingX.
Paso 2: Selecciona Vistra (VST). Busca y selecciona el contrato de futuros perpetuos VSTUS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir posición larga si esperas un mayor flujo de caja de generación y entregas nucleares contratadas. Selecciona Abrir posición corta si esperas precios de electricidad más bajos o retrasos en los hitos de los proyectos.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige Margen aislado o Margen cruzado según tu tolerancia al riesgo. VST cayó un 7,21% en lo que va de año hasta el 19 de octubre, por lo que un apalancamiento conservador y un dimensionamiento claro de la posición son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Toma de ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. VST puede reaccionar rápidamente a los resultados de noviembre, actualizaciones de PPA y cambios en los precios de la electricidad mayorista.
Los 5 principales riesgos a vigilar para los inversores de Vistra en 2026
Los sólidos beneficios de generación de Vistra, la producción eléctrica cubierta y las crecientes oportunidades nucleares respaldan sus perspectivas de crecimiento. Sin embargo, los precios de la electricidad, la ejecución de proyectos, las condiciones de financiación y la asignación de capital siguen siendo factores importantes que determinan cuánto de ese crecimiento se traduce en flujo de caja y retornos para los accionistas.
- La caída de los precios de la electricidad podría debilitar los beneficios futuros. Aproximadamente el 72% de la generación prevista para 2028 estaba cubierta a 3 de agosto, dejando una mayor exposición a los precios de mercado que en 2026. Descensos sostenidos en los precios de la electricidad en ERCOT o PJM podrían reducir el flujo de caja futuro y presionar la valoración de VST.
- Los retrasos en la expansión nuclear podrían posponer los ingresos contratados. Los acuerdos de Meta incluyen 433 MW de actualizaciones de capacidad planificadas hasta 2034. Los retrasos en la construcción, la obtención de licencias o los equipos podrían posponer las entregas y el flujo de caja asociado.
- La financiación condicional podría elevar los costes del proyecto. El compromiso de préstamo del Departamento de Energía de 4.200 millones de dólares sigue sujeto a condiciones técnicas, legales, medioambientales y financieras. La demora en la financiación podría incrementar el coste de las actualizaciones nucleares.
- Las inversiones en crecimiento podrían limitar las recompras de acciones. La adquisición pendiente de Cogentrix y el compromiso de hasta 1.000 millones de dólares de Helix requieren capital. Los costes de integración y las obligaciones de deuda podrían competir con la autorización de recompra restante de aproximadamente 1.200 millones de dólares.
- La volatilidad de los derivados podría complicar la visibilidad de los beneficios. El beneficio neto del segundo trimestre cayó 22 millones de dólares a pesar de un aumento del EBITDA ajustado de 418 millones, en parte debido a 488 millones adicionales en pérdidas no realizadas por derivados. Las liquidaciones desfavorables de coberturas podrían afectar a los beneficios y a la liquidez.
Reflexiones finales: ¿Debería invertir en Vistra en 2026?
Vistra cuenta con activos de generación reales, una amplia base de clientes minoristas y acuerdos nucleares a largo plazo firmados, en lugar de una simple cartera de proyectos futuros. El EBITDA ajustado continuo del segundo trimestre subió un 31,0% y la dirección mantuvo un rango para 2026 de entre 6.800 y 7.600 millones de dólares, incluso cuando el beneficio neto GAAP se suavizó. El cierre de VST a $149,70 el 19 de octubre refleja un mercado que sigue evaluando cuánta de esa fortaleza operativa se convertirá en flujo de caja libre sostenido.
El escenario alcista de $250 requiere una mayor conversión de contratos y una continuidad de la economía del mercado eléctrico; el escenario bajista de $110 asume precios de mercado libre más débiles y una ejecución nuclear más lenta. Entre ambos, el rango base de $155 a $195 depende de la guía de caja reafirmada y del avance medido de los proyectos. Los inversores que busquen evidencia más sólida pueden seguir la actualización de resultados programada para el 6 de noviembre, los cambios en las coberturas de 2027 y los hitos concretos de las entregas de Meta y la transacción de Cogentrix.
Aviso de riesgo: Operar e invertir en valores como VST implica un alto riesgo de pérdida de capital. Los precios mayoristas de la electricidad, las valoraciones de derivados, el calendario de proyectos nucleares, la financiación y el apalancamiento pueden cambiar los resultados rápidamente. Realice una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Las mejores acciones de energía para IA en 2026: Nuclear, Gas, Pilas de Combustible y el Desarrollo de Energía para IA
- Las mejores acciones de centros de datos de IA en 2026: Cloud, Servidores e Infraestructura de Computación para IA
- Predicción del precio de Bloom Energy (BE) para 2026: ¿Puede la energía para centros de datos de IA impulsar BE hacia $350?
- Predicción del precio de Oklo (OKLO) para 2026: ¿Pueden los hitos nucleares impulsar OKLO hacia $100?
- Predicción del precio de NuScale Power (SMR) para 2026: ¿Puede la conversión de proyectos impulsar SMR hacia $20?
