

TeraWulf (WULF) desarrolla y opera infraestructura digital respaldada por energía para inteligencia artificial, computación de alto rendimiento y minería de bitcoin. Lake Mariner sigue siendo su campus operativo más grande, y nuevos proyectos en Kentucky y Maryland están destinados a hacer que los arrendamientos HPC de larga duración sean el principal motor de ingresos. Esa transición amplía la oportunidad más allá del bitcoin, aunque también aumenta la exposición a los tiempos de construcción, financiamiento de proyectos y concentración de clientes.
El último trimestre mostró que la transición está en marcha pero incompleta. Los ingresos de TeraWulf Q2 2026 alcanzaron los $44.8 millones, con $31.9 millones de ingresos por arrendamiento HPC representando el 71% del total, incluso mientras los ingresos consolidados cayeron 6% año tras año. El caso de inversión ahora depende de si los 336 MW en construcción pueden comenzar a generar renta según el cronograma sin que los costos de capital o la dilución superen la economía contratada.
El pronóstico de acciones WULF para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de infraestructura AI de $40: Las entregas de Lake Mariner y el arrendamiento de 401 MW de Anthropic convierten la energía asegurada en flujo de efectivo HPC predecible y de larga duración.
- El caso de riesgo de ejecución de $10: retrasos en la construcción, costos de financiamiento o nueva emisión de acciones debilitan los retornos antes de que los campus contratados alcancen su plena utilización.
Esta guía desglosa el pronóstico de acciones WULF, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias Q2 2026 del 5 de agosto de TeraWulf, el informe trimestral y datos de mercado hasta el 15 de septiembre, además de cómo hacer trading con futuros de acciones WULF en BingX TradFi con colateral USDT.
Top 5 Cosas que los Inversores de TeraWulf Deben Saber en Septiembre 2026
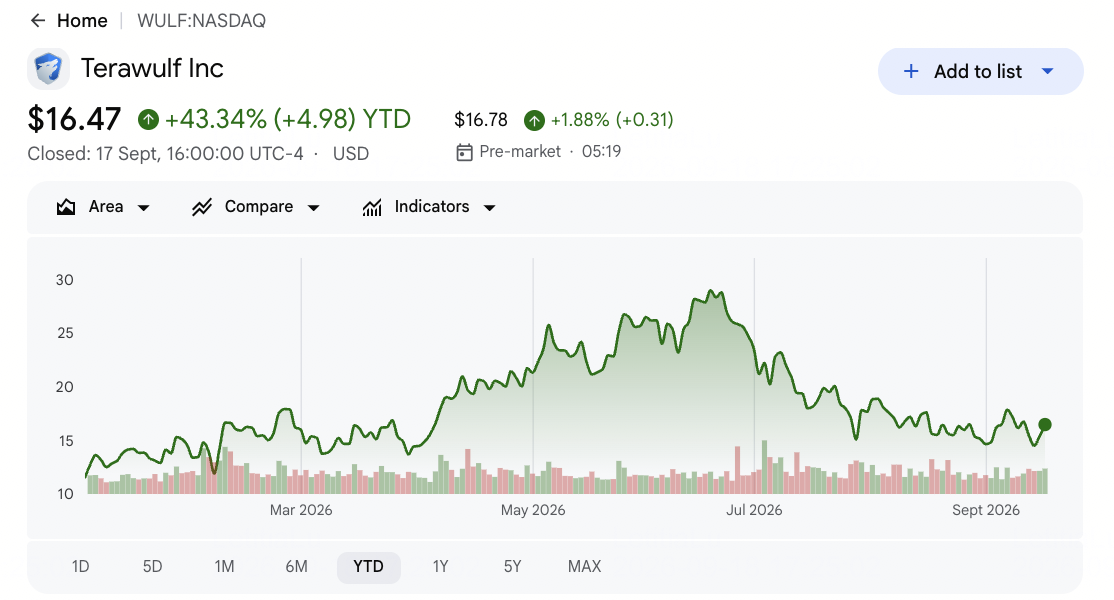
- WULF cerró a $16.47 el 17 de septiembre y subió 43.34% en 2026: El rally refleja una revalorización importante en torno a la capacidad de centros de datos de AI. Las acciones aún se mantienen por debajo del promedio de Street de $35.48, aunque un mayor potencial alcista depende de que los arrendamientos firmados se conviertan en capacidad entregada y flujo de efectivo.
- Los ingresos Q2 alcanzaron $44.8 millones y no cumplieron el consenso por aproximadamente $5.7 millones: Los ingresos cayeron desde $47.6 millones un año antes mientras que los ingresos de minería de bitcoin cayeron a $12.8 millones. La falta de cumplimiento muestra por qué la transición no puede juzgarse solo por los valores de contratos a largo plazo.
- Los ingresos por arrendamiento HPC alcanzaron $31.9 millones y proporcionaron el 71% de las ventas: TeraWulf tenía 81 MW generando ingresos al final del trimestre y aumentó eso a 102 MW después de que CB-3 entró en servicio. El cambio de mezcla muestra que la computación contratada está reemplazando ingresos de minería más volátiles.
- Otros 336 MW estaban en construcción después de que 102 MW entraran en servicio: Se espera que CB-4 comience la entrega por fases en la segunda mitad de 2026, con CB-5 programado para principios de 2027. A $8 millones a $10 millones por MW de TI crítica, el cronograma y control de costos siguen siendo centrales.
- El arrendamiento de Anthropic representa $19 mil millones de ingresos del término inicial: El acuerdo de 20 años cubre aproximadamente 401 MW en Justified y podría alcanzar $33 mil millones con ambas extensiones de cinco años. La entrega inicial está programada para la segunda mitad de 2027, creando fuerte visibilidad pero también un largo período de construcción.
¿Qué es TeraWulf (WULF)?
TeraWulf es un desarrollador de infraestructura digital de Estados Unidos que combina el control de terrenos, conexiones de energía y construcción de centros de datos con operaciones continuas de instalaciones. Su campus Lake Mariner en Nueva York alberga tanto inquilinos HPC como equipos de minería de bitcoin, permitiendo que la infraestructura eléctrica existente sea reorientada como capacidad de computación de mayor valor. Los ingresos provienen de arrendamientos HPC a largo plazo y minería de activos digitales, aunque la dirección estratégica favorece cada vez más las cargas de trabajo de AI contratadas. La empresa también desarrolla campus grandes donde la energía asegurada es el activo escaso.
La plataforma a largo plazo ahora abarca Lake Mariner y Lake Hawkeye en Nueva York, Justified y Muskie en Kentucky, y Chesapeake en Maryland. Anthropic se ha comprometido con aproximadamente 401 MW en Justified, Fluidstack arrienda capacidad de Lake Mariner, y Google proporciona soporte de crédito vinculado a las obligaciones de Fluidstack. La gestión también se enfoca en la contratación incremental de 250 MW a 500 MW de TI crítica cada año. Estas relaciones conectan a TeraWulf con el ciclo de inversión más amplio en centros de datos de AI mientras dejan la economía de entrega dependiente de energía, construcción y financiamiento.
Resumen de Ganancias Q2 2026 de TeraWulf (WULF): El Arrendamiento HPC se Convierte en el Principal Motor de Ingresos
TeraWulf reportó $44.8 millones de ingresos contra una estimación de consenso de $50.49 millones, una falta de cumplimiento de aproximadamente $5.7 millones y una caída de 6% año tras año. La pérdida GAAP por acción alcanzó $1.94 versus una pérdida esperada de $0.19, aunque el resultado incluyó una pérdida de remediación de warrants de $755.7 millones. El cambio operativo fue más constructivo: los ingresos por arrendamiento HPC alcanzaron $31.9 millones, 102 MW estaba produciendo ingresos después de la entrega de CB-3, y $3.0 mil millones de efectivo y efectivo restringido respaldaron 336 MW en construcción. La tensión es si el crecimiento contratado puede superar los costos de capital y la dilución.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$50.49M consenso |
$44.8M |
No cumplido. Aproximadamente $5.7M por debajo del consenso y bajó 6% año tras año. |
|
EPS diluido Q2 |
$0.19 pérdida consenso |
$1.94 pérdida |
No cumplido. La remediación de warrants y costos de desarrollo ampliaron la pérdida. |
|
Ingresos por arrendamiento HPC |
Sin contribución del año anterior |
$31.9M |
Escalado. HPC proporcionó el 71% de los ingresos. |
|
Capacidad de TI generadora de ingresos |
81 MW al 30 de junio |
102 MW después de CB-3 |
Expandido. CB-3 activó $600M de soporte de crédito de Google. |
|
Capacidad en construcción |
— |
336 MW |
Avanzando. CB-4 inicia entrega en H2 2026. |
|
Efectivo y efectivo restringido |
— |
Aproximadamente $3.0B |
Líquido. El financiamiento respalda la construcción contratada. |
|
Arrendamiento de Anthropic |
— |
$19B término inicial |
Contratado. El arrendamiento de 401 MW puede alcanzar $33B con extensiones. |
|
Meta anual de contratación |
Meta anterior |
250-500 MW |
Reafirmado. La gestión mantuvo la meta anual. |
- Los ingresos de $44.8 millones no cumplieron el consenso por aproximadamente $5.7 millones: La caída de 6% año tras año reflejó que los ingresos de activos digitales cayeron a $12.8 millones desde $47.6 millones. Los nuevos ingresos HPC suavizaron la caída pero aún no eran lo suficientemente grandes para impulsar el crecimiento general.
- La pérdida GAAP por acción de $1.94 fue $1.75 más amplia que el consenso: Una pérdida de remediación de warrants de $755.7 millones impulsó gran parte del resultado contable. Los inversores aún necesitan separar la volatilidad no monetaria de los costos recurrentes de intereses y construcción.
- Los ingresos HPC de $31.9 millones alcanzaron el 71% de las ventas trimestrales: La mezcla confirma que TeraWulf se está convirtiendo en un arrendador de infraestructura AI en lugar de seguir siendo principalmente un minero de bitcoin. La incertidumbre clave es el costo y el momento requerido para poner en servicio cada megavatio contratado.
- La capacidad generadora de ingresos aumentó de 81 MW a 102 MW: La finalización de CB-3 satisfizo las condiciones para $600 millones de soporte de crédito de Google. Repetir ese hito en CB-4 y CB-5 es la próxima prueba de ejecución importante.
- Aproximadamente $3.0 mil millones de efectivo respaldaron 336 MW en construcción: La liquidez es sustancial, pero el costo esperado de $8 millones a $10 millones por MW de TI crítica mantiene el desarrollo altamente intensivo en capital. Mantenerse dentro de la orientación de costos es esencial para el valor por acción.
Leer más: Predicción de Precio de CoreWeave (CRWV) 2026: ¿Puede la Demanda de Nube AI Empujar CRWV Hacia $175?
Perspectiva de Inversión 2026 de TeraWulf (WULF): Caso Alcista de $40 vs. Caso Bajista de $10
La perspectiva 2026 de TeraWulf depende de si su construcción de centros de datos de AI puede pasar de capacidad contratada a megavatios productores de ingresos sin retrasos importantes o dilución. El arrendamiento HPC ahora impulsa la mayoría de los ingresos, pero el costo de construcción y el financiamiento siguen siendo las principales pruebas de ejecución.
El Caso Alcista: El Fuerte Crecimiento de Centros de Datos AI Empuja WULF Hacia $40
El Caso Alcista asume que CB-4 y CB-5 entran en servicio según el cronograma, elevando la capacidad productora de ingresos muy por encima de 102 MW. El arrendamiento de $19 mil millones de Anthropic, los compromisos de Fluidstack y el soporte de crédito de Google hacen que la ruta de ingresos sea más predecible y reduzcan la dependencia de los precios del bitcoin.
Un movimiento hacia $40 requeriría entrega dentro del rango de costo de $8 millones a $10 millones por MW, nuevos contratos dentro de la meta anual de 250 MW a 500 MW y dilución limitada del financiamiento de proyectos. El aumento de ingresos HPC y el flujo de efectivo operativo recurrente fortalecerían el caso.
El Caso Base: El Crecimiento Constante de Capacidad Mantiene WULF Entre $24 y $32
El Caso Base asume que la construcción progresa ampliamente según el cronograma y que el arrendamiento HPC se convierte en la fuente dominante de ingresos. Los inversores aún descontarían la larga brecha entre el gasto de capital y el comienzo de la renta, dejando la construcción de 336 MW expuesta al riesgo de tiempo y financiamiento.
Bajo este escenario, WULF podría operar principalmente entre $24 y $32. El crecimiento trimestral en megavatios productores de ingresos, orientación de costos estable y más clientes respaldados por crédito apoyarían el rango. Una rampa más lenta o gasto financiado con capital limitaría el extremo superior.
El Caso Bajista: Los Retrasos de Proyectos y la Dilución Empujan WULF Hacia $10
El Caso Bajista asume que los cronogramas de proyectos se retrasan, los costos de construcción aumentan o el financiamiento se vuelve más caro. Como la capacidad de Anthropic comienza solo en la segunda mitad de 2027, los retrasos empujarían los ingresos contratados importantes más lejos.
Un movimiento hacia $10 se volvería más probable si la capacidad productora de ingresos se estancara cerca de 102 MW, la contratación anual cayera por debajo de 250 MW o la nueva emisión de acciones aumentara materialmente. Una economía de bitcoin más débil podría agregar presión adicional antes de que los ingresos HPC se escalen completamente.
Pronósticos de Precio de Acciones WULF para 2026 por Analistas de Wall Street
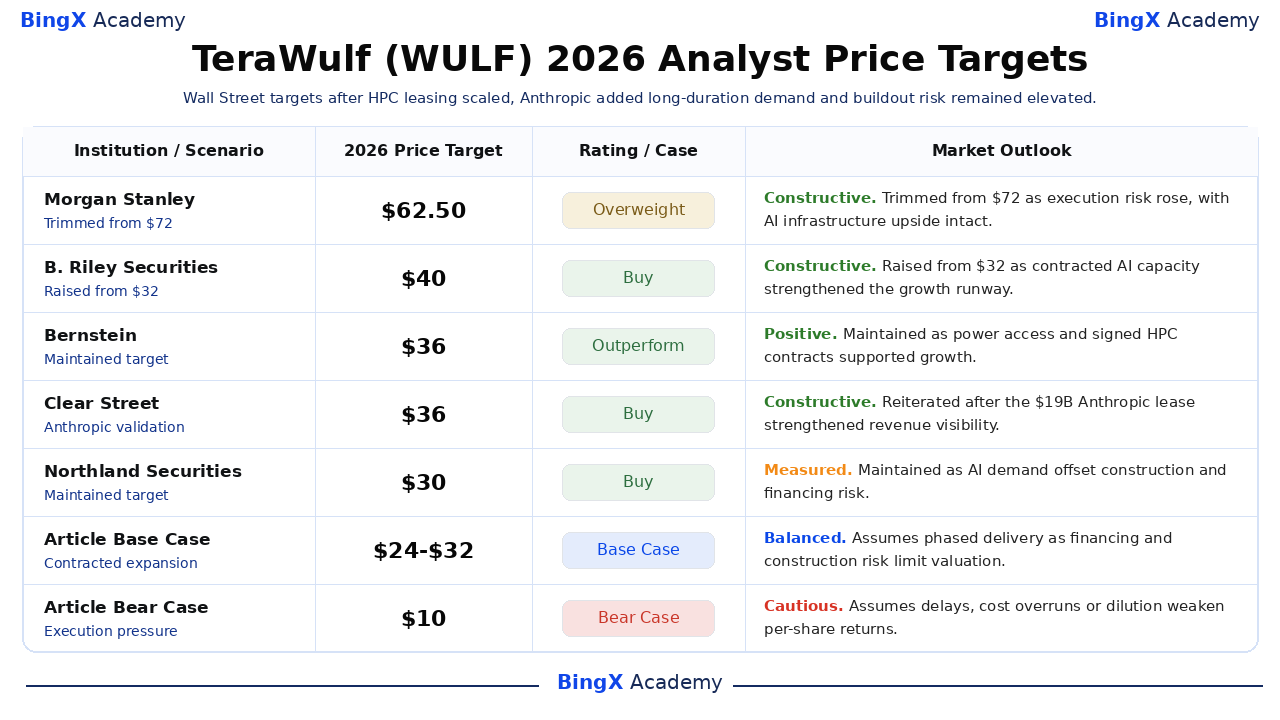
Wall Street se mantiene constructivo, aunque los objetivos abarcan diferentes supuestos sobre valor contractual, financiamiento y ejecución. El objetivo de $62.50 de Morgan Stanley es la referencia más alta seleccionada, mientras que el objetivo de $30 de Northland es el más bajo entre estas cinco acciones nombradas. Estos son objetivos a 12 meses en lugar de garantías o los escenarios editoriales del artículo.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
Morgan Stanley |
$62.50 |
Sobreponderar |
Constructivo. 13 de agosto: redujo de $72 debido a cambios en supuestos ajustados al riesgo, con potencial alcista de infraestructura AI intacto. |
|
B. Riley Securities |
$40 |
Compra |
Constructivo. 3 de agosto: elevó de $32 debido a que la capacidad AI contratada fortaleció la pista de aterrizaje. |
|
Bernstein |
$36 |
Superar |
Positivo. 1 de septiembre: mantuvo debido a que el acceso a energía y contratos HPC firmados respaldaron el crecimiento. |
|
Clear Street |
$36 |
Compra |
Constructivo. 6 de julio: reiteró después de que el arrendamiento de $19 mil millones de Anthropic validara la plataforma. |
|
Northland Securities |
$30 |
Compra |
Medido. 10 de septiembre: mantuvo debido a que la demanda de AI compensó el riesgo de construcción y financiamiento. |
|
Caso Base del Artículo |
$24-$32 |
Caso Base |
Equilibrado. Asume entrega por fases debido a que el riesgo de financiamiento y construcción limita la valoración. |
|
Caso Bajista del Artículo |
$10 |
Caso Bajista |
Cauteloso. Asume retrasos, sobrecostos o dilución debilitan los retornos por acción. |
Cómo Operar Acciones de TeraWulf (WULF) en BingX
Opera la perspectiva de entrega de capacidad, contratos AI y financiamiento de TeraWulf usando BingX TradFi y herramientas de BingX AI. Debido a que WULF puede reaccionar bruscamente a actualizaciones de construcción, financiamiento y precios de bitcoin, define el catalizador y límite de riesgo antes de entrar en una posición.
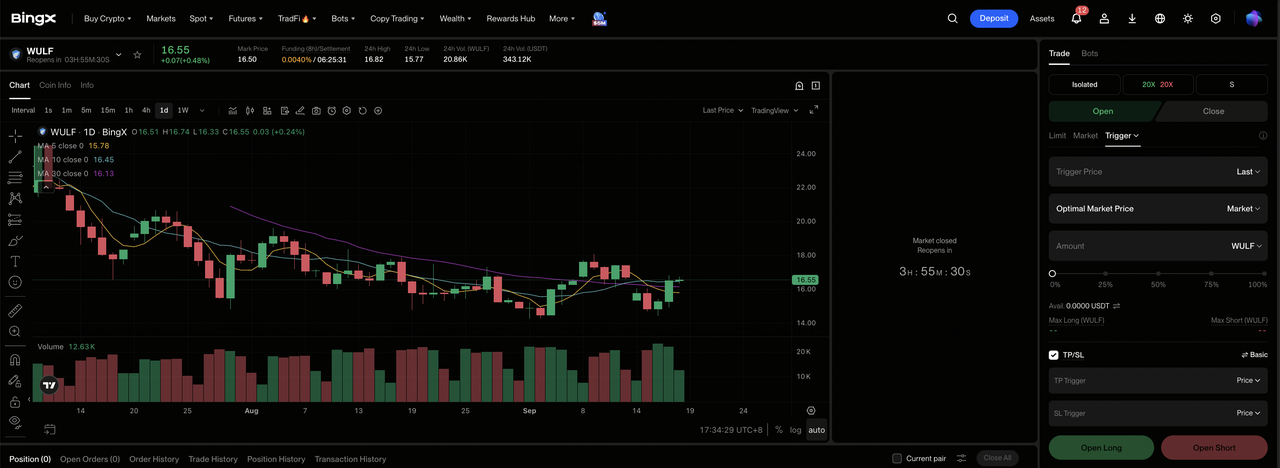
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX exchange.
Paso 2: Selecciona TeraWulf (WULF). Busca y selecciona el contrato de futuros perpetuos WULF-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la entrega HPC se acelera y el financiamiento se mantiene controlado. Selecciona Abrir Short si los retrasos de construcción, dilución o economía minera más débil presiona el valor por acción.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La sensibilidad de WULF a contratos y financiamiento hace importante el apalancamiento conservador.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar al trade. Monitorea entrega de capacidad, costos de proyecto, financiamiento y precios de bitcoin.
Top 5 Riesgos a Observar para Inversores de TeraWulf en 2026
TeraWulf tiene gran demanda AI contratada, pero su construcción sigue siendo intensiva en capital. Estos riesgos pueden retrasar ingresos, aumentar necesidades de financiamiento y reducir el valor por acción.
- Los retrasos de construcción podrían postergar la renta: TeraWulf tiene 336 MW en construcción. Los retrasos podrían extender la quema de efectivo, empujar los ingresos por arrendamiento hacia períodos posteriores y postergar el soporte de financiamiento vinculado a instalaciones completadas.
- Mayores costos de financiamiento podrían debilitar los retornos de proyectos: Los campus multimillonarios requieren deuda, financiamiento de proyectos o capital. Más gastos de intereses o términos de financiamiento restrictivos dejarían menos efectivo para futura expansión y accionistas.
- Grandes clientes aumentan el riesgo de concentración: Anthropic, Fluidstack y Google respaldan partes importantes de la estrategia de infraestructura AI de TeraWulf. Un despliegue retrasado o cambio de contrato de un gran cliente podría afectar la utilización, momento de ingresos y términos de financiamiento.
- El financiamiento de capital podría diluir a los accionistas: Nuevas acciones pueden financiar capacidad pero reducen la reclamación de cada acción existente sobre el flujo de efectivo futuro. La emisión a un precio de acción más bajo aumentaría la dilución requerida para financiar el mismo presupuesto de construcción.
- Los retrasos de energía y permisos podrían ralentizar el crecimiento de capacidad: Los megavatios controlados no pueden generar renta hasta que la interconexión, servicios públicos e instalaciones estén listos. Los retrasos regulatorios o de energía podrían por lo tanto empujar los ingresos contratados y la generación de efectivo más lejos.
Reflexiones Finales: ¿Deberías Invertir en TeraWulf en 2026?
TeraWulf tiene evidencia más sólida de una transición de infraestructura AI de la que tenía hace un año. El arrendamiento HPC ya contribuye con el 71% de los ingresos trimestrales, 102 MW está ganando renta y el arrendamiento de $19 mil millones de Anthropic crea demanda de larga duración. La prueba faltante es la entrega generadora de efectivo a escala. Los inversores deben monitorear megavatios entrando en servicio, costo por MW, términos de financiamiento y número de acciones en lugar de valorar solo los titulares de contratos.
Un marco de decisión conservador requeriría que la entrega de CB-4 comenzara dentro del cronograma declarado, que los costos de desarrollo se mantengan cerca de $8 millones a $10 millones por MW de TI crítica y que el financiamiento evite dilución excesiva. El progreso contra esas pruebas fortalecería los casos base y alcista. El deslizamiento, mayores costos de financiamiento o un número creciente de acciones favorecería el caso bajista incluso si la demanda contratada permanece intacta.
Recordatorio de Riesgo: Los futuros perpetuos vinculados a acciones involucran apalancamiento y pueden amplificar pérdidas. Los objetivos de analistas y escenarios de artículos son puntos de referencia condicionales, no garantías.
Lectura Relacionada
- Top Acciones de Computación de Alto Rendimiento (HPC) a Seguir en 2026: Líderes del Mercado de Computación Acelerada
- Top Acciones de Centros de Datos AI para Comprar en 2026: Nube, Servidores e Infraestructura de Computación AI
- Top Acciones de Minería de Bitcoin para Comprar en 2026: Hashrate de BTC se Encuentra con el Pivot de Infraestructura AI
- Predicción de Precio de MARA Holdings (MARA) 2026: ¿Puede la Escala de Bitcoin e Infraestructura AI Empujar MARA Hacia $24?
- Predicción de Precio de CleanSpark (CLSK) 2026: ¿Hiperescalador AI de $27.00 o Trampa Minera con Short Squeeze del 32%?
- Predicción de Precio de IREN Limited (IREN) 2026: ¿Puede la Expansión de Nube AI Impulsar IREN Más Alto?
