

Pinterest (PINS) es una plataforma visual de descubrimiento y compras donde las personas planifican sus adquisiciones y los anunciantes los alcanzan a través de contenido patrocinado. Su amplia audiencia y el Taste Graph ofrecen a las marcas una forma de conectar los anuncios con la intención de compra en lugar de la navegación pasiva. Las recomendaciones de IA y las campañas Performance+ podrían mejorar la conversión, pero Pinterest sigue compitiendo por presupuestos con plataformas publicitarias mucho más grandes y debe convertir el engagement en gasto recurrente.
El último trimestre mostró crecimiento de audiencia y publicidad junto con una perspectiva más moderada para el futuro. Los ingresos de Pinterest en el Q2 de 2026 aumentaron un 18% hasta 1.179,7 millones de dólares, los usuarios activos mensuales alcanzaron los 640 millones y el EBITDA ajustado creció hasta 311,3 millones de dólares. La dirección proyectó un crecimiento de ingresos para el Q3 del 13% al 15%. La pregunta es si una mejor orientación publicitaria y las herramientas de compras pueden sostener la monetización y el flujo de caja a medida que la tasa de crecimiento reportada se modera.
La previsión del precio de la acción PINS para 2026 ahora se centra en dos visiones contrapuestas:
- El caso de monetización: Una mejor publicidad con IA, herramientas de compras y datos de audiencia aumentan el retorno para los anunciantes, respaldando los márgenes y una recuperación hacia el escenario alcista de 32 dólares del artículo.
- El caso de desaceleración del crecimiento: La moderación del crecimiento publicitario, la monetización internacional desigual y la compensación recurrente en acciones limitan la calidad de los beneficios, haciendo posible un escenario bajista editorial de 18 dólares.
Esta guía analiza la previsión de la acción PINS, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en el informe de resultados del Q2 del 4 de agosto de Pinterest, las actualizaciones oficiales de productos y las acciones datadas de analistas hasta el 2026-10-14, además de cómo operar con futuros de acciones PINS en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que los inversores de Pinterest deben saber en octubre de 2026
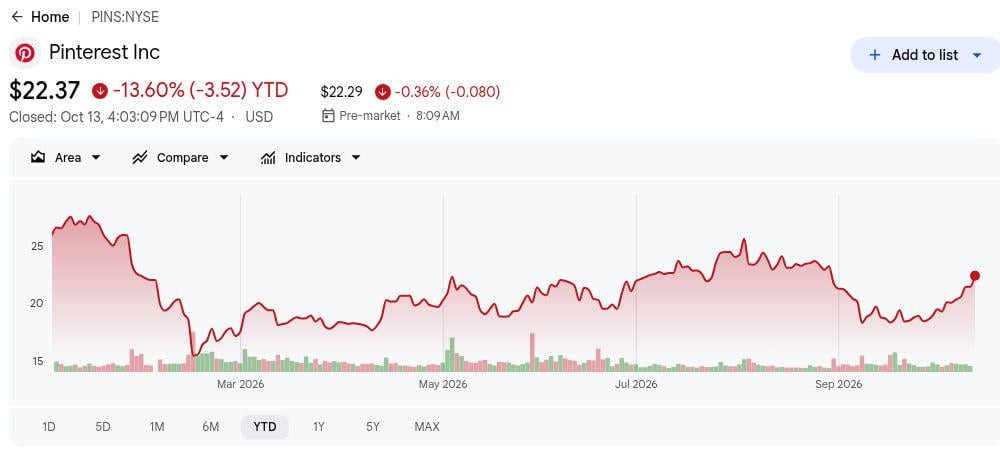
- PINS cerró a 22,37 dólares, con una caída del 13,60% en lo que va del año. La acción ha quedado rezagada a pesar de que los ingresos del Q2 aumentaron un 18%. Una valoración más baja podría mejorar su atractivo si los flujos de caja futuros se mantienen, lo que convierte la demanda publicitaria y los próximos resultados en pruebas importantes de una posible recuperación.
- Los ingresos del Q2 de 1.180 millones de dólares superaron las previsiones de la dirección. Las ventas superaron el límite superior de 1.153 millones de dólares en un 2,3%, mientras que los 311,3 millones de dólares en EBITDA ajustado superaron el techo de 276 millones de dólares. Estos resultados demuestran una ejecución más sólida, siendo el crecimiento del próximo trimestre la prueba clave de cara al futuro.
- 640 millones de usuarios y un crecimiento del ARPU del 7% fortalecieron la monetización. Los usuarios activos mensuales aumentaron un 11%, mientras que los ingresos globales por usuario alcanzaron 1,86 dólares. El crecimiento adicional depende de convertir el engagement internacional en gasto publicitario, donde la monetización sigue siendo significativamente menor.
- La guía de crecimiento de ingresos del Q3 del 13% al 15% señala una moderación. La dirección proyectó ingresos de entre 1.190 y 1.210 millones de dólares y elevó su perspectiva anual de margen EBITDA ajustado del 29% a aproximadamente el 30%. La mejora de la eficiencia podría compensar el menor crecimiento si las inversiones en publicidad e IA generan demanda rentable.
- Más de 2.000 millones de dólares en recompras aumentaron el potencial de valor por acción. Pinterest recompró 111 millones de acciones en lo que va del año a un precio promedio de 18,17 dólares. La generación continua de caja podría respaldar la retribución al accionista, mientras que la transición de James Dibbo como CFO el 2026-10-26 añade un punto de control para la asignación de capital y la disciplina inversora.
¿Qué es Pinterest (PINS)?
Pinterest es una plataforma visual de descubrimiento y compras con sede en San Francisco donde los usuarios exploran ideas, guardan productos y planifican compras en decoración del hogar, moda, gastronomía y viajes. Su negocio se basa principalmente en la publicidad digital, con marcas que pagan por ubicaciones patrocinadas mientras los usuarios buscan, guardan y comparan productos. A diferencia de las plataformas de redes sociales tradicionales, Pinterest capta a los usuarios durante el proceso de planificación y compra, ofreciendo a los anunciantes oportunidades para llegar a consumidores con intención de compra. El crecimiento de los ingresos depende de la expansión de la audiencia, la demanda publicitaria y la eficacia con la que la plataforma convierte el engagement en ventas.
Pinterest está ampliando sus capacidades publicitarias a través de su Taste Graph, Pinterest Assistant y la automatización Performance+, que utilizan IA para mejorar las recomendaciones de productos, la segmentación y el rendimiento de las campañas. Su integración con Shopify simplifica la publicidad para los comerciantes, mientras que la adquisición de tvScientific en febrero de 2026 expandió Pinterest hacia la publicidad en televisión conectada. Una prueba de campaña con LG reportó un 73% más de alcance en hogares y un 24% más de nuevos clientes, demostrando el potencial de la publicidad multiplataforma. Estas iniciativas tienen como objetivo mejorar la monetización, aumentar los ingresos por usuario y atraer más inversión publicitaria a medida que Pinterest fortalece su posición en el comercio visual.
Resultados del Q2 de 2026 de Pinterest (PINS): Fuerte crecimiento publicitario frente a unas perspectivas más lentas para el Q3
Pinterest reportó ingresos de 1.179,7 millones de dólares, un aumento del 18% y por encima del techo de su guía de 1.153 millones de dólares, con un BPA diluido no-GAAP de 0,43 dólares frente a 0,33 dólares del año anterior. Los ingresos de EE. UU. y Canadá crecieron un 18% hasta 880 millones de dólares. El EBITDA ajustado alcanzó los 311,3 millones de dólares, aunque la guía de ingresos del Q3 implicó una desaceleración del crecimiento al 13%-15%. El trimestre mejoró la economía de caja sin resolver el ritmo de la futura demanda de los anunciantes.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 |
Guía de 1.133M–1.153M |
1.179,7M $ |
Superado. 26,7M $ por encima del techo de la guía; aumento del 18% interanual. |
|
BPA diluido no-GAAP |
0,33 $ el año anterior |
0,43 $ |
Mejorado. Aumento de 0,10 $, o el 30%, interanual. |
|
Beneficio / pérdida neta GAAP |
Beneficio de 38,8M $ el año anterior |
Pérdida de 46,7M $ |
Deteriorado. Variación de 85,5M $ de beneficio a pérdida. |
|
Usuarios activos mensuales |
578M el año anterior |
640M |
Expansión. Aumento del 11% interanual. |
|
EBITDA ajustado |
Guía de 256M–276M |
311,3M $ |
Superado. 35,3M $ por encima del techo de la guía; aumento del 24% interanual. |
|
Flujo de caja libre |
196,7M $ el año anterior |
269,9M $ |
Mejorado. Aumento de 73,2M $, o el 37%, interanual. |
|
Perspectiva de ingresos Q3 |
Crecimiento del 18% en el Q2 |
1.190M–1.210M |
Más lento. Guía de crecimiento interanual del 13%–15%. |
|
Perspectiva de margen EBITDA ajustado anual |
Perspectiva anterior del 29% |
~30% |
Revisado al alza. Aumento de aproximadamente 1 punto porcentual. |
- El crecimiento de ingresos del 18% superó las previsiones de la dirección. Las ventas aumentaron desde 998,2 millones de dólares, superando las perspectivas de entre 1.133 y 1.153 millones de dólares. Los mejores productos publicitarios y el mayor engagement comercial respaldaron el crecimiento, aunque el gasto sostenido de los anunciantes sigue siendo esencial para mantener el impulso.
- El crecimiento de ingresos del 18% en EE. UU. y Canadá fortaleció el mayor mercado de Pinterest. Los ingresos alcanzaron los 880 millones de dólares, con el ARPU aumentando un 14% hasta 8,30 dólares. Europa creció un 12% y el Resto del Mundo un 38%, aunque sus bases de ingresos más pequeñas limitan su capacidad para compensar una desaceleración doméstica.
- El BPA ajustado de 0,43 dólares se benefició de sustanciales recompras de acciones. El ingreso neto no-GAAP aumentó un 9% hasta 249,5 millones de dólares, mientras que las acciones diluidas cayeron de 689,8 millones a 577,6 millones. Las recompras amplificaron el crecimiento de las ganancias por acción, lo que hace que la rentabilidad subyacente sea importante para evaluar el rendimiento futuro del BPA.
- El flujo de caja libre aumentó un 37% hasta 269,9 millones de dólares. El flujo de caja operativo alcanzó los 292,9 millones de dólares a pesar de una pérdida GAAP de 46,7 millones de dólares. La empresa añadió de nuevo 324,5 millones de dólares en compensación basada en acciones, incluidas las remuneraciones de reestructuración, lo que hace que los retornos ajustados por dilución sean importantes al evaluar la generación de caja.
- La perspectiva de margen EBITDA anual del 30% señala una mejora de la rentabilidad. La dirección elevó su expectativa desde el 29%, con una guía de EBITDA ajustado del Q3 de entre 335 y 355 millones de dólares. El punto medio implica un margen trimestral de aproximadamente el 28,8%, lo que sugiere que las ganancias de eficiencia podrían respaldar los beneficios a pesar del menor crecimiento de los ingresos.
Perspectivas de inversión en Pinterest (PINS) para 2026: Caso alcista de 32 $ frente a caso bajista de 18 $
Las perspectivas de Pinterest para 2026 dependen de si su creciente audiencia y las mejores herramientas de compras pueden aumentar el retorno para los anunciantes mientras el crecimiento de los ingresos se modera. Una mayor monetización doméstica, la adopción de Performance+ y un gasto disciplinado respaldan el escenario alcista. Un mercado publicitario más débil, un rendimiento internacional desigual o mayores costes de producto dificultarían sostener la reciente mejora del flujo de caja.
El caso alcista: Una mejor monetización publicitaria impulsa a PINS hacia los 32 $
El caso alcista asume que el ARPU de EE. UU. y Canadá mantiene su impulso del Q2 a medida que Performance+ y la integración con Shopify atraen más campañas recurrentes a la plataforma. Pinterest Assistant podría convertir el descubrimiento de productos en tráfico con mayor conversión. Si los ingresos publicitarios crecen más rápido que los costes de ingeniería y ventas, el EBITDA ajustado y el flujo de caja se fortalecerían incluso sin un nuevo aumento de usuarios.
Un movimiento hacia los 32 dólares requeriría ingresos del Q3 cercanos o por encima de 1.210 millones de dólares, una fuerte demanda navideña y confianza en la perspectiva de margen EBITDA ajustado anual de aproximadamente el 30%. Un mejor retorno para los anunciantes y unas estimaciones de beneficios al alza proporcionarían la confirmación.
El caso base: El crecimiento guiado mantiene a PINS entre 22 $ y 27 $
El caso base asume que los ingresos del Q3 se sitúan dentro del rango de 1.190 a 1.210 millones de dólares y que el rendimiento de los anunciantes mejora gradualmente. La base de 640 millones de usuarios y los 269,9 millones de dólares de flujo de caja libre del Q2 respaldan la inversión continua en productos, pero el crecimiento guiado del 13% al 15% da a los inversores motivos limitados para descontar una reaceleración inmediata.
PINS podría cotizar principalmente entre 22 y 27 dólares si el ARPU doméstico se mantiene firme, la monetización europea mejora y las perspectivas de margen se sostienen. Una decepción en los ingresos o una conversión de caja más débil presionaría el rango a la baja; unas ventas navideñas más sólidas elevarían su extremo superior.
El caso bajista: La desaceleración del crecimiento publicitario arrastra a PINS hacia los 18 $
El caso bajista asume que los anunciantes redirigen sus presupuestos cuando las campañas de Pinterest ofrecen rendimientos incrementales más débiles. EE. UU. y Canadá representan 880 millones de dólares de ingresos trimestrales, por lo que un gasto doméstico más débil sería difícil de compensar para las regiones más pequeñas. Un menor rendimiento publicitario también reduciría el apalancamiento operativo a medida que Pinterest continúa financiando la IA, las herramientas de compras y los equipos de ventas.
Un movimiento hacia los 18 dólares sería más probable si los ingresos del Q3 caen por debajo de 1.190 millones de dólares, los comentarios sobre las ventas navideñas se debilitan o la guía de margen se recorta. Unas estimaciones de beneficios más bajas y el coste de la compensación recurrente en acciones añadirían presión a pesar del continuo crecimiento de usuarios.
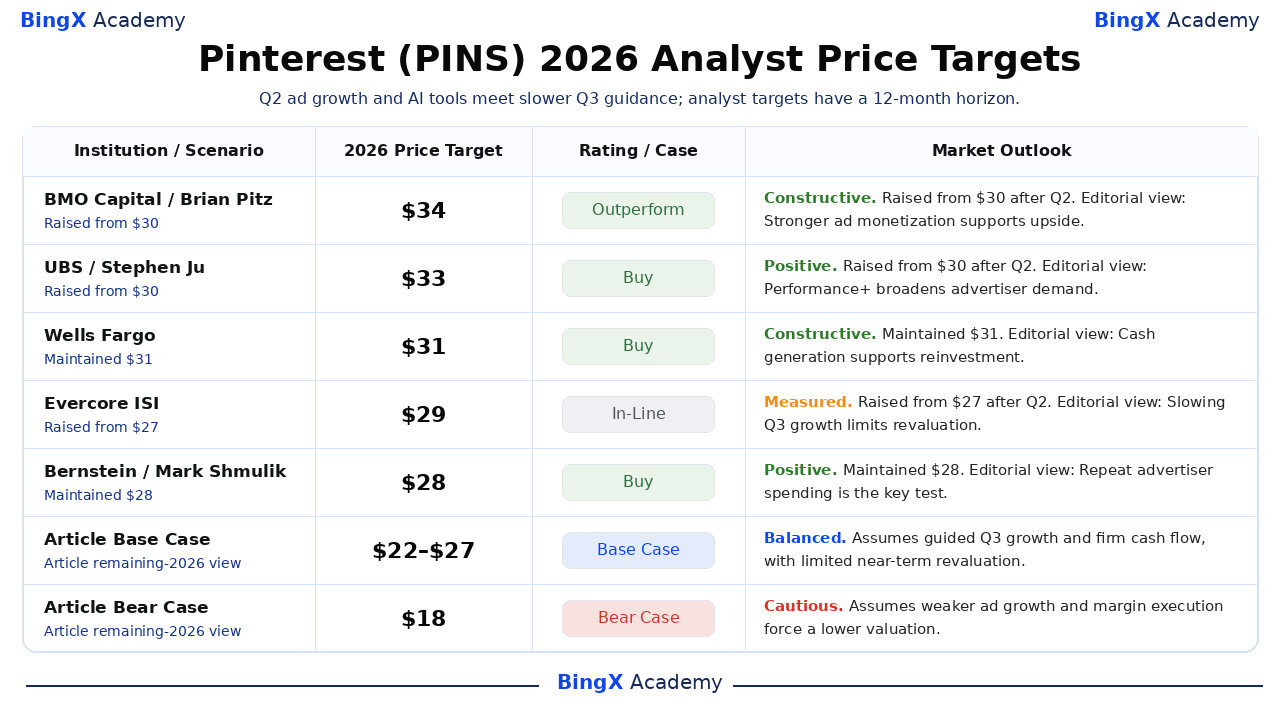
Previsiones del precio de la acción PINS para 2026 según los analistas de Wall Street
Estas cinco acciones de terceros nombradas utilizan un horizonte de 12 meses que se extiende más allá de diciembre de 2026. Cuando las notas publicadas omiten justificaciones detalladas, las explicaciones de la Perspectiva de Mercado se etiquetan explícitamente como interpretaciones editoriales. La calificación de Wells Fargo sigue la categoría de Compra normalizada del proveedor. Las filas de caso base y bajista son escenarios editoriales separados para el resto de 2026.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
BMO Capital |
34 $ |
Superar al mercado |
Constructivo. 2026-08-05: Brian Pitz elevó de 30 $ a 34 $, manteniendo Superar al mercado. Visión editorial: Una mayor monetización publicitaria respalda el potencial alcista. |
|
UBS |
33 $ |
Comprar |
Positivo. 2026-08-05: Stephen Ju elevó de 30 $ a 33 $, manteniendo Comprar. Visión editorial: Performance+ amplía la demanda de los anunciantes. |
|
Wells Fargo |
31 $ |
Comprar |
Constructivo. 2026-10-12: Ken Gawrelski mantuvo Comprar y el objetivo de 31 $. Visión editorial: La generación de caja respalda la reinversión. |
|
Evercore ISI |
29 $ |
En línea con el mercado |
Moderado. 2026-08-05: Mark Mahaney elevó de 27 $ a 29 $, manteniendo En línea con el mercado. Visión editorial: La desaceleración del crecimiento en el Q3 limita la revalorización. |
|
Bernstein |
28 $ |
Comprar |
Positivo. 2026-08-20: Mark Shmulik mantuvo Comprar y el objetivo de 28 $. Visión editorial: El gasto recurrente de los anunciantes es la prueba clave. |
|
Caso base del artículo |
22–27 |
Caso base |
Equilibrado. Asume el crecimiento guiado del Q3 y un flujo de caja firme, con una revalorización limitada a corto plazo. |
|
Caso bajista del artículo |
18 $ |
Caso bajista |
Cauteloso. Asume que un menor crecimiento publicitario y la ejecución del margen obligan a una valoración más baja. |
Cómo operar con acciones de Pinterest (PINS) en BingX
Opera con las perspectivas de publicidad con IA, monetización de compras y flujo de caja de Pinterest utilizando BingX TradFi y las herramientas de BingX AI. Dado que PINS puede reaccionar bruscamente ante la demanda de los anunciantes, las métricas de usuarios y las perspectivas trimestrales, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
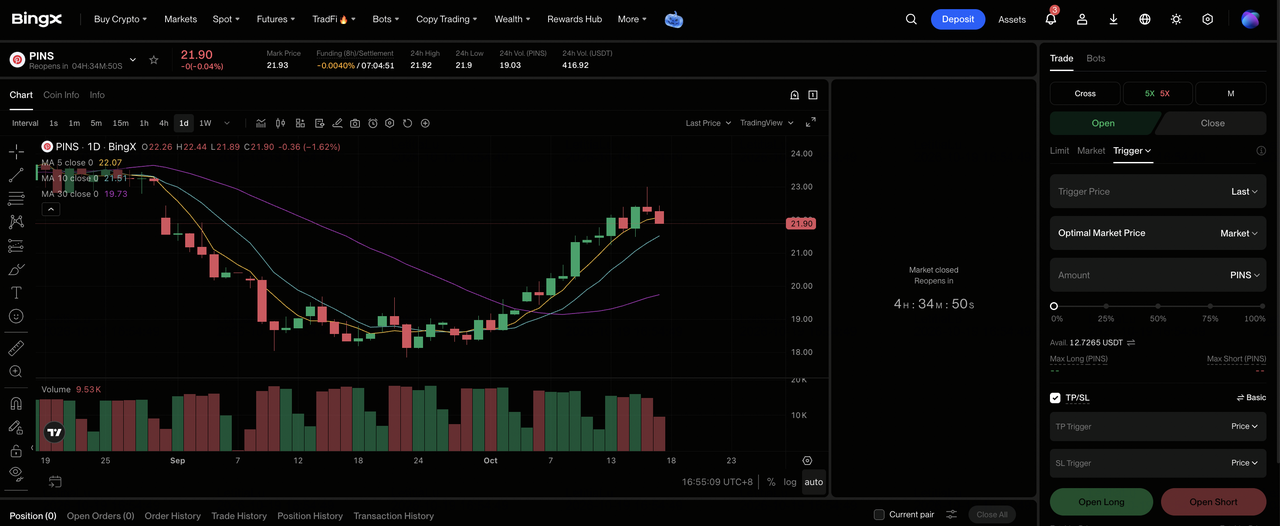
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel de control del exchange de BingX.
Paso 2: Selecciona Pinterest (PINS). Busca y selecciona el contrato de futuros perpetuos PINS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir posición larga si esperas que un mejor retorno para los anunciantes, el ARPU doméstico y el gasto disciplinado respalden el crecimiento. Selecciona Abrir posición corta si esperas una demanda publicitaria más débil, una monetización más lenta o una perspectiva de margen reducida.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige entre Margen aislado o Margen cruzado según tu tolerancia al riesgo. La caída del 13,60% de PINS en lo que va del año muestra por qué el apalancamiento conservador y un dimensionamiento claro de las posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Toma de beneficios y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. PINS puede reaccionar rápidamente ante los resultados, los MAU, el ARPU, los presupuestos publicitarios, las actualizaciones de productos de IA y las decisiones de asignación de capital.
Los 5 principales riesgos a vigilar para los inversores de Pinterest en 2026
La creciente audiencia de Pinterest, la mejora de la monetización y la mayor generación de caja respaldan su potencial de crecimiento a largo plazo. Sin embargo, la demanda publicitaria, la rentabilidad internacional, la dilución para los accionistas, la asignación de capital y la competencia en IA siguen siendo factores importantes que condicionan los beneficios futuros y la valoración.
- Una menor demanda publicitaria podría presionar los márgenes. La guía del Q3 apunta a una moderación del crecimiento de los ingresos hasta el 13%-15%. Nuevas reducciones en el gasto de los anunciantes podrían debilitar los ingresos frente a los gastos continuos de ingeniería y ventas, limitando el apalancamiento operativo y el crecimiento de los beneficios.
- La monetización internacional podría rezagarse respecto al crecimiento de la audiencia. El Resto del Mundo alcanzó 377 millones de usuarios activos mensuales en el Q2, pero el ARPU se mantuvo en 0,23 dólares. La expansión del engagement crea una oportunidad sustancial, aunque una adopción más lenta por parte de los anunciantes podría retrasar contribuciones significativas de ingresos y beneficios.
- La compensación basada en acciones podría contrarrestar las ganancias por acción. Pinterest añadió de nuevo 324,5 millones de dólares en compensación basada en acciones en el flujo de caja del Q2. Las concesiones continuas de capital pueden diluir a los accionistas a menos que las recompras compensen la emisión, reduciendo potencialmente el efectivo disponible para la inversión en crecimiento.
- Las recompras agresivas podrían reducir la flexibilidad financiera. Pinterest recompró más de 2.000 millones de dólares en acciones en lo que va del año, mientras que el efectivo y los valores negociables disminuyeron hasta 1.275 millones de dólares. Nuevas recompras podrían limitar los recursos para la inversión en productos y adquisiciones, haciendo especialmente importante la asignación de capital durante la transición del CFO en octubre.
- La competencia en publicidad con IA podría limitar la rentabilidad. Performance+ y tvScientific tienen como objetivo mejorar la segmentación, la medición y el retorno para los anunciantes, pero las plataformas competidoras están invirtiendo fuertemente en capacidades similares. Unos mayores costes de adquisición o un gasto recurrente más débil podrían presionar los márgenes y limitar el potencial alcista de la valoración.
Reflexiones finales: ¿Debería invertir en Pinterest en 2026?
La mejora del rendimiento publicitario de Pinterest proporciona una base más sólida para sus perspectivas de inversión, con ingresos del Q2 aumentando un 18%, la monetización doméstica fortaleciéndose y el flujo de caja libre aumentando un 37%. La automatización de Performance+, la integración con Shopify y tvScientific podrían ampliar el alcance de los anunciantes y mejorar la conversión, creando oportunidades para un mayor crecimiento de ingresos y márgenes. La clave es si estas iniciativas pueden sostener el gasto de los anunciantes y la rentabilidad a medida que el crecimiento de los ingresos a corto plazo se modera.
El caso alcista de 32 dólares depende de una mayor demanda publicitaria, el gasto navideño y la mejora continua del margen, mientras que el caso bajista de 18 dólares refleja una monetización más débil y presión sobre la valoración. El caso base de entre 22 y 27 dólares asume una ejecución constante dentro de las perspectivas de la dirección. Los inversores pueden seguir los próximos resultados del Q3, las tendencias del ARPU doméstico, el retorno de los anunciantes y el flujo de caja ajustado por dilución para evaluar si las inversiones de Pinterest en IA y compras pueden respaldar una recuperación sostenida.
Aviso de riesgo: Invertir en PINS conlleva el riesgo de pérdida de capital. Los ciclos publicitarios, la competencia en IA, la monetización internacional, la compensación basada en acciones y las decisiones de asignación de capital pueden afectar a los beneficios futuros y al rendimiento del precio de la acción. Los inversores deben evaluar estos riesgos y realizar una investigación independiente antes de invertir.
Lecturas relacionadas
- Predicción del precio de Shopify (SHOP) para 2026: ¿Pueden los pagos y el comercio con IA impulsar a SHOP hacia los 210 $?
- Predicción del precio de Reddit (RDDT) para 2026: ¿Pueden las oportunidades de datos con IA impulsar a RDDT hacia los 300 $?
- Predicción del precio de Meta (META) para 2026: ¿Puede la monetización con IA impulsar a META hacia los 1.000 $?
- Predicción del precio de Snap Inc. (SNAP) para 2026: ¿Pueden la publicidad y el crecimiento de suscripciones impulsar a SNAP hacia los 10 $?
- Predicción del precio de Alibaba (BABA) para 2026: ¿Puede un crecimiento del 45% en la nube impulsar a BABA hacia los 230 USD?
