
Palo Alto Networks (PANW) es una empresa de ciberseguridad empresarial que abarca seguridad de redes, protección en la nube, operaciones de seguridad e identidad. Sus cortafuegos de nueva generación siguen siendo una base importante, mientras que las plataformas de software recurrente como Prisma, Cortex y el negocio de identidad Idira recientemente expandido se están volviendo más importantes para el crecimiento a largo plazo. Esa plataforma más amplia le da a PANW exposición a la consolidación de proveedores y el gasto en seguridad de IA, aunque también aumenta los riesgos de integración, ejecución y valoración.
El último trimestre mostró una expansión rápida con una brecha cada vez mayor entre la rentabilidad reportada y subyacente. Los ingresos del Q4 fiscal 2026 de Palo Alto Networks aumentaron 34% a $3.41 mil millones, el ARR de Seguridad de Nueva Generación incrementó 63% a $9.10 mil millones y el RPO creció 34% a $21.2 mil millones. El EPS no GAAP alcanzó $1.02, aunque una pérdida neta GAAP de $282 millones mostró cómo la contabilidad de adquisiciones y el financiamiento pueden complicar el panorama de ganancias.
El pronóstico de acciones de PANW para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de seguridad de IA y plataformización: los clientes podrían consolidar la seguridad de red, nube, operaciones e identidad en Palo Alto Networks mientras que los negocios adquiridos agregan ingresos recurrentes y apalancamiento operativo.
- El caso de integración y crecimiento orgánico: los costos de la nube, dilución y gastos de integración podrían presionar los márgenes si el crecimiento adquirido enmascara reservas orgánicas más débiles o ralentiza las ventas cruzadas.
Esta guía desglosa el pronóstico de acciones de PANW, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias del Q4 fiscal 2026 del 1 de septiembre de Palo Alto Networks, presentación anual y datos de mercado hasta el 18 de septiembre, más cómo operar futuros de acciones de PANW en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Palo Alto Networks Deben Saber en Septiembre de 2026
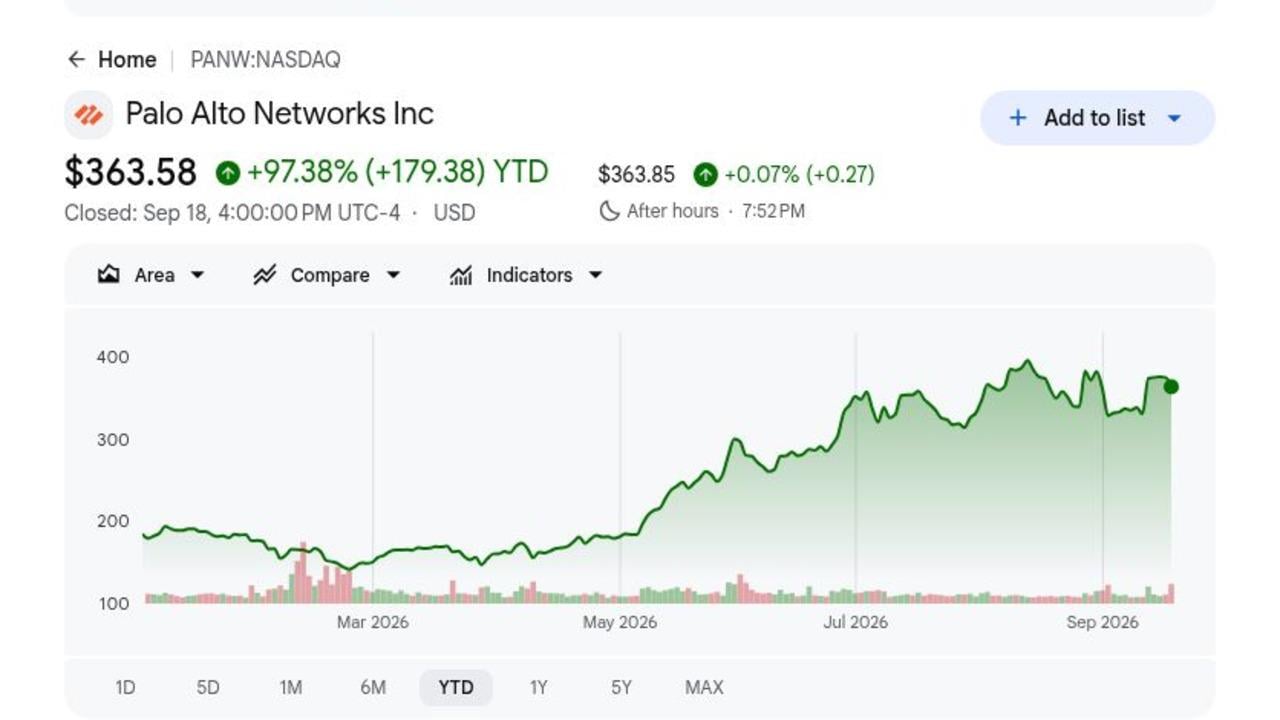
- PANW cerró en $363.58 después de ganar 97.38% en 2026: El cierre del 18 de septiembre se mantuvo por debajo del objetivo promedio de analistas de Google Finance de $408.53 a pesar de casi duplicarse en el año hasta la fecha. El alza adicional ahora depende más de los aumentos de estimaciones y ejecución que del entusiasmo del sector solamente.
- Los ingresos del Q4 alcanzaron $3.410 mil millones, aumentando 34%: Los ingresos superaron el consenso de $3.35 mil millones por aproximadamente $58 millones. Suscripción y soporte contribuyeron $2.672 mil millones, o 78% de los ingresos totales, mostrando que el software recurrente y los servicios ahora dominan el negocio.
- El ARR de Seguridad de Nueva Generación aumentó 63% a $9.10 mil millones: Palo Alto Networks agregó casi $1 mil millones de ARR nuevo neto de NGS en Q4, mientras que el RPO aumentó 34% a $21.2 mil millones. La aceleración apoya la estrategia de plataforma, aunque las adquisiciones hacen que el crecimiento orgánico sea una métrica importante a observar.
- El flujo de efectivo libre ajustado alcanzó $1.289 mil millones en Q4: La generación de efectivo aumentó 35% año tras año, mientras que el margen de flujo de efectivo libre ajustado de todo el año alcanzó 38.4%. La administración guió el margen fiscal 2027 a 38.0% ya que los costos de alojamiento en la nube y adquisición permanecen elevados.
- La guía de ingresos fiscales 2027 alcanzó $14.10 mil millones a $14.20 mil millones: El punto medio se sitúa aproximadamente $310 millones por encima del consenso FactSet de $13.84 mil millones citado después de las ganancias. La administración también espera un ARR de NGS de $11.075 mil millones a $11.175 mil millones y continúa apuntando a $20 mil millones para el fiscal 2030.
¿Qué es Palo Alto Networks (PANW)?
Palo Alto Networks desarrolla productos de ciberseguridad utilizados por empresas, gobiernos y proveedores de servicios para proteger redes, cargas de trabajo en la nube, endpoints, aplicaciones, datos e identidades. La empresa vende cortafuegos de hardware junto con suscripciones de software, soporte y servicios entregados en la nube, creando una mezcla de ingresos de productos e ingresos de contratos recurrentes. Sus principales plataformas incluyen Seguridad de Red e IA, operaciones de seguridad Cortex, Prisma Cloud y la cartera de seguridad de identidad Idira. Más de 70,000 clientes usan sus productos, mientras que Unit 42 suministra inteligencia de amenazas y experiencia en respuesta a incidentes que informa el desarrollo de productos y compromisos con clientes.
La estrategia a largo plazo se centra en la plataformización, que alienta a los clientes a consolidar herramientas de seguridad separadas en menos plataformas integradas de Palo Alto Networks. CyberArk expande la seguridad de acceso privilegiado e identidad, Chronosphere agrega observabilidad de la nube, y Console extiende Cortex a operaciones empresariales agénticas. Prisma AIRS pasó los $100 millones de ARR dentro de cuatro trimestres, XSIAM superó los $700 millones de ARR con más de 1,000 clientes, y la administración reveló grandes acuerdos de plataforma en Q4 por valor de $126 millones, $72 millones y $53 millones. Estas adiciones amplían la oportunidad más allá de los cortafuegos, aunque la integración exitosa determina si la cartera expandida crea ventas cruzadas duraderas en lugar de mayor complejidad.
Resumen de Ganancias Q4 FY2026 de Palo Alto Networks (PANW): Crecimiento de Ingresos, ARR y Flujo de Efectivo
Palo Alto Networks entregó $3.410 mil millones de ingresos contra $3.35 mil millones esperados, EPS no GAAP de $1.02 contra $0.98 esperados y ARR de NGS de $9.10 mil millones, aumentando 63%. El RPO aumentó 34% a $21.2 mil millones, mientras que el flujo de efectivo libre ajustado alcanzó $1.289 mil millones. La guía de ingresos fiscales 2027 de $14.10 mil millones a $14.20 mil millones superó el consenso FactSet de $13.84 mil millones, aunque una pérdida neta GAAP de $282 millones y un margen bruto más bajo mantuvieron la calidad de adquisición y rentabilidad centrales en el debate.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q4 FY2026 |
Consenso $3.35B |
$3.410B |
Superó. Aproximadamente $58M por encima del consenso y aumentó 34% interanual. |
|
EPS diluido no GAAP Q4 |
Consenso $0.98 |
$1.02 |
Superó. Cuatro centavos por encima del consenso y siete centavos por encima del año anterior. |
|
EPS diluido GAAP Q4 |
$0.36 un año antes |
$(0.35) |
Disminuyó. Elementos de adquisición y nota convertible impulsaron una pérdida GAAP. |
|
ARR Seguridad de Nueva Generación |
$5.58B un año antes |
$9.10B |
Aceleró. ARR creció 63% y agregó casi $1B durante Q4. |
|
Obligaciones de rendimiento restantes |
$15.8B un año antes |
$21.2B |
Se expandió. La cartera contratada creció 34% interanual. |
|
Ingreso operativo no GAAP Q4 |
$768M un año antes |
$1.011B |
Mejoró. El ingreso operativo aumentó 32% a pesar de los costos de integración. |
|
Flujo de efectivo libre ajustado Q4 |
$954M un año antes |
$1.289B |
Mejoró. La generación de efectivo aumentó 35% interanual. |
|
Perspectiva de ingresos Q1 FY2027 |
— |
$3.300B-$3.310B |
Perspectiva de crecimiento. La administración espera crecimiento del 33%-34% interanual. |
|
Perspectiva de ingresos FY2027 |
Consenso FactSet $13.84B |
$14.10B-$14.20B |
Por encima del consenso. El punto medio implica crecimiento del 23%-24%. |
|
Margen de flujo de efectivo libre ajustado FY2027 |
38.4% en FY2026 |
38.00% |
Resiliente. La guía absorbe inversión de integración y nube. |
- Ingresos de $3.410 mil millones superaron el consenso por aproximadamente $58 millones: Los ingresos crecieron 34% desde $2.536 mil millones un año antes. Los ingresos por suscripción y soporte alcanzaron $2.672 mil millones, confirmando que los servicios recurrentes siguen siendo el principal motor de crecimiento incluso mientras las adquisiciones complican la comparación orgánica.
- EPS no GAAP de $1.02 superó el consenso por $0.04: El ingreso operativo no GAAP aumentó a $1.011 mil millones desde $768 millones, apoyando un margen del 29.6%. La pérdida GAAP de $0.35 por acción muestra por qué los inversores aún necesitan rastrear los ajustes relacionados con adquisiciones junto al progreso operativo.
- ARR de NGS alcanzó $9.10 mil millones y creció 63%: Palo Alto Networks agregó casi $1 mil millones de ARR de NGS en un trimestre, mientras que los clientes plataformizados registraron retención neta de ingresos por encima del 120%. Aproximadamente 220 plataformizaciones adicionales en Q4 apoyan la historia de ventas cruzadas, aunque se espera que el crecimiento del ARR fiscal 2027 se desacelere al 22% al 23%.
- El flujo de efectivo libre ajustado aumentó 35% a $1.289 mil millones: El flujo de efectivo libre ajustado de todo el año alcanzó $4.414 mil millones con un margen del 38.4%. La perspectiva del 38.0% fiscal 2027 de la administración sugiere que la generación de efectivo debería mantenerse fuerte a pesar de mayores costos de alojamiento en la nube e integración.
- La guía de ingresos fiscales 2027 de $14.10 mil millones a $14.20 mil millones implica crecimiento del 23% al 24%: Se espera que los ingresos de Cortex crezcan aproximadamente 30%, mientras que se espera que Idira genere aproximadamente $1.5 mil millones con crecimiento pro forma de adolescentes altos al 20%. La ejecución ahora depende de la integración fluida y la demanda duradera de seguridad de red orgánica.
Perspectiva de Inversión 2026 de Palo Alto Networks (PANW): Caso Alcista de $475 vs. Caso Bajista de $300
La perspectiva 2026 de Palo Alto Networks depende de si la consolidación de plataformas, la demanda de seguridad de IA y las adquisiciones recientes pueden sostener un fuerte crecimiento de ARR sin debilitar los márgenes. El lado positivo proviene de ventas cruzadas más profundas e integración más rápida, mientras que la demanda orgánica más lenta y la compresión de valoración siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Demanda de Seguridad de IA Impulsa PANW Hacia $475
El Caso Alcista asume que los clientes siguen consolidando el gasto en seguridad a través de Seguridad de Red e IA, Cortex, nube e Idira. El ARR de NGS necesitaría terminar el fiscal 2027 por encima del techo de guía de $11.175 mil millones, mientras que los contratos grandes y retención superior al 120% entre clientes plataformizados apoyan ventas cruzadas más fuertes.
Un movimiento hacia $475 requeriría que la integración de CyberArk y Chronosphere se mantenga de tres a seis meses adelantada del plan, que el margen operativo supere el 29.5% y que el margen de flujo de efectivo libre se mantenga cerca del 38%. El crecimiento continuo de Prisma AIRS, XSIAM y observabilidad mostraría que la IA está expandiendo la oportunidad de ingresos sin debilitar la rentabilidad.
El Caso Base: Crecimiento Estable de Seguridad Mantiene PANW Entre $380 y $420
El Caso Base asume que los ingresos fiscales 2027 aterrizan cerca del punto medio de $14.15 mil millones y el ARR de NGS alcanza aproximadamente $11.1 mil millones. La plataformización sigue siendo efectiva, aunque los inversores separan el crecimiento reportado de ARR del 63% del crecimiento orgánico más lento y esperan prueba más clara de que los ingresos adquiridos pueden sostener los márgenes actuales.
PANW podría operar principalmente entre $380 y $420 bajo estas condiciones. Crecimiento de RPO cerca del 20%, margen operativo cerca del 29.5% y margen de flujo de efectivo libre ajustado alrededor del 38% apoyarían el rango. Reservas orgánicas más débiles o sinergias de adquisición retrasadas limitarían el alza adicional.
El Caso Bajista: Crecimiento Más Lento y Costos Más Altos Llevan PANW Hacia $300
El Caso Bajista asume que la demanda orgánica se desacelera después de la aceleración impulsada por adquisiciones, mientras que los costos de alojamiento en la nube, hardware e integración presionan los márgenes. Crecimiento de ARR de NGS por debajo del 22%, crecimiento de RPO por debajo del 19% o retención más débil entre clientes plataformizados desafiarían la estrategia de consolidación.
Un movimiento hacia $300 se volvería más probable si los ingresos fiscales 2027 caen por debajo de $14.1 mil millones, el margen operativo falla el 29.5% o la dilución debilita el crecimiento de ganancias por acción. PANW aún podría expandirse bajo este escenario, pero un múltiplo de valoración más bajo reflejaría menor confianza en la calidad y rentabilidad de ese crecimiento.
Pronósticos de Precio de Acciones PANW para 2026 por Analistas de Wall Street
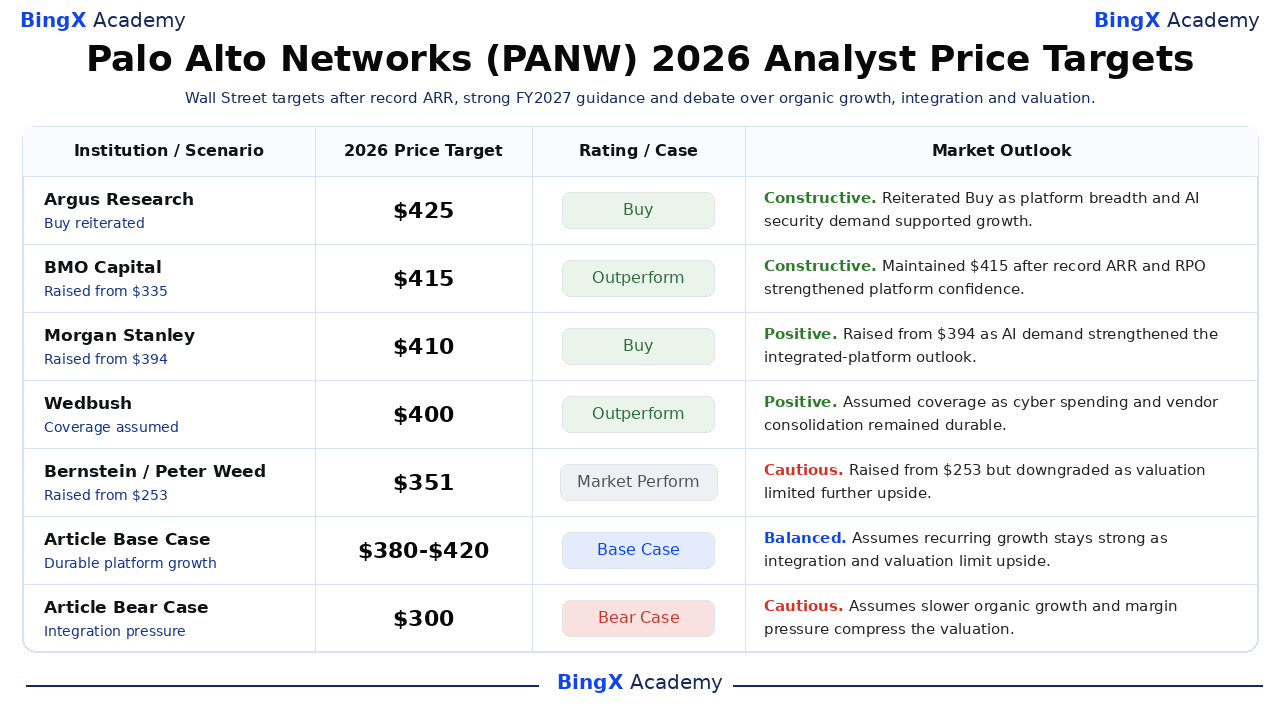
Wall Street se mantuvo ampliamente constructivo después del Q4, aunque los objetivos de $351 a $425 muestran desacuerdo sobre el crecimiento liderado por adquisiciones y valoración. Google Finance listó un objetivo promedio de $408.53 entre 41 analistas al 21 de septiembre, comparado con el cierre del 18 de septiembre de $363.58. La tabla mantiene las acciones de analistas separadas de los escenarios Base y Bajista editoriales del artículo.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Argus Research |
$425 |
Compra |
Constructivo. 3 de septiembre: reiteró Compra ya que la amplitud de plataforma y la demanda de seguridad impulsada por IA apoyaron una perspectiva premium de crecimiento. |
|
BMO Capital |
$415 |
Superar Rendimiento |
Constructivo. 2 de septiembre: mantuvo $415 después de que ARR y RPO récord reforzaron la confianza en la plataformización. |
|
Morgan Stanley |
$410 |
Compra |
Positivo. 20 de septiembre: elevó desde $394 ya que la demanda de seguridad de IA y plataformas integradas apoyaron alza adicional. |
|
Wedbush |
$400 |
Superar Rendimiento |
Positivo. 10 de septiembre: asumió cobertura ya que el gasto durable en ciberseguridad apoyó la consolidación de proveedores. |
|
Bernstein |
$351 |
Rendimiento del Mercado |
Cauteloso. 17 de septiembre: elevó desde $253 pero rebajó ya que la valoración y crecimiento liderado por adquisiciones limitaron el alza. |
|
Caso Base del Artículo |
$380-$420 |
Caso Base |
Equilibrado. Asume que el crecimiento recurrente se mantiene fuerte mientras los costos de integración y valoración limitan el alza. |
|
Caso Bajista del Artículo |
$300 |
Caso Bajista |
Cauteloso. Asume crecimiento orgánico más lento y presión de márgenes comprimen la valoración. |
Cómo Operar Acciones de Palo Alto Networks (PANW) en BingX
Opera la perspectiva de seguridad de IA, plataformización e integración de Palo Alto Networks usando BingX TradFi y herramientas de BingX AI. Debido a que PANW puede reaccionar bruscamente a ganancias, acciones de analistas, adquisiciones y cambios de valoración del sector de seguridad, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
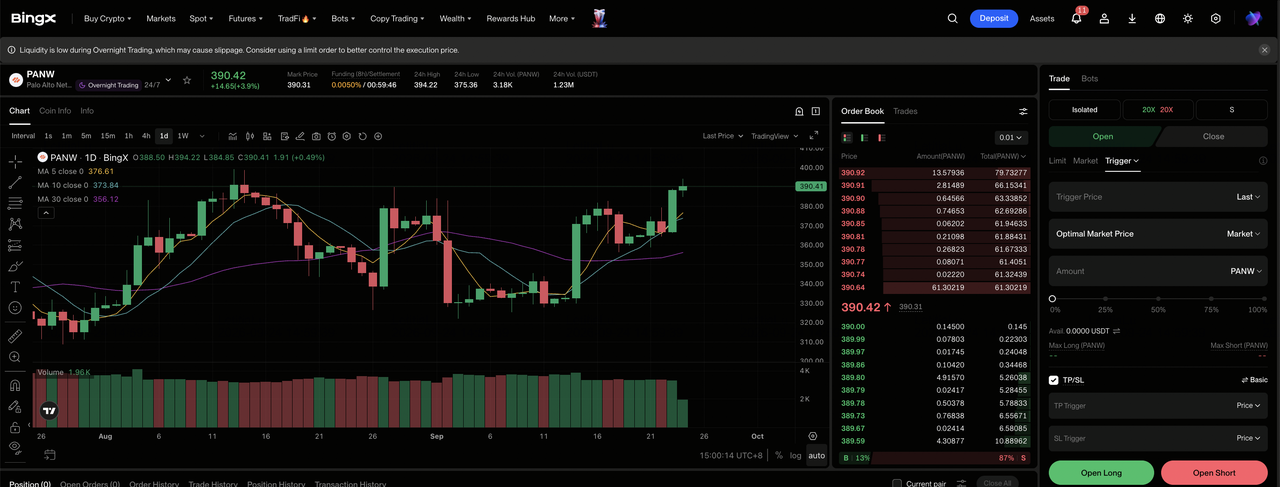
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de control del exchange BingX.
Paso 2: Selecciona Palo Alto Networks (PANW). Busca y selecciona el contrato de futuros perpetuos PANW-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si el crecimiento de ARR y la integración de plataforma apoyan estimaciones más altas. Selecciona Abrir Corto si las reservas orgánicas, márgenes o progreso de integración se debilitan.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El aumento del 97.38% en el año hasta la fecha y las oscilaciones bruscas posteriores a ganancias muestran por qué el apalancamiento conservador y el dimensionamiento claro de posiciones importan.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Tomar-Ganancia y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. PANW puede moverse rápidamente después de ganancias, incidentes de ciberseguridad, noticias de adquisición y cambios de calificación de analistas.
Los 5 Principales Riesgos a Observar para los Inversores de Palo Alto Networks en 2026
Palo Alto Networks aún tiene fuerte crecimiento y generación de efectivo, pero la ejecución de adquisiciones, demanda orgánica, presión de márgenes, competencia y valoración siguen siendo los principales riesgos para la perspectiva 2026.
- La integración de adquisiciones podría debilitar el valor de la guía de ingresos de $14.15 mil millones: CyberArk y Chronosphere son las dos adquisiciones más grandes de la empresa. La superposición de productos, ventas cruzadas más lentas o disrupción de empleados podrían reducir las sinergias esperadas y hacer que el crecimiento reportado del 23% al 24% sea menos valioso.
- El crecimiento orgánico podría quedarse atrás del aumento reportado del 63% de ARR: Las adquisiciones contribuyeron al salto en ARR de NGS a $9.10 mil millones. Si el crecimiento subyacente de clientes o plataformización se desacelera, los inversores pueden asignar una valoración más baja al crecimiento impulsado por adquisiciones.
- Márgenes brutos más bajos podrían compensar el fuerte flujo de efectivo: El margen bruto del Q4 cayó 100 puntos básicos al 74.8% a pesar de $1.289 mil millones de flujo de efectivo libre ajustado. Costos más altos de alojamiento en la nube, memoria y almacenamiento podrían limitar el apalancamiento operativo.
- La competencia podría ralentizar las ventas cruzadas: CrowdStrike, Microsoft, Zscaler y proveedores de nube compiten en las principales categorías de seguridad. Herramientas mejor integradas o precios más bajos podrían debilitar la capacidad de Palo Alto Networks de expandir el gasto entre clientes plataformizados.
- La valoración podría caer incluso si los ingresos siguen creciendo: PANW había ganado 97.38% en el año hasta la fecha al 18 de septiembre. Rendimientos de bonos más altos, crecimiento de estimaciones más lento o mayor dependencia de adquisiciones podrían comprimir el múltiplo de software y llevar la acción más cerca del Caso Bajista de $300.
Reflexiones Finales: ¿Deberías Invertir en Palo Alto Networks en 2026?
Palo Alto Networks sale del fiscal 2026 con $9.10 mil millones de ARR de NGS, $21.2 mil millones de RPO y $4.414 mil millones de flujo de efectivo libre ajustado de todo el año. Esas cifras apoyan el argumento de que la plataformización y la demanda de seguridad de IA están creando un negocio recurrente más grande. La prueba de inversión es si la integración convierte las capacidades adquiridas en crecimiento orgánico duradero sin sacrificar márgenes o economías por acción.
El Caso Alcista necesita ARR por encima de la guía, retención sostenida y sinergias más rápidas para apoyar $475. El Caso Bajista refleja crecimiento orgánico más lento, presión de márgenes y compresión de valoración hacia $300. Los operadores conservadores pueden monitorear el ARR nuevo neto orgánico, crecimiento de RPO, margen bruto, margen de flujo de efectivo libre ajustado e integración de CyberArk antes de tratar la tasa de crecimiento actual como duradera.
Recordatorio de Riesgo: Operar e invertir en acciones como PANW implica un riesgo de pérdida de capital. La ejecución de adquisiciones, competencia de ciberseguridad, cambios de valoración y operaciones apalancadas pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Impulsar ADBE Hacia $520?
- Predicción de Precio de Acciones IBM 2026: ¿Puede el Crecimiento de Software y Cuántico Impulsar IBM Hacia $350?
- Perspectiva de Precio de Acciones Cisco (CSCO) para 2026: ¿Puede el Crecimiento de IA y Splunk Llevar CSCO de Vuelta a $90?
- Predicción de Precio CrowdStrike (CRWD) 2026: ¿Puede la Seguridad de IA y Falcon Flex Impulsar CRWD Hacia $280?
- Predicción de Precio de Acciones Palantir (PLTR) 2026: ¿Puede el Crecimiento Comercial Estadounidense del 149% Impulsar PLTR Hacia $255?
