Onsemi (ON) diseña y fabrica semiconductores de potencia semiconductores, chips analógicos y sensores de imagen para vehículos, sistemas industriales e infraestructura energética. Sus dispositivos de carburo de silicio y de potencia avanzada también abordan sistemas de IA de mayor densidad. Un mayor contenido de potencia por aplicación crea una oportunidad más amplia, pero la utilización de fábricas, la larga cualificación de clientes y la demanda automotriz desigual hacen que la recuperación de beneficios sea sensible al momento de los envíos.
El último trimestre mostró una mejora liderada por la potencia más que una recuperación amplia. Los ingresos de Onsemi en el segundo trimestre de 2026 alcanzaron 1.603,5 millones de dólares y el BPA no-GAAP subió a 0,74 dólares, mientras que los ingresos de Soluciones de Potencia aumentaron un 19% interanual. Las ventas analógicas aún declinaron. La orientación del tercer trimestre prevé un margen bruto no-GAAP del 40% al 42%, convirtiendo la utilización de fábricas y la conversión de nuevos diseños de potencia en envíos en las próximas pruebas clave.
La previsión de la acción ON para 2026 se centra ahora en dos visiones contrapuestas:
- El caso alcista del crecimiento en potencia de IA: Un mayor contenido de potencia, nuevas plataformas de clientes y márgenes en recuperación respaldan expectativas de beneficios más elevadas.
- El caso de recuperación desigual: La debilidad automotriz e industrial, los costes de fabricación y la financiación de adquisiciones limitan la valoración que los inversores asignan al crecimiento futuro.
Esta guía analiza la previsión de la acción ON, los escenarios de precios para 2026, los principales riesgos y las perspectivas de los analistas, basándose en los resultados, las divulgaciones del día del inversor y los anuncios de octubre, además de cómo operar con futuros de la acción ON en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que los inversores de onsemi deben saber en octubre de 2026
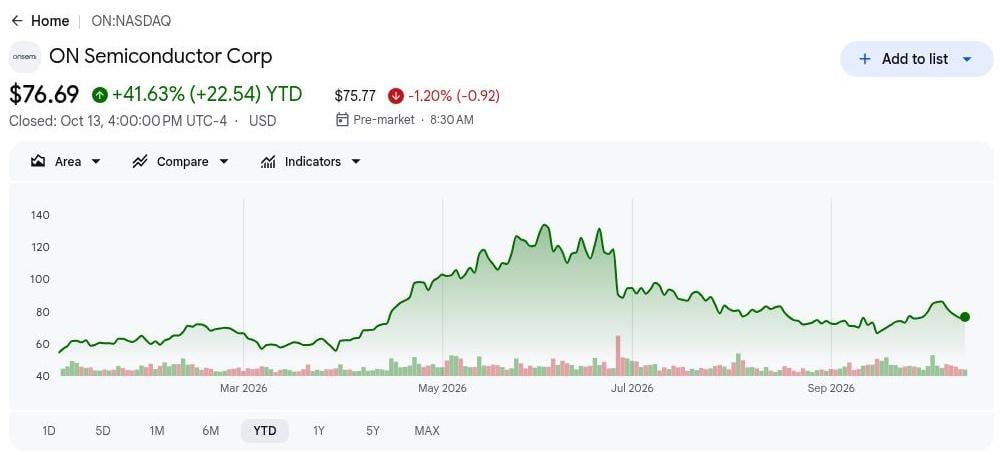
- Una ganancia del 41,63% en lo que va de año deja a ON dependiente de la concreción de los beneficios. El cierre del 2026-10-13 en 76,69 dólares siguió a una retirada desde los niveles estivales visible en el gráfico. Una subida sostenida requiere expectativas de beneficios más sólidas, ya que las oportunidades de potencia en IA compiten con las preocupaciones sobre la recuperación más amplia.
- Los ingresos del segundo trimestre aumentaron un 9% hasta los 1.603,5 millones de dólares. El BPA no-GAAP aumentó a 0,74 dólares desde 0,53 dólares un año antes. Ambos resultados superaron los puntos medios de la orientación de la dirección. Un crecimiento de beneficios más rápido refuerza el argumento de recuperación y aumenta la importancia de lograr la próxima mejora en los márgenes.
- Los ingresos de Soluciones de Potencia aumentaron un 19% interanual. El segmento de 829 millones de dólares proporcionó el motor de crecimiento más claro reportado. La participación en NVIDIA MGX añade exposición a la infraestructura de IA más allá de la electrificación automotriz. La adopción de la plataforma debe convertirse en envíos sostenidos antes de que esa oportunidad pueda respaldar una prima de valoración duradera.
- La orientación del margen bruto del tercer trimestre se movió al 40%–42%. La dirección proyectó ingresos de 1.650–1.750 millones de dólares y un BPA no-GAAP de 0,81–0,93 dólares. Los beneficios dependen de una mejor combinación de productos y economía de fabricación. Los resultados del tercer trimestre no se habían reportado en el corte del 2026-10-14, dejando estas mejoras como prospectivas.
- La previsión de entrega de 10 GWh de Sungrow añade un catalizador concreto en el almacenamiento de energía. El 2026-10-14, Sungrow adoptó los módulos híbridos EliteSiC para PowerTitan 3.0, citando una eficiencia del inversor un 0,4% mejor. La estimación de entrega europea se refiere a los sistemas Sungrow. La victoria de diseño amplía la exposición a la red sin un pedido pendiente en dólares de onsemi divulgado.
¿Qué es onsemi (ON)?
onsemi diseña y fabrica semiconductores que gestionan la potencia, controlan los sistemas eléctricos y habilitan la detección inteligente. Sus tres principales unidades de negocio son Soluciones de Potencia, Analógico y Señal Mixta, y Detección Inteligente, atendiendo a la electrificación automotriz, la automatización industrial, el almacenamiento de energía y los centros de datos. Sus tecnologías de silicio, carburo de silicio (SiC) y nitruro de galio (GaN) mejoran la eficiencia energética en estas aplicaciones. A diferencia de los diseñadores de chips sin fábrica propia, onsemi opera sus propias instalaciones de fabricación, lo que le otorga un mayor control sobre la producción, al tiempo que hace que la utilización de fábricas y la combinación de productos sean importantes para la rentabilidad.
onsemi está expandiéndose hacia aplicaciones de potencia de mayor crecimiento a través de su plataforma de detección y control Treo, los dispositivos GaNEXUS y la Plataforma de Potencia Integrada (EPP). Su participación en NVIDIA MGX respalda la infraestructura emergente de centros de datos de IA a 800 VDC, mientras que la adopción de los módulos EliteSiC por parte de Sungrow para PowerTitan 3.0 refuerza su posición en el almacenamiento de energía. Subaru también está evaluando EPP para futuros vehículos, y la adquisición planificada de Synaptics podría ampliar las capacidades de computación conectada de onsemi tras su cierre. En conjunto, estas iniciativas amplían sus oportunidades más allá de la demanda automotriz y posicionan a la empresa para crecer en infraestructura de IA, potencia industrial y electrificación de próxima generación.
Resumen de resultados del segundo trimestre de 2026 de onsemi (ON): el crecimiento del 19% en Soluciones de Potencia impulsa la recuperación de márgenes
Los ingresos del segundo trimestre de 2026 alcanzaron los 1.603,5 millones de dólares, por encima del punto medio de orientación de la empresa de 1.585 millones, y el BPA no-GAAP fue de 0,74 dólares frente al punto medio de 0,71 dólares. Los ingresos de Soluciones de Potencia crecieron un 19% hasta los 829 millones de dólares, mientras que el margen bruto no-GAAP alcanzó el 39,3%. La orientación del tercer trimestre de 1.650 a 1.750 millones de dólares en ingresos y un margen bruto del 40% al 42% apunta a una mayor recuperación, aunque la demanda analógica más débil mantiene esa mejora de forma desigual.
|
Métrica financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos del T2 |
Orientación de 1.535M–1.635M |
1.603,5M$ |
Por encima. 18,5M$ sobre el punto medio; +9% interanual. |
|
BPA diluido no-GAAP del T2 |
Orientación de 0,65–0,77 |
0,74$ |
Por encima. 0,03$ sobre el punto medio; +40% interanual. |
|
Beneficio neto GAAP del T2 |
170,3M$ un año antes |
226,8M$ |
Mejorado. Subida de 56,5M$, o un 33%, interanual. |
|
Margen bruto no-GAAP del T2 |
Orientación del 38%–40% |
39,30% |
Por encima. 30 puntos básicos sobre el punto medio. |
|
Ingresos del Grupo de Soluciones de Potencia |
698,2M$ un año antes |
829,0M$ |
Crecimiento. +19% interanual. |
|
Perspectiva de ingresos del T3 |
Real T2: 1.603,5M$ |
1.650M–1.750M |
Superior. El punto medio de 1.700M$ implica un crecimiento secuencial del 6%. |
|
Perspectiva de margen bruto no-GAAP del T3 |
Real T2: 39,3% |
40%–42% |
Superior. El punto medio del 41% supone un incremento de 170 puntos básicos. |
|
Flujo de caja operativo del T2 |
184,3M$ un año antes |
459,7M$ |
Mejorado. Subida de aproximadamente el 150% interanual. |
- Los ingresos superaron el punto medio en 18,5 millones de dólares. Las ventas subieron desde los 1.468,7 millones de dólares del año anterior y los 1.513,3 millones del primer trimestre. La mejora secuencial respalda la recuperación de márgenes. La modesta ganancia por encima de la orientación aún requiere durabilidad en los envíos antes de que los inversores puedan asumir una aceleración más amplia.
- El BPA ajustado aumentó aproximadamente un 40% interanual. El resultado de 0,74 dólares se comparó con 0,53 dólares en el segundo trimestre de 2025; el BPA GAAP alcanzó los 0,56 dólares. Un crecimiento de beneficios más rápido señala una mejor economía. Las reestructuraciones y los ajustes por adquisiciones siguen influyendo en la relación entre los beneficios reportados y la valoración que asignan los inversores.
- El segmento de potencia de 829 millones de dólares registró el crecimiento más sólido. Soluciones de Potencia creció un 19% interanual, frente a una caída del 2% en los ingresos de Analógico y Señal Mixta. Esta divergencia respalda la tesis de potencia y limita las afirmaciones de una recuperación completa del ciclo. Una participación más amplia diversificaría las futuras revisiones al alza de los beneficios.
- El flujo de caja libre alcanzó los 425,4 millones de dólares, o el 26,5% de los ingresos. El flujo de caja operativo de 459,7 millones de dólares superó el gasto de capital de 34,3 millones. La conversión de efectivo respalda la flexibilidad financiera y la remuneración al capital. El bajo nivel de inversión requiere atención al juzgar su repetibilidad a través de un ciclo de fabricación más completo.
- El punto medio del BPA del tercer trimestre subió a 0,87 dólares. Esto se compara con 0,74 dólares en el segundo trimestre, junto con un punto medio de ingresos de 1.700 millones de dólares. Las ventas, la combinación de productos y la eficiencia fabril deben mejorar conjuntamente. Lograr ingresos sin el escalón de margen proyectado debilitaría el argumento del apalancamiento operativo, a pesar de los nuevos anuncios de clientes de IA.
Perspectivas de inversión de onsemi (ON) para 2026: caso alcista de 100$ frente al caso bajista de 60$
Las perspectivas de onsemi para 2026 dependen de si una mayor demanda de potencia eleva la utilización de fábricas y los márgenes más allá de un único segmento. Los diseños de infraestructura de IA y almacenamiento de energía podrían añadir crecimiento fuera de las aplicaciones automotrices. Una cualificación más lenta de los clientes, pedidos industriales débiles o una costosa financiación de adquisiciones harían más difícil alcanzar la recuperación de beneficios proyectada.
El caso alcista: el crecimiento de la potencia de IA empuja a ON hacia los 100$
El caso alcista asume que los envíos de potencia continúan aumentando, que los ingresos del tercer trimestre se aproximan o superan los 1.700 millones de dólares y que el margen bruto no-GAAP alcanza aproximadamente el 41%. Una mayor utilización distribuye los costes fijos de fabricación entre más dispositivos. El despliegue de Sungrow y la participación en el ecosistema NVIDIA amplían la oportunidad más allá de los vehículos, mientras que los pedidos repetidos de clientes respaldarían estimaciones de beneficios más sólidas.
Un movimiento hacia los 100$ requeriría la entrega de los márgenes, una orientación más sólida y evidencia de que los diseños de potencia de IA se convierten en envíos sostenidos. Se espera que el acuerdo con Synaptics cierre más adelante, por lo que este escenario no depende de los beneficios inmediatos de la adquisición.
El caso base: una recuperación gradual mantiene a ON entre 75$ y 85$
El caso base asume que el tercer trimestre cumple con la orientación, ya que los productos de potencia compensan la menor demanda analógica y de detección. El EPP y GaNEXUS avanzan a través de la cualificación de clientes sin una rápida aceleración de ingresos. Una mejor absorción fabril respalda el beneficio, pero el rango de 75$ a 85$ no asume que cada diseño de IA o automoción ya esté en producción en volumen.
ON podría cotizar principalmente entre 75$ y 85$ si el margen bruto se mantiene en el rango del 40% al 42% y los pedidos industriales se estabilizan. Una mejora de la orientación elevaría el rango; una caída en ingresos o márgenes lo socavaría.
El caso bajista: la débil demanda arrastra a ON hacia los 60$
El caso bajista asume que los pedidos de vehículos o industriales más débiles empujan los ingresos por debajo del nivel mínimo de orientación del tercer trimestre de 1.650 millones de dólares. Menos envíos dejarían los costes fijos de fábrica distribuidos en una base más pequeña, mientras que una adopción más lenta de los productos de potencia limita la compensación. El descenso del 2% en analógico en el segundo trimestre ya muestra que la recuperación es desigual.
Un movimiento hacia los 60$ sería más probable si el margen bruto cae por debajo del 40%, los despliegues de almacenamiento de energía se retrasan o la financiación de adquisiciones carga el flujo de caja. La estabilización de los pedidos y la mejora de la orientación debilitarían este caso bajista.
Previsiones del precio de la acción ON para 2026 por parte de los analistas de Wall Street
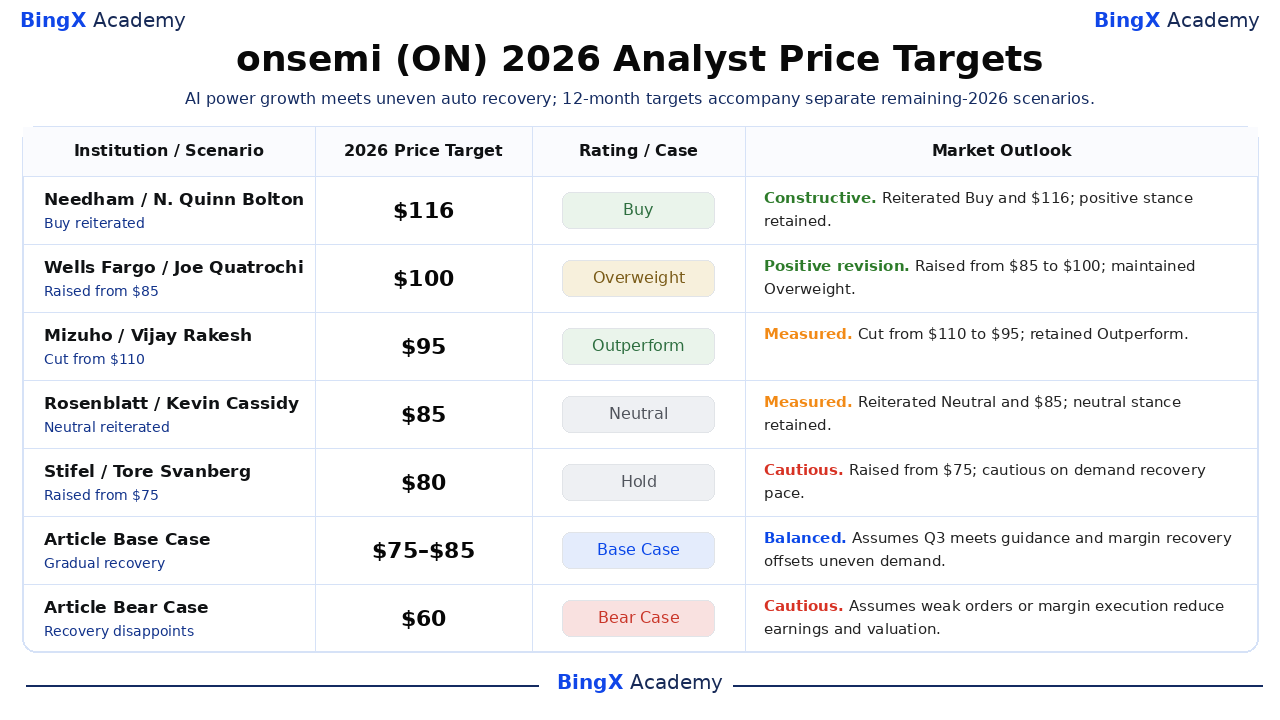
Estas acciones de analistas con fecha son objetivos de referencia a 12 meses, no precios garantizados a fin de año. Los objetivos seleccionados abarcan desde 80–116 dólares. Cuando el registro solo verifica una acción, no se atribuye ninguna justificación no divulgada. Las dos últimas filas son escenarios editoriales separados para el resto de 2026, con los supuestos explicados anteriormente.
|
Institución / Escenario |
Precio objetivo para 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Needham |
116$ |
Comprar |
Constructivo. 2026-10-02: N. Quinn Bolton reiteró Comprar y 116$; postura de Comprar mantenida. |
|
Wells Fargo |
100$ |
Sobreponderar |
Revisión positiva. 2026-10-02: Joe Quatrochi elevó el objetivo de 85$ a 100$ y mantuvo Sobreponderar; una revisión positiva del objetivo. |
|
Mizuho |
95$ |
Superar al mercado |
Moderado. 2026-09-17: Vijay Rakesh redujo el objetivo de 110$ a 95$ y mantuvo Superar al mercado; recorte del objetivo a pesar de Superar al mercado. |
|
Rosenblatt |
85$ |
Neutral |
Moderado. 2026-09-17: Kevin Cassidy reiteró Neutral y 85$; postura Neutral mantenida. |
|
Stifel |
80$ |
Mantener |
Cauteloso. 2026-10-05: Tore Svanberg elevó el objetivo de 75$ a 80$, manteniendo Mantener porque la visibilidad de la recuperación industrial y automotriz sigue siendo limitada. |
|
Caso base del artículo |
75$ a 85$ |
Caso base |
Equilibrado. Asume que el tercer trimestre cumple con la orientación y la recuperación de márgenes compensa la demanda desigual. |
|
Caso bajista del artículo |
60$ |
Caso bajista |
Cauteloso. Asume que los pedidos débiles o la ejecución de márgenes reducen los beneficios y la valoración. |
Cómo operar con la acción de onsemi (ON) en BingX
Opera con las perspectivas de potencia de IA, recuperación de márgenes y computación conectada de onsemi utilizando BingX TradFi y las herramientas de BingX AI. Dado que ON puede reaccionar bruscamente a la orientación de resultados, los anuncios de clientes y los desarrollos de Synaptics, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
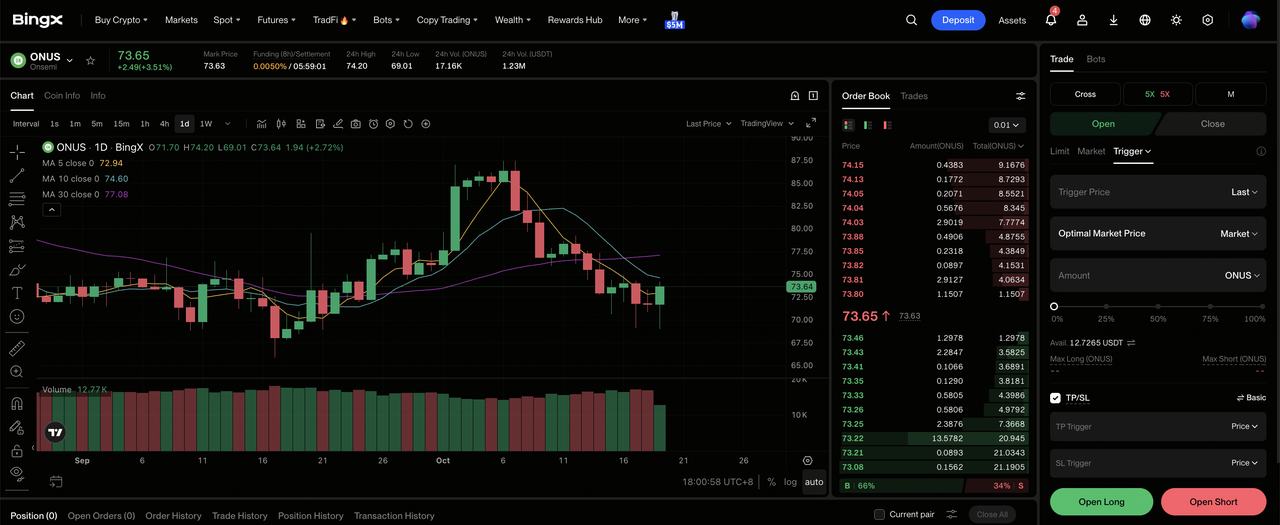
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel de control del exchange BingX.
Paso 2: Selecciona onsemi (ON). Busca y selecciona el contrato de futuros perpetuos ONUS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir largo si esperas que los envíos de potencia de IA y la recuperación de los márgenes brutos eleven los beneficios. Selecciona Abrir corto si esperas que la débil demanda automotriz o industrial socave la orientación.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige entre Margen aislado o cruzado según tu tolerancia al riesgo. La ganancia del 41,63% de ON en lo que va de año y su retirada desde los niveles estivales hacen que el apalancamiento conservador y un dimensionamiento claro de la posición sean importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Toma de ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. ON puede reaccionar rápidamente a los resultados, la orientación de márgenes, las actualizaciones de clientes de almacenamiento de energía y las noticias sobre la financiación de adquisiciones.
Los 5 principales riesgos a vigilar para los inversores de onsemi en 2026
La oportunidad de onsemi en potencia e infraestructura de IA sigue dependiendo de que los programas de clientes alcancen una producción a escala que mejore la utilización de fábricas, los márgenes y la generación de efectivo.
- La demanda desigual de los clientes puede ralentizar la recuperación de márgenes. Los ingresos de Analógico y Señal Mixta cayeron un 2% en el segundo trimestre mientras que Soluciones de Potencia se expandía. Los pedidos automotrices o industriales débiles reducirían la utilización de fábricas, disminuyendo los beneficios y la valoración asignada a una base de beneficios recuperada.
- La adopción tecnológica puede tardar más de lo esperado por el mercado. El compromiso de Subaru con el EPP implica una evaluación temprana. Los retrasos en la cualificación o que los clientes elijan arquitecturas competidoras podría posponer los ingresos necesarios para recuperar los costes de desarrollo, produciendo un retorno más lento sobre el capital comprometido en las nuevas plataformas.
- El calendario de la infraestructura de IA puede debilitar la visibilidad de los envíos. La participación en NVIDIA MGX depende de los calendarios de despliegue de los clientes. Los retrasos en la construcción de centros de datos o las conexiones a la red retrasarían los envíos, reduciendo la visibilidad de los beneficios y haciendo más difícil de sostener una prima basada en un crecimiento rápido.
- El acuerdo con Synaptics puede absorber la flexibilidad de financiación. La adquisición en efectivo revisada por 5.700 millones de dólares requiere efectivo y financiación, con cierre previsto a mediados de 2027. Los costes de intereses, el gasto de integración o las sinergias retrasadas podrían reducir los beneficios de las ganancias y el efectivo disponible para recompras.
- Los objetivos financieros a largo plazo pueden descontarse prematuramente. El modelo para 2030 tiene como objetivo un margen bruto ajustado del 53% y aproximadamente 3.500 millones de dólares de flujo de caja libre anual. Las deficiencias en la combinación de productos o la utilización reducirían los beneficios esperados y comprimirían el múltiplo antes de que los ingresos desciendan.
Reflexiones finales: ¿Debería invertir en onsemi en 2026?
onsemi tiene una ruta creíble desde los dispositivos de potencia especializados hacia sistemas de IA e infraestructura energética más amplios. El crecimiento de Soluciones de Potencia, la mejora de la conversión de efectivo y la victoria de diseño con Sungrow proporcionan un respaldo concreto para esa dirección. La adopción por parte de los clientes, la evaluación de ingeniería y las ambiciones financieras futuras tienen diferentes caminos hacia los ingresos reconocidos y los retornos futuros para los accionistas.
El caso alcista editorial de 100$ requiere una mejor visibilidad de los beneficios y la entrega de márgenes; el caso bajista de 60$ asume que las decepciones en la demanda reducen tanto los beneficios como la valoración. El rango base de 75–85 dólares refleja una recuperación desigual. Los operadores conservadores pueden esperar a que se reporten los márgenes brutos del tercer trimestre, los comentarios actualizados sobre la demanda de los clientes y una financiación de adquisiciones más clara antes de aumentar la exposición a la hoja de ruta a largo plazo.
Aviso de riesgo: Operar e invertir en valores de renta variable como ON conlleva un alto riesgo de pérdida de capital. La ciclicidad automotriz, los costes de fabricación, el calendario de despliegue de la IA y la ejecución de adquisiciones pueden cambiar las perspectivas; los futuros perpetuos con apalancamiento añaden riesgo de liquidación. Realiza una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Las mejores acciones de energía de IA para comprar en 2026: Nuclear, Gas, Pilas de Combustible y el Despliegue de Potencia de IA
- Predicción del precio de NVIDIA (NVDA) para 2026: ¿Puede el crecimiento de la infraestructura de IA impulsar a NVDA hacia los 420$?
- Predicción del precio de AMD para 2026: ¿Puede el crecimiento de la IA impulsar a AMD hacia los 700$?
- Predicción del precio de HPE para 2026: ¿Puede el crecimiento de la IA y las redes impulsar a HPE hacia los 90$?
- Predicción del precio de Bloom Energy (BE) para 2026: ¿Puede la potencia de los centros de datos de IA impulsar a BE hacia los 350$?
- Predicción del precio de Oklo (OKLO) para 2026: ¿Pueden los hitos nucleares impulsar a OKLO hacia los 100$?
