


Nebius Group (NBIS) suministra infraestructura completa para desarrolladores de inteligencia artificial y empresas. Su plataforma combina cómputo acelerado, networking, almacenamiento de IA y software administrado a través de centros de datos especializados, mientras que Avride y TripleTen añaden exposición a movilidad autónoma y educación tecnológica. La nube de IA es el principal motor de crecimiento, aunque la acción sigue siendo sensible a cronogramas de construcción, disponibilidad de GPU, utilización y el costo de financiar una expansión global de capacidad.
El último trimestre mostró tanto el poder como el gasto de esa expansión. Los ingresos Q2 2026 de Nebius alcanzaron $582.3 millones, un aumento del 454% interanual, y el EBITDA ajustado mejoró de una pérdida de $21.0 millones a $236.2 millones. Sin embargo, Nebius gastó $5.657 mil millones en propiedades, equipos y activos intangibles durante el trimestre, haciendo que la entrega de capacidad y los rendimientos en efectivo sean tan importantes como el crecimiento de demanda titular.
La previsión de las acciones NBIS para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de crecimiento de nube de IA contratada: grandes compromisos de clientes, nueva capacidad y mejor utilización podrían mover los ingresos de tasa anualizada hacia el objetivo de fin de año de $7 mil millones a $9 mil millones y respaldar una valoración más alta.
- El caso de capital y ejecución: retrasos de construcción, utilización más débil o más financiación de deuda y capital podrían empujar el flujo de efectivo libre hacia adelante y reducir el valor asignado a cada acción.
Esta guía desglosa la previsión de acciones NBIS, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias Q2 2026 del 12 de agosto de Nebius Group, estados financieros provisionales y datos de mercado hasta el 11 de septiembre, además de cómo operar futuros de acciones NBIS en BingX TradFi con garantía USDT.
Las 5 Cosas Más Importantes que los Inversores de Nebius Group Deben Saber en Septiembre 2026
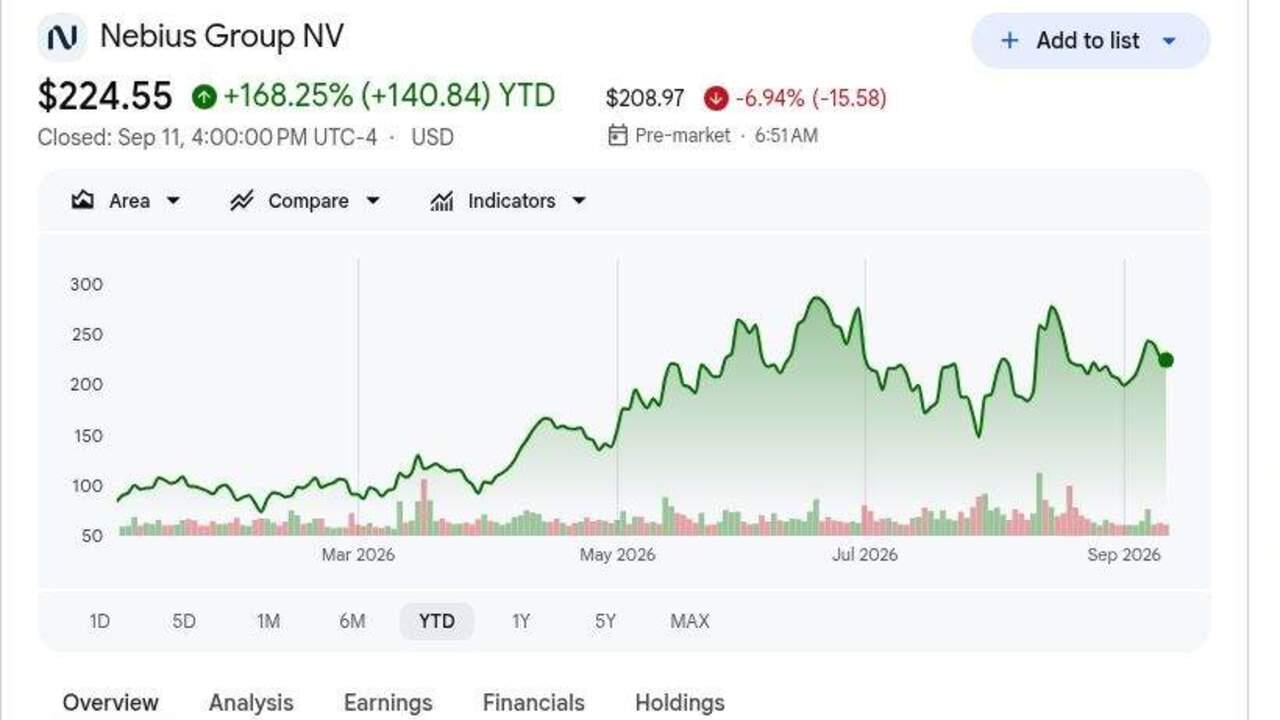
- NBIS cerró en USD 224.55 después de ganar 168.25% YTD: El rally refleja una re-calificación importante de Nebius como proveedor de infraestructura de IA. Las acciones aún están por debajo del objetivo alto de USD 415 de Arete Research, mostrando que las expectativas siguen siendo amplias incluso después del crecimiento de ingresos trimestrales del 454%.
- Los ingresos Q2 alcanzaron USD 582.3 millones, un aumento del 454%: Las ventas aumentaron de USD 105.1 millones hace un año y superaron el consenso de aproximadamente USD 536 millones por cerca de USD 46 millones. El resultado muestra que la capacidad de cómputo contratada se está convirtiendo en ingresos reportados.
- El EBITDA ajustado mejoró a USD 236.2 millones: Nebius revirtió una pérdida EBITDA ajustada de USD 21.0 millones del Q2 2025 mientras la utilización y escala mejoraron la economía de la nube. La pérdida operativa GAAP aún alcanzó USD 175.9 millones después de USD 259.7 millones de depreciación y amortización.
- La administración mantuvo el objetivo ARR de fin-2026 de USD 7 mil millones a USD 9 mil millones: Eso se compara con aproximadamente USD 3 mil millones de ARR alrededor de la actualización Q2. Alcanzar el objetivo depende de desplegar capacidad GPU contratada y convertir compromisos de clientes durante la segunda mitad.
- Las compras trimestrales de infraestructura alcanzaron USD 5.657 mil millones: El gasto de capital aumentó de USD 510.6 millones hace un año, mientras las compras de seis meses totalizaron USD 8.130 mil millones. La construcción expande la capacidad de ingresos pero también eleva los requisitos de ejecución y rendimiento.
¿Qué es Nebius Group (NBIS)?
Nebius Group es una empresa tecnológica con sede en Ámsterdam centrada en una plataforma de nube nativa de IA. La empresa diseña y opera infraestructura de centros de datos, luego combina aceleradores de NVIDIA con redes de alto rendimiento, almacenamiento, gestión de clústeres, inferencia administrada y herramientas de desarrollo. Los clientes usan la plataforma para entrenamiento de modelos, ajuste fino, inferencia, agentes y otras cargas de trabajo intensivas en cómputo. El grupo también posee Avride, un desarrollador de vehículos autónomos y robots de entrega, y TripleTen, una plataforma de recapacitación tecnológica, además de participaciones en ClickHouse y Toloka.
Su estrategia a largo plazo es expandir la capacidad de energía y GPU a través de sitios propios y asociaciones de infraestructura que pueden reducir la cantidad de capital que Nebius financia solo. Microsoft y Meta han suministrado grandes compromisos ancla, Reflection AI firmó un acuerdo de computación multi-año, y NVIDIA ha profundizado su relación comercial y de inversión con la empresa. Nebius también se convirtió en un socio de infraestructura preferido para la oferta de IA soberana de Palantir, ampliando su ruta hacia cargas de trabajo gubernamentales y empresariales reguladas más allá de la demanda estándar de nube pública.
Resumen de Ganancias Q2 2026 de Nebius Group (NBIS): Crecimiento de Ingresos, EBITDA y Gasto en Capacidad
Nebius entregó ingresos Q2 de $582.3 millones versus aproximadamente $536 millones esperados, pérdida diluida por acción de $0.68 versus una pérdida esperada de $0.36, y EBITDA ajustado de $236.2 millones versus una pérdida de $21.0 millones hace un año. El flujo de efectivo operativo alcanzó $2.246 mil millones, ayudado por prepagos de clientes, aunque las compras de infraestructura aumentaron a $5.657 mil millones. El trimestre confirmó demanda rápida y mejora de la economía ajustada, mientras mostró que el gasto de despliegue y la rentabilidad GAAP siguen siendo las principales compensaciones.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$536M consenso |
$582.3M |
Superado. Aproximadamente $46M por encima del consenso; +454% interanual. |
|
EPS diluido Q2 |
Pérdida $0.36 consenso |
Pérdida $0.68 |
Perdido. La pérdida fue $0.32 mayor que el consenso. |
|
EBITDA ajustado Q2 |
Pérdida $21.0M hace un año |
$236.2M |
Mejorado. La escala de nube de IA movió el EBITDA ajustado marcadamente positivo. |
|
Pérdida neta ajustada Q2 |
Pérdida $91.5M hace un año |
Pérdida $33.2M |
Reducida. La pérdida ajustada mejoró 64% interanual. |
|
Flujo de efectivo operativo Q2 |
$167.7M usado hace un año |
$2.246B proporcionado |
Positivo. El efectivo de clientes y ingresos diferidos impulsaron la reversión. |
|
Compras de infraestructura Q2 |
$510.6M hace un año |
$5.657B |
Acelerado. Las compras aumentaron más de diez veces. |
|
Efectivo y equivalentes |
$3.678B al 31 dic. 2025 |
$8.042B |
Expandido. La financiación y efectivo de clientes financiaron el despliegue. |
|
Ingresos diferidos |
$1.578B al 31 dic. 2025 |
$5.975B |
Expandido. La demanda contratada suministró financiación anticipada. |
|
Perspectiva ARR fin-2026 |
Previamente reiterado |
$7B-$9B |
Mantenido. Requiere otro aumento material de capacidad. |
- Ingresos de USD 582.3 millones superaron el consenso por aproximadamente USD 46 millones: Las ventas aumentaron 454% interanual, mostrando que la capacidad de nube de IA se está convirtiendo en ingresos a escala. Mantener ese ritmo depende de que nuevos clústeres entren en servicio sin retrasos importantes de construcción o energía.
- La pérdida diluida por acción de USD 0.68 perdió por USD 0.32: La depreciación y amortización alcanzó USD 259.7 millones mientras nuevo equipo entraba en servicio. Eso explica por qué el EBITDA ajustado puede mejorar antes de que las ganancias GAAP y el flujo de efectivo libre se vuelvan consistentemente positivos.
- El EBITDA ajustado alcanzó USD 236.2 millones desde una pérdida de USD 21.0 millones: El cambio apunta a mejor utilización y apalancamiento operativo. Cada nuevo megavatio aún necesita generar suficiente ganancia bruta para cubrir depreciación, intereses e inversión corporativa.
- El flujo de efectivo operativo alcanzó USD 2.246 mil millones mientras los ingresos diferidos subieron a USD 5.975 mil millones: Los prepagos de clientes ayudan a financiar la expansión, aunque USD 1.197 mil millones de crecimiento trimestral de ingresos diferidos impulsaron el flujo de efectivo. Los inversores aún necesitan separar la economía del servicio de los beneficios de tiempo.
- Las compras de infraestructura de USD 5.657 mil millones fueron casi diez veces los ingresos trimestrales: El gasto de seis meses alcanzó USD 8.130 mil millones y las propiedades y equipos aumentaron a USD 13.045 mil millones. La construcción respalda capacidad futura, pero la utilización y precios deben mantenerse suficientemente fuertes para justificar la base de activos.
Perspectiva de Inversión 2026 de Nebius Group (NBIS): Caso Alcista $350 vs. Caso Bajista $145
Nebius combina rápido crecimiento de nube de IA con un plan de expansión muy intensivo en capital. El potencial al alza depende de demanda contratada, prepagos de clientes y mejora del EBITDA ajustado, mientras el principal riesgo es que el gasto en infraestructura aumente más rápido que la utilización y rendimientos en efectivo.
El Caso Alcista: Fuerte Demanda de Nube de IA Empuja NBIS Hacia USD 350
El Caso Alcista asume que Nebius añade capacidad según cronograma, convierte contratos importantes con Microsoft, Meta y otros clientes, y mantiene precios fuertes en plataformas de aceleradores más nuevas. Los ingresos crecen más rápido que los costos de infraestructura, permitiendo que el resultado de EBITDA ajustado Q2 de USD 236.2 millones se desarrolle en un apalancamiento operativo más fuerte.
Un movimiento hacia USD 350 requeriría progreso claro hacia el objetivo ARR de fin-2026 de USD 7 mil millones a USD 9 mil millones, utilización estable y más capital de socios sin dilución pesada. Estimaciones de ingresos más altas y una brecha más estrecha entre flujo de efectivo operativo y capex fortalecerían el caso.
El Caso Base: Crecimiento Constante de Nube de IA Mantiene NBIS Entre USD 240 y USD 300
El Caso Base asume que los ingresos de nube de IA continúan creciendo rápidamente, mientras los inversores se mantienen cautelosos sobre los rendimientos de USD 8.130 mil millones en compras de infraestructura de seis meses. Los grandes clientes y pagos anticipados respaldan el despliegue, aunque depreciación, intereses y costos de ejecución limitan expansión adicional de valoración.
Bajo este escenario, NBIS podría operar principalmente entre USD 240 y USD 300. Crecimiento continuo de ingresos, EBITDA ajustado positivo y nueva capacidad entrando en servicio respaldarian el rango. Un objetivo ARR más bajo o retrasos repetidos de sitio debilitaría el extremo superior.
El Caso Bajista: Costos de Infraestructura Más Altos Arrastran NBIS Hacia USD 145
El Caso Bajista asume que nuevos sitios abren más tarde de lo planeado u operan con menor utilización mientras los despliegues de clientes se desplazan. Nebius continúa pagando por equipo, energía y financiación antes de que lleguen suficientes ingresos, debilitando los rendimientos en efectivo.
Un movimiento hacia USD 145 se volvería más probable si el progreso ARR se queda corto de la guía, el EBITDA ajustado se vuelve negativo otra vez o Nebius depende de más financiación vinculada a acciones. La concentración de clientes podría añadir presión adicional si un despliegue importante se mueve a un período posterior.
Pronósticos de Precio de Acciones NBIS para 2026 por Analistas de Wall Street
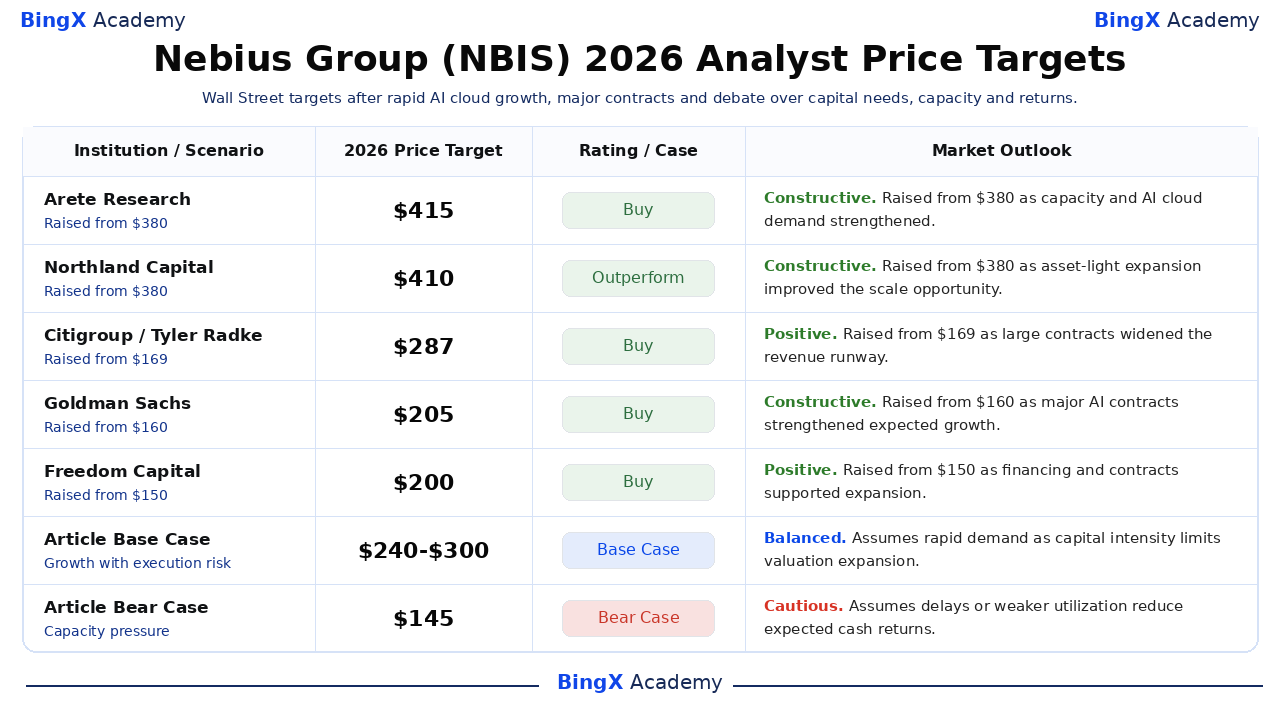
Estos cinco objetivos fechados van de $200 a $415 y reflejan diferentes supuestos sobre capacidad, participación de mercado, financiación y utilización. Son puntos de referencia de terceros en lugar de promesas de precio. Las filas Base del Artículo y Bajista son escenarios editoriales de Academia BingX y están etiquetadas por separado.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Arete Research / Richard Kramer |
$415 |
Compra |
Constructivo. 7 agosto: aumentado desde $380 mientras la capacidad contratada y demanda de nube de IA se fortalecieron. |
|
Northland Capital / Michael Latimore |
$410 |
Superar el mercado |
Constructivo. 20 julio: aumentado desde $380 mientras un modelo ligero en activos amplió la oportunidad de escala. |
|
Citigroup / Tyler Radke |
$287 |
Compra |
Positivo. 23 junio: aumentado desde $169 mientras grandes compromisos ampliaron la pista de ingresos. |
|
Goldman Sachs / George Tong |
$205 |
Compra |
Constructivo. 16 abril: aumentado desde $160 mientras la demanda de IA y contratos importantes fortalecieron el crecimiento. |
|
Freedom Capital / Paul Meeks |
$200 |
Compra |
Positivo. 20 julio: aumentado desde $150 mientras financiación y contratos respaldaron la expansión. |
|
Caso Base del Artículo |
$240-$300 |
Caso Base |
Equilibrado. Asume crecimiento rápido mientras intensidad de capital limita expansión de valoración. |
|
Caso Bajista del Artículo |
$145 |
Caso Bajista |
Cauteloso. Asume retrasos o utilización más débil reducen rendimientos de efectivo esperados. |
Cómo Operar Acciones de Nebius Group (NBIS) en BingX
Opera el crecimiento de nube de IA de Nebius Group, despliegue de capacidad y perspectiva de financiación usando BingX TradFi y herramientas de BingX AI. Debido a que NBIS puede reaccionar bruscamente a contratos, hitos de capacidad y aumentos de capital, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar a una posición.
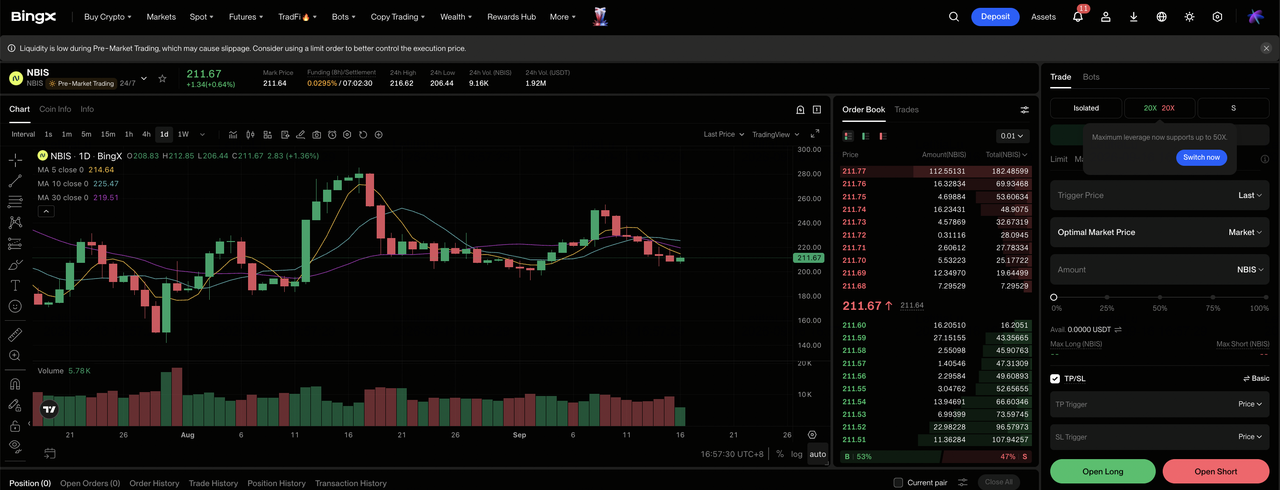
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de control del exchange BingX.
Paso 2: Selecciona Nebius Group (NBIS). Busca y selecciona el contrato de futuros perpetuo NBIS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si los contratos se convierten y la utilización de capacidad respalda los márgenes. Selecciona Abrir Short si retrasos, costos de financiación o dilución debilitan los rendimientos esperados.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. Una ganancia YTD del 168.25% muestra por qué el apalancamiento conservador y dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos estrictos de riesgo. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar a la operación. NBIS puede reaccionar rápidamente a contratos de clientes, disponibilidad de energía, despliegues de GPU, ganancias y financiación.
Los 5 Principales Riesgos a Observar para Inversores de Nebius Group en 2026
La valoración de Nebius depende de expansión de capacidad, demanda de clientes, financiación y utilización. Estos riesgos pueden afectar el flujo de efectivo, márgenes y valor por acción.
- El gasto pesado en infraestructura eleva el obstáculo de rendimiento: Las compras trimestrales de infraestructura alcanzaron USD 5.657 mil millones, casi diez veces los ingresos Q2. Si la utilización o precios decepcionan, los costos de depreciación y financiación podrían aumentar más rápido que la ganancia bruta.
- El objetivo ARR depende de nueva capacidad entrando en línea: El objetivo de USD 7 mil millones a USD 9 mil millones requiere que centros de datos, energía, redes y aceleradores se desplieguen según cronograma. Retrasos de construcción o suministro podrían empujar ingresos contratados a períodos posteriores.
- Clientes grandes aumentan el riesgo de concentración: Microsoft, Meta y otros clientes importantes proporcionan fuerte visibilidad de demanda. Un despliegue retrasado o renegociación aún podría afectar utilización, precios y recibos de efectivo a través de varios trimestres.
- La deuda convertible puede presionar el valor por acción: Nebius recaudó USD 5.75 mil millones a través de nuevos bonos convertibles para respaldar la expansión. Los costos de interés y conversión potencial aumentan el riesgo de financiación y dilución.
- El rally YTD del 168.25% deja menos espacio para errores: La valoración ya refleja crecimiento rápido y ejecución exitosa. Guía ARR más baja, márgenes más débiles o retrasos de clientes podrían comprimir el múltiplo incluso si los ingresos continúan aumentando.
Reflexiones Finales: ¿Deberías Invertir en Nebius Group en 2026?
Nebius ha establecido evidencia de demanda, con ingresos Q2 aumentando 454% a $582.3 millones y EBITDA ajustado alcanzando $236.2 millones. Los prepagos de clientes y $5.975 mil millones de ingresos diferidos ayudan a respaldar la expansión. El debate de inversión ahora depende menos de si existe demanda de IA y más de si la empresa puede desplegar capital lo suficientemente eficientemente para producir rendimientos de efectivo duraderos.
El Caso Alcista requiere capacidad y contratos para respaldar $350, mientras el Caso Bajista refleja retrasos, financiación y dilución que podrían arrastrar NBIS hacia $145. Los operadores conservadores pueden monitorear el progreso hacia el objetivo ARR de $7 mil millones a $9 mil millones, utilización, EBITDA ajustado y la brecha entre flujo de efectivo operativo y gasto en infraestructura.
Recordatorio de Riesgo: Operar e invertir en acciones como NBIS involucra un alto riesgo de pérdida de capital. Retrasos de construcción, restricciones de energía, concentración de clientes, deuda, dilución, compresión de valoración y trading apalancado pueden producir pérdidas rápidas. Conduzca investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Principales Acciones de Computación de Alto Rendimiento (HPC) a Seguir en 2026: Líderes del Mercado de Computación Acelerada
- Las Mejores Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores e Infraestructura de Cómputo de IA
- Las Mejores Acciones de Infraestructura de Nube de IA para Comprar en 2026 en Medio del Capex de Hiperescaladores y el Boom de Neonube
- Predicción de Precio CoreWeave (CRWV) 2026: ¿Puede la Demanda de Nube de IA Impulsar CRWV Hacia $175?
- Predicción de Precio NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura de IA Impulsar NVDA Hacia $420?
- Perspectiva de Acciones Microsoft (MSFT) para 2026: ¿Puede el Crecimiento de Azure AI y Copilot Impulsar las Acciones MSFT a $550+?
