
Ferrari (RACE) diseña, ingeniería y vende coches de rendimiento de lujo, modelos de serie limitada y vehículos únicos, mientras también obtiene ingresos de patrocinio, Fórmula 1, licencias y actividades de estilo de vida de marca. Su modelo económico se basa en la escasez, volúmenes controlados, precios y personalización en lugar de escala de mercado masivo. Esto produce márgenes excepcionales y durabilidad de marca, pero deja las acciones sensibles a la mezcla de productos, demanda de clientes adinerados, tipo de cambio y una valoración que ya asume una ejecución sostenida.
Ferrari Q2 2026 mostró que los precios y la mezcla pueden compensar un volumen menor. Los ingresos aumentaron 8,4% a €1,94 mil millones (2,23 mil millones), el EBITDA ajustado aumentó 7% a €755 millones (867 millones) y la empresa elevó la guía de ingresos anuales a €7,6 mil millones ($8,72 mil millones). Los envíos disminuyeron en 128 coches a 3.366, haciendo que el debate de inversión sea menos sobre el crecimiento unitario y más sobre si las entregas F80, la personalización y el nuevo Luce preservan la calidad de ganancias.
El pronóstico de acciones RACE para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso de escasez y mezcla premium: Las entregas F80, la personalización y una cartera de pedidos que cubre todo 2027 protegen el poder de fijación de precios, mientras que la familia 12Cilindri y Luce amplían la demanda sin convertir a Ferrari en un fabricante de volumen.
- El caso de ciclo de producto y valoración: La contribución de serie limitada se normaliza, la adopción de Luce resulta más estrecha de lo esperado y un gasto de lujo global más lento hace que un múltiplo de ganancias premium sea más difícil de sostener.
Esta guía desglosa el pronóstico de acciones RACE, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de resultados Q2 del 30 de julio de 2026 de Ferrari, presentaciones regulatorias y datos de mercado hasta el 24 de septiembre, además de cómo operar futuros de acciones RACE en BingX TradFi con garantía USDT.
Las 5 Cosas Principales que los Inversores de Ferrari Deben Saber en Septiembre de 2026
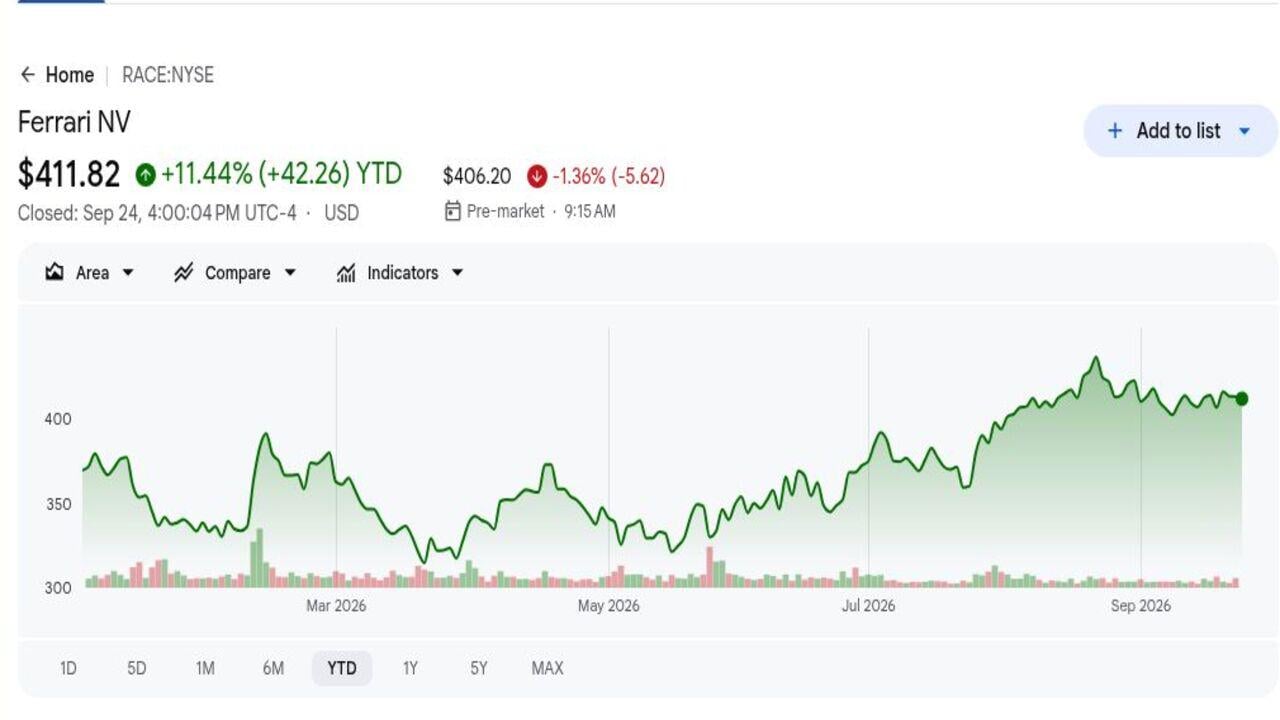
- RACE cerró en $411,82 después de subir 11,44% anual: La ganancia siguió un rango entre un mínimo de 52 semanas de $312,51 y un máximo de $504,49, mostrando apoyo continuo para la economía de escasez de Ferrari junto con sensibilidad a la valoración, noticias de productos y cambios en la demanda de lujo global.
- Los ingresos Q2 alcanzaron €1,94 mil millones ($2,23 mil millones), subiendo 8,4%: El resultado superó el consenso de €1,89 mil millones (2,17 mil millones) por €50 millones (57 millones), incluso cuando los envíos disminuyeron en 128 coches, confirmando que los precios, la personalización y la mezcla en lugar del volumen impulsaron el trimestre y protegieron la trayectoria de ingresos.
- El EBITDA ajustado subió 7% a €755 millones ($867 millones): La cifra superó el consenso de €729 millones (837 millones) por €26 millones (30 millones), respaldado por el F80 de €3,6 millones ($4,13 millones) y mayor personalización en una base de producción deliberadamente restringida, validando la contribución de ganancias de coches de serie limitada y opciones a medida.
- Los envíos cayeron a 3.366 coches: Ferrari entregó 128 vehículos menos que un año antes, sin embargo, la mezcla y los precios aún elevaron los ingresos. Ese contraste demuestra la fortaleza de la escasez, aunque también aumenta la dependencia de la cadencia de series limitadas y transiciones exitosas entre familias de modelos.
- La guía de ingresos 2026 subió a €7,6 mil millones ($8,72 mil millones): El objetivo anterior era €7,5 mil millones (8,61 mil millones), mientras que la guía de EBITDA ajustado aumentó a al menos €2,97 mil millones (3,41 mil millones). La cartera de pedidos cubre todo 2027, proporcionando visibilidad de producción mientras nuevos modelos entran en la mezcla.
¿Qué es Ferrari (RACE)?
Ferrari es una empresa italiana de rendimiento de lujo que controla el diseño, ingeniería, producción y distribución desde su base en Maranello. Los coches y piezas de repuesto generan la mayoría de los ingresos, respaldados por ingresos de patrocinio y comerciales vinculados a la Fórmula 1, motores, licencias y actividades de marca. La empresa limita deliberadamente la oferta en relación con la demanda y utiliza largas listas de espera, asignación de series especiales y personalización para proteger la exclusividad. Los clientes pagan primas sustanciales por materiales, colores y características a medida, permitiendo que la mezcla impulse los ingresos más rápido que el volumen de vehículos.
Su estrategia a largo plazo combina modelos de combustión, híbridos y eléctricos en lugar de forzar un tren motriz en todo el portafolio. La serie limitada F80 y la familia 12Cilindri sirven a coleccionistas y clientes tradicionales, mientras que el Luce crea una entrada al rendimiento eléctrico a €550.000 ($631.000). La Fórmula 1 sigue siendo una plataforma de marketing global, y Ferrari extiende la marca a través de carreras, moda, hospitalidad y licencias. La cartera de pedidos de la gerencia cubre todo 2027, dando visibilidad de producción mientras preserva la escasez que respalda los precios y valores de reventa.
Leer Más: ¿Quiénes son los Principales Patrocinadores de Scuderia Ferrari en 2026?
Resumen de Resultados Q2 2026 de Ferrari (RACE): La Mezcla Premium Impulsa Ingresos, EBITDA y Guía Más Alta
Ferrari generó €1,94 mil millones (2,23 mil millones) de ingresos versus €1,89 mil millones (2,17 mil millones) esperado, mientras que el EBITDA ajustado alcanzó €755 millones (867 millones) contra €729 millones (837 millones) de consenso. Los envíos cayeron 3,7% a 3.366, sin embargo, las entregas F80 de alto margen y la personalización elevaron las ganancias. La gerencia elevó los ingresos anuales a €7,6 mil millones (8,72 mil millones) y el EBITDA ajustado a al menos €2,97 mil millones (3,41 mil millones). La tensión es si la mezcla premium puede seguir compensando volúmenes más suaves.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos netos Q2 |
€1,89B ($2,17B) |
€1,94B ($2,23B) |
Superó. €50M ($57M) por encima del consenso; subió 8,4%. |
|
EBITDA ajustado Q2 |
€729M ($837M) |
€755M ($867M) |
Superó. €26M ($30M) por encima del consenso; subió 7%. |
|
Envíos Q2 |
3.494 un año antes |
3.366 |
Menor. Disminuyó en 128 unidades. |
|
Margen EBITDA ajustado Q2 |
39,4% un año antes |
38,90% |
Comprimido. Bajó 50 puntos básicos. |
|
Perspectiva ingresos FY2026 |
€7,5B ($8,61B) anterior |
€7,6B ($8,72B) |
Elevado. Aumentó €100M ($115M). |
|
Perspectiva EBITDA ajustado FY2026 |
€2,93B ($3,36B) anterior |
Al menos €2,97B ($3,41B) |
Elevado. Aumentó €40M ($46M). |
|
Perspectiva EBIT ajustado FY2026 |
€2,22B ($2,55B) anterior |
Al menos €2,26B ($2,59B) |
Elevado. Aumentó €40M ($46M). |
- Los ingresos de €1,94 mil millones ($2,23 mil millones) crecieron 8,4%: Los ingresos superaron el consenso por €50 millones ($57 millones) a pesar de 128 envíos menos. Los precios fuertes, la mezcla de productos y la personalización ayudaron a compensar volúmenes menores durante la transición de modelos.
- El EBITDA ajustado de €755 millones (867 millones) superó por €26 millones (30 millones): El EBITDA subió 7%, aunque el margen cayó 50 puntos básicos a 38,9% mientras aumentaron los costos de producto y lanzamiento. La durabilidad del margen sigue siendo una prueba importante para la perspectiva elevada.
- Los envíos cayeron 3,7% a 3.366: Menores entregas junto con mayores ingresos respaldan el modelo de precios basado en escasez de Ferrari. La próxima prueba es si los nuevos modelos y la personalización pueden sostener esa mezcla una vez que maduren las entregas F80.
- La guía de ingresos anual aumentó en €100 millones ($115 millones): Ferrari ahora espera €7,6 mil millones ($8,72 mil millones), respaldado por personalización y efectos de moneda en lugar de volúmenes más altos. Eso mantiene la mezcla de productos y precios en el centro de la perspectiva de crecimiento.
- La guía de EBITDA ajustado aumentó en €40 millones ($46 millones): El nuevo objetivo de al menos €2,97 mil millones ($3,41 mil millones) apunta a un crecimiento continuo de ganancias. Una cartera de pedidos que cubre la producción hasta 2027 también proporciona fuerte visibilidad de la demanda futura.
Leer Más: Predicción de Precio de Uber (UBER) 2026: ¿Puede la Movilidad Autónoma Empujar UBER Hacia $120?
Perspectiva de Inversión 2026 de Ferrari (RACE): Caso Alcista $525 vs. Caso Bajista $350
La perspectiva 2026 de Ferrari depende de si los precios premium, la personalización y los nuevos modelos pueden mantener las ganancias creciendo más rápido que los volúmenes de vehículos. El potencial alcista proviene de una fuerte demanda de F80 y 12Cilindri, una cartera de pedidos completa y expansión exitosa a nuevos segmentos, mientras que la demanda de lujo más débil y las transiciones de ciclo de producto siguen siendo los principales riesgos.
El Caso Alcista: Precios Fuertes y Personalización Empujan RACE Hacia $525
El Caso Alcista asume que las entregas F80, la personalización y la familia 12Cilindri mantienen los ingresos creciendo más rápido que los envíos. El Luce amplía el alcance de clientes de Ferrari sin debilitar la escasez, mientras que la cartera de pedidos hasta 2027 respalda una fuerte visibilidad de producción.
Un movimiento hacia 525 requeriría que los ingresos alcancen o superen €7,6 mil millones (8,72 mil millones), el EBITDA ajustado supere €2,97 mil millones ($3,41 mil millones) y el margen se mantenga cerca del 39%. Una fuerte demanda de Luce y personalización alta continua fortalecerían el caso.
El Caso Base: La Mezcla Premium Mantiene RACE Entre $440 y $490
El Caso Base asume que la cartera de pedidos 2027, F80 y personalización continúan respaldando el crecimiento de ganancias, aunque la ganancia anual de 11,44% de la acción limita una mayor expansión de múltiplos. La demanda de Luce es saludable pero no se convierte en un gran nuevo impulsor de volumen en 2026.
RACE podría operar principalmente entre $440 y 490 si los ingresos alcanzan €7,6 mil millones (8,72 mil millones) y el margen EBITDA se mantiene cerca del 39%. Los recortes de guía o menor visibilidad de cartera de pedidos debilitarían el extremo superior.
El Caso Bajista: Demanda de Lujo Más Suave Empuja RACE Hacia $350
El Caso Bajista asume que la contribución F80 se desvanece más rápido de lo que los nuevos modelos la reemplazan, la personalización se modera y la demanda de lujo global se suaviza. Los costos fijos de desarrollo y el gasto de lanzamiento de Luce entonces pesarían más fuertemente sobre márgenes y generación de efectivo.
Un movimiento hacia 350 sería más probable si el EBITDA ajustado cae por debajo de €2,93 mil millones (3,36 mil millones), el margen baja bajo 37% o la cartera de pedidos se acorta. Un crecimiento de mezcla más lento presionaría tanto las ganancias como la valoración premium de Ferrari.
Pronósticos de Precio de Acciones RACE para 2026 por Analistas de Wall Street
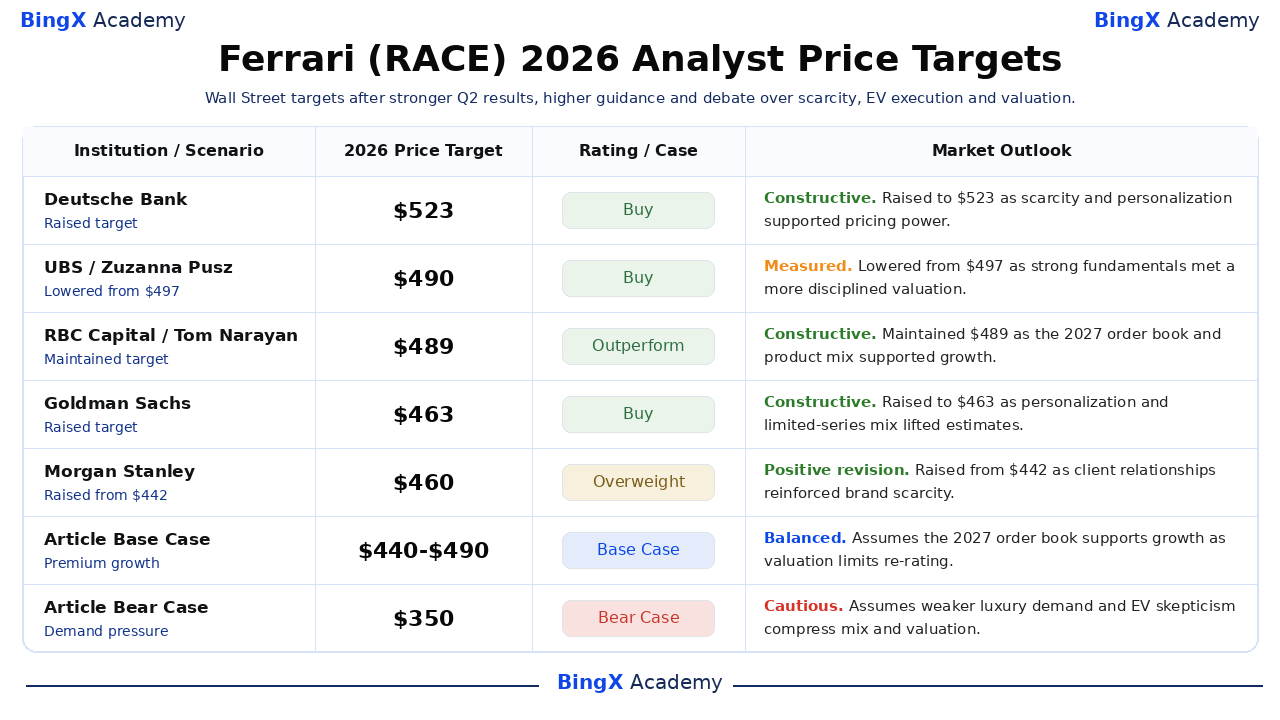
Las cinco acciones recientes a continuación van desde $460 a $523. Reflejan confianza en el modelo de escasez de Ferrari junto con diferentes puntos de vista sobre la valoración y durabilidad del ciclo de producto. Las filas finales Base y Bajista son escenarios editoriales en lugar de objetivos de Wall Street, separando el marco del artículo de la investigación institucional.
|
Institución / Escenario |
Objetivo Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Deutsche Bank |
$523 |
Comprar |
Constructivo. 3 de septiembre: elevado ya que la escasez y personalización respaldaron el poder de precios. |
|
UBS |
$490 |
Comprar |
Medido. 18 de septiembre: reducido desde $497 ya que los fundamentos cumplieron la disciplina de valoración. |
|
RBC Capital |
$489 |
Superar |
Constructivo. 22 de septiembre: mantenido ya que la cartera de pedidos 2027 respaldó el crecimiento. |
|
Goldman Sachs |
$463 |
Comprar |
Constructivo. 3 de septiembre: elevado ya que la personalización y la mezcla de series limitadas elevaron estimaciones. |
|
Morgan Stanley |
$460 |
Sobrepeso |
Revisión positiva. 10 de septiembre: elevado desde $442 ya que las relaciones con clientes reforzaron la escasez. |
|
Caso Base del Artículo |
440-490 |
Caso Base |
Equilibrado. Asume que la cartera de pedidos 2027 respalda el crecimiento mientras la valoración limita la recalificación. |
|
Caso Bajista del Artículo |
$350 |
Caso Bajista |
Cauteloso. Asume que la demanda de lujo más débil y escepticismo EV comprimen mezcla y valoración. |
Cómo Operar Acciones Ferrari (RACE) en BingX
Opera la mezcla de series limitadas de Ferrari, personalización y perspectiva de vehículos eléctricos usando BingX TradFi y herramientas de BingX AI. Porque RACE puede reaccionar bruscamente a la guía, lanzamientos de productos y señales de demanda de lujo, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
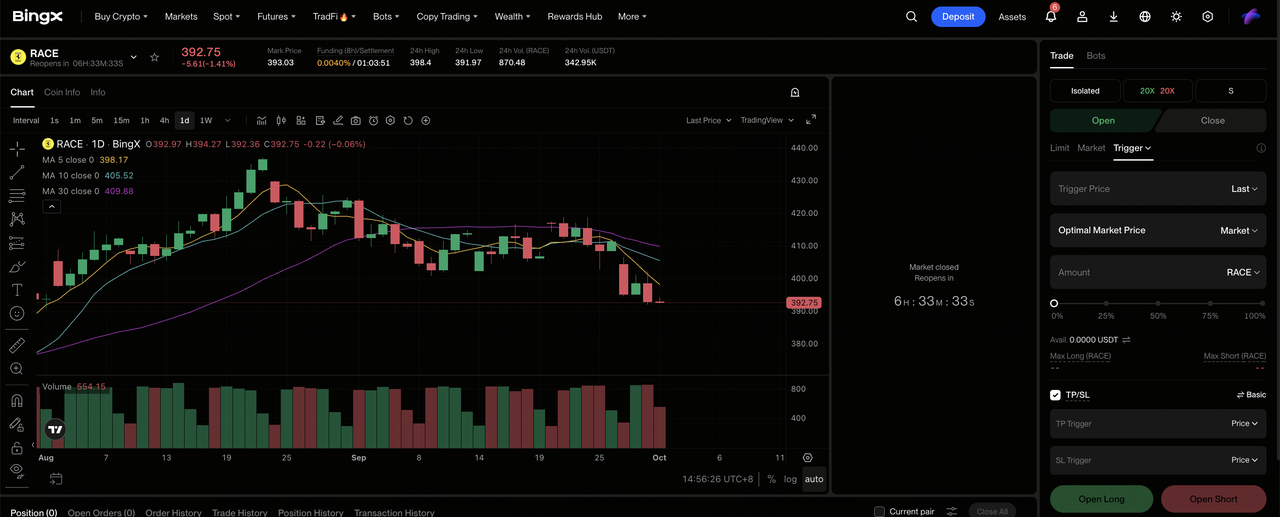
Paso 1: Acceder a BingX TradFi. Registrarse y navegar a la sección especializada TradFi en el panel de control del exchange BingX.
Paso 2: Seleccionar Ferrari (RACE). Buscar y seleccionar el contrato de futuros perpetuos RACE-USDT.
Paso 3: Elegir tu dirección. Seleccionar Abrir Largo si la personalización y mezcla premium sostienen la guía. Seleccionar Abrir Corto si la ejecución EV o demanda de lujo más débil presiona los márgenes.
Paso 4: Seleccionar apalancamiento y modo de margen. Elegir Margen Aislado o Cruzado según tu tolerancia al riesgo. El rango entre $312,51 y $504,49 muestra por qué el apalancamiento conservador y el dimensionamiento de posición importan.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establecer niveles de Toma de Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el comercio. RACE puede reaccionar rápidamente a envíos, mezcla de productos, guía y tipo de cambio.
Los 5 Principales Riesgos a Vigilar para Inversores de Ferrari en 2026
La valoración premium de Ferrari depende de que la escasez, mezcla de productos y fortaleza de marca continúen respaldando un crecimiento constante de ganancias. Cada riesgo a continuación podría debilitar márgenes, visibilidad de demanda o el múltiplo de valoración.
- La mezcla de series limitadas puede normalizarse: El F80 de €3,6 millones ($4,13 millones) contribuyó fuertemente a Q2. Una brecha antes del próximo programa de alto margen podría ralentizar el crecimiento de EBITDA y dejar los costos fijos de desarrollo repartidos en una mezcla menos favorable.
- La ejecución de Luce puede afectar la estrategia EV de Ferrari: El modelo de €550.000 ($631.000) expande el portafolio, pero una demanda más débil de lo esperado podría elevar los costos de marketing y retrasar los retornos de la inversión eléctrica. Eso también presionaría la confianza en futuros lanzamientos EV.
- La demanda de lujo sigue siendo sensible a las condiciones macro: Incluso clientes adinerados pueden retrasar compras durante el estrés del mercado o geopolítico. Menor personalización y una cartera de pedidos más corta debilitarían la visibilidad que respalda la valoración premium de Ferrari.
- La moneda puede distorsionar el crecimiento reportado: Ferrari reporta en euros pero vende globalmente. Los movimientos del tipo de cambio pueden compensar aumentos de precios, afectar márgenes reportados y cambiar retornos traducidos para inversores estadounidenses incluso cuando la demanda de vehículos permanece estable.
- Un múltiplo premium magnifica el riesgo de guía: Ingresos por debajo de €7,6 mil millones (8,72 mil millones) o EBITDA ajustado bajo €2,97 mil millones (3,41 mil millones) podrían presionar tanto las expectativas de ganancias como la valoración. Incluso un recorte modesto de guía podría por tanto desencadenar una reacción desproporcionada del precio de la acción.
Reflexiones Finales: ¿Deberías Invertir en Ferrari en 2026?
La evidencia Q2 de Ferrari se mantuvo fuerte. Los ingresos crecieron 8,4% a pesar de 128 envíos menos, el EBITDA ajustado superó el consenso por €26 millones ($30 millones), la guía aumentó y la cartera de pedidos cubrió 2027. Esos números demuestran poder de precios más claramente que una simple historia de crecimiento unitario y respaldan la economía premium integrada en la valoración actual.
El camino hacia $525 requiere que la mezcla, personalización y demanda de Luce preserven los márgenes. El Caso Bajista $350 refleja normalización del ciclo de producto, gasto de lujo más débil y compresión de múltiplos. Los traders conservadores pueden vigilar personalización, margen EBITDA, cobertura de pedidos y órdenes de Luce juntos en lugar de depender solo del volumen de envíos al evaluar si el crecimiento de ganancias y la valoración permanecen alineados.
Recordatorio de Riesgo: Operar e invertir en acciones como RACE implica un riesgo de pérdida de capital. La demanda de lujo, cambios de moneda, valoración y operaciones apalancadas pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de Tesla (TSLA) 2026: ¿Pueden Robotaxi y Optimus Empujar las Acciones TSLA a $500?
- Predicción de Precio de Uber (UBER) 2026: ¿Pueden las Asociaciones Robotaxi Empujar UBER Hacia $120?
- Predicción de Precio de SpaceX (SPCX) 2026: ¿Fusión AI Máximo de Wall Street $227 o Burbuja de Valoración Billonaria?
- Predicción de Precio de Firefly Aerospace (FLY) 2026: ¿Puede el Crecimiento de Lanzamiento y Defensa Empujar FLY Hacia $55?
- Predicción de Precio de GE Aerospace (GE) 2026: ¿Puede el Backlog de $190B Desafiar los Temores de Valoración?
