

ExxonMobil (XOM) es una empresa energética integrada que abarca la producción upstream de petróleo y gas, refinación, combustibles, productos químicos y productos especializados. Su escala en la Cuenca Pérmica, Guyana y gas natural licuado respalda el crecimiento de la producción, mientras que las refinerías y plantas químicas crean flujos de ingresos adicionales. Esa integración puede amortiguar la debilidad de segmentos individuales, aunque las acciones siguen siendo sensibles a los precios de las materias primas, los márgenes de refinación y la ejecución de proyectos importantes.
ExxonMobil Q2 2026 demostró ambos lados de ese modelo. Las ganancias ajustadas aumentaron 67% secuencialmente a $14.7 mil millones y el flujo de caja libre alcanzó $17.2 mil millones, mientras que la producción se mantuvo cerca de 4.5 millones de barriles equivalentes de petróleo por día. El EPS ajustado de $3.52 aún no alcanzó el consenso de $3.60, mostrando que los precios excepcionales del petróleo y las condiciones de refinación no garantizan un cumplimiento limpio de las expectativas.
El pronóstico de las acciones XOM para 2026 ahora se centra en dos visiones en competencia:
- El caso de crecimiento ventajoso: producción récord en el Pérmico, expansión en Guyana, ahorros de costos y márgenes integrados extienden el crecimiento del flujo de caja.
- El caso de normalización: precios más bajos del petróleo, volatilidad de refinación y interrupción en Medio Oriente reducen las ganancias antes de que los proyectos a largo plazo agreguen suficiente valor.
Esta guía desglosa el pronóstico de las acciones XOM, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en el informe de ganancias Q2 2026 de ExxonMobil del 31 de julio, el archivo trimestral y datos del mercado hasta el 10 de septiembre, además de cómo operar futuros de acciones XOM en BingX TradFi con colateral USDT.
Las 5 principales cosas que los inversores de ExxonMobil deben saber en septiembre 2026
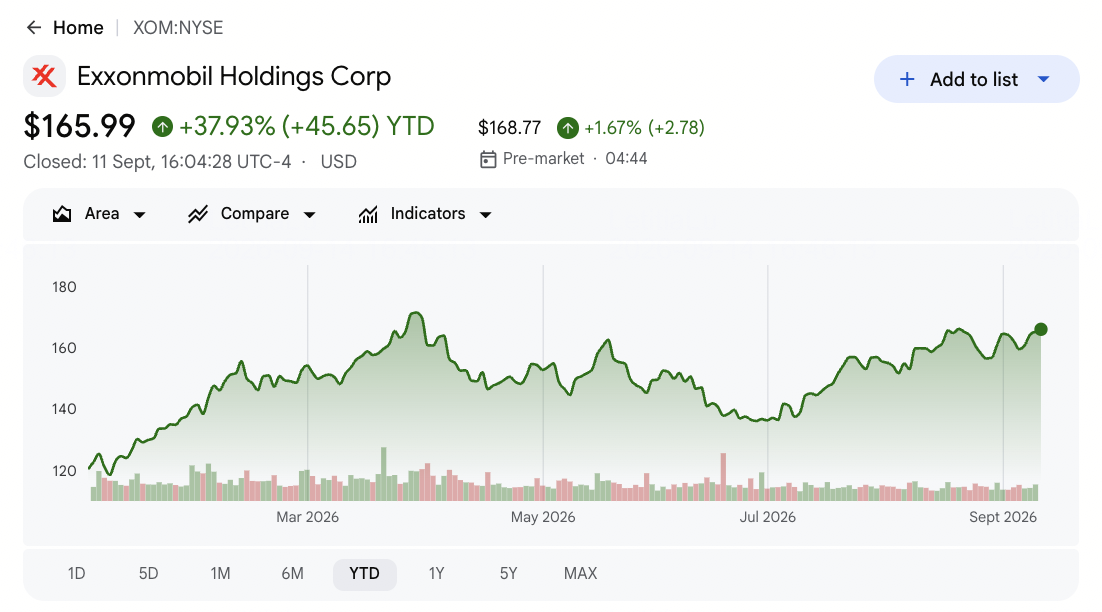
- XOM cerró en $165.23 después de ganar aproximadamente 30% en 2026: El alza refleja precios más altos del petróleo, condiciones de refinación más fuertes y crecimiento de activos ventajosos. Las acciones permanecen por debajo del máximo selecto de la calle de $185, aunque el potencial alcista adicional depende de que el flujo de caja mantenga el ritmo con la valoración.
- Las ganancias ajustadas del Q2 alcanzaron $14.7 mil millones, un aumento de 67% secuencial: Las ganancias más que se duplicaron desde el año anterior ya que los precios más altos del petróleo y los márgenes de refinación fortalecieron la cartera. El EPS ajustado de $3.52 aún no alcanzó el consenso de $3.60 por $0.08.
- La producción del Pérmico alcanzó un récord de 1.8 millones de barriles por día: La cuenca ayudó a compensar los cierres en Medio Oriente ya que la producción total se mantuvo cerca de 4.5 millones boe/d. Exxon apunta a 2.5 millones boe/d del Pérmico para 2030.
- El flujo de caja libre de $17.2 mil millones financió $9.4 mil millones en retornos a accionistas: Exxon pagó $4.3 mil millones en dividendos y recompró $5.1 mil millones en acciones en el Q2. También redujo la deuda neta en $7 mil millones, fortaleciendo tanto los retornos por acción como el balance general.
- El plan 2030 apunta a 5.5 millones boe/d y $35 mil millones de crecimiento en flujo de caja: Exxon espera que los activos ventajosos alcancen el 65% de los volúmenes y apunta a $25 mil millones de crecimiento en ganancias desde 2024. Cumplir esa hoja de ruta aún requiere un gasto anual disciplinado de $28 mil millones a $33 mil millones.
¿Qué es ExxonMobil (XOM)?
ExxonMobil es una de las compañías energéticas integradas más grandes del mundo que cotiza en bolsa. Su negocio Upstream explora y produce petróleo y gas natural, mientras que Productos Energéticos refina crudo y comercializa combustibles, lubricantes y materias primas. Los Productos Químicos y Productos Especializados convierten hidrocarburos en materiales utilizados en aplicaciones de empaque, transporte, construcción e industriales. Por lo tanto, las ganancias dependen de los volúmenes de producción, precios realizados, utilización de refinerías, márgenes de productos, costos operativos y el capital requerido para desarrollar recursos de larga duración.
Su estrategia a largo plazo concentra la inversión en activos de menor costo y ventajas operativas propietarias. La adquisición de Pioneer expandió la posición de Exxon en el Pérmico, mientras que Guyana offshore se desarrolla con socios a través de una secuencia de proyectos de producción flotante. Los proyectos de GNL amplían su cartera de gas y las inversiones en Product Solutions apuntan a combustibles, químicos y materiales de mayor valor. El plan 2030 apunta a 5.5 millones boe/d de producción, $25 mil millones de crecimiento en ganancias y $35 mil millones de crecimiento en flujo de caja desde 2024, junto con $20 mil millones en reducciones estructurales de costos.
Resumen de ganancias Q2 2026 de ExxonMobil (XOM): $14.7 mil millones de ganancia se encuentra con un fallo de EPS
ExxonMobil reportó ingresos del Q2 de $116.02 mil millones versus $109.9 mil millones esperados, EPS ajustado de $3.52 versus $3.60 esperado y ganancias ajustadas de $14.7 mil millones, un aumento de 67% secuencial. La producción se mantuvo cerca de 4.5 millones boe/d ya que la producción del Pérmico alcanzó 1.8 millones boe/d. El flujo de caja libre de $17.2 mil millones financió $9.4 mil millones en retornos a accionistas, aunque la interrupción en Medio Oriente limitó la producción.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 |
$109.9B consenso |
$116.02B |
Superó. Aproximadamente $6.1B por encima del consenso y +42.3% interanual. |
|
EPS ajustado Q2 |
$3.60 consenso |
$3.52 |
Falló. $0.08 por debajo del consenso a pesar de más que duplicarse interanual. |
|
Ganancias ajustadas Q2 |
Q1 2026 |
$14.7B |
Se expandió. +67% secuencial y el más alto en cuatro años. |
|
Flujo de caja libre Q2 |
Expectativas de la calle |
$17.2B |
Superó. Fuerte conversión de efectivo respaldó reducción de deuda y retornos. |
|
Producción Q2 |
Nivel operativo previo |
4.5 MMboe/d |
Resiliente. La producción del Pérmico compensó parte de la interrupción en Medio Oriente. |
|
Producción del Pérmico Q2 |
Año anterior |
1.8 MMboe/d |
Récord. La escala y la integración de Pioneer respaldaron el crecimiento ventajoso. |
|
Ganancias upstream Q2 |
Q1 2026 |
$9.2B |
Mejoró. Precios más altos del petróleo aumentaron la rentabilidad upstream. |
|
Ganancias de refinación Q2 |
Q1 2026 |
$4.1B |
Mejoró. Márgenes más fuertes compensaron el mantenimiento elevado. |
|
Dividendos y recompras |
Plan de recompra anual de $20B |
$9.4B |
Retornado. Incluyó $4.3B en dividendos y $5.1B en recompras. |
|
Reducción de deuda neta |
Q1 2026 |
$7.0B |
Mejoró. El flujo de caja de commodities fortaleció el balance general. |
- Los ingresos de $116.02 mil millones superaron el consenso en aproximadamente $6.1 mil millones: Las ventas aumentaron 42.3% desde $81.51 mil millones hace un año ya que los precios del petróleo y las condiciones de refinación mejoraron. La superación mostró una fuerte sensibilidad a los ingresos, aunque la ejecución por segmento aún determina cuánto llega a las ganancias.
- El EPS ajustado de $3.52 no alcanzó el consenso por $0.08: Las ganancias aún se duplicaron desde $1.64 hace un año y alcanzaron $14.7 mil millones. El fallo estrecho mantuvo la atención en la calidad de las ganancias a pesar del fuerte crecimiento general.
- La producción del Pérmico alcanzó 1.8 millones de barriles por día: La producción récord ayudó a mantener la producción total cerca de 4.5 millones boe/d a pesar de los cierres en Medio Oriente. Exxon aún necesita progreso hacia su objetivo de 2.5 millones boe/d para 2030.
- Las ganancias upstream y de refinación alcanzaron $9.2 mil millones y $4.1 mil millones: Los precios más altos del crudo elevaron las ganancias de producción, mientras que márgenes más fuertes mejoraron la refinación. El mantenimiento elevado aún limitó al trimestre de cumplir completamente las expectativas.
- El flujo de caja libre de $17.2 mil millones respaldó una reducción de deuda de $7 mil millones: Exxon también retornó $9.4 mil millones a través de dividendos y recompras. Sostener esos usos junto con $28 mil millones a $33 mil millones de inversión anual respaldaría el valor por acción.
Predicción de precios de ExxonMobil (XOM) 2026: Escenarios alcista, base y bajista
Las perspectivas de XOM dependen de si la producción ventajosa y las reducciones de costos pueden preservar el flujo de caja después del trasfondo excepcional de commodities del Q2. La base operativa es sólida, pero el cierre de referencia de $165.23 ya descuenta parte de la recuperación.
El caso alcista: Precios más altos del petróleo y crecimiento de producción empujan XOM hacia $205
El caso alcista asume que el petróleo se mantiene elevado, la producción del Pérmico se basa en el récord del Q2 de 1.8 millones de barriles por día y los proyectos de Guyana se expanden sin retrasos importantes. Los márgenes sólidos de refinación mantienen el flujo de caja libre suficiente para inversión, dividendos y el programa de recompra anual de $20 mil millones.
Un movimiento hacia $205 requeriría que la producción progrese hacia el objetivo 2030 de 5.5 millones boe/d, que la deuda neta siga cayendo después de la reducción de $7 mil millones del Q2 y que los ahorros de costos se acerquen a $20 mil millones. Las revisiones de ganancias por encima del máximo de la calle de $185 fortalecerían el caso.
El caso base: La demanda estable de petróleo mantiene XOM entre $165 y $185
El caso base asume que los márgenes de petróleo y refinación se moderan, mientras que los activos ventajosos y las reducciones de costos mantienen el flujo de caja duradero. El crecimiento del Pérmico, Guyana y GNL compensa la declinación de campos maduros, con el gasto de capital anual manteniéndose dentro del rango planificado de $28 mil millones a $33 mil millones.
Bajo este escenario, XOM podría operar principalmente entre $165 y $185, ampliamente alineado con el último grupo de analistas. El flujo de caja libre por encima de las necesidades de inversión y las recompras estables respaldarían el rango, mientras que márgenes más débiles o el aumento de la deuda neta presionarían el extremo superior.
El caso bajista: Precios más bajos del petróleo empujan XOM hacia $130
El caso bajista asume que los precios del petróleo se retiran, los márgenes de refinación se comprimen y la interrupción en Medio Oriente elimina más producción. Eso debilitaría tanto las ganancias upstream como de refinación mientras reduce la tasa de flujo de caja libre trimestral de $17.2 mil millones.
Un movimiento hacia $130 sería más probable si las revisiones de ganancias caen, los proyectos ventajosos se retrasan o las recompras se desaceleran desde el ritmo del Q2 de $5.1 mil millones. Una conversión de efectivo más baja y un múltiplo de valoración más débil presionarían las acciones a pesar de la solidez financiera de Exxon.
Pronósticos de precios de acciones XOM para 2026 por analistas de Wall Street
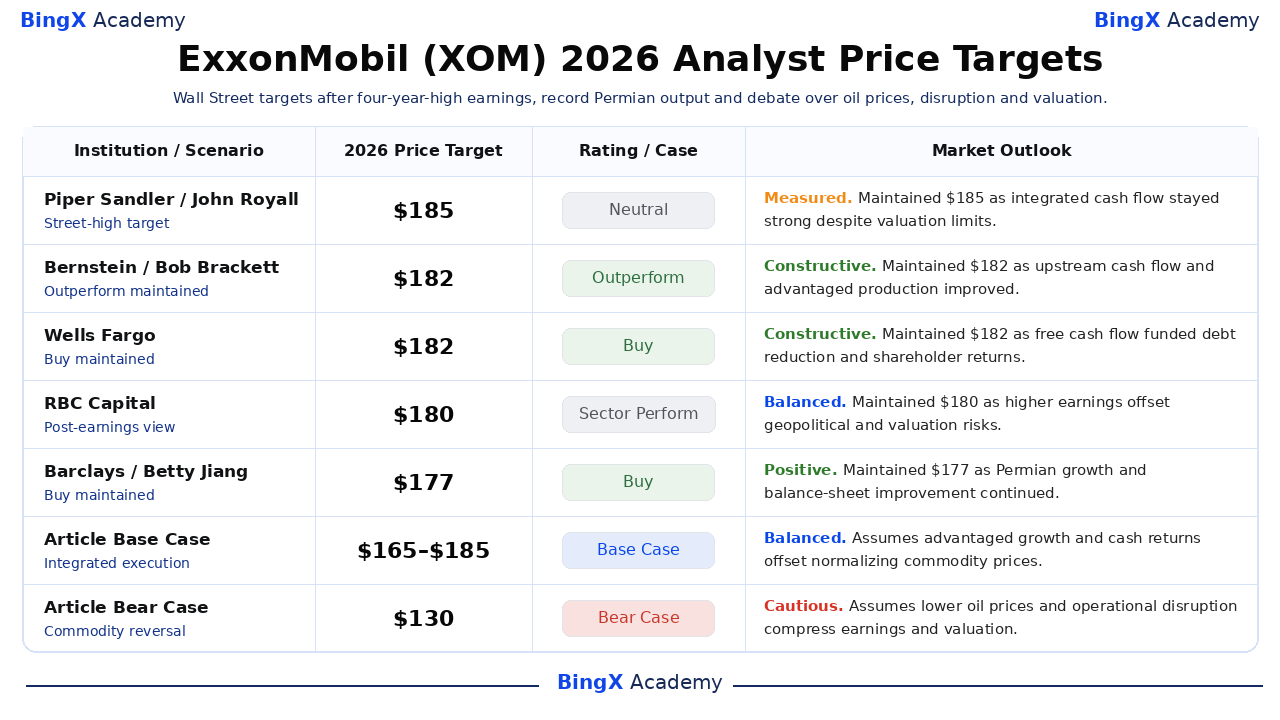
Los objetivos de Wall Street permanecen estrechamente agrupados después del informe del Q2. Los cinco objetivos reales seleccionados van de $177 a $185 contra el cierre de referencia de $165.23. Ese rango estrecho señala confianza en la calidad de los activos de Exxon, pero también muestra que los analistas ven espacio limitado para errores de ejecución después del avance de aproximadamente 30% de las acciones.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva del mercado |
|
Piper Sandler |
$185 |
Neutral |
Medido. 3 de septiembre: mantuvo el objetivo más alto de la calle ya que el flujo de caja integrado se mantuvo fuerte a pesar de las limitaciones de valoración. |
|
Bernstein |
$182 |
Outperform |
Constructivo. 3 de agosto: mantuvo Outperform después de una generación de efectivo upstream más fuerte y crecimiento de producción ventajoso. |
|
Wells Fargo |
$182 |
Buy |
Constructivo. 31 de julio: mantuvo Buy ya que el flujo de caja libre respaldó la reducción de deuda y retornos a accionistas. |
|
RBC Capital |
$180 |
Sector Perform |
Equilibrado. 31 de julio: mantuvo una calificación neutral ya que las ganancias más altas se equilibraron con riesgos geopolíticos y de valoración. |
|
Barclays |
$177 |
Buy |
Positivo. 10 de septiembre: mantuvo Buy ya que el crecimiento del Pérmico y la mejora del balance general respaldaron las perspectivas. |
|
Morgan Stanley |
$177 |
Overweight |
Positivo. 20 de agosto: reiteró Overweight ya que los activos ventajosos y retornos de capital respaldaron el valor por acción. |
|
Caso base del artículo |
$165–$185 |
Caso base |
Equilibrado. Asume que el crecimiento ventajoso y retornos de efectivo compensan la normalización de precios de commodities. |
|
Caso bajista del artículo |
$130 |
Caso bajista |
Cauteloso. Asume que precios más bajos del petróleo y interrupción operacional comprimen ganancias y valoración. |
Cómo operar acciones de ExxonMobil (XOM) en BingX
Opera las perspectivas de producción, refinación y retornos a accionistas de Exxon usando BingX TradFi y herramientas de BingX AI. Debido a que XOM reacciona a los precios de commodities, noticias geopolíticas y ejecución de proyectos, los traders deben definir tanto el catalizador como los límites de riesgo antes de ingresar.
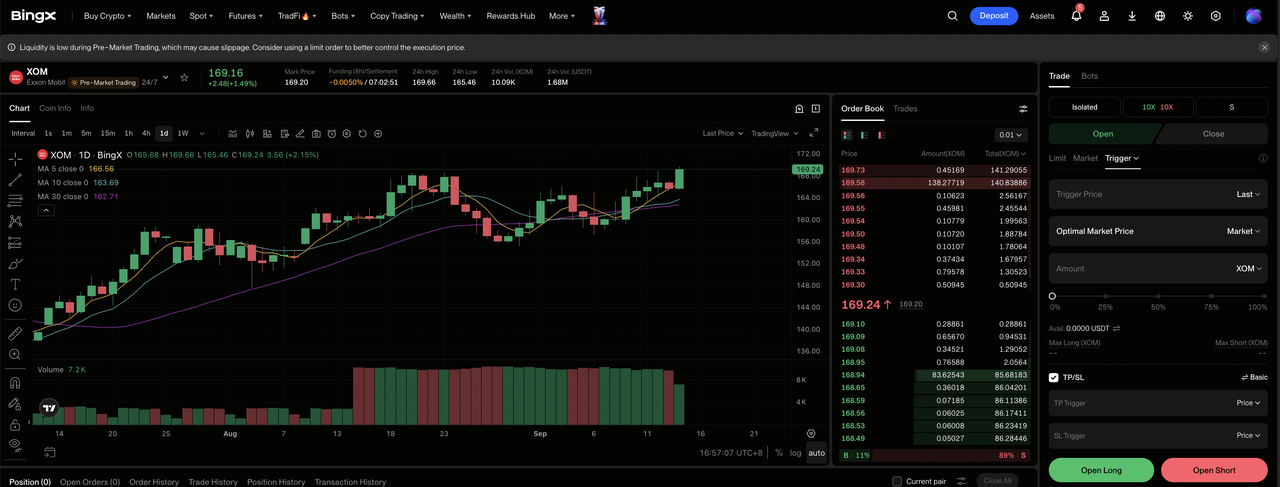
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX.
Paso 2: Selecciona ExxonMobil (XOM). Busca y selecciona el contrato de futuros perpetuo XOM-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la producción ventajosa y los retornos de efectivo se mantienen fuertes. Selecciona Abrir Short si los precios más bajos del petróleo o la interrupción debilita las ganancias.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado según tu tolerancia al riesgo. La ganancia de aproximadamente 30% en el año muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones importan.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de ingresar al trade. XOM puede reaccionar rápidamente a los precios del petróleo, márgenes de refinación, actualizaciones de producción y desarrollos geopolíticos.
Los 5 principales riesgos a observar para los inversores de ExxonMobil en 2026
La cartera integrada de Exxon reduce la dependencia en un negocio, aunque los precios de commodities, la ejecución de proyectos y la asignación de capital aún afectan el flujo de caja y el valor por acción.
- Precios más bajos del petróleo podrían recortar las ganancias rápidamente: Las ganancias ajustadas alcanzaron $14.7 mil millones ya que los precios del crudo se fortalecieron. Una caída sostenida presionaría los márgenes upstream y dejaría menos efectivo después de $28 mil millones a $33 mil millones de capex anual.
- Los cierres en Medio Oriente podrían reducir la producción: La producción se mantuvo cerca de 4.5 millones boe/d a pesar de las interrupciones en Qatar y los EAU. Cortes más largos podrían reducir las ventas incluso si la oferta más ajustada respalda precios más altos.
- Los retrasos de proyectos podrían desacelerar el plan de crecimiento 2030 de Exxon: Exxon apunta a 5.5 millones boe/d y 65% de volúmenes de activos ventajosos para 2030. Los retrasos en Guyana, GNL o desarrollo del Pérmico pospondrían el crecimiento de ganancias.
- Márgenes de refinación más bajos podrían presionar las ganancias: La refinación generó $4.1 mil millones en el Q2 ya que los mercados de productos se apretaron. Una demanda más débil, mayor oferta o mantenimiento extendido podría reducir las ganancias de Product Solutions.
- Las recompras dependen de un flujo de caja libre fuerte: Exxon retornó $9.4 mil millones y redujo la deuda neta en $7 mil millones en el Q2. Un flujo de caja más débil podría desacelerar el plan de recompra anual de $20 mil millones.
Reflexiones finales: ¿Es XOM una buena inversión en 2026?
ExxonMobil combina producción récord del Pérmico, activos en expansión en Guyana y una plataforma de refinación integrada con capacidad financiera sólida. Las ganancias ajustadas del Q2 de $14.7 mil millones y el flujo de caja libre de $17.2 mil millones financiaron dividendos, recompras y reducción de deuda simultáneamente. Esa ejecución operativa y financiera respalda el caso base de $165–$185 a pesar de una valoración más exigente después del rally de 2026.
La pregunta central es si las mejoras operativas duraderas pueden superar las condiciones excepcionales de commodities. Los inversores conservadores deben monitorear la producción contra la hoja de ruta 2030 de 5.5 millones boe/d, los márgenes de refinación, el gasto de capital anual, el flujo de caja libre y la deuda neta. El progreso en las cinco medidas fortalecería la ruta hacia $205, mientras que el deterioro simultáneo favorecería el caso bajista de $130.
Recordatorio de riesgo: El trading e inversión en XOM involucra un alto riesgo de pérdida de capital. Los precios de commodities, cortes de producción, márgenes de refinación, interrupción geopolítica, ejecución de proyectos, regulación y cambios de valoración pueden afectar materialmente las acciones. Conduce investigación independiente y usa dimensionamiento disciplinado de posiciones.
Lectura relacionada
- Las principales acciones energéticas y ETFs para comprar en 2026: La crisis de energía de la IA se encuentra con la volatilidad geopolítica
- Las principales acciones de energía de IA para comprar en 2026: Nuclear, gas, celdas de combustible y la construcción de energía de IA
- Predicción de precios de gas natural 2026: ¿Shock energético global de $15 o trampa de exceso de EE.UU.?
- Predicción de acciones SLB 2026: ¿Ruptura digital de IA de $83 o trampa geopolítica de $48?
- Predicción de precios de NuScale Power (SMR) 2026: ¿Avance de energía limpia o espejismo intensivo en capital?
