
ASML Holding (ASML) suministra los sistemas de litografía que permiten a los fabricantes de chips imprimir circuitos cada vez más intrincados. Las herramientas de ultravioleta extremo son esenciales para la producción de lógica avanzada y memoria, mientras que las actualizaciones de la base instalada y los servicios mejoran la productividad tras la entrega. La inversión en fabricación relacionada con la IA está expandiendo la demanda, pero la construcción de equipos complejos, la aceptación por parte del cliente y las licencias de exportación determinan cuánta de esa demanda se convierte en ventas rentables a corto plazo.
El último trimestre mostró una mayor producción de sistemas y una mejora en la economía de la base instalada. Las ventas netas de ASML en el Q3 alcanzaron €11.662B (13.06B), las ventas de la base instalada fueron €3.289B (3.68B), y el margen bruto subió al 57,5%. La dirección también señaló que el suministro planificado para 2027 y 2028 no satisfaría completamente las previsiones de los clientes. La pregunta que queda pendiente es si ASML puede ampliar las entregas sin debilitar los márgenes o trasladar demasiada demanda a años posteriores.
La previsión de la acción de ASML para 2026 se centra ahora en dos perspectivas contrapuestas:
- El caso alcista de capacidad EUV: La fuerte demanda de chips avanzados, el crecimiento de entregas en el Q4 y una mayor productividad de las herramientas pueden respaldar el aumento de ventas y márgenes a medida que la empresa amplía su suministro.
- El caso de ejecución y valoración: Las brechas de capacidad, los controles de exportación o un ciclo de inversión en IA más débil podrían dejar los resultados por debajo de las expectativas tras un fuerte avance del precio de las acciones.
Esta guía analiza la previsión de la acción de ASML, los escenarios de precios para 2026, los riesgos clave y las perspectivas de los analistas, basándose en la publicación del Q3 del 14 de octubre de ASML y en los datos de mercado hasta el 19 de octubre, además de cómo operar con futuros de acciones de ASML en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que los inversores de ASML Holding deben saber en octubre de 2026
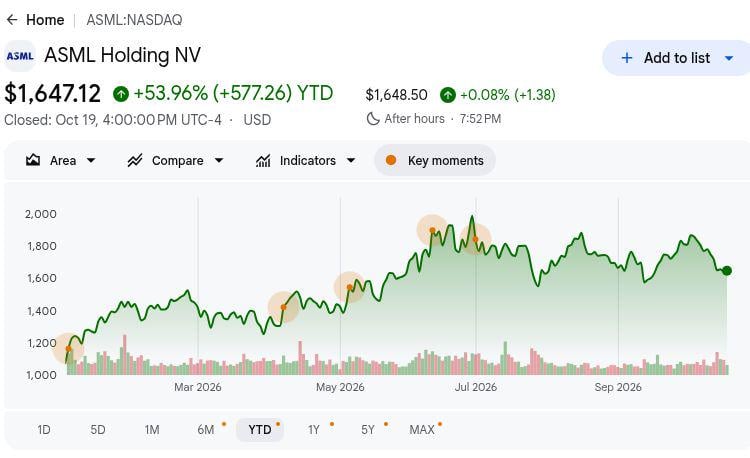
- ASML cerró a $1.647,12 el 19 de octubre, con una subida del 53,96% en lo que va de año: El precio de referencia de Google Finance seguía por debajo del máximo de 52 semanas de $1.999,96. Tras un fuerte repunte, volver a ese máximo requiere herramientas entregadas, no interés de clientes a largo plazo.
- Las ventas del Q3 crecieron un 55% hasta €11.662B ($13.06B): El resultado fue un 25% superior al €9.326B del trimestre anterior (10.44B), aunque fue aproximadamente €0,19B (0,21B) inferior a la estimación de LSEG de €11,85B ($13,27B). Tanto el crecimiento como la pequeña diferencia deben contrastarse con los envíos.
- Los ingresos de la base instalada alcanzaron €3.289B ($3.68B): Las ventas de servicios y opciones de campo aumentaron desde €2.762B ($3,09B) en el Q2, impulsadas por actualizaciones de productividad. Las máquinas existentes generaron ingresos por actualización que ayudaron a elevar el margen bruto trimestral al 57,5%, amortiguando el calendario de envíos.
- Las previsiones del Q4 apuntan a ventas de entre €14,2B y €15,2B (15.90B–17.02B): Su punto medio de €14,7B (16,46B) es aproximadamente un 26% superior al Q3. ASML también elevó el extremo inferior de sus perspectivas anuales a €44B (49,26B). Ese calendario de entregas, que aún no es ingreso reconocido, pone a prueba el caso alcista.
- La iniciativa de fotomáscaras de TSMC apunta a una mejora de productividad superior al 40%: En su presentación de octubre, ASML describió un movimiento conjunto de High-NA EUV hacia máscaras de 12 pulgadas para la exposición de doble máscara y comunicó por separado el envío del sistema de metrología YieldStar 550. La iniciativa de máscaras aún necesita la implementación por parte del cliente antes de convertirse en ingresos.
¿Qué es ASML Holding (ASML)?
ASML Holding es una empresa neerlandesa de equipos semiconductores que desarrolla sistemas de litografía utilizados para fabricar chips avanzados. Sus máquinas de ultravioleta extremo (EUV) son esenciales para producir procesadores de última generación, mientras que los sistemas de ultravioleta profundo (DUV) apoyan una gama más amplia de procesos de fabricación de semiconductores. ASML también suministra equipos de metrología, software de litografía computacional y servicios que mejoran la precisión y la productividad en la fabricación de chips. Su negocio está estrechamente vinculado al hardware de IA, la producción avanzada de semiconductores y los ciclos globales de inversión en chips.
ASML suministra a los principales fabricantes de semiconductores, incluidos TSMC, Samsung Electronics, Intel, SK hynix y Micron. Su hoja de ruta tecnológica se centra en High-NA EUV, metrología avanzada y mayor capacidad de fabricación. En octubre de 2026, ASML delineó una iniciativa con TSMC dirigida a mejorar más del 40% la productividad en la exposición de doble máscara utilizando fotomáscaras de 12 pulgadas. También ha enviado el sistema de metrología YieldStar 550 y está evaluando capacidad más allá de su expansión planificada del 30% para 2028 para satisfacer la creciente demanda de los clientes.
Resultados de ASML Holding (ASML) en el Q3 2026: Márgenes sólidos y mayor orientación compensan la falta de ingresos
ASML reportó ventas netas del Q3 2026 de €11.662B (13.06B), un aumento del 55% interanual, pero por debajo de la estimación de consenso de €11,85B (13,27B). El margen bruto mejoró hasta el 57,5%, respaldado por €3.289B (3,68B) en ventas de la base instalada, mientras que el BPA básico alcanzó €12,95 (14,50). La dirección elevó sus perspectivas de ingresos para el año completo a entre €44B y €45B ($49,26B y $50,38B), con envíos más sólidos en el Q4 y la aceptación por parte del cliente como elementos centrales de las perspectivas de crecimiento.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ventas netas totales Q3 |
LSEG €11,85B ($13,27B) |
€11.662B ($13,06B) |
Por debajo. €0,19B ($0,21B) inferior al consenso; aumento del 55% interanual. |
|
Beneficio neto Q3 |
Q2 €2.918B ($3,27B) |
€4.960B ($5,55B) |
Superior. Aumento del 70% secuencial. |
|
BPA básico Q3 |
Q2 €7,59 ($8,50) |
€12,95 ($14,50) |
Superior. Aumento de €5,36 ($6,00). |
|
Ventas de base instalada Q3 |
Q2 €2.762B ($3,09B) |
€3.289B ($3,68B) |
Crecimiento. Aumento del 19% secuencial. |
|
Margen bruto Q3 |
Q2 54,0% |
57,50% |
Superior. Aumento de 3,5 puntos porcentuales. |
|
Nuevos sistemas vendidos Q3 |
Q2 86 |
113 |
Crecimiento. 27 sistemas más. |
|
Perspectiva de ventas Q4 |
Q3 €11.662B ($13,06B) |
€14,2B–€15,2B (15.90B–17.02B) |
Superior. Punto medio con un aumento secuencial del 26%. |
|
Perspectiva de ventas FY2026 |
Anterior €43B–€45B (48.14B–50.38B) |
€44B–€45B (49.26B–50.38B) |
Elevada. Extremo inferior aumentado en €1B ($1,12B). |
- Las ventas del Q3 aumentaron un 55% interanual, aunque no alcanzaron una estimación: El resultado de €11.662B (13,06B) se compara con €7.516B (8,41B) del año anterior y con los €11,85B ($13,27B) de la previsión de LSEG. Un desplazamiento en los envíos puede mover las estimaciones trimestrales sin que la demanda desaparezca.
- El volumen de nuevos sistemas aumentó a 113 desde 86: ASML vendió 27 nuevos sistemas de litografía más que en el Q2, y las ventas de sistemas avanzaron a aproximadamente €8,4B (9,40B) desde €6,6B (7,39B). Un mayor rendimiento hace que la aceptación por parte del cliente en el Q4 sea más determinante.
- Las ventas de la base instalada aumentaron un 19% secuencialmente: El resultado de €3.289B (3,68B) siguió al de €2.762B (3,09B) del Q2, con la dirección citando una demanda de actualizaciones de productividad superior a su plan. Esas actualizaciones pueden aumentar la producción de las herramientas existentes de los clientes antes de que una nueva fábrica reciba máquinas adicionales; también ayudaron a elevar el margen bruto trimestral por encima del nivel anterior del 54,0%.
- El margen bruto se expandió 3,5 puntos porcentuales: El Q3 alcanzó el 57,5% frente al 54,0% del Q2, mientras que el beneficio neto aumentó a €4.960B (5,55B) desde €2.918B (3,27B). El BPA básico alcanzó €12,95 ($14,50). Ese margen respalda la valoración si la combinación de actualizaciones y la economía de los sistemas persiste a escala.
- Las previsiones para 2026 aumentaron mientras que el suministro planificado para 2028 sigue sin cubrir las previsiones: Ahora se espera que las ventas anuales estén entre €44B y €45B (49,26B–50,38B), frente al rango anterior de €43B–€45B (48,14B–50,38B). ASML está investigando la producción de 2028 más allá de una expansión del 30% comunicada anteriormente. El interés de los clientes en los pedidos de 2029-30 no es ingreso contabilizado.
Perspectivas de inversión de ASML Holding (ASML) para 2026: Caso alcista de $2.500 frente a caso bajista de $1.250
Las perspectivas de ASML para 2026 dependen de convertir la fuerte demanda de EUV, las actualizaciones de la base instalada y la futura expansión de capacidad en un crecimiento sostenido de los beneficios. Las entregas de sistemas más elevadas y la mejora de la productividad respaldan el lado positivo, mientras que las restricciones de fabricación, los ciclos de gasto de los clientes y una ganancia del 53,96% en lo que va de año en el precio de las acciones hacen que la ejecución y la valoración sean consideraciones importantes.
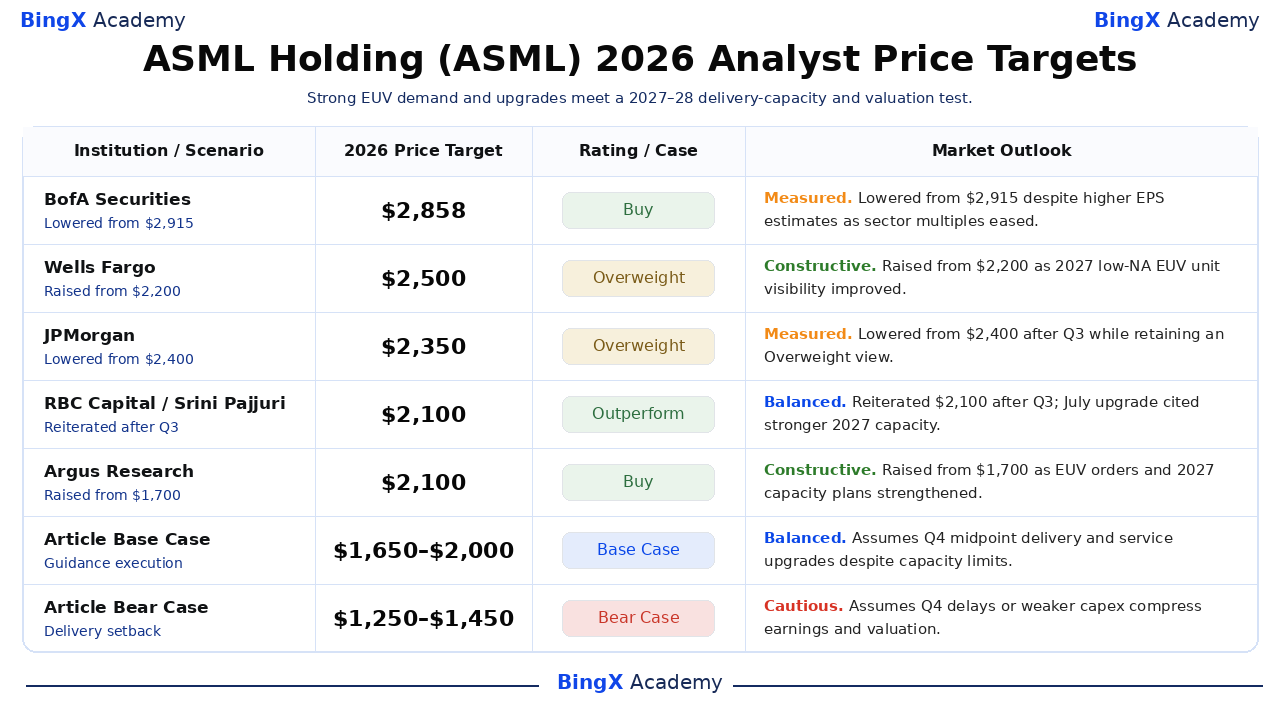
El caso alcista: La fuerte demanda de EUV impulsa a ASML hacia 2.250–2.500
El caso alcista asume que los ingresos del Q4 se aproximan al techo de orientación de €15,2B ($17,02B), con el margen bruto manteniéndose cerca del 57%. Las sólidas actualizaciones de la base instalada y las mejoras de productividad de High-NA EUV podrían respaldar una mayor producción de sistemas, mientras que la capacidad de fabricación adicional para 2028 ayuda a convertir la demanda de los clientes en entregas futuras.
Un movimiento hacia 2.250–2.500 requeriría que ASML supere su máximo de 52 semanas de $1.999,96, ejecute los envíos del Q4 y demuestre una conversión más sólida de pedidos para 2027-28. La confirmación de la expansión de capacidad y el mantenimiento de los márgenes proporcionarían apoyo adicional para una valoración más alta.
El caso base: El crecimiento estable del equipo mantiene a ASML entre $1.650 y $2.000
El caso base asume que los ingresos del Q4 alcanzan aproximadamente el punto medio de orientación de €14,7B (16,46B), manteniendo las ventas anuales entre €44B y €45B (49,26B y $50,38B). Las actualizaciones de la base instalada sostienen los márgenes, mientras que las restricciones de capacidad y los calendarios de producción de los clientes trasladan gradualmente algunas entregas de equipos a períodos posteriores.
ASML podría cotizar entre $1.650 y $2.000 si los ingresos del Q4 cumplen las previsiones, el margen bruto se mantiene cerca del 57% y las adiciones de capacidad planificadas avanzan. Pedidos más sólidos podrían elevar las acciones por encima del rango, mientras que los retrasos en los envíos o una orientación más débil aumentarían la presión bajista.
El caso bajista: Los retrasos en las entregas arrastran a ASML hacia 1.250–1.450
El caso bajista asume que los clientes retrasan la inversión en capacidad de semiconductores o que ASML no cumple con su ambicioso calendario de entregas del Q4. Ingresos por debajo del nivel mínimo de orientación de €14,2B ($15,90B), márgenes más débiles o una adopción más lenta de High-NA EUV podrían limitar el crecimiento de los beneficios. Las restricciones a la exportación y los retrasos en la aceptación de equipos añadirían presión.
Un movimiento hacia 1.250–1.450 sería más probable si los resultados del Q4 no alcanzan las previsiones, las entregas de equipos para 2027 se debilitan o los clientes cancelan en lugar de posponer los pedidos. Tras el sólido repunte acumulado en el año de ASML, unas expectativas de beneficios más bajas también podrían desencadenar una corrección de valoración significativa.
Previsiones del precio de la acción de ASML para 2026 según analistas de Wall Street
Estos son objetivos de instituciones con fecha para las acciones cotizadas en EE. UU. de ASML, no promesas de un precio a fin de año. Las acciones de Wells Fargo y Argus siguieron al Q2, mientras que las reducciones de BofA y JPMorgan y la reiteración de RBC reflejaron la actualización de octubre. La horquilla de 2.100–2.858 refleja la incertidumbre de valoración; las dos últimas filas son escenarios editoriales.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
BofA Securities |
$2.858 |
Comprar |
Moderado. 15 de octubre: Reducido desde $2.915 a pesar de las mayores previsiones de BPA debido a la contracción de los múltiplos de valoración del sector. |
|
Wells Fargo |
$2.500 |
Sobreponderar |
Constructivo. 16 de julio: Aumentado desde $2.200 tras unos resultados más sólidos, citando margen para más de 90 unidades EUV de baja NA en 2027. |
|
JPMorgan |
$2.350 |
Sobreponderar |
Moderado. 15 de octubre: Reducido desde $2.400 manteniendo la calificación de Sobreponderar tras la actualización del trimestre de octubre. |
|
RBC Capital |
$2.100 |
Superar al mercado |
Equilibrado. 14 de octubre: Reiterado $2.100 tras la actualización del Q3; su mejora de julio reflejó mayores expectativas de capacidad de baja NA para 2027. |
|
Argus Research |
$2.100 |
Comprar |
Constructivo. 15 de julio: Aumentado desde $1.700 tras el Q2, destacando los sólidos pedidos de EUV y las adiciones de capacidad para 2027. |
|
Caso base del artículo |
1.650–2.000 |
Caso base |
Equilibrado. Asume la entrega en el punto medio del Q4 y actualizaciones de servicio a pesar de las limitaciones de capacidad. |
|
Caso bajista del artículo |
1.250–1.450 |
Caso bajista |
Cauteloso. Asume que los retrasos del Q4 o una menor inversión en capex comprimen los beneficios y la valoración. |
Cómo operar con acciones de ASML Holding (ASML) en BingX
Opera con la demanda de EUV de ASML Holding y las perspectivas de capacidad de entrega utilizando BingX TradFi y las herramientas de BingX AI. Dado que ASML puede reaccionar con fuerza a las entregas de sistemas, los márgenes brutos y los planes de gasto de los fabricantes de chips, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
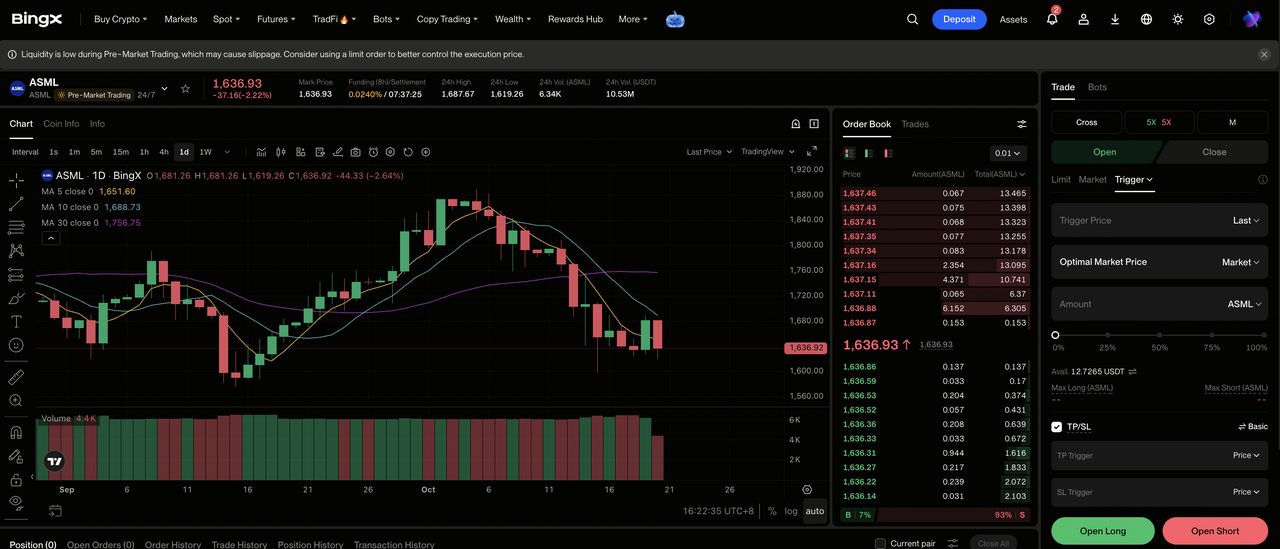
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel de control del exchange de BingX.
Paso 2: Selecciona ASML Holding (ASML). Busca y selecciona el contrato de futuros perpetuos ASML-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir posición larga si esperas que las entregas del Q4 y los planes de capacidad EUV fortalezcan los beneficios. Selecciona Abrir posición corta si esperas aplazamientos de clientes o que las previsiones del Q4 no se cumplan.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige Margen aislado o cruzado según tu tolerancia al riesgo. La ganancia del 53,96% de ASML en lo que va de año hace que el apalancamiento conservador y el dimensionamiento claro de la posición sean importantes en torno a los resultados.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Tomar ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. ASML puede reaccionar rápidamente a nuevos datos de entrega de sistemas, compromisos de capacidad, normas de exportación y planes de gasto importantes de fabricantes de chips.
Los 5 principales riesgos a vigilar para los inversores de ASML Holding en 2026
La demanda a varios años puede llegar a los beneficios más tarde o con un margen inferior al esperado, mientras que las normas de exportación y la valoración pueden amplificar el cambio en el valor por acción.
- Los cuellos de botella de capacidad pueden aplazar las ventas reconocidas: La dirección afirma que el suministro planificado actualmente para 2027 y 2028 es inferior a las previsiones de los clientes. Las construcciones de herramientas más largas pueden aplazar las entregas y el BPA a corto plazo a pesar de la demanda, reduciendo el valor de las previsiones a corto plazo.
- El gasto en IA podría volverse más selectivo: Las fundiciones y los fabricantes de memoria invierten fuertemente en supuestos sobre la futura demanda de chips de IA. Si los compromisos de capital se ralentizan, el interés de 2029-30 puede no convertirse en pedidos, debilitando la visibilidad del backlog y la valoración.
- Los controles de exportación pueden reducir el mercado disponible: Las ventas de equipos avanzados a China están sujetas a licencias y restricciones cambiantes. Una concesión de licencias más estricta puede reducir el volumen y cambiar la combinación mientras la reasignación lleva tiempo, deprimiendo materialmente el apalancamiento operativo.
- La economía de High-NA aún requiere adopción: La colaboración en fotomáscaras con TSMC describe un objetivo de productividad superior al 40% para un paso de doble máscara específico, no un despliegue amplio garantizado. Una integración retrasada ralentizaría la utilización de herramientas y los futuros ingresos por opciones de campo.
- La valoración y la divisa pueden amplificar las decepciones: La cotización en EE. UU. había subido un 53,96% en lo que va de año al 19 de octubre. Unos márgenes más débiles podrían comprimir el múltiplo, mientras que los cambios de divisa alteran los beneficios traducidos a dólares para los inversores estadounidenses.
Reflexiones finales: ¿Debería invertir en ASML Holding en 2026?
ASML entra en el último trimestre con una combinación poco habitual: €11.662B ($13,06B) en ventas del Q3, un margen bruto del 57,5%, actualizaciones crecientes de la base instalada y una demanda de clientes que, según la dirección, supera el suministro planificado actualmente durante los próximos dos años. EUV es la base de la expansión de la lógica avanzada y la memoria. El problema es cuándo se pueden entregar las máquinas y las actualizaciones.
El caso alcista de 2.250–2.500 necesita una ejecución del Q4 en el extremo superior y capacidad adicional; el caso bajista de 1.250–1.450 refleja contratiempos en las entregas o la demanda. Ninguno es una previsión garantizada. Un inversor conservador puede observar el volumen de sistemas aceptados en el Q4, el margen bruto y los planes firmes de capacidad para 2027-28 antes de asignar un valor duradero al próximo ciclo de demanda.
Aviso de riesgo: Operar e invertir en acciones como ASML conlleva un alto riesgo de pérdida de capital. Los retrasos en las entregas, los cambios en el gasto de los fabricantes de chips, las restricciones a la exportación y los cambios de valoración pueden mover las acciones bruscamente. Realice una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Las mejores acciones de fabricación de chips de IA para comprar en 2026: TSMC, ASML y la fabricación avanzada de chips
- Predicción del precio de TSMC (TSM) para 2026: ¿Puede la demanda récord de IA llevar la acción de TSM a $527?
- Predicción del precio de Intel (INTC) para 2026: ¿Puede la demanda de CPU de IA impulsar a INTC hacia $145?
- Predicción del precio de Micron (MU) para 2026: ¿Puede la demanda de memoria de IA impulsar a MU hacia $2.100?
- Predicción del precio de la acción de SK Hynix (SKHYNIX) para 2026: ¿Puede el líder en memoria de IA SKHYNIX superar los $1.300?
- Predicción del precio de la acción de Samsung para 2026: ¿Superciclo de memoria con máximo de mercado de ₩480.000 o trampa de crisis por huelga?
