
Amazon (AMZN) es una empresa global de comercio electrónico y empresa de nube que se define cada vez más por su giro hacia la infraestructura de IA. Opera una red mundial de venta al por menor y logística junto con Amazon Web Services (AWS), con resultados impulsados en gran medida por la adopción de la nube, la monetización de la publicidad, el volumen de venta al por menor y el ritmo de su inversión en centros de datos. Al mismo tiempo, Amazon está utilizando su escala para construir capacidad de cómputo de IA y chips personalizados, brindando a los inversores exposición tanto a una franquicia madura de venta al por menor y nube como a la construcción más amplia de infraestructura de IA.
El caso de inversión ahora se centra en si Amazon puede convertir un ciclo masivo de gastos de capital de IA en crecimiento duradero y de alto margen en nube y publicidad. En Q2 2026, los ingresos aumentaron 20% a $200.6 mil millones desde $167.7 mil millones un año antes, mientras que los ingresos operativos saltaron 43% a $27.5 mil millones y AWS creció 37%, su ritmo más rápido en 18 trimestres. Al mismo tiempo, la administración elevó el gasto de capital de año completo a aproximadamente $220 mil millones, empujando el flujo de caja libre a una salida. Para los inversores, la pregunta clave es si AWS y la publicidad pueden escalar márgenes lo suficientemente rápido para justificar ese gasto con el tiempo.
El pronóstico de acciones de AMZN para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de IA y ecosistema: Los alcistas esperan que la re-aceleración de AWS hacia una tasa de funcionamiento anualizada de más de $169 mil millones, una tasa de funcionamiento de IA de $25 mil millones creciendo a triple dígito, 26% de crecimiento publicitario, y ganancias de eficiencia minorista para expandir márgenes, con objetivos de analistas llegando hasta $405.
- El caso de gastos de capital y flujo de caja: Los bajistas ven una factura de gastos de capital de $220 mil millones, flujo de caja libre negativo, crecimiento minorista desacelerado, y creciente escrutinio antimonopolio que presiona los retornos a corto plazo a pesar de la fuerte línea superior.
Esta guía desglosa el pronóstico de acciones de AMZN, escenarios de precios 2026, riesgos clave, y puntos de vista de analistas, basándose en el comunicado de ganancias del 30 de julio, además de cómo operar futuros de acciones de AMZN en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Amazon Deben Saber en 2026
Amazon cotizó cerca de $265 en agosto 2026 después de alcanzar brevemente una capitalización de mercado de $3 billones, con la acción manteniéndose altamente sensible al crecimiento de AWS, gastos de capital de IA, y momentum publicitario.
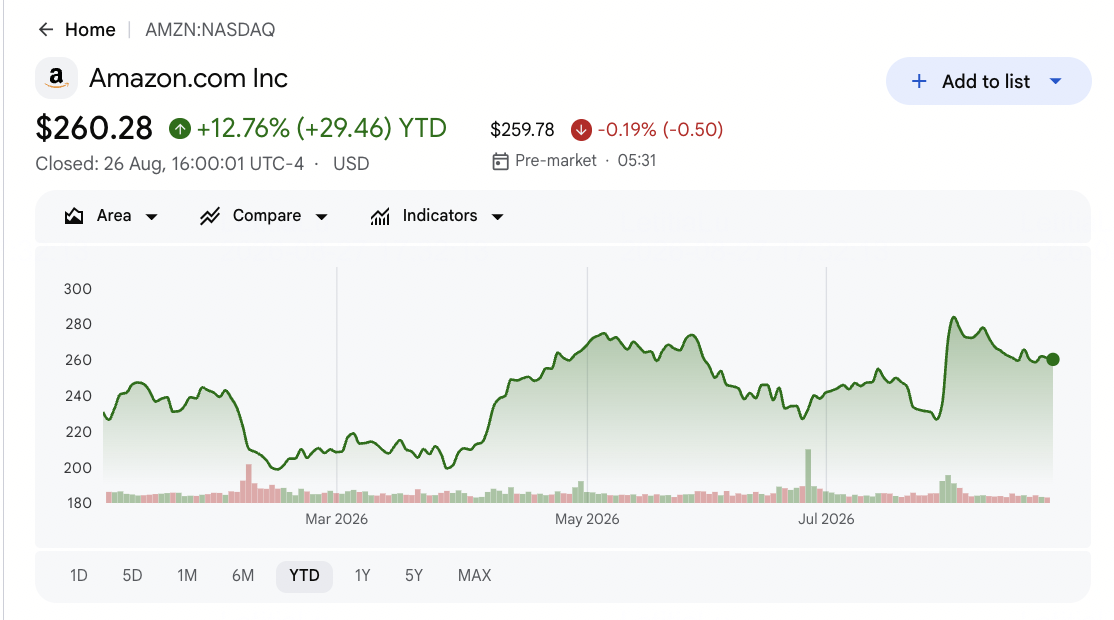
- Los ingresos de Q2 aumentaron 20% a $200.6 mil millones y superaron las expectativas. Las ventas netas aumentaron desde $167.7 mil millones un año antes y llegaron por encima del consenso de aproximadamente $196 mil millones, mientras que el EPS ajustado de $1.97 también superó las estimaciones.
- El crecimiento de AWS se aceleró al 37%, su ritmo más rápido en 18 trimestres. AWS alcanzó una tasa de funcionamiento anualizada de $169 mil millones, mientras que el negocio de IA de Amazon superó una tasa de funcionamiento de $25 mil millones y continuó creciendo a tasas de triple dígito.
- La publicidad se mantuvo como un motor de crecimiento de alto margen. Los ingresos publicitarios subieron 26% año tras año a $19.8 mil millones, apoyados por productos patrocinados y la expansión continua de los negocios no minoristas de mayor margen de Amazon.
- El gasto en IA empujó la orientación de gastos de capital a aproximadamente $220 mil millones. Amazon elevó la inversión planeada para 2026 para apoyar la demanda de infraestructura de IA, contribuyendo a aproximadamente $7.6 mil millones de flujo de caja libre negativo y aumentando la importancia de los retornos futuros de AWS.
- Los analistas se mantienen alcistas a pesar de los riesgos regulatorios y de gasto. El consenso se sitúa cerca de $327 en aproximadamente 60 analistas, con una inclinación de Fuerte Compra, un máximo de Wall Street cerca de $405, y un mínimo cerca de $230, mientras que el escrutinio antimonopolio sigue siendo un lastre adicional.
¿Qué es Amazon (AMZN)?
Amazon es una empresa global de tecnología y venta al por menor fundada por Jeff Bezos, construida alrededor de tres negocios principales: una red mundial de comercio electrónico y logística, Amazon Web Services (AWS), y una plataforma publicitaria de rápido crecimiento. La membresía Prime, una gran huella de cumplimiento, y un amplio ecosistema de nube refuerzan estos negocios, mientras que los resultados están impulsados por la demanda minorista, la eficiencia de entrega, la adopción de nube e IA de AWS, y la monetización publicitaria en las propiedades de Amazon.
Amazon está ahora utilizando esa escala para construir una posición más fuerte en infraestructura de IA. AWS se sitúa en el centro de esa transición, apoyado por una masiva expansión de centros de datos, chips de IA personalizados como Trainium, y su inversión en Anthropic. Por lo tanto, la empresa se sitúa entre un operador maduro de venta al por menor y nube y una plataforma emergente de infraestructura de IA, con el rendimiento futuro dependiendo de qué tan eficientemente el gasto de capital récord puede traducirse en mayor crecimiento de AWS, ingresos publicitarios más fuertes, y mejores retornos sobre el capital invertido.
Ganancias Q2 2026 de Amazon (AMZN): Lo Que Impulsó el Récord y el Debate de Gastos de Capital
- El crecimiento de ingresos fue amplio en todos los tres segmentos. Las ventas netas aumentaron 20% a $200.6 mil millones, con Norteamérica subiendo 16% a $116.2 mil millones y AWS y publicidad ambos acelerándose, la razón principal por la que los ingresos superaron el consenso.
- Una gran ganancia relacionada con Anthropic elevó las ganancias GAAP. El EPS diluido de $5.75 fue impulsado por una ganancia pre-impuestos no operativa de aproximadamente $53.4 mil millones vinculada a la participación de Amazon en Anthropic; el EPS ajustado de aproximadamente $1.97 aún superó la estimación de aproximadamente $1.82 en base comparable.
- La re-aceleración de AWS se convirtió en el catalizador de crecimiento clave. AWS creció 37% a una tasa de funcionamiento anualizada de $169 mil millones, su más rápido en 18 trimestres, con un negocio de IA pasando una tasa de funcionamiento de $25 mil millones, provocando conversaciones de que AWS eventualmente se convertirá en un negocio de ingresos de $1 billón.
- La orientación de gastos de capital subió bruscamente a aproximadamente $220 mil millones. La administración elevó el gasto de capital de año completo para financiar la capacidad de centros de datos de IA, una decisión que convirtió el flujo de caja libre en negativo y enmarcó el debate alcista-bajista.
- Los ingresos operativos se expandieron incluso mientras el gasto aumentó. Los ingresos operativos aumentaron 43% a $27.5 mil millones y el margen operativo se amplió a aproximadamente 13.7%, mostrando disciplina de rentabilidad a pesar de la fuerte inversión.
Perfil Financiero y de Consenso Q2 Fiscal 2026 de Amazon: Ingresos, AWS y Gastos de Capital
La impresión Q2 de Amazon mostró una empresa superando en ingresos y ganancias mientras se compromete a un ciclo de gastos de capital récord que presiona el flujo de caja a corto plazo. La tabla separa la ganancia única de Anthropic de los desarrollos operativos y estratégicos subyacentes.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
~$196.5 mil millones consenso |
$200.6 mil millones |
Superó. Superó el consenso por ~$4.4 mil millones y aumentó 20% año tras año, el primer trimestre de $200 mil millones de Amazon. |
|
EPS Ajustado Q2 2026 |
~$1.82 consenso |
$1.97 |
Superó. Adelante por ~6%, y la primera superación de EPS después de dos fallos consecutivos. |
|
EPS GAAP Q2 2026 |
n/a |
$5.75 |
Distorsionado. Más que triple los $1.68 del año anterior, pero inflado por una ganancia no monetaria de Anthropic de $53.4 mil millones y no recurrente. |
|
Ingresos AWS Q2 2026 |
~$40.5 mil millones esperados |
$42.2 mil millones |
Superó. Subió 37% año tras año, su crecimiento más rápido en 18 trimestres, alcanzando una tasa de funcionamiento de $169 mil millones. |
|
Ingresos Operativos AWS Q2 2026 |
n/a |
$16.6 mil millones |
Fuerte. Subió 64% año tras año con un margen del 39.4%, mostrando que AWS está creciendo de manera rentable. |
|
Publicidad Q2 2026 |
n/a |
$19.8 mil millones |
Fuerte. Subió 26% año tras año, liderado por Productos Patrocinados, un flujo no minorista de alto margen. |
|
Ingresos Operativos Q2 2026 |
n/a |
$27.5 mil millones |
Superó. Subió 43% año tras año mientras el margen se amplió del 11.4% al 13.7%, por lo que las ganancias superaron a las ventas. |
|
Orientación de Ingresos Q3 2026 |
~$204.1 mil millones consenso |
$197 a $202 mil millones |
Suave. Por debajo de Street, aunque el comunicado señaló aproximadamente 400 puntos básicos de arrastre de temporización de Prime Day. |
|
Orientación Gastos de Capital 2026 |
~$200 mil millones previo |
~$220 mil millones |
Elevado. Aumentado para IA y AWS, empujando el flujo de caja libre a una salida de ~$7.6 mil millones. |
Para contexto, Amazon alcanzó una capitalización de mercado de $3 billones por primera vez a principios de agosto 2026, mientras que el fundador Jeff Bezos presentó para vender aproximadamente 15 millones de acciones bajo un plan pre-programado 10b5-1 y Nueva Jersey presentó una demanda antimonopolio. Juntos, estos eventos moldearon el sentimiento alrededor del trimestre.
Perspectiva de Inversión 2026 de Amazon (AMZN): Caso Alcista de $405 vs. Caso Bajista de $260
La perspectiva de Amazon para el resto de 2026 depende de una pregunta central: si la construcción de infraestructura de IA de $220 mil millones es una inversión de alto retorno que combina márgenes de AWS y publicidad, o un arrastre de flujo de caja que pesa en la acción hasta que los retornos se vuelvan visibles.
El Caso Alcista: IA de AWS y Publicidad Empujan AMZN Hacia $405
El caso alcista se centra en la re-aceleración de AWS de Amazon y su movimiento más amplio hacia la infraestructura de IA. El crecimiento del 37% de AWS y una tasa de funcionamiento de IA de más de $25 mil millones le dan a la empresa un motor de ingresos duradero y de alto margen muy diferente del minorista de bajo margen, mientras que el crecimiento del 26% de la publicidad reduce la dependencia del negocio principal de tiendas. Si Amazon puede usar su construcción de centros de datos como base para la demanda continua de alojamiento de IA, el negocio podría comenzar a parecerse más a una plataforma dominante de infraestructura de IA con venta al por menor adjunta.
Un movimiento hacia $405 requeriría que Amazon mantenga el crecimiento elevado de AWS, convierta los gastos de capital en ingresos operativos de nube crecientes, y sostenga el momentum publicitario. La confirmación más fuerte sería evidencia de que los márgenes de AWS se mantienen o se expanden incluso cuando la mezcla de IA aumenta, mostrando que el ciclo de gastos de capital está ganando su lugar.
El Caso Base: Progreso Estable de Nube y Minorista Mantiene AMZN Entre $300 y $340
El caso base asume que AWS y la publicidad siguen siendo los principales motores de crecimiento mientras Amazon absorbe el ciclo de gastos de capital sin un gran susto de flujo de caja. AWS avanza hacia una narrativa de tasa de funcionamiento de $1 billón con el tiempo, la eficiencia minorista mejora, y los márgenes se mantienen, pero el flujo de caja libre se mantiene presionado a corto plazo. Bajo esta configuración, los inversores continúan valorando AMZN como un compuesto de crecimiento de nube y anuncios con una fase de inversión pesada.
Bajo este escenario, AMZN podría operar principalmente entre $300 y $340 mientras los inversores esperan evidencia más clara de que los gastos de capital se traducen en flujo de caja. Los puntos de confirmación clave incluirían las tendencias de margen de AWS, el crecimiento publicitario, los ingresos operativos minoristas, y la trayectoria del flujo de caja libre cuando el gasto alcance su pico. Un consenso cerca de $327 define el medio del rango.
El Caso Bajista: Presión de Gastos de Capital y Flujo de Caja Tira AMZN Hacia $260
El caso bajista asume que la construcción de IA consume efectivo más rápido de lo que se materializan los retornos de AWS mientras el crecimiento minorista se normaliza. El flujo de caja libre negativo, una factura de gastos de capital de $220 mil millones, y un crecimiento más lento de las tiendas podrían presionar la acción antes de que los ingresos de IA escalen lo suficiente para compensar el gasto. La tesis de IA a largo plazo aún podría mantenerse intacta, pero el mercado puede no estar dispuesto a pagar una prima hasta que el flujo de caja libre se recupere y el riesgo antimonopolio se aclare.
Un movimiento hacia $260 se volvería más probable si el crecimiento de AWS se estanca, los gastos de capital aumentan aún más, los márgenes minoristas se comprimen, o la presión regulatoria se intensifica. En ese escenario, la oportunidad de IA a largo plazo podría permanecer intacta, pero las preocupaciones de flujo de caja y valuación a corto plazo dominarían la acción. El objetivo analista bajo se sitúa cerca de $230.
Pronósticos de Precios de Acciones de Amazon (AMZN) para 2026 por Analistas de Wall Street
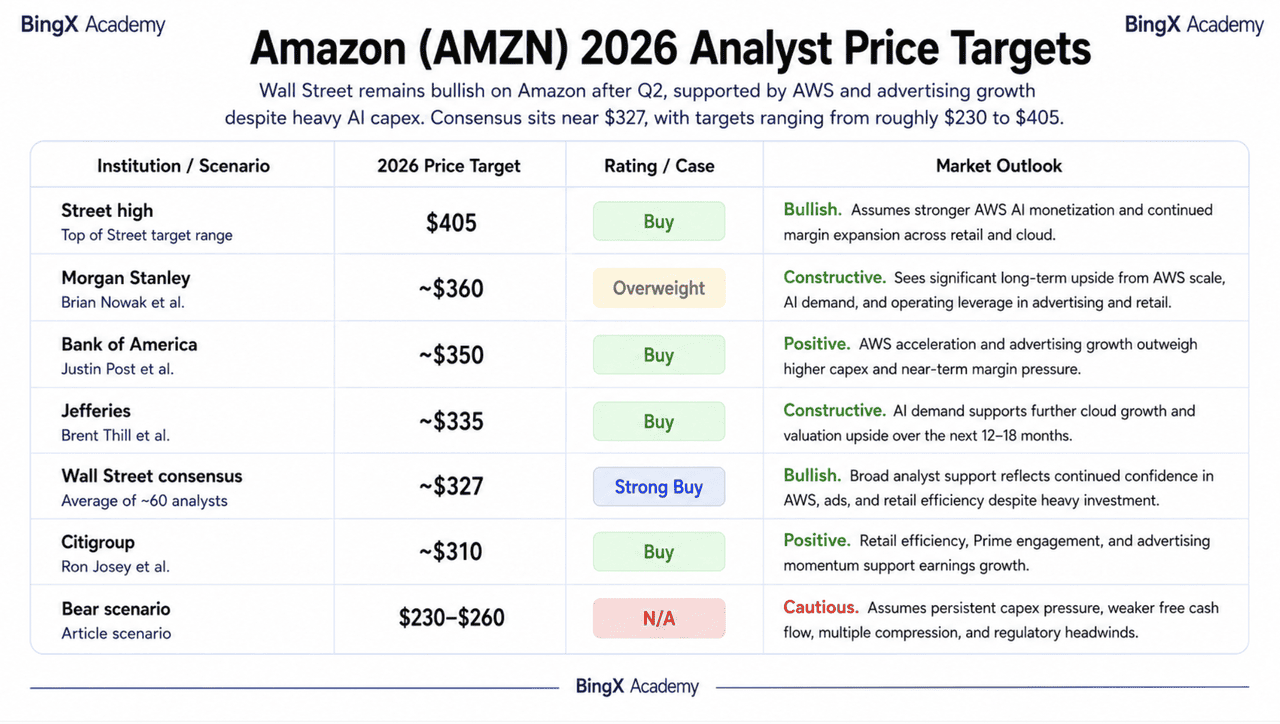
Wall Street se mantiene ampliamente alcista en Amazon después del Q2, con la re-aceleración de AWS y el crecimiento publicitario apoyando el caso alcista a pesar de los fuertes gastos de capital de IA y el flujo de caja libre más débil. Los objetivos de analistas abarcan aproximadamente $230 a $405, con consenso cerca de $327 en aproximadamente 60 analistas. El escenario del extremo inferior refleja riesgos de gastos de capital, valuación y regulatorios en lugar de un colapso en la tesis de crecimiento central.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
Máximo de Street |
$405 |
Comprar |
Alcista. Asume monetización más fuerte de IA de AWS y expansión continua de márgenes. |
|
Morgan Stanley |
~$360 |
Sobrepeso |
Constructivo. Ve alza significativa a largo plazo de la escala de AWS y la demanda de IA. |
|
Bank of America |
~$350 |
Comprar |
Positivo. La aceleración de AWS y el crecimiento publicitario superan los mayores gastos de capital. |
|
Jefferies |
~$335 |
Comprar |
Constructivo. La demanda de IA apoya mayor crecimiento de nube y alza de valuación. |
|
Consenso de Wall Street |
~$327 |
Fuerte Compra |
Alcista. El amplio apoyo de analistas refleja confianza continua en AWS, anuncios y eficiencia minorista. |
|
Citigroup |
~$310 |
Comprar |
Positivo. La eficiencia minorista y el momentum publicitario apoyan el crecimiento de ganancias. |
|
Escenario bajista |
$230–$260 |
- |
Cauteloso. Asume presión persistente de gastos de capital, flujo de caja libre más débil, y riesgo regulatorio |
Cómo Operar Acciones de Amazon (AMZN) en BingX
Navega la volatilidad de las ganancias de Amazon y el ciclo de gastos de capital de IA utilizando BingX TradFi y las herramientas de BingX AI. Al aprovechar los análisis predictivos impulsados por IA, puedes anticipar mejor los cambios de sentimiento del mercado y la acción del precio alrededor del crecimiento de AWS, actualizaciones de gastos de capital, y resultados publicitarios.
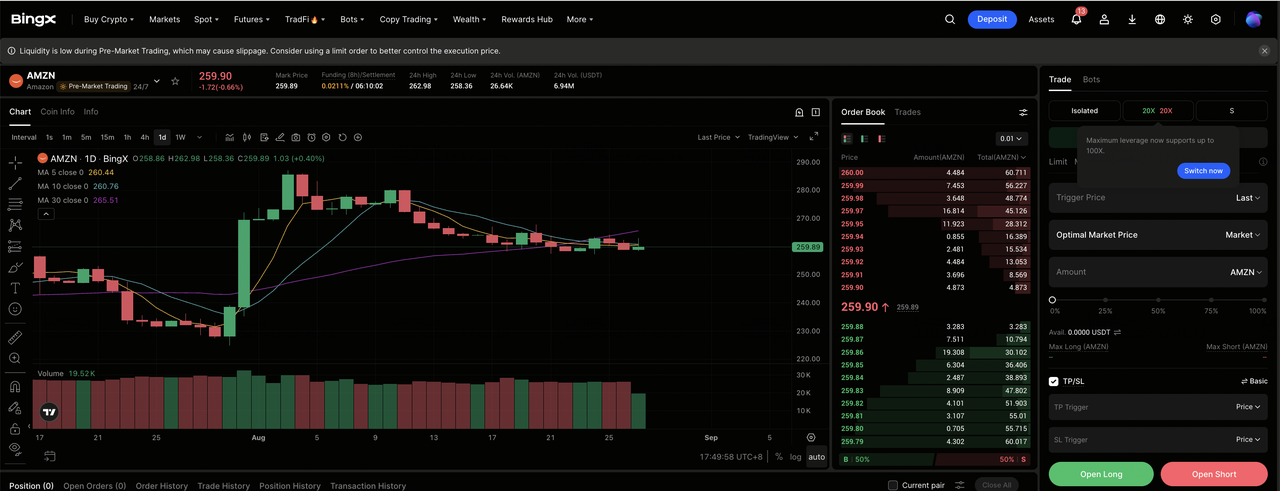
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi. Completa el KYC si es requerido en tu región y habilita la autenticación de dos factores antes de financiar una cuenta.
Paso 2: Selecciona Amazon (AMZN). Deposita USDT, luego busca y selecciona el contrato de futuros perpetuos AMZN-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si esperas que el crecimiento de AWS se mantenga elevado, los gastos de capital de IA se conviertan en margen de nube, y la publicidad siga acelerándose. Selecciona Abrir Short si esperas que los gastos de capital presionen el flujo de caja libre, el crecimiento minorista se desacelere, o el riesgo regulatorio se intensifique.
Paso 4: Selecciona el apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. Porque AMZN puede moverse bruscamente en el crecimiento de AWS y titulares de gastos de capital, el apalancamiento conservador y el tamaño de posición claro son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar. AMZN puede reaccionar rápidamente a ganancias trimestrales, tasas de crecimiento de AWS, revisiones de gastos de capital, y desarrollos antimonopolio.
Los 5 Principales Riesgos a Observar para los Inversores de AMZN en 2026
El crecimiento de AWS y publicidad de Amazon apoyan el caso alcista, pero el gasto récord en IA eleva la barra para la ejecución y retornos futuros.
- Los gastos de capital de IA han subido a aproximadamente $220 mil millones. Amazon está invirtiendo agresivamente en centros de datos, chips e infraestructura de IA, aumentando la presión sobre AWS para generar suficiente crecimiento y retornos para justificar el gasto.
- El flujo de caja libre se ha vuelto negativo. El flujo de caja libre de aproximadamente $7.6 mil millones negativos marca una reversión fuerte y pone más enfoque en qué tan rápido la inversión pesada en infraestructura puede traducirse en generación de efectivo.
- AWS necesita sostener un crecimiento fuerte. El crecimiento cerca del 37% es una parte importante del caso de inversión actual, pero mantener ese ritmo dependerá de la demanda continua de IA empresarial y la expansión exitosa de capacidad.
- Las ganancias de inversión pueden distorsionar las ganancias principales. Las grandes ganancias vinculadas a inversiones como Anthropic pueden elevar el EPS GAAP, haciendo que el rendimiento operativo subyacente sea más difícil de comparar de un trimestre al siguiente.
- La presión regulatoria sigue siendo un lastre. Las acciones antimonopolio en EE.UU. y otros mercados podrían aumentar los costos legales, limitar las prácticas comerciales, o pesar en la valuación incluso si el crecimiento operativo se mantiene fuerte.
Pensamientos Finales: ¿Deberías Invertir en Amazon en 2026?
Amazon entra al resto de 2026 como un gigante de venta al por menor y nube reinventándose como líder de infraestructura de IA. Un trimestre de $200.6 mil millones, 37% de crecimiento de AWS, 26% de crecimiento publicitario, y una capitalización de mercado de $3 billones por primera vez no están en disputa. Lo que está en disputa es la factura de gastos de capital de $220 mil millones y el flujo de caja libre negativo, que le dan a la empresa un camino más claro solo si aparecen los retornos de AWS. Con una inclinación de analistas de "Fuerte Compra", la pregunta clave es si Amazon puede ejecutar la construcción de IA sin un arrastre prolongado de flujo de caja.
El caso alcista es que la monetización de IA de AWS y la publicidad expanden márgenes lo suficientemente rápido para justificar el gasto récord. El caso bajista es que los gastos de capital superan los retornos mientras la venta al por menor se normaliza y el riesgo regulatorio se construye. Los principales puntos de confirmación a observar son el crecimiento y márgenes de AWS, tendencias publicitarias, la trayectoria de gastos de capital, y evidencia de que el flujo de caja libre se está recuperando.
Recordatorio de Riesgo: Invertir en AMZN conlleva un alto riesgo de pérdida de capital. Amazon sigue expuesta a la intensidad de gastos de capital de IA, fluctuaciones de flujo de caja libre, competencia de AWS, escrutinio antimonopolio, y una valuación que amplifica cualquier decepción. Los inversores deben realizar investigación independiente y evaluar su propia tolerancia al riesgo antes de operar.
Lectura Relacionada
- ¿Qué es Anthropic Pre-IPO y Cómo Operarlo en BingX?
- Principales Acciones de Centros de Datos de IA para Comprar en 2026: Nube, Servidores e Infraestructura de Cómputo de IA
- Principales Acciones de Infraestructura de Nube de IA para Comprar en 2026 en Medio del Gasto de Capital de Hiperescaladores y el Boom de Neocloud
- Principales Acciones de Cómputo de IA y GPU para Comprar en 2026: El Cambio hacia la Inferencia y el Silicio Personalizado
- Las 10 Principales Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Las 10 Principales Acciones de Hardware de IA para Observar en 2026: La Arquitectura que Impulsa la Inteligencia de Próxima Generación
