


Aehr Test Systems (AEHR) fabrica equipos de prueba y burn-in que examinan los chips antes de su costoso empaquetado o despliegue. Sus plataformas FOX a nivel de oblea y Sonoma a nivel de paquete son compatibles con semiconductores de potencia, mientras que los procesadores de IA y la fotónica de silicio están ampliando las oportunidades. Un pequeño número de rampas de producción sigue impulsando una gran parte de las ventas potenciales, por lo que la calificación, instalación y aceptación del cliente determinan cuándo los pedidos se convierten en ganancias.
El último trimestre mostró una recuperación en las entregas y pedidos sin una conversión total de efectivo. Los ingresos del cuarto trimestre fiscal 2026 de Aehr Test Systems aumentaron un 33,7% hasta 18,835 millones de dólares, las reservas alcanzaron 60,7 millones de dólares y el beneficio neto GAAP se tornó positivo en 1,4 millones de dólares. Sin embargo, las ventas anuales cayeron a 50,0 millones de dólares y el flujo de caja operativo se mantuvo negativo. Las entregas aceptadas y los cobros deben mejorar para respaldar la guía de ingresos del fiscal 2027, significativamente mayor.
La previsión del precio de la acción AEHR para 2026 se centra ahora en dos visiones contrapuestas:
- El caso de conversión de producción de IA: Las entregas de FOX y Sonoma respaldan la guía del fiscal 2027 de entre 130 y 150 millones de dólares y la rentabilidad sostenida.
- El caso del calendario de clientes y la conversión de efectivo: Las rampas concentradas se retrasan mientras persiste el consumo de efectivo operativo, dejando la valoración por delante de los resultados.
Esta guía analiza la previsión de la acción AEHR, los escenarios de precios para 2026, los riesgos y las perspectivas de los analistas, basándose en la publicación del cuarto trimestre fiscal de Aehr del 14 de julio y los datos de mercado hasta el 19 de octubre, además de cómo operar con futuros de acciones AEHR en BingX TradFi con garantía en USDT.
Las 5 cosas más importantes que los inversores de Aehr Test Systems deben saber en octubre de 2026
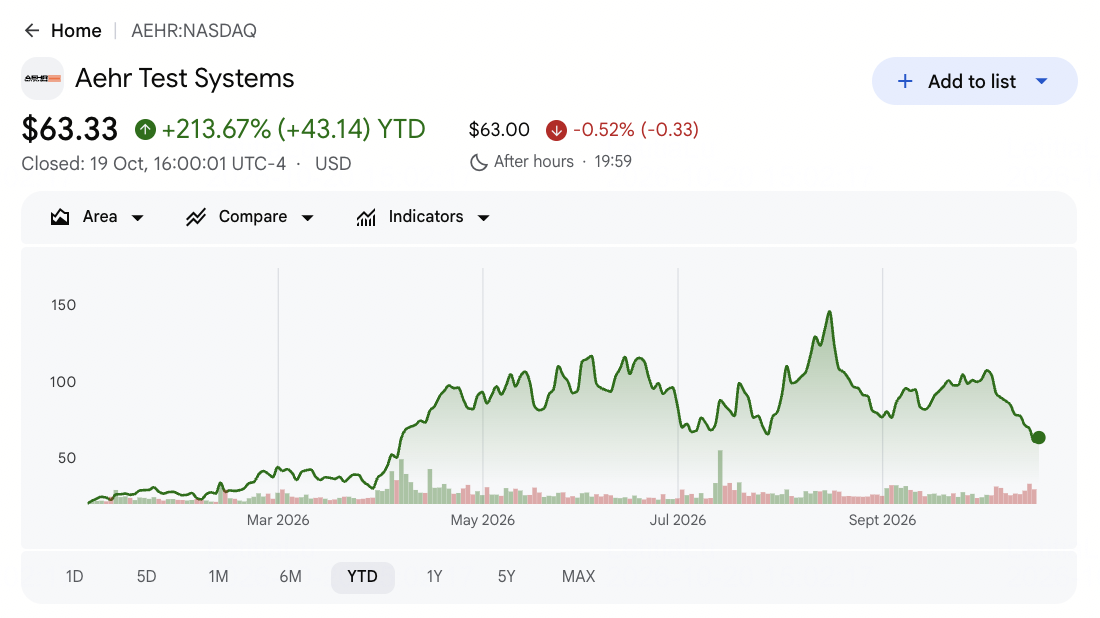
- AEHR cerró a 63,33 dólares tras subir un 213,67% en lo que va de año: El cierre del NASDAQ del 19 de octubre es un precio de referencia, no una cotización en tiempo real. Las acciones se mantuvieron muy por debajo de su máximo del 14 de agosto de 147,40 dólares, lo que muestra con qué rapidez puede revertirse el entusiasmo por los equipos de prueba de IA cuando los inversores cuestionan el calendario de conversión de ingresos.
- Los ingresos del cuarto trimestre fiscal subieron un 33,7% hasta 18,835 millones de dólares: El resultado se comparó con los 14,089 millones de dólares del año anterior, mientras que el BPA diluido ajustado mejoró de una pérdida de 0,01 dólares a un beneficio de 0,11 dólares. La recuperación trimestral demuestra que la actividad de producción puede impulsar las ganancias, aunque el año fiscal completo siguió contrayéndose.
- Las reservas récord de 60,7 millones de dólares eclipsan las ventas del cuarto trimestre: La cartera de pedidos se situó en 80,6 millones de dólares el 29 de mayo y la cartera efectiva alcanzó los 100,6 millones de dólares incluyendo pedidos posteriores. La escala otorga visibilidad a la dirección, pero el envío, la instalación y la aceptación del cliente deben producirse antes de que esos pedidos puedan convertirse en ventas reconocidas y efectivo.
- La guía del FY2027 de entre 130 y 150 millones de dólares establece un listón muy alto: Frente a los ingresos del fiscal 2026 de 50,0 millones de dólares, el rango implica un crecimiento de aproximadamente el 160% al 200%. La dirección también apunta a un beneficio neto no GAAP equivalente al 18% al 22% de los ingresos, lo que requiere que el volumen llegue al estado de resultados de manera eficiente.
- Dos pedidos de seguimiento de IA agudizan la prueba de entrega: Un pedido de FOX-XP del 12 de agosto totalizó 22 millones de dólares para un procesador de IA líder, mientras que los seguimientos de Sonoma del 7 de octubre ascendieron a aproximadamente 6 millones de dólares para un segundo programa de procesadores. Ambos anuncios planificaron entregas de equipos durante los próximos seis meses. El último programa prevé la producción para el año natural 2027, por lo que su calendario no puede tratarse como ingresos inmediatos de 2026.
¿Qué es Aehr Test Systems (AEHR)?
Aehr vende sistemas de prueba y burn-in de semiconductores a fabricantes y socios de prueba que detectan fallos tempranos antes de que los chips entren en paquetes costosos o sistemas finales. FOX-XP procesa múltiples obleas o die con contactores WaferPak y DiePak; FOX-CP sirve para aplicaciones de oblea única. Sonoma y Tahoe prueban dispositivos empaquetados, incluidos procesadores de alta potencia. Los sistemas, accesorios y servicios relacionados conectan los ingresos con la calificación del cliente, la capacidad de producción y las necesidades de selección en centros de datos, automóviles, energía industrial y fotónica.
Aehr está expandiendo su negocio de pruebas de semiconductores de IA a través de importantes pedidos de clientes y nuevos programas de producción. Su cliente principal de procesadores de IA realizó un pedido de seguimiento de FOX-XP de 22 millones de dólares en agosto de 2026, mientras que un cliente de IA a hiperescala encargó 41 millones de dólares en sistemas Sonoma en abril, seguido de aproximadamente 6 millones de dólares en octubre para su procesador de próxima generación. La empresa también se está expandiendo hacia la fotónica de silicio, con sistemas FOX-XP que admiten interconexiones ópticas para centros de datos de IA. Estos pedidos refuerzan el pipeline de producción de Aehr, con el crecimiento de ingresos futuro dependiendo de la entrega puntual de equipos, la aceptación del cliente y la demanda sostenida.
Resumen de resultados del cuarto trimestre fiscal 2026 de Aehr Test Systems (AEHR): Reservas récord impulsan una sólida perspectiva de crecimiento para el FY2027
Aehr Test Systems reportó ingresos del cuarto trimestre del FY2026 de 18,835 millones de dólares, un 33,7% más interanual, mientras que el BPA diluido no GAAP mejoró a 0,11 dólares desde una pérdida de 0,01 dólares. Las reservas récord de 60,7 millones de dólares elevaron la cartera de pedidos al cierre del trimestre a 80,6 millones de dólares, alcanzando los 100,6 millones de dólares tras pedidos posteriores. La dirección proyectó ingresos para el FY2027 de entre 130 y 150 millones de dólares, lo que implica un crecimiento del 160% al 200% respecto al FY2026. La sólida demanda de pruebas de semiconductores de IA respalda las perspectivas, con las entregas de equipos, la aceptación del cliente y la conversión de efectivo ahora en el centro de la consecución de esos objetivos.
|
Métrica financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos del cuarto trimestre FY2026 |
14,089M$ un año antes |
18,835M$ |
Creció. Subió un 33,7% interanual. |
|
BPA diluido no GAAP del cuarto trimestre |
-0,01$ un año antes |
0,11$ |
Mejoró. Subió 0,12$ por acción. |
|
BPA diluido GAAP del cuarto trimestre |
-0,10$ un año antes |
0,04$ |
Mejoró. Pasó a beneficio. |
|
Pérdida operativa GAAP del cuarto trimestre |
Pérdida de 3,204M$ un año antes |
Pérdida de 1,206M$ |
Se redujo. La pérdida disminuyó 1,998M$. |
|
Reservas del cuarto trimestre |
— |
60,7M$ |
Récord. Los pedidos triplicaron las ventas del cuarto trimestre. |
|
Cartera de pedidos al 29 de mayo |
— |
80,6M$ |
Creció. La cartera efectiva alcanzó después los 100,6M$. |
|
Flujo de caja operativo del FY2026 |
— |
-3,3M$ |
Negativo. La conversión de efectivo quedó rezagada respecto a las reservas. |
|
Perspectiva de ingresos del FY2027 |
FY2026 real: 50,0M$ |
130M–150M$ |
Mayor. Implica un crecimiento de aproximadamente el 160%–200%. |
- Los ingresos del cuarto trimestre subieron un 33,7% hasta 18,835 millones de dólares: Las ventas avanzaron desde los 10,313 millones de dólares del trimestre anterior, lo que indica entregas más rápidas. El incremento valida la rampa de producción de IA, pero los ingresos del año completo de 50,0 millones de dólares, por debajo de los 59,0 millones, muestran que un trimestre sólido aún no ha restaurado la escala anual.
- El BPA diluido GAAP se recuperó a 0,04 dólares: Aehr perdió 0,10 dólares por acción un año antes, mientras que el BPA no GAAP pasó de una pérdida de 0,01 dólares a un beneficio de 0,11 dólares. Sin embargo, la pérdida operativa GAAP fue de 1,206 millones de dólares y un beneficio fiscal de 1,846 millones de dólares respaldó el beneficio neto. Las ganancias operativas recurrentes siguen siendo la prueba definitiva.
- Las reservas récord de 60,7 millones de dólares construyeron una cartera efectiva de 100,6 millones de dólares: La cartera al 29 de mayo era de 80,6 millones de dólares; la cifra mayor incluye pedidos posteriores. Esa visibilidad respalda la guía del fiscal 2027, pero los ingresos por equipos dependen de los sistemas entregados y aceptados, por lo que los pedidos pueden adelantarse a las ganancias en varios trimestres.
- La guía de ingresos del FY2027 implica un crecimiento del 160% al 200%: El rango de 130 a 150 millones de dólares se compara con los 50,0 millones del fiscal 2026. El objetivo de beneficio neto no GAAP del 18% al 22% de la dirección exige apalancamiento operativo. Los sistemas FOX y Sonoma enviados, en lugar de más evaluaciones piloto, deben cerrar esta brecha.
- El consumo de efectivo operativo del fiscal 2026 fue de 3,3 millones de dólares: El efectivo y el efectivo restringido alcanzaron los 116,5 millones de dólares al 29 de mayo, frente a los 37,1 millones del 27 de febrero, respaldando la rampa. El saldo por sí solo no prueba la conversión de efectivo de los clientes; los cobros y el capital circulante deben mejorar a medida que la cartera de pedidos se convierte en ventas.
Perspectiva de inversión 2026 de Aehr Test Systems (AEHR): Caso alcista de 110$ frente a caso bajista de 35$
Las perspectivas de Aehr para 2026 dependen de la rapidez con que sus reservas récord y los programas de clientes de IA en expansión se conviertan en ingresos y flujo de caja operativo positivo. La cartera efectiva de 100,6 millones de dólares respalda las ambiciosas perspectivas de crecimiento del FY2027 de la dirección, mientras que el calendario de aceptación del cliente, las entregas de equipos y la escala de fabricación siguen siendo las variables clave que dan forma a la valoración de la acción.
El caso alcista: La fuerte demanda de burn-in de IA empuja a AEHR hacia los 110$
El caso alcista asume que el cliente principal de procesadores de IA de Aehr acepta su pedido de seguimiento de FOX-XP de 22 millones de dólares en un plazo de seis meses, mientras que los envíos de Sonoma se expanden a través de los programas de hiperescaladores. Un mayor volumen de producción podría distribuir los costes fijos entre más ingresos, convirtiendo la pérdida operativa GAAP de 1,206 millones de dólares del cuarto trimestre en una rentabilidad sostenida y respaldando la guía de ingresos del FY2027 de entre 130 y 150 millones de dólares.
Un movimiento hacia los 110$ requeriría que el informe fiscal del primer trimestre del 2 de noviembre confirme los envíos aceptados, reafirme la guía del FY2027 y muestre cobros más sólidos de los clientes. La mejora del flujo de caja operativo y los pedidos de producción adicionales respaldarían aún más una valoración más elevada.
El caso base: La conversión constante de la cartera mantiene a AEHR entre 55$ y 80$
El caso base asume que Aehr convierte gradualmente su cartera de pedidos de 80,6 millones de dólares al cierre del trimestre, con pedidos posteriores que elevan la cartera efectiva a 100,6 millones de dólares. La producción de FOX-XP se expande en los clientes existentes, mientras que otro proveedor importante permanece en evaluación y el segundo programa de procesadores de Sonoma se acelera en el año natural 2027. Los ingresos crecen desde la base de 50,0 millones del FY2026, aunque el calendario de envíos puede generar una rentabilidad irregular.
AEHR podría cotizar entre 55$ y 80$ si el informe de noviembre mantiene la guía del FY2027 y confirma entregas constantes. Cobros más rápidos o un segundo premio de producción FOX-XP podrían respaldar el extremo superior, mientras que los retrasos en los envíos o las continuas salidas de efectivo presionarían el rango.
El caso bajista: Los retrasos en las entregas de equipos de IA llevan a AEHR hacia los 35$
El caso bajista asume que los principales pedidos de FOX-XP o Sonoma enfrentan retrasos en la instalación o una aceptación más lenta por parte del cliente, lo que pospone el reconocimiento de ingresos. Las reservas del cuarto trimestre de 60,7 millones de dólares superaron las ventas de 18,835 millones en más del triple, por lo que los retrasos en las rampas de producción podrían debilitar el apalancamiento operativo y prolongar el consumo de efectivo a pesar de una sólida cartera de pedidos.
Un movimiento hacia los 35$ sería más probable si el informe fiscal del primer trimestre de noviembre reduce la perspectiva del FY2027 de entre 130 y 150 millones de dólares o si los envíos de IA planificados para seis meses se retrasan. Las pérdidas operativas continuadas y una conversión de efectivo más débil podrían presionar aún más la valoración.
Previsiones del precio de la acción AEHR para 2026 según analistas de Wall Street
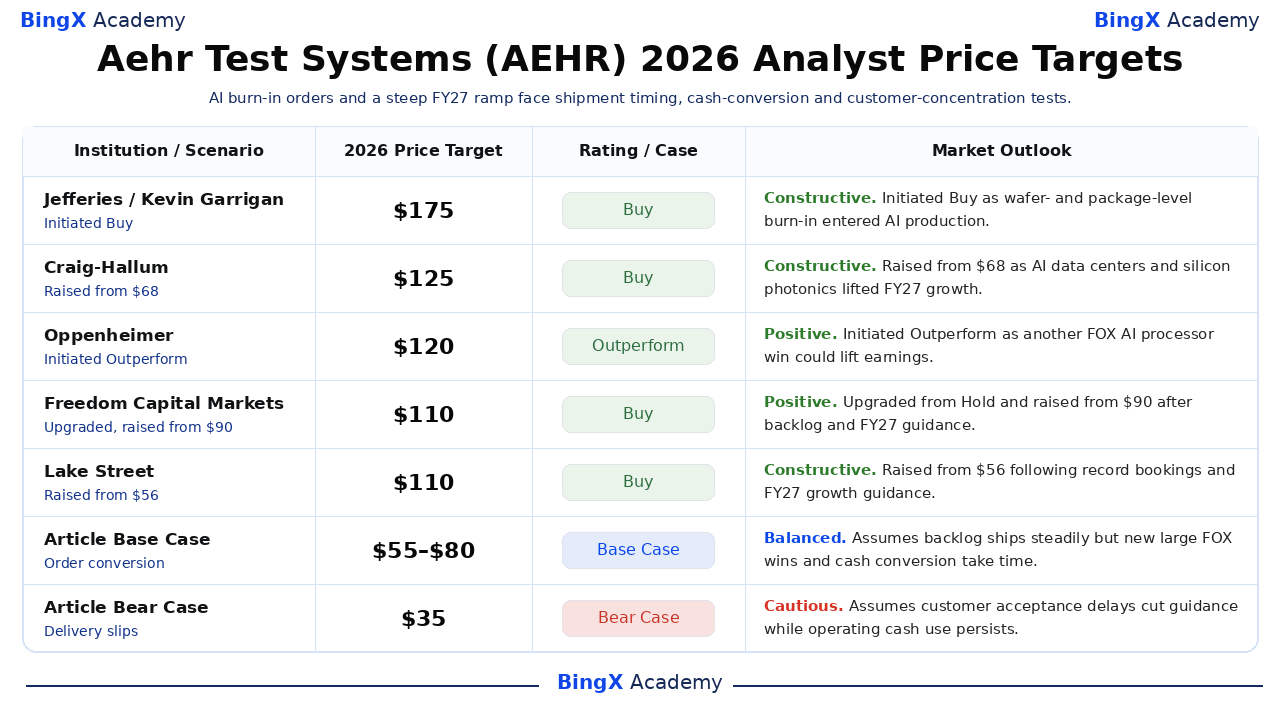
Cinco acciones de analistas con fecha van desde los 110$ hasta los 175$, todas por encima del cierre de AEHR del 19 de octubre de 63,33 dólares. Estos son objetivos institucionales con horizontes distintos, no resultados garantizados para finales de 2026. Jefferies destacó la producción de IA calificada, mientras que Oppenheimer consideró un segundo cliente FOX. Las filas de caso base y caso bajista del artículo son escenarios editoriales independientes.
|
Institución / Escenario |
Precio objetivo 2026 |
Calificación / Caso |
Perspectiva de mercado |
|
Jefferies |
175$ |
Comprar |
Constructivo. 14 de agosto: inició cobertura porque Aehr ofrece burn-in a nivel de oblea y paquete calificado para la producción de IA. |
|
Craig-Hallum |
125$ |
Comprar |
Constructivo. 15 de julio: elevado desde 68$ ya que se espera el crecimiento del FY2027 de los centros de datos de IA y la fotónica de silicio. |
|
Oppenheimer |
120$ |
Superar al mercado |
Positivo. 10 de septiembre: inició cobertura; otro cliente FOX de alto volumen de procesadores de IA podría elevar el techo de ganancias. |
|
Freedom Capital Markets |
110$ |
Comprar |
Positivo. 16 de julio: mejorado desde Mantener y elevado desde 90$ tras la mejora de la visibilidad por la cartera de pedidos y la guía del FY2027. |
|
Lake Street |
110$ |
Comprar |
Constructivo. 15 de julio: elevado desde 56$ tras las reservas récord y la guía de crecimiento del FY2027. |
|
Caso base del artículo |
55–80$ |
Caso base |
Equilibrado. Asume que la cartera se envía de forma constante, pero las nuevas grandes victorias FOX y la conversión de efectivo llevan tiempo. |
|
Caso bajista del artículo |
35$ |
Caso bajista |
Cauteloso. Asume que los retrasos en la aceptación del cliente recortan la guía mientras persiste el consumo de efectivo operativo. |
Cómo operar con acciones de Aehr Test Systems (AEHR) en BingX
Opera con las perspectivas de burn-in de IA de Aehr utilizando BingX TradFi y las herramientas de BingX AI. AEHR puede reaccionar bruscamente a los resultados del 2 de noviembre y a los grandes pedidos, así que define el catalizador y los límites de riesgo antes de abrir una posición.
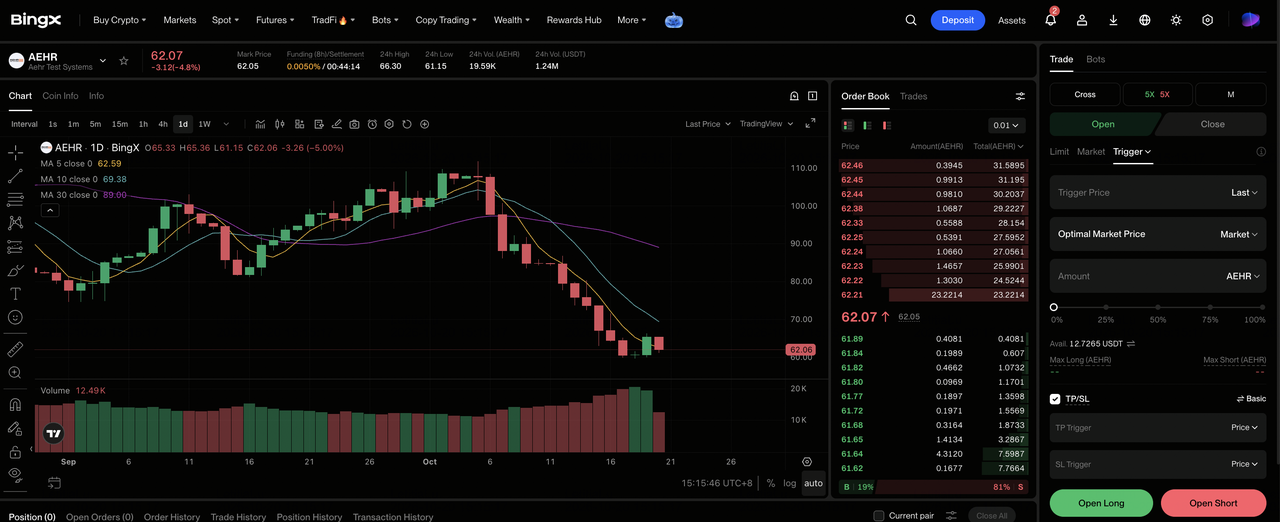
Paso 1: Accede a BingX TradFi. Regístrate y navega hasta la sección especializada de TradFi en el panel de control del exchange de BingX.
Paso 2: Selecciona Aehr Test Systems (AEHR). Busca y selecciona el contrato de futuros perpetuos AEHR-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir largo si esperas que las entregas de FOX-XP y Sonoma respalden la guía. Selecciona Abrir corto si la aceptación del cliente se retrasa o el plan de ingresos del FY2027 se reduce.
Paso 4: Selecciona el apalancamiento y el modo de margen. Elige Margen aislado o cruzado según tu tolerancia al riesgo. La ganancia del 213,67% de AEHR en lo que va de año y su retroceso desde el máximo de agosto hacen que el apalancamiento conservador y el dimensionamiento claro de las posiciones sean importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes de entrar en la operación o inmediatamente después. AEHR puede reaccionar rápidamente a las guías de resultados, las entregas de FOX, los pedidos de fotónica de silicio y las actualizaciones de calificación de los principales clientes de IA.
Los 5 principales riesgos a vigilar para los inversores de Aehr Test Systems en 2026
Algunos programas de equipos pueden dominar los resultados trimestrales de Aehr, cambiando las ganancias futuras y el valor que los inversores asignan a esas ganancias.
- Una guía de entre 130 y 150 millones de dólares depende de la entrega: El rango requiere un crecimiento de aproximadamente el 160% al 200% respecto a las ventas del fiscal 2026. Los retrasos en la calificación o aceptación pueden desplazar los ingresos de grandes sistemas a trimestres posteriores, debilitando las estimaciones de ganancias y la valoración de AEHR.
- La concentración en el cliente principal magnifica los cambios de calendario: El pedido de seguimiento de FOX-XP de 22 millones de dólares provino de un solo cliente de procesadores de IA, mientras que Sonoma depende de un hiperescalador. Si cualquiera de ellos reduce sus planes de capacidad, se envían menos sistemas y los costes fijos se reparten entre menos ingresos, presionando el beneficio por acción.
- La conversión negativa de efectivo puede sobrevivir al crecimiento de las reservas: Las operaciones del fiscal 2026 consumieron 3,3 millones de dólares a pesar de los sólidos pedidos del cuarto trimestre. Más inventario o cuentas por cobrar durante la rampa podrían mantener el flujo de caja negativo a medida que suben las ventas, limitando el respaldo de valoración del saldo de efectivo de 116,5 millones de dólares.
- Un segundo cliente FOX sigue en evaluación: La dirección describió actividad piloto con otro proveedor de procesadores de IA de primer nivel, no producción de alto volumen reservada. El fracaso en la calificación dejaría el crecimiento más dependiente del cliente existente y reduciría el techo de ganancias asumido por los inversores alcistas.
- Una subida del 213,67% en lo que va de año deja una valoración volátil: El cierre del 19 de octubre de 63,33 dólares se mantiene por debajo del máximo de agosto de 147,40 dólares. Las expectativas pueden restablecerse rápidamente; una calificación de guía o una reducción del gasto de capital en semiconductores podría comprimir el precio asignado a las ventas futuras.
Reflexiones finales: ¿Debería invertir en Aehr Test Systems en 2026?
Las reservas récord de 60,7 millones de dólares y la cartera efectiva de 100,6 millones sustancian el plan de crecimiento del fiscal 2027 de Aehr. Los seguimientos de FOX-XP de 22 millones y Sonoma de aproximadamente 6 millones muestran el avance de los programas de producción. Sin embargo, el último año entregó solo 50,0 millones de dólares en ventas y consumió 3,3 millones de efectivo operativo; el beneficio neto GAAP del cuarto trimestre incluyó un beneficio fiscal a pesar de una pérdida operativa. La entrega aceptada y el cobro en efectivo son el puente decisivo.
El caso alcista de 110$ necesita envíos aceptados, ganancias operativas y una guía reafirmada de ingresos del fiscal 2027 de entre 130 y 150 millones de dólares. Los retrasos y un restablecimiento de la guía respaldan el caso bajista de 35$; el rango base de 55$ a 80$ permite una conversión más constante. Los inversores conservadores pueden esperar el lanzamiento del primer trimestre fiscal del 2 de noviembre para ver los ingresos, el movimiento de efectivo, el calendario de envíos y la segunda evaluación FOX antes de tratar la cartera de pedidos como poder de ganancias recurrente.
Aviso de riesgo: La negociación e inversión en AEHR implica un alto riesgo de pérdida de capital. Los programas de clientes concentrados, los ciclos de equipos de semiconductores y el apalancamiento, la financiación y la liquidación de los futuros perpetuos AEHR-USDT pueden amplificar las pérdidas. Realiza una investigación independiente antes de asignar capital.
Lecturas relacionadas
- Predicción del precio de TSMC (TSM) 2026: ¿Puede la demanda récord de IA llevar las acciones de TSM a 527$?
- Predicción del precio de Coherent (COHR) 2026: ¿Puede la demanda de óptica de IA impulsar a COHR hacia los 500$?
- Predicción del precio de KLA (KLAC) 2026: ¿Puede la demanda de control de procesos de IA impulsar a KLAC hacia los 325$?
- Previsión de acciones de Lam Research (LRCX) 2026: ¿Puede la demanda de IA y memoria impulsar a LRCX hacia los 390$?
- Predicción del precio de ASML Holding (ASML) 2026: ¿Puede la demanda de EUV impulsar a ASML hacia los 2.500$?
