


Adobe es líder en software de suscripción que atiende a creadores, usuarios de documentos y equipos de marketing empresarial a través de Creative Cloud, Document Cloud y Experience Cloud. Los productos creativos siguen siendo el mayor motor de ingresos, mientras que Acrobat, Firefly y los flujos de trabajo empresariales están ganando importancia en la adquisición de usuarios y el crecimiento a largo plazo. Esa amplitud le da a Adobe varias rutas para monetizar la IA, aunque también deja a las acciones sensibles a nuevas plataformas de diseño, adiciones más lentas de ARR y la ejecución del liderazgo.
El último trimestre mostró que la demanda sigue siendo duradera incluso cuando el mercado cuestiona la tasa de crecimiento. Los ingresos del Q3 FY2026 de Adobe alcanzaron $6.76 mil millones, un aumento del 13% interanual, y el EPS no-GAAP aumentó un 15% a $6.13. El ARR centrado en IA creció más del 150%, aunque la orientación de ingresos del Q4 de $6.825 mil millones en el punto medio se situó justo por debajo del consenso de $6.84 mil millones y mantuvo el debate centrado en la conversión de usuarios gratuitos a ingresos recurrentes pagados.
La predicción de acciones de ADBE para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de monetización de IA y crecimiento recurrente: Firefly, Acrobat AI Assistant y GenStudio podrían convertir más de 1 mil millones de usuarios mensuales en flujos de trabajo pagados, reacelerando el ARR y respaldando un múltiplo más alto.
- El caso de competencia y ejecución: Las herramientas de IA gratuitas y de menor precio podrían ralentizar las adiciones pagadas, mientras que la rotación ejecutiva retrasa la estrategia necesaria para restaurar la confianza del inversor.
Esta guía desglosa la predicción de acciones de ADBE, los escenarios de precio de 2026, los riesgos clave y las perspectivas de los analistas, basándose en el comunicado de ganancias del Q3 FY2026 del 10 de septiembre de 2026 de Adobe, la presentación trimestral y los datos del mercado hasta el 11 de septiembre, además de cómo operar futuros de acciones de ADBE en BingX TradFi con garantía USDT.
Top 5 Cosas que los Inversores de Adobe Deben Saber en Septiembre de 2026
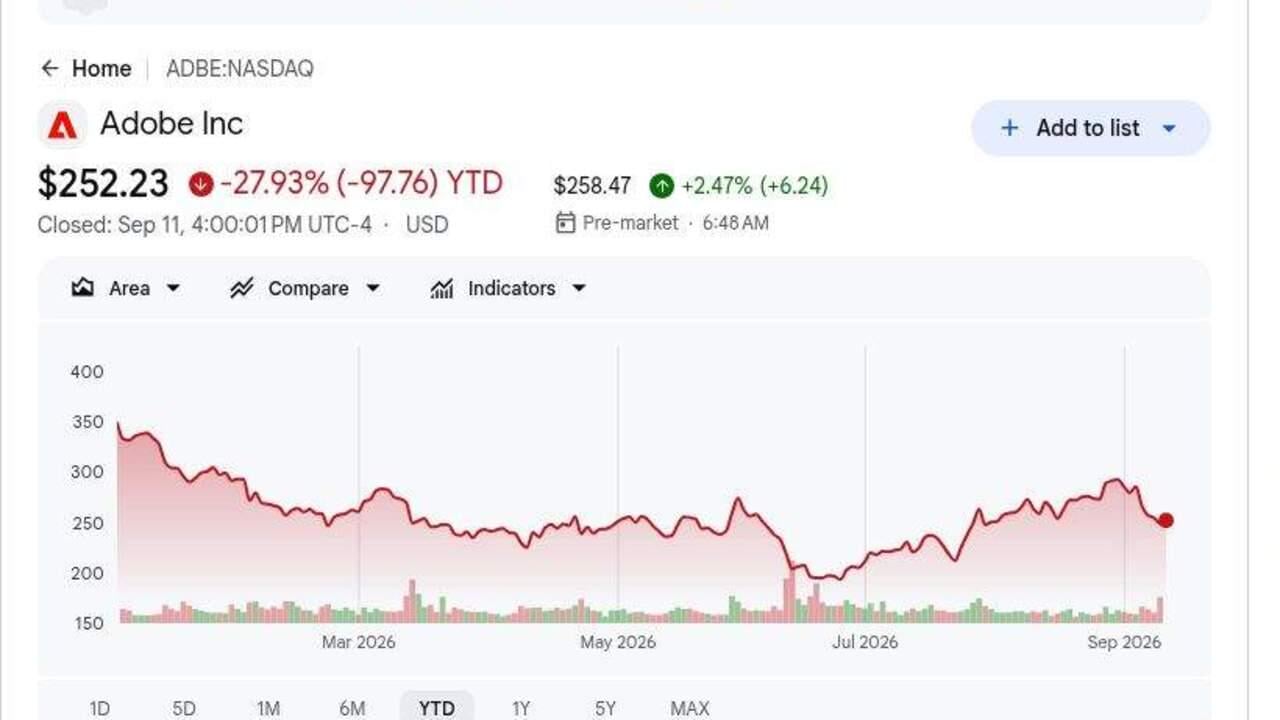
- ADBE cerró a $252.23 el 11 de septiembre y bajó 28% YTD: Las acciones se mantuvieron muy por debajo de los máximos del ciclo anterior a pesar de una superación de ingresos del Q3. La brecha muestra que las preocupaciones sobre la competencia de IA generativa y el crecimiento de ingresos recurrentes aún pesan en la valoración.
- Los ingresos del Q3 alcanzaron $6.76 mil millones, un aumento del 13%: Los ingresos superaron el consenso de FactSet de $6.69 mil millones, mientras que los ingresos por suscripción aumentaron aproximadamente 14% a $6.58 mil millones. La gran base recurrente de Adobe sigue siendo una defensa importante contra los competidores creativos de menor costo.
- El ARR centrado en IA creció más del 150% mientras los usuarios mensuales superaron los 1 mil millones: Adobe también alcanzó más de 100 millones de usuarios creativos freemium, un aumento de más del 70%. La prueba clave es si ese alcance se convierte en suscripciones pagadas sin debilitar el ARR neto nuevo.
- La orientación de ingresos de FY2026 aumentó a $26.576 mil millones a $26.626 mil millones: El nuevo punto medio está aproximadamente $153 millones por encima del punto medio anterior. La orientación del EPS no-GAAP también aumentó a $24.45 a $24.50, mostrando un apalancamiento de costos continuo.
- La orientación de ingresos del Q4 de $6.80 mil millones a $6.85 mil millones fue mixta: El punto medio de $6.825 mil millones estuvo ligeramente por debajo del consenso de $6.84 mil millones, mientras que el punto medio de EPS de $6.325 superó la estimación de $6.31. Un crecimiento de ingresos más rápido sigue siendo la señal más importante que otra superación de EPS impulsada por márgenes.
¿Qué Es Adobe (ADBE)?
Adobe es una empresa global de software construida alrededor de productos de suscripción para crear, editar, gestionar y medir contenido digital. Creative Cloud incluye Photoshop, Illustrator, Premiere Pro y Firefly, Document Cloud se centra en Acrobat y flujos de trabajo PDF, y Experience Cloud ayuda a las empresas a gestionar marketing, análisis y trayectorias de clientes. Los ingresos por suscripción proporcionaron $6.58 mil millones de los $6.76 mil millones totales del Q3, haciendo de la renovación, precios y participación del producto los motores económicos centrales. El modelo produce altos márgenes brutos y flujo de efectivo recurrente, aunque la IA generativa ha reducido las barreras para las herramientas creativas rivales.
La dirección a largo plazo de Adobe combina IA generativa y agéntica con un embudo de adquisición freemium más amplio. Firefly está integrado en Creative Cloud y Adobe Express, Acrobat AI Assistant extiende los flujos de trabajo de documentos pagados, y GenStudio conecta la producción de contenido con el marketing empresarial. La empresa superó los 1 mil millones de usuarios activos mensuales en el Q3, incluyendo más de 100 millones de usuarios creativos freemium, y el ARR centrado en IA creció más del 150% interanual. Anil Chakravarthy está programado para convertirse en director ejecutivo el 1 de diciembre, haciendo de la conversión de ese alcance en ARR pagado duradero la prueba estratégica central.
Resumen de Ganancias del Q3 FY2026 de Adobe (ADBE): Ingresos, EPS y Impulsores de Crecimiento
Adobe entregó ingresos récord del Q3 de $6.76 mil millones versus $6.69 mil millones esperados, EPS no-GAAP de $6.13 versus $6.08 esperados, ARR total de $27.50 mil millones y flujo de efectivo operativo récord de $2.52 mil millones. El ARR centrado en IA creció más del 150%, y la administración elevó los ingresos de FY2026 a $26.576 mil millones–$26.626 mil millones, aunque el punto medio de ingresos del Q4 se mantuvo ligeramente por debajo del consenso.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q3 FY2026 |
Consenso FactSet $6.69B |
$6.76B |
Superó. $70M por encima del consenso y subió 13% YoY. |
|
EPS diluido no-GAAP Q3 |
Consenso FactSet $6.08 |
$6.13 |
Superó. $0.05 por encima del consenso y subió 15% YoY. |
|
EPS diluido GAAP Q3 |
$4.18 hace un año |
$4.62 |
Mejoró. Aumentó 11% YoY. |
|
ARR total final |
— |
$27.50B |
Expandido. El ARR centrado en IA creció más del 150% YoY. |
|
Flujo de efectivo operativo Q3 |
$2.20B hace un año |
$2.52B |
Récord. Aumentó aproximadamente 15% YoY. |
|
Ingresos por suscripción Q3 |
$5.79B hace un año |
$6.58B |
Creció. Aumentó aproximadamente 14% YoY. |
|
Perspectiva de ingresos Q4 FY2026 |
Consenso $6.84B |
$6.80B–$6.85B |
Mixto. El punto medio de $6.825B estuvo ligeramente por debajo del consenso. |
|
Perspectiva de ingresos FY2026 |
Anterior $26.40B–$26.50B |
$26.576B–$26.626B |
Elevado. El punto medio aumentó aproximadamente $153M. |
|
Perspectiva EPS no-GAAP FY2026 |
Anterior $24.20–$24.30 |
$24.45–$24.50 |
Elevado. El punto medio aumentó $0.225. |
- Los ingresos de USD 6.76 mil millones superaron el consenso por USD 70 millones: Las ventas aumentaron 13% desde USD 5.99 mil millones hace un año, mostrando que las suscripciones principales continúan creciendo a pesar de las preocupaciones por la disrupción de la IA. El resultado respalda una base de ingresos y ganancias más sólida.
- El EPS no-GAAP de USD 6.13 superó por USD 0.05 y aumentó 15%: Los ingresos operativos alcanzaron USD 2.97 mil millones, permitiendo que las ganancias crezcan más rápido que los ingresos. Esto muestra que Adobe sigue generando apalancamiento operativo.
- Los ingresos por suscripción de USD 6.58 mil millones crecieron aproximadamente 14%: Las suscripciones proporcionaron más del 97% de los ingresos totales. Las renovaciones y la conversión de usuarios pagados por lo tanto siguen siendo más importantes que las ventas de productos.
- El flujo de efectivo operativo alcanzó un récord de USD 2.52 mil millones: Adobe utilizó USD 2.23 mil millones para recomprar 9.5 millones de acciones. La fuerte generación de efectivo respalda las recompras y mejora el apalancamiento de ganancias por acción.
- Los objetivos de FY2026 se movieron al alza a pesar de la orientación mixta de ingresos del Q4: Los ingresos ahora apuntan a USD 26.576 mil millones a USD 26.626 mil millones y el EPS no-GAAP apunta a USD 24.45 a USD 24.50. El punto medio de ingresos del Q4 de USD 6.825 mil millones se mantuvo ligeramente por debajo del consenso.
Perspectiva de Inversión de Adobe (ADBE) 2026: Caso Alcista de $350 vs. Caso Bajista de $190
La perspectiva de 2026 depende de si la evidencia operativa puede justificar la valoración implícita en el precio actual de las acciones. Los siguientes rangos son escenarios editoriales de la Academia BingX en lugar de pronósticos de Wall Street.
El Caso Alcista: Fuerte Adopción de IA Impulsa a ADBE Hacia USD 350
El Caso Alcista asume que Firefly, Express y las funciones de Acrobat AI convierten más de los 1 mil millones de usuarios mensuales de Adobe en planes pagados. El crecimiento del ARR centrado en IA se mantiene por encima del 150%, los ingresos por suscripción permanecen en crecimiento de doble dígito y el CEO entrante proporciona un plan claro para un ARR neto nuevo más fuerte.
Un movimiento hacia USD 350 requeriría ingresos del Q4 cerca del extremo superior de USD 6.80 mil millones a USD 6.85 mil millones, conversión pagada más rápida y margen operativo cerca del 44%. Estimaciones de ARR más altas fortalecerían el caso.
El Caso Base: Crecimiento Constante de Suscripciones Mantiene a ADBE Entre USD 260 y USD 310
El Caso Base asume que Creative Cloud, Acrobat y Experience Cloud mantienen sus bases instaladas, mientras que la IA freemium expande el alcance más rápido que el ARR pagado. Los ingresos continúan creciendo a una tasa de doble dígito baja, mientras que las recompras respaldan el EPS.
Bajo este escenario, ADBE podría operar principalmente entre USD 260 y USD 310. Los ingresos de FY2026 dentro de la orientación, el crecimiento del ARR centrado en IA por encima del 100% y el flujo de efectivo estable respaldarían el rango. Una falta de ingresos del Q4 o una conversión pagada más débil limitaría el extremo superior.
El Caso Bajista: Crecimiento Más Lento Atrae a ADBE Hacia USD 190
El Caso Bajista asume que los competidores de IA capturan más flujos de trabajo creativos mientras Adobe gasta más para defender su base de usuarios. Los usuarios freemium se convierten más lentamente, el poder de fijación de precios se debilita y los cambios de liderazgo retrasan las decisiones de producto o ventas.
Un movimiento hacia USD 190 se volvería más probable si el crecimiento de ingresos cae por debajo del 10%, el ARR centrado en IA se ralentiza considerablemente o la orientación de FY2027 decepciona. Estimaciones de ganancias más bajas y un múltiplo de valoración más débil añadirían más presión.
Predicciones del Precio de Acciones de ADBE para 2026 Por Analistas de Wall Street
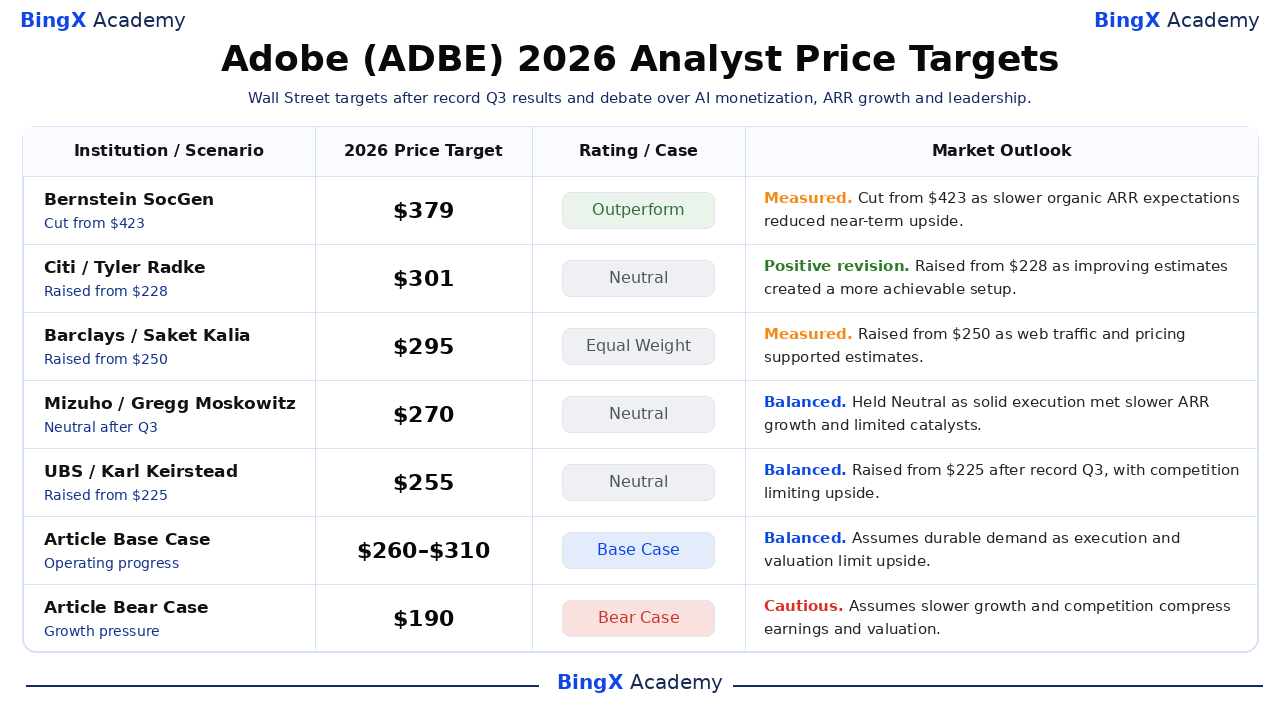
Estas cinco acciones fechadas están ordenadas de mayor a menor y muestran cómo los analistas evalúan crecimiento, competencia, margen y valoración. Son puntos de referencia de terceros en lugar de promesas de precio. Las filas finales de Base y Bajista son escenarios editoriales de la Academia BingX.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Bernstein SocGen / Mark Moerdler |
$379 |
Superar |
Medido. 12 de junio: redujo de $423 ya que la firma mantuvo una visión positiva a largo plazo después del Q2, aunque las expectativas de ARR orgánico más lentas redujeron el caso de valoración. |
|
Citi / Tyler Radke |
$301 |
Neutral |
Revisión positiva. 1 de septiembre: elevó de $228 ya que la firma aumentó su objetivo antes del Q3 mientras mejoraban las estimaciones creando una configuración más alcanzable, manteniendo una calificación neutral. |
|
Barclays / Saket Kalia |
$295 |
Peso Igual |
Medido. 3 de septiembre: elevó de $250 ya que el fuerte tráfico web y los precios respaldaron las estimaciones, aunque el beneficio de precios limitado del Q4 mantuvo la calificación equilibrada. |
|
Mizuho / Gregg Moskowitz |
$270 |
Neutral |
Equilibrado. 11 de septiembre: mantuvo ya que la ejecución del q3 se mantuvo sólida, mientras que el crecimiento más lento del ARR y los catalizadores limitados a corto plazo restringieron el caso de re-calificación. |
|
UBS / Karl Keirstead |
$255 |
Neutral |
Equilibrado. 11 de septiembre: elevó de $225 ya que el objetivo aumentó después de resultados récord del Q3, aunque las preocupaciones competitivas y de precios mantuvieron la calificación en Neutral. |
|
Caso Base del Artículo |
$260–$310 |
Caso Base |
Equilibrado. Asume demanda duradera mientras la ejecución y valoración limitan el alza. |
|
Caso Bajista del Artículo |
$190 |
Caso Bajista |
Cauteloso. Asume que el crecimiento más lento y la competencia comprimen las ganancias y la valoración. |
Cómo Operar Acciones de Adobe (ADBE) en BingX
Opera la perspectiva de monetización de IA, crecimiento de suscripciones y transición de liderazgo de Adobe usando BingX TradFi y BingX AI. Porque ADBE puede reaccionar bruscamente a ganancias, orientación y actualizaciones de productos, los operadores deben definir tanto el catalizador como los límites de riesgo antes de ingresar una posición.
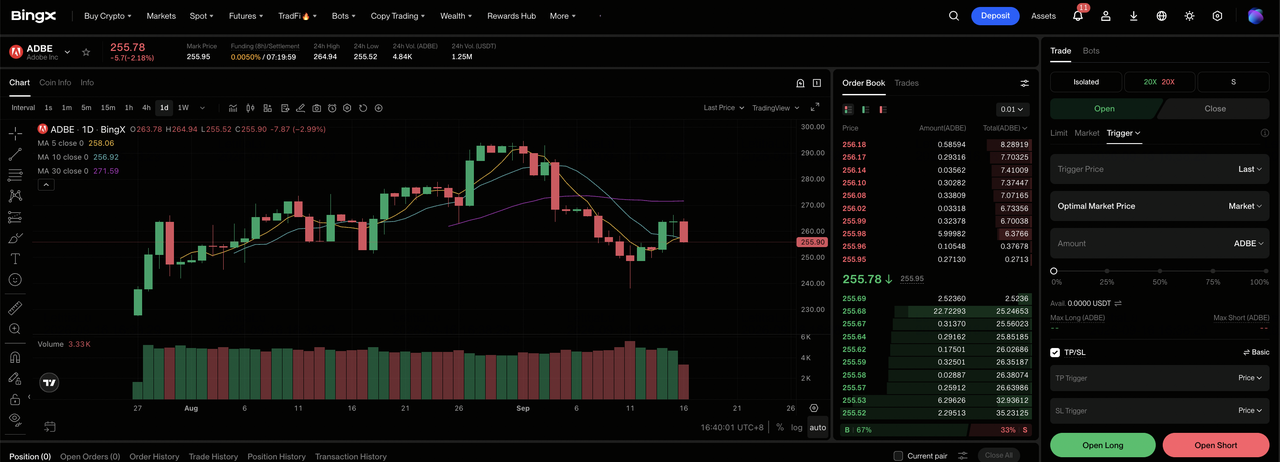
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel del exchange de BingX.
Paso 2: Selecciona Adobe (ADBE). Busca y selecciona el contrato de futuros perpetuos ADBE-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento y los márgenes respaldan el Caso Alcista. Selecciona Abrir Short si la competencia o ejecución debilita la economía esperada por acción.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. La volatilidad de las acciones en 2026 muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos estrictos de riesgo. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de ingresar la operación. ADBE puede reaccionar rápidamente a resultados, orientación, revisiones de analistas y noticias de la industria.
Top 5 Riesgos a Observar para Inversores de Adobe en 2026
La perspectiva de Adobe depende de la demanda, monetización de IA, ejecución y valoración. Estos riesgos pueden afectar las ganancias, flujo de efectivo y el múltiplo asignado a las acciones.
- La competencia de IA podría ralentizar el crecimiento pagado: Adobe tiene más de 1 mil millones de usuarios mensuales, pero las herramientas de menor costo podrían debilitar la conversión y ralentizar el crecimiento desde la base ARR de USD 27.50 mil millones. Eso presionaría las expectativas de ingresos y la valoración.
- El crecimiento freemium puede superar la monetización: Adobe tiene más de 100 millones de usuarios creativos freemium. Si los costos de infraestructura y soporte aumentan más rápido que la conversión pagada, los márgenes y el flujo de efectivo libre podrían debilitarse.
- Los cambios de liderazgo podrían ralentizar la ejecución: Anil Chakravarthy se convierte en CEO el 1 de diciembre después del largo mandato de Shantanu Narayen, mientras que el rol de CFO también ha cambiado. Los retrasos estratégicos podrían reducir la confianza en los objetivos de crecimiento de FY2027.
- El crecimiento más lento del ARR podría comprimir la valoración: Los ingresos por suscripción representan más del 97% de las ventas totales. Incluso una presión modesta de renovación o precios podría debilitar la visibilidad de ingresos y el múltiplo de ganancias.
- Las recompras no pueden compensar completamente el crecimiento más lento: Adobe gastó USD 2.23 mil millones recomprando 9.5 millones de acciones en el Q3. Si los ingresos se ralentizan, un conteo de acciones menor puede no ser suficiente para compensar la compresión del múltiplo.
Reflexiones Finales: ¿Deberías Invertir en Adobe en 2026?
Adobe sigue siendo una franquicia de suscripción altamente rentable con $27.50 mil millones de ARR, $2.52 mil millones de flujo de efectivo operativo trimestral y más de 1 mil millones de usuarios mensuales. Esas cifras proporcionan una base sólida, aunque las acciones aún necesitan evidencia de que el alcance de la IA puede restaurar el crecimiento pagado duradero. Los ingresos del Q4 y la conversión pagada deberían mostrar si la estrategia freemium está creando valor duradero.
El Caso Alcista respalda $350 si el crecimiento se traduce en ganancias por acción más fuertes. El Caso Bajista apunta a $190 si la competencia, margen o presión de ejecución debilitan las estimaciones. Los operadores conservadores pueden esperar las próximas actualizaciones de ingresos, crecimiento recurrente y márgenes antes de aumentar la exposición. Esa evidencia ofrece una base más clara para elegir entre los dos escenarios y controlar el tamaño de la posición.
Recordatorio de Riesgo: Operar e invertir en acciones como ADBE implica un alto riesgo de pérdida de capital. Fallos en ganancias, cambios de orientación, competencia, cambios de valoración y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de AppLovin (APP) 2026: ¿Puede el Crecimiento AXON Impulsar APP Hacia $600?
- Predicción de Precio de Figma (FIG) 2026: ¿Plataforma de Lanzamiento de IA de $36.00 o Trampa de Resaca Post-IPO Sobrevalorada?
- Predicción de Precio de CrowdStrike (CRWD) 2026: ¿Pueden la Seguridad IA y Falcon Flex Impulsar CRWD Hacia $280?
- Perspectiva de Acciones de Microsoft (MSFT) para 2026: ¿Puede el Crecimiento de Azure AI y Copilot Impulsar las Acciones de MSFT a $550+?
- Perspectiva del Precio de Acciones de Cisco (CSCO) para 2026: ¿Puede el Crecimiento de IA y Splunk Llevar CSCO de Vuelta a $90?
