

تقوم شركة TeraWulf (WULF) بتطوير وتشغيل بنية تحتية رقمية مدعومة بالطاقة للذكاء الاصطناعي، الحوسبة عالية الأداء و تعدين البيتكوين. يبقى Lake Mariner أكبر حرم جامعي تشغيلي لها، والمشاريع الجديدة في كنتاكي وماريلاند تهدف إلى جعل عقود الإيجار طويلة المدى للحوسبة عالية الأداء محرك الإيرادات الرئيسي. هذا التحول يوسع الفرصة ما وراء البيتكوين، رغم أنه يرفع أيضاً التعرض لتوقيت البناء وتمويل المشاريع وتركز العملاء.
أظهر الربع الأخير أن التحول جارٍ لكنه غير مكتمل. إيرادات TeraWulf للربع الثاني 2026 وصلت إلى 44.8 مليون دولار، مع إيرادات عقود إيجار HPC بقيمة 31.9 مليون دولار تمثل 71% من الإجمالي، حتى عندما انخفضت الإيرادات المجمعة بنسبة 6% مقارنة بالعام السابق. تعتمد حالة الاستثمار الآن على ما إذا كانت الـ 336 ميجاواط قيد الإنشاء يمكن أن تبدأ في كسب الإيجار حسب الموعد المحدد دون أن تطغى تكاليف رأس المال أو التخفيف على الاقتصاديات المتعاقد عليها.
توقعات أسهم WULF لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة البنية التحتية للذكاء الاصطناعي بـ 40 دولار: تسليمات Lake Mariner وعقد إيجار Anthropic بـ 401 ميجاواط يحولان الطاقة المضمونة إلى تدفق نقدي HPC متوقع وطويل الأمد.
- حالة مخاطر التنفيذ بـ 10 دولار: تأخيرات البناء أو تكاليف التمويل أو إصدار أسهم جديدة تضعف العائدات قبل وصول الحرم الجامعي المتعاقد عليه إلى الاستخدام الكامل.
هذا الدليل يفصل توقعات أسهم WULF، سيناريوهات الأسعار لعام 2026، المخاطر الرئيسية ونظرات المحللين، بالاستناد إلى إصدار أرباح الربع الثاني 2026 لـ TeraWulf في 5 أغسطس، الإيداع الفصلي وبيانات السوق حتى 15 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لأسهم WULF على BingX TradFi مع ضمان USDT.
أهم 5 أشياء يجب على مستثمري TeraWulf معرفتها في سبتمبر 2026
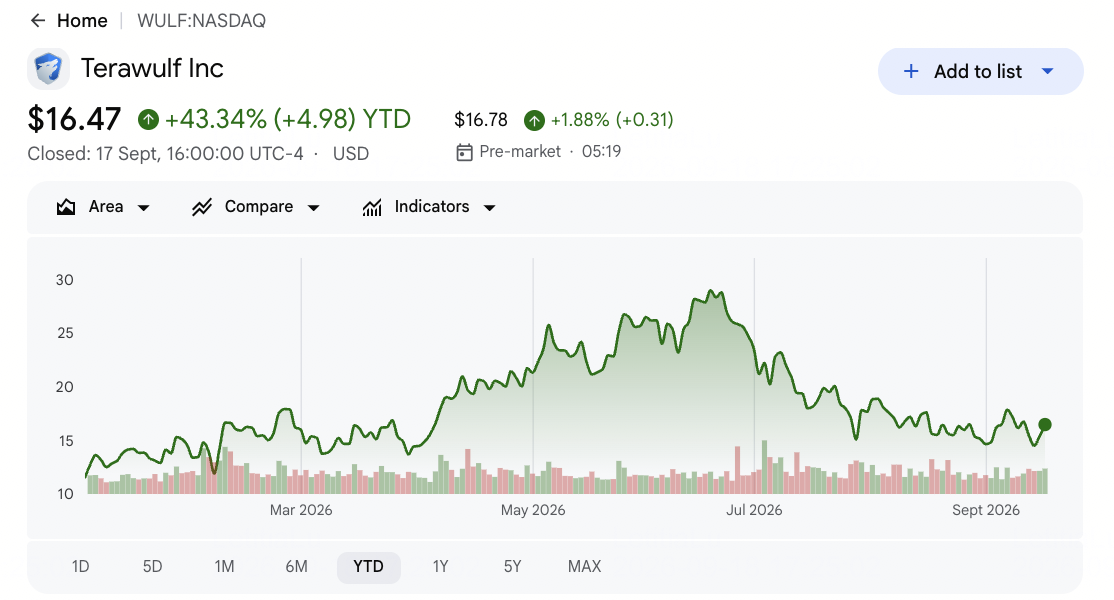
- أُغلق WULF عند 16.47 دولار في 17 سبتمبر وارتفع بنسبة 43.34% في 2026: تعكس الموجة الصاعدة إعادة تقييم كبيرة حول قدرة مراكز بيانات الذكاء الاصطناعي. لا تزال الأسهم تحت متوسط الشارع البالغ 35.48 دولار، رغم أن المزيد من الارتفاع يعتمد على تحول عقود الإيجار الموقعة إلى قدرة مسلمة وتدفق نقدي.
- إيرادات الربع الثاني وصلت إلى 44.8 مليون دولار وفاتت الإجماع بحوالي 5.7 مليون دولار: انخفضت الإيرادات من 47.6 مليون دولار في العام السابق عندما انخفضت إيرادات تعدين البيتكوين إلى 12.8 مليون دولار. الفقدان يوضح لماذا لا يمكن الحكم على التحول فقط بقيم العقود طويلة الأمد.
- إيرادات عقود إيجار HPC وصلت إلى 31.9 مليون دولار ووفرت 71% من المبيعات: كان لدى TeraWulf 81 ميجاواط تولد إيرادات في نهاية الربع وزادتها إلى 102 ميجاواط بعد دخول CB-3 الخدمة. يظهر تحول المزيج أن الحوسبة المتعاقد عليها تحل محل إيرادات التعدين الأكثر تقلباً.
- 336 ميجاواط أخرى كانت قيد الإنشاء بعد دخول 102 ميجاواط الخدمة: من المتوقع أن يبدأ CB-4 التسليم التدريجي في النصف الثاني من 2026، مع استهداف CB-5 لأوائل 2027. بتكلفة 8-10 مليون دولار لكل ميجاواط IT حرجة، يبقى الجدول الزمني والتحكم في التكلفة محورياً.
- عقد إيجار Anthropic يمثل 19 مليار دولار من إيرادات المدة الأولية: الاتفاقية لـ 20 عاماً تغطي حوالي 401 ميجاواط في Justified ويمكن أن تصل إلى 33 مليار دولار مع كلا التمديدين لخمس سنوات. التسليم الأولي مخطط للنصف الثاني من 2027، مما يخلق رؤية قوية لكن أيضاً فترة بناء طويلة.
ما هي شركة TeraWulf (WULF)؟
TeraWulf هي مطور بنية تحتية رقمية أمريكية تجمع بين السيطرة على الأراضي واتصالات الطاقة وبناء مراكز البيانات مع العمليات المستمرة للمرافق. يستضيف حرمها الجامعي Lake Mariner في نيويورك كلاً من مستأجري HPC ومعدات تعدين البيتكوين، مما يسمح بإعادة استخدام البنية التحتية الكهربائية الموجودة كقدرة حوسبية عالية القيمة. تأتي الإيرادات من عقود إيجار HPC طويلة الأمد وتعدين الأصول الرقمية، رغم أن الاتجاه الاستراتيجي يفضل بشكل متزايد أعباء العمل للذكاء الاصطناعي المتعاقد عليها. تطور الشركة أيضاً حرماً جامعياً كبيراً حيث تكون الطاقة المضمونة هي الأصل النادر.
المنصة طويلة الأمد تمتد الآن عبر Lake Mariner و Lake Hawkeye في نيويورك، Justified و Muskie في كنتاكي، و Chesapeake في ماريلاند. Anthropic التزمت بحوالي 401 ميجاواط في Justified، Fluidstack تستأجر قدرة Lake Mariner، و Google توفر دعماً ائتمانياً مرتبطاً بالتزامات Fluidstack. تستهدف الإدارة أيضاً 250-500 ميجاواط من التعاقد الإضافي لـ IT الحرجة كل عام. هذه العلاقات تربط TeraWulf بدورة استثمار مراكز بيانات الذكاء الاصطناعي الأوسع مع ترك اقتصاديات التسليم تعتمد على الطاقة والبناء والتمويل.
اقرأ المزيد: أفضل أسهم الحوسبة عالية الأداء (HPC) لمراقبتها في 2026: رواد سوق الحوسبة المسرّعة
نظرة عامة على أرباح TeraWulf (WULF) للربع الثاني 2026: إيجار HPC يصبح محرك الإيرادات الرئيسي
أبلغت TeraWulf عن إيرادات 44.8 مليون دولار مقابل تقدير إجماع 50.49 مليون دولار، فقدان بحوالي 5.7 مليون دولار وانخفاض 6% سنوياً. وصلت خسارة GAAP لكل سهم إلى 1.94 دولار مقابل خسارة متوقعة 0.19 دولار، رغم أن النتيجة تضمنت خسارة إعادة قياس ضمان 755.7 مليون دولار. كان التغيير التشغيلي أكثر إيجابية: إيرادات عقد إيجار HPC وصلت إلى 31.9 مليون دولار، 102 ميجاواط كانت تنتج إيرادات بعد تسليم CB-3، و 3.0 مليار دولار من النقد والنقد المقيد دعم 336 ميجاواط قيد الإنشاء. التوتر هو ما إذا كان النمو المتعاقد عليه يمكن أن يتفوق على تكاليف رأس المال والتخفيف.
|
المؤشر المالي |
التوجيه / الإجماع |
المبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 50.49 مليون دولار |
44.8 مليون دولار |
فاتت. حوالي 5.7 مليون دولار تحت الإجماع وانخفضت 6% سنوياً. |
|
ربحية السهم المخففة للربع الثاني |
إجماع خسارة 0.19 دولار |
خسارة 1.94 دولار |
فاتت. إعادة قياس الضمان وتكاليف التطوير وسعت الخسارة. |
|
إيرادات عقد إيجار HPC |
لا مساهمة من العام السابق |
31.9 مليون دولار |
نمت. HPC وفر 71% من الإيرادات. |
|
قدرة IT المولدة للإيرادات |
81 ميجاواط في 30 يونيو |
102 ميجاواط بعد CB-3 |
توسعت. CB-3 فعل دعم Google الائتماني 600 مليون دولار. |
|
القدرة قيد الإنشاء |
— |
336 ميجاواط |
تتقدم. CB-4 يبدأ التسليم في H2 2026. |
|
النقد والنقد المقيد |
— |
حوالي 3.0 مليار دولار |
سائل. التمويل يدعم البناء المتعاقد عليه. |
|
عقد إيجار Anthropic |
— |
المدة الأولية 19 مليار دولار |
متعاقد عليه. عقد إيجار 401 ميجاواط يمكن أن يصل إلى 33 مليار دولار مع التمديدات. |
|
هدف التعاقد السنوي |
الهدف السابق |
250-500 ميجاواط |
أُعيد تأكيده. الإدارة حافظت على الهدف السنوي. |
- إيرادات 44.8 مليون دولار فاتت الإجماع بحوالي 5.7 مليون دولار: الانخفاض السنوي 6% عكس انخفاض إيرادات الأصول الرقمية إلى 12.8 مليون دولار من 47.6 مليون دولار. إيرادات HPC الجديدة خففت الانخفاض لكنها لم تكن كبيرة بما فيه الكفاية لدفع النمو الإجمالي بعد.
- خسارة GAAP لكل سهم 1.94 دولار كانت أوسع بـ 1.75 دولار من الإجماع: خسارة إعادة قياس ضمان 755.7 مليون دولار دفعت الكثير من النتيجة المحاسبية. لا يزال المستثمرون بحاجة لفصل التقلبات غير النقدية عن الفوائد المتكررة وتكاليف البناء.
- إيرادات HPC بـ 31.9 مليون دولار وصلت إلى 71% من المبيعات الفصلية: المزيج يؤكد أن TeraWulf تصبح مؤجر بنية تحتية للذكاء الاصطناعي بدلاً من البقاء بشكل رئيسي كمعدن بيتكوين. عدم اليقين الرئيسي هو التكلفة والتوقيت المطلوب لإدخال كل ميجاواط متعاقد عليه إلى الخدمة.
- القدرة المولدة للإيرادات ارتفعت من 81 ميجاواط إلى 102 ميجاواط: إتمام CB-3 حقق شروط دعم Google الائتماني 600 مليون دولار. تكرار هذا المعلم عبر CB-4 و CB-5 هو اختبار التنفيذ الرئيسي التالي.
- حوالي 3.0 مليار دولار من النقد دعم 336 ميجاواط قيد الإنشاء: السيولة كبيرة، لكن التكلفة المتوقعة 8-10 مليون دولار لكل ميجاواط IT حرجة تبقي التطوير كثيف رأس المال بشدة. البقاء ضمن توجيه التكلفة ضروري للقيمة لكل سهم.
اقرأ المزيد: توقعات أسعار CoreWeave (CRWV) 2026: هل يمكن لطلب السحابة الذكية دفع CRWV نحو 175 دولار؟
نظرة استثمار TeraWulf (WULF) 2026: حالة صعودية 40 دولار مقابل حالة هبوطية 10 دولار
نظرة TeraWulf لعام 2026 تعتمد على ما إذا كان بناء مراكز بيانات الذكاء الاصطناعي يمكن أن ينتقل من القدرة المتعاقد عليها إلى ميجاواط منتجة للإيرادات دون تأخيرات كبيرة أو تخفيف. إيجار HPC يقود الآن معظم الإيرادات، لكن تكلفة البناء والتمويل تبقى اختبارات التنفيذ الرئيسية.
الحالة الصعودية: نمو مراكز بيانات الذكاء الاصطناعي القوي يدفع WULF نحو 40 دولار
الحالة الصعودية تفترض دخول CB-4 و CB-5 الخدمة حسب الموعد المحدد، رفع القدرة المنتجة للإيرادات بشكل جيد فوق 102 ميجاواط. عقد إيجار Anthropic بـ 19 مليار دولار، التزامات Fluidstack ودعم Google الائتماني يجعل مسار الإيرادات أكثر قابلية للتنبؤ ويقلل الاعتماد على أسعار البيتكوين.
حركة نحو 40 دولار ستتطلب تسليم ضمن نطاق التكلفة 8-10 مليون دولار لكل ميجاواط، عقود جديدة داخل الهدف السنوي 250-500 ميجاواط وتخفيف محدود من تمويل المشروع. إيرادات HPC المتزايدة والتدفق النقدي التشغيلي المتكرر ستقوي الحالة.
الحالة الأساسية: نمو القدرة المستقر يبقي WULF بين 24 و 32 دولار
الحالة الأساسية تفترض تقدم البناء بشكل عام حسب الموعد المحدد وإيجار HPC يصبح مصدر الإيرادات المهيمن. المستثمرون لا يزالون يخصمون الفجوة الطويلة بين إنفاق رأس المال وبداية الإيجار، تاركة بناء الـ 336 ميجاواط معرضاً لمخاطر التوقيت والتمويل.
تحت هذا السيناريو، يمكن لـ WULF التداول بشكل رئيسي بين 24 و 32 دولار. النمو الفصلي في ميجاواط منتجة للإيرادات، توجيه التكلفة المستقر والمزيد من العملاء المدعومين ائتمانياً ستدعم النطاق. تسارع أبطأ أو إنفاق ممول بالأسهم سيحد من النهاية العليا.
الحالة الهبوطية: تأخيرات المشروع والتخفيف يجذبان WULF نحو 10 دولار
الحالة الهبوطية تفترض انزلاق جداول المشاريع، ارتفاع تكاليف البناء أو أن التمويل يصبح أكثر تكلفة. بما أن قدرة Anthropic تبدأ فقط في النصف الثاني من 2027، التأخيرات ستدفع الإيرادات المتعاقد عليها الرئيسية أبعد.
حركة نحو 10 دولار ستصبح أكثر احتمالاً إذا توقفت القدرة المنتجة للإيرادات قرب 102 ميجاواط، انخفض التعاقد السنوي تحت 250 ميجاواط أو زاد إصدار الأسهم الجديدة مادياً. اقتصاديات البيتكوين الأضعف يمكن أن تضيف ضغطاً إضافياً قبل أن تنمو إيرادات HPC بالكامل.
توقعات أسعار أسهم WULF لعام 2026 من قبل محللي وول ستريت
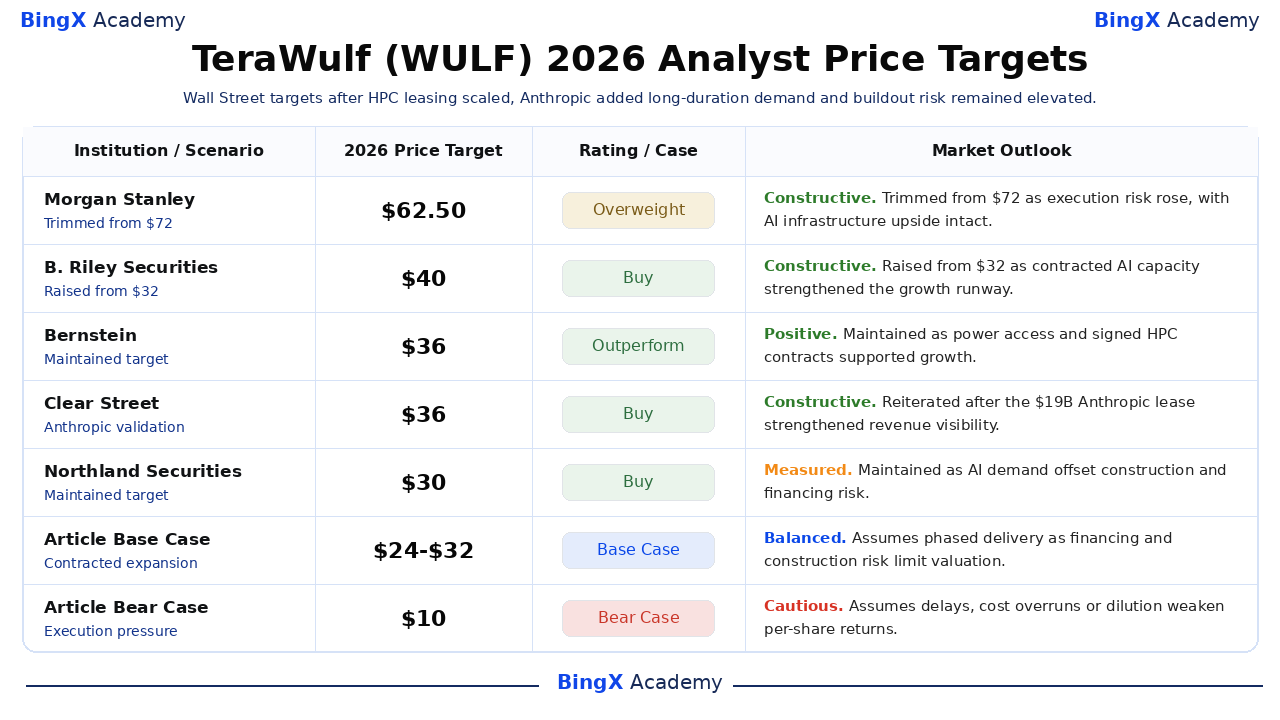
وول ستريت تبقى إيجابية، رغم أن الأهداف تمتد عبر افتراضات مختلفة حول قيمة العقد والتمويل والتنفيذ. هدف Morgan Stanley بـ 62.50 دولار هو الأعلى المختار كمرجع، بينما هدف Northland بـ 30 دولار هو الأدنى بين هذه الإجراءات الخمسة المذكورة. هذه أهداف لـ 12 شهر وليس ضمانات أو سيناريوهات تحريرية للمقال.
|
المؤسسة |
هدف السعر 2026 |
التقييم |
نظرة السوق |
|
Morgan Stanley |
62.50 دولار |
زيادة الوزن |
إيجابي. 13 أغسطس: خُفض من 72 دولار بسبب تغيير الافتراضات المعدلة بالمخاطر، مع بقاء صعود البنية التحتية للذكاء الاصطناعي سليماً. |
|
B. Riley Securities |
40 دولار |
شراء |
إيجابي. 3 أغسطس: رُفع من 32 دولار بسبب قدرة الذكاء الاصطناعي المتعاقد عليها التي قوت المدرج. |
|
Bernstein |
36 دولار |
أداء متفوق |
إيجابي. 1 سبتمبر: حُوفظ عليه بسبب الوصول للطاقة وعقود HPC الموقعة التي دعمت النمو. |
|
Clear Street |
36 دولار |
شراء |
إيجابي. 6 يوليو: أُعيد التأكيد بعد عقد إيجار Anthropic بـ 19 مليار دولار التي صدقت على المنصة. |
|
Northland Securities |
30 دولار |
شراء |
محسوب. 10 سبتمبر: حُوفظ عليه بسبب طلب الذكاء الاصطناعي التي عوضت مخاطر البناء والتمويل. |
|
الحالة الأساسية للمقال |
24-32 دولار |
حالة أساسية |
متوازن. يفترض التسليم المرحلي بينما مخاطر التمويل والبناء تحد من التقييم. |
|
الحالة الهبوطية للمقال |
10 دولار |
حالة هبوطية |
حذر. يفترض التأخيرات وتجاوز التكلفة أو التخفيف تضعف العائدات لكل سهم. |
كيفية تداول أسهم TeraWulf (WULF) على BingX
تداول نظرة تسليم القدرة لـ TeraWulf، وعقد الذكاء الاصطناعي والتمويل باستخدام BingX TradFi و أدوات BingX AI. لأن WULF يمكن أن يتفاعل بحدة مع تحديثات البناء والتمويل وأسعار البيتكوين، حدد المحفز وحد المخاطر قبل دخول المركز.
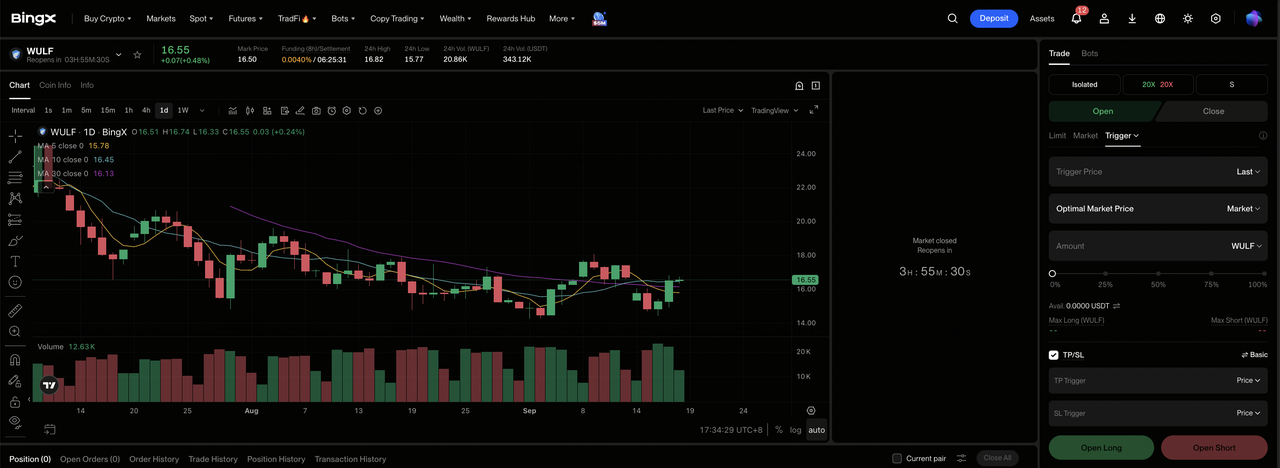
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى القسم المتخصص TradFi في لوحة تحكم منصة BingX.
الخطوة 2: اختر TeraWulf (WULF). ابحث واختر عقد WULF-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا تسارع تسليم HPC وبقي التمويل مُسيطر عليه. اختر فتح بيع آجل إذا كانت تأخيرات البناء أو التخفيف أو اقتصاديات التعدين الأضعف تضغط على القيمة لكل سهم.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. حساسية WULF للعقود والتمويل تجعل الرافعة المالية المحافظة مهمة.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول الصفقة. راقب تسليم القدرة وتكاليف المشروع والتمويل وأسعار البيتكوين.
أهم 5 مخاطر لمراقبتها لمستثمري TeraWulf في 2026
TeraWulf لديها طلب ذكاء اصطناعي متعاقد عليه كبير، لكن بناءها يبقى كثيف رأس المال. هذه المخاطر يمكن أن تؤخر الإيرادات وتزيد احتياجات التمويل وتقلل القيمة لكل سهم.
- تأخيرات البناء يمكن أن تؤجل الإيجار: TeraWulf لديها 336 ميجاواط قيد الإنشاء. التأخيرات يمكن أن تمدد حرق النقد وتدفع إيرادات الإيجار إلى فترات لاحقة وتؤجل الدعم التمويلي المرتبط بالمرافق المُنجزة.
- تكاليف التمويل الأعلى يمكن أن تضعف عائدات المشروع: الحرم الجامعي متعدد المليارات يتطلب دين أو تمويل مشروع أو أسهم. المزيد من نفقات الفوائد أو شروط التمويل المقيدة ستترك نقداً أقل للتوسع المستقبلي والمساهمين.
- العملاء الكبار يزيدون مخاطر التركز: Anthropic و Fluidstack و Google تدعم أجزاء رئيسية من استراتيجية البنية التحتية للذكاء الاصطناعي لـ TeraWulf. نشر متأخر أو تغيير عقد من عميل كبير واحد يمكن أن يؤثر على الاستخدام وتوقيت الإيرادات وشروط التمويل.
- تمويل الأسهم يمكن أن يخفف المساهمين: الأسهم الجديدة يمكن أن تمول القدرة لكن تقلل مطالبة كل سهم موجود على التدفق النقدي المستقبلي. الإصدار بسعر سهم أقل سيزيد التخفيف المطلوب لتمويل نفس ميزانية البناء.
- تأخيرات الطاقة والتصاريح يمكن أن تبطئ نمو القدرة: الميجاواط المُسيطر عليها لا يمكنها توليد إيجار حتى تصبح الربط البيني والمرافق والمنشآت جاهزة. التأخيرات التنظيمية أو الطاقة يمكن بالتالي أن تدفع الإيرادات المتعاقد عليها وتوليد النقد أبعد.
الأفكار الأخيرة: هل يجب أن تستثمر في TeraWulf في 2026؟
TeraWulf لديها دليل أقوى على تحول البنية التحتية للذكاء الاصطناعي مما كان لديها قبل عام. إيجار HPC يساهم بالفعل بـ 71% من الإيرادات الفصلية، 102 ميجاواط تكسب إيجاراً وعقد إيجار Anthropic بـ 19 مليار دولار يخلق طلباً طويل الأمد. الإثبات المفقود هو التسليم المولد للنقد على نطاق واسع. يجب على المستثمرين مراقبة الميجاواط التي تدخل الخدمة والتكلفة لكل ميجاواط وشروط التمويل وعدد الأسهم بدلاً من تقييم عناوين العقود وحدها.
إطار القرار المحافظ سيتطلب بداية تسليم CB-4 ضمن الجدول المصرح به، وبقاء تكاليف التطوير قرب 8-10 مليون دولار لكل ميجاواط IT حرجة والتمويل لتجنب التخفيف المفرط. التقدم ضد هذه الاختبارات سيقوي الحالات الأساسية والصعودية. الانزلاق أو تكاليف التمويل الأعلى أو ارتفاع عدد الأسهم سيفضل الحالة الهبوطية حتى لو بقي الطلب المتعاقد عليه سليماً.
تذكير المخاطر: العقود الآجلة الدائمة المرتبطة بالأسهم تتضمن رافعة مالية ويمكن أن تضخم الخسائر. أهداف المحللين وسيناريوهات المقال هي نقاط مرجعية مشروطة، وليس ضمانات.
قراءة ذات صلة
- أفضل أسهم الحوسبة عالية الأداء (HPC) لمراقبتها في 2026: رواد سوق الحوسبة المسرّعة
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم وبنية الحوسبة للذكاء الاصطناعي
- أفضل أسهم تعدين البيتكوين للشراء في 2026: معدل التجزئة BTC يلتقي بانتقال البنية التحتية للذكاء الاصطناعي
- توقعات أسعار MARA Holdings (MARA) 2026: هل يمكن لمقياس البيتكوين والبنية التحتية للذكاء الاصطناعي دفع MARA نحو 24 دولار؟
- توقعات أسعار CleanSpark (CLSK) 2026: 27.00 دولار كمشغل فائق للذكاء الاصطناعي أم فخ تعدين مضغوط بنسبة 32%؟
- توقعات أسعار IREN Limited (IREN) 2026: هل يمكن لتوسع السحابة الذكية دفع IREN أعلى؟
