
تبني شركة بلاغ باور (PLUG) أنظمة خلايا الوقود الهيدروجينية وأجهزة التحليل الكهربائي ومحطات الهيدروجين والبنية التحتية ذات الصلة للتزود بالوقود. تبقى معالجة المواد أكبر أسواقها الراسخة، بينما تهدف الخدمات ووقود الهيدروجين ومشاريع أجهزة التحليل الكهربائي الكبيرة إلى خلق إيرادات متكررة وتوسيع الطلب. هذا النموذج المتكامل يخلق عدة طرق للنمو، لكنه أيضاً يترك PLUG عرضة لتوقيت المشاريع وتكاليف التصنيع والتمويل الخارجي.
أرباح شركة بلاغ باور للربع الثاني 2026 أظهرت تقدماً ملموساً دون إزالة النقاش حول الميزانية العمومية. وصلت الإيرادات إلى 178.3 مليون دولار، وتضيقت الخسارة المعدلة إلى 0.07 دولار للسهم الواحد وتحسنت هامش الربح الإجمالي إلى ما يقارب التعادل من سالب 31% قبل عام. رفعت الإدارة توقعات نمو الإيرادات لعام 2026 إلى 15% إلى 16%، لكن النقد غير المقيد البالغ حوالي 162 مليون دولار يعني أن تحويل النقد لا يزال مهماً.
تتمحور توقعات سهم PLUG لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة تحويل الهامش والطلبات المؤجلة: تحديث معالجة المواد، ونشر 1,666 وحدة GenDrive ربع سنوية وقرارات الاستثمار النهائية لأجهزة التحليل الكهربائي الجديدة يمكن أن تحول خطة النمو من 15% إلى 16% إلى EBITDAS إيجابية في الربع الرابع.
- حالة السيولة والتنفيذ: هوامش الوقود السلبية وجداول المشاريع الطويلة واستخدام النقد الصافي ربع السنوي البالغ حوالي 61 مليون دولار يمكن أن يبقي التمويل ومخاطر التخفيف قبل الانتعاش التشغيلي.
يشرح هذا الدليل توقعات سهم PLUG وسيناريوهات أسعار 2026 والمخاطر الرئيسية ونظرات المحللين، بالاعتماد على إصدار أرباح الربع الثاني 2026 لشركة بلاغ باور في 10 أغسطس والتسجيل ربع السنوي وبيانات السوق حتى 23 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم PLUG على BingX TradFi بضمان USDT.
أهم 5 أشياء يحتاج مستثمرو بلاغ باور لمعرفتها في سبتمبر 2026
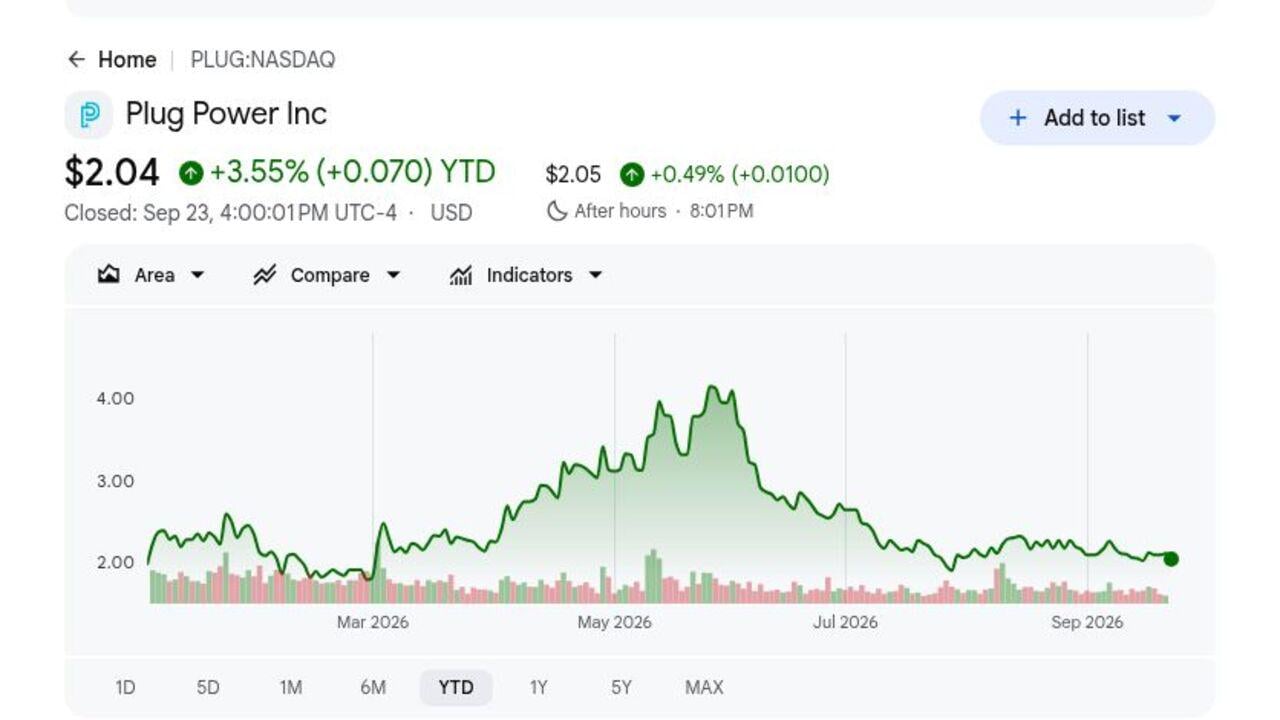
- أغلق PLUG عند 2.04 دولار وكان مرتفعاً بنسبة 3.55% في 2026: المكسب المتواضع يخفي نطاق 2026 الواسع من حوالي 1.70 دولار إلى 4.58 دولار. التقلبات تظهر كم تتغير التوقعات بسرعة حول طلب الهيدروجين والتمويل ومسار الإدارة نحو التعادل التشغيلي.
- وصلت إيرادات الربع الثاني إلى 178.3 مليون دولار: النتيجة تجاوزت الإجماع البالغ حوالي 168.8 مليون دولار بـ 9.5 مليون دولار وارتفعت حوالي 9% تسلسلياً. التفوق مهم لأن تحويل الطلبات المؤجلة يحتاج لدعم نشاط تجاري لا يزال يستهلك النقد ويستثمر عبر عدة أسواق للهيدروجين.
- ارتفعت عمليات نشر GenDrive بنسبة 125% إلى 1,666 وحدة: تضاعفت عمليات النشر أكثر من الضعف من 739 قبل عام. يخطط عميلان كبيران لتحديث أكثر من 20,000 وحدة على مدى ثلاث سنوات، مما يخلق طلب محتمل على المعدات والخدمات ووقود الهيدروجين إذا بقي الطرح في المواعيد المحددة.
- رفعت الإدارة توقعات نمو الإيرادات لعام 2026 إلى 15% إلى 16%: النطاق السابق كان 13% إلى 15%، بينما لا تزال الإدارة تستهدف EBITDAS إيجابية في الربع الرابع. تصبح التوقعات أكثر معنى إذا تم مطابقة النمو الأقوى بمزيج أفضل واستهلاك نقدي أقل.
- يبقى هدف تحقيق الدخل من الأصول 275 مليون دولار: المعاملات المعلن عنها بعد نهاية الربع كان متوقعاً أن تولد 80 مليون دولار من السيولة قريبة المدى، مع حوالي 47 مليون دولار مستلمة بحلول أوائل أغسطس. التقدم يقلل الضغط الفوري للتمويل، رغم أن التأخير في الإغلاق يمكن أن يعيد مخاطر التخفيف إلى التركيز.
ما هي شركة بلاغ باور (PLUG)؟
شركة بلاغ باور هي شركة تكنولوجيا هيدروجين متكاملة تصمم خلايا وقود تبادل غشاء البروتون وأنظمة GenDrive لمعالجة المواد ومنتجات الطاقة الثابتة GenSure وأجهزة التحليل الكهربائي GenEco. كما تطور محطات إنتاج الهيدروجين والتسييل والتخزين والنقل وبنية التزود بالوقود. تأتي الإيرادات من مبيعات المعدات وعقود الخدمة ووقود الهيدروجين المقدم للأنظمة المثبتة. النموذج مصمم لدمج إيرادات المشاريع المقدمة مع الطلب المتكرر لما بعد البيع.
الاستراتيجية طويلة المدى هي توسيع قاعدة خلايا الوقود المثبتة أثناء تحويل مشاريع أجهزة التحليل الكهربائي الكبيرة وتحسين الاقتصاديات عبر شبكة الهيدروجين. أمازون، وول مارت وكارفور هم عملاء معالجة المواد المسمون، وعميلان كبيران ينويان تحديث أكثر من 20,000 وحدة GenDrive على مدى ثلاث سنوات. تتقدم بلاغ أيضاً في مشاريع مع Carlton Power و Hy2gen و Orica و Galp و Iberdrola و BP، مما يعطي الشركة تعرضاً للهيدروجين الصناعي خارج أساطيل المستودعات.
اقرأ المزيد: أهم أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووي والغاز وخلايا الوقود وبناء قوة الذكاء الاصطناعي
نظرة عامة على أرباح بلاغ باور (PLUG) للربع الثاني 2026: تجاوز الإيرادات وتحسن الهامش يدعمان الانتعاش
أعلنت بلاغ عن إيرادات الربع الثاني البالغة 178.3 مليون دولار مقابل حوالي 168.8 مليون دولار متوقعة، وخسارة معدلة قدرها 0.07 دولار للسهم مقابل خسارة 0.10 دولار متوقعة، وهامش ربح إجمالي قريب من التعادل مقابل سالب 31% قبل عام. انخفضت المصاريف التشغيلية حوالي 50% إلى 62 مليون دولار، وتراجع استخدام النقد الصافي 58% تسلسلياً إلى 61 مليون دولار، وارتفعت توقعات نمو الإيرادات لعام 2026 إلى 15% إلى 16%، تاركة السيولة كمقايضة مركزية.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 168.8 مليون دولار |
178.3 مليون دولار |
تجاوز. 9.5 مليون دولار فوق الإجماع وارتفع حوالي 9% تسلسلياً. |
|
ربحية السهم المعدلة للربع الثاني |
خسارة 0.10 دولار |
خسارة 0.07 دولار |
تجاوز. الخسارة كانت أضيق بـ 0.03 دولار من الإجماع وأضيق بـ 0.11 دولار سنوياً. |
|
ربحية السهم GAAP للربع الثاني |
خسارة 0.17 دولار |
خسارة 0.14 دولار |
تجاوز. تحسن من خسارة 0.20 دولار في الربع الثاني 2025. |
|
هامش الربح الإجمالي للربع الثاني |
تحسن متوقع |
حوالي التعادل |
تحسن. ارتفع من سالب 31% سنوياً وسالب 13% في الربع الأول. |
|
المصاريف التشغيلية |
انضباط التكلفة |
حوالي 62 مليون دولار |
تحسن. انخفض حوالي 50% سنوياً. |
|
استخدام النقد الصافي |
استهلاك أقل |
حوالي 61 مليون دولار |
تحسن. انخفض حوالي 58% تسلسلياً. |
|
النقد غير المقيد |
غير مطبق |
حوالي 162 مليون دولار |
محسوب. السيولة لا تزال تعتمد على تحقيق الدخل والتمويل. |
|
نمو الإيرادات لعام 2026 |
السابق 13% إلى 15% |
15% إلى 16% |
مرفوع. الطلبات المؤجلة الأقوى للنصف الثاني تدعم النطاق الجديد. |
- إيرادات 178.3 مليون دولار تجاوزت الإجماع بـ 9.5 مليون دولار: ارتفعت الإيرادات حوالي 9% تسلسلياً، مظهرة إيقاع شحن أفضل. الاختبار التالي هو ما إذا كانت الطلبات المؤجلة للنصف الثاني ستتحول في الموعد المحدد، لأن التأخيرات المتكررة ستضعف الثقة في كل من التوقعات السنوية المرفوعة وخطة السيولة.
- تضيقت الخسارة المعدلة إلى 0.07 دولار للسهم: النتيجة تجاوزت إجماع الخسارة 0.10 دولار وتحسنت من خسارة 0.18 دولار قبل عام. الاقتصاديات الأفضل لكل وحدة تصل إلى بيان الدخل، رغم أن EBITDAS الإيجابية لا تزال تعتمد على نمو الإيرادات المستدام والمزيج والتحكم في التكلفة.
- تحسن هامش الربح الإجمالي بحوالي 31 نقطة مئوية: تحرك الهامش من سالب 31% في الربع الثاني 2025 إلى حوالي التعادل. هذه واحدة من أوضح إشارات الانتعاش، رغم أن هوامش الوقود السلبية العميقة لا تزال تحد من الربحية الموحدة.
- انخفضت المصاريف التشغيلية حوالي 50% إلى 62 مليون دولار: القاعدة الأقل للتكلفة ساعدت في تضييق الخسائر جانباً إلى جانب مع تحسن هامش الربح الإجمالي. الحفاظ على هذه الوفورات مهم لأن بلاغ لا تزال تحتاج لتمويل مشاريع أجهزة التحليل الكهربائي ودعم العملاء وبنية الهيدروجين التحتية أثناء استهداف EBITDAS إيجابية في الربع الرابع.
- انخفض استخدام النقد الصافي 58% إلى 61 مليون دولار: كان النقد غير المقيد حوالي 162 مليون دولار، بينما تستهدف معاملات الأصول 275 مليون دولار من العائدات. الاستهلاك الأقل يمدد المدرج، لكن توقيت تحقيق الدخل والتمويل غير المُخفف يبقيان حاسمين نظراً لطموحات بلاغ الأوسع للمشاريع.
نظرة الاستثمار في بلاغ باور (PLUG) لعام 2026: حالة الصعود 5 دولارات مقابل حالة الهبوط 1.20 دولار
تعتمد نظرة بلاغ باور لعام 2026 على ما إذا كانت عمليات النشر الأعلى ومشاريع أجهزة التحليل الكهربائي وتقليل التكاليف يمكن أن تحول الهوامش المتحسنة إلى نتائج تشغيلية إيجابية. الجانب الإيجابي يأتي من تحويل أقوى للطلبات المؤجلة واستهلاك نقدي أقل، بينما تأخيرات المشاريع واقتصاديات الوقود الضعيفة واحتياجات التمويل تبقى المخاطر الرئيسية.
حالة الصعود: مبيعات المشاريع الأقوى والهوامش تدفع PLUG نحو 5 دولارات
تفترض حالة الصعود أن فرصة تحديث 20,000 وحدة تمضي في الموعد المحدد، ومشاريع أجهزة التحليل الكهربائي مثل Orica و Carlton Power تتحول إلى إيرادات، وهوامش الخدمة تبقى إيجابية. هامش الربح الإجمالي للربع الثاني القريب من التعادل وتقليل 50% في المصاريف التشغيلية يظهران أن المبيعات الأعلى يمكن أن تترجم إلى رافعة تشغيلية أفضل.
حركة نحو 5 دولارات ستتطلب EBITDAS إيجابية في الربع الرابع وتحسن إضافي من هامش الوقود السالب 48% وتقدم مرئي نحو هدف تحقيق الدخل 275 مليون دولار. النمو المستدام 15% إلى 16% سنوياً دون رفع رأس المال المُخفف الكبير سيقوي الحالة.
الحالة الأساسية: النمو المستقر للإيرادات يبقي PLUG بين 2.25 و3.50 دولار
تفترض الحالة الأساسية أن معالجة المواد والخدمة تدعمان توقعات الإيرادات المرفوعة بينما مشاريع أجهزة التحليل الكهربائي تتقدم بشكل غير متساو. هامش الربح الإجمالي يبقى قريب من التعادل أو إيجابي بشكل متواضع، لكن حوالي 61 مليون دولار من استخدام النقد الربع سنوي و162 مليون دولار من النقد غير المقيد يبقيان مخاطر التمويل في التركيز.
يمكن أن يتداول PLUG بشكل رئيسي بين 2.25 و3.50 دولار تحت هذه الظروف. نمو النشر وهامش خدمة 27% وتكاليف تشغيلية أقل ستدعم النطاق. موافقات المشاريع الأبطأ أو مبيعات الأصول المؤجلة ستحد من الحد الأعلى.
حالة الهبوط: تأخيرات المشاريع واستهلاك النقد يسحبان PLUG نحو 1.20 دولار
تفترض حالة الهبوط أن مشاريع أجهزة التحليل الكهربائي الكبيرة تنزلق، واقتصاديات الوقود تبقى سلبية عميقاً، وتحديثات معالجة المواد تتحول ببطء أكثر من المخطط. مع حوالي 162 مليون دولار من النقد غير المقيد في نهاية الربع، الاستهلاك المستمر يمكن أن يجعل التمويل الخارجي أكثر إلحاحاً رغم معاملات الأصول المعلنة.
حركة نحو 1.20 دولار ستصبح أكثر احتمالاً إذا بقيت EBITDAS الربع الرابع سلبية، أو انخفض نمو 2026 تحت 15%، أو أخطأت عائدات تحقيق الدخل هدف 275 مليون دولار. هذه النتائج ستضعف حالة الانتعاش وتزيد مخاطر التخفيف.
توقعات أسعار سهم PLUG لعام 2026 من محللي وول ستريت
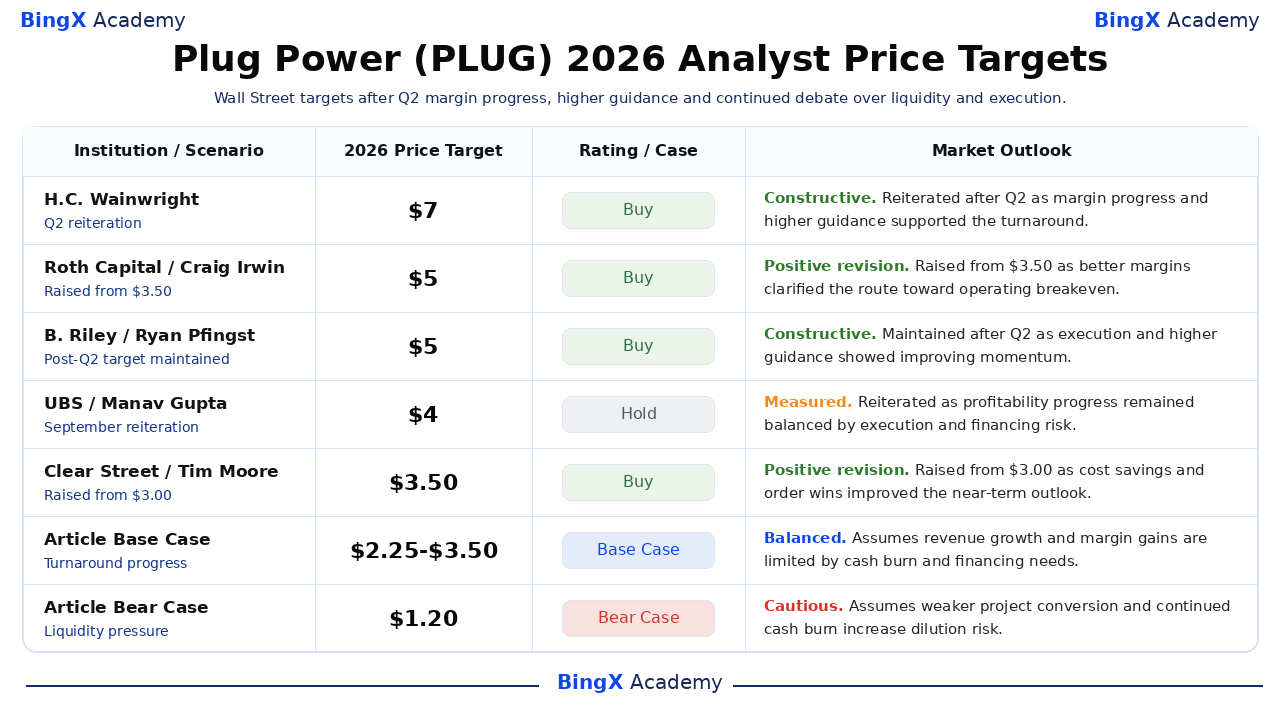
تبقى أهداف وول ستريت متشتتة بشكل غير عادي لأن المحللين يتفقون على أن تنفيذ الربع الثاني تحسن لكنهم يختلفون حول ديمومة مكاسب الهامش والتمويل المتاح. الأهداف المختارة تتراوح من 2.75 إلى 7 دولارات، مقارنة بإغلاق 2.04 دولار في 23 سبتمبر، لذا يجب على المستثمرين قراءة كل هدف جانباً إلى جانب مع افتراضاته التشغيلية المؤرخة بدلاً من كونه وعد.
|
المؤسسة / المحلل |
هدف السعر 2026 |
التصنيف |
نظرة السوق |
|
H.C. Wainwright / Amit Dayal |
7.00 دولار |
شراء |
بناء. 11 أغسطس: أعيد التأكيد بعد الربع الثاني حيث دعم تقدم الهامش والتوجيه الأعلى الانتعاش. |
|
Roth Capital / Craig Irwin |
5.00 دولار |
شراء |
مراجعة إيجابية. 12 أغسطس: مرفوع من 3.50 دولار بعد هوامش أفضل وضحت الطريق نحو التعادل. |
|
B. Riley / Ryan Pfingst |
5.00 دولار |
شراء |
بناء. 11 أغسطس: محتفظ به حيث أظهر تنفيذ الربع الثاني والتوجيه المرفوع زخم متحسن. |
|
UBS / Manav Gupta |
4.00 دولار |
احتفاظ |
محسوب. 16 سبتمبر: أعيد التأكيد حيث بقي تقدم الربحية متوازن بمخاطر التمويل. |
|
Clear Street / Tim Moore |
3.50 دولار |
شراء |
مراجعة إيجابية. 29 أبريل: مرفوع من 3.00 دولار حيث حسنت توفيرات التكلفة والطلبات التوقعات. |
|
RBC Capital / Christopher Dendrinos |
2.75 دولار |
أداء القطاع |
متوازن. 11 أغسطس: محتفظ به بوجهة نظر المخاطر المضاربية حيث واجه التوجيه الأعلى أسئلة السيولة. |
|
الحالة الأساسية للمقال |
2.25 إلى 3.50 دولار |
الحالة الأساسية |
متوازن. يفترض أن نمو الإيرادات ومكاسب الهامش محدودة باستهلاك النقد واحتياجات التمويل. |
|
حالة الهبوط للمقال |
1.20 دولار |
حالة الهبوط |
حذر. يفترض تحويل مشاريع أضعف واستهلاك نقدي مستمر يزيد مخاطر التخفيف. |
كيفية تداول سهم بلاغ باور (PLUG) على BingX
تداول توقعات طلب الهيدروجين وانتعاش الهامش والسيولة لشركة بلاغ باور باستخدام BingX TradFi و أدوات BingX AI. لأن PLUG يمكن أن يتفاعل بحدة مع قرارات المشاريع والأرباح وتحديثات التمويل، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
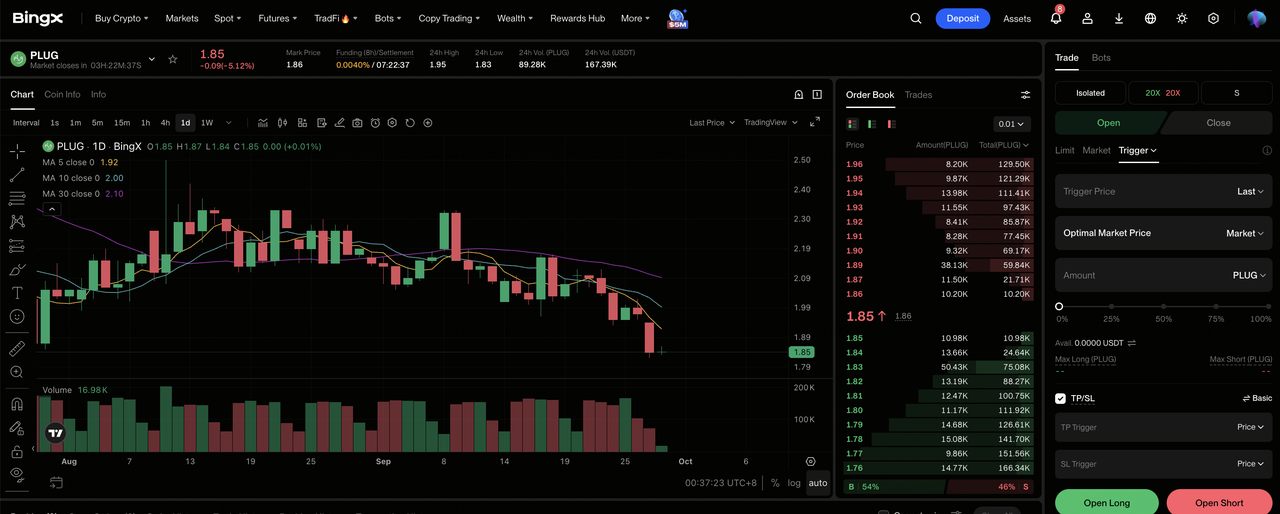
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر بلاغ باور (PLUG). ابحث عن واختر عقد العقود الآجلة الدائمة PLUG-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح طويل إذا كانت الهوامش وعمليات النشر والسيولة تقوى. اختر فتح قصير إذا كانت تأخيرات المشاريع أو ضغط التمويل يضعف الاقتصاديات المتوقعة لكل سهم.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناء على تحملك للمخاطر. النطاق السنوي من 1.70 إلى 4.58 دولار يظهر لماذا الرافعة المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. حدد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن لـ PLUG أن يتفاعل بسرعة مع الأرباح والتوجيه ومعالم المشاريع ومبيعات الأصول وزيادة رؤوس الأموال.
أهم 5 مخاطر لمراقبة مستثمري بلاغ باور في 2026
التحسن الأخير لبلاغ لا يزيل مخاطر التمويل والتنفيذ والسياسة وراء تقلبات السهم. كل خطر يمكن أن يؤثر على التدفق النقدي أو التخفيف أو التقييم الذي يعطيه المستثمرون للانتعاش.
- ضغط السيولة يمكن أن يخفف المساهمين: كان النقد غير المقيد حوالي 162 مليون دولار مقابل 61 مليون دولار من استخدام النقد الصافي الربع سنوي. إذا انزلقت خطة تحقيق الدخل 275 مليون دولار، قد تحتاج بلاغ إلى الأسهم أو دين مكلف، مقللة القيمة المستقبلية لكل سهم.
- هوامش الوقود تبقى سلبية عميقاً: تحسن هامش الربح الإجمالي للوقود من سالب 91% إلى حوالي سالب 48%، لكن النشاط التجاري لا يزال يخسر المال مع نمو الأحجام. التقدم البطيء في الاستخدام وكفاءة الإنتاج يمكن أن يعوض المكاسب من المعدات والخدمة.
- مشاريع أجهزة التحليل الكهربائي يمكن أن تتأخر: الأنبوب يشمل فرص 30 ميجاوات و50 ميجاوات و100 ميجاوات و275 ميجاوات، لكن المشاريع المعلنة لا تضمن إيرادات قريبة المدى. التصاريح أو التمويل أو قرارات الاستثمار النهائية يمكن أن تدفع الشحنات إلى فترات لاحقة.
- تحديثات العملاء الكبيرة تخلق مخاطر تركز: عميلان قد يحدثان أكثر من 20,000 وحدة GenDrive على مدى ثلاث سنوات. طرح أبطأ من أي عميل سيؤثر على المعدات والخدمة وطلب الهيدروجين في نفس الوقت.
- السياسة والمنافسة يمكن أن تضغط على العوائد: قواعد ضرائب الهيدروجين وأسعار الكهرباء والإعانات تؤثر على اقتصاديات المشروع، بينما تتنافس خلايا الوقود مع البطاريات وأنظمة الطاقة النظيفة الأخرى. الحوافز الأضعف أو التسعير العدواني يمكن أن يقلل تحويل الطلبات والهوامش.
أفكار أخيرة: هل يجب أن تستثمر في بلاغ باور في 2026؟
تمتلك بلاغ باور أدلة تشغيلية أقوى مما كانت عليه قبل عام: إيرادات الربع الثاني 178.3 مليون دولار وهامش ربح إجمالي يقارب التعادل ومصاريف تشغيلية أقل بـ 50% وهدف نمو سنوي 15% إلى 16%. السؤال غير المحلول هو ما إذا كانت هذه المكاسب يمكن أن تصل إلى التدفق النقدي قبل أن تجبر قيود السيولة على تمويل يضعف الفائدة للمساهمين.
حالة الصعود تدعم 5 دولارات إذا تحولت EBITDAS الربع الرابع إيجابية وتحسنت اقتصاديات الوقود وقوى برنامج تحقيق الدخل 275 مليون دولار السيولة. حالة الهبوط تشير إلى 1.20 دولار إذا تباطأ تحويل المشاريع أو هيمن التخفيف. المتداولون المحافظون قد ينتظرون تحديثات الهامش الإجمالي التالية واستخدام النقد ومبيعات الأصول قبل زيادة التعرض، لأن هذه الأرقام تختبر الانتعاش مباشرة.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل PLUG ينطوي على مخاطر عالية لخسارة رأس المال. إخفاقات الأرباح وتأخيرات المشاريع وتغييرات التمويل وتحولات التقييم والتداول بالرافعة يمكن أن تنتج خسائر سريعة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءات ذات صلة
- أهم أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووي والغاز وخلايا الوقود وبناء قوة الذكاء الاصطناعي
- أهم أسهم وصناديق الطاقة للشراء في 2026: أزمة قوة الذكاء الاصطناعي تلتقي بالتقلبات الجيوسياسية
- توقع أسعار بلوم إنرجي (BE) 2026: هل يمكن لطاقة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولار؟
- توقع أسعار أوكلو (OKLO) 2026: هل يمكن لمعالم النووي دفع OKLO نحو 100 دولار؟
- توقع أسعار نيوسكيل باور (SMR) 2026: هل يمكن لتحويل المشاريع دفع SMR نحو 20 دولار؟
