

شركة فايزر (PFE) هي شركة أدوية حيوية عالمية تشمل محفظة الوصفات الطبية الخاصة بها علم الأورام والطب الباطني واللقاحات والالتهابات والمناعة والأمراض النادرة. تحمل أدوية إليكيس وفيندكيل وبريفنار وبادسيف وأدوية أخرى الآن المزيد من قاعدة الأرباح مع تراجع الطلب المرتبط بالجائحة. يوفر هذا الاتساع عدة طرق للنمو، رغم أن PFE تبقى حساسة لانتهاء صلاحية براءات الاختراع والنتائج السريرية وتسعير الأدوية وإنتاجية عمليات الاستحواذ الأخيرة.
أظهر الربع الأخير أن الانتقال يسير دون إزالة فجوة الأرباح طويلة الأجل. إيرادات فايزر للربع الثاني 2026 وصلت إلى 15.0 مليار دولار، وكانت ربحية السهم المعدلة المخففة 0.77 دولار، ونمت محفظة غير كوفيد بما يكفي لتعويض انخفاض بنسبة 95% في إيرادات باكسلوفيد وانخفاض بنسبة 34% في إيرادات كومارنتي. رفعت الإدارة توجيهات الإيرادات السنوية، رغم أن حالة الاستثمار لا تزال تعتمد على تحويل أصول الأورام والسمنة إلى نمو دائم ما بعد براءة الاختراع.
تركز توقعات أسهم PFE لعام 2026 الآن على وجهتي نظر متنافستين:
- حالة خط الإنتاج والمحفظة والوفورات: يمكن لإليكيس وفيندكيل وبادسيف وأصول سياجين الأحدث أن تحافظ على النمو غير المرتبط بكوفيد حيث تحسن الوفورات المخطط لها البالغة 9.7 مليار دولار قوة الأرباح وتدعم الانتقال نحو 38 دولاراً.
- حالة براءة الاختراع والسريرية وضغط التسعير: التآكل الأسرع في المنتجات الراسخة أو خيبات الأمل في خط الإنتاج أو عوائد الاستحواذ الأضعف يمكن أن تترك الأرباح أقل من المستوى المطلوب لإعادة التقييم وتسحب PFE نحو 22 دولاراً.
يحلل هذا الدليل توقعات أسهم PFE وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، بالاعتماد على إصدار أرباح فايزر للربع الثاني 2026 في 4 أغسطس والملف الربعي وبيانات السوق حتى 15 سبتمبر، بالإضافة إلى كيفية تداول عقود أسهم PFE الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء على مستثمري فايزر معرفتها في سبتمبر 2026
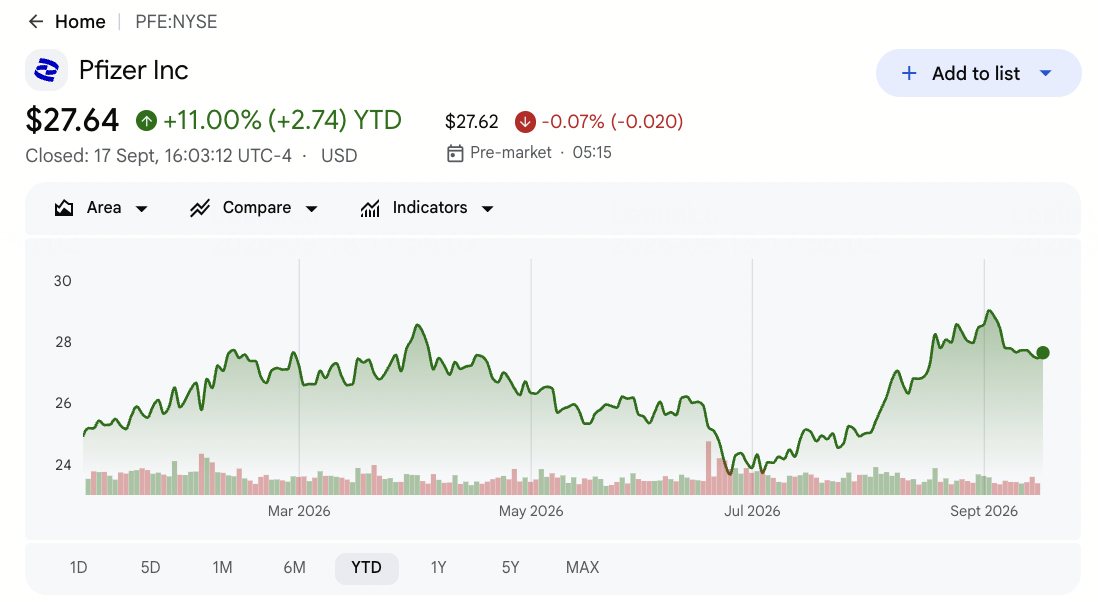
- أغلقت PFE عند 27.55 دولاراً في 15 سبتمبر وارتفعت بنسبة 10.29% منذ بداية العام: تداولت الأسهم قرب متوسط المحللين البالغ 28.39 دولار وتحت الذروة العليا البالغة 35 دولاراً. يعتمد الارتفاع الإضافي على ما إذا كان تقدم خط الإنتاج وخفض التكاليف يمكن أن يتفوق على خسائر براءات الاختراع المقتربة.
- وصلت إيرادات الربع الثاني إلى 15.0 مليار دولار، بارتفاع 1% تشغيلياً: تفوقت المبيعات على التوقعات البالغة 14.95 مليار دولار بحوالي 50 مليون دولار. عوض الطلب القوي على إليكيس والمنتجات الأحدث الانخفاض الحاد الآخر في الإيرادات المرتبطة بالجائحة.
- تفوقت ربحية السهم المعدلة البالغة 0.77 دولار على التوقعات بـ 0.09 دولار: تجاوزت النتيجة تقدير 0.68 دولار ودعمت التوجيهات السنوية الكاملة البالغة 2.80 إلى 3.00 دولار دون تغيير. ساعد التحكم في التكاليف الأرباح رغم رسوم الاستحواذ والأصول غير المادية.
- ارتفعت توجيهات الإيرادات لعام 2026 إلى 60.5 إلى 62.5 مليار دولار: ارتفع الرقم المتوسط بـ 500 مليون دولار حيث أداء المنتجات غير المرتبطة بكوفيد أفضل من المتوقع بحوالي 1.5 مليار دولار. يبقى باكسلوفيد وكومارنتي تعويضات متقلبة.
- تستهدف فايزر الآن 9.7 مليار دولار من الوفورات حتى 2029: أضافت الشركة 2.5 مليار دولار إلى البرامج المعلن عنها سابقاً. يمكن للوفورات أن تدعم الهوامش وأرباح الأسهم، رغم أن التخفيضات لا تزال بحاجة للحفاظ على إنتاجية البحث والتنفيذ التجاري.
ما هي شركة فايزر (PFE)؟
فايزر هي شركة أدوية قائمة على البحث تكتشف وتطور وتصنع وتسوق الأدوية الطبية واللقاحات عالمياً. تأتي إيراداتها من المنتجات المحمية ببراءات اختراع والمباعة من خلال تجار الجملة والمستشفيات والصيدليات وبرامج الصحة العامة، مع إيرادات التحالف المتولدة أيضاً من خلال منتجات مثل إليكيس. تغطي المحفظة علم الأورام والطب الباطني واللقاحات والرعاية المتخصصة والرعاية الأولية. يجمع هذا النموذج التشغيلي بين برامج التطوير السريري الكبيرة والتصنيع المنظم والتسويق العالمي وإدارة دورة الحياة عبر الأدوية بفترات مختلفة لبراءات الاختراع.
تركز استراتيجيتها طويلة الأجل على استبدال الامتيازات القديمة بنمو الأورام والسمنة والرعاية المتخصصة. وسع استحواذ سياجين بـ 43 مليار دولار محفظة فايزر للأدوية المترافقة مع الأجسام المضادة من خلال بادسيف وأصول السرطان الأخرى، بينما أضافت صفقة ميتسيرا بـ 10 مليارات دولار مرشحي السمنة بما في ذلك بيروبيناتيد. تواصل فايزر شراكات اللقاحات مع بايونتيك وفالنيفا، وتعمل مع أرفيناس على علاج سرطان الثدي. تُوسع هذه العلاقات خط الإنتاج، رغم أن قيمتها تعتمد على النجاح السريري والموافقات وتنفيذ الإطلاق والعوائد التجارية على مدى عدة سنوات بدلاً من ربع واحد.
اقرأ المزيد: أفضل أسهم الأدوية للشراء في 2026: أدوية السرطان وأدوية إنقاص الوزن ومRNA والأدوية الجديدة
نظرة عامة على أرباح فايزر (PFE) للربع الثاني 2026: تفوق في ربحية السهم وتوجيهات إيرادات أعلى وانتقال محفظة
أعلنت فايزر عن إيرادات الربع الثاني بقيمة 15.0 مليار دولار مقابل حوالي 14.95 مليار دولار متوقعة، وربحية سهم معدلة مخففة بقيمة 0.77 دولار مقابل توقعات 0.68 دولار، وخسارة مُبلغ عنها لكل سهم قدرها 0.06 دولار. وصلت إيرادات تحالف إليكيس إلى حوالي 2.16 مليار دولار بينما انخفضت إيرادات باكسلوفيد بنسبة 95% إلى 60 مليون دولار وتراجعت كومارنتي بنسبة 34% إلى 260 مليون دولار. رفعت الإدارة التوجيهات السنوية للإيرادات إلى 60.5 إلى 62.5 مليار دولار واحتفظت بتوجيهات ربحية السهم المعدلة من 2.80 إلى 3.00 دولار، مفصلة التنفيذ التشغيلي الأقوى عن استمرار مخاطر براءات الاختراع والمحفظة.
اقرأ المزيد: أرباح فايزر (PFE) للربع الثاني 2026: تجاوز الإيرادات البالغة 15.03 مليار دولار ونمو الأدوية الأحدث يرفع الأسهم 1.52%
|
المؤشر المالي |
التوجيهات / التوقعات |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
توقعات 14.95 مليار دولار |
15.0 مليار دولار |
تفوق. حوالي 50 مليون دولار أعلى من التوقعات؛ ارتفاع 1% تشغيلياً. |
|
ربحية السهم المعدلة المخففة |
توقعات 0.68 دولار |
0.77 دولار |
تفوق. 0.09 دولار أعلى من التوقعات. |
|
ربحية السهم المخففة المُبلغ عنها |
— |
$(0.06) |
خسارة. أثرت رسوم الاستحواذ والأصول غير المادية على النتائج المحاسبية. |
|
إيرادات تحالف إليكيس |
— |
2.16 مليار دولار |
قوي. ساعد الطلب على تعويض تآكل منتجات كوفيد. |
|
إيرادات باكسلوفيد |
— |
60 مليون دولار |
تراجع. انخفاض 95% سنوياً. |
|
إيرادات كومارنتي |
— |
260 مليون دولار |
تراجع. انخفاض 34% سنوياً. |
|
توقعات الإيرادات لعام 2026 |
59.5–62.5 مليار دولار سابقاً |
60.5–62.5 مليار دولار |
رُفعت. الرقم المتوسط ارتفع 500 مليون دولار. |
|
توقعات ربحية السهم المعدلة لعام 2026 |
2.80–3.00 دولار سابقاً |
2.80–3.00 دولار |
أُعيد تأكيدها. قوة المحفظة عوضت ضغط كوفيد. |
|
الوفورات حتى 2029 |
استُهدف 7.2 مليار دولار سابقاً |
9.7 مليار دولار إجمالي |
تُوسعت. أُضيف 2.5 مليار دولار من الوفورات المخططة. |
- تفوقت الإيرادات البالغة 15.0 مليار دولار على التوقعات بحوالي 50 مليون دولار: نمت المبيعات 1% تشغيلياً رغم انخفاض إيرادات كوفيد بحدة. يُظهر المزيج أن الأدوية الراسخة والمستحوذ عليها تحمل المزيد من المحفظة، رغم أن النمو يبقى متواضعاً قبل خسائر براءات الاختراع الكبيرة.
- تفوقت ربحية السهم المعدلة البالغة 0.77 دولار على تقدير 0.68 دولار بـ 0.09 دولار: تدعم النتيجة نطاق فايزر للعام الكامل من 2.80 إلى 3.00 دولار. ربحية السهم المُبلغ عنها السالبة البالغة 0.06 دولار لا تزال تُظهر كيف يمكن لمحاسبة الاستحواذ ورسوم الأصول غير المادية أن تفصل بين الربحية المحاسبية والمعدلة.
- حقق إليكيس حوالي 2.16 مليار دولار بينما انخفض باكسلوفيد إلى 60 مليون دولار: تراجع باكسلوفيد بنسبة 95% وانخفض كومارنتي بنسبة 34%، مما زاد من أهمية النمو غير المرتبط بكوفيد. يبقى إليكيس وفيندكيل وبادسيف جسور رئيسية لإطلاقات خط الإنتاج اللاحقة.
- ارتفع الرقم المتوسط لتوجيهات الإيرادات بـ 500 مليون دولار: يعكس الرقم المتوسط الجديد البالغ 61.5 مليار دولار المنتجات غير المرتبطة بكوفيد التي تعمل بحوالي 1.5 مليار دولار أعلى من الخطة الأصلية. لا يزال موسمية كوفيد وصرف العملات الأجنبية يحدان من مقدار قوة ذلك الذي يصل إلى التوجيهات.
- وصلت إجمالي الوفورات المستهدفة إلى 9.7 مليار دولار حتى 2029: يمكن لـ 2.5 مليار دولار الإضافية أن تحمي الهوامش خلال ضغط فقدان الحصرية. لا تزال فايزر بحاجة لتقليل التكاليف دون إبطاء برامج الأورام والسمنة المخصصة لإعادة بناء النمو بعد 2028.
اقرأ المزيد: توقعات أسعار شركة ميرك (MRK) لعام 2026: هل يمكن لزخم خط الإنتاج أن يدفع أسهم MRK نحو 170 دولاراً؟
نظرة فايزر (PFE) الاستثمارية لعام 2026: حالة الصعود 38 دولاراً مقابل حالة الهبوط 22 دولاراً
تعتمد نظرة فايزر لعام 2026 على ما إذا كانت الأدوية الأحدث وتقدم خط الإنتاج وخفض التكاليف يمكن أن تعوض تراجع إيرادات كوفيد وخسائر براءات الاختراع المقتربة. يأتي الارتفاع الرئيسي من برامج الأورام والسمنة الأقوى، بينما المخاطرة الرئيسية هي أن الإطلاقات الجديدة تفشل في استبدال المنتجات القديمة بسرعة كافية.
حالة الصعود: نمو أدوية أقوى يدفع PFE نحو 38 دولاراً
تفترض حالة الصعود أن إليكيس وفيندكيل وبادسيف والمنتجات الأخرى غير المرتبطة بكوفيد تحافظ على النمو، بينما تصل برامج السمنة والأورام إلى معالم مهمة. تُحسن خطة الوفورات البالغة 9.7 مليار دولار أيضاً الهوامش دون إضعاف الإطلاقات، مما يساعد الإيرادات على إنهاء قريب من الطرف الأعلى لتوجيهات 60.5 إلى 62.5 مليار دولار.
سيتطلب الانتقال نحو 38 دولاراً ترقيات تقديرات مستدامة وقرارات سريرية أو تنظيمية مواتية ودليل أوضح على أن المنتجات الأحدث يمكن أن تستبدل خسائر براءات الاختراع الكبيرة بعد 2028. التدفق النقدي القوي وتحسن العوائد من الأصول المستحوذ عليها سيقويان الحالة.
الحالة الأساسية: الأرباح الثابتة تُبقي PFE بين 28 و31 دولاراً
تفترض الحالة الأساسية أن النمو غير المرتبط بكوفيد وخفض التكاليف يعوضان بشكل عام تراجع مبيعات كوفيد وضغط براءات الاختراع المبكر. تبقى الإيرادات ضمن التوجيهات، وتبقى ربحية السهم المعدلة قرب 2.90 دولار ويستمر تقدم خط الإنتاج دون تغيير النظرة للنمو طويل الأجل بشكل مادي.
يمكن لـ PFE أن تتداول أساساً بين 28 و31 دولاراً تحت هذه الظروف. التوجيهات المستقرة ومزيج منتجات أقوى والإنفاق المنضبط ستدعم النطاق. تقدم خط الإنتاج المتأخر والشكوك المستمرة حول انتهاء براءات الاختراع ستحد من الطرف الأعلى.
حالة الهبوط: خسائر براءات الاختراع ونكسات الأدوية تسحب PFE نحو 22 دولاراً
تفترض حالة الهبوط أن المنتجات الراسخة تتراجع بسرعة أكبر بينما تتأخر أصول خط الإنتاج الرئيسية أو تفشل في التجارب أو تُطلق تحت التوقعات. الاستثمار المرتبط بالاستحواذ يُولد حينها إيرادات أقل من المخطط، مما يضعف انتعاش الأرباح حتى لو استمرت تخفيضات التكلفة.
سيصبح الانتقال نحو 22 دولاراً أكثر احتمالاً إذا انخفضت الإيرادات السنوية تحت 60.5 مليار دولار، أو هبطت ربحية السهم المعدلة تحت 2.80 دولار أو خفضت الإدارة توقعات خط الإنتاج طويل الأجل. ضغط التسعير أو تغطية أرباح أسهم أضعف ستضيف ضغطاً إضافياً.
توقعات أسعار أسهم PFE لعام 2026 من محللي وول ستريت
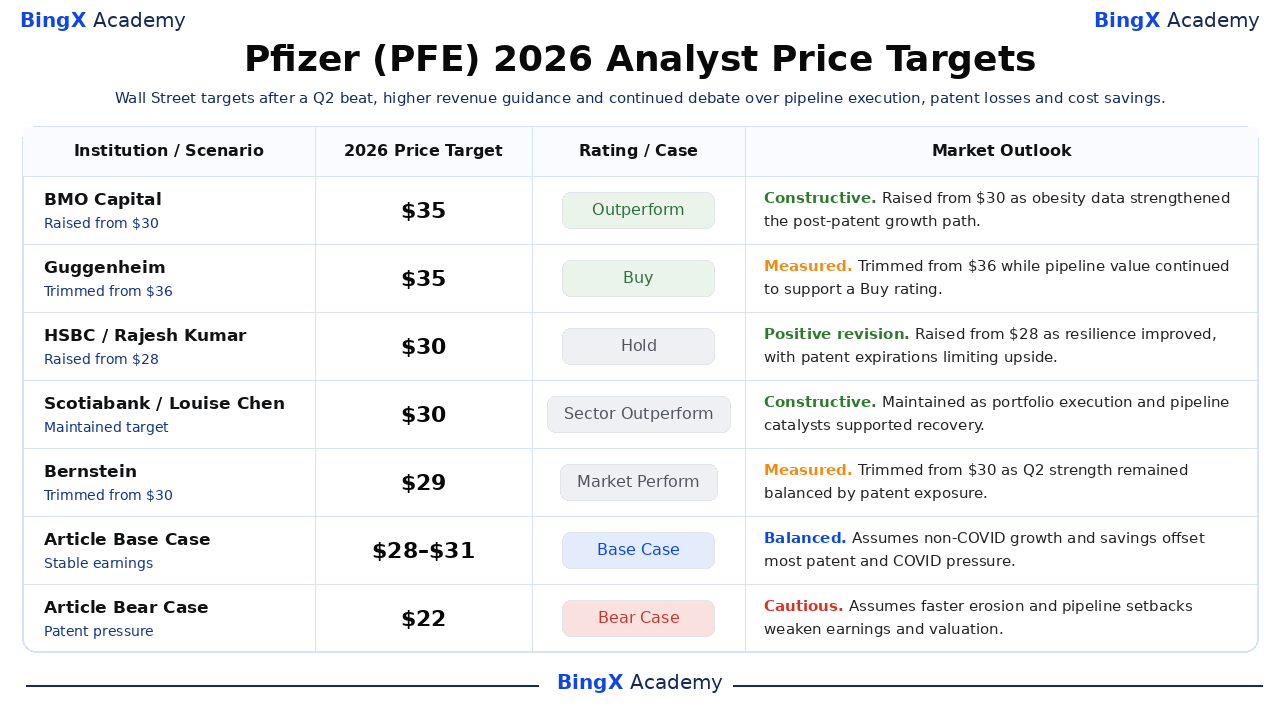
تمتد هذه الإجراءات الخمسة المؤرخة من 29 إلى 35 دولاراً وتُظهر السوق مقسماً بين تفاؤل خط الإنتاج وحذر منحدر براءات الاختراع. هي نقاط مرجعية من طرف ثالث وليس توقع واحد أو وعد سعر. صفي الحالة الأساسية والهبوط هما سيناريوهات تحريرية من أكاديمية BingX.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
نظرة السوق |
|
BMO Capital / إيفان سايجرمان |
35 دولاراً |
أداء متفوق |
بناءة. 9 سبتمبر: رُفع من 30 دولاراً بعد أن حسنت بيانات برنامج السمنة نظرة خط الإنتاج. |
|
Guggenheim / سيموس فيرنانديز |
35 دولاراً |
شراء |
مدروس. 13 يوليو: خُفض من 36 دولاراً بينما استمرت قيمة خط الإنتاج في تعويض مخاطر التنفيذ. |
|
HSBC / راجيش كومار |
30 دولاراً |
احتفاظ |
مراجعة إيجابية. 10 سبتمبر: رُفع من 28 دولاراً مع تحسن المقاومة، مع انتهاء براءات الاختراع يحد من الارتفاع. |
|
Scotiabank / لويز تشين |
30 دولاراً |
أداء متفوق للقطاع |
بناءة. 24 أغسطس: حُوفظ عليه حيث دعم تنفيذ المحفظة ومحفزات خط الإنتاج الانتعاش. |
|
Bernstein / كورتني برين |
29 دولاراً |
أداء السوق |
مدروس. 21 أغسطس: خُفض من 30 دولاراً حيث بقيت قوة الربع الثاني متوازنة مع التعرض لبراءات الاختراع. |
|
الحالة الأساسية للمقال |
28–31 دولاراً |
الحالة الأساسية |
متوازن. يفترض أن النمو غير المرتبط بكوفيد والوفورات تعوض معظم ضغط براءات الاختراع وكوفيد. |
|
حالة الهبوط للمقال |
22 دولاراً |
حالة الهبوط |
حذر. يفترض تآكل أسرع ونكسات خط الإنتاج تضعف الأرباح والتقييم. |
كيفية تداول أسهم فايزر (PFE) على BingX
تداول نظرة نمو محفظة فايزر وخط الإنتاج والوفورات باستخدام BingX TradFi وأدوات BingX AI. لأن PFE يمكن أن تتفاعل مع نتائج التجارب والقرارات التنظيمية وأحكام براءات الاختراع والتوجيهات، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل دخول المركز.
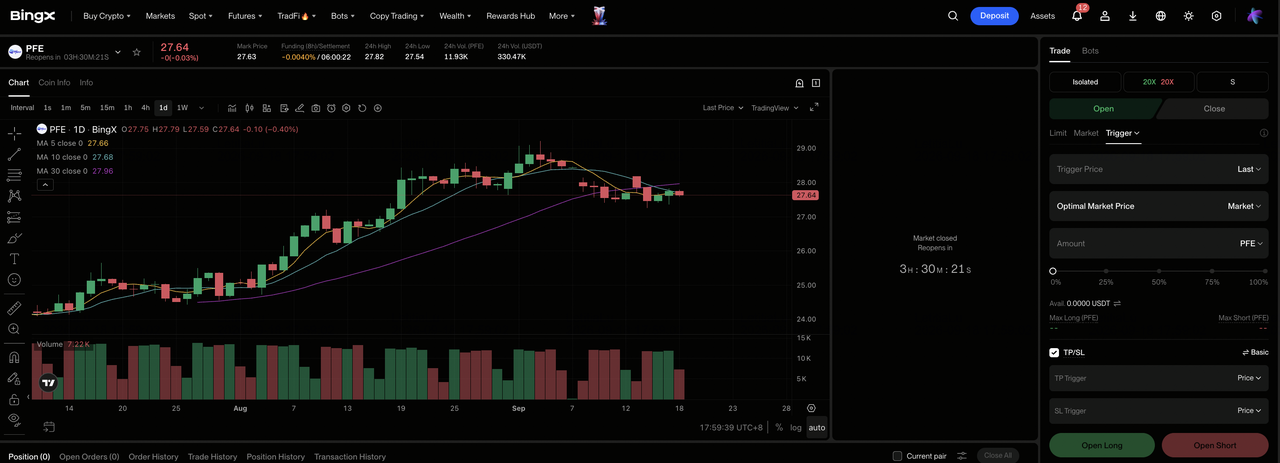
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر فايزر (PFE). ابحث عن واختر عقد PFE-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كان النمو غير المرتبط بكوفيد وتقدم خط الإنتاج يدعمان التقديرات. اختر فتح بيع آجل إذا كان تآكل براءات الاختراع أو النكسات السريرية تضعف الأرباح.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحمل المخاطر لديك. يُظهر نطاق السيناريو من 22 إلى 38 دولاراً لماذا الرافعة المالية المحافظة مهمة.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني ربح ووقف خسارة (TP/SL) قبل أو فور دخول التداول.
أهم 5 مخاطر يجب مراقبتها لمستثمري فايزر في 2026
تعتمد نظرة فايزر على انتهاء براءات الاختراع وتنفيذ خط الإنتاج والاستحواذات وسياسة التسعير وطلب كوفيد. يمكن لهذه المخاطر أن تؤثر على الإيرادات المستقبلية والتدفق النقدي والتقييم.
- يمكن لانتهاء براءات الاختراع أن يزيل مليارات من الإيرادات: إذا لم تستبدل المنتجات الأحدث الحصرية المفقودة، يمكن للمبيعات والهوامش أن تنخفض حتى مع خفض فايزر للتكاليف. الأرباح الأقل ستضعف أيضاً تغطية أرباح الأسهم.
- يمكن للإخفاقات السريرية أن تمحو قيمة خط الإنتاج: لا تزال برامج الأورام والسمنة في المراحل المتأخرة تعتمد على الفعالية والسلامة والنتائج التنظيمية الإيجابية. يمكن لدراسة فاشلة أن تؤدي إلى شطب وتجبر فايزر على إنفاق أكثر على أصول بديلة.
- قد تستغرق سياجين وميتسيرا وقتاً أطول لتحقيق العوائد: التزمت فايزر بـ 43 مليار دولار لسياجين و10 مليارات دولار لميتسيرا. الإطلاقات الأبطأ أو تأخيرات التطوير يمكن أن تقلل عوائد الاستحواذ وتترك المزيد من حالة الأرباح معتمدة على خفض التكاليف.
- يمكن لضغط تسعير الأدوية أن يضعف الهوامش: المفاوضات الحكومية والخصومات وقيود الدافعين يمكن أن تقلل الأسعار المحققة. إذا لم ينمو نمو الوصفات الطبية لتعويض التسعير الأقل، يمكن لربح المنتج أن ينخفض أسرع من الإيرادات الرئيسية.
- تبقى إيرادات كوفيد متقلبة: انخفض باكسلوفيد بنسبة 95% وتراجع كومارنتي بنسبة 34% في الربع الثاني. الطلب الموسمي والشراء الحكومي ودوران الفيروس يمكن أن تزيح النتائج السنوية عن التوقعات.
أفكار أخيرة: هل يجب عليك الاستثمار في فايزر في 2026؟
تفوق فايزر في الربع الثاني وتوجيهات الإيرادات الأعلى وبرنامج الوفورات الموسع البالغ 9.7 مليار دولار يُظهر شركة تستقر بعد إعادة ضبط كوفيد. يوفر السهم أيضاً تعرضاً لمحفظة تسويقية واسعة وخطوط أنتاج للأورام والسمنة. القضية المحورية هي ما إذا كانت تلك الأصول يمكن أن تستبدل الأرباح المفقودة لانتهاء براءات الاختراع بدلاً من دعم القاعدة الحالية فقط.
تحتاج حالة الصعود إلى انتصارات خط الإنتاج وهوامش أقوى لدعم 38 دولاراً. تعكس حالة الهبوط تآكل أسرع وعوائد استحواذ أضعف وانتقال نحو 22 دولاراً. قد يراقب المتداولون المحافظون ربحية السهم السنوية المعدلة والنمو غير المرتبط بكوفيد والنتائج السريرية المحورية وعوائد الاستحواذ والتدفق النقدي الحر قبل معاملة الانتعاش كدائم بما يكفي لدعم إعادة تقييم تقدير مستدام.
تذكير المخاطر: يتضمن التداول والاستثمار في الأسهم مثل PFE خطر خسارة رأس المال. الإخفاقات السريرية والقرارات التنظيمية وخسائر براءات الاختراع وضغط التسعير وتنفيذ الاستحواذ والتداول بالرافعة المالية يمكن أن تنتج خسائر سريعة. قم ببحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم الأدوية للشراء في 2026: أدوية السرطان وأدوية إنقاص الوزن ومRNA والأدوية الجديدة
- توقعات أسعار شركة موديرنا (MRNA) لعام 2026: هل يمكن لزخم لقاح السرطان أن يدفع أسهم MRNA نحو 180 دولاراً؟
- توقعات أسعار شركة ميرك (MRK) لعام 2026: هل يمكن لزخم خط الإنتاج أن يدفع أسهم MRK نحو 170 دولاراً؟
- توقعات أسعار شركة نوفو نورديسك (NVO) لعام 2026: هل يمكن لزخم ويجوفي أن يدفع NVO نحو 60 دولاراً؟
- توقعات أسعار شركة أبفي (ABBV) لعام 2026: هل يمكن لنمو أدوية المناعة أن يدفع ABBV نحو 325 دولاراً؟
- توقعات أسعار شركة إيلي ليلي (LLY) لعام 2026: هل يمكن لطلب أدوية إنقاص الوزن أن يدفع LLY نحو 1,600 دولار؟
