تطور شركة Ouster (OUST) تقنيات الاستشعار والإدراك للآلات التي تعمل في العالم المادي. تجمع منصتها بين تقنية الليدار الرقمي، والكاميرات المجسمة، الحوسبة الذكية، ودمج أجهزة الاستشعار، وبرامج الإدراك والنماذج المدربة للأتمتة الصناعية والروبوتات وأنظمة السيارات والبنية التحتية الذكية. يمنح هذا الموقع الأوسع في الذكاء الاصطناعي المادي لشركة Ouster مسارات أكثر للنمو، رغم أن السهم يبقى حساساً لدورات نشر العملاء وتسعير الأجهزة وتكلفة دمج التقنيات المكتسبة.
أظهر الربع الأخير أن النطاق والربحية يتحسنان معاً، رغم أن الأعمال لا تزال تُسجل خسائر. إيرادات Ouster للربع الثاني 2026 وصلت إلى 54.6 مليون دولار، بزيادة 56% على أساس سنوي، حيث شحنت Ouster أكثر من 17,000 من أجهزة استشعار الليدار والكاميرا. توسع هامش الربح الإجمالي وفقاً لمعايير GAAP إلى 49%، لكن الشركة لا تزال تسجل خسارة صافية قدرها 18.1 مليون دولار، مما يجعل الرافعة التشغيلية المستدامة الاختبار الاستثماري الأساسي.
تركز توقعات سهم OUST لعام 2026 الآن على وجهتي نظر متنافستين:
- حالة منصة الذكاء الاصطناعي المادي: طلب Rev8، واعتماد الرؤية المجسمة وتوسع برامج الإدراك يمكن أن يحافظ على نمو الإيرادات فوق 30% ويحرك الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) إلى المنطقة الإيجابية.
- حالة الاعتماد والربحية: بطء عمليات نشر العملاء، وتكاليف دمج الاستحواذات وضغط التسعير يمكن أن يمدد الخسائر ويمنع قاعدة الإيرادات الأعلى من دعم إعادة تقييم دائمة.
يحلل هذا الدليل توقعات سهم OUST، وسيناريوهات الأسعار لعام 2026، والمخاطر الرئيسية ونظرات المحللين، بالاعتماد على إعلان أرباح Ouster للربع الثاني 2026 بتاريخ 6 أغسطس، والإيداع الربعي وبيانات السوق حتى 11 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم OUST على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب على مستثمري Ouster معرفتها في سبتمبر 2026
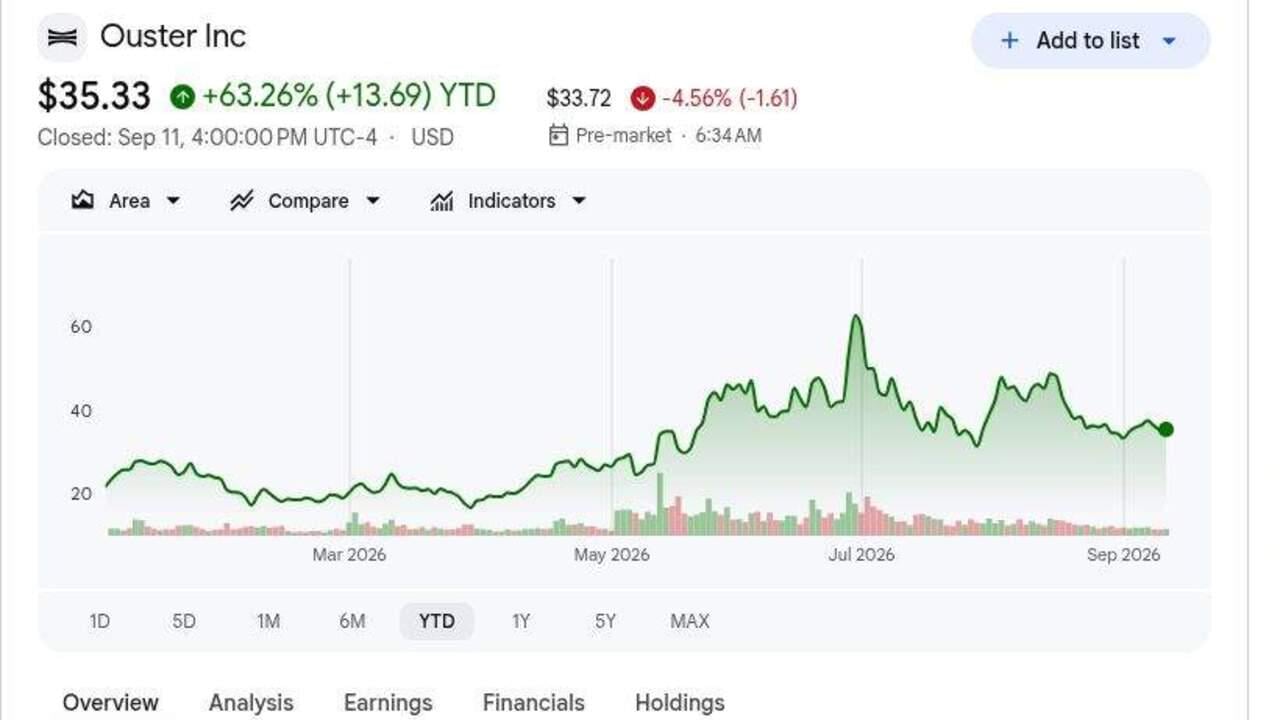
- أغلق OUST عند 35.33 دولار في 11 سبتمبر وكان مرتفعاً بنسبة 63.26% منذ بداية العام: تعكس الارتفاعات شحنات أقوى وهوامش محسنة وحماس حول الذكاء الاصطناعي المادي. تبقى الأسهم تحت الهدف المتوسط البالغ 61.25 دولار، رغم أن الارتفاع الإضافي يعتمد على تحويل النمو إلى تدفق نقدي دائم.
- وصلت إيرادات الربع الثاني إلى 54.6 مليون دولار، بزيادة 56% على أساس سنوي: تجاوزت المبيعات إجماع المحللين البالغ حوالي 51 مليون دولار بحوالي 3.6 مليون دولار وارتفعت بنسبة 12% على أساس متتالي. النمو عبر العملاء الصناعيين وعملاء البنية التحتية الذكية يقلل الاعتماد على دورة اعتماد واحدة.
- تجاوزت شحنات أجهزة الاستشعار 17,000 وحدة: ساهم الليدار بحوالي 53% من الإجمالي، مع الكاميرات التي تشكل الرصيد بعد استحواذ Stereolabs. يخلق المزيج الأوسع نقاط دخول أكثر للعملاء عبر الأجهزة والحوسبة والبرامج.
- توسع هامش الربح الإجمالي وفقاً لمعايير GAAP بمقدار 400 نقطة أساس إلى 49%: وصل هامش الربح الإجمالي غير وفقاً لمعايير GAAP إلى 53%، بزيادة 700 نقطة أساس على أساس متتالي. الحجم والكفاءة الأفضل تحسن اقتصاديات الوحدة وتضيق المسار من خسارة الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 4 مليون دولار.
- توجيهات إيرادات الربع الثالث من 54.5 مليون دولار إلى 57.5 مليون دولار تشير إلى مزيد من النمو: النقطة الوسطية البالغة 56 مليون دولار تزيد حوالي 3% عن الربع الثاني. يجب أن يعوض طلب Rev8 ومنتجات Stereolabs التوقيت الطبيعي للمشاريع للوصول إلى النهاية العليا.
ما هي Ouster (OUST)؟
Ouster هي شركة استشعار وإدراك تصمم الأجهزة والبرامج التي تسمح للآلات برسم خرائط وفهم البيئات ثلاثية الأبعاد. تولد أجهزة استشعار الليدار الرقمية بيانات مكانية عالية الدقة، بينما تحول الكاميرات والحوسبة المدمجة وبرامج الإدراك تلك البيانات إلى معلومات قابلة للاستخدام للمعدات المستقلة والبنية التحتية الذكية. يعمل العملاء عبر أتمتة المستودعات ولوجستيات الساحات والتعدين والزراعة وإدارة المرور والأمن ورسم الخرائط والروبوتات. تأتي الإيرادات بشكل أساسي من شحنات المنتجات، مدعومة بالحقوق والفرص المتعلقة بالبرامج مع توسع عمليات النشر.
يتمحور الاتجاه طويل المدى لـ Ouster حول منصة ذكاء اصطناعي مادي موحدة بدلاً من مكون ليدار منفرد. أضاف استحواذ Stereolabs كاميرات مجسمة وحوسبة ذكية ونماذج رؤية، بما في ذلك منتج ZED X Nano، الذي أصبح إطلاقه في أبريل الأقوى في تاريخ Stereolabs. يضيف Rev8 لوناً أصلياً إلى الليدار الرقمي، والشركاء بما في ذلك Flyability وGeoCue وشركة John Deere التابعة GUSS Automation يقيمون أو ينشرون أجهزة استشعار Ouster في التفتيش الصناعي ورسم الخرائط الجوية والزراعة الدقيقة. يمكن لهذا النظام البيئي توسيع الطلب وتقصير وقت التكامل عبر آلاف العملاء.
اقرأ المزيد: أفضل أسهم الحوسبة الذكية ووحدات معالجة الرسومات للشراء في 2026: التحول إلى الاستنتاج والسيليكون المخصص
نظرة عامة على أرباح Ouster (OUST) للربع الثاني 2026: نمو الإيرادات وشحنات أجهزة الاستشعار وتوسع الهامش
أعلنت Ouster عن إيرادات الربع الثاني بقيمة 54.6 مليون دولار مقابل حوالي 51 مليون دولار متوقع، بزيادة 56% على أساس سنوي و12% على أساس متتالي، بينما كانت خسارة GAAP لكل سهم قدرها 0.27 دولار أضيق بحوالي 0.03 دولار من الإجماع. ارتفعت إيرادات المنتجات بنسبة 51% إلى 52.8 مليون دولار مع شحنات تجاوزت 17,000 جهاز استشعار، وتوسع هامش الربح الإجمالي وفقاً لمعايير GAAP إلى 49% من 45% قبل عام. ظلت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك خسارة قدرها 4 مليون دولار، بينما حافظت توجيهات الربع الثالث من 54.5 مليون دولار إلى 57.5 مليون دولار على مسار النمو سليماً.
|
المؤشر المالي |
التوجيه / الإجماع |
المُعلن / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 51 مليون دولار |
54.6 مليون دولار |
تجاوز التوقعات. حوالي 3.6 مليون دولار فوق الإجماع؛ بزيادة 56% سنوياً. |
|
خسارة GAAP لكل سهم للربع الثاني |
إجماع خسارة 0.30 دولار |
خسارة 0.27 دولار |
تجاوز التوقعات. الخسارة كانت أضيق بـ 0.03 دولار من المتوقع. |
|
إيرادات المنتجات للربع الثاني |
35.0 مليون دولار في الربع الثاني 2025 |
52.8 مليون دولار |
نما. بزيادة 51% سنوياً و9% على أساس متتالي. |
|
هامش الربح الإجمالي GAAP للربع الثاني |
45% في الربع الثاني 2025 |
49% |
توسع. تحسن بـ 400 نقطة أساس سنوياً. |
|
هامش الربح الإجمالي غير GAAP للربع الثاني |
52% في الربع الثاني 2025 |
53% |
توسع. تحسن بـ 100 نقطة أساس سنوياً. |
|
الخسارة الصافية GAAP للربع الثاني |
خسارة 20.6 مليون دولار في الربع الثاني 2025 |
خسارة 18.1 مليون دولار |
تحسن. تضيقت الخسارة بـ 2.5 مليون دولار سنوياً. |
|
الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك للربع الثاني |
خسارة 5 مليون دولار في الربع الثاني 2025 |
خسارة 4 مليون دولار |
تحسن. تضيقت الخسارة بـ 1 مليون دولار سنوياً. |
|
شحنات أجهزة الاستشعار للربع الثاني |
— |
أكثر من 17,000 |
توسع. مثل الليدار حوالي 53% من الوحدات. |
|
النقد والاستثمارات قصيرة الأجل |
— |
263 مليون دولار |
متاح. يدعم استثمار المنتج والتكامل. |
|
نظرة إيرادات الربع الثالث 2026 |
54.6 مليون دولار فعلي للربع الثاني |
54.5-57.5 مليون دولار |
رُفع. النقطة الوسطية تشير إلى حوالي 3% نمو متتالي. |
- إيرادات بقيمة 54.6 مليون دولار نمت بنسبة 56% وتجاوزت الإجماع بـ 3.6 مليون دولار: قاد الطلب الصناعي وطلب البنية التحتية الذكية الربع عبر أتمتة المستودعات ولوجستيات الساحات والنقل. يمكن لهذه الأسواق أن تتوسع بشكل مستقل عن الاستقلالية في مركبات الركاب.
- خسارة 0.27 دولار لكل سهم كانت أضيق بـ 0.03 دولار من المتوقع: تحسنت الخسارة الصافية إلى 18.1 مليون دولار من 20.6 مليون دولار قبل عام. نمو الإيرادات يصل إلى النتيجة النهائية، رغم أن 46.7 مليون دولار من المصروفات التشغيلية لا تزال تبقي Ouster غير مربحة.
- ارتفعت إيرادات المنتجات بنسبة 51% إلى 52.8 مليون دولار: شُحن أكثر من 17,000 جهاز استشعار، بما في ذلك حوالي 9,000 وحدة ليدار ومساهمة كبيرة من الكاميرات. الأحجام الأعلى يمكن أن تحسن كفاءة التصنيع مع توسع مزيج المنتجات.
- زاد هامش الربح الإجمالي GAAP من 45% إلى 49%: وصل هامش الربح الإجمالي غير GAAP إلى 53%، بزيادة سبع نقاط على أساس متتالي. الحفاظ على هذه المستويات من شأنه أن يقصر المسار نحو نقطة التعادل في الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك.
- توجيهات الربع الثالث من 54.5 مليون دولار إلى 57.5 مليون دولار تمدد اختبار النمو: النقطة الوسطية البالغة 56 مليون دولار تشير إلى نمو متتالي متواضع بعد زيادة الربع الثاني بنسبة 12%. يجب أن يعوض Rev8 والطلبات الصناعية المتكررة وطلب Stereolabs التوقيت غير المنتظم للمشاريع.
نظرة Ouster (OUST) الاستثمارية لعام 2026: السيناريو الصاعد 75 دولار مقابل السيناريو الهابط 25 دولار
الاختبار المركزي هو ما إذا كانت Ouster يمكنها تحويل نمو أجهزة الاستشعار ومنصة الذكاء الاصطناعي المادي الأوسع إلى أرباح معدلة إيجابية قبل الفوائد والضرائب والإهلاك والاستهلاك دون التضحية بهامش الربح الإجمالي GAAP البالغ 49%.
السيناريو الصاعد: اعتماد الذكاء الاصطناعي المادي يدفع OUST نحو 75 دولار
يفترض السيناريو الصاعد أن Rev8 يصبح جهاز استشعار مفضل للأتمتة الصناعية والبنية التحتية الذكية والروبوتات، بينما تتوسع كاميرات وحوسبة Stereolabs القيمة المباعة في كل عملية نشر. يبقى نمو الإيرادات فوق 30%، ويحتفظ هامش الربح الإجمالي بالقرب من أو فوق 50%، وتتحول خسارة الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 4 مليون دولار إلى ربح مستدام.
يتطلب التحرك نحو 75 دولار إيرادات ربعية متكررة فوق النقطة الوسطية للربع الثالث البالغة 56 مليون دولار، ونمو شحنات مستمر يتجاوز 17,000 وحدة وبيع متقاطع مرئي عبر الليدار والكاميرات والبرامج. أرباح معدلة إيجابية قبل الفوائد والضرائب والإهلاك والاستهلاك وتسعير مستقر وعمليات نشر كبيرة جديدة مع شركاء مثل GUSS Automation أو Flyability ستوفر أوضح تأكيد.
السيناريو الأساس: النمو الصناعي يبقي OUST بين 40 و55 دولار
يفترض السيناريو الأساس أن عمليات النشر الصناعية والبنية التحتية الذكية تبقى صحية، وRev8 يتلقى طلبات متكررة ومحفظة Stereolabs تضيف إيرادات. تكامل الاستحواذ والإنفاق البحثي المستمر يمتصان جزءاً من مكاسب الربح الإجمالي، مما يترك الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك قريبة من نقطة التعادل بدلاً من إيجابية بوضوح.
يمكن لـ OUST أن يتداول بشكل أساسي بين 40 و55 دولار تحت هذه الظروف. الإيرادات ضمن نطاق الربع الثالث من 54.5 مليون دولار إلى 57.5 مليون دولار وهامش الربح الإجمالي في أواخر الأربعينيات من شأنه أن يدعم النطاق. العودة إلى الانكماش المتتالي أو الهامش تحت 45% من شأنه أن يضعف النهاية العليا.
السيناريو الهابط: تأخيرات الاعتماد تسحب OUST نحو 25 دولار
يفترض السيناريو الهابط أن مشاريع الأتمتة تطول، والعملاء يؤخرون عمليات نشر الأسطول والمنافسون يضغطون على أسعار أجهزة الاستشعار. الحجم المنخفض من شأنه أن يقلل امتصاص التصنيع، بينما تكاليف التكامل وتطوير المنتج تبقي المصروفات التشغيلية قريبة من مستوى الربع الثاني، مما يمدد الخسائر الصافية واستهلاك النقد.
يصبح التحرك نحو 25 دولار أكثر احتمالاً إذا انخفضت الإيرادات تحت 54.5 مليون دولار، أو تراجع هامش الربح الإجمالي نحو 43% المسجل في الربع الأول، أو اتسعت خسائر الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك من 4 مليون دولار. الطلبات المتكررة الضعيفة لـ Rev8 أو البيع المتقاطع المحدود للكاميرات من شأنه أيضاً أن يقلل التقييم المخصص للمنصة الموحدة.
توقعات أسعار سهم OUST لعام 2026 من محللي وول ستريت
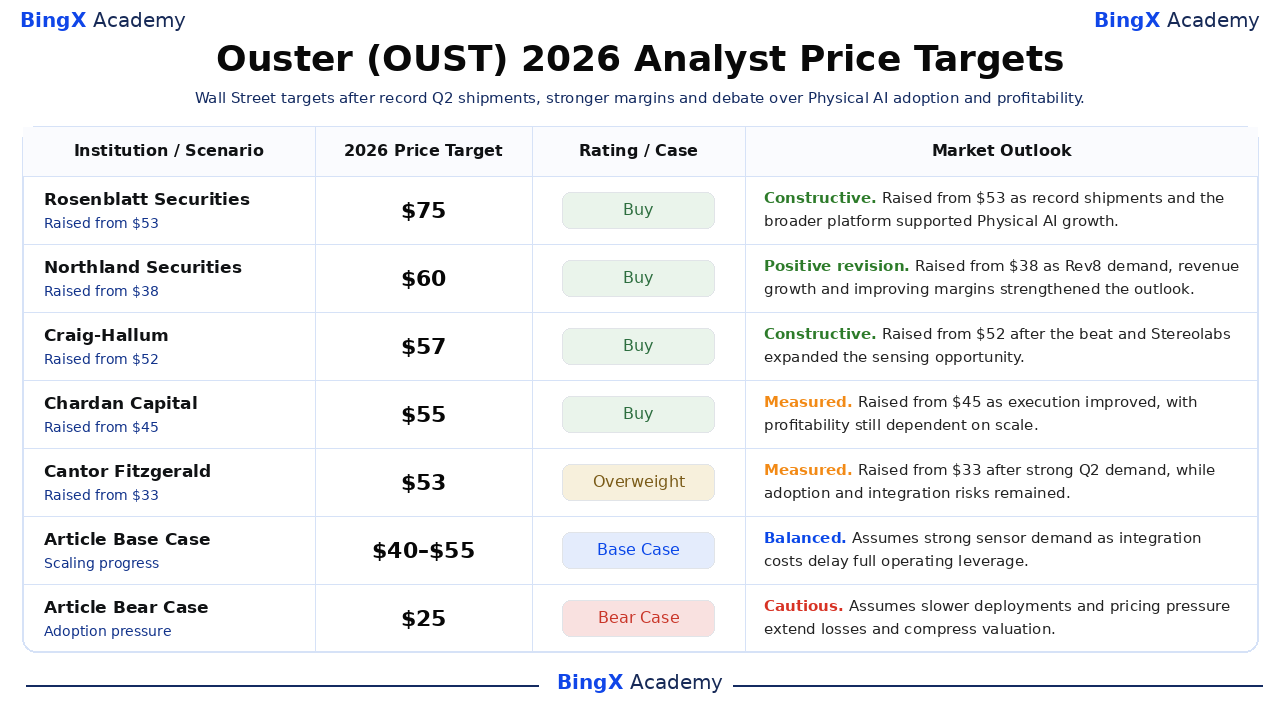
تمتد هذه الإجراءات المؤرخة للمحللين من 53 إلى 75 دولار وتعكس افتراضات مختلفة حول اعتماد الذكاء الاصطناعي المادي وتوسع الهامش وتكامل Stereolabs. هي نقاط مرجعية من طرف ثالث بدلاً من توقع إجماع واحد. الصفوف النهائية للسيناريو الأساس والهابط هي سيناريوهات تحريرية لأكاديمية BingX وتبقى منفصلة بوضوح.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التقييم / الحالة |
نظرة السوق |
|
Rosenblatt Securities / Kevin Cassidy |
75 دولار |
شراء |
بنّاء. 8 أغسطس: رُفع من 53 دولار حيث دعمت الشحنات القياسية والمنصة الأوسع نمو الذكاء الاصطناعي المادي. |
|
Northland Securities / Tim Savageaux |
60 دولار |
شراء |
مراجعة إيجابية. 8 أغسطس: رُفع من 38 دولار حيث عززت طلب Rev8 ونمو الإيرادات والهوامش النظرة. |
|
Craig-Hallum / Richard Shannon |
57 دولار |
شراء |
بنّاء. 7 أغسطس: رُفع من 52 دولار بعد تجاوز التوقعات ووسعت Stereolabs فرصة الاستشعار. |
|
Chardan Capital / Brian Dobson |
55 دولار |
شراء |
متوازن. 8 أغسطس: رُفع من 45 دولار حيث تحسن التنفيذ، مع بقاء الربحية معتمدة على النطاق. |
|
Cantor Fitzgerald / Andres Sheppard |
53 دولار |
وزن زائد |
متوازن. 7 أغسطس: رُفع من 33 دولار بعد طلب قوي للربع الثاني، بينما بقيت مخاطر التكامل. |
|
السيناريو الأساس للمقال |
40-55 دولار |
السيناريو الأساس |
متوازن. يفترض طلب قوي على أجهزة الاستشعار حيث تؤخر تكاليف التكامل الرافعة التشغيلية الكاملة. |
|
السيناريو الهابط للمقال |
25 دولار |
السيناريو الهابط |
حذر. يفترض عمليات نشر أبطأ وضغط تسعير يمدد الخسائر ويضغط التقييم. |
كيفية تداول سهم Ouster (OUST) على BingX
تداول نظرة Ouster لطلب Rev8 واعتماد الذكاء الاصطناعي المادي وتوسع الهامش باستخدام BingX TradFi و أدوات BingX AI. لأن OUST يمكن أن يتفاعل بحدة مع الشحنات الربعية وعمليات نشر العملاء وتحديثات الربحية، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
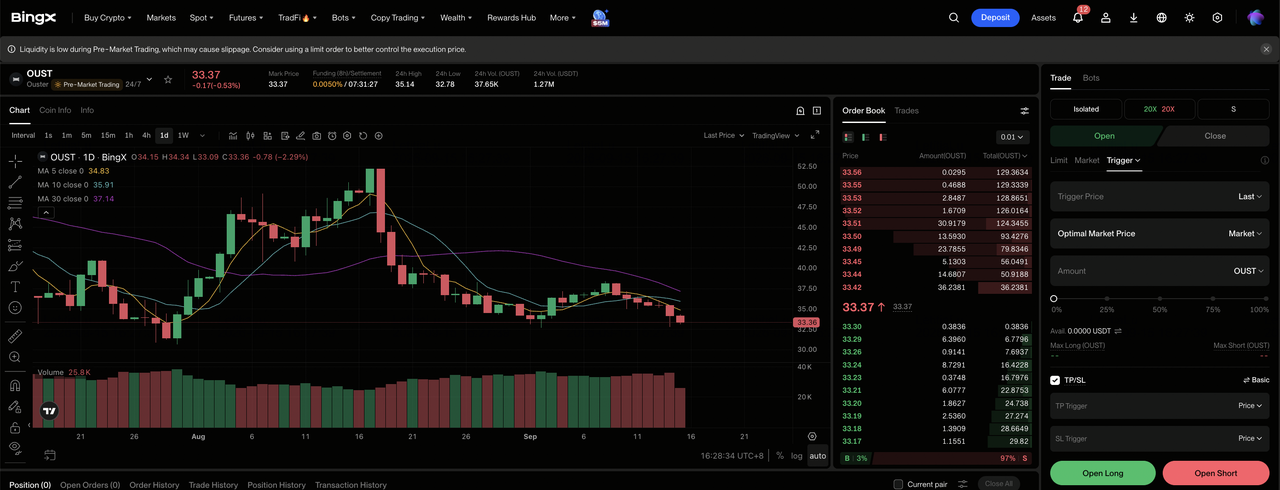
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر Ouster (OUST). ابحث عن واختر عقد العقود الآجلة الدائمة OUST-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كان اعتماد Rev8 والشحنات والهوامش تستمر في التحسن. اختر فتح بيع آجل إذا تباطأت عمليات النشر أو ضعف التسعير أو اتسعت الخسائر.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. ربح OUST بنسبة 63.26% منذ بداية العام حتى 11 سبتمبر، مما يظهر لماذا الرافعة المالية المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن لـ OUST أن يتفاعل بسرعة مع الطلبات وإطلاق المنتجات والتوجيهات الربعية وهامش الربح الإجمالي واستخدام النقد وتكامل الاستحواذ.
أهم 5 مخاطر يجب مراقبتها لمستثمري Ouster في 2026
يعتمد تقييم Ouster على الاعتماد والتسعير والتكامل والربحية. يمكن لهذه المخاطر أن تؤثر على نمو الإيرادات والهوامش والتدفق النقدي المستقبلي.
- اعتماد أبطأ من العملاء يمكن أن يقلل نمو الشحنات: دعمت شحنات الربع الثاني التي تجاوزت 17,000 نمو إيرادات بنسبة 56%. عمليات النشر الصناعية والبنية التحتية الأطول يمكن أن تقلل استخدام المصنع والربح الإجمالي.
- تكامل Stereolabs يمكن أن يستغرق وقتاً أطول من المتوقع: الكاميرات توسع منصة Ouster، لكن خرائط طريق المنتجات وقنوات المبيعات والبرامج لا تزال تتطلب التكامل. التأخيرات يمكن أن ترفع التكاليف وتقلل فوائد البيع المتقاطع المتوقعة.
- خسارة صافية ربعية قدرها 18.1 مليون دولار تبقي مخاطر التمويل ذات صلة: احتفظت Ouster بـ 263 مليون دولار في النقد والاستثمارات قصيرة الأجل، لكن الخسائر المستمرة تقلل المدى الزمني. الأسهم الإضافية يمكن أن تخفف أرباح المستقبل لكل سهم.
- مشاكل الموردين يمكن أن تؤخر التسليمات: تعتمد Ouster على مصنعين بما في ذلك Benchmark Electronics وFabrinet. نقص المكونات أو التعريفات الجمركية أو مشاكل الجودة يمكن أن تؤخر الإيرادات وترفع تكاليف الوحدة.
- منافسة السعر يمكن أن تضغط على هامش الربح الإجمالي البالغ 49%: منافسو الليدار والكاميرا يستمرون في تحسين منتجاتهم. التخفيضات للفوز بالبرامج الكبيرة يمكن أن تقلل الربح الإجمالي وتؤخر نقطة التعادل في الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك.
أفكار نهائية: هل يجب أن تستثمر في Ouster في 2026؟
دخلت Ouster النصف الثاني بإيرادات ربعية قياسية قدرها 54.6 مليون دولار، وأكثر من 17,000 شحنة وهامش ربح إجمالي GAAP بنسبة 49%. تُظهر هذه الأرقام أن طلب الذكاء الاصطناعي المادي والكفاءة التشغيلية تتحسن. السؤال المتبقي هو ما إذا كانت المنصة الموحدة يمكن أن تولد ربحاً إجمالياً متكرراً كافياً للقضاء على خسارة الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك البالغة 4 مليون دولار.
يتطلب السيناريو الصاعد اعتماد Rev8 والبيع المتقاطع للكاميرات وأرباح إيجابية قبل الفوائد والضرائب والإهلاك والاستهلاك لدعم 75 دولار. السيناريو الهابط يعكس عمليات نشر أبطأ وضغط تسعير وخسائر مستمرة يمكن أن تسحب OUST نحو 25 دولار. المتداولون المحافظون قد ينتظرون إيرادات فوق النقطة الوسطية للربع الثالث وهوامش مستقرة في أواخر الأربعينيات وربع واضح من الأرباح المعدلة الإيجابية قبل الفوائد والضرائب والإهلاك والاستهلاك.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل OUST ينطوي على مخاطر عالية لخسارة رأس المال. تأخيرات العملاء وضغط التسعير وعيوب المنتجات واضطراب الموردين وتكاليف التكامل والتخفيف والتداول بالرافعة المالية يمكن أن تنتج خسائر سريعة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءات ذات صلة
- توقعات أسعار NVIDIA (NVDA) لعام 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي دفع NVDA نحو 420 دولار؟
- أفضل أسهم الحوسبة الذكية ووحدات معالجة الرسومات للشراء في 2026: التحول إلى الاستنتاج والسيليكون المخصص
- أفضل أسهم مراكز البيانات للذكاء الاصطناعي للشراء في 2026: السحابة والخوادم وبنية الحوسبة الذكية
- أفضل 10 أسهم بنية تحتية للذكاء الاصطناعي للشراء في 2026: قادة تصنيع وتصميم الرقائق
- أفضل أسهم الحوسبة عالية الأداء (HPC) لمراقبتها في 2026: قادة سوق الحوسبة المتسارعة
