

أوكلو (OKLO) هي شركة تقنية انشطار متقدمة تطور محطات طاقة صغيرة وإعادة تدوير الوقود النووي وإنتاج النظائر المشعة. يستهدف تصميمها أورورا الكهرباء الموثوقة والحرارة لمراكز البيانات والمواقع الصناعية والمجتمعات والمرافق الدفاعية، بينما توفر الخيمياء الذرية طريقاً محتملاً أسرع لعائدات النظائر. هذا النموذج المتكامل عمودياً يخلق عدة مسارات نمو، رغم أن التقييم يبقى حساساً للغاية للتراخيص وتوقيت البناء وتوفر الوقود وكثافة رأس المال.
أظهر الربع الأخير تقدماً تشغيلياً إلى جانب التكلفة المالية للتسويق. وصلت إيرادات أوكلو في الربع الثاني إلى 1.21 مليون دولار، ومع ذلك أفادت الشركة بخسارة 0.28 دولار للسهم وخسارة صافية قدرها 81.6 مليون دولار للنصف الأول. اقترب النقد والأوراق المالية القابلة للتسويق من 3.0 مليار دولار بعد التمويل، بينما حقق مفاعل اختبار النظائر في غروفز الحرجية الأولى في 6 أغسطس، تاركاً تحويل المعالم التقنية إلى تدفق نقدي تجاري كالاختبار الاستثماري المركزي.
تتركز توقعات سهم OKLO لعام 2026 الآن على وجهتي نظر متنافستين:
- حالة الترخيص والنشر: تنفيذ غروفز وتقدم أورورا التنظيمي والاتفاقيات طويلة الأجل مع عملاء مراكز البيانات والصناعة يمكن أن تصدق نموذج أوكلو المتكامل وتوسع القيمة المخصصة للطاقة المتعاقد عليها مستقبلاً.
- حالة التوقيت والتخفيف: الجداول الزمنية الممتدة للترخيص وقيود الوقود وارتفاع استثمار المشاريع يمكن أن تدفع الإيرادات أبعد، وتستهلك الرصيد الأكبر للسيولة وتقلل مطالبة كل سهم على التدفق النقدي النهائي.
يحلل هذا الدليل توقعات سهم OKLO وسيناريوهات أسعار 2026 والمخاطر الرئيسية ونظرات المحللين، بالاستناد إلى تحديث الشركة في 7 أغسطس للربع الثاني 2026 والإيداع الفصلي وبيانات السوق حتى 11 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لأسهم OKLO على BingX TradFi مع ضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو أوكلو في سبتمبر 2026
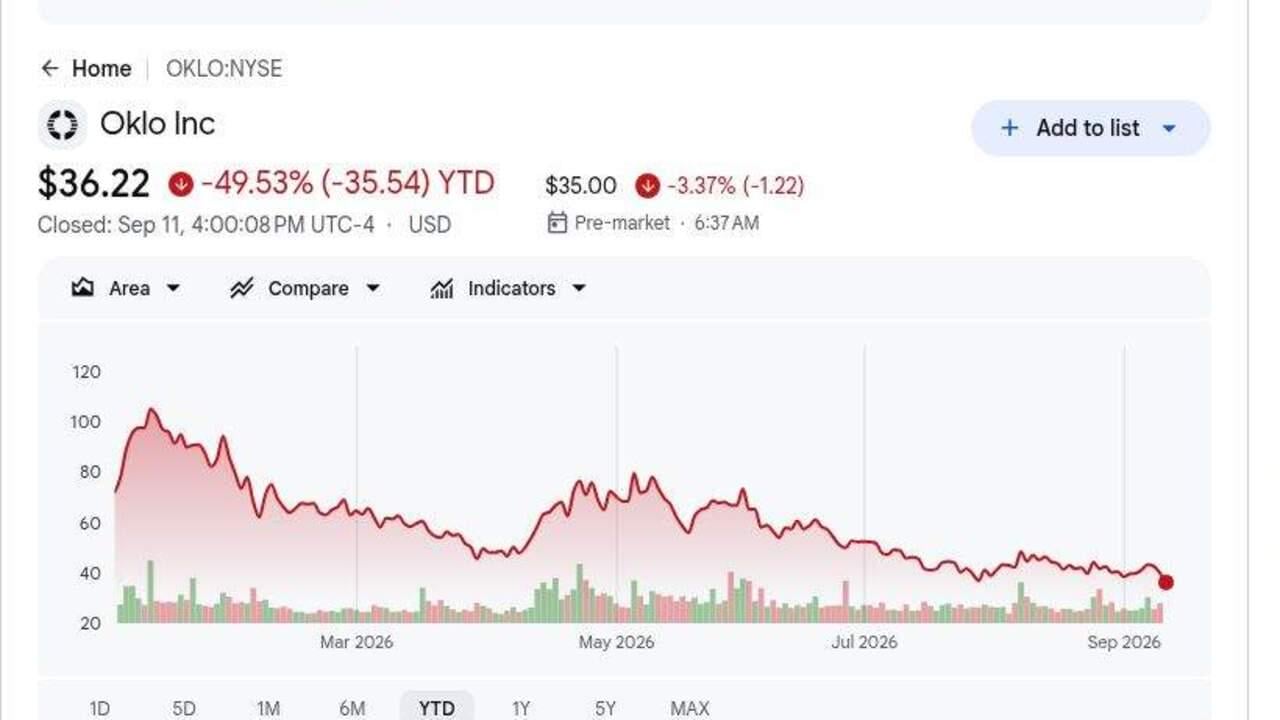
- أغلق OKLO عند 36.22 دولار في 11 سبتمبر وانخفض حوالي 49.53% منذ بداية العام: انخفضت الأسهم 9.18% في جلسة واحدة بعد أن أعلنت الشركة عن برنامج أسهم جديد بقيمة مليار دولار. تُظهر هذه الخطوة كيف يمكن للمخاوف التمويلية أن تفوق التقدم التقني بينما تبقى إيرادات أورورا على بُعد سنوات.
- وصلت إيرادات الربع الثاني إلى 1.21 مليون دولار مقابل حوالي 0.09 مليون دولار متوقع: جاء التفوق من قاعدة صغيرة جداً، وتبقى الإيرادات ضئيلة مقارنة بالمصروفات التشغيلية. لا يزال المستثمرون يقيّمون أوكلو بشكل رئيسي على التراخيص والتزامات العملاء واقتصاديات المشاريع المستقبلية.
- اتسعت الخسارة الصافية للنصف الأول إلى 81.6 مليون دولار: وصلت الخسارة التشغيلية إلى 124.2 مليون دولار، بينما تضاعف استخدام النقد التشغيلي أكثر من الضعف إلى 65.5 مليون دولار. يمكن لزيادة الإنفاق على الهندسة والتطوير أن تُقدم المنصة ولكنها ترفع أيضاً العائد المطلوب من المشاريع المستقبلية.
- اقترب النقد والأوراق المالية القابلة للتسويق من 3.0 مليار دولار: ازداد الرصيد من حوالي 1.4 مليار دولار في نهاية 2025 بعد التمويل بالأسهم. المدرج الأطول يدعم مشاريع أورورا والوقود والنظائر، رغم أن الإصدار المتكرر للأسهم يمكن أن يخفف القيمة المستقبلية لكل سهم.
- حقق مفاعل غروفز الحرجية الأولى في 6 أغسطس: تبعت هذه المعلمة إذن بدء تشغيل وزارة الطاقة في يوليو وتوفر خبرة تشغيلية حقيقية في بنية النظائر التحتية. لا تحل محل الترخيص المطلوب للمحطات التجارية أورورا.
ما هي أوكلو (OKLO)؟
تطور أوكلو أنظمة انشطار متقدمة مدمجة مُصممة لبيع الكهرباء والحرارة من خلال اتفاقيات طاقة طويلة الأجل بدلاً من بيع المفاعلات في المقام الأول. تستخدم محطة أورورا الخاصة بها تقنية المفاعل السريع وهي مصممة حول فترات تشغيل طويلة وخصائص الأمان السلبي والقدرة على استخدام الوقود المُسترد أو المُخصب حديثاً. تبني الشركة أيضاً قدرات إعادة تدوير الوقود وأصول إنتاج النظائر من خلال الخيمياء الذرية. تشمل العملاء المستهدفين مراكز البيانات والمرافق الصناعية والمواقع الحكومية والمجتمعات النائية والمستخدمين الآخرين الباحثين عن طاقة ثابتة خالية من الكربون.
تربط استراتيجية أوكلو طويلة الأجل توليد الطاقة وإمداد الوقود والتصنيع والنظائر ضمن منصة واحدة. لديها إطار عمل مع ميتا لحرم طاقة نووية في أوهايو، وتعاون مع فيرتيف حول الطاقة والتبريد لـ مراكز البيانات، ومبادرات وقود تشمل سينتروس وستاندرد نيوكلير. تدعم برامج وزارة الطاقة العمل في أيداهو واستخدام البلوتونيوم الفائض، بينما تضيف استحواذات ARMEC وCreative Engineers قدرات التصنيع وأنظمة الصوديوم. هذه العلاقات يمكن أن تقلل فجوات التنفيذ، رغم أن كل محطة تجارية لا تزال تعتمد على التقدم التنظيمي والإنشائي الخاص بالموقع.
اقرأ المزيد: أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
نظرة عامة على أرباح أوكلو (OKLO) للربع الثاني 2026: السيولة واستخدام النقد والحرجية الأولى لغروفز
أفادت أوكلو بإيرادات الربع الثاني قدرها 1.21 مليون دولار مقابل حوالي 0.09 مليون دولار متوقع، بينما كانت خسارة GAAP للسهم قدرها 0.28 دولار أوسع بـ0.12 دولار من إجماع 0.16 دولار. وصلت الخسارة الصافية للنصف الأول إلى 81.6 مليون دولار، بلغت الخسارة التشغيلية 124.2 مليون دولار وازداد استخدام النقد التشغيلي إلى 65.5 مليون دولار. ارتفعت مشتريات الممتلكات والمعدات إلى 126.9 مليون دولار مع تسارع التطوير المادي، بينما اقترب النقد والأوراق المالية القابلة للتسويق من 3.0 مليار دولار وحقق غروفز الحرجية الأولى.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلّغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 0.09 مليون دولار |
1.21 مليون دولار |
تفوق. تجاوزت الإيرادات الإجماع بحوالي 1.12 مليون دولار. |
|
خسارة GAAP للربع الثاني للسهم |
إجماع خسارة 0.16 دولار |
خسارة 0.28 دولار |
أخفق. كانت الخسارة أوسع بـ0.12 دولار من المتوقع. |
|
الخسارة الصافية للنصف الأول |
53.2 مليون دولار في النصف الأول 2025 |
81.6 مليون دولار |
اتسعت. ازدادت الخسارة بـ28.4 مليون دولار سنوياً. |
|
الخسارة التشغيلية للنصف الأول |
— |
124.2 مليون دولار |
أعلى. بقي إنفاق التطوير مرتفعاً. |
|
استخدام النقد التشغيلي للنصف الأول |
30.7 مليون دولار في النصف الأول 2025 |
65.5 مليون دولار |
ازداد. تضاعف استخدام النقد أكثر من الضعف سنوياً. |
|
مشتريات الممتلكات والمعدات للنصف الأول |
1.2 مليون دولار في النصف الأول 2025 |
126.9 مليون دولار |
توسعت. تسارع بناء البنية التحتية بشكل مادي. |
|
النقد والأوراق المالية القابلة للتسويق |
حوالي 1.4 مليار دولار في نهاية عام 2025 |
حوالي 3.0 مليار دولار |
تعزز. وسع التمويل بالأسهم مدرج المشروع. |
|
معلمة مفاعل غروفز |
إذن بدء التشغيل في يوليو |
تحقيق الحرجية الأولى في 6 أغسطس |
تحقق. وصل مفاعل اختبار النظائر إلى معلمة تشغيلية. |
- تفوق إيرادات 1.21 مليون دولار على الإجماع بحوالي 1.12 مليون دولار: يؤسس التفوق قاعدة إيرادات مبكرة، رغم أن المبيعات تبقى صغيرة مقارنة بالخسارة التشغيلية للنصف الأول البالغة 124.2 مليون دولار. لا يزال التراخيص وتقدم المشروع أهم للتقييم من الإيرادات الفصلية.
- كانت خسارة 0.28 دولار للسهم أوسع بـ0.12 دولار من المتوقع: ازدادت الخسارة الصافية للنصف الأول بـ28.4 مليون دولار إلى 81.6 مليون دولار. يحتاج الإنفاق الأعلى على الهندسة والمشاريع للتحول إلى معالم تنظيمية وإنشائية واضحة.
- تضاعف استخدام النقد التشغيلي أكثر من الضعف إلى 65.5 مليون دولار: كان رقم العام السابق 30.7 مليون دولار، بينما ارتفعت مشتريات الممتلكات والمعدات من 1.2 مليون دولار إلى 126.9 مليون دولار. تنتقل أوكلو من أعمال التصميم نحو الأصول المادية، مما يزيد كلاً من إثبات التنفيذ والتعرض لرأس المال.
- ازدادت السيولة من حوالي 1.4 مليار دولار إلى ما يقارب 3.0 مليار دولار: وسعت زيادات الأسهم المدرج لمشاريع أورورا والوقود والنظائر. يقلل الرصيد الأكبر ضغط التمويل قريب الأجل، رغم أن برنامج الأسهم الجديد البالغ مليار دولار يبقي خطر التخفيف ذا صلة.
- حقق غروفز الحرجية الأولى بعد إذن بدء التشغيل في يوليو: تمنح المعلمة أوكلو خبرة تشغيلية في بيئة مفاعل متقدم. لا تزال محطات أورورا التجارية تتطلب ترخيص ووقود وموقع وموافقات عملاء منفصلة، لذا يبقى خطر الجدول الزمني قائماً.
نظرة أوكلو (OKLO) الاستثمارية لعام 2026: حالة الثور 100 دولار مقابل حالة الدب 25 دولار
الاختبار المركزي هو ما إذا كانت معالم التنظيم والوقود والبناء يمكنها تصديق التدفق النقدي المستقبلي لأورورا بسرعة كافية لتبرير الخسائر المستمرة والاستثمار المُمول بالأسهم.
حالة الثور: تطوير نووي أسرع يدفع OKLO نحو 100 دولار
تفترض حالة الثور أن غروفز يعزز مصداقية أوكلو التنظيمية، ويتقدم ترخيص أورورا وتصبح أطر العملاء مشاريع ملزمة. العلاقات مع ميتا وفيرتيف وسينتروس ووزارة الطاقة تساعد في معالجة متطلبات الطلب والتكامل والوقود والموقع.
ستتطلب حركة نحو 100 دولار تقدماً واضحاً في ترخيص أورورا في أيداهو وشروطاً تجارية ثابتة لطلب مراكز البيانات الرئيسي وإنفاق محكوم مقابل ما يقارب 3.0 مليار دولار من السيولة. المزيد من التزامات الوقود ومعالم البناء وتكاليف رأس مال متوقعة أقل ستعزز الحالة.
الحالة الأساسية: تقدم تنظيمي ثابت يحافظ على OKLO بين 55 و75 دولار
تفترض الحالة الأساسية أن أوكلو تتقدم في أعمال الترخيص والوقود والتصنيع بينما يبدأ غروفز في إنتاج بيانات تشغيلية. يبقى اهتمام العملاء قوياً، رغم أن إيرادات أورورا التجارية تبقى بعيدة ويبقى استخدام النقد مرتفعاً مع تطوير عدة مشاريع بالتوازي.
يمكن أن يتداول OKLO بشكل رئيسي بين 55 و75 دولار تحت هذه الظروف. التقدم التنظيمي والسيولة فوق مليارين دولار والاتفاقيات الثابتة مع العملاء ستدعم النطاق. التأخيرات الرئيسية لأورورا أو برنامج أسهم كبير آخر سيضعف الطرف العلوي.
حالة الدب: تأخيرات المشاريع والتخفيف يسحبان OKLO نحو 25 دولار
تفترض حالة الدب أن مراجعات التراخيص تستغرق وقتاً أطول وتنزلق خطط الوقود وترتفع تكاليف البناء قبل بدء الإيرادات التجارية. الإنفاق الأعلى سيستهلك السيولة أسرع ويزيد الاعتماد على التمويل بالأسهم.
ستصبح حركة نحو 25 دولار أكثر احتمالاً إذا انزلقت معالم أورورا بسنة أو أكثر، أو ارتفع استخدام النقد التشغيلي مادياً فوق مستوى النصف الأول البالغ 65.5 مليون دولار، أو فشلت أطر العملاء في أن تصبح عقوداً قابلة للتمويل. قيود الوقود أو تجاوز التكاليف ستضيف ضغطاً إضافياً.
توقعات أسعار أسهم OKLO لعام 2026 من قبل محللي وول ستريت
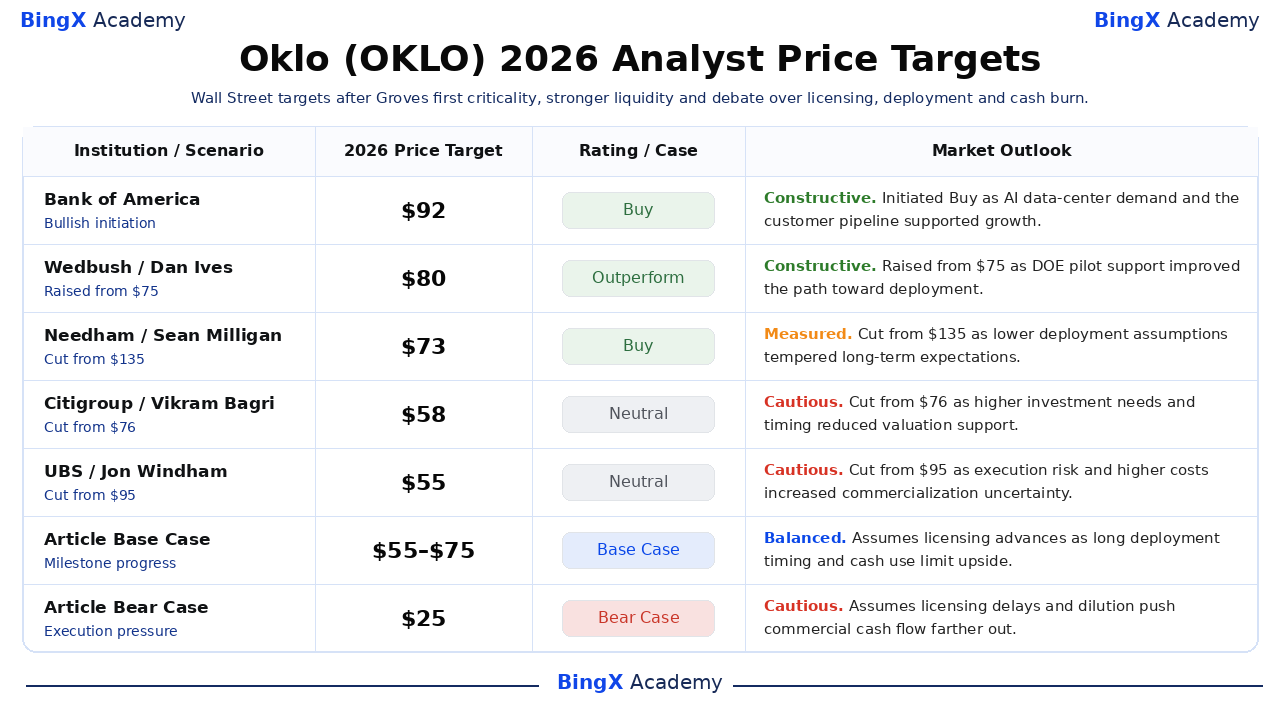
تمتد هذه الإجراءات المؤرخة للمحللين من 55 إلى 92 دولار وتعكس افتراضات مختلفة حول طلب مراكز البيانات والترخيص وتوقيت النشر واحتياجات رأس المال. هي نقاط مرجعية من طرف ثالث وليس توقع إجماع واحد. الصفان الأساسي والدب النهائيان هما سيناريوهان تحريريان من أكاديمية BingX ومُصنفان بشكل منفصل.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
بنك أمريكا / ديمبل غوساي |
92 دولار |
شراء |
بناء. 23 سبتمبر: بدأ شراء حيث دعم طلب مراكز البيانات بالذكاء الاصطناعي وخط العملاء النمو. |
|
ويدبوش / دان آيفز |
80 دولار |
أداء فائق |
بناء. 12 أغسطس: رفع من 75 دولار حيث حسن دعم الطيار لوزارة الطاقة المسار نحو النشر. |
|
نيدهام / شون ميليجان |
73 دولار |
شراء |
مُقاس. 26 مارس: قطع من 135 دولار حيث خففت افتراضات النشر المنخفضة التوقعات. |
|
سيتي جروب / فيكرام باجري |
57.50 دولار |
محايد |
حذر. 26 مارس: قطع من 76 دولار حيث قللت احتياجات الاستثمار الأعلى والتوقيت دعم التقييم. |
|
UBS / جون ويندهام |
55 دولار |
محايد |
حذر. 26 مارس: قطع من 95 دولار حيث زاد خطر التنفيذ والتكاليف الأعلى عدم اليقين. |
|
الحالة الأساسية للمقال |
55-75 دولار |
الحالة الأساسية |
متوازن. يفترض تقدم التراخيص حيث يحد التوقيت الطويل للنشر واستخدام النقد من الصعود. |
|
حالة الدب للمقال |
25 دولار |
حالة الدب |
حذر. يفترض تأخيرات الترخيص والتخفيف يدفعان التدفق النقدي التجاري أبعد. |
كيفية تداول أسهم أوكلو (OKLO) على BingX
تداول نظرة أوكلو لترخيص أورورا ونشر النووي وطلب مراكز البيانات باستخدام BingX TradFi و أدوات BingX AI. لأن OKLO يمكن أن يتفاعل بحدة مع المعالم التنظيمية واتفاقيات العملاء والتمويل بالأسهم، يجب على المتداولين تحديد كلاً من المحفز وحدود الخطر قبل دخول المركز.
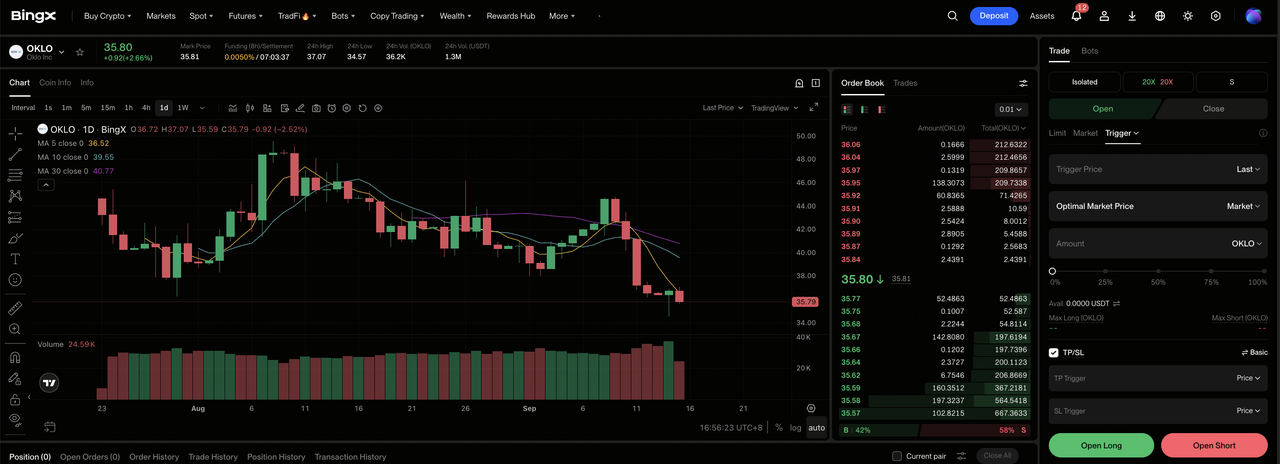
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص على لوحة تحكم بورصة BingX.
الخطوة 2: اختيار أوكلو (OKLO). ابحث عن واختر عقد العقود الآجلة الدائمة OKLO-USDT.
الخطوة 3: اختيار اتجاهك. اختر فتح شراء آجل إذا تقدمت التراخيص والتزامات العملاء وتنفيذ المشروع. اختر فتح بيع آجل إذا ضعفت التأخيرات أو حرق النقد أو التخفيف القيمة المتوقعة لكل سهم.
الخطوة 4: اختيار الرافعة المالية ووضع الهامش. اختر المعزول أو الهامش المتبادل بناءً على تحملك للمخاطر. انخفض OKLO حوالي 49.53% منذ بداية العام حتى 11 سبتمبر، مما يُظهر أهمية الرافعة المالية المحافظة وحجم المركز الواضح.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل OKLO بسرعة مع إجراءات NRC ومعالم وزارة الطاقة واتفاقيات الوقود وتحديثات البناء وعقود العملاء والتمويل.
أهم 5 مخاطر يجب مراقبتها لمستثمري أوكلو في 2026
يعتمد تقييم أوكلو على التقدم التنظيمي وإمداد الوقود والبناء وعقود العملاء والتمويل. هذه المخاطر يمكن أن تؤخر التدفق النقدي المستقبلي أو تقلل قيمته لكل سهم.
- تأخيرات الترخيص يمكن أن تؤجل إيرادات الطاقة: الحرجية الأولى لغروفز مهمة، لكن أورورا لا تزال تتطلب موافقات منفصلة. المراجعات الأطول ستمدد الإنفاق على الهندسة والموقع قبل بدء مبيعات الكهرباء.
- إمداد الوقود يمكن أن يبطئ النشر: تعتمد أورورا على الوقود المُسترد أو HALEU أو مصادر بديلة. التأخيرات التي تشمل الموردين أو المواد الحكومية يمكن أن تؤجل المشاريع وتترك القدرة الجديدة مُستخدمة بشكل ناقص.
- استخدام النقد يمكن أن يرتفع بسرعة: وصل التدفق النقدي التشغيلي للنصف الأول إلى 65.5 مليون دولار، بينما بلغت مشتريات الممتلكات والمعدات 126.9 مليون دولار. مشاريع متعددة للطاقة والوقود والنظائر يمكن أن تستهلك قاعدة السيولة البالغة ما يقارب 3.0 مليار دولار أسرع من المتوقع.
- المزيد من التمويل بالأسهم يمكن أن يخفف المساهمين: ساهم برنامج الأسهم الجديد البالغ مليار دولار في عمليات البيع في سبتمبر. الأسهم الإضافية ستوزع الإيرادات والأرباح المستقبلية على قاعدة أكبر.
- اتفاقيات العملاء قد تستغرق وقتاً أطول لتصبح عقوداً ملزمة: العلاقات مع ميتا وعملاء آخرين تدعم الطلب، لكن التسعير وتواريخ التسليم وشروط الائتمان لا تزال مهمة. الشروط التجارية الأضعف يمكن أن تقلل عوائد المشروع والقيمة المخصصة للقدرة المُعلنة.
الأفكار النهائية: هل يجب أن تستثمر في أوكلو في 2026؟
انتقلت أوكلو من العروض التقديمية نحو المعالم التشغيلية المادية. حقق غروفز الحرجية الأولى، وتتناول الشراكات طلب مراكز البيانات والوقود، وما يقارب 3.0 مليار دولار من السيولة يدعم التطوير المستمر. يبقى النموذج المالي مبكراً، مع ذلك، مع خسارة صافية قدرها 81.6 مليون دولار للنصف الأول ومشتريات رأسمالية قدرها 126.9 مليون دولار قبل إيرادات طاقة تجارية مادية.
تتطلب حالة الثور تنفيذ الترخيص والوقود والعملاء لدعم 100 دولار. تعكس حالة الدب التأخيرات والتكاليف الأعلى والتخفيف التي يمكن أن تسحب OKLO نحو 25 دولار. المتداولون المحافظون قد ينتظرون جدولاً زمنياً محدداً لترخيص أورورا وعقود عملاء قابلة للتمويل ودليلاً على أن السيولة يمكنها تمويل المحطات التجارية الأولى دون برامج أسهم كبيرة متكررة.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل OKLO ينطوي على خطر عالي من خسارة رأس المال. تأخيرات الترخيص وتجاوز تكاليف البناء وقيود الوقود وتغييرات العملاء وحرق النقد والتخفيف والتداول بالرافعة المالية يمكن أن تنتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم وصناديق الطاقة المتداولة للشراء في 2026: أزمة طاقة الذكاء الاصطناعي تواجه التقلبات الجيوسياسية
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
- توقعات أسعار نيوسكيل باور (SMR) 2026: اختراق الطاقة النظيفة أم سراب كثيف رأس المال؟
- توقعات أسهم SLB 2026: اختراق الذكاء الاصطناعي الرقمي 83 دولار أم فخ جيوسياسي 48 دولار؟
- توقعات أسعار بلوم إنيرجي (BE) 2026: هل يمكن لطاقة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولار؟
