شركة مايكرون تكنولوجي (MU) هي شركة مصنعة متكاملة للذاكرة والتخزين، حيث تخدم منتجاتها من DRAM وNAND وNOR flash ومحركات الأقراص الصلبة مراكز البيانات وأجهزة الكمبيوتر والهواتف الذكية والمركبات والأنظمة الصناعية. تزود أعمالها الراسخة في DRAM وNAND أسواق الحوسبة الواسعة، بينما الذاكرة عالية النطاق الترددي (HBM) هي محور النمو حيث تتطلب معجلات الذكاء الاصطناعي نطاقاً ترددياً أكبر وسعة ذاكرة أعلى. يوسع هذا الموضع تعرض مايكرون لـ البنية التحتية للذكاء الاصطناعي لكنه يترك النتائج حساسة لأسعار الذاكرة وتكاليف التصنيع ودورات السعة كثيفة رؤوس الأموال.
أظهر الربع الأخير انعطافاً في الإيرادات بقيادة الذكاء الاصطناعي إلى جانب زيادة حادة في إعادة الاستثمار. بلغت إيرادات مايكرون للربع الرابع من العام المالي 2026 54.23 مليار دولار، بزيادة 379%، ووصل التدفق النقدي التشغيلي إلى 43.97 مليار دولار؛ بلغ التدفق النقدي الحر المعدل 33.20 مليار دولار. أكثر من 50 مليار دولار من الإنفاق الرأسمالي المخطط للعام المالي 2027 و32 مليار دولار من التزامات العملاء تمنح مايكرون مسارًا لتوسيع سعة HBM حتى مع بقاء أسعار الذاكرة والعوائد من المصانع الجديدة دورية.
تتمحور توقعات سهم MU لعام 2026 حول وجهتي نظر متنافستين:
- حالة نقص ذاكرة الذكاء الاصطناعي ووضوح العقود: الهوامش القياسية، و32 مiliار دولار من التزامات العملاء، وحوالي 150 مiliار دولار من التزامات الأداء المتبقية و26 اتفاقية عميل استراتيجي يمكن أن تحافظ على الأسعار والأرباح فوق مستويات دورة الذاكرة التاريخية.
- حالة تطبيع الدورة وكثافة رؤوس الأموال: ارتفاع 272.78% منذ بداية العام، والإنفاق الرأسمالي المتوقع للعام المالي 2027 فوق 50 مليار دولار ومخاطر نمو العرض اللاحق يترك مجالاً ضئيلاً لضعف طلب HBM أو تأخير التنفيذ أو انخفاض أسعار الذاكرة.
يُحلل هذا الدليل توقعات سهم MU وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، بناءً على إصدار أرباح الربع الرابع المالي لمايكرون في 30 سبتمبر وملف هيئة الأوراق المالية والبورصات وبيانات السوق حتى 5 أكتوبر، بالإضافة إلى كيفية تداول عقود MU الآجلة على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب على مستثمري مايكرون معرفتها في أكتوبر 2026
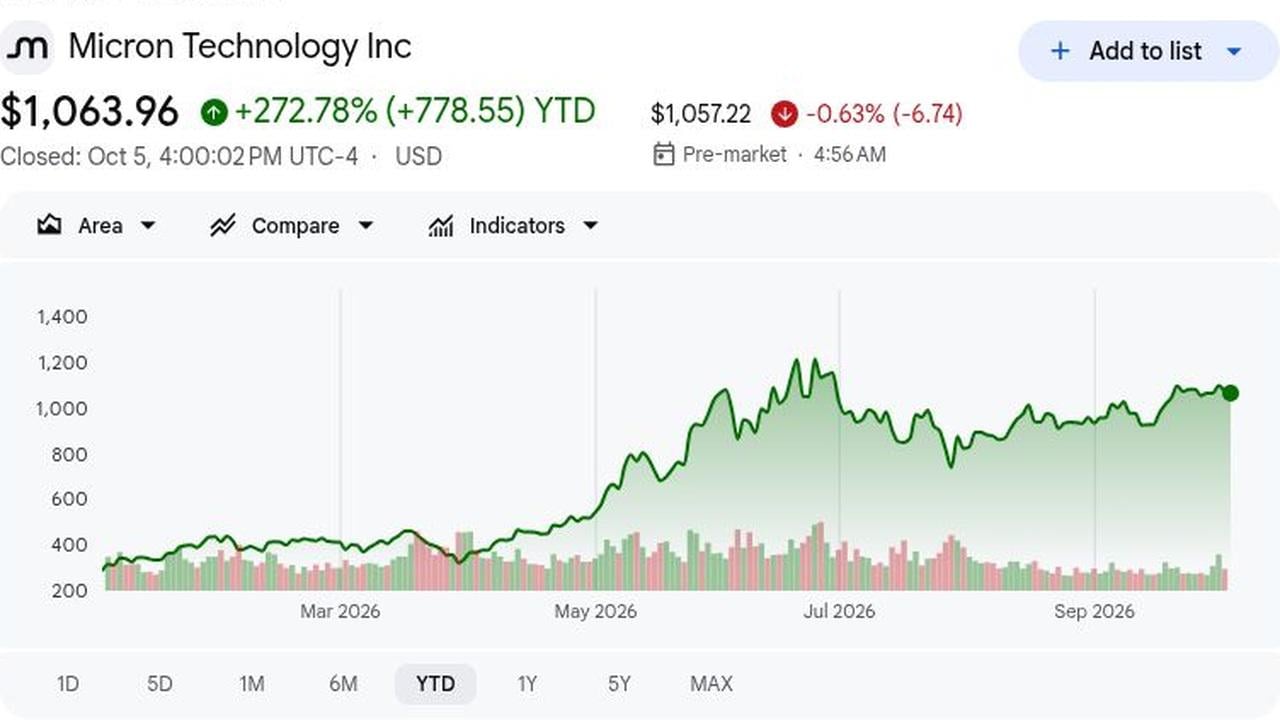
- أغلق سهم MU عند 1,063.96$ في 5 أكتوبر وارتفع 272.78% منذ بداية العام: يعكس الارتفاع إعادة التسعير حول خوادم الذكاء الاصطناعي وHBM والعرض المحدود لـDRAM. الارتفاع الإضافي يحتاج الآن لترقيات التقديرات، وليس فقط تحسن ظروف الصناعة. هذا يرفع توقعات التنفيذ بعد مسيرة تاريخية.
- بلغت إيرادات الربع الرابع المالي 54.23 مليار دولار، بزيادة 379% سنوياً: تجاوزت الإيرادات إجماع LSEG البالغ 51.07 مليار دولار بـ3.16 مليار دولار. كما تفوق ربح السهم المخفف غير GAAP البالغ 33.42$ على التقدير المتتبع 31.41$ بـ2.01$، مما يظهر أن طفرة الطلب تحولت إلى أرباح بسرعة استثنائية.
- حققت وحدات أعمال مراكز البيانات 34.29 مليار دولار إيرادات في الربع الرابع: ساهمت ذاكرة السحابة بـ16.28 مiliار دولار، بزيادة 258% سنوياً، بينما وصل مركز البيانات الأساسي إلى 18.00 مليار دولار مقابل 1.58 مليار دولار قبل عام. معاً، شكلوا حوالي 63% من الإيرادات الفصلية، مما جعل طلب البنية التحتية للذكاء الاصطناعي المحرك الرئيسي للأرباح.
- وصل توجيه إيرادات الربع الأول المالي إلى نقطة وسطى 61.5 مليار دولار: تجاوزت النقطة الوسطى إجماع LSEG البالغ 57.02 مiliار دولار بـ4.48 مليار دولار؛ توقعات ربح السهم البالغة 38.15$ تفوقت على 35.40$ بـ2.75$، مما يمدد إشارة الطلب قريب المدى ويقوي ثقة الإدارة المستقبلية.
- وصلت التزامات العملاء إلى 32 مليار دولار وRPO اقترب من 150 مليار دولار: قالت مايكرون أن 26 اتفاقية عميل استراتيجي غطت أكثر من 75% من إنتاج العام المالي 2027. هذا يحسن الرؤية، رغم أن توقيت الشحن واستيعاب العملاء لا يزال مهماً مع توسع سعة الصناعة أكثر عبر القطاعات.
ما هي مايكرون تكنولوجي (MU)؟
تصمم وتصنع مايكرون تكنولوجي DRAM والذاكرة عالية النطاق الترددي (HBM) وNAND وNOR flash والتخزين بالحالة الصلبة المستخدم عبر مراكز البيانات وأجهزة الكمبيوتر والهواتف الذكية والمركبات والمعدات الصناعية. كواحدة من منتجي الذاكرة المتكاملين القلة، تدير مايكرون مرافق تصنيع الرقائق والتغليف الخاصة بها، مما يمنحها المزيد من السيطرة على التكنولوجيا والعرض. كما يجعل نموذج التصنيع هذا الأعمال كثيفة رؤوس الأموال وحساسة للعوائد والاستخدام وانتقالات العمليات ودورات أسعار الذاكرة.
تتمحور استراتيجية النمو طويل المدى لمايكرون بشكل متزايد حول البنية التحتية للذكاء الاصطناعي. تدعم HBM وDRAM المتقدمة منصات المعجل والخادم، بينما تخدم محركات SSD عالية السعة طلب التخزين السحابي. الاتفاقيات متعددة السنوات مع Anthropic وFord وGeneral Motors تدعم رؤية الطلب، بينما صُممت ذاكرة مايكرون أيضاً في منصات معجل NVIDIA. من جانب العرض، تخطط مايكرون لأكثر من 250 مليار دولار من الاستثمار في التصنيع والبحث الأمريكي حتى 2035 ولديها اتفاقية رقائق سيليكون لمدة 10 سنوات مع GlobalWafers، رغم أن المصانع الجديدة وسعة التغليف لا تزال تحتاج سنوات للتأهيل والارتقاء.
اقرأ المزيد: توقعات أسعار NVIDIA (NVDA) 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي دفع NVDA نحو 420$؟
نظرة عامة على أرباح مايكرون تكنولوجي (MU) الربع الرابع العام المالي 2026: إيرادات قياسية وتوقعات قوية للربع الأول
حققت مايكرون إيرادات الربع الرابع المالي 54.23 مليار دولار، بزيادة 379%، وربح السهم غير GAAP 33.42$ وهامش إجمالي غير GAAP 87.0%. تفوقت الإيرادات على إجماع LSEG البالغ 51.07 مليار دولار بـ3.16 مليار دولار؛ النقطة الوسطى للربع الأول البالغة 61.5 مليار دولار تجاوزت الإجماع البالغ 57.02 مليار دولار بـ4.48 مليار دولار.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الرابع العام المالي 2026 |
51.07 مليار دولار |
54.23 مليار دولار |
تفوق. 3.16 مليار دولار فوق إجماع LSEG؛ ارتفع 379% سنوياً. |
|
ربح السهم المخفف غير GAAP للربع الرابع |
31.41$ |
33.42$ |
تفوق. 2.01$ فوق التقدير المذكور وارتفع من 3.03$ قبل عام. |
|
ربح السهم المخفف GAAP للربع الرابع |
— |
32.87$ |
توسع. ارتفع من 2.83$ في الربع الرابع العام المالي 2025. |
|
صافي الدخل GAAP للربع الرابع |
— |
37.70 مليار دولار |
توسع. ارتفع من 3.20 مليار دولار قبل عام. |
|
الهامش الإجمالي غير GAAP للربع الرابع |
— |
87.00% |
توسع. ارتفع من 45.7% قبل عام. |
|
التدفق النقدي التشغيلي للربع الرابع |
— |
43.97 مليار دولار |
تحسن. ارتفع من 5.73 مiliار دولار في الربع الرابع العام المالي 2025. |
|
التدفق النقدي الحر المعدل للربع الرابع |
— |
33.20 مليار دولار |
إيجابي. مول الاستثمار بينما زادت السيولة. |
|
إيرادات ذاكرة السحابة |
— |
16.28 مليار دولار |
نما. ارتفع 258% من 4.54 مليار دولار قبل عام. |
|
إيرادات مركز البيانات الأساسي |
— |
18.00 مليار دولار |
تسارع. ارتفع من 1.58 مليار دولار قبل عام. |
|
إيرادات المحمول والعميل |
— |
13.11 مليار دولار |
تعافى. ارتفع من 3.76 مليار دولار قبل عام. |
|
إيرادات السيارات والمدمجة |
— |
6.82 مليار دولار |
تعافى. ارتفع من 1.43 مليار دولار قبل عام. |
|
توقعات إيرادات الربع الأول العام المالي 2027 |
57.02 مليار دولار |
61.5 مليار دولار ± 1.5 مiliار دولار |
فوق. النقطة الوسطى تجاوزت إجماع LSEG بـ4.48 مليار دولار. |
|
توقعات ربح السهم غير GAAP للربع الأول العام المالي 2027 |
35.40$ |
38.15$ ± 1.00$ |
فوق. النقطة الوسطى تجاوزت الإجماع بـ2.75$. |
|
توقعات الهامش الإجمالي غير GAAP للربع الأول العام المالي 2027 |
— |
حوالي 86.25% |
قوي. التوجيه يبقى قريباً من مستوى الربع الرابع القياسي. |
- الإيرادات البالغة 54.23 مليار دولار نمت 379% وتجاوزت الإجماع: العرض المحدود لـDRAM وNAND وارتفاع مزيج HBM وطلب مراكز البيانات الأقوى يظهر أن النمو جاء من كل من الأسعار والشحنات. المساهمة الواسعة تقلل الاعتماد على أي سوق نهائي واحد.
- وصل ربح السهم غير GAAP إلى 33.42$ متفوقاً على التقدير المتتبع 31.41$: كان ربح السهم غير GAAP أكثر من عشرة أضعاف الـ3.03$ للعام السابق. صافي دخل GAAP البالغ 37.70 مليار دولار يؤكد أن الربحية امتدت خارج تعديلات غير GAAP، فحص مهم لجودة الأرباح.
- أصبحت أعمال مراكز البيانات محرك النمو المركزي: حققت ذاكرة السحابة 16.28 مليار دولار، بزيادة 258%، بينما وصل مركز البيانات الأساسي إلى 18.00 مليار دولار مقابل 1.58 مliار دولار. البنية التحتية للذكاء الاصطناعي الآن تدفع أرباح أكثر من دورات الذاكرة التقليدية، موسعة مزيج طلب العملاء.
- توسع توليد النقد إلى جانب الهامش الإجمالي: وصل التدفق النقدي التشغيلي إلى 43.97 مiliار دولار والتدفق النقدي الحر المعدل 33.20 مiliار دولار. رصيد النقد والاستثمار البالغ 73.48 مliار دولار يمكن أن يمول العقد الرائدة والغرف النظيفة وتغليف HBM. كما يترك مجالاً لاستيعاب تكاليف البناء.
- توجيه الربع الأول المالي مدد زخم الأرباح: النقطتان الوسطيان للإيرادات البالغة 61.5 مiliار دولار وربح السهم غير GAAP البالغ 38.15$ تتجاوزان الإجماع بـ4.48 مليار دولار و2.75$. توقعات الهامش بنسبة 86.25% تشير لتطبيع طفيف من الربع الرابع مع البقاء مرتفع تاريخياً.
نظرة استثمارية لمايكرون تكنولوجي (MU) 2026: حالة صعودية 2,100$ مقابل حالة هبوطية 800$
تعتمد نظرة مايكرون لعام 2026 على ما إذا كان الطلب المدفوع بالذكاء الاصطناعي على HBM وDRAM الخادم وNAND مراكز البيانات يمكن أن يبقى متقدماً على العرض الجديد بينما التزامات العملاء الكبيرة تتحول إلى إيرادات. الجانب الإيجابي يأتي من العرض المحدود للذاكرة ورؤية عقود قوية وهوامش مستدامة، بينما نمو السعة الأسرع والأسعار الأضعف والإنفاق الرأسمالي الثقيل تبقى المخاطر الرئيسية.
الحالة الصعودية: العرض المحدود لذاكرة الذكاء الاصطناعي يدفع MU نحو 2,100$
تفترض الحالة الصعودية أن HBM وDRAM الخادم وNAND مراكز البيانات تبقى ناقصة العرض بينما 26 اتفاقية عميل استراتيجي تتحول إلى شحنات. مع أكثر من 75% من إنتاج العام المالي 2027 ملتزم وRPO قريب من 150 مليار دولار، يمكن لمايكرون الحفاظ على الهوامش أعلى بكثير من متوسطات الدورة التاريخية.
الحركة نحو 2,100$ ستتطلب مزيد من ترقيات الأرباح واستمرار تأهيل HBM وعرض صناعي منضبط. تحويل 32 مليار دولار من التزامات العملاء إلى ودائع وإيرادات، إلى جانب تدفق نقدي حر قوي رغم أكثر من 50 مليار دولار من الإنفاق الرأسمالي المتوقع للعام المالي 2027، سيقوي الحالة.
الحالة الأساسية: التزامات العملاء القوية تبقي MU بين 1,300$ و1,700$
تفترض الحالة الأساسية أن طلب ذاكرة الذكاء الاصطناعي يبقى قوياً، لكن الأسعار والهامش الإجمالي يتطبعان من مستويات الربع الرابع المالي الاستثنائية. الاتفاقيات الاستراتيجية والإنتاج الملتزم يدعم الرؤية، بينما الإنفاق الرأسمالي الأعلى والاستهلاك والعرض المتزايد تدريجياً يحد من مزيد من تسارع الأرباح.
يمكن لـMU أن يتداول بشكل رئيسي بين 1,300$ و1,700$ إذا بقيت شحنات HBM مستقرة ونمو مراكز البيانات مستمراً والهامش الإجمالي قريباً من التوجيه. ترقيات التقديرات الأبطأ ستحد على الأرجح من الحركة نحو أعلى الأهداف.
الحالة الهبوطية: أسعار ذاكرة أضعف تجذب MU نحو 800$
تفترض الحالة الهبوطية أن إضافات سعة الذكاء الاصطناعي تتباطأ أو عرض HBM المنافس يرتقي أسرع أو أسعار DRAM وNAND التقليدية تضعف. الاستهلاك المتزايد والالتزامات التشغيلية ستضغط حينها على الأرباح والتدفق النقدي الحر مع تراجع الهامش الإجمالي من 87.0%.
الحركة نحو 800$ ستصبح أكثر احتمالاً إذا تأخرت التزامات العملاء أو قُطع توجيه العام المالي 2027 أو بقي الإنفاق الرأسمالي عالياً رغم الطلب الأضعف. انخفاض التقديرات المستقبلية وضغط التقييم بعد ارتفاع 272.78% منذ بداية العام سيضيف مزيد من الضغط.
توقعات أسعار سهم MU لعام 2026 من قبل محللي وول ستريت
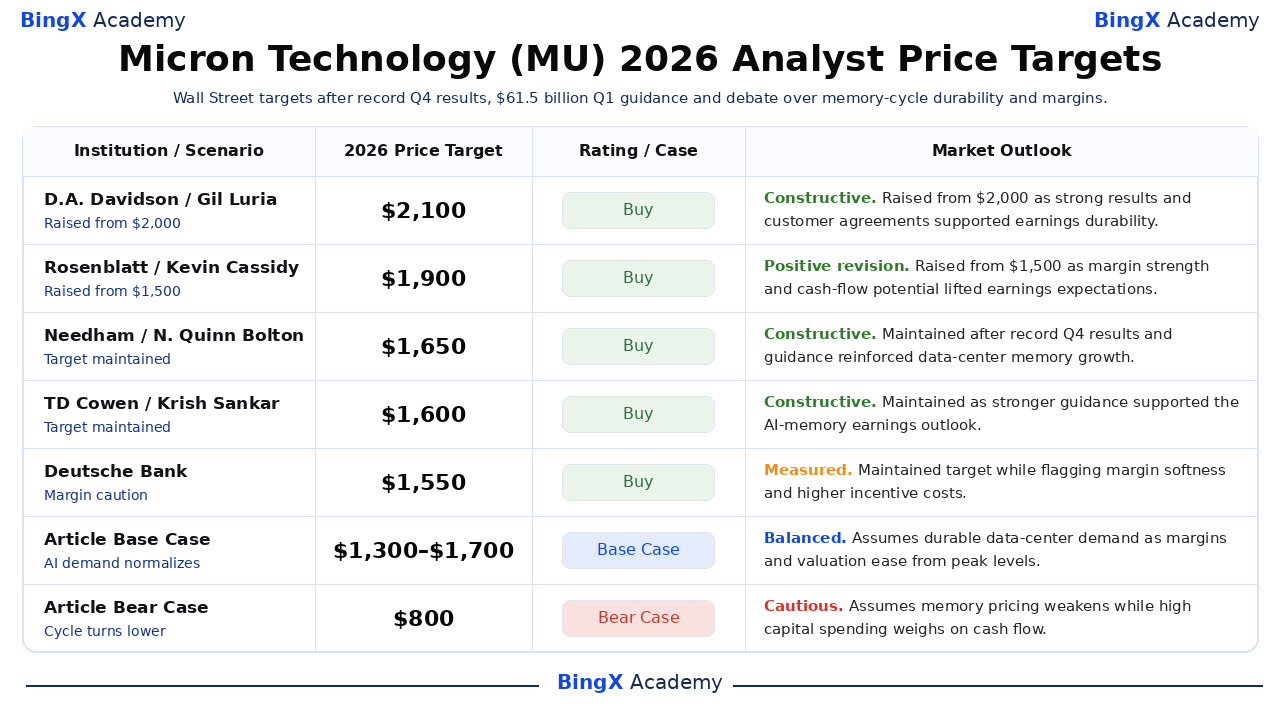
تبقى أهداف المحللين ما بعد الأرباح أعلى بكثير من إغلاق مايكرون في 5 أكتوبر، لكنها أيضاً تمتد عبر نطاق مهم. الإجراءات المختارة أدناه مؤرخة في 1 أكتوبر وتعكس كيف فسرت الشركات الهوامش القياسية والتوجيه الأقوى والتزامات العملاء والاحتياجات الرأسمالية فور إصدار الربع الرابع المالي.
|
المؤسسة / المحلل |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
D.A. Davidson / Gil Luria |
2,100$ |
شراء |
بناء. 1 أكتوبر: رُفع من 2,000$ حيث النتائج القياسية واتفاقيات العملاء دعمت استدامة الأرباح. |
|
Rosenblatt / Kevin Cassidy |
1,900$ |
شراء |
تنقيح إيجابي. 1 أكتوبر: رُفع من 1,500$ حيث قوة الهامش وإمكانية التدفق النقدي رفعت توقعات الأرباح. |
|
Needham / N. Quinn Bolton |
1,650$ |
شراء |
بناء. 1 أكتوبر: مُحافظ بعد نتائج الربع الرابع القياسية والتوجيه عزز نمو ذاكرة مراكز البيانات. |
|
TD Cowen / Krish Sankar |
1,600$ |
شراء |
بناء. 1 أكتوبر: مُحافظ حيث التوجيه الأقوى دعم نظرة أرباح ذاكرة الذكاء الاصطناعي. |
|
Deutsche Bank / Melissa Weathers |
1,550$ |
شراء |
مقيس. 1 أكتوبر: مُحافظ على الهدف مع تحذير من ضعف الهامش وتكاليف حوافز أعلى. |
|
RBC Capital / Srini Pajjuri |
1,500$ |
أداء فائق |
بناء. 1 أكتوبر: مُحافظ حيث الاتفاقيات الاستراتيجية دعمت رؤية الإيرادات متعددة السنوات. |
|
الحالة الأساسية للمقال |
1,300$ إلى 1,700$ |
حالة أساسية |
متوازن. يفترض طلب مراكز بيانات دائم حيث الهوامش والتقييم يخففان من مستويات الذروة. |
|
الحالة الهبوطية للمقال |
800$ |
حالة هبوطية |
حذر. يفترض ضعف أسعار الذاكرة بينما الإنفاق الرأسمالي العالي يثقل على التدفق النقدي. |
كيفية تداول سهم مايكرون تكنولوجي (MU) على BingX
تداول نظرة HBM وأسعار الذاكرة والهامش لمايكرون باستخدام BingX TradFi وأدوات BingX AI. لأن MU يمكن أن يتفاعل بحدة مع تحديثات الأسعار وخطط السعة والتوجيه وإنفاق الذكاء الاصطناعي، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
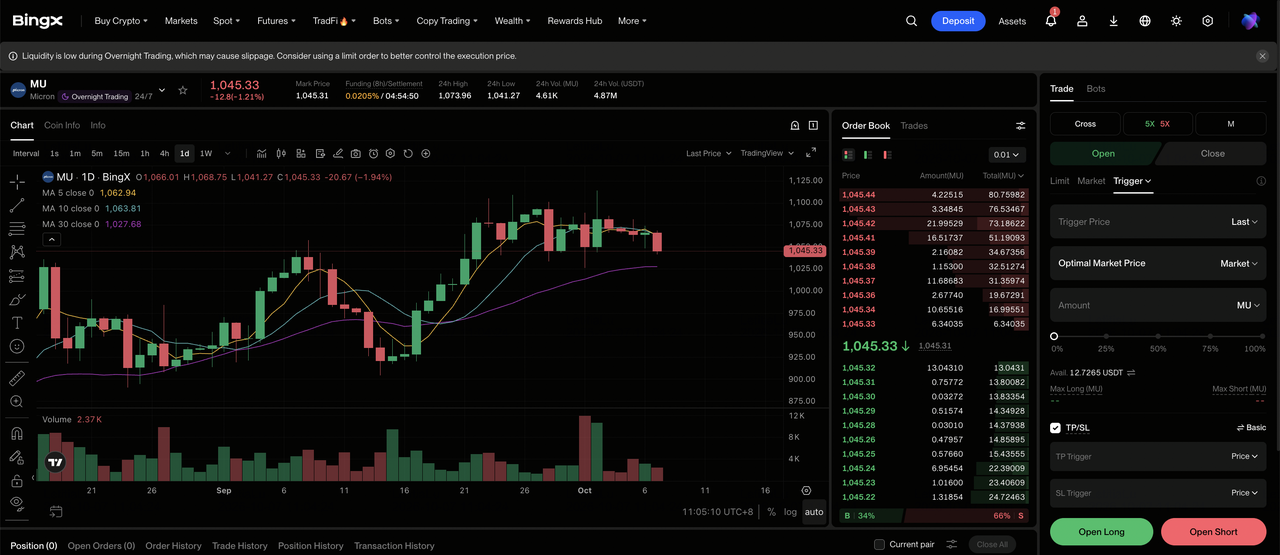
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر مايكرون تكنولوجي (MU). ابحث عن واختر عقد MU-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء إذا بقي طلب ذاكرة الذكاء الاصطناعي والهوامش ثابتة. اختر فتح بيع إذا ضعفت الأسعار أو طلب HBM أو تحويل العقود.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو العابر بناءً على تحملك للمخاطر. الارتفاع 272.78% منذ بداية العام يظهر لماذا الرافعة المحافظة وتحجيم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن لـMU التفاعل بسرعة مع أسعار الذاكرة وخطط السعة والتزامات العملاء وتوجيه الأرباح.
أهم 5 مخاطر على توقعات سهم مايكرون تكنولوجي (MU)
النتائج القياسية لا تزيل مخاطر مايكرون الدورية والتقييمية. التسعير والتنفيذ وسياسة التجارة وتوسع السعة لا تزال يمكن أن تؤثر مادياً على الأرباح حتى لو بقي طلب الذكاء الاصطناعي قوياً.
- أسعار الذاكرة لا تزال يمكن أن تنعكس: الهامش الإجمالي غير GAAP البالغ 87.0% يعكس عرض محدود بشكل غير عادي ومزيج منتجات قوي. إذا نما عرض DRAM أو NAND أسرع من الطلب، يمكن للأسعار والإيرادات والتدفق النقدي أن تضعف بسرعة.
- الإنفاق الرأسمالي الثقيل يمكن أن يضغط على العوائد: يُتوقع أن يتجاوز الإنفاق الرأسمالي للعام المالي 2027 الـ50 مليار دولار بعد 27.37 مليار دولار في العام المالي 2026. تجاوز التكاليف أو الارتقاء الأبطأ يمكن أن يرفع الاستهلاك قبل أن تنتج السعة الجديدة عوائد كافية.
- انتقالات HBM تحمل مخاطر تنفيذ: معجلات الذكاء الاصطناعي تتطلب ذاكرة أسرع وتغليف متقدم وتأهيل عميل صارم. التأهيل المتأخر أو العوائد الأضعف أو تغييرات البنية يمكن أن تحول طلبات HBM للمنافسين.
- الصين وسياسة التجارة تبقى مهمة: ضوابط التصدير والاستثمار الصيني المحلي في الذاكرة والقيود على منتجات مايكرون يمكن أن تؤثر على الأسواق القابلة للوصول ووصول المعدات وطلب العملاء عبر الولايات المتحدة وآسيا.
- التقييم يترك مجال أقل للإحباط: مكاسب MU البالغة 272.78% منذ بداية العام تعكس توقعات قوية لطلب الذكاء الاصطناعي والأرباح المستقبلية. يمكن للأسهم أن تسقط إذا تباطأت ترقيات التقديرات أو تطبعت الهوامش أبكر من المتوقع أو عيّن المستثمرون مضاعف أقل.
أفكار نهائية: هل MU استثمار جيد في 2026؟
يقوي الربع الرابع المالي لمايكرون حالة الاستثمار لعام 2026 لأن الطلب المدفوع بالذكاء الاصطناعي يترجم إلى كل من النمو وتوليد نقدي أقوى. وصلت الإيرادات إلى 54.23 مليار دولار، ووصل الهامش الإجمالي غير GAAP إلى 87.0%، وارتفع التدفق النقدي التشغيلي إلى 43.97 مليار دولار. النقطة الوسطى لإيرادات الربع الأول البالغة 61.5 مليار دولار تشير أيضاً أن الزخم يحمل إلى الربع التالي بدلاً من الانتهاء بتقرير قوي واحد.
السؤال الرئيسي هو ما إذا كان يمكن لتلك القوة أن تدوم. MU ارتفع بالفعل 272.78% منذ بداية العام، بينما تخطط مايكرون لأكثر من 50 مليار دولار من الإنفاق الرأسمالي للعام المالي 2027. الحالة الأقوى تعتمد على بقاء طلب HBM محدود، وتحول 32 مليار دولار من التزامات العملاء إلى شحنات ونقد، والسعة الجديدة تكسب عوائد قوية قبل أن يلحق عرض الصناعة. إذا استمرت تلك الظروف، الحالة الأساسية 1,300$ إلى 1,700$ تبقى قابلة للدعم والحالة الصعودية 2,100$ تصبح أكثر واقعية. إذا ضعف التسعير بينما بقي الإنفاق الرأسمالي والاستهلاك عالياً، الهبوط نحو 800$ يصبح أسهل للتبرير.
تذكير بالمخاطر: تداول الأسهم والعقود الآجلة الدائمة ينطوي على مخاطر كبيرة، بما في ذلك خسائر سريعة وتصفية عند استخدام الرافعة. أهداف الأسعار والسيناريوهات هي تقديرات تحليلية، وليست ضمانات أو نصائح مالية شخصية.
قراءة ذات صلة
- أهم أسهم ذاكرة الذكاء الاصطناعي للشراء في 2026: شرح طلب DRAM وHBM وتخزين الذكاء الاصطناعي
- أهم أسهم الذاكرة عالية النطاق الترددي (HBM) للشراء في الدورة الفائقة للذاكرة 2026
- أهم 10 أسهم بنية تحتية للذكاء الاصطناعي للشراء في 2026: قادة تصنيع وتصميم الرقائق
- أهم أسهم خوادم الذكاء الاصطناعي للشراء في 2026: أنظمة على نطاق الرف، وخوادم GPU، وبنية تحتية لخوادم الذكاء الاصطناعي
- توقعات أسعار NVIDIA (NVDA) 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي دفع NVDA نحو 420$؟
- توقعات أسعار Sandisk (SNDK) 2026: هل يمكن لطلب مراكز بيانات الذكاء الاصطناعي دفع SNDK نحو 3,000$؟
