
تُزوِّد شركة ASML Holding (ASML) أنظمة الطباعة الضوئية التي تُمكِّن صانعي الرقائق من طباعة دوائر متزايدة التعقيد. وتدعم أدوات الأشعة فوق البنفسجية القصوى (EUV) إنتاج المنطق المتقدم والذاكرة، فيما تُحسِّن ترقيات القاعدة المثبَّتة والخدمات من الإنتاجية بعد التسليم. ويُوسِّع الاستثمار في التصنيع المرتبط بالذكاء الاصطناعي الطلبَ، غير أن بناء المعدات المعقدة وقبول العملاء وترخيص التصدير تُحدِّد مدى تحوُّل هذا الطلب إلى مبيعات مربحة على المدى القريب.
أظهر الربع الأخير نتائج أقوى في إنتاج الأنظمة واقتصاديات القاعدة المثبَّتة. بلغت صافي مبيعات ASML في الربع الثالث 11.662 مليار يورو (13.06 مليار دولار)، وبلغت مبيعات القاعدة المثبَّتة 3.289 مليار يورو (3.68 مليار دولار)، وارتفع هامش الربح الإجمالي إلى 57.5%. كما أشارت الإدارة إلى أن المعروض المخطط لعامَي 2027 و2028 لن يلبِّي توقعات العملاء بالكامل. ويتمحور السؤال المتبقي حول قدرة ASML على توسيع التسليمات دون إضعاف الهوامش أو دفع كثير من الطلب إلى سنوات لاحقة.
يتمحور توقع سهم ASML لعام 2026 حول وجهتَي نظر متنافستَين:
- حالة طاقة EUV: يمكن أن يدعم قوة الطلب على الرقائق المتقدمة ونمو التسليمات في الربع الرابع وارتفاع إنتاجية الأدوات ارتفاعَ المبيعات والهوامش مع توسيع الشركة لعرضها.
- حالة التنفيذ والتقييم: قد تُبقي فجوات الطاقة أو ضوابط التصدير أو دورة استثمار أضعف في الذكاء الاصطناعي النتائجَ دون التوقعات في أعقاب ارتفاع حاد في سعر السهم.
يستعرض هذا الدليل توقع سهم ASML وسيناريوهات أسعار عام 2026 والمخاطر الرئيسية وآفاق المحللين، استناداً إلى إصدار ASML للربع الثالث في 2026-10-14 وبيانات السوق حتى 2026-10-19، إضافةً إلى كيفية تداول عقود ASML الآجلة على BingX TradFi بضمان USDT.
أبرز 5 أمور يجب على مستثمري ASML Holding معرفتها في أكتوبر 2026
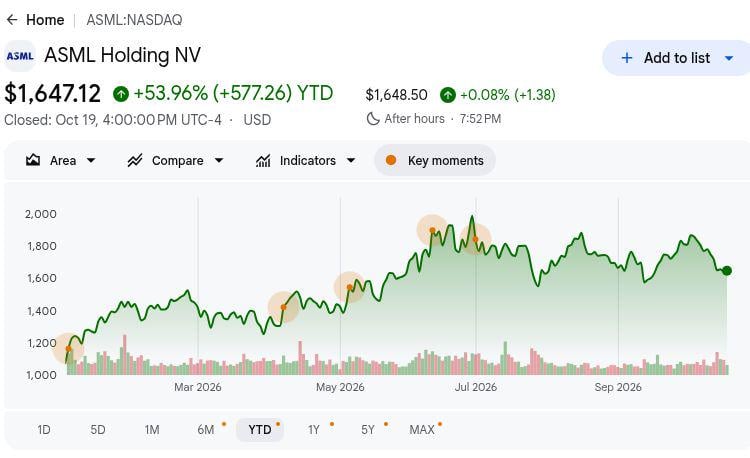
- أغلق سهم ASML عند 1,647.12 دولاراً في 2026-10-19، مرتفعاً 53.96% منذ بداية العام: لا يزال السعر المرجعي على Google Finance دون الأعلى خلال 52 أسبوعاً البالغ 1,999.96 دولاراً. وللعودة إلى هذا المستوى بعد الارتفاع الحاد، تحتاج الشركة إلى تسليم أدوات فعلية، وليس مجرد اهتمام العملاء البعيد المدى.
- نمت مبيعات الربع الثالث 55% لتبلغ 11.662 مليار يورو (13.06 مليار دولار): جاءت النتيجة أعلى بنسبة 25% مقارنةً بـ 9.326 مليار يورو (10.44 مليار دولار) في الربع السابق، وإن كانت أدنى بنحو 0.19 مليار يورو (0.21 مليار دولار) من تقدير LSEG البالغ 11.85 مليار يورو (13.27 مليار دولار). يجب اختبار النمو والتقصير الطفيف معاً في ضوء الشحنات.
- بلغت إيرادات القاعدة المثبَّتة 3.289 مليار يورو (3.68 مليار دولار): ارتفعت مبيعات الخدمات وخيارات الميدان من 2.762 مليار يورو (3.09 مليار دولار) في الربع الثاني، مدعومةً بترقيات الإنتاجية. وأسهمت المعدات الموجودة في توليد إيرادات ترقية ساعدت في رفع هامش الربح الإجمالي الفصلي إلى 57.5%، مما خفَّف من تأثير توقيت الشحنات.
- يستهدف توجيه الربع الرابع مبيعات تتراوح بين 14.2 و15.2 مليار يورو (15.90–17.02 مليار دولار): يبلغ نقطة المنتصف 14.7 مليار يورو (16.46 مليار دولار)، أي ما يعادل ارتفاعاً بنسبة 26% تقريباً عن الربع الثالث. كما رفعت ASML الحد الأدنى لتوقعاتها للعام الكامل إلى 44 مليار يورو (49.26 مليار دولار). يختبر هذا الجدول الزمني للتسليم، لا الإيرادات المعترف بها بعد، الحالة المتفائلة.
- تستهدف مبادرة TSMC لأقنعة الضوء تحسيناً في الإنتاجية يزيد على 40%: وصفت ASML في عرضها بأكتوبر مبادرة مشتركة مع TSMC لـ High-NA EUV نحو أقنعة 12 بوصة للتعريض المزدوج، وأبلغت بصورة منفصلة عن شحن نظام المقياس YieldStar 550. لا تزال مبادرة القناع بحاجة إلى تنفيذ من قِبَل العميل قبل أن تتحول إلى إيرادات.
ما هي شركة ASML Holding (ASML)؟
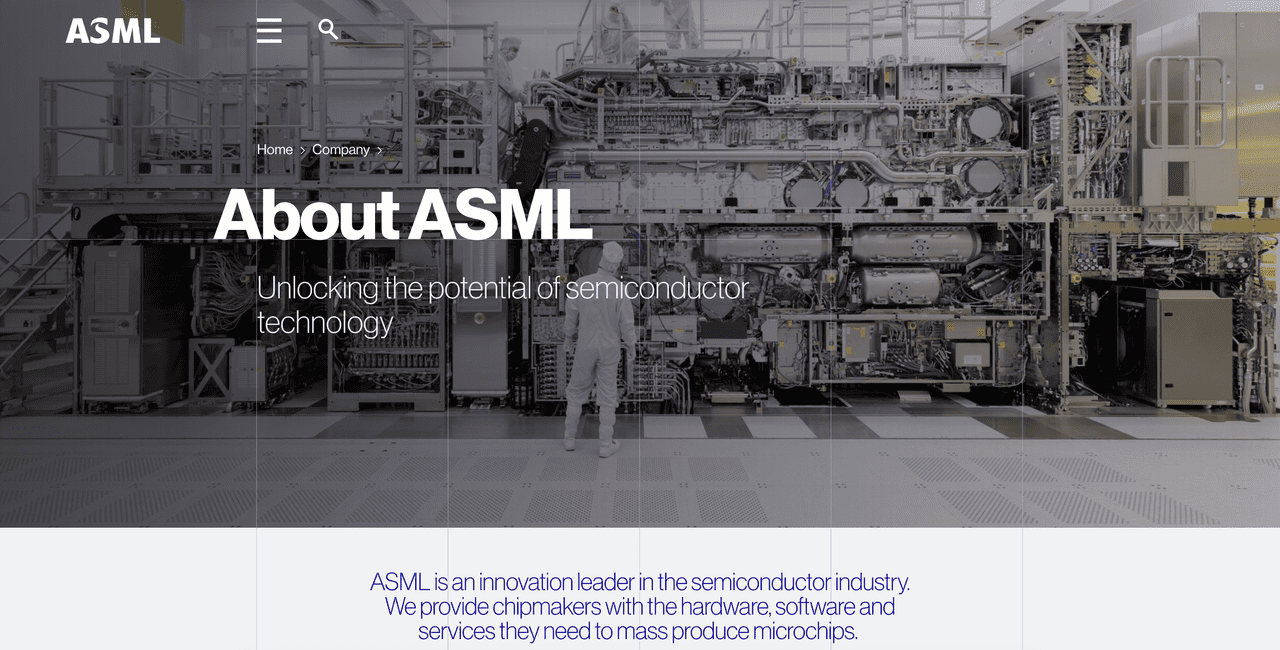
ASML Holding شركة هولندية متخصصة في معدات أشباه الموصلات تطوِّر أنظمة الطباعة الضوئية المستخدَمة في تصنيع الرقائق المتقدمة. وتُعدُّ آلاتها للأشعة فوق البنفسجية القصوى (EUV) ضرورية لإنتاج المعالجات المتطورة، فيما تدعم أنظمة الأشعة فوق البنفسجية العميقة (DUV) نطاقاً أوسع من عمليات تصنيع أشباه الموصلات. كما توفر ASML معدات القياس وبرامج الطباعة الضوئية الحسابية والخدمات التي تُحسِّن الدقة والإنتاجية في تصنيع الرقائق. وترتبط أعمالها ارتباطاً وثيقاً بـ أجهزة الذكاء الاصطناعي وإنتاج أشباه الموصلات المتقدمة ودورات الاستثمار في الرقائق عالمياً.
تُزوِّد ASML كبار مصنِّعي أشباه الموصلات، ومنهم TSMC، سامسونج إلكترونيكس، إنتل، SK Hynix، و ميكرون. وتركِّز خارطة طريق تقنيتها على High-NA EUV والقياس المتقدم وزيادة طاقة التصنيع. وفي أكتوبر 2026، حددت ASML مبادرة مع TSMC تستهدف تحسيناً في الإنتاجية يزيد على 40% في التعريض المزدوج باستخدام أقنعة ضوئية بحجم 12 بوصة. كما شحنت الشركة نظام القياس YieldStar 550 وتدرس طاقة تتجاوز توسعها المخطط بنسبة 30% بحلول عام 2028 لتلبية الطلب المتزايد من العملاء.
نظرة عامة على أرباح ASML Holding (ASML) للربع الثالث من عام 2026: هوامش قوية وتوجيهات أعلى تُعوِّض عن تقصير الإيرادات
أعلنت ASML عن صافي مبيعات للربع الثالث من عام 2026 بلغت 11.662 مليار يورو (13.06 مليار دولار)، بارتفاع 55% على أساس سنوي، لكنها جاءت دون تقدير الإجماع البالغ 11.85 مليار يورو (13.27 مليار دولار). وتحسَّن هامش الربح الإجمالي إلى 57.5%، مدعوماً بمبيعات القاعدة المثبَّتة البالغة 3.289 مليار يورو (3.68 مليار دولار)، فيما بلغ ربح السهم الأساسي 12.95 يورو (14.50 دولاراً). ورفعت الإدارة توقعاتها لإيرادات العام الكامل إلى ما بين 44 و45 مليار يورو (49.26 إلى 50.38 مليار دولار)، مع تصاعد أهمية شحنات الربع الرابع وقبول العملاء في تحقيق مسار النمو.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلَّغ / الفعلي |
المفاجأة |
|
إجمالي صافي مبيعات الربع الثالث |
LSEG 11.85 مليار يورو (13.27 مليار دولار) |
11.662 مليار يورو (13.06 مليار دولار) |
تقصير. أدنى من الإجماع بـ 0.19 مليار يورو (0.21 مليار دولار)؛ ارتفاع 55% على أساس سنوي. |
|
صافي دخل الربع الثالث |
الربع الثاني 2.918 مليار يورو (3.27 مليار دولار) |
4.960 مليار يورو (5.55 مليار دولار) |
أعلى. ارتفاع 70% على أساس تسلسلي. |
|
ربح السهم الأساسي للربع الثالث |
الربع الثاني 7.59 يورو (8.50 دولار) |
12.95 يورو (14.50 دولار) |
أعلى. ارتفاع بـ 5.36 يورو (6.00 دولار). |
|
مبيعات القاعدة المثبَّتة للربع الثالث |
الربع الثاني 2.762 مليار يورو (3.09 مليار دولار) |
3.289 مليار يورو (3.68 مليار دولار) |
نمو. ارتفاع 19% على أساس تسلسلي. |
|
هامش الربح الإجمالي للربع الثالث |
الربع الثاني 54.0% |
57.50% |
أعلى. ارتفاع بـ 3.5 نقطة مئوية. |
|
عدد الأنظمة الجديدة المبيعة في الربع الثالث |
الربع الثاني 86 |
113 |
نمو. 27 نظاماً إضافياً. |
|
توقعات مبيعات الربع الرابع |
الربع الثالث 11.662 مليار يورو (13.06 مليار دولار) |
14.2–15.2 مليار يورو (15.90–17.02 مليار دولار) |
أعلى. نقطة المنتصف ترتفع 26% على أساس تسلسلي. |
|
توقعات مبيعات السنة المالية 2026 |
السابق 43–45 مليار يورو (48.14–50.38 مليار دولار) |
44–45 مليار يورو (49.26–50.38 مليار دولار) |
مرفوع. الحد الأدنى ارتفع مليار يورو (1.12 مليار دولار). |
- ارتفعت مبيعات الربع الثالث 55% على أساس سنوي، لكنها أخفقت في تحقيق تقدير واحد: تُقارَن نتيجة 11.662 مليار يورو (13.06 مليار دولار) بـ 7.516 مليار يورو (8.41 مليار دولار) قبل عام وبـ 11.85 مليار يورو (13.27 مليار دولار) في توقعات LSEG. يمكن لتحويل الشحنة أن يُغيِّر التقديرات الفصلية دون أن يُنهي الطلب.
- ارتفع حجم الأنظمة الجديدة إلى 113 من 86: باعت ASML 27 نظام طباعة ضوئية جديداً أكثر مقارنةً بالربع الثاني، وتقدَّمت مبيعات الأنظمة إلى نحو 8.4 مليار يورو (9.40 مليار دولار) من 6.6 مليار يورو (7.39 مليار دولار). يجعل ارتفاع الإنتاجية قبول عملاء الربع الرابع أكثر أهمية.
- ارتفعت مبيعات القاعدة المثبَّتة 19% على أساس تسلسلي: جاءت نتيجة 3.289 مليار يورو (3.68 مليار دولار) عقب 2.762 مليار يورو (3.09 مليار دولار) في الربع الثاني، مع إشارة الإدارة إلى أن الطلب على ترقيات الإنتاجية تجاوز خطتها. يمكن لهذه الترقيات أن ترفع الإنتاج من أدوات العملاء الموجودة قبل استلام المصنع الجديد لمعدات إضافية؛ كما أسهمت في رفع هامش الربح الإجمالي الفصلي فوق مستوى 54.0% السابق.
- توسَّع هامش الربح الإجمالي بـ 3.5 نقطة مئوية: بلغ الربع الثالث 57.5% مقارنةً بـ 54.0% في الربع الثاني، فيما ارتفع صافي الدخل إلى 4.960 مليار يورو (5.55 مليار دولار) من 2.918 مليار يورو (3.27 مليار دولار). وبلغ ربح السهم الأساسي 12.95 يورو (14.50 دولاراً). يدعم هذا الهامش التقييم إذا استمر مزيج الترقيات واقتصاديات الأنظمة على نطاق واسع.
- ارتفعت توجيهات عام 2026 فيما لا يزال المعروض المخطط لعام 2028 دون التوقعات: من المتوقع الآن أن تتراوح مبيعات العام الكامل بين 44 و45 مليار يورو (49.26–50.38 مليار دولار)، مقابل نطاق سابق يتراوح بين 43 و45 مليار يورو (48.14–50.38 مليار دولار). وتدرس ASML زيادة الإنتاج لعام 2028 تتجاوز التوسع بنسبة 30% الذي أعلنت عنه سابقاً. لا يُعدُّ اهتمام العملاء بالطلبات للفترة 2029–2030 إيرادات محجوزة.
توقعات استثمار ASML Holding (ASML) لعام 2026: الحالة المتفائلة عند 2,500 دولار مقابل الحالة المتشائمة عند 1,250 دولار
يعتمد مسار ASML لعام 2026 على تحويل الطلب القوي على EUV وترقيات القاعدة المثبَّتة وتوسع الطاقة المستقبلية إلى نمو مستدام في الأرباح. يدعم ارتفاع التسليمات وتحسُّن الإنتاجية الجانب الإيجابي، فيما تجعل قيود التصنيع ودورات الإنفاق لدى العملاء والمكسب البالغ 53.96% منذ بداية العام التنفيذَ والتقييم اعتبارَين بالغَي الأهمية.
الحالة المتفائلة: الطلب القوي على EUV يدفع ASML نحو 2,250–2,500 دولار
تفترض الحالة المتفائلة أن إيرادات الربع الرابع تقترب من سقف التوجيهات البالغ 15.2 مليار يورو (17.02 مليار دولار)، مع ثبات هامش الربح الإجمالي قرب 57%. يمكن لترقيات القاعدة المثبَّتة القوية وتحسينات إنتاجية High-NA EUV دعمَ إنتاج أنظمة أعلى، فيما تساعد طاقة التصنيع الإضافية لعام 2028 على تحويل طلب العملاء إلى تسليمات مستقبلية.
للوصول نحو 2,250–2,500 دولار، ستحتاج ASML إلى تجاوز أعلى مستوى خلال 52 أسبوعاً البالغ 1,999.96 دولاراً، وتنفيذ شحنات الربع الرابع، وإثبات تحويل أقوى للطلبات في الفترة 2027–2028. سيوفِّر التوسع المؤكَّد للطاقة والهوامش المستدامة دعماً إضافياً لتقييم أعلى.
الحالة الأساسية: نمو ثابت في المعدات يُبقي ASML بين 1,650 و2,000 دولار
تفترض الحالة الأساسية أن إيرادات الربع الرابع تبلغ تقريباً نقطة منتصف التوجيهات البالغة 14.7 مليار يورو (16.46 مليار دولار)، مما يُبقي مبيعات العام الكامل في نطاق 44–45 مليار يورو (49.26–50.38 مليار دولار). تدعم ترقيات القاعدة المثبَّتة الهوامش، فيما تُؤخِّر قيود الطاقة وجداول إنتاج العملاء تدريجياً بعض تسليمات المعدات إلى فترات لاحقة.
قد يتداول سهم ASML بين 1,650 و2,000 دولار إذا استوفت إيرادات الربع الرابع التوجيهات وظل هامش الربح الإجمالي قرب 57% وتقدَّمت إضافات الطاقة المخططة. قد ترفع الطلبات الأقوى السهمَ فوق هذا النطاق، فيما ستزيد تأخيرات الشحنات أو ضعف التوجيهات الضغطَ على الجانب السلبي.
الحالة المتشائمة: تأخيرات التسليم تدفع ASML نحو 1,250–1,450 دولار
تفترض الحالة المتشائمة أن العملاء يؤجلون الاستثمار في طاقة أشباه الموصلات أو أن ASML تُخفق في تحقيق جدول تسليم الربع الرابع الطموح. قد تُقيِّد الإيرادات الأدنى من سقف التوجيهات البالغ 14.2 مليار يورو (15.90 مليار دولار) أو ضعف الهوامش أو تباطؤ اعتماد High-NA EUV نمو الأرباح. وستُضيف قيود التصدير وتأخيرات قبول المعدات مزيداً من الضغط.
سيُصبح التحرك نحو 1,250–1,450 دولار أكثر احتمالاً إذا أخفقت نتائج الربع الرابع في تحقيق التوجيهات أو ضعفت تسليمات معدات 2027 أو ألغى العملاء طلباتهم عوضاً عن تأجيلها. وفي أعقاب الارتفاع القوي لسهم ASML منذ بداية العام، قد تُطلق توقعات الأرباح الأضعف تصحيحاً حاداً في التقييم.
توقعات سعر سهم ASML لعام 2026 من قِبَل محللي وول ستريت
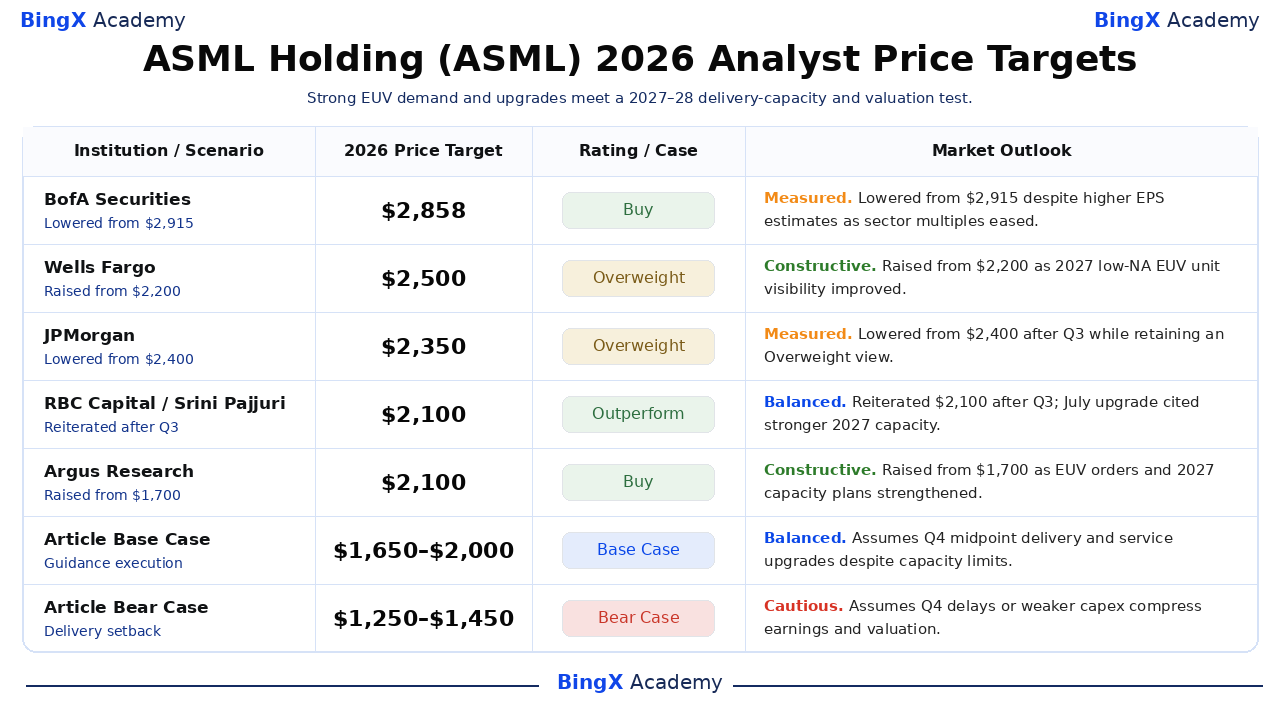
هذه أهداف مؤسسية مؤرَّخة للأسهم المدرجة في الولايات المتحدة لـ ASML، وليست وعوداً بسعر نهاية العام. جاءت إجراءات Wells Fargo وArgus عقب الربع الثاني، فيما عكست تخفيضات BofA وJPMorgan وتأكيد RBC التحديث في أكتوبر. يعكس النطاق بين 2,100 و2,858 دولاراً حالة عدم اليقين في التقييم؛ وآخر صفَّين سيناريوهان تحريريان.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التصنيف / الحالة |
توقعات السوق |
|
BofA Securities |
2,858 دولار |
شراء |
معتدل. 2026-10-15: خُفِّض من 2,915 دولار على الرغم من ارتفاع توقعات ربح السهم بسبب انكماش مضاعفات تقييم القطاع. |
|
Wells Fargo |
2,500 دولار |
زيادة الوزن |
إيجابي. 2026-07-16: رُفع من 2,200 دولار بعد نتائج أقوى، مع الإشارة إلى إمكانية تجاوز 90 وحدة EUV منخفضة NA في عام 2027. |
|
JPMorgan |
2,350 دولار |
زيادة الوزن |
معتدل. 2026-10-15: خُفِّض من 2,400 دولار مع الإبقاء على تصنيف زيادة الوزن عقب تحديث ربع أكتوبر. |
|
RBC Capital |
2,100 دولار |
أداء متفوق |
متوازن. 2026-10-14: أُعيد تأكيد 2,100 دولار عقب تحديث الربع الثالث؛ وعكس الترقية في يوليو توقعات طاقة منخفضة NA أعلى لعام 2027. |
|
Argus Research |
2,100 دولار |
شراء |
إيجابي. 2026-07-15: رُفع من 1,700 دولار بعد الربع الثاني، مع إبراز طلبات EUV القوية وإضافات الطاقة لعام 2027. |
|
الحالة الأساسية في المقالة |
1,650–2,000 دولار |
الحالة الأساسية |
متوازن. يفترض تسليم نقطة المنتصف في الربع الرابع وترقيات الخدمات على الرغم من قيود الطاقة. |
|
الحالة المتشائمة في المقالة |
1,250–1,450 دولار |
الحالة المتشائمة |
حذر. يفترض أن تأخيرات الربع الرابع أو ضعف النفقات الرأسمالية تضغط على الأرباح والتقييم. |
كيفية تداول سهم ASML Holding (ASML) على BingX
تداول توقعات طلب EUV وطاقة التسليم لـ ASML Holding باستخدام BingX TradFi وأدوات BingX AI. نظراً لأن ASML يمكن أن يتفاعل بحدة مع تسليمات الأنظمة وهوامش الربح الإجمالي وخطط إنفاق صانعي الرقائق، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل الدخول في صفقة.
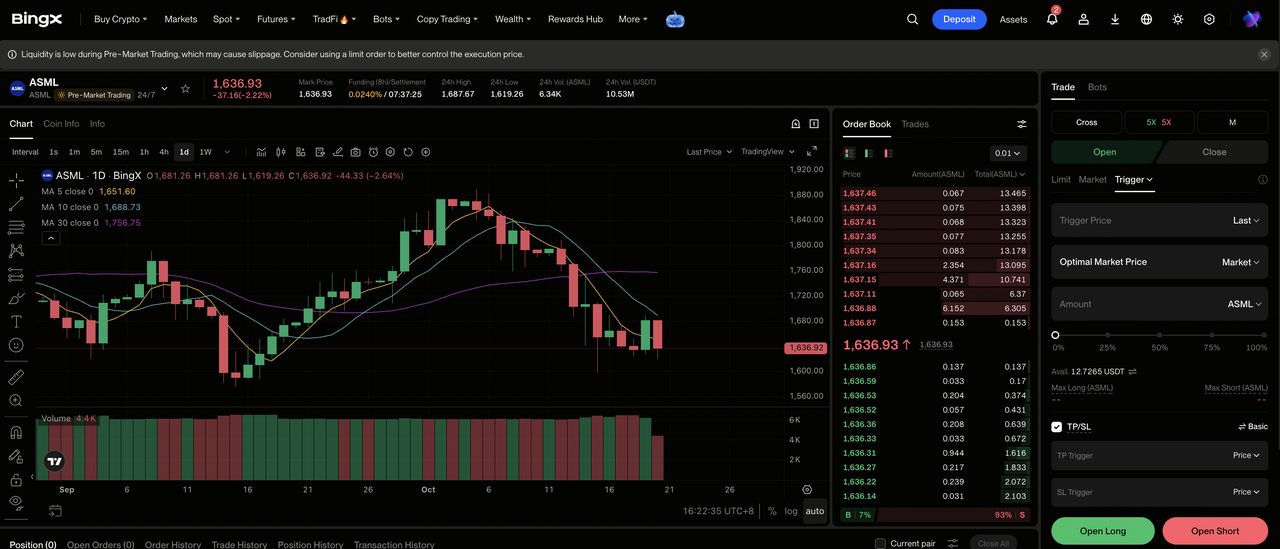
الخطوة 1: الوصول إلى BingX TradFi. سجِّل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر ASML Holding (ASML). ابحث عن عقود ASML-USDT الدائمة وحدِّدها.
الخطوة 3: اختر اتجاهك. اختر فتح صفقة شراء إذا كنت تتوقع أن تسليمات الربع الرابع وخطط طاقة EUV ستُعزِّز الأرباح. اختر فتح صفقة بيع إذا كنت تتوقع تأجيلات العملاء أو إخفاق توجيهات الربع الرابع.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو الهامش المتقاطع بناءً على مستوى تحملك للمخاطر. يجعل مكسب ASML البالغ 53.96% منذ بداية العام الرافعةَ المالية المحافظة وتحديد حجم المركز بوضوح أمراً مهماً حول الأرباح.
الخطوة 5: تطبيق بروتوكولات المخاطر الصارمة. حدِّد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل الدخول في الصفقة أو مباشرةً بعده. يمكن أن يتفاعل ASML بسرعة مع بيانات تسليم الأنظمة الجديدة والتزامات الطاقة وقواعد التصدير وخطط الإنفاق الكبرى لصانعي الرقائق.
أبرز 5 مخاطر يجب على مستثمري ASML Holding مراقبتها في عام 2026
قد يصل الطلب متعدد السنوات إلى الأرباح في وقت لاحق أو بهامش أقل مما هو متوقع، فيما يمكن لقواعد التصدير والتقييم تضخيم التغيير في قيمة السهم.
- يمكن لاختناقات الطاقة تأجيل المبيعات المعترف بها: تُشير الإدارة إلى أن المعروض المخطط لعامَي 2027 و2028 دون توقعات العملاء. يمكن لفترات بناء الأدوات الأطول تأجيلُ التسليمات وربح السهم على المدى القريب رغم وجود الطلب، مما يُقلِّل من قيمة التوجيهات قصيرة المدى.
- قد يصبح إنفاق الذكاء الاصطناعي أكثر انتقائية: تستثمر مصانع الرقائق ومُنتجو الذاكرة بكثافة بناءً على افتراضات حول الطلب المستقبلي على رقائق الذكاء الاصطناعي. إذا تباطأت الالتزامات الرأسمالية، فقد يفشل الاهتمام بالفترة 2029–2030 في التحوُّل إلى طلبات، مما يُضعف رؤية الأوامر المتراكمة والتقييم.
- يمكن لضوابط التصدير تضييق السوق القابلة للعنونة: تخضع مبيعات المعدات المتقدمة إلى الصين للتراخيص والقيود المتغيرة. يمكن للترخيص الأشد تقييداً تقليلُ الحجم وتحويل المزيج بينما يستغرق إعادة التعيين وقتاً، مما يُضعف الرافعة التشغيلية بشكل ملحوظ.
- لا تزال اقتصاديات High-NA تتطلب اعتماداً: يصف تعاون TSMC للأقنعة الضوئية هدف إنتاجية يزيد على 40% لخطوة تعريض مزدوج محددة، وليس نشراً واسعاً مضموناً. سيُبطِّئ التأخر في التكامل استخدام الأداة وإيرادات خيارات الميدان المستقبلية.
- يمكن للتقييم والعملة تضخيم خيبة الأمل: ارتفع الإدراج الأمريكي 53.96% منذ بداية العام حتى 2026-10-19. يمكن لضعف الهوامش ضغطُ المضاعف، فيما تُغيِّر تحولات العملة الأرباح المترجمة بالدولار للمستثمرين الأمريكيين.
الخلاصة: هل يجب عليك الاستثمار في ASML Holding في عام 2026؟
تدخل ASML الربع الأخير بمزيج نادر: مبيعات الربع الثالث البالغة 11.662 مليار يورو (13.06 مليار دولار)، وهامش ربح إجمالي بنسبة 57.5%، وترقيات متزايدة للقاعدة المثبَّتة، وطلب العملاء الذي تقول الإدارة إنه يتجاوز المعروض المخطط حالياً للسنتين القادمتين. تُشكِّل EUV دعامة توسع المنطق المتقدم والذاكرة. تتمحور المسألة حول موعد إمكانية تسليم المعدات والترقيات.
تحتاج الحالة المتفائلة عند 2,250–2,500 دولار إلى تنفيذ في الجانب الأعلى من الربع الرابع وطاقة إضافية؛ وتعكس الحالة المتشائمة عند 1,250–1,450 دولار انتكاسات في التسليم أو الطلب. لا يُعدُّ أيٌّ منهما توقعاً مضموناً. يمكن للمستثمر المحافظ مراقبة حجم الأنظمة المقبولة في الربع الرابع وهامش الربح الإجمالي وخطط الطاقة المؤكَّدة للفترة 2027–2028 قبل تعيين قيمة دائمة لدورة الطلب القادمة.
تذكير بالمخاطر: ينطوي التداول والاستثمار في الأسهم مثل ASML على مخاطر عالية لخسارة رأس المال. يمكن لتأخيرات التسليم وتغيرات إنفاق صانعي الرقائق وقيود التصدير وتحولات التقييم تحريك الأسهم بشكل حاد. أجرِ بحثاً مستقلاً قبل تخصيص رأس المال.
قراءات ذات صلة
- أفضل أسهم تصنيع رقائق الذكاء الاصطناعي للشراء في عام 2026: TSMC وASML وتصنيع الرقائق المتقدمة
- توقع سعر سهم TSMC (TSM) لعام 2026: هل يمكن للطلب القياسي على الذكاء الاصطناعي رفع سهم TSM إلى 527 دولاراً؟
- توقع سعر سهم إنتل (INTC) لعام 2026: هل يمكن للطلب على وحدات المعالجة المركزية للذكاء الاصطناعي دفع INTC نحو 145 دولاراً؟
- توقع سعر سهم ميكرون (MU) لعام 2026: هل يمكن للطلب على ذاكرة الذكاء الاصطناعي دفع MU نحو 2,100 دولار؟
- توقع سعر سهم SK Hynix (SKHYNIX) لعام 2026: هل يمكن لرائد ذاكرة الذكاء الاصطناعي SKHYNIX كسر حاجز 1,300 دولار؟
- توقع سعر سهم سامسونج لعام 2026: أعلى سعر مستهدف في الشارع عند 480,000 وون في دورة الذاكرة الفائقة أم فخ أزمة الإضراب؟
