
أمباريلا (AMBA) هي شركة مصممة للرقائق بدون مصنع تقدم معالجات الرؤية منخفضة الطاقة لكاميرات السيارات، وأنظمة الأمان، والطائرات بدون طيار، والروبوتات وأجهزة الحافة. تظل قاعدة معالجة الفيديو مهمة، بينما رقائق الذكاء الاصطناعي CVflow عالية القيمة محورية للنمو. تؤدي هذه النقلة إلى توسيع سوق الذكاء الاصطناعي المادي لكنها تترك النتائج معرضة لتكاليف التصنيع وتوقيت التصميم وطلب العملاء.
أظهر الربع الأخير أن مبيعات الذكاء الاصطناعي للحافة وصلت إلى رقم قياسي دون تحسن في الهامش. إيرادات أمباريلا للربع الثاني من السنة المالية 2027 بلغت 108.1 مليون دولار، بزيادة 13.2%، بينما ضاقت خسائرها الصافية وفقاً لمبادئ المحاسبة المقبولة عموماً إلى 6.7 مليون دولار من 20.0 مليون دولار. بلغ مجموع النقد والأوراق المالية القابلة للتسويق 272.3 مليون دولار، مما يمنح أمباريلا مجالاً لتوسيع برامج CV7 وX7 رغم أن تحويل التصميمات الجديدة إلى شحنات أكبر الحجم يبقى ضرورياً لامتصاص تكاليف العمليات المتقدمة.
تتمحور توقعات سهم AMBA لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة توسع الذكاء الاصطناعي للحافة: X7 وCV7 وقاعدة مثبتة تزيد عن 50 مليون توسع السوق المعنون لأمباريلا، بينما تساعد اتفاقيات القناة لسبع سنوات المزيد من عملاء المؤسسات على الانتقال من التقييم إلى الإنتاج.
- حالة تحويل الهامش: تكاليف العمليات المتقدمة وتركز العملاء ودورات التأهيل الطويلة للسيارات تبقي نمو الأرباح أقل من المستوى المطلوب لإعادة تقييم دائمة.
يحلل هذا الدليل توقعات سهم AMBA وسيناريوهات أسعار 2026 والمخاطر الرئيسية وآراء المحللين، بالاستناد إلى إصدار أرباح أمباريلا للربع الثاني من السنة المالية 2027 في 3 سبتمبر و10-Q وبيانات السوق حتى 5 أكتوبر، بالإضافة إلى كيفية تداول عقود سهم AMBA الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يحتاج مستثمرو أمباريلا لمعرفتها في أكتوبر 2026
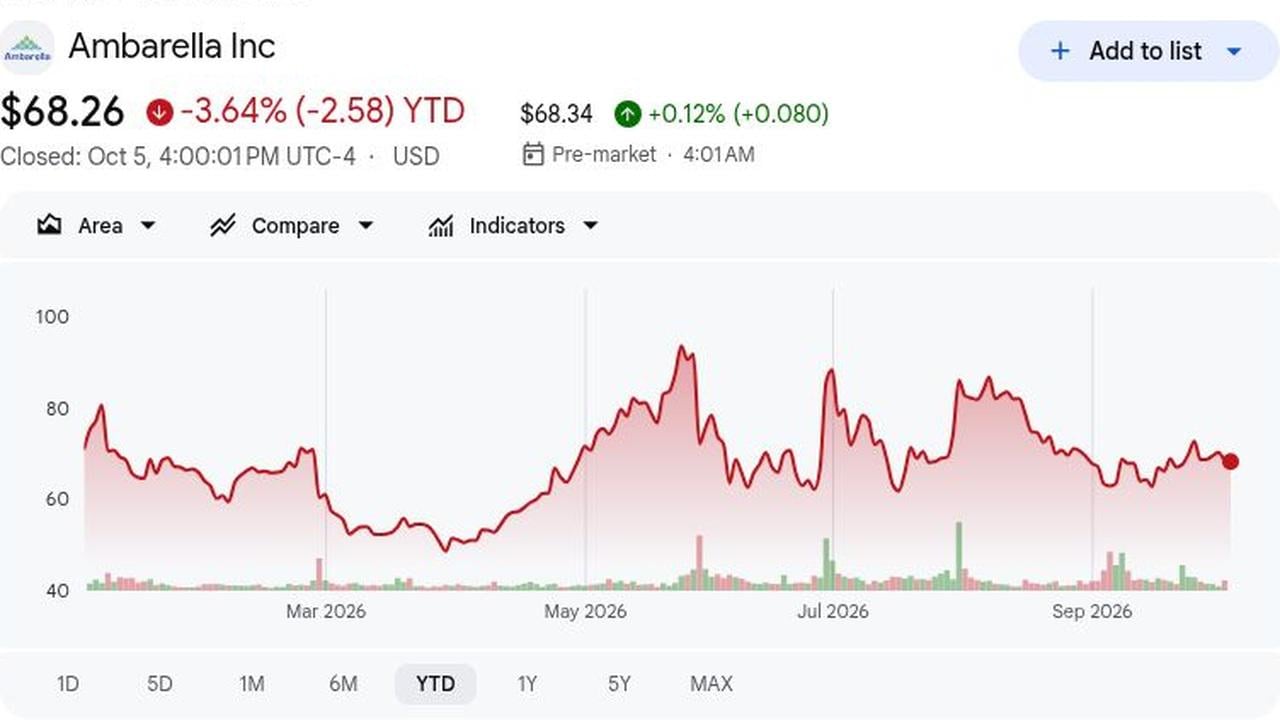
- أغلق AMBA عند 68.26 دولار في 5 أكتوبر وانخفض 3.64% منذ بداية العام: أغلق AMBA عند 68.26 دولار في 5 أكتوبر، منخفضاً 3.64% منذ بداية العام، بين أدنى مستوى في 52 أسبوعاً عند 48.30 دولار وأعلى مستوى عند 96.69 دولار. كما قفزت الأسهم حوالي 19% بعد تكهنات الاستحواذ من NXP في 31 يوليو، مما يظهر كيف يمكن للشائعات أن تطغى على النتائج التشغيلية.
- ارتفعت إيرادات الربع الثاني من السنة المالية 2027 بنسبة 13.2% إلى 108.1 مليون دولار: نمت إيرادات الربع الثاني البالغة 108.1 مليون دولار بنسبة 13.2% وتفوقت على الإجماع بـ 0.36 مليون دولار. يظهر التفوق الضيق طلباً ثابتاً على رقائق الاستنتاج للذكاء الاصطناعي عالية السعر، لكنه يترك جدل الهامش دون حل.
- تم شحن أكثر من 50 مليون من أنظمة أمباريلا المدمجة للذكاء الاصطناعي: تم شحن أكثر من 50 مليون من أنظمة الذكاء الاصطناعي المدمجة، وجاءت مبيعات قياسية للذكاء الاصطناعي للحافة مع طلب قوي على CV75/CV72 في السيارات وإنترنت الأشياء. يقدم CV7 أداءً للذكاء الاصطناعي يزيد عن 2.5 مرة عن الجيل السابق على 4 نانومتر، مما يدعم مكاسب مزيج المنتجات المستقبلية.
- وصلت توجيهات إيرادات الربع الثالث إلى 115 مليون إلى 124 مليون دولار: تضع توجيهات إيرادات الربع الثالث البالغة 115 مليون إلى 124 مليون دولار النقطة الوسطى عند 119.5 مليون دولار، أي 0.2 مليون دولار فوق الإجماع وحوالي 10% فوق 108.5 مليون دولار من العام الماضي. تشير توقعات الهامش المعدل من 59% إلى 60% إلى استمرار ضغط تكاليف العقد المتقدمة.
- تراوحت أهداف وول ستريت من 65 إلى 120 دولار: تمتد الأهداف من 65 إلى 120 دولار. تتناقض وجهة نظر الشراء من روزنبلات عند 120 دولار مع هدف روث MKM عند 65 دولار وخفض تصنيف كريج-هالوم في 4 سبتمبر إلى الاحتفاظ عند 70 دولار، مما يظهر خلافاً حول ما إذا كان نمو الذكاء الاصطناعي المادي يمكن أن يعوض مخاطر التنفيذ والهامش.
ما هي أمباريلا (AMBA)؟
تصمم أمباريلا أنظمة مدمجة تجمع بين ضغط الفيديو ومعالجة الصور والرؤية الحاسوبية وتسريع الذكاء الاصطناعي. تُستخدم رقائقها في كاميرات السيارات وأنظمة مساعدة السائق وكاميرات الأمان والطائرات بدون طيار والروبوتات والأجهزة المتصلة الأخرى حيث يهم استخدام الطاقة المنخفضة والمعالجة على الجهاز. كشركة أشباه موصلات بدون مصنع، تصمم أمباريلا رقائقها وبرامجها لكنها تعتمد على مسابك وشركاء تجميع خارجيين للتصنيع. يحافظ هذا النموذج على تركيز الشركة على تصميم الرقائق، رغم أن تصاعد المنتجات لا يزال يعتمد على التأهيل والعائدات وجداول إنتاج العملاء.
تتوسع أمباريلا من معالجات تركز على الكاميرات إلى تطبيقات حافة وذكاء اصطناعي مادي أوسع. تتعامل أنظمتها المدمجة للرؤية CV7 بـ 4 نانومتر مع أعباء عمل الإدراك على الجهاز، بينما يضيف X7 تسريع ذكاء اصطناعي مستقل لأنظمة تعتمد على Arm وx86. يدعم شركاء مثل Macnica وCapgemini وGoogle Cloud وUltralytics وZEDEDA التوزيع والتطوير ونشر النماذج وإدارة الأسطول، مما يساعد العملاء على الانتقال من التقييم نحو الإنتاج عبر المركبات والروبوتات والمعدات الصناعية وأنظمة الأمان.
نظرة عامة على أرباح أمباريلا (AMBA) للربع الثاني من السنة المالية 2027: نمو الذكاء الاصطناعي للحافة يواجه ضغط الهامش
بلغت إيرادات الربع الثاني من السنة المالية 2027 108.12 مليون دولار مقابل إجماع 107.76 مليون دولار؛ كانت ربحية السهم غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً 0.18 دولار مقابل 0.17 دولار. نمت الإيرادات 13.2% وضاقت الخسارة الصافية وفقاً لمبادئ المحاسبة المقبولة عموماً إلى 6.7 مليون دولار من 20 مليون دولار، لكن الهامش الإجمالي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً انخفض 120 نقطة أساس إلى 59.3%. تجاوزت النقطة الوسطى للربع الثالث البالغة 119.5 مليون دولار الإجماع بـ 0.2 مليون دولار، مما حافظ على النمو سليماً بينما ظلت الربحية السؤال المحوري.
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلّغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني من السنة المالية 2027 |
إجماع 107.76 مليون دولار |
108.12 مليون دولار |
تفوق. 0.36 مليون دولار فوق الإجماع؛ زيادة 13.2% سنوياً. |
|
ربحية السهم المخففة غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
إجماع 0.17 دولار |
0.18 دولار |
تفوق. سنت واحد فوق الإجماع؛ زيادة من 0.15 دولار. |
|
الخسارة الصافية وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
خسارة 20.0 مليون دولار في العام السابق |
خسارة 6.7 مليون دولار |
تحسن. الخسارة ضاقت بـ 13.3 مليون دولار. |
|
الهامش الإجمالي وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
58.9% في العام السابق |
57.70% |
أقل. انقبض 120 نقطة أساس. |
|
الهامش الإجمالي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
60.5% في العام السابق |
59.30% |
أقل. انقبض 120 نقطة أساس. |
|
النقد والأوراق المالية القابلة للتسويق |
261.2 مليون دولار في العام السابق |
272.3 مليون دولار |
أعلى. زيادة 11.1 مليون دولار سنوياً. |
|
توقعات إيرادات الربع الثالث من السنة المالية 2027 |
إجماع 119.3 مليون دولار |
115 مليون إلى 124 مليون دولار |
متماشية. النقطة الوسطى 119.5 مليون دولار كانت 0.2 مليون دولار فوق الإجماع. |
|
توقعات الهامش الإجمالي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثالث |
60.9% في العام السابق |
59% إلى 60% |
أقل. النقطة الوسطى تعني ضغط 140 نقطة أساس. |
- نمت الإيرادات البالغة 108.1 مليون دولار بنسبة 13.2% سنوياً: زادت الإيرادات 12.6 مليون دولار إلى 108.1 مليون دولار، بزيادة 13.2% سنوياً، بشكل رئيسي على شحنات أعلى من معالجات استنتاج الذكاء الاصطناعي الأغلى ثمناً. كان تفوق الإجماع البالغ 0.36 مليون دولار ضيقاً، لذا تحسن المزيج واضح لكن ليس بعد مفاجأة أرباح كبيرة.
- ارتفعت ربحية السهم المخففة غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً 20% إلى 0.18 دولار: ارتفعت ربحية السهم غير المعدلة وفقاً لمبادئ المحاسبة المقبولة عموماً 20% إلى 0.18 دولار، مع زيادة صافي الدخل المعدل إلى 8.2 مليون دولار من 6.4 مليون دولار. تفوق السنت الواحد على الإجماع بناء، رغم أن ائتمان البحث والتطوير لمرة واحدة وفقاً لمبادئ المحاسبة المقبولة عموماً البالغ 9.0 مليون دولار يحد من الاستنتاجات حول الكفاءة المتكررة.
- ضاقت الخسارة الصافية وفقاً لمبادئ المحاسبة المقبولة عموماً بـ 13.3 مليون دولار إلى 6.7 مليون دولار: ضاقت الخسارة الصافية وفقاً لمبادئ المحاسبة المقبولة عموماً 13.3 مليون دولار إلى 6.7 مليون دولار حيث تحسنت الخسارة التشغيلية إلى 8.1 مليون دولار من 22.0 مليون دولار. ظل التدفق النقدي التشغيلي لستة أشهر سلبياً عند 25.9 مليون دولار حيث امتص المخزون رأس المال العامل.
- انخفض الهامش الإجمالي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً 120 نقطة أساس إلى 59.3%: انخفض الهامش الإجمالي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً 120 نقطة أساس إلى 59.3%؛ ذكر الملف تكاليف العمليات المتقدمة، التي قابلها جزئياً مزيج مناسب. تشير توجيهات الربع الثالث من 59% إلى 60% إلى أن CV7 وX7 يحتاجان لنطاق أكبر قبل أن يرفع نمو المبيعات الهوامش.
- تعني النقطة الوسطى للربع الثالث البالغة 119.5 مليون دولار حوالي 10% نمو: تعني النقطة الوسطى للربع الثالث البالغة 119.5 مليون دولار حوالي 10% نمو سنوي من 108.5 مليون دولار وتقارب إجماع 119.3 مليون دولار. يجعل النطاق البالغ 9 مليون دولار والتزامات الشراء البالغة 49.0 مليون دولار تحويل الطلب وانضباط المخزون أساسيين.
نظرة الاستثمار في أمباريلا (AMBA) لعام 2026: حالة صعودية بـ 130 دولار مقابل حالة هبوطية بـ 55 دولار
تعتمد نظرة أمباريلا لعام 2026 على ما إذا كان يمكن لطلب الذكاء الاصطناعي للحافة الأقوى أن يحول المنتجات الجديدة مثل CV7 وX7 إلى نمو إيرادات مستدام وتوليد نقد أفضل. يأتي الاتجاه الصاعد من اعتماد أوسع عبر أسواق السيارات والروبوتات والأمان والصناعة، بينما تظل التأهيل الأبطأ وضغط الهامش وارتفاع التكاليف التشغيلية المخاطر الرئيسية.
الحالة الصعودية: طلب قوي على الذكاء الاصطناعي للحافة يدفع AMBA نحو 130 دولار
تفترض الحالة الصعودية أن رقائق أمباريلا الأحدث من سلسلة CV، بما في ذلك CV75 وCV72 وCV7، تستمر في النمو عبر التطبيقات التي تحتاج معالجة رؤية وذكاء اصطناعي في الوقت الفعلي، مثل كاميرات مساعدة السائق وأنظمة الأمان والطائرات بدون طيار والروبوتات. يوسع مسرعها X7، الذي يضيف معالجة الذكاء الاصطناعي لأنظمة تعتمد على Arm أو x86، الفرصة أيضاً في أعباء عمل صناعية وذكاء اصطناعي مادي أوسع خارج الأجهزة التي تركز على الكاميرات.
ستتطلب حركة نحو 130 دولار إيرادات الربع الثالث قريبة من الحد الأعلى البالغ 124 مليون دولار، وترقيات توجيه إضافية، وهامش إجمالي غير معدل وفقاً لمبادئ المحاسبة المقبولة عموماً فوق 60%، ودليل أقوى على أن X7 ينتقل من تقييم العملاء إلى الإنتاج. سيوفر التدفق النقدي التشغيلي الإيجابي تأكيداً إضافياً.
الحالة الأساسية: نمو مستقر للذكاء الاصطناعي للحافة يحافظ على AMBA بين 80 و105 دولار
تفترض الحالة الأساسية أن الطلب على رقائق الرؤية والذكاء الاصطناعي من أمباريلا يظل صحياً، بينما تستغرق برامج السيارات والمؤسسات وقتاً للوصول إلى الحجم. تستمر منتجات سلسلة CV في دعم أعباء عمل الكاميرا والإدراك، بينما يتوسع X7 تدريجياً في الاعتماد في الروبوتات والأنظمة الصناعية والأجهزة الأخرى التي تحتاج معالجة ذكاء اصطناعي محلي.
يمكن أن يتداول AMBA بشكل رئيسي بين 80 و105 دولار إذا ظل نمو الإيرادات فوق 10%، وبقي النقد فوق 250 مليون دولار، واحتفظ الهامش الإجمالي غير المعدل وفقاً لمبادئ المحاسبة المقبولة عموماً بالقرب من 59% إلى 60%. ستحد تصاعدات العملاء الأبطأ على الأرجح من الحد الأعلى.
الحالة الهبوطية: تصاعدات منتجات أبطأ تسحب AMBA نحو 55 دولار
تفترض الحالة الهبوطية أن نشر رقائق الذكاء الاصطناعي الجديدة ينزلق، وتأهيل السيارات يستغرق وقتاً أطول، وتكاليف التطوير والقناة الأعلى تثقل على الربحية. سيقلل الاعتماد الأبطأ لرقائق الرؤية الأحدث وX7 الفائدة المتوقعة من تحول أمباريلا نحو تطبيقات ذكاء اصطناعي للحافة أوسع.
ستصبح حركة نحو 55 دولار أكثر احتمالاً إذا أخفقت الإيرادات في تحقيق التوجيه، أو ارتفع المخزون فوق 76.9 مليون دولار في يوليو، أو استمر التدفق النقدي التشغيلي السالب. سيضيف تحويل إنتاج X7 الضعيف ضغطاً إضافياً.
توقعات أسعار سهم AMBA لعام 2026 من محللي وول ستريت
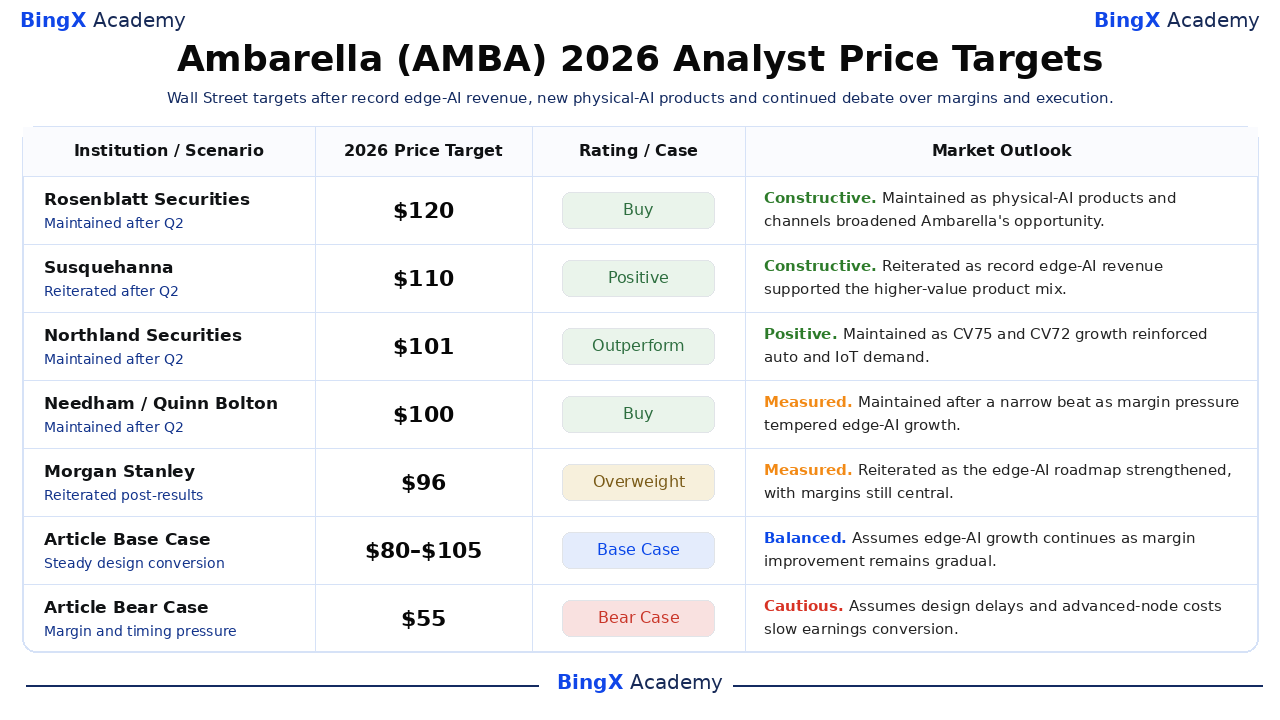
يلخص الجدول إجراءات طرف ثالث مؤرخة متاحة حتى 5 أكتوبر. يعكس انتشار 65 إلى 120 دولار عدم اليقين حول النمو والهوامش والتنفيذ وليس وعد سعر واحد. صفوف سيناريو الحالة الأساسية والهبوطية للمقال تحريرية ومنفصلة عن إجراءات المحللين الفعلية.
|
المؤسسة / السيناريو |
هدف سعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
روزنبلات للأوراق المالية / كيفين كاسيدي |
120 دولار |
شراء |
بناء. 15 سبتمبر: محتفظ به حيث وسعت منتجات وقنوات الذكاء الاصطناعي المادي فرصة أمباريلا. |
|
ساسكوهانا / كريستوفر رولاند |
110 دولار |
إيجابي |
بناء. 4 سبتمبر: أُعيد التأكيد حيث دعمت إيرادات الذكاء الاصطناعي للحافة القياسية مزيج المنتجات عالي القيمة. |
|
نورثلاند للأوراق المالية / غوس ريتشارد |
101 دولار |
تفوق الأداء |
إيجابي. 4 سبتمبر: محتفظ به حيث عزز نمو CV75 وCV72 طلب السيارات وإنترنت الأشياء. |
|
نيدهام / كوين بولتون |
100 دولار |
شراء |
معتدل. 4 سبتمبر: محتفظ به بعد تفوق ضيق حيث خفف ضغط الهامش نمو الذكاء الاصطناعي للحافة. |
|
مورغان ستانلي / جوزيف مور |
96 دولار |
زيادة الوزن |
معتدل. 18 سبتمبر: أُعيد التأكيد حيث تعزز خريطة طريق الذكاء الاصطناعي للحافة، مع الهوامش لا تزال محورية. |
|
ستايفل نيكولاس / توري سفانبرغ |
90 دولار |
شراء |
متوازن. 4 سبتمبر: محتفظ به حيث أبقت النقطة الوسطى للربع الثالث البالغة 119.5 مليون دولار النمو سليماً رغم توقعات هامش أقل. |
|
الحالة الأساسية للمقال |
80 إلى 105 دولار |
الحالة الأساسية |
متوازن. يفترض استمرار نمو الذكاء الاصطناعي للحافة بينما يبقى تحسن الهامش تدريجياً. |
|
الحالة الهبوطية للمقال |
55 دولار |
الحالة الهبوطية |
حذر. يفترض تأخيرات التصميم وتكاليف العقد المتقدمة تبطئ تحويل الأرباح. |
كيفية تداول سهم أمباريلا (AMBA) على BingX
تداول دورة منتجات الذكاء الاصطناعي للحافة من أمباريلا وشراكات الذكاء الاصطناعي المادي ونظرة الهامش باستخدام BingX TradFi و أدوات BingX AI. لأن AMBA يمكن أن يتفاعل بحدة مع الأرباح والفوز بالتصميمات وإطلاق المنتجات وتقارير الاستحواذ، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
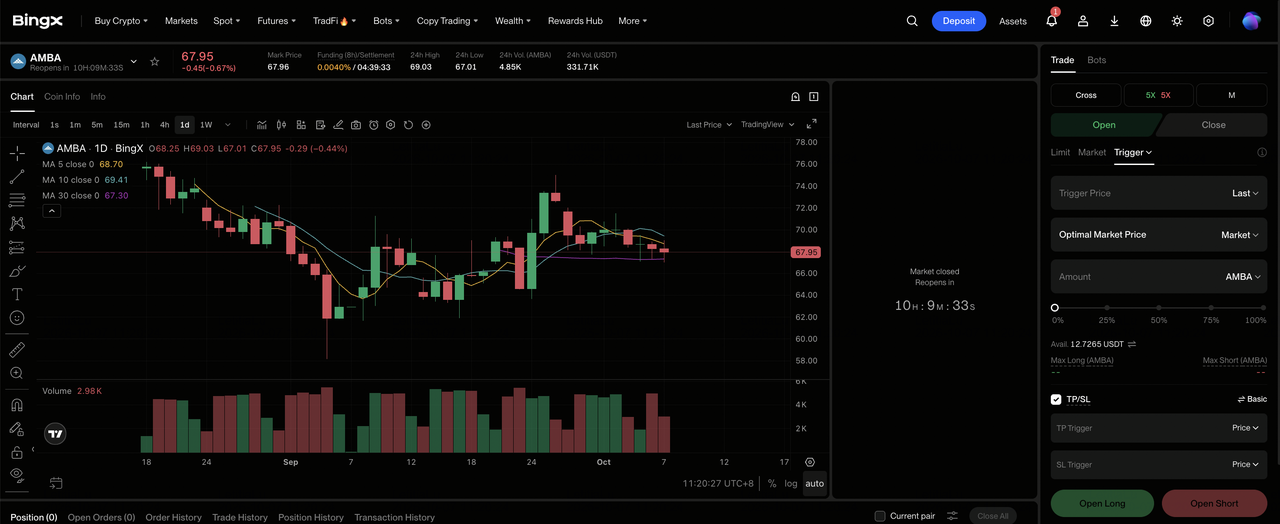
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر أمباريلا (AMBA). ابحث عن واختر عقد AMBA-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح صفقة شراء إذا كنت تتوقع تعزز إيرادات الذكاء الاصطناعي للحافة واعتماد X7 بينما يستقر الهامش الإجمالي. اختر فتح صفقة بيع إذا كنت تتوقع تأخيرات التصميم أو تكاليف العقد المتقدمة لإضعاف تحويل الأرباح.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحملك للمخاطر. تظهر قفزة شائعات الاستحواذ في 31 يوليو بحوالي 19% لماذا الرافعة المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول الصفقة. يمكن أن يتفاعل AMBA بسرعة مع التوجيه الربعي وتوقيت الفوز بالتصميم وتغيرات الهامش الإجمالي وإطلاق المنتجات والتقارير الاستراتيجية.
أهم 5 مخاطر يجب مراقبتها لمستثمري أمباريلا في 2026
سوق الذكاء الاصطناعي للحافة من أمباريلا في نمو، لكن الإنتاج المربح يعتمد على تحويل التصميمات إلى حجم مع حماية الهوامش وتوليد نقد لتمويل تطوير إضافي.
- ضغط الهامش الإجمالي يمكن أن يحد من تحويل الأرباح: انخفضت الهوامش الإجمالية وفقاً لمبادئ المحاسبة المقبولة عموماً وغير المعدلة كلاهما 120 نقطة أساس في الربع الثاني، ونطاق الربع الثالث المعدل يبقى أقل من مستوى 60.9% من العام السابق. يمكن أن تحافظ تكاليف العقد المتقدمة والذاكرة المستمرة على نمو الربح أقل من نمو الإيرادات.
- دورات التصميم الطويلة يمكن أن تؤخر إيرادات الذكاء الاصطناعي المادي: برامج السيارات والصناعة تتطلب غالباً التحقق قبل الإنتاج الحجمي. إذا تحولت انتصارات CV7 أو X7 إلى فترات لاحقة، ستستمر أمباريلا في تمويل تطوير الهندسة والقناة قبل تلقي مساهمة المبيعات المتوقعة.
- تركز الموزع والعميل يمكن أن يضخم التذبذب: WT Microelectronics وHakuto يتعاملان مع جزء مهم من المبيعات غير المباشرة. يمكن أن تنتج التغييرات في الشراء والمخزون أو توقيت العميل النهائي لذلك تقلبات ربعية حادة حتى عندما يبقى الأنبوب طويل المدى سليماً.
- نمو المخزون يمكن أن يستهلك النقد: ارتفع المخزون إلى 76.9 مليون دولار من 52.2 مليون دولار في 31 يناير، وكان التدفق النقدي التشغيلي لستة أشهر سلبياً عند 25.9 مليون دولار. إذا تحول الطلب أبطأ مما هو مخطط، يمكن أن تقلل مخاطر الشطب واحتياجات رأس المال العامل القيمة لكل سهم.
- المضاربة الاستراتيجية يمكن أن تفصل السعر عن التنفيذ: قفز AMBA حوالي 19% بعد تقرير NXP في يوليو، رغم عدم إعلان صفقة مكتملة. إذا تلاشت توقعات الاستحواذ، قد يعيد السهم تسعير نفسه نحو أرباح مستقلة قبل أن تولد المنتجات الجديدة ربحاً كافياً.
خلاصة الأفكار: هل يجب أن تستثمر في أمباريلا في 2026؟
أمباريلا لديها زخم ذكاء اصطناعي للحافة: ارتفعت إيرادات الربع الثاني 13.2%، ووصلت مبيعات الذكاء الاصطناعي للحافة إلى رقم قياسي، وتم شحن أكثر من 50 مليون من أنظمة الذكاء الاصطناعي المدمجة، ويدعم شركاء بما في ذلك Macnica وCapgemini وZEDEDA وUltralytics النشر. يمدد X7 أيضاً السوق خارج الأنظمة المبنية حول أنظمة أمباريلا المدمجة، مما يعطي أمباريلا طريقاً آخر لإيرادات المسرع خارج رقائق الكاميرا التقليدية.
النقاش هو التحويل. تحتاج الحالة الصعودية بـ 130 دولار لانتصارات التصميم والشركاء والمنتجات المتقدمة لرفع الإيرادات والهوامش معاً؛ تكتسب الحالة الهبوطية بـ 55 دولار وزناً إذا بقي الهامش أقل من 60% أو ارتفع المخزون أو انزلقت البرامج. يمكن للمتداولين المحافظين مراقبة ما إذا كان الربع الثالث يصل إلى النقطة الوسطى البالغة 119.5 مليون دولار ويتحسن التدفق النقدي التشغيلي.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل AMBA ينطوي على مخاطر عالية لخسارة رأس المال. يمكن أن تخلق دورات أشباه الموصلات وتأخيرات التصميم وتكاليف التصنيع وتركز العملاء ومضاربة الاستحواذ تحركات سعر حادة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- توقعات أسعار IBM (IBM) لعام 2026: هل يمكن لنمو البرمجيات والكم دفع IBM نحو 350 دولار؟
- توقعات أسعار Marvell Technology (MRVL) لعام 2026: هل يمكن لرقاقة الذكاء الاصطناعي المخصصة دفع MRVL نحو 350 دولار؟
- توقعات أسعار NVIDIA (NVDA) لعام 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي قيادة NVDA نحو 420 دولار؟
- توقعات أسعار Applied Materials (AMAT) لعام 2026: هل يمكن لطلب معدات الذكاء الاصطناعي دفع AMAT نحو 850 دولار؟
- توقعات أسعار Texas Instruments (TXN) لعام 2026: هل يمكن لتعافي التناظرية دفع TXN نحو 380 دولار؟
