


أدوبي هي شركة رائدة في برمجيات الاشتراك تخدم المبدعين ومستخدمي الوثائق وفرق التسويق المؤسسي من خلال Creative Cloud وDocument Cloud وExperience Cloud. تبقى المنتجات الإبداعية أكبر محرك للإيرادات، بينما تصبح Acrobat وFirefly وسير العمل المؤسسي أكثر أهمية لاكتساب المستخدمين والنمو طويل الأمد. هذا التنوع يمنح أدوبي عدة طرق لاستثمار الذكاء الاصطناعي، رغم أنه يترك السهم حساساً لمنصات التصميم الجديدة وإضافات ARR الأبطأ وتنفيذ القيادة.
أظهر الربع الأخير أن الطلب يبقى متيناً حتى مع تشكيك السوق في معدل النمو. إيرادات أدوبي للربع الثالث من السنة المالية 2026 بلغت 6.76 مليار دولار، بزيادة 13% على أساس سنوي، وارتفعت ربحية السهم غير GAAP بنسبة 15% إلى 6.13 دولار. نمت ARR المعتمدة على الذكاء الاصطناعي بأكثر من 150%، رغم أن نقطة الوسط في توجيهات إيرادات الربع الرابع البالغة 6.825 مليار دولار جاءت أقل بقليل من إجماع 6.84 مليار دولار وأبقت النقاش مركزاً على تحويل المستخدمين المجانيين إلى إيرادات متكررة مدفوعة.
توقعات سهم ADBE لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة استثمار الذكاء الاصطناعي والنمو المتكرر: يمكن لـ Firefly وAcrobat AI Assistant وGenStudio تحويل أكثر من مليار مستخدم شهري إلى سير عمل مدفوع، مما يعيد تسريع ARR ويدعم مضاعفاً أعلى.
- حالة المنافسة والتنفيذ: يمكن للأدوات المجانية ومنخفضة التكلفة للذكاء الاصطناعي أن تبطئ الإضافات المدفوعة، بينما دوران المسؤولين التنفيذيين يؤخر الاستراتيجية المطلوبة لاستعادة ثقة المستثمرين.
يحلل هذا الدليل توقعات سهم ADBE وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، استناداً إلى إصدار أرباح أدوبي للربع الثالث من السنة المالية 2026 في 10 سبتمبر 2026، والإيداع الربعي وبيانات السوق حتى 11 سبتمبر، بالإضافة إلى كيفية تداول عقود ADBE الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يحتاج مستثمرو أدوبي لمعرفتها في سبتمبر 2026
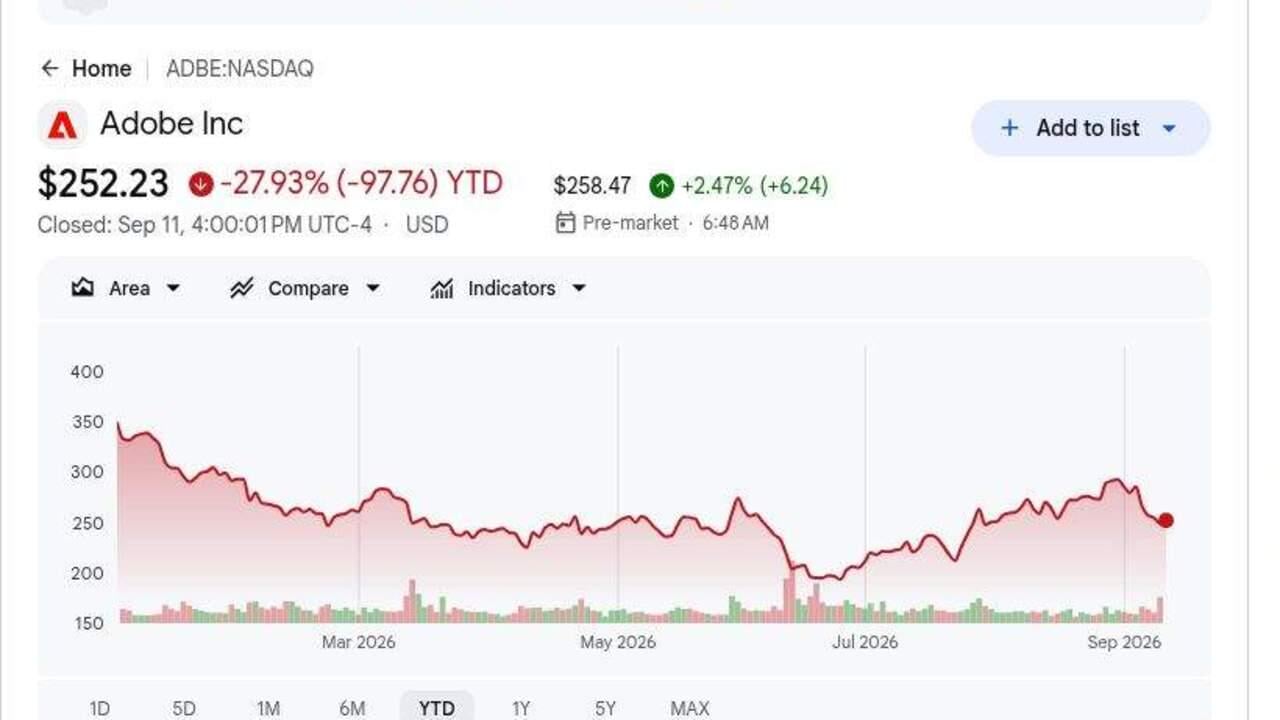
- أغلق ADBE عند 252.23 دولار في 11 سبتمبر وانخفض 28% منذ بداية العام: بقيت الأسهم أقل بكثير من قمم الدورة السابقة رغم تفوق إيرادات الربع الثالث. تُظهر الفجوة أن مخاوف حول منافسة الذكاء الاصطناعي التوليدي ونمو الإيرادات المتكررة ما زالت تؤثر على التقييم.
- بلغت إيرادات الربع الثالث 6.76 مليار دولار، بزيادة 13%: تفوقت الإيرادات على إجماع FactSet البالغ 6.69 مليار دولار، بينما ارتفعت إيرادات الاشتراك بحوالي 14% إلى 6.58 مليار دولار. تبقى قاعدة أدوبي المتكررة الكبيرة دفاعاً مهماً ضد المنافسين الإبداعيين منخفضي التكلفة.
- نمت ARR المعتمدة على الذكاء الاصطناعي بأكثر من 150% مع تجاوز المستخدمين الشهريين مليار مستخدم: وصلت أدوبي أيضاً إلى أكثر من 100 مليون مستخدم إبداعي freemium، بزيادة تزيد عن 70%. الاختبار الرئيسي هو ما إذا كان هذا الوصول يتحول إلى اشتراكات مدفوعة دون إضعاف ARR الجديد الصافي.
- ارتفعت توجيهات إيرادات السنة المالية 2026 إلى 26.576-26.626 مليار دولار: نقطة الوسط الجديدة أعلى بحوالي 153 مليون دولار من نقطة الوسط السابقة. زادت توجيهات ربحية السهم غير GAAP أيضاً إلى 24.45-24.50 دولار، مما يُظهر استمرار الاستفادة من التكلفة.
- كانت توجيهات إيرادات الربع الرابع البالغة 6.80-6.85 مليار دولار مختلطة: جاءت نقطة الوسط البالغة 6.825 مليار دولار أقل بقليل من إجماع 6.84 مليار دولار، بينما تجاوزت نقطة وسط ربحية السهم البالغة 6.325 دولار تقدير 6.31 دولار. يبقى نمو الإيرادات الأسرع إشارة أهم من تفوق آخر في ربحية السهم مدفوع بالهامش.
ما هي أدوبي (ADBE)؟
أدوبي هي شركة برمجيات عالمية مبنية حول منتجات الاشتراك لإنشاء وتحرير وإدارة وقياس المحتوى الرقمي. تشمل Creative Cloud برامج Photoshop وIllustrator وPremiere Pro وFirefly، بينما يتمحور Document Cloud حول Acrobat وسير عمل PDF، ويساعد Experience Cloud المؤسسات في إدارة التسويق والتحليلات ورحلات العملاء. وفرت إيرادات الاشتراك 6.58 مليار دولار من إجمالي الربع الثالث البالغ 6.76 مليار دولار، مما يجعل التجديد والتسعير ومشاركة المنتج المحركات الاقتصادية المركزية. ينتج النموذج هوامش إجمالية عالية وتدفقاً نقدياً متكرراً، رغم أن الذكاء الاصطناعي التوليدي خفض الحواجز أمام أدوات إبداعية منافسة.
يجمع اتجاه أدوبي طويل الأمد بين الذكاء الاصطناعي التوليدي والوكيل مع قمع اكتساب freemium أوسع. Firefly مدمج عبر Creative Cloud وAdobe Express، وAcrobat AI Assistant يوسع سير عمل الوثائق المدفوعة، وGenStudio يربط إنتاج المحتوى بالتسويق المؤسسي. تجاوزت الشركة مليار مستخدم نشط شهرياً في الربع الثالث، بما في ذلك أكثر من 100 مليون مستخدم إبداعي freemium، ونمت ARR المعتمدة على الذكاء الاصطناعي بأكثر من 150% على أساس سنوي. من المقرر أن يصبح أنيل تشاكرافارتي الرئيس التنفيذي في 1 ديسمبر، مما يجعل تحويل هذا الوصول إلى ARR مدفوع متين الاختبار الاستراتيجي المركزي.
نظرة عامة على أرباح أدوبي (ADBE) للربع الثالث من السنة المالية 2026: الإيرادات وربحية السهم ومحركات النمو
حققت أدوبي إيرادات قياسية للربع الثالث بلغت 6.76 مليار دولار مقابل 6.69 مليار دولار متوقعة، وربحية سهم غير GAAP بلغت 6.13 دولار مقابل 6.08 دولار متوقعة، وإجمالي ARR بلغ 27.50 مليار دولار وتدفق نقدي تشغيلي قياسي بلغ 2.52 مليار دولار. نمت ARR المعتمدة على الذكاء الاصطناعي بأكثر من 150%، ورفعت الإدارة إيرادات السنة المالية 2026 إلى 26.576-26.626 مليار دولار، رغم أن نقطة وسط إيرادات الربع الرابع بقيت أقل بقليل من الإجماع.
|
المؤشر المالي |
التوجيهات / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثالث من السنة المالية 2026 |
إجماع FactSet 6.69 مليار دولار |
6.76 مليار دولار |
تفوق. 70 مليون دولار فوق الإجماع وزيادة 13% على أساس سنوي. |
|
ربحية السهم المخففة غير GAAP للربع الثالث |
إجماع FactSet 6.08 دولار |
6.13 دولار |
تفوق. 0.05 دولار فوق الإجماع وزيادة 15% على أساس سنوي. |
|
ربحية السهم المخففة GAAP للربع الثالث |
4.18 دولار قبل سنة |
4.62 دولار |
تحسن. زيادة 11% على أساس سنوي. |
|
إجمالي ARR النهائي |
— |
27.50 مليار دولار |
توسع. نمت ARR المعتمدة على الذكاء الاصطناعي بأكثر من 150% على أساس سنوي. |
|
التدفق النقدي التشغيلي للربع الثالث |
2.20 مليار دولار قبل سنة |
2.52 مليار دولار |
قياسي. زيادة حوالي 15% على أساس سنوي. |
|
إيرادات الاشتراك للربع الثالث |
5.79 مليار دولار قبل سنة |
6.58 مليار دولار |
نمو. زيادة حوالي 14% على أساس سنوي. |
|
توقعات إيرادات الربع الرابع من السنة المالية 2026 |
إجماع 6.84 مليار دولار |
6.80-6.85 مليار دولار |
مختلط. نقطة الوسط 6.825 مليار دولار أقل بقليل من الإجماع. |
|
توقعات إيرادات السنة المالية 2026 |
سابقاً 26.40-26.50 مليار دولار |
26.576-26.626 مليار دولار |
رُفع. نقطة الوسط زادت بحوالي 153 مليون دولار. |
|
توقعات ربحية السهم غير GAAP للسنة المالية 2026 |
سابقاً 24.20-24.30 دولار |
24.45-24.50 دولار |
رُفع. نقطة الوسط زادت بـ 0.225 دولار. |
- تفوقت الإيرادات البالغة 6.76 مليار دولار أمريكي على الإجماع بـ 70 مليون دولار أمريكي: ارتفعت المبيعات 13% من 5.99 مليار دولار أمريكي قبل سنة، مما يُظهر أن الاشتراكات الأساسية تستمر في النمو رغم مخاوف اضطراب الذكاء الاصطناعي. النتيجة تدعم قاعدة إيرادات وأرباح أقوى.
- تفوقت ربحية السهم غير GAAP البالغة 6.13 دولار أمريكي بـ 0.05 دولار أمريكي وارتفعت 15%: وصل الدخل التشغيلي إلى 2.97 مليار دولار أمريكي، مما سمح للربح بالنمو أسرع من الإيرادات. هذا يُظهر أن أدوبي ما زالت تحقق رافعة تشغيلية.
- نمت إيرادات الاشتراك البالغة 6.58 مليار دولار أمريكي بحوالي 14%: وفرت الاشتراكات أكثر من 97% من إجمالي الإيرادات. لذلك تبقى التجديدات وتحويل المستخدمين المدفوعين أهم من مبيعات المنتجات.
- وصل التدفق النقدي التشغيلي إلى رقم قياسي 2.52 مليار دولار أمريكي: استخدمت أدوبي 2.23 مليار دولار أمريكي لإعادة شراء 9.5 مليون سهم. التوليد النقدي القوي يدعم عمليات إعادة الشراء ويحسن رافعة الأرباح لكل سهم.
- تحركت أهداف السنة المالية 2026 أعلى رغم التوجيهات المختلطة لإيرادات الربع الرابع: تستهدف الإيرادات الآن 26.576-26.626 مليار دولار أمريكي وربحية السهم غير GAAP تستهدف 24.45-24.50 دولار أمريكي. بقيت نقطة وسط إيرادات الربع الرابع البالغة 6.825 مليار دولار أمريكي أقل بقليل من الإجماع.
نظرة أدوبي (ADBE) الاستثمارية لعام 2026: السيناريو الإيجابي 350 دولار مقابل السيناريو السلبي 190 دولار
تعتمد نظرة 2026 على ما إذا كان بإمكان الدليل التشغيلي تبرير التقييم الذي يتضمنه السعر الحالي للسهم. النطاقات التالية هي سيناريوهات تحريرية لأكاديمية BingX وليست توقعات وول ستريت.
السيناريو الإيجابي: اعتماد قوي للذكاء الاصطناعي يدفع ADBE نحو 350 دولار أمريكي
يفترض السيناريو الإيجابي أن ميزات Firefly وExpress وAcrobat AI تحول المزيد من مليار مستخدم شهري لأدوبي إلى خطط مدفوعة. يبقى نمو ARR المعتمد على الذكاء الاصطناعي أعلى من 150%، وتبقى إيرادات الاشتراك في نمو ذي رقمين ويقدم الرئيس التنفيذي القادم خطة واضحة لـ ARR جديد صافي أقوى.
ستتطلب حركة نحو 350 دولار أمريكي إيرادات الربع الرابع قرب الحد الأعلى من 6.80-6.85 مليار دولار أمريكي، وتحويلاً مدفوعاً أسرع وهامش تشغيلي قرب 44%. تقديرات ARR أعلى ستقوي الحالة.
السيناريو الأساسي: نمو اشتراك ثابت يبقي ADBE بين 260-310 دولار أمريكي
يفترض السيناريو الأساسي أن Creative Cloud وAcrobat وExperience Cloud تحتفظ بقواعدها المثبتة، بينما الذكاء الاصطناعي freemium يوسع الوصول أسرع من ARR المدفوع. تستمر الإيرادات في النمو بمعدل منخفض ذي رقمين، بينما عمليات إعادة الشراء تدعم ربحية السهم.
في هذا السيناريو، يمكن لـ ADBE أن يتداول بشكل أساسي بين 260-310 دولار أمريكي. إيرادات السنة المالية 2026 ضمن التوجيهات، ونمو ARR معتمد على الذكاء الاصطناعي فوق 100% وتدفق نقدي مستقر سيدعم النطاق. تخلف إيرادات الربع الرابع أو تحويل مدفوع أضعف سيحد من الطرف الأعلى.
السيناريو السلبي: نمو أبطأ يسحب ADBE نحو 190 دولار أمريكي
يفترض السيناريو السلبي أن منافسي الذكاء الاصطناعي يستولون على المزيد من سير العمل الإبداعي بينما أدوبي تنفق أكثر للدفاع عن قاعدة مستخدميها. المستخدمون freemium يتحولون ببطء أكثر، وقوة التسعير تضعف وتغييرات القيادة تؤخر قرارات المنتج أو المبيعات.
ستصبح حركة نحو 190 دولار أمريكي أكثر احتمالاً إذا انخفض نمو الإيرادات تحت 10%، أو تباطأ ARR المعتمد على الذكاء الاصطناعي بشدة أو خيبت توجيهات السنة المالية 2027. تقديرات أرباح أقل ومضاعف تقييم أضعف سيضيفان ضغطاً إضافياً.
توقعات أسعار سهم ADBE لعام 2026 من محللي وول ستريت
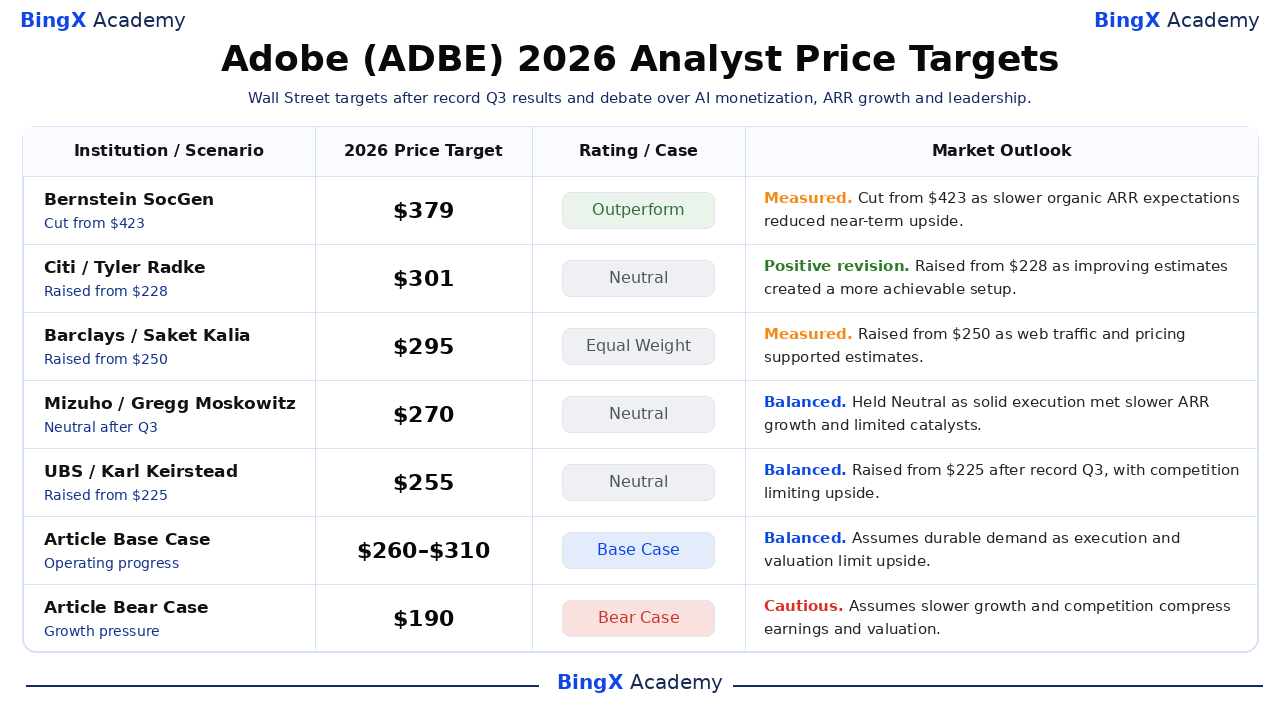
هذه الإجراءات الخمسة المؤرخة مرتبة من الأعلى إلى الأدنى وتُظهر كيف يزن المحللون النمو والمنافسة والهامش والتقييم. هي نقاط مرجعية من طرف ثالث وليست وعود أسعار. الصفوف الأخيرة الأساسية والسلبية هي سيناريوهات تحريرية لأكاديمية BingX.
|
المؤسسة / السيناريو |
الهدف السعري لعام 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Bernstein SocGen / مارك موردلر |
379 دولار |
أداء متفوق |
مُقاس. 12 يونيو: خُفض من 423 دولار حيث احتفظت الشركة بنظرة إيجابية طويلة الأمد بعد الربع الثاني، رغم أن توقعات ARR العضوية الأبطأ قللت من حالة التقييم. |
|
سيتي / تايلر رادك |
301 دولار |
محايد |
مراجعة إيجابية. 1 سبتمبر: رُفع من 228 دولار حيث رفعت الشركة هدفها قبل الربع الثالث مع تحسن التقديرات خلق إعداداً أكثر قابلية للتحقيق، مع الاحتفاظ بتصنيف محايد. |
|
باركليز / ساكيت كاليا |
295 دولار |
وزن متساوي |
مُقاس. 3 سبتمبر: رُفع من 250 دولار حيث دعمت حركة مرور الويب القوية والتسعير التقديرات، رغم أن فائدة التسعير المحدودة للربع الرابع أبقت التصنيف متوازناً. |
|
ميزوهو / جريج موسكوفيتز |
270 دولار |
محايد |
متوازن. 11 سبتمبر: مُحافظ عليه حيث بقي تنفيذ الربع الثالث صلباً، بينما نمو ARR الأبطأ والمحفزات المحدودة قريبة الأمد قيدت حالة إعادة التقييم. |
|
UBS / كارل كيرستيد |
255 دولار |
محايد |
متوازن. 11 سبتمبر: رُفع من 225 دولار حيث زاد الهدف بعد نتائج الربع الثالث القياسية، رغم أن مخاوف المنافسة والتسعير أبقت التصنيف عند محايد. |
|
السيناريو الأساسي للمقال |
260-310 دولار |
السيناريو الأساسي |
متوازن. يفترض طلباً متيناً حيث التنفيذ والتقييم يحدان من الصعود. |
|
السيناريو السلبي للمقال |
190 دولار |
السيناريو السلبي |
حذر. يفترض نمواً أبطأ ومنافسة تضغطان على الأرباح والتقييم. |
كيفية تداول سهم أدوبي (ADBE) على BingX
تداول نظرة استثمار الذكاء الاصطناعي ونمو الاشتراك وانتقال القيادة لأدوبي باستخدام BingX TradFi وأدوات BingX AI. لأن ADBE يمكن أن يتفاعل بحدة مع الأرباح والتوجيهات وتحديثات المنتج، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
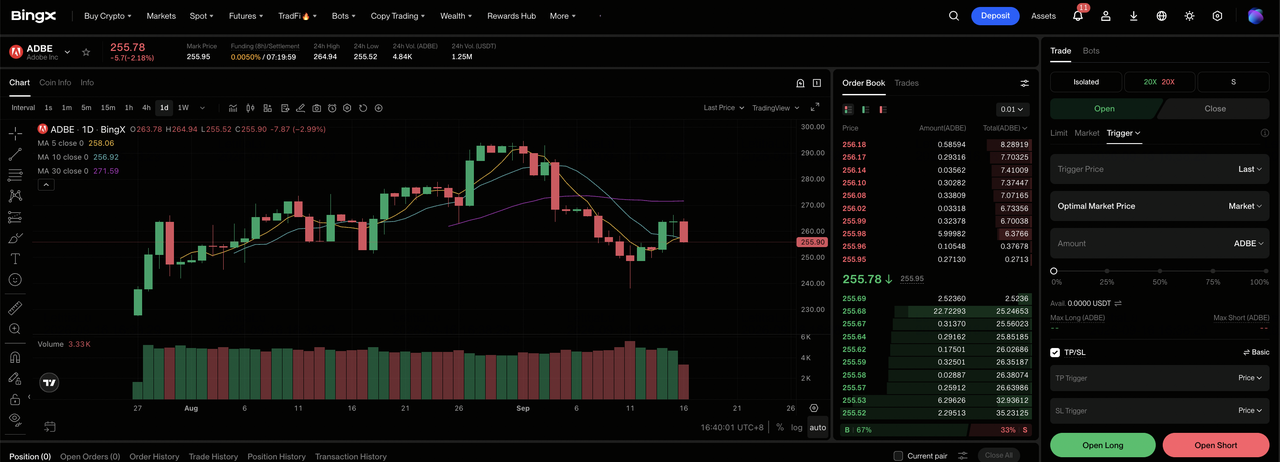
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختيار أدوبي (ADBE). ابحث عن واختر عقد العقود الآجلة الدائمة ADBE-USDT.
الخطوة 3: اختيار اتجاهك. اختر فتح شراء آجل إذا كان النمو والهوامش يدعمان السيناريو الإيجابي. اختر فتح بيع آجل إذا كانت المنافسة أو التنفيذ يضعفان اقتصاديات السهم المتوقعة.
الخطوة 4: اختيار الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. تقلبات السهم في 2026 تُظهر لماذا الرافعة المالية المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن لـ ADBE أن يتفاعل بسرعة مع النتائج والتوجيهات ومراجعات المحللين وأخبار الصناعة.
أهم 5 مخاطر يجب مراقبتها لمستثمري أدوبي في 2026
تعتمد نظرة أدوبي على الطلب واستثمار الذكاء الاصطناعي والتنفيذ والتقييم. هذه المخاطر يمكن أن تؤثر على الأرباح والتدفق النقدي والمضاعف المخصص للسهم.
- منافسة الذكاء الاصطناعي قد تبطئ النمو المدفوع: لدى أدوبي أكثر من مليار مستخدم شهري، لكن الأدوات منخفضة التكلفة قد تضعف التحويل وتبطئ النمو من قاعدة ARR البالغة 27.50 مليار دولار. ذلك سيضغط على توقعات الإيرادات والتقييم.
- نمو freemium قد يتجاوز الاستثمار: لدى أدوبي أكثر من 100 مليون مستخدم إبداعي freemium. إذا ارتفعت تكاليف البنية التحتية والدعم أسرع من التحويل المدفوع، فقد تضعف الهوامش والتدفق النقدي الحر.
- تغييرات القيادة قد تبطئ التنفيذ: يصبح أنيل تشاكرافارتي الرئيس التنفيذي في 1 ديسمبر بعد فترة شانتانو نارايان الطويلة، بينما تغير دور المدير المالي أيضاً. التأخيرات الاستراتيجية قد تقلل الثقة في أهداف نمو السنة المالية 2027.
- نمو ARR الأبطأ قد يضغط على التقييم: تمثل إيرادات الاشتراك أكثر من 97% من إجمالي المبيعات. حتى ضغط التجديد أو التسعير المتواضع قد يضعف وضوح الإيرادات ومضاعف الأرباح.
- عمليات إعادة الشراء لا تستطيع تعويض النمو الأبطأ بالكامل: أنفقت أدوبي 2.23 مليار دولار على إعادة شراء 9.5 مليون سهم في الربع الثالث. إذا تباطأت الإيرادات، فقد لا يكفي عدد الأسهم الأقل لتعويض ضغط المضاعف.
أفكار نهائية: هل يجب أن تستثمر في أدوبي في 2026؟
تبقى أدوبي امتيازاً للاشتراك مربحاً جداً مع 27.50 مليار دولار من ARR و2.52 مليار دولار من التدفق النقدي التشغيلي الربعي وأكثر من مليار مستخدم شهري. هذه الأرقام توفر قاعدة قوية، رغم أن السهم ما زال يحتاج دليلاً على أن وصول الذكاء الاصطناعي يمكن أن يستعيد النمو المدفوع المتين. يجب أن تُظهر إيرادات الربع الرابع والتحويل المدفوع ما إذا كانت استراتيجية freemium تخلق قيمة متينة.
السيناريو الإيجابي يدعم 350 دولار إذا ترجم النمو إلى أرباح أقوى لكل سهم. السيناريو السلبي يشير إلى 190 دولار إذا ضغطت المنافسة أو الهامش أو التنفيذ على التقديرات. قد ينتظر المتداولون المحافظون تحديثات الإيرادات والنمو المتكرر والهامش التالية قبل زيادة التعرض. هذا الدليل يوفر أساساً أوضح لاختيار بين السيناريوهين والتحكم في حجم المركز.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل ADBE ينطوي على مخاطر عالية لخسارة رأس المال. تخلف الأرباح وتغييرات التوجيهات والمنافسة وتحولات التقييم والتداول بالرافعة المالية يمكن أن تؤدي لخسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءات ذات صلة
- توقعات أسعار AppLovin (APP) لعام 2026: هل يمكن لنمو AXON دفع APP نحو 600 دولار؟
- توقعات أسعار Figma (FIG) لعام 2026: منصة إطلاق ذكاء اصطناعي بـ 36.00 دولار أم فخ مفرط التقييم لما بعد الاكتتاب؟
- توقعات أسعار CrowdStrike (CRWD) لعام 2026: هل يمكن لأمان الذكاء الاصطناعي وFalcon Flex دفع CRWD نحو 280 دولار؟
- نظرة سهم Microsoft (MSFT) لعام 2026: هل يمكن لنمو Azure AI وCopilot قيادة سهم MSFT إلى 550+ دولار؟
- نظرة أسعار سهم Cisco (CSCO) لعام 2026: هل يمكن لنمو الذكاء الاصطناعي وSplunk إعادة قيادة CSCO إلى 90 دولار؟
