


The Walt Disney Company (DIS) bán câu chuyện và trải nghiệm thông qua phim ảnh, truyền hình, Disney+ và Hulu, ESPN, công viên giải trí, du thuyền và hàng hóa. Các thương hiệu đã được thiết lập của công ty tạo ra doanh thu từ rạp chiếu phim, đăng ký, quảng cáo, cấp phép và chi tiêu của khách, trong khi khả năng sinh lời từ streaming và mở rộng công suất du thuyền mở rộng cơ hội thu nhập. Nội dung tương tự có thể tạo ra giá trị trên nhiều mảng kinh doanh, nhưng chi phí bản quyền thể thao, sản xuất tốn kém và nhu cầu du lịch của người tiêu dùng quyết định bao nhiêu trong số đó chuyển thành lợi nhuận bền vững.
Quý gần nhất cho thấy streaming và các công viên thúc đẩy thu nhập ngay cả khi mảng Thể thao suy yếu. Doanh thu Q3 tài chính của Disney tăng 7% lên 25,248 tỷ đô la, EPS điều chỉnh tăng 28% lên 2,06 đô la, và thu nhập hoạt động SVOD của Entertainment tăng hơn gấp đôi lên 712 triệu đô la. Lợi nhuận Experiences tăng 20%, mặc dù khoản hoàn thuế quan khoảng 100 triệu đô la đã hỗ trợ, trong khi lợi nhuận Sports giảm 17%. Câu hỏi chưa được giải quyết là liệu tăng trưởng biên lợi nhuận và dòng tiền có tiếp tục duy trì mà không có lợi ích một lần hoặc tuần tài chính bổ sung hay không.
Dự báo cổ phiếu DIS cho năm 2026 hiện tập trung vào hai quan điểm đối lập:
- Luận điểm lợi nhuận liên ngành: Biên lợi nhuận streaming cao hơn, chi tiêu lặp lại tại công viên và công suất du thuyền mang lại cho Disney nhiều cách hơn để kiếm tiền từ các thương hiệu của mình trong khi mua lại cổ phiếu làm tăng thu nhập trên mỗi cổ phiếu.
- Luận điểm chi phí và so sánh: Chi phí bản quyền thể thao, quảng cáo yếu hoặc phim tốn kém hấp thụ các khoản lợi nhuận, trong khi tuần thứ 53 làm đẹp so sánh ngắn hạn mà không tạo ra tăng trưởng nền tảng.
Hướng dẫn này phân tích dự báo cổ phiếu DIS, các kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên báo cáo thu nhập Q3 FY2026 ngày 5 tháng 8 của Disney, Mẫu 10-Q và dữ liệu thị trường đến ngày 2026-10-20, cùng với cách mua cổ phiếu DIS trên BingX TradFi bằng USDT.
5 Điều Nhà Đầu Tư Disney Cần Biết Trong Tháng 10 Năm 2026
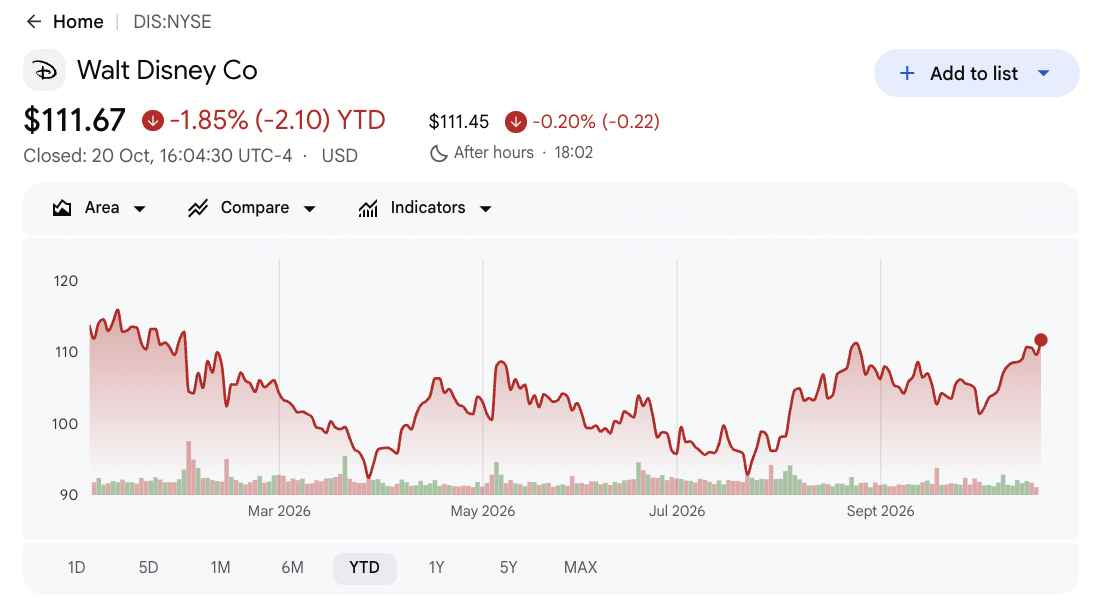
- DIS đóng cửa ở mức 111,67 đô la vào ngày 2026-10-20, giảm 1,85% so với đầu năm. Cổ phiếu tăng 1,90% trong phiên đó nhưng vẫn thấp hơn mức cao 52 tuần là 117,09 đô la. Sự phục hồi từ mức thấp 92,18 đô la cho thấy đà tăng đang cải thiện, mặc dù một đột phá bền vững và thu nhập mạnh hơn vẫn quan trọng để tiếp tục đà tăng.
- Doanh thu Q3 tăng 7% lên 25,248 tỷ đô la. Doanh số thấp hơn kỳ vọng đồng thuận 25,41 tỷ đô la 162 triệu đô la, trong khi EPS điều chỉnh 2,06 đô la vượt ước tính 1,84 đô la. Khả năng sinh lời mạnh hơn bất chấp việc bỏ lỡ doanh thu làm nổi bật tầm quan trọng của cơ cấu kinh doanh, kỷ luật chi phí và hiệu ứng thuế.
- Lợi nhuận hoạt động streaming Entertainment đạt 712 triệu đô la. Doanh thu SVOD tăng 11% lên 5,53 tỷ đô la, với biên lợi nhuận hoạt động đạt 12,9%. Doanh thu đăng ký tăng 15%, được hỗ trợ bởi giá cả và tăng trưởng thuê bao, mặc dù quảng cáo chỉ tăng 3% và một số lợi nhuận biên phản ánh thời điểm chi tiêu.
- Hướng dẫn lợi nhuận phân khúc Q4 là 4,9 tỷ đô la bao gồm lợi ích lịch 600 triệu đô la. Tuần thứ 53 bổ sung hỗ trợ thu nhập được báo cáo, với tăng trưởng EPS điều chỉnh FY2026 dự kiến khoảng 16% bao gồm lợi ích so với 12% không bao gồm. Việc tách biệt lợi ích một lần này khỏi hiệu suất định kỳ là quan trọng.
- Disney nâng mục tiêu mua lại cổ phiếu FY2026 lên ít nhất 9 tỷ đô la. Khoảng 1,2 tỷ đô la từ tiền thu bán cổ phần A+E Global Media dự kiến sẽ hỗ trợ các lần mua lại bổ sung. Hướng dẫn dòng tiền hoạt động vẫn ít nhất 19 tỷ đô la, mặc dù tạo ra tiền giảm 8% trong chín tháng đầu, khiến việc thực thi Q4 trở nên quan trọng.
The Walt Disney Company (DIS) Là Gì?
The Walt Disney Company là một công ty giải trí và truyền thông toàn cầu hoạt động trên ba phân khúc chính: Entertainment, Sports và Experiences. Entertainment sản xuất phim và truyền hình, vận hành Disney+ và Hulu, và tạo ra doanh thu quảng cáo và cấp phép. Sports bao gồm ESPN và các mảng kinh doanh đăng ký và phát sóng của nó, trong khi Experiences bao gồm công viên giải trí, khu nghỉ dưỡng, du thuyền và sản phẩm tiêu dùng. Các thương hiệu của Disney, bao gồm Marvel, Pixar và Star Wars, kết nối các mảng kinh doanh này thông qua phim, streaming, hàng hóa và khu vui chơi, tạo ra nhiều cơ hội doanh thu từ tài sản trí tuệ của mình.
Disney đang mở rộng các mảng kinh doanh giải trí và trải nghiệm thông qua nội dung mới, công suất du thuyền và quan hệ đối tác phân phối thể thao. Toy Story 5 đã vượt 1 tỷ đô la tại phòng vé toàn cầu, hỗ trợ tương tác streaming và nhu cầu hàng hóa, trong khi Disney Destiny và Disney Adventure mở rộng công suất du thuyền khoảng 50% trong quý. Sự kết hợp Fubo và giao dịch vốn cổ phần NFL mở rộng mạng lưới phân phối thể thao của nó, trong khi việc bán cổ phần A+E Global Media theo kế hoạch có thể tạo ra khoảng 1,2 tỷ đô la cho các lần mua lại cổ phiếu bổ sung. Các sáng kiến này hỗ trợ tăng trưởng của Disney trên streaming, trải nghiệm và thể thao, với khả năng sinh lời trong tương lai phụ thuộc vào kiếm tiền từ thuê bao, nhu cầu của người tiêu dùng và hiệu quả hoạt động.
Tổng Quan Thu Nhập Q3 FY2026 của Disney (DIS): Lợi Nhuận Streaming và Công Viên Mạnh Bù Đắp Sự Yếu Kém Của Mảng Thể Thao
Disney báo cáo doanh thu Q3 FY2026 là 25,248 tỷ đô la, tăng 7% so với cùng kỳ năm ngoái nhưng thấp hơn kỳ vọng đồng thuận 162 triệu đô la, trong khi EPS điều chỉnh 2,06 đô la vượt kỳ vọng 0,22 đô la. Tổng thu nhập hoạt động phân khúc tăng 21% lên 5,555 tỷ đô la, được thúc đẩy bởi lợi nhuận Entertainment và Experiences mạnh hơn bất chấp sự sụt giảm 17% trong Sports. Hướng dẫn lợi nhuận phân khúc Q4 khoảng 4,9 tỷ đô la bao gồm lợi ích 600 triệu đô la từ tuần bổ sung, khiến tăng trưởng thu nhập nền tảng và tính bền vững của biên lợi nhuận trở nên quan trọng với triển vọng.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Kết Quả Bất Ngờ |
|
Doanh thu Q3 |
Đồng thuận Visible Alpha $25,41 tỷ |
$25,248 tỷ |
Thấp hơn kỳ vọng. Thấp hơn đồng thuận 162 triệu đô la; tăng 7% so với cùng kỳ năm ngoái. |
|
EPS điều chỉnh Q3 |
Đồng thuận Visible Alpha $1,84 |
$2,06 |
Vượt kỳ vọng. Cao hơn đồng thuận 0,22 đô la; tăng 28% so với cùng kỳ năm ngoái. |
|
Tổng OI phân khúc Q3 |
$4,575 tỷ một năm trước |
$5,555 tỷ |
Cao hơn. Tăng 980 triệu đô la, tức 21%. |
|
OI Entertainment Q3 |
$1,022 tỷ một năm trước |
$1,680 tỷ |
Cao hơn. Tăng 658 triệu đô la, tức 64%. |
|
OI Experiences Q3 |
$2,516 tỷ một năm trước |
$3,017 tỷ |
Cao hơn. Tăng 501 triệu đô la, tức 20%. |
|
OI Sports Q3 |
$1,037 tỷ một năm trước |
$858 triệu |
Thấp hơn. Giảm 179 triệu đô la, tức 17%. |
|
Dòng tiền tự do Q3 |
$1,889 tỷ một năm trước |
$3,072 tỷ |
Cao hơn. Tăng 1,183 tỷ đô la, tức 63%. |
|
Triển vọng tổng OI phân khúc Q4 |
$3,480 tỷ thực tế Q4 FY2025 |
Khoảng $4,9 tỷ |
Đã hướng dẫn. Cao hơn khoảng 1,42 tỷ đô la, bao gồm 600 triệu đô la từ tuần bổ sung. |
- Doanh thu Q3 tăng 7% lên 25,248 tỷ đô la mặc dù thấp hơn đồng thuận. Doanh số tăng 1,598 tỷ đô la so với cùng kỳ năm ngoái nhưng thấp hơn kỳ vọng 162 triệu đô la. Experiences bổ sung 882 triệu đô la doanh thu và Entertainment đóng góp thêm 641 triệu đô la, phản ánh tăng trưởng trên các mảng kinh doanh lớn nhất của Disney.
- EPS điều chỉnh tăng 28% lên 2,06 đô la, vượt ước tính 0,22 đô la. Thu nhập tăng từ 1,61 đô la một năm trước, trong khi EPS GAAP giảm xuống 1,51 đô la từ 2,92 đô la do lợi ích thuế liên quan đến Hulu trong năm trước. Kết quả điều chỉnh phản ánh tốt hơn hiệu suất hoạt động đang cải thiện, mặc dù sự khác biệt so với thu nhập GAAP vẫn có liên quan.
- Lợi nhuận hoạt động Entertainment tăng vọt 64% lên 1,680 tỷ đô la. Thu nhập hoạt động streaming đạt 712 triệu đô la từ 329 triệu đô la, với biên lợi nhuận 12,9% trên doanh thu SVOD 5,53 tỷ đô la. Toy Story 5 hỗ trợ nhu cầu rạp chiếu phim và hàng hóa, mặc dù tăng trưởng quảng cáo 3% và thời điểm chi tiêu thuận lợi khiến tính bền vững của biên lợi nhuận trở nên quan trọng.
- Lợi nhuận hoạt động Experiences tăng 20% lên 3,017 tỷ đô la. Doanh thu tăng 10% lên 9,968 tỷ đô la, được hỗ trợ bởi tăng trưởng khách khoảng 4% và chi tiêu bình quân đầu người tại Mỹ cao hơn. Khoản hoàn thuế quan khoảng 100 triệu đô la đóng góp vào tăng trưởng lợi nhuận, trong khi nhu cầu công viên và du thuyền mạnh hơn hỗ trợ hiệu suất nền tảng.
- Lợi nhuận hoạt động Sports giảm 17% mặc dù dòng tiền tổng thể mạnh hơn. Doanh thu Sports tăng 4% lên 4,500 tỷ đô la, nhưng chi phí bản quyền cao hơn, thời điểm vòng playoffs NBA và gián đoạn phân phối gây áp lực lên thu nhập. Dòng tiền tự do Q3 tăng 63% lên 3,072 tỷ đô la, khiến tạo ra tiền và quản lý chi phí thể thao trở nên quan trọng với triển vọng cả năm của Disney.
Triển Vọng Đầu Tư Disney (DIS) Năm 2026: Kịch Bản Tăng Giá $145 So Với Kịch Bản Giảm Giá $88
Triển vọng năm 2026 của Disney phụ thuộc vào việc liệu khả năng sinh lời streaming mạnh hơn, nhu cầu công viên giải trí bền vững và mở rộng hoạt động du thuyền có thể duy trì tăng trưởng thu nhập và dòng tiền hay không. Cải thiện biên lợi nhuận Entertainment và Experiences hỗ trợ mặt tích cực, trong khi chi phí bản quyền thể thao, nhu cầu quảng cáo và tính bền vững của lợi nhuận hoạt động vẫn quan trọng đối với định giá.
Kịch Bản Tăng Giá: Tăng Trưởng Streaming và Công Viên Mạnh Đẩy DIS Về Phía $145
Kịch bản Tăng Giá giả định Disney+ và Hulu duy trì tăng trưởng doanh thu hai chữ số sau mức tăng 11% của Q3, với biên lợi nhuận streaming duy trì gần hoặc trên 12,9%. Công suất du thuyền cao hơn và chi tiêu công viên giải trí lành mạnh có thể củng cố lợi nhuận Experiences, trong khi tăng trưởng chi phí Sports chậm hơn cải thiện biên lợi nhuận tổng thể. Tạo tiền mạnh hơn và tiếp tục mua lại cổ phiếu sẽ tiếp tục hỗ trợ thu nhập trên mỗi cổ phiếu.
Một động thái về phía 145 đô la sẽ yêu cầu lợi nhuận hoạt động phân khúc nền tảng Q4 gần 4,3 tỷ đô la, không bao gồm lợi ích tuần bổ sung 600 triệu đô la, và ít nhất 19 tỷ đô la dòng tiền hoạt động FY2026. Biên lợi nhuận streaming bền vững trên 10% và tăng trưởng EPS điều chỉnh FY2027 hai chữ số sẽ củng cố kịch bản tích cực.
Kịch Bản Cơ Sở: Tăng Trưởng Entertainment Ổn Định Giữ DIS Trong Khoảng $108 Đến $128
Kịch bản Cơ Sở giả định đăng ký Disney+, phim nhượng quyền thương mại và nhu cầu công viên giải trí tiếp tục hỗ trợ tăng trưởng, trong khi chi phí bản quyền Sports cao hơn hạn chế mở rộng thu nhập. Hoạt động du thuyền bổ sung công suất, và việc bán cổ phần A+E theo kế hoạch có thể hỗ trợ mua lại sau khi hoàn tất. Tạo tiền vẫn lành mạnh, mặc dù lợi ích tuần bổ sung làm phức tạp so sánh với thu nhập trong tương lai.
DIS có thể giao dịch trong khoảng 108 đến 128 đô la nếu biên lợi nhuận streaming duy trì ở hai chữ số, dòng tiền hoạt động đáp ứng mục tiêu 19 tỷ đô la, và mức giảm lợi nhuận Sports giảm bớt. Thu nhập Q4 nền tảng mạnh hơn có thể hỗ trợ đầu khoảng trên, trong khi biên lợi nhuận hoặc tạo tiền yếu hơn sẽ gây áp lực lên phạm vi.
Kịch Bản Giảm Giá: Chi Phí Sports Cao Hơn và Nhu Cầu Yếu Hơn Kéo DIS Về Phía $88
Kịch bản Giảm Giá giả định quảng cáo streaming vẫn ảm đạm sau mức tăng 3% của Q3, các bộ phim yếu hơn hạn chế lợi nhuận Entertainment, và chi phí bản quyền thể thao tăng vượt qua khả năng kiếm tiền từ ESPN. Lượng khách công viên giải trí chậm hơn và việc không có khoản hoàn thuế quan 100 triệu đô la của Q3 có thể tiếp tục gây áp lực lên biên lợi nhuận khi đầu tư du thuyền và nội dung tiếp tục.
Một động thái về phía 88 đô la sẽ trở nên có khả năng hơn nếu dòng tiền hoạt động FY2026 giảm xuống dưới 19 tỷ đô la, biên lợi nhuận streaming giảm xuống dưới 10%, hoặc lợi nhuận phân khúc nền tảng Q4 bỏ lỡ khoảng 4,3 tỷ đô la. Sự sụt giảm lợi nhuận Sports liên tục gần 17% cũng sẽ làm suy yếu niềm tin vào tăng trưởng thu nhập FY2027 của Disney.
Dự Báo Giá Cổ Phiếu DIS Năm 2026 Từ Các Nhà Phân Tích Phố Wall
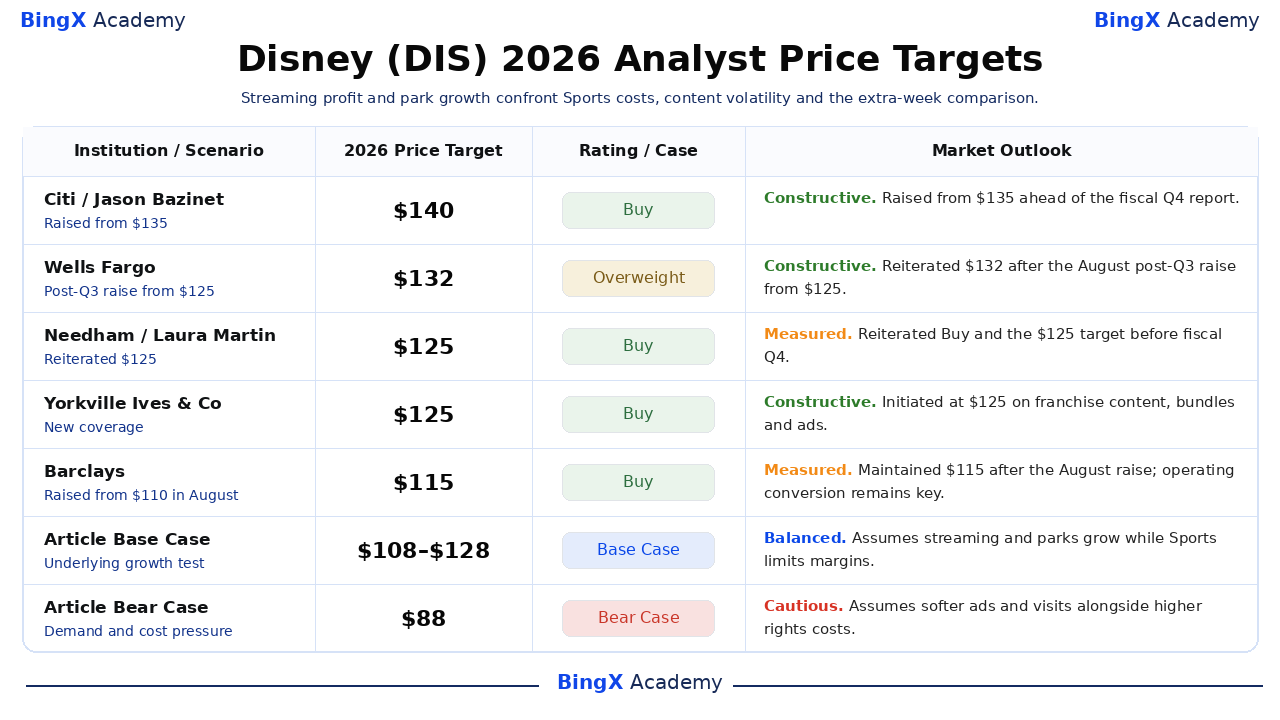
Các mục tiêu có ngày tháng này là các điểm tham chiếu nhà phân tích mười hai tháng riêng lẻ có sẵn đến ngày 2026-10-20, thay vì là một dự báo duy nhất cho mức đóng cửa của năm lịch. Mức $140 của Citi và $115 của Barclays cho thấy sự bất đồng đáng kể về chuyển đổi lợi nhuận. Kết quả Tăng Giá $145, Cơ Sở $108 đến $128 và Giảm Giá $88 trong bài viết này là các kịch bản biên tập, tách biệt với mọi tổ chức được đặt tên.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Kịch Bản |
Triển Vọng Thị Trường |
|
Citi / Jason Bazinet |
$140 |
Mua |
Tích cực. Ngày 2026-10-16: Nâng từ $135 trước báo cáo Q4 tài chính ngày 2026-11-17. |
|
Wells Fargo / Steven Cahall |
$132 |
Tăng tỷ trọng |
Tích cực. Ngày 2026-10-15: Tái khẳng định $132 sau khi tăng ngày 2026-08-06 từ $125 sau kết quả Q3. |
|
Needham / Laura Martin |
$125 |
Mua |
Thận trọng. Ngày 2026-10-09: Tái khẳng định xếp hạng Mua $125 trước Q4 tài chính. |
|
Yorkville Ives & Co / Daniel Ives |
$125 |
Mua |
Tích cực. Ngày 2026-10-07: Khởi tạo phạm vi phủ sóng ở mức $125 dựa trên nội dung nhượng quyền thương mại, gói dịch vụ và quảng cáo. |
|
Barclays / Kannan Venkateshwar |
$115 |
Mua |
Thận trọng. Ngày 2026-10-07: Duy trì $115 sau khi tăng tháng 8 từ $110; streaming và Sports vẫn là các thử nghiệm hoạt động. |
|
Kịch Bản Cơ Sở Bài Viết |
108–128 |
Kịch Bản Cơ Sở |
Cân bằng. Giả định biên lợi nhuận SVOD hai chữ số và dòng tiền bất chấp áp lực chi phí Sports. |
|
Kịch Bản Giảm Giá Bài Viết |
$88 |
Kịch Bản Giảm Giá |
Thận trọng. Giả định quảng cáo và lượt ghé thăm yếu hơn khi chi phí bản quyền làm giảm chuyển đổi thu nhập. |
Cách Mua Cổ Phiếu The Walt Disney Company (DIS) Trên BingX
Mua và nắm giữ cổ phiếu Disney thông qua Giao Dịch Cổ Phiếu BingX bằng USDT hoặc USDC. Disney mang đến cơ hội tiếp cận tăng trưởng streaming, công viên giải trí, hoạt động du thuyền và các thương hiệu giải trí toàn cầu. Với đầu tư phân đoạn và không có đòn bẩy hoặc phí tài trợ, người dùng đủ điều kiện có thể xây dựng các vị thế dựa trên mục tiêu đầu tư và triển vọng tăng trưởng dài hạn của Disney.
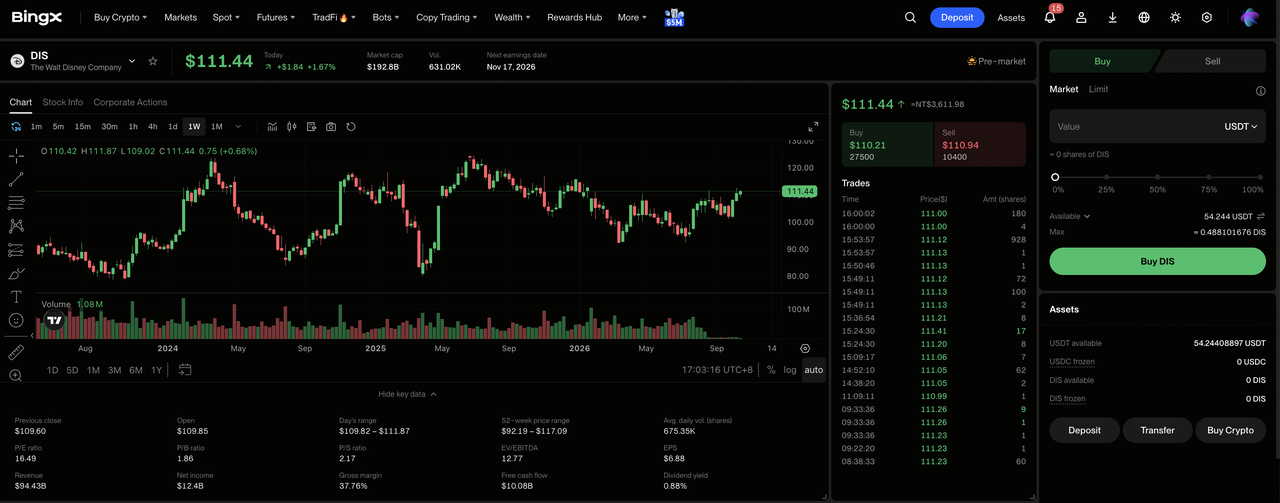
Bước 1: Truy cập Giao Dịch Cổ Phiếu BingX. Đăng ký hoặc đăng nhập vào BingX, hoàn thành xác minh danh tính được yêu cầu và điều hướng đến "TradFi > Stocks". Chấp nhận Công Bố Rủi Ro Giao Dịch Cổ Phiếu nếu truy cập sản phẩm lần đầu tiên.
Bước 2: Chuẩn bị USDT hoặc USDC. Đảm bảo Tài Khoản Spot của bạn có đủ tiền để mua. Chuyển USDT hoặc USDC từ Tài Khoản Fund hoặc Wealth nếu cần. Mua phân đoạn bắt đầu từ 5 USDC hoặc 0,0001 cổ phiếu.
Bước 3: Chọn The Walt Disney Company (DIS). Mở thị trường Stocks, tìm kiếm DIS, và chọn The Walt Disney Company (DIS). Xem xét giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ Phiếu Disney. Chọn "Mua", nhập số tiền đầu tư hoặc số lượng cổ phiếu, và chọn lệnh thị trường hoặc lệnh giới hạn. Lệnh thị trường thực hiện theo giá có sẵn trong giờ giao dịch được hỗ trợ, trong khi lệnh giới hạn thực hiện ở mức giá chỉ định hoặc tốt hơn khi có đủ thanh khoản.
Bước 5: Xem Xét và Quản Lý Tài Sản Nắm Giữ của Bạn. Mở "Stocks > Positions" để theo dõi cổ phiếu DIS và lãi hoặc lỗ chưa thực hiện của bạn. Sử dụng "All Orders" để xem xét giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm tiền thu từ bán hàng trở nên có sẵn để rút tiền, thay vì khi nào cổ phiếu có thể được bán.
5 Rủi Ro Hàng Đầu Cần Theo Dõi Đối Với Nhà Đầu Tư Disney Năm 2026
Khả năng sinh lời streaming mạnh của Disney, mở rộng kinh doanh du thuyền và các thương hiệu giải trí đã được thiết lập hỗ trợ triển vọng dài hạn của nó. Tuy nhiên, chi phí bản quyền thể thao, chi tiêu của người tiêu dùng, hiệu suất nội dung và lợi ích tài chính một lần vẫn là các yếu tố quan trọng quyết định bao nhiêu trong số tăng trưởng đó chuyển thành thu nhập bền vững và lợi nhuận cho cổ đông.
- Chi phí bản quyền thể thao tăng có thể gây áp lực lên khả năng sinh lời ESPN. Doanh thu Sports tăng 4% trong Q3, trong khi lợi nhuận hoạt động giảm 17%. Nếu chi phí phát sóng vượt quá doanh thu đăng ký, quảng cáo và phân phối, biên lợi nhuận và dòng tiền trong tương lai của ESPN có thể suy yếu.
- Biên lợi nhuận streaming có thể khó duy trì. Biên lợi nhuận SVOD Q3 đạt 12,9%, một phần được hưởng lợi từ thời điểm chi tiêu. Tăng trưởng quảng cáo chỉ 3% và chi phí nội dung cao hơn có thể khiến biên lợi nhuận hai chữ số khó duy trì hơn.
- Nhu cầu công viên và du thuyền chậm hơn có thể ảnh hưởng đến khả năng sinh lời. Doanh thu Experiences tăng 10%, nhưng lượt thăm quốc tế đến các công viên Mỹ và nhu cầu châu Á đã giảm. Mở rộng công suất du thuyền cũng làm tăng chi phí cố định, khiến tỷ lệ lấp đầy và chi tiêu của khách trở nên quan trọng.
- Các bộ phim yếu hơn có thể làm giảm thu nhập từ nhượng quyền thương mại. Toy Story 5 đã vượt 1 tỷ đô la trên toàn cầu, trong khi The Mandalorian and Grogu và Moana live-action đã không đạt kỳ vọng phòng vé. Các bộ phim thất vọng có thể ảnh hưởng đến streaming, hàng hóa và khu vui chơi.
- Lợi ích một lần có thể phóng đại tăng trưởng thu nhập nền tảng. Một tuần bổ sung đóng góp khoảng 600 triệu đô la vào triển vọng lợi nhuận 4,9 tỷ đô la của Q4, trong khi khoản hoàn thuế quan 100 triệu đô la hỗ trợ Experiences Q3. Tăng trưởng hữu cơ bền vững vẫn là yếu tố thiết yếu đối với kỳ vọng thu nhập FY2027.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Disney Năm 2026 Không?
Q3 của Disney cho thấy các thương hiệu được kết nối của nó có thể nâng cao nhiều bộ phận cùng một lúc. Doanh thu tăng 7%, tổng lợi nhuận phân khúc tăng 21%, streaming tạo ra 712 triệu đô la thu nhập hoạt động, và Experiences đạt 3,017 tỷ đô la lợi nhuận. Ban quản lý đang cam kết ít nhất 9 tỷ đô la cho các lần mua lại, nhưng chi phí Sports và thời điểm tiếp thị có nghĩa là lộ trình biên lợi nhuận tổng hợp vẫn cần bằng chứng.
Kịch bản tăng giá 145 đô la yêu cầu streaming và công viên duy trì tăng trưởng tiền mặt trong khi Sports ổn định; kịch bản giảm giá 88 đô la mạnh hơn nếu quảng cáo và du lịch yếu đi trong khi chi phí bản quyền tiếp tục tăng. Nhà đầu tư thận trọng có thể chờ lợi nhuận phân khúc Q4 không bao gồm khoảng 600 triệu đô la lợi ích tuần bổ sung, dòng tiền hoạt động FY2026 ở mức hoặc trên 19 tỷ đô la, và tăng trưởng EPS điều chỉnh FY2027 không có sự hỗ trợ lịch đó.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như DIS liên quan đến rủi ro mất vốn cao. Chi tiêu nội dung, chi phí bản quyền thể thao, du lịch tiêu dùng, quảng cáo và đòn bẩy phái sinh có thể tạo ra những biến động giá mạnh. Hãy thực hiện nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Thêm
- Dự Báo Giá Netflix (NFLX) 2026: Liệu Cổ Phiếu NFLX Có Thể Phục Hồi Lên $125 Nhờ Quảng Cáo và Thể Thao Trực Tiếp?
- Dự Báo Giá Meta (META) 2026: Liệu Kiếm Tiền Từ AI Có Thể Đẩy META Về Phía $1.000?
- Dự Báo Giá Reddit (RDDT) 2026: Liệu Cơ Hội Dữ Liệu AI Có Thể Đẩy RDDT Về Phía $300?
- Dự Báo Giá Snap Inc. (SNAP) 2026: Liệu Tăng Trưởng Quảng Cáo và Đăng Ký Có Thể Đẩy SNAP Về Phía $10?
- Dự Báo Giá Alphabet (GOOGL) 2026: Liệu Tăng Trưởng Đám Mây 82% và AI Có Thể Đẩy Cổ Phiếu GOOGL Lên $430?
